製品タイプ別(機器、試薬および消耗品)、アプリケーション別(感染症、血液スクリーニング、組織学および腫瘍学)、技術別(増幅、ハイブリダイゼーションおよびシーケンス技術)、エンドユーザー別(病院、臨床および病理研究所)、および地域予測2026~2034年の分子診断市場規模、シェア、動向および業界分析
 無料サンプルをダウンロード

分子診断薬の市場規模とシェア
 音声版を聴く
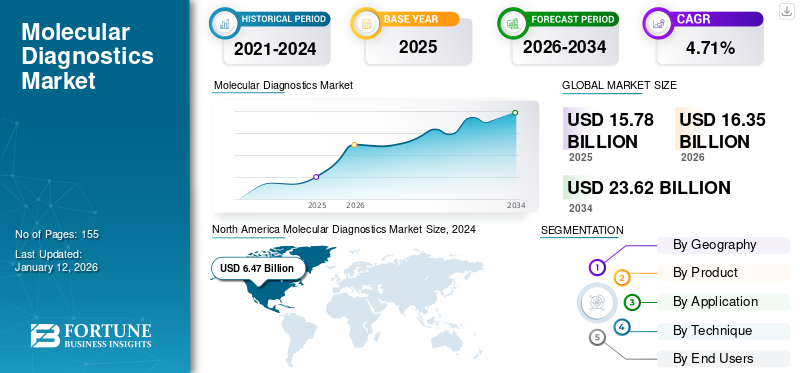
分子診断の市場規模は2025年に157億8,000万米ドルと評価され、2026年の163億5,000万米ドルから2034年までに236億2,000万米ドルに成長すると予測されており、2026年から2034年の間に4.71%のCAGRを示します。北米は 2025 年に 42.39% のシェアを獲得し、世界市場を独占しました。
分子診断は、専門的な検査室の機能から現代の臨床意思決定の中核的な要素に移行しました。この変化は、ゲノミクス、自動化、精密医療の進歩と、診断精度を向上させ、病気の発見から治療選択までの時間を短縮するための医療システムによる広範な取り組みによって強化されています。米国食品医薬品局 (FDA) によると、分子診断技術は、新しい機器の認可と承認を通じて腫瘍学、感染症、遺伝性疾患、コンパニオン診断にまで拡大し続けており、一方、世界保健機関 (WHO) などの組織は、分子検査が疾患の監視とアウトブレイクへの対応に不可欠な要素であるとの認識を高めています。
医療提供者が検査インフラを最新化し、ゲノム情報を日常の治療経路に統合することで、市場の見通しは引き続き良好です。需要は、がん、感染症、希少な遺伝的疾患の蔓延に加え、政府、学術医療センター、医療機関による精密医療への取り組みへの継続的な投資によって支えられています。メーカーは、自動化、多重検査、デジタルワークフロー統合、検査室の効率と臨床有用性を向上させるために設計された次世代シーケンスプラットフォームを通じてイノベーションを加速しています。
過去 10 年間に、分子診断が優れた方法論として浮上してきました。最小限の複雑さで、より迅速な病気の診断という目標を達成しました。これらの手順に対する需要は、特に感染症の診断においてより高まっています。
発展途上国および先進国における感染症の蔓延により、分子診断の需要が高まっています。中東とアフリカでの大規模なウイルスと細菌の発生により、世界中のすべての政府と研究機関は、微生物の発生を抑制するための分子診断技術の導入を余儀なくされました。技術面では、増幅技術部門が世界市場でかなりのシェアを占めると予測されています。消耗品および試薬セグメントもこの市場でかなりのシェアを占めると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
分子診断市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:157億8,000万ドル
- 2026年の市場規模:163億5,000万ドル
- 2034 年の予測市場規模: 236 億 2,000 万ドル
- CAGR: 2026 ~ 2034 年で 4.71%
 市場占有率
- 北米は 2025 年に 42.39% のシェアを獲得し、分子診断市場を独占しました。
- 2024 年には感染症アプリケーションが市場シェアの 60.0% を占めました。
- 迅速かつ正確な診断機能により、増幅技術がかなりのシェアを占めました。
 主要な地域のハイライト
北米
北米は2025年に66億9,000万米ドルと評価され、学術機関と研究病院との強力な連携に支えられ、2026年には69億4,000万米ドルに達すると予測されています。
ヨーロッパ
ヨーロッパでは、先進的な分子診断プラットフォームの採用増加と有利な規制支援により、2026 年には 11 億 2,000 万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋地域は、医療インフラの改善と研究開発への投資の増加に支えられ、2026年には11億2,000万米ドルに達すると予測されています。
私たち。
米国市場は、診断精度を向上させるための分子診断の高度な利用により、2026年には66億2,000万米ドルに達すると予測されています。
日本
病気の早期発見に対する意識の高まりと診断能力の拡大により、日本市場は2026年に11億2,000万米ドルに達すると予測されています。
続きを読む

主要な市場動向
市場の推進力
感染症は分子診断市場の成長を牽引すると予想されています。
世界中で微生物の発生と感染症を管理することは、世界中のすべての政府が直面する大きな課題です。 技術、専門知識、資金面での膨大なリソースの関与は、特に研究プロジェクトを開始するための好ましい環境として機能します。感染症、そして分子診断市場を押し上げています。感染症アプリケーションセグメントは、2024 年に 60.0% の市場シェアを占めます。さらに、世界保健機関 (WHO) や世界銀行などの世界機関が始めた感染症に対する啓発プログラムの増加により、人材プールがそのような診断技術のより高度な利用を達成するために前進することが促進されると予想されます。
精密医療への依存の高まりにより、病気の診断と管理の方法が再構築され、分子診断が臨床上の意思決定の中心に据えられています。医療提供者は、遺伝子変異、感染性病原体、治療反応性バイオマーカーを従来の診断方法よりも高速かつ分析精度で特定できる検査をますます求めています。この需要は、がんの発生率の拡大、感染症の継続的負担、個別化された治療アプローチの広範な採用によって支えられています。
政府支援によるゲノムへの取り組みにより、導入がさらに加速しています。米国国立衛生研究所の「All of Us Research Program」や英国のゲノム医療イニシアチブなどのプログラムは、ゲノムデータを日常の医療に統合するための持続的な公共投資を示しています。規制レベルでは、米国食品医薬品局は、複数の疾患領域にわたる標的療法をサポートする革新的な分子診断装置およびコンパニオン診断の認可を継続しています。
技術の進歩も市場の拡大を強化します。自動サンプル前処理、マルチプレックスポリメラーゼ連鎖反応 (PCR)、デジタル PCR、次世代シーケンシング (NGS)、およびクラウド対応のラボ情報学により、ワークフローの効率が向上し、所要時間と手動エラーが削減されました。これらの進歩により、研究所は分析パフォーマンスを損なうことなく、より多くの検査量を処理できるようになります。
製薬業界ではバイオマーカー主導の医薬品開発にますます重点が置かれており、需要がさらに強化されています。コンパニオン診断は腫瘍学や希少疾患の治療においてますます重要になっており、分子検査は特定の治療法から恩恵を受ける可能性が最も高い患者を特定するのに役立ちます。これらの科学的、規制的、臨床的開発により、現代の医療システムにおける分子診断の長期的な役割が強化され続けています。
市場の制約
科学の進歩により分子診断の機能は拡大しましたが、商業化と日常的な臨床採用は、運用上、規制上、経済上の課題によって依然として制約を受けています。機器、検査室の自動化、特殊なインフラストラクチャーに対する多額の資本支出により、特に限られた医療予算の下で運営されている小規模な病院や検査室では、導入が制限され続けています。試薬、品質保証、メンテナンス、従業員のトレーニングに関連する継続的なコストにより、テクノロジーのライフサイクル全体にわたる総所有コストがさらに増加します。
規制遵守には、もう 1 つの大きな障壁があります。メーカーは、米国食品医薬品局や欧州連合の体外診断規制 (IVDR) に基づいて運営されている規制当局などの機関によって確立された要件を満たすために、包括的な分析および臨床性能データを生成する必要があります。これらの検証プロセスは患者の安全のために不可欠ですが、多くの場合、開発スケジュールが延長され、開発コストが増加し、革新的な診断ソリューションの市場参入が遅れます。
償還ポリシーも購入の決定に影響します。適用範囲の基準、コーディングの実践、支払いレベルは医療システムによって大きく異なるため、医療提供者の投資収益率に関して不確実性が生じています。分子検査が強力な臨床的価値を示したとしても、償還が一貫していない場合、広範な実施が遅れ、検査機関が検査メニューを拡大するのを妨げる可能性があります。
労働力の確保には依然としてさらなる制約が伴います。高度な分子検査には、経験豊富な実験科学者、分子病理学者、バイオインフォマティシャン、そしてますます複雑化するゲノムデータを解釈できる質の高い専門家が必要です。多くの医療システムでは、臨床需要が増大しているにもかかわらず、これらの専門家の不足が報告され続けており、検査能力が制限されています。これらの財政的、規制的、運営上の圧力により、特に医療の近代化が継続的な優先事項となっている資源に制約のある地域では、導入が抑制され続けています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場動向
臨床検査室は、スタンドアロンの分子アッセイを超えて、自動化、ゲノム分析、デジタル病理学、高度な情報学を単一のワークフロー内で組み合わせた統合診断エコシステムに向けて移行しています。この移行は、精密医療への広範な移行を反映しており、臨床医は診断、治療の選択、疾患のモニタリングをガイドするために包括的な分子情報にますます依存しています。医療提供者は、分析の感度だけに焦点を当てるのではなく、臨床的に実用的な洞察を提供しながら検査室の効率を向上させるプラットフォームを優先しています。
自動化は依然として業界を形成する決定的なトレンドの 1 つです。メーカーは、核酸の抽出、増幅、検出、データ解釈を合理化されたワークフローに統合するシステムの導入を続けており、手作業による介入を減らし、研究室間のばらつきを最小限に抑えています。同時に、マルチプレックスポリメラーゼ連鎖反応 (PCR)、次世代シーケンス (NGS)、およびデジタル PCR の進歩により、単一の患者検体から評価できる疾患の範囲が拡大しています。
もう 1 つの注目すべき発展は、高精度腫瘍学におけるコンパニオン診断の役割が増大していることです。製薬会社が遺伝的に定義された患者集団を対象とした標的療法を開発するにつれて、治療の適格性を特定するための分子診断の重要性がますます高まっています。米国食品医薬品局は、新規治療薬と並行してコンパニオン診断アッセイの承認を続けており、診断の革新と医薬品開発が緊密に連携していることを示しています。
人工知能とクラウド対応のバイオインフォマティクスも、データ解釈、品質管理、研究室ワークフローの最適化において注目を集めています。導入には依然として規制の監視とサイバーセキュリティ要件が必要ですが、ゲノム医療が日常的な患者ケアにますます統合されるにつれて、これらのテクノロジーは拡張性を強化し、テスト環境全体での一貫性を向上させ、分子診断のより広範な臨床導入をサポートすると期待されています。
市場機会
高精度医療へのアクセスの拡大は、分子診断市場にとって最も強力な長期的な機会の 1 つをもたらします。医療システムでは日常的な臨床診療にゲノム情報がますます組み込まれており、迅速かつ正確で臨床的に意味のある分子的洞察を提供するテクノロジーに対する持続的な需要が生まれています。国のゲノム医療への取り組みは、検査室の近代化への投資と相まって、先進医療市場と新興医療市場の両方で高度な分子検査の導入を拡大し続けています。
コンパニオン診断は、成長のためのもう 1 つの重要な手段となります。バイオ医薬品企業が標的療法を進歩させるにつれて、適切な患者集団を特定する検証済みの分子アッセイの必要性が高まることが予想されます。米国食品医薬品局は、精密医薬品と並行してコンパニオン診断検査の承認を続けており、診断と治療開発の統合が拡大していることを示しています。この傾向は、診断薬メーカーが医薬品開発ライフサイクル全体を通じて製薬会社と長期的な協力関係を築く機会を生み出します。
分散型で患者に近い分子検査も勢いを増しています。機器の小型化、カートリッジベースの技術、および自動サンプル処理の進歩により、従来の集中型研究室以外でも高品質の分子分析が可能になりました。これらのイノベーションは、より迅速な臨床意思決定をサポートしながら、地域の病院、外来診療所、リソースが限られた環境でタイムリーな診断へのアクセスを改善する可能性を秘めています。
市場セグメンテーションに関する洞察
製品タイプ別
楽器
機器は、標準化された研究室ワークフロー内で核酸の抽出、増幅、検出、配列決定、およびデータ分析を可能にすることにより、分子診断の技術的基盤を形成します。病院や参考検査機関が腫瘍学、感染症の監視、遺伝性疾患のスクリーニング、精密医療プログラムをサポートするために検査能力を拡大するにつれて、高度な分子診断機器の需要が高まり続けています。医療機関は、スタンドアロンの機器を購入するよりも、ターンアラウンドタイムを短縮し再現性を向上させながら、複数の検査プロセスを自動化できる統合システムをますます好むようになってきています。
導入パターンは、自動化、ソフトウェア統合、品質管理を統合されたラボ エコシステムに組み込む高スループット プラットフォームに移行しています。大規模な医療ネットワークでは、人員の比例的な拡大を必要とせずに検査量の増加に対応できるスケーラブルなシステムが優先されることが多く、小規模な研究所では分散型検査用に設計されたコンパクトなプラットフォームが採用されています。メーカーは、分析感度、ワークフローの柔軟性、研究室情報システムとの相互運用性を向上させることで、ポートフォリオの差別化を続けています。
試薬と消耗品
すべての分子診断検査は特殊なアッセイキット、酵素、プライマー、プローブ、抽出試薬、コントロール、および品質保証材料に依存しているため、試薬および消耗品が最大の経常収益カテゴリーとなります。資本設備の購入とは異なり、消耗品の需要は検査量に応じて直接増加するため、このセグメントは調達サイクルの影響を受けにくくなり、検査室の日常業務とより密接に連携するようになります。
医療提供者は、サプライヤーを選択する際に、試薬の一貫性、分析性能、規制上の検証、既存の検査プラットフォームとの互換性をますます重視しています。最近の混乱を受けて、重要な実験材料への途切れることのないアクセスの重要性が浮き彫りになったことを受けて、信頼できるサプライチェーンが戦略的な購入基準となっています。メーカーは、操作の複雑さを軽減しながら研究室の効率を向上させるために、標準化された試薬配合、より長い保存期間、簡素化されたワークフロー、およびマルチプレックスアッセイ開発への投資を続けています。
用途別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
アプリケーションに基づいて、世界の分子診断市場セグメントには、感染症、血液スクリーニング、組織学、腫瘍学などが含まれます。
感染症
感染症は、2024 年の市場シェアの推定 60.0% を占めました。世界の分子診断市場には、製品タイプに基づいた試薬と消耗品が含まれています。技術の観点から見ると、世界の分子診断市場は増幅技術、ハイブリダイゼーション技術、シーケンス技術などに分類されます。
効果的な臨床管理と公衆衛生監視には迅速かつ正確な病原体同定が不可欠であるため、感染症は依然として分子診断の最大の応用分野である。分子アッセイにより、医療提供者は、多くの従来の診断方法よりも優れた感度と特異性で細菌、ウイルス、真菌、寄生虫感染を検出できるため、より早期の介入とより標的を絞った治療戦略が可能になります。病院、参考研究所、公衆衛生機関は、アウトブレイクへの備えと抗菌管理プログラムを強化するために、分子検査能力を拡大し続けています。
世界市場には、臨床および病理学の研究室、病院、その他(医師の診療所、診療所、救急センター、長期および緊急治療センターなど)を含むさまざまなエンドユーザーが含まれています。分子診断の実施に対して政府が提供する有利な償還戦略は、臨床および病理学の研究室および病院でのこれらの診断システムの実行が大幅に増加していることを意味します。
血液検査
輸血の安全性は臨床使用前に血液由来の病原体を高精度に検出できるかどうかに依存しているため、血液スクリーニングは戦略的に重要な用途であり続けています。分子診断技術は、感染の初期段階でウイルスの核酸を特定することで従来の血清学的検査を補完し、診断期間を短縮し、血液の安全性を高めます。採血組織と輸血センターは、品質保証を強化し、進化する規制要件へのコンプライアンスを維持するために、核酸検査への依存度を高めています。
組織学および腫瘍学
組織学と腫瘍学は、精密医療が組織学的評価のみではなく腫瘍の分子特性評価にますます依存しているため、最も急速に進化している応用分野の 1 つとなっています。分子診断は、臨床的に実用的な遺伝子変化の特定をサポートし、腫瘍学者が標的療法を選択し、疾患の進行を監視し、より正確に治療反応を評価できるようにします。バイオマーカー主導療法の利用可能性が高まるにつれ、がん治療経路全体にわたる包括的な分子検査の臨床的重要性が引き続き強化されています。
テクニック別
増幅
増幅技術は、広範囲の臨床応用にわたって迅速、高感度、再現性のある核酸検出を実現するため、分子診断市場において主導的地位を保ち続けています。ポリメラーゼ連鎖反応 (PCR)、デジタル PCR、および等温増幅法は、感染症の診断、遺伝子変異の検出、治療反応のモニタリング、精密腫瘍学のサポートに不可欠なものとなっています。実証済みの臨床性能、幅広い規制当局への受け入れ、自動化された検査ワークフローとの互換性により、病院、参考検査機関、公衆衛生機関全体での広範な採用が強化されています。
顧客の購買行動は、高い分析パフォーマンスと運用のシンプルさを組み合わせたプラットフォームを好む傾向をますます反映しています。研究所は、増大する検査量にわたって一貫した精度を維持しながら、所要時間を短縮できる増幅システムを求めています。医療提供者が検査室を複雑にすることなく効率を向上させることを目指しているため、自動化されたサンプル調製、統合された品質管理、および多重検査機能が標準的な購入基準になりつつあります。
ハイブリダイゼーションおよびシーケンス技術
医療システムが精密医療と包括的なゲノムプロファイリングを拡大するにつれて、ハイブリダイゼーションおよびシーケンス技術が戦略的重要性を増しています。増幅技術は依然としてルーチン診断の主要な方法ですが、シークエンシングベースのアプローチは、遺伝子変異、構造変化、および個別化された治療決定をサポートする複雑なバイオマーカープロファイルを特定することにより、より深い分子特性を提供します。この機能により、腫瘍学、遺伝性疾患、薬理ゲノミクス、希少疾患の診断にわたってシーケンスの価値がますます高まっています。
医療機関は、より高いスループット、サンプルあたりのコストの削減、分析精度の向上と高度なバイオインフォマティクスを組み合わせた次世代シーケンス プラットフォームに徐々に投資しています。蛍光 in situ ハイブリダイゼーション (FISH) を含むハイブリダイゼーション技術は、特にがん診断において、染色体異常、遺伝子増幅、ゲノム再構成の検証において重要な役割を果たし続けています。シーケンシングとハイブリダイゼーションは、直接競合するのではなく、統合された診断ワークフロー内で増幅技術をますます補完しています。
エンドユーザー別
病院
病院は、救急医療、腫瘍学、感染症、移植、救命救急医療にわたって迅速で信頼性の高い診断情報を必要としているため、分子診断の採用においてかなりのシェアを占めています。医療提供者が診断タイムラインの短縮、治療選択の改善、患者転帰の強化を目指す中、統合検査インフラへの投資は増加し続けています。大規模な病院ネットワークでは、電子医療記録や検査情報システムとシームレスに統合する自動分子検査プラットフォームの導入が増えており、より迅速な臨床意思決定とより効率的なリソース利用が可能になります。
顧客の好みは、単一の検査室環境から複数の臨床専門分野をサポートできる包括的な診断プラットフォームに移行しています。将来の成長は、精密医療プログラムの継続的な拡大、デジタルヘルスケアの統合、および高品質の患者ケアの中核要素として高度な分子検査を優先する病院近代化の取り組みによって支えられると予想されます。
臨床病理研究所
臨床病理研究所は、病院、医師診療所、公衆衛生機関、製薬研究機関に専門的な検査サービスを提供することにより、分子診断エコシステムにとって不可欠な存在であり続けます。これらの研究室は、検査の複雑さが増し、包括的なゲノム解析、感染症の監視、高精度の腫瘍学サービスに対する需要が高まるにつれて、分子機能の拡張を続けています。サンプル量が多いと、分析の一貫性を維持しながら効率を向上させる自動化、高度なバイオインフォマティクス、標準化された品質管理システムへの継続的な投資が促進されます。
技術の進化により、研究室はますます高度な分子アッセイをより高速かつ正確に処理できるようになりました。顧客の需要は、法規制への準拠とスケーラブルな運用をサポートしながら、多様なテストメニューに対応する柔軟なプラットフォームを求めています。今後、検査室自動化、デジタル病理学、人工知能支援読影、ゲノム医療の継続的な進歩により、臨床検査室と病理学検査室の戦略的役割が強化され、分子診断市場における将来のイノベーションと価値創造への中心的貢献者として位置づけられると予想されます。
地域の洞察
北米の分子診断市場分析
北米市場の成長を反映した分子診断に関する政府機関の強化戦略
North America Molecular Diagnostics Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は、2025 年の評価額が 66 億 9 千万米ドルで分子診断市場を独占し、2026 年には 69 億 4 千万米ドルに増加しました。市場のリーダーシップは、大規模な学術機関と研究病院の間の強力な連携によって推進されており、これによりイノベーションと臨床導入が加速されています。さらに、診断精度と臨床効率を向上させるための分子診断の高度な利用が市場の拡大を支え続けています。米国市場は2026年までに66億2,000万米ドルに達すると予測されています。
北米は、高度な医療インフラ、広範なゲノム研究、精密医療の広範な導入に支えられ、最も成熟した地域市場を代表しています。研究室の自動化、コンパニオン診断、分子検査への継続的な投資により、複数の疾患領域にわたる臨床利用が強化されます。医療提供者、バイオテクノロジー企業、研究機関間の強力な連携により、イノベーションを維持し、商業化を強化し、地域のリーダーシップの継続を支援することが期待されています。
米国の分子診断市場
米国は、確立された分子検査インフラ、強力な生物医学研究エコシステム、米国食品医薬品局からの継続的な規制当局の承認を通じて、地域市場をリードしています。医療機関は、検査室の近代化に投資しながら、ゲノム検査と精密腫瘍学プログラムの拡大を続けています。継続的なイノベーション、製薬提携、および分子診断の日常的な臨床ケアへの統合の増加により、将来の市場拡大が強化されると予想されます。
ヨーロッパの分子診断市場分析
ヨーロッパは世界の分子診断市場で大きなシェアを占めており、これは大規模な病院の研究ネットワークや臨床微生物研究所への重点が高まっていることに支えられています。学術機関と病院の研究機関との間の交流が増加することで、高度な分子診断プラットフォームの幅広い採用が促進されています。診断技術革新に対する規制上の好意的な支援により、地域の成長がさらに強化されます。英国市場は2026年までに4億9,000万米ドルに達すると予測されており、ドイツ市場は2026年までに11億2,000万米ドルに達すると予測されています。
ヨーロッパは、国民皆保険制度、先進的な臨床検査施設、精密医療への継続的な投資に支えられ、成熟した分子診断市場を維持しています。欧州連合の体外診断規制に基づく規制の調和により、製品開発と検査室の実践が形成され続けています。ゲノム技術、個別化医療、デジタル検査ソリューションの導入が進んでいることにより、この地域は長期的に安定した拡大と継続的な技術進歩が見込める立場にあります。
ドイツの分子診断市場
ドイツは、先進的な医療インフラ、国際的に認められた生物医学研究機関、研究室の革新への取り組みにより、依然としてヨーロッパで最も強力な分子診断市場の一つです。病院や専門の診断研究所は、自動化、ゲノム技術、精密医療への投資を続けています。強力な産業能力と学界と産業界の継続的な協力が、持続的な技術進歩と市場開発をサポートすると期待されています。
英国の分子診断市場
英国は、国家ゲノム医療構想、検査室の近代化、高精度医療プログラムを通じて分子診断の拡大を続けています。 Healthcare providers increasingly incorporate genomic testing into clinical pathways for oncology, rare diseases, and inherited disorders.研究、デジタル医療インフラ、高度な検査技術への継続的な投資により、診断能力が強化され、市場の長期的な成長が促進されると予想されます。
アジア太平洋分子診断市場分析
アジア太平洋地域の分子診断市場はまだ発展段階にありますが、この地域は予測期間中に大幅な成長を遂げると予想されています。医療インフラの急速な改善、研究開発への投資の増加、病気の早期発見に対する意識の高まりが、成長を可能にする鍵となります。 Expanding diagnostic capabilities in emerging economies are expected to unlock significant market potential.日本市場は2026年までに11億2000万ドルに達すると予測され、中国市場は2026年までに11億2000万ドルに達すると予測され、インド市場は2026年までに2億8000万ドルに達すると予測されています。
アジア太平洋地域は、医療の近代化、バイオテクノロジーへの投資、ゲノム医療の採用増加によって、最も急速に拡大している地域市場として浮上しています。政府は、主要な医療システム全体で高度な分子検査へのアクセスを拡大しながら、検査インフラの強化を続けています。臨床需要の増大、医療費の改善、国内のイノベーションにより、技術導入が加速し、地域の長期的な成長見通しが強化されると予想されます。
日本の分子診断薬市場
Japan continues advancing molecular diagnostics through strong investment in healthcare innovation, precision medicine, and biomedical research. Healthcare institutions increasingly deploy automated molecular testing platforms to improve diagnostic quality and clinical efficiency.継続的な技術開発、人口動態の高齢化、ゲノム医療への取り組みの拡大により、国内の医療システム全体における高度な分子診断ソリューションに対する持続的な需要がサポートされると予想されます。
中国の分子診断市場
中国は、医療改革、バイオテクノロジーへの投資、国内製造能力の拡大を通じて分子診断産業を強化し続けている。臨床検査室では、病気の検出と個別化された医療を改善するために、高度なゲノム技術の導入が増えています。イノベーション、検査室の近代化、精密医療に対する政府の支援により、世界の分子診断産業への中国の貢献が強化されるとともに商業開発が加速すると予想されている。
ラテンアメリカの分子診断市場分析
ラテンアメリカの分子診断市場は、研究室インフラストラクチャの段階的な改善と高度な診断技術の導入増加に支えられ、初期成長段階にあります。医療システムを強化する政府の取り組みの高まりと、正確な感染症検査に対する需要の高まりが、市場の着実な拡大を支えると予想されます。
ラテンアメリカは、医療インフラの拡大、検査室の近代化の促進、精密医療の意識の向上を通じて、分子診断の向上を続けています。病院や診断研究所は、感染症の監視と腫瘍学サービスを強化するために、高度な分子検査技術を徐々に導入しています。継続的な医療投資、公衆衛生への取り組み、技術移転が、段階的な地域市場の発展をサポートすると予想されます。
中東およびアフリカの分子診断市場分析
中東およびアフリカの分子診断市場は、医療投資の増加と診断サービスへのアクセスの拡大により、緩やかな成長を遂げています。臨床検査能力の向上と感染症や慢性疾患の有病率の上昇に対する注目の高まりが、特に都市部の医療センターにおいて市場の発展を支援すると予想されます。
中東とアフリカは、医療の近代化、検査能力の構築、専門的な診断サービスへの投資の増加を通じて、分子診断の拡大を続けています。政府は疾病監視を強化し、高度な検査技術へのアクセスを改善しています。継続的なインフラ開発、労働力トレーニング、精密医療への取り組みにより、地域での導入と将来の市場機会が徐々に拡大すると予想されます。
分子診断業界の競争環境
QIAGEN、F. Hoffmann-La Roche Ltd.、Danaher Corporation、および Abbott Laboratories は世界市場でかなりのシェアを保有すると予想されます
QIAGEN、F. Hoffmann-La Roche Ltd.、Danaher Corporation、Abbott Laboratories などの巨大組織が、予測期間中に世界市場をリードすると予想されます。最適な研究開発戦略、堅牢なサプライチェーンネットワーク、研究開発への投資の増加、およびコスト管理は、予測期間中に前述の市場プレーヤーがこの市場をリードする大きな機会となると予測されます。さらに、アジア太平洋市場における高度な診断薬の強力な浸透の可能性が高いため、世界の分子診断薬市場における収益の面で企業に大きなシェアをもたらす可能性があります。
分子診断業界内の競争は、個々の検査メニューの幅広さよりも、機器、試薬、ソフトウェア、バイオインフォマティクス、臨床サポートを組み合わせた統合診断エコシステムを提供できるかどうかによって決まります。世界のリーダーは、研究室の自動化、ワークフローの効率化、規制順守を強化しながら、高精度医療の応用を拡大するために研究開発に多額の投資を続けています。医療提供者がスタンドアロンの診断製品よりも包括的なソリューションをますます優先する中、イノベーションは依然として主要な競争上の差別化要因です。
F. ホフマン-ラ ロッシュ、サーモフィッシャー サイエンティフィック、ダナハー コーポレーション (セファイドおよびベックマン コールター経由)、アボット ラボラトリーズ、QIAGEN、イルミナ、バイオラッド ラボラトリーズ、およびホロジックは、幅広い製品ポートフォリオ、確立された販売ネットワーク、広範な規制専門知識を通じて、強力な世界的地位を維持しています。これらの企業は、顧客維持を強化し、臨床応用を拡大するために、新しい分子アッセイ、配列決定技術、コンパニオン診断、自動検査プラットフォームを導入し続けています。
新興バイオテクノロジー企業は、特化した分子技術、分散型検査プラットフォーム、人工知能支援のデータ解釈、新規バイオマーカーの発見に重点を置いて競争を強めています。多くの企業は、あらゆるアプリケーションで競合するのではなく、ニッチな疾患領域の専門知識や、満たされていない臨床ニーズに対処する革新的なゲノム技術によって差別化を図っています。
戦略的パートナーシップは依然として競争力の中心にあります。診断薬メーカーは頻繁に製薬会社と協力して標的療法をサポートするコンパニオン診断を共同開発する一方、学術医療センターとの研究提携によりバイオマーカーの検証と臨床証拠の生成を加速します。選択的買収により、企業は技術ポートフォリオを強化し、地理的範囲を拡大し、革新的な診断プラットフォームの商業化を加速することができます。
地域の競合他社も、国固有の医療要件に対応するために、現地の製造、規制機能、顧客サポート インフラストラクチャに投資することで存在感を拡大しています。将来的には、自動化、高度なゲノミクス、デジタル病理学、クラウド対応のインフォマティクス、相互運用可能な検査ソリューションをうまく統合した組織が、競争上の優位性を強化するのに最適な立場に立つことになるでしょう。科学的イノベーションと運用の拡張性および優れた規制を組み合わせる能力は、今後も分子診断における市場リーダーの決定的な特徴となるでしょう。
分子診断市場のトッププレーヤー
- ビオメリューSA。
- BD
- ダナハーコーポレーション
- グリフォルズ、SA
- 株式会社ホロジック
- ノバルティスAG
- キアゲン
- シーメンス ヘルスケア GmbH
- F. ホフマン・ラ・ロッシュ株式会社
- 他のプレイヤー
主要な業界の発展:
- 2026 年 1 月:QIAGEN N.V. は、2026 年の戦略的優先事項を発表し、サンプル前処理、症候群検査、デジタル PCR、臨床バイオインフォマティクスにおける立ち上げ予定について概説しました。この戦略は、同社の設置機器ベースを拡大し、消耗品の経常収益を強化し、臨床検査室全体での高精度診断の導入を加速することを目的としています。
- 2025 年 9 月:Illumina, Inc. は、TruSight™ Oncology Comprehensive アッセイをバイオ医薬品パートナーとのコンパニオン診断開発にさらに広く利用できるようにすることで、精密腫瘍学のポートフォリオを拡大しました。この取り組みは、バイオマーカー主導の医薬品開発をサポートし、腫瘍学における包括的なゲノムプロファイリングへのアクセスを増やすことを目的としています。
- 2025 年 7 月:Thermo Fisher Scientific Inc. は、ニュージャージー州のサノフィから無菌充填仕上げおよび包装施設の買収を完了しました。この買収は主に医薬品製造能力の拡大を目的としていますが、顧客の分子診断と精密医療をサポートするサーモフィッシャーの統合ライフサイエンスおよび診断エコシステムも強化します。
- 2025 年 5 月:F. Hoffmann-La Roche Ltd.は、EMRELIS™ (テリソツズマブ ベドチン) の恩恵を受ける可能性のある MET タンパク質過剰発現の非小細胞肺がん患者を特定するために承認された最初のコンパニオン診断である VENTANA® MET (SP44) RxDx アッセイについて米国 FDA の承認を取得しました。この承認により、ロシュの高精度腫瘍診断ポートフォリオが拡大し、コンパニオン診断機能が強化されます。
- 2025 年 5 月:GeneDx Holdings Corp. は、GeneDx のゲノム検査機能と Fabric の人工知能対応ゲノム解釈プラットフォームを組み合わせて、Fabric Genomics を買収することに合意したと発表しました。この買収は、バリアントの解釈を強化し、臨床意思決定のサポートを改善し、高精度のゲノム診断の提供を加速することを目的としています。
レポートの対象範囲
医療診断科学は、新しい診断領域と哲学の点で目覚ましい成果を上げています。分子レベルでの疾患診断のための広範な応用、有望なソリューション、および方法論のため、生命科学における分子診断の人気は高まり続けています。
分子診断市場レポートは、分子診断業界の動向に関する定性的および定量的な洞察と、市場で考えられるすべてのセグメントの市場規模と成長率の詳細な分析を提供します。市場は製品タイプ、アプリケーション、技術、エンドユーザーに分割されます。製品タイプに基づいて、世界市場は機器、試薬および消耗品に分類されます。
アプリケーションに基づいて、市場は感染症、血液スクリーニング、組織学、腫瘍学などに分類されます。この市場は技術に基づいて、増幅技術、ハイブリダイゼーション技術、シーケンス技術などに分類されます。このレポートの対象となるさまざまなエンドユーザーは、臨床および病理学の研究室、病院などです。地理的には、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカの 5 つの主要地域に分割されています。これらの地域はさらに国に分類されます。
これに加えて、レポート分析には市場のダイナミクスと競争環境が含まれます。このレポートで提供されるさまざまな重要な洞察には、ポーターのファイブ フォース分析、分子診断における最近の進歩、主要な合併と買収などが含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2021~2034年 |
|
基準年 |
2025年 |
|
推定年 |
2026年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2021-2024 |
|
ユニット |
価値 (10億米ドル) |
|
成長率 |
2026 年から 2034 年までの CAGR は 4.71% |
|
製品タイプ別 |
|
|
用途別 |
|
|
テクニック別 |
|
|
エンドユーザー別 |
|
|
地理別 |
|
よくある質問
Fortune Business Insights によると、世界の分子診断市場は 2026 年の 163 億 5,000 万米ドルから 2034 年までに 236 億 2,000 万米ドルに成長すると予想されています。
Fortune Business Insights は、2034 年の分子診断市場の価値を 236 億 2,000 万米ドルと推定しています。
分子診断市場は、予測期間中に4.71%のCAGRで成長すると予測されています。
北米は、先進的な医療インフラと革新的な診断技術の高い採用により、2025 年には世界の分子診断市場で 42.42% のシェアを獲得し、独占しました。
人工知能は、データ分析の精度を向上させ、リアルタイムの意思決定を可能にし、高度な診断プラットフォームの開発を促進することにより、分子診断を強化しています。
分子診断市場の主要企業には、Roche、Abbott、bioMérieux、Qiagen、Danaher (Cepheid)、Thermo Fisher Scientific、Hologic などがあります。これらの企業は、PCR、NGS、および迅速診断プラットフォームの革新で知られており、この分野の成長と技術進歩を推進しています。
新しいトレンドとしては、AI と機械学習の統合、リキッド バイオプシー技術の台頭、CRISPR ベースの診断の進歩、ポータブル診断装置の開発などが挙げられます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 155
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート