衛星メガコンステレーションの市場規模、シェア、業界分析、軌道タイプ別(LEO、MEO、GEO、その他)、アプリケーション別(ブロードバンド接続、地球観測、ナビゲーションと測位、その他)、コンステレーションサイズ別(小型(100-500)、中型(501-1000)、大型(1001-3000)、超大型(3000以上))、コンステレーション プログラム (Starlink、Oneweb、Kuiper など) および地域別の予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
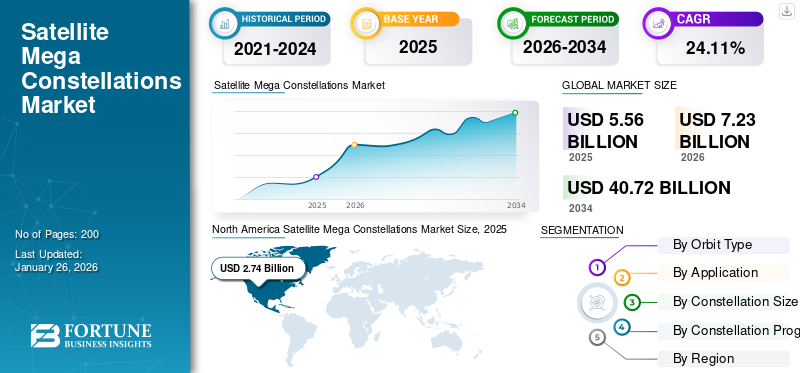
世界の衛星メガコンステレーション市場規模は、2025年に55億6,000万米ドルと評価されています。市場は2026年の72億3,000万米ドルから2034年までに407億2,000万米ドルに成長すると予測されており、予測期間中に24.11%のCAGRを示します。北米は、2025 年に 49.28% の市場シェアを獲得し、メガ衛星群市場を独占しました。
衛星ネットワーク群は、グローバル通信インフラストラクチャの変革的な飛躍を表しており、主に地球低軌道 (LEO) で調整された軌道で連携する数百から数万の衛星で構成され、ブロードバンド インターネットと高度な地球観測サービスを世界中に提供します。高高度から固定された広いエリアをカバーする従来の静止衛星とは異なり、衛星メガコンステレーションは、衛星が空を高速で移動するため、待ち時間の短縮、帯域幅の拡大、継続的なほぼ地球規模のカバーなど、低軌道の利点を活用します。このアーキテクチャにより、リアルタイムの接続とデータ収集が可能になり、遠隔地やサービスが行き届いていない地域のデジタル格差を解消し、災害対応をサポートし、農業、気候監視、物流などの分野でイノベーションを促進することが可能になります。
主要企業には、数千機の運用衛星とさらなる拡張に向けた野心的な計画を主導する SpaceX の Starlink が含まれます。 OneWeb は、企業および政府市場へのサービス提供に重点を置いています。アマゾンのプロジェクト・カイパーは3,236個の衛星のネットワークを展開することを目指しており、中国の国王は約1万3,000個の衛星を打ち上げることを計画している。
新型コロナウイルス感染症(COVID-19)のパンデミックは世界市場に二重の影響を与えました。この危機は当初、サプライチェーンを混乱させ、一部の製品の発売を遅らせましたが、リモートワーク、オンライン教育、遠隔医療が世界中で不可欠になったため、この危機は回復力のある高速接続の極めて重要性を浮き彫りにしました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
衛星メガコンステレーション市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:55億6,000万ドル
- 2026年の市場規模:72億3,000万ドル
- 2034 年の予測市場規模: 407 億 2,000 万ドル
- CAGR: 2026 ~ 2034 年で 24.11%
 市場占有率
- 北米は、2025 年に 49.28% のシェアを獲得し、メガ衛星群市場を独占しました。
- LEOセグメントは2025年に市場シェアの78%を占め、2026年には79.87%を占めると予測されています。
- ブロードバンド接続セグメントは、2026 年に市場の 46.59% を占めると予測されています。
 主要な地域のハイライト
北米
北米は2025年に27億4,000万米ドルを生み出し、2026年には36億米ドルに達すると予測されています。
ヨーロッパ
ヨーロッパは2025年に12億5,000万米ドルを生み出し、2026年には16億3,000万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋地域は2025年に9億2000万米ドルを生み出し、2026年には11億9000万米ドルに達すると予測されています。
私たち。
メガ衛星群市場は、2026 年に 29 億米ドルに達すると予測されています。
日本
メガ衛星群市場は、2026 年に 1 億 8,000 万米ドルに達すると予測されています。
続きを読む

市場動向
市場の推進力
市場の成長を促進するための政府の取り組みに伴う商用ブロードバンド需要の増加
商用ブロードバンド需要の急速な高まりと政府の強力な取り組みにより、メガ衛星群市場の成長は根本的に変わりつつあります。 SpaceX、OneWeb、Amazon によって配備されているようなメガ衛星群は、低遅延の高速ブロードバンド アクセスを世界中に提供することで、このデジタル ディバイドを橋渡ししています。これらのネットワークは数百、場合によっては数千の低地球軌道 (LEO) 衛星で構成され、静止衛星に代わる革新的な手段を提供し、信号遅延を大幅に削減し、受信可能範囲を拡大します。
政府の取り組みにより、この勢いはさらに高まります。国および地方当局は、経済発展、公共の安全、社会的包摂にとって普遍的な接続性が戦略的に重要であることを認識しています。たとえば、2024 年 9 月、カナダ政府は最近、ライトスピード メガ コンステレーションのために Telesat に 15 億 4,000 万米ドルの融資を提供し、これは同国のこれまでで最大の宇宙計画を記録しました。この星座は198個で構成されていますLEO衛星は、先住民コミュニティや重要な産業を含むカナダの最も辺鄙な地域にも、手頃な価格で信頼性の高いインターネットを提供するように設計されています。政府の支援により導入が加速し、雇用創出と技術進歩が刺激され、テレサットのプロジェクトは2,000人の雇用を生み出し、カナダ経済に31億7,000万米ドルを注入すると予想されている。
市場の制約
スペースデブリの増加と衝突リスクが市場拡大を制限する可能性
巨大衛星群の急速な拡大は、増大するスペースデブリや衝突リスクによる大きな逆風に直面しており、長期的な市場の存続可能性を脅かしている。 PatentPC の記事によると、2025 年 3 月には、地球低軌道 (LEO) 上で活動中の衛星の 60% 以上が Starlink や OneWeb などのメガコンステレーションに属しており、軌道環境はますます混雑しています。研究によれば、巨大衛星群内の 1 回の衝突で数千のデブリの破片が生成される可能性があります。
さらに、2023年の研究では、メガコンステレーションによってLEOの衝突率が2030年までに30~50%増加し、通信事業者の保険料が最大25%上昇する可能性があることが判明した。 2019年にスターリンク衛星とESAのアイオロス衛星の間でニアミスが発生し、土壇場での操縦が必要となり、軌道の混雑による運用の混乱が浮き彫りになった。さらに、国際宇宙法の下で提案されている「汚染者負担」原則は、デブリ発生事象ごとに2,000万〜5,000万米ドルの罰金を課す可能性があり、数千の衛星を搭載した衛星群の利益率を損なう可能性がある。
市場機会
ハイブリッド ネットワークと 5G の統合が大きな成長のチャンスをもたらす
低地球軌道 (LEO) 衛星メガコンステレーションと地上 5G インフラストラクチャを統合するハイブリッド ネットワークが、グローバル接続における主要な成長機会として浮上しています。この統合は、特に高速インターネットや高密度の 5G スモールセルの展開が経済的または物理的に不可能な遠隔地、田舎、およびアクセスが困難な地域における地上ネットワークの制限に対処します。衛星の広大なカバレッジと 5G の大容量と低遅延を活用することで、ハイブリッド ネットワークはシームレスなグローバル接続を実現できます。
LEO 衛星と 5G の相乗効果は、信頼性が高く、高速で、遅延の少ない接続を必要とする業界やアプリケーションにとって特に価値があります。たとえば、航空、海運、鉱業、農業などの分野は、都市中心部から遠く離れた IoT センサー、自動運転車、ミッションクリティカルなシステムを接続できる機能の恩恵を受けています。 LEO 衛星は高度 500 ~ 2,000 km で動作し、遅延が 20 ~ 40 ミリ秒と地上の 5G に匹敵するため、ビデオ通話、オンライン ゲーム、リモートワークに適しています。
ハイブリッド ネットワークのビジネス ケースは、SpaceX (Starlink)、Amazon (Project Kuiper)、OneWeb などの企業によるメガ コンステレーションの継続的な展開によってさらに強化されており、衛星帯域幅の可用性が急速に増加しています。これらのコンステレーションが成熟するにつれて、5G、さらには 6G エコシステムにおいて中心的な役割を果たし、衛星と通信事業者の両方に新しいアプリケーションと収益源を可能にすることが期待されています。
市場の課題
国家間の規制の断片化は成長の課題につながる可能性がある
各国間の規制の細分化は、世界市場の成長と持続可能性にとって重大な課題となっています。国際機関を通じて調整される静止衛星とは異なります。電気通信Union (ITU)、低地球軌道 (LEO) 衛星メガコンステレーションの展開と管理は、主に米国連邦通信委員会 (FCC) などの国家規制当局によって管理されています。軌道シェルと周波数の割り当てに対するこの「先着順」のアプローチにより、多くの場合、世界的な影響の包括的な評価や他国との協議なしに、国家主体が特定の軌道領域を飽和状態にすることが可能になります。国際協力と調和されたルールがなければ、巨大衛星群の急増により、干渉、運用上の紛争、環境リスクの増加につながる可能性があります。このシナリオは、新規参入者や小国に対する障壁を高めることで市場の拡大を制限し、すでに混雑した軌道環境で紛争や事故が発生する可能性を高めます。
衛星メガコンステレーションの市場動向
メガ衛星群への先進技術の統合が主要な市場トレンド
高度な衛星技術の統合により、メガ衛星群市場は根本的に変革され、運用効率とサービスの拡大の両方が推進されています。最も重要な進歩の 1 つは、高速衛星間リンク、特にレーザー通信システムの使用です。これらのリンクにより、メガ衛星群内の衛星が相互に直接通信できるようになり、データ転送速度が大幅に向上し、地上局への依存が軽減されます。その結果、ネットワークは待ち時間が短縮され、より信頼性の高いグローバル カバレッジを実現できます。これは、ブロードバンド インターネット、リモート センシング、災害対応などのリアルタイム アプリケーションに不可欠です。
人工知能 (AI)自動化も、メガコンステレーションの管理と最適化において極めて重要な役割を果たしています。 AI 主導のシステムは、動的なネットワーク管理、衝突回避、効率的なリソース割り当てに使用されています。たとえば、軌道上の膨大な数の衛星を考慮すると、自動衝突回避技術は現在不可欠であり、スペースデブリのリスクを軽減し、これらの広大なネットワークの安全性と持続可能性を確保するのに役立ちます。さらに、AI は予知保全と自律運用をサポートし、人間の介入を最小限に抑え、衛星資産の寿命と信頼性を高めます。
関税の影響
関税は、巨大衛星群市場、特に地球低軌道 (LEO) に大規模な衛星群を配備する通信事業者に大きな影響を与えています。関税の賦課、特に中国からの重要な輸入品を対象とした関税により、レアアース元素、半導体、ソーラーパネル、精密電子機器。これらのコンポーネントの多くは国内で大規模に入手するのが難しく、衛星の製造と配備のコストが大幅に高くなっています。このコスト圧力は、商業的な実行可能性と世界的なカバー範囲を達成するために大量生産と迅速な導入に依存するメガコンステレーションプロジェクトにとって特に深刻です。
2025年4月、米国の関税により、国内の小規模製造による生産コストの上昇にも関わらず、これまで米国から調達していた特殊な衛星部品の30%を置き換えるという中国の取り組みが加速した。中国政府の報復関税(米国製品には最大125%)と地元企業への補助金は、外国技術への依存を減らし、スターリンクなど米国主導のプロジェクトとの競争を促進することを目的としている。
さらに、新たな税金、税関検査、または完全な輸出規制の対象となる部品は、リードタイムの延長や時折の出荷停止に直面するため、関税により遅延や予測不可能性が生じています。こうした混乱は製造ワークフロー全体に波及し、衛星の製造や打ち上げスケジュールに遅れが生じます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
軌道タイプ別
地球観測、インターネット接続、音声通信に対する需要の高まりにより、LEOが市場を独占
市場は軌道の種類によって LEO、MEO、GEO、その他に分類されます。
LEOセグメントは2026年に世界市場の79.87%を占め、2026年から2034年の期間で最も急成長するセグメントになると予想されています。このセグメントは、2025 年に市場シェアの 78% を獲得すると予想されています。LEO 衛星の普及は、地球観測、インターネット接続、音声通信に対する需要の高まりに加え、モノのインターネット (IoT) の進化と商業および防衛分野でのアプリケーションの増加によって推進されています。 LEO 商用衛星は、特にサービスが十分に行き届いていない遠隔地で低遅延の高速ブロードバンドを提供できるため、世界的な接続環境を変革する力となります。
GEOセグメントは調査期間中に大幅な成長を示すと予想されます。このセグメントは、予測期間中に 10.81% の CAGR を示す可能性があります。静止地球軌道 (GEO) 衛星は、確立された通信および放送サービスにおいて重要な役割を果たし続けています。遅延と導入コストが高いため、その成長は比較的緩やかです。
用途別
モノのインターネット (IoT) の進歩と拡大がブロードバンド接続セグメントの成長を促進
アプリケーションに基づいて、市場はブロードバンド接続、地球観測、ナビゲーションと測位などに分類されます。
ブロードバンド接続セグメントは、2026 年に世界のメガ衛星群市場シェアを 46.59% 独占し、2026 年から 2034 年の期間で最も急成長するセグメントになると予想されています。エッジ コンピューティング、スマート センサー、デジタル ツインのイノベーションによって、IoT の導入が業界全体で加速しています。堅牢でリアルタイムの高速ブロードバンド接続に対する需要は新たな高みに達しています。
地球観測分野は、研究期間中に大幅な成長が見込まれると予想されます。地球観測ももう 1 つの重要なアプリケーションであり、LEO 衛星を活用して、環境監視、災害管理、都市計画のための高解像度のリアルタイム画像を提供します。このセグメントは、特定の地域を頻繁に再訪問する衛星の能力の恩恵を受け、さまざまな業界に重要なデータを提供します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
星座サイズ別
主要企業によるメガ コンステレーションの展開の増加により、非常に大規模 (3,000 以上) のセグメントの拡大が強化
コンスタレーションのサイズによって、市場は小規模 (100 ~ 500)、中規模 (501 ~ 1000)、大規模 (1001 ~ 3000)、超大規模 (3000 以上) に分類されます。
非常に大規模な (3,000 以上の) セグメントが世界市場を支配し、2026 年には 42.89% の市場シェアを獲得すると予想されています。このセグメントは、2025 年には市場シェアの 42% を保持すると予想されています。 コンステレーションのサイズ: 3,000 個を超える衛星を備えた非常に大きなコンステレーションが最も顕著な成長を遂げています。特に Starlink によるメガコンステレーションの展開と衛星の打ち上げは、世界的なカバレッジ、ネットワークの冗長性、および信頼性の向上を可能にし、市場を再形成しています。これらのコンステレーションの規模により、継続的な技術アップグレードとコスト効率が可能になり、その拡大がさらに加速されます。
大規模セグメント (1001 ~ 3000) は、調査期間中に 42% の CAGR を示すと予想されます。国連デジタル技術機関の記事によると、2025 年 2 月、宇宙分野は 600 億米ドルを超える投資を集め、過去 5 年間だけで 500 億米ドル近くが投資され、SpaceX、OneWeb、Amazon の Project Kuiper などの企業による野心的なプロジェクトが積極的に前進できるようになりました。これらの投資によりイノベーションと市場参入が加速し、この分野の成長がさらに推進されました。
コンステレーションプログラム別
積極的な展開戦略、技術革新によるスターリンクセグメントの加速
コンステレーション プログラムによって、市場は Starlink、OneWeb、Kuiper などに分類されます。
Starlink セグメントは、2026 年に市場の 43.93% を占めると予想されています。Starlink は、前例のない規模と積極的な展開戦略により、主要なコンステレーション プログラムとしての地位を確立しています。 2025 年の時点で、スターリンクは高度 550 km の低軌道 (LEO) で約 7,000 基の衛星を運用しています。
Oneweb セグメントは調査期間中に緩やかな成長を示すと予想されます。 2 位は OneWeb で、648 機の衛星が 1,200 km という高軌道に配備されており、衛星ごとにより広い範囲をカバーできますが、遅延はわずかに高くなります (100 ミリ秒未満)。同社は、ユーテルサットとのパートナーシップや航空および海事分野での戦略的契約を通じて、企業および政府市場に重点を置いています。
衛星メガコンステレーション市場の地域見通し
地理的には、市場は北米、ヨーロッパ、アジア太平洋、中東とアフリカに分割されています。
北米
North America Satellite Mega Constellations Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に27億4,000万米ドルの市場規模を記録し、世界市場シェアの49.28%を獲得し、大規模な民間部門の投資と宇宙経済を促進する政府の取り組みにより、2026年には36億米ドルに達すると予測されています。この地域の成長は防衛用途(ミサイル追跡、国境監視など)と消費者のブロードバンド需要によって促進されており、米国宇宙軍とNASAは衛星ベースの安全保障と研究を優先している。米国は、技術的リーダーシップ、積極的な民間投資、戦略的政策枠組みの組み合わせにより、市場を支配しています。米国市場は 2026 年までに 29 億米ドルに達すると予測されています。
ヨーロッパ
2025年、ヨーロッパの市場規模は12億5,000万米ドルで、世界市場の22.49%を占め、2026年には16億3,000万米ドルに成長すると予測されています。この地域は、2025年には9億5,000万米ドルとなり、2番目に大きな市場になると予想されています。ヨーロッパの市場は、官民パートナーシップと戦略的合併が特徴で、OneWebとEutelsatの合併など、市場の機能強化を目的としています。 GEO-LEOの相乗効果。欧州宇宙機関 (ESA) は、防衛および政府利用のための IRIS² コンステレーションを含む、安全な接続イニシアチブに投資しています。この地域は持続可能性に焦点を当てており、スペースデブリの軽減やAIを活用した衛星運用に対処する規制が設けられています。英国市場は2026年までに5億1,000万米ドルに達すると予測されており、ドイツ市場は2026年までに3億3,000万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋市場は、2025年に9億2,000万米ドルを生み出し、世界市場の16.56%を占め、2026年には11億9,000万米ドルに達すると予想されています。この地域は、2025年には7億1,000万米ドルとなり、3番目に大きな市場になると予想されています。この成長は、中国の国旺衛星群(13,000以上の計画衛星)とインドの衛星によって牽引されています。民間部門の参加を奨励する宇宙政策2023。 GalaxySpace (中国) や Skyroot Aerospace (インド) などの企業は、低コストの衛星製造および小型化技術を進歩させています。日本の Space Compass は、IoT と海洋接続に LEO 衛星通信を展開することを目指しており、オーストラリアの Fleet Space は鉱山と防衛のアプリケーションに焦点を当てています。この地域の成長は、地政学的な緊張と周波数割り当ての課題がリスクをもたらしているものの、地方のブロードバンドや政府資金による宇宙計画への需要の高まりによって支えられています。日本市場は2026年までに1.8億ドルに達すると予測され、中国市場は2026年までに3.7億ドルに達すると予測され、インド市場は2026年までに3.1億ドルに達すると予測されています。
中東とアフリカ
中東とアフリカは新興市場であり、通信の拡大と地球観測を中心に成長しています。この地域は、2025年には5億1,000万米ドルの価値を持つ第4位の市場になると予想されている。UAEはヤハサットのスラーヤ4衛星とMBRSCとスペースXとの月面ミッション協力でリードしている。サウジアラビアのNEOMプロジェクトはスマートシティインフラストラクチャに衛星IoTを統合し、アフリカのSAOCOM(南アフリカ)とルワンダのOneWebとの提携はデジタル格差を埋めることを目指している。しかし、国内の打ち上げ能力が限られており、インフラコストが高いため、ほとんどの国が接続をスターリンクなどの外国通信事業者に依存しており、成長が制約されている。 UAEの市場規模は2025年に1億8,000万米ドルと予想されています。
世界のその他の地域
その他の地域の市場は、2025 年に 6 億 5,000 万米ドルに達し、総市場収益の 11.66% を占め、2026 年には 8 億 1,000 万米ドルに達すると予測されています。
競争環境
主要な業界プレーヤー
主要な市場関係者は、巨大衛星群の展開におけるコラボレーションとパートナーシップの計画に注力しています
市場の主要企業は、これらのプロジェクトの規模と複雑さには共有の専門知識、リソース、インフラストラクチャが必要であることを認識しており、巨大衛星群の展開における長期的な協力とパートナーシップの計画に重点を置いています。 SpaceX (Starlink)、Amazon (Project Kuiper)、OneWeb、Telesat などの主要な業界リーダーは、衛星ネットワークに多額の投資を行っています。また、展開を加速し、サービス範囲を拡大するために、打ち上げプロバイダー、衛星メーカー、通信会社と戦略的提携を結んでいます。
キーのリスト衛星メガコンステレーション企業の概要
- SpaceX (U.S.)
- OneWeb (U.K.)
- Amazon (U.S.)
- China Aerospace Science and Technology Corporation (CASC) (China)
- Lockheed Martin Corporation (U.S.)
- Northrop Grumman Corporation (U.S.)
- Airbus Defence and Space (Germany)
- Thales Alenia Space (France)
- Boeing (U.S.)
- ICEYE (U.K.)
主要な産業の発展
- 2025年4月–United Launch Allianceは、プロジェクト・カイパー衛星インターネット・ネットワークの包括的な展開の開始とともに、27基のカイパー衛星を地球低軌道に打ち上げると発表した。 Project Kuiper は、世界中のほぼすべての場所に高速かつ低遅延のインターネット アクセスを提供することを目指しています。
- 2025年2月–EnSilica は、低地球軌道 (「C-LEO」) プログラムでの接続を通じて英国宇宙機関から資金提供を受けていると発表しました。競争的な選考プロセスを経て、EnSilica は今後 3 年間にわたって主導する開発プロジェクトに対して 1,382 万米ドルの資金を付与されました。
- 2025年2月–DA Space は、7 億 6,800 万ドルの契約に基づいて、Apple がサポートする Globalstar の次世代地球低軌道 (LEO) 衛星群用に 50 機を超える衛星を建設していると発表しました。
- 2024年12月–Telesat と MDA Space は、探査機の予備設計レビュー (PDR) の成功により、Telesat Lightspeed Low Earth Orbit (LEO) 星座計画の重要な段階を完了したと発表しました。
- 2024年11月–Apple は、iPhone の衛星接続を強化する次世代 LEO コンステレーションのために、Globalstar に 15 億ドルの資金提供を約束しました。これは、Globalstar の Direct-to-Cell サービスへの拡大をサポートします。テクノロジー大手とグローバルスターとの間の契約には、現金11億ドルが含まれており、そのうち2億3,200万ドルが衛星会社の既存債務に指定され、20%の株式所有権が与えられる。
レポートの範囲
このレポートは、市場セグメンテーション、製品ラインナップ、ターゲット市場収益、地理的範囲、主要メーカーによる重要な戦略的取り組みを評価することにより、競争力学を概説しています。市場セグメンテーションに関する詳細な洞察を提供します。これに加えて、世界市場の傾向、ポーターのファイブフォース分析、サプライチェーンの傾向、メガ衛星群の需要増加要因、および企業概要についての洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、近年の先進国市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 24.11% |
ユニット | 価値 (10億米ドル) |
セグメンテーション
| 軌道タイプ別
|
用途別
| |
星座サイズ別
| |
コンステレーションプログラム別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によれば、世界市場規模は 2025 年に 55 億 6000 万米ドルと評価され、2034 年までに 407 億 2000 万米ドルの評価額を記録すると予想されています。
市場は、2026年から2034年の予測期間中に24.11%のCAGRで成長すると予想されます。
業界のトッププレーヤーは、SpaceX、OneWeb、Amazon、中国航天科技総公司 (CASC)、およびロッキード・マーチン社です。
2025 年には北米が市場を支配します。
商用ブロードバンド需要の高まりと政府の取り組みにより、市場の成長が促進されると予想されます。
スペースデブリと衝突リスクの増加により、市場の拡大が制限されることが予想されます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート