全球汽车线控转向执行器市场规模、份额和行业分析,按执行器类型(转向架执行器、反馈/路感执行器和冗余备份执行器)、按推进系统(内燃机和电动)、按自动化级别(半自动驾驶车辆(2 级/2 级以上)、高度自动化车辆(3 级)和全自动车辆(4 级和 5 级))执行器技术(基于电动机的执行器、电动液压执行器和纯机电执行器),按销售渠道(OEM 和售后市场)和区域预测,2026-2034 年
 下载免费样本

主要市场见解
 收听音频版本
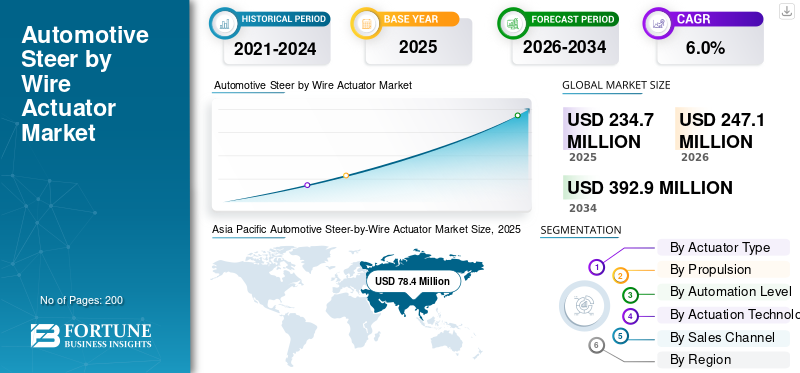
2025年,全球汽车线控转向执行器市场规模为2.347亿美元。预计该市场将从2026年的2.471亿美元增长到2034年的3.929亿美元,预测期内复合年增长率为6.0%。亚太地区主导全球汽车线控转向执行器市场,2025年市场份额为33.4%。
汽车线控转向执行器市场代表了汽车行业快速发展的一个领域,重点关注消除方向盘和车轮之间机械连接的电子控制转向系统。在线控转向系统中,转向输入通过电子控制单元和执行器传输,从而实现更精确和灵活的转向响应。该技术支持先进的车辆架构,在提高车辆操控、安全性和包装效率方面发挥着关键作用。
线控转向执行器市场的增长与线控转向技术在乘用车(尤其是高端和豪华车)中的不断部署密切相关。汽车制造商越来越多地采用电子转向解决方案来支持现代驾驶舱布局、降低机械复杂性并实现基于软件的定制。此外,自主和半自动驾驶汽车的产量不断增加自动驾驶汽车能够与制动和辅助系统 ADAS 平台无缝连接的全电子转向系统变得越来越重要。
在预测期内,随着成本下降和监管框架成熟,产品采用范围预计将扩大到高端型号之外。全球市场也将受益于日益增长的安全要求以及对冗余和故障安全转向架构的日益重视。采埃孚、耐世特汽车和现代摩比斯等主要参与者的持续创新,包括执行器小型化以及与车辆运动控制软件的集成,将进一步加速采用。随着转向系统转向数字控制,汽车线控转向生态系统有望稳步迈向大规模商业化。
下载免费样品 了解更多关于本报告的信息。
汽车线控转向执行器市场要点
 全球市场规模及预测
- 2025 年市场规模:2.347 亿美元
- 2026 年市场规模:2.471 亿美元
- 2034 年预测市场规模:3.929 亿美元
- 复合年增长率:2026-2034 年 6.0%
 市场份额
- 到 2025 年,亚太地区将占据汽车线控转向执行器市场的 33.4% 份额。
- 由于其在转向控制中的关键作用,转向齿条执行器细分市场占据了最大的市场份额。
- 由于系统复杂性较低,机电执行器领域占据了最大的市场份额。
 主要区域亮点
亚太地区
在高汽车产量的支持下,该地区到 2025 年将主导全球市场。
北美
在先进车辆技术的早期采用的推动下,市场预计将稳步增长。
欧洲
该市场得到优质汽车制造和严格安全法规的支持。
我们。
在积极的自动驾驶汽车开发的支持下,市场预计将稳定增长。
日本
在智能转向技术投资的推动下,市场预计将出现显着增长。
阅读更多

汽车线控转向执行器市场趋势
线控转向与 ADAS 和集中式车辆架构的集成成为市场趋势
一个主要趋势是将线控转向技术与集中式车辆计算和电子控制单元相集成。这使得转向、制动和 ADAS 功能之间能够更紧密地协调。随着软件定义车辆变得越来越普遍,线控转向执行器作为核心运动控制接口变得越来越重要。
- 例如,2025 年 2 月,采埃孚证实,其线控转向系统包括冗余转向执行器,反映了故障操作电子转向设计的行业趋势。
市场动态
市场驱动因素
对自主和数字控制转向系统的需求不断增长,加速了市场增长
自动驾驶和半自动驾驶汽车的不断增长是汽车线控转向的主要推动力执行器市场生长。这些车辆需要能够与辅助系统 ADAS 和运动控制软件连接的全电子转向架构。随着自动化水平的提高,线控转向执行器对于实现精确的软件定义车辆控制、支持稳定的市场扩张至关重要。
- 例如,2024 年,Euro NCAP 强调先进的驾驶员辅助功能越来越依赖电子控制转向系统,从而强化了线控转向架构的重要性。
市场限制
高系统成本和安全验证复杂性限制了近期的采用
线控转向执行器的高成本和广泛的安全验证要求限制了其快速采用。冗余执行器、备用电源和高级软件增加了系统成本,限制了高端市场的渗透。尽管全球市场具有长期潜力,但这些挑战减缓了大众市场乘用车的部署。
- 例如,UNECE 法规强调了电子转向系统严格的功能安全和冗余要求,增加了线控转向解决方案的开发时间和合规成本。
市场机会
线控转向扩展到豪华车之外创造新的增长潜力
随着零部件成本下降,线控转向的采用预计将从豪华车扩展到中端车型。寻求灵活的车辆平台和先进的安全集成的原始设备制造商将线控转向视为长期解决方案。这在预测期内为市场创造了强劲的增长机会,特别是在大批量车辆领域。
- 例如,2024 年 1 月,采埃孚表示,软件定义的车辆架构需要全电子转向系统,这为未来车辆平台上的线控转向执行器创造了长期机会。
市场挑战
监管接受度和消费者信任仍然是主要的市场挑战
由于取消了机械转向柱,获得监管部门的批准和消费者的信任仍然具有挑战性。对故障安全性能的担忧和网络安全采用缓慢。克服这些问题需要进行广泛的测试和教育,这可能会延迟汽车线控转向系统的大规模部署。
- 例如,2024 年,美国国家公路交通安全管理局 (NHTSA) 指出,公众信心和监管验证仍然是无机械后备的先进电子转向系统面临的关键挑战。
下载免费样品 了解更多关于本报告的信息。
细分分析
按执行器类型
由于车辆控制中的结构重要性,转向齿条执行器占据主导地位
根据执行器类型,市场分为转向齿条执行器、反馈/路感执行器和冗余备用执行器。
转向齿条执行器占据了最大的汽车线控转向执行器市场份额,因为它们直接将驾驶员输入传输到车轮运动。它们在乘用车和轻型车的操控、对准和稳定性方面的作用商用车维持持续的需求。
- 例如,2025年2月,采埃孚确认为蔚来ET9量产线控转向,在齿条上提供冗余转向器执行器以及软件,显示了齿条执行器的核心作用。
了解我们的报告如何帮助优化您的业务, 与分析师交流
冗余备用执行器领域预计在预测期内复合年增长率为 8.2%。
通过推进
由于安装基数较大,内燃机汽车占据主导地位
根据推进系统,市场分为内燃机和电动。
内燃机汽车占主导地位,因为它们代表了道路上的大多数车辆。线控转向集成最初专注于高端 ICE 车型。
- 例如,IEA 表示,到 2024 年,电动汽车将超过全球新车销量的 20%,这意味着最新的汽车仍然是内燃机/混合动力汽车,从而支撑了近期内燃机主导的销量。
电力行业预计在预测期内复合年增长率为 7.4%。
按自动化程度
电子转向与 ADAS 功能的集成推动半自动驾驶汽车细分市场的增长
根据自动化水平,市场分为半自动驾驶汽车(2级/2+级)、高度自动驾驶汽车(3级)和全自动汽车(4级和5级)。
半自动驾驶汽车占据主导地位,因为它们越来越多地将电子转向与 ADAS 功能集成在一起,支持近期的线控转向部署。
- 例如,2023 年 5 月,美国交通统计局发布了“按驾驶自动化级别划分的新车和轻型卡车销售”,显示 0-2 级驾驶辅助系统在销售记录中占主导地位。
全自动驾驶汽车(4 级和 5 级)细分市场预计在预测期内复合年增长率为 8.5%。
通过驱动技术
机电执行器因其简单和高效而占据主导地位
根据执行器技术,市场分为基于电动机的执行器、电液执行器和纯机电执行器。
与混合动力系统相比,机电执行器由于其复杂性较低且更容易与车辆电子设备集成而在市场上占据主导地位。
- 2025 年 2 月:采埃孚的 NIO ET9 线控转向供应包括方向盘执行器和带软件的冗余转向器执行器,这是一种明确执行器驱动的机电转向方法。
纯机电执行器领域预计在预测期内复合年增长率为 7.2%。
按销售渠道
OEM 渠道通过平台级集成占据主导地位
根据销售渠道,市场分为 OEM 和售后市场。
原始设备制造商主导着市场,因为线控转向必须在车辆设计阶段集成,以满足安全和监管要求。
- 例如,2025 年 10 月,耐世特推出了用于线控转向的直接驱动手轮执行器,将其定位于汽车制造商的下一代平台,这表明 SbW 执行器主要通过 OEM 车辆项目进行集成。
售后市场领域预计在预测期内复合年增长率为 7.5%。
汽车线控转向执行器市场区域展望
按地域划分,市场分为北美、欧洲、亚太地区和世界其他地区。
亚太地区
Asia Pacific Automotive Steer-by-Wire Actuator Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
由于汽车产量高、技术采用不断增加以及转向系统供应商的强大影响力,亚太地区在汽车线控转向执行器市场占据主导地位。中国、日本和韩国等国家正在积极投资线控转向技术,以支持自动驾驶和半自动驾驶车辆以及先进的安全功能。智能转向解决方案的需求不断增长 乘用车随着电子制造能力的不断扩大,该地区在全球市场的地位不断增强。
- 例如,日本和中国汽车制造商正在积极开发电子转向系统,以支持下一代汽车平台。
北美
由于先进车辆技术的早期采用和 ADAS 的强劲普及,预计北美地区将出现稳定增长。由于自动驾驶汽车的积极测试以及原始设备制造商和技术供应商之间的密切合作,美国发挥着关键作用。对电子控制转向系统的日益关注支持了汽车线控转向执行器市场的逐步扩大。
欧洲
欧洲市场的增长得益于优质汽车制造和严格的汽车安全法规。汽车制造商强调先进的转向解决方案,以改善驾驶动态并集成自动化功能。强大的工程能力和供应商的存在进一步加强了汽车线控转向系统的采用。
世界其他地区
世界其他地区显示出逐渐增长的趋势,因为线控转向的采用仍然仅限于高端进口和试点自动化项目。随着监管框架的发展和成本的下降,预计特定市场将出现长期机会。
竞争格局
主要行业参与者
系统集成、OEM 协作和安全验证定义了竞争
目前,全球汽车线控转向执行器市场的竞争格局由少数技术先进、系统集成能力强的供应商主导。这些公司在转向硬件、软件和电子控制单元的交叉领域运营,使得高研发投入成为核心竞争要求。领先的供应商专注于提供完整的线控转向系统解决方案,而不是独立的组件。
采埃孚股份公司 (ZF Friedrichshafen AG) 和耐世特汽车公司 (Nexteer Automotive) 等主要参与者利用与全球原始设备制造商的长期合作关系,共同开发下一代车辆的转向平台。竞争优势是通过早期参与车辆开发计划而建立的,允许供应商根据特定平台需求定制执行器和控制逻辑。这种方法增强了进入壁垒,并巩固了供应商在全球汽车转向生态系统中的地位。
另一个关键策略是对冗余和安全验证的投资。由于线控转向消除了机械后备,供应商优先考虑双电机执行器、备用电源集成和软件故障安全机制。这些功能对于获得监管部门的批准和获得 OEM 的信任至关重要,特别是对于自动驾驶和半自动驾驶汽车而言。各公司还根据 ADAS 和自动驾驶时间表调整其产品路线图,以便随着车辆自动化的进步保持相关性。
地域扩张也发挥着关键作用,供应商加强了在亚洲、欧洲和北美的工程和测试能力,以支持全球 OEM 项目。随着豪华汽车领域的采用,规模、可靠性和成本优化将越来越多地决定线控转向市场的竞争成功。
- 例如,2024 年 6 月,采埃孚通过扩大底盘系统生产来加强其转向零部件产品组合,以满足 OEM 对耐用球接头和转向连杆的需求。
主要汽车线控转向执行器公司名单简介
- 采埃孚腓特烈港股份公司(德国)
- 耐世特汽车(我们。)
- 罗伯特·博世有限公司(德国)
- 捷太格特株式会社(日本)
- NSK 有限公司(日本)
- 日立 Astemo(日本)
- 电装株式会社(日本)
- 现代摩比斯(韩国)
- 大陆集团(德国)
- 舍弗勒股份公司(德国)
主要行业发展
- 2025 年 10 月:耐世特推出了用于线控转向的直接驱动手轮执行器 (DD-HWA)。该公司将其定位为改善转向感,包装跨辅助和自动驾驶级别的软件定义车辆的灵活性和集成。
- 2025 年 10 月:捷太格特宣布在雷克萨斯 RZ 上安装线控转向系统和 Libuddy 备用电源。高耐热能源装置支持转向可用性,作为安全关键的后备电源。
- 2025 年 9 月:舍弗勒表示,它正在通过使用具有集成力反馈的手轮执行器来推进线控转向。该公司在 IAA Mobility 活动上展示了该技术,作为其更广泛的软件定义车辆集成平台的一部分。
- 2025 年 3 月:雷克萨斯发布了新款 2025 RZ,首次应用线控转向系统。雷克萨斯将此次更新与驾驶参与度的改进以及更广泛的纯电动汽车系统升级和性能增强联系起来。
- 2025 年 2 月:采埃孚宣布开始量产蔚来汽车的 ET9 线控转向系统。采埃孚 (ZF) 供应方向盘执行器、冗余转向器执行器以及相关软件,消除了转向输入和车轮之间的机械连接。
报告范围
全球汽车线控转向执行器市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括有关预测期内预计推动市场发展的市场动态和趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、合并和收购的详细信息。该研究报告还包含详细的竞争格局,包括市场份额和主要运营商概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026 年至 2034 年复合年增长率为 6.0% |
|
单元 |
价值(百万美元) |
|
分割 |
按执行机构类型、推进力、自动化水平、执行技术、销售渠道和地区 |
|
按执行器类型 |
· 转向齿条执行器 · 反馈/路感执行器 · 冗余备用执行器 |
|
经过推进力 |
· 冰 o 掀背车/轿车 o SUV o 轻型商用车 (LCV) o 重型商用车 (HCV) · 电的 o 掀背车/轿车 o SUV o 轻型商用车 (LCV) o 重型商用车 (HCV) |
|
经过 自动化程度 |
· 半自动驾驶车辆(2 级/2 级以上) · 高度自动化车辆(3 级) · 全自动驾驶车辆(4 级和 5 级) |
|
经过驱动技术 |
· 基于电动马达的执行器 · 电液执行器 · 纯机电执行器 |
|
按销售渠道 |
· OEM · 售后市场 |
|
按地理 |
· 北美(按执行器类型、推进力、自动化水平、执行技术、销售渠道和国家/地区) o 美国 o 加拿大 o 墨西哥 · 欧洲(按执行器类型、推进力、自动化水平、执行技术、销售渠道和国家/地区) 德国 o 英国 o 法国 o 欧洲其他地区 · 亚太地区(按执行器类型、推进力、自动化水平、执行技术、销售渠道和国家/地区) o 中国 印度 o 日本 o 韩国 o 亚太地区其他地区 · 世界其他地区(按执行器类型、推进力、自动化水平、执行技术、销售渠道和国家/地区) |
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 2.347 亿美元,预计到 2034 年将达到 3.929 亿美元。
2025年,亚太地区市场价值为7840万美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率将达到 6.0%。
转向齿条执行器细分市场在执行器类型方面处于市场领先地位。
对自主和数字控制转向系统的需求不断增长是推动市场的关键因素。
博世、采埃孚、舍弗勒和耐世特是市场上的一些顶级参与者。
2025 年,亚太地区占据市场主导地位,占据最大份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。