磷酸铬市场规模、份额和行业分析,按应用(建筑涂料、缓蚀剂涂料、医用涂料、化学品制造、其他应用)以及区域预测,2026-2034年
 下载免费样本

磷酸铬市场规模及行业概况
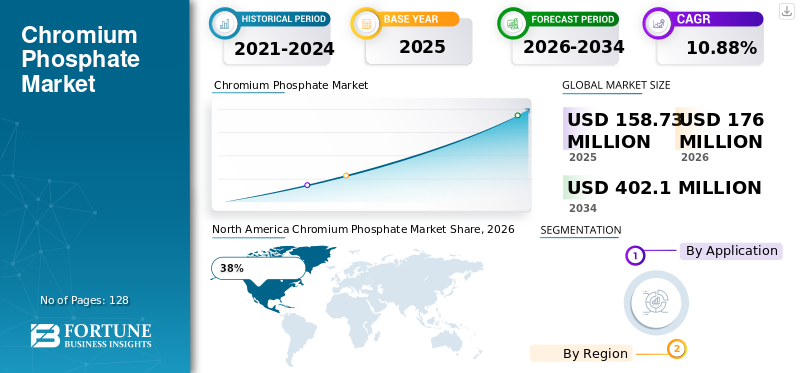
2025年,全球磷酸铬市场规模为1.5873亿美元。预计该市场将从2026年的1.76亿美元增长到2034年的4.021亿美元,预测期内复合年增长率为10.88%。

由于涂料、耐腐蚀技术、化学品制造和特种工业应用中磷酸铬化合物的使用不断增加,磷酸铬市场正在稳定增长。磷酸铬因其优异的防腐性能、热稳定性和强附着能力而广泛应用于工业涂料和表面处理溶液中。建筑、汽车、航空航天和重工业领域不断增长的需求正在支持全球市场的扩张。磷酸铬市场报告强调了越来越多地采用先进的防护涂层和工业化学配方,旨在提高恶劣操作环境中的耐用性和材料性能。工业化的不断发展和基础设施的发展继续增强长期市场需求。
由于工业涂料、航空航天制造、汽车生产和化学加工行业的强劲需求,美国磷酸铬市场仍然是一个重要的贡献者。全国各地的制造商越来越多地在腐蚀抑制剂涂层和需要高耐用性和耐化学性的特种工业应用中使用磷酸铬化合物。不断增加的基础设施维护活动和对防护表面技术的日益关注正在支撑产品需求。工业制造商还投资先进的涂料配方,能够提高操作性能并减少维护要求。工业制造活动的扩大和高性能防腐材料利用率的增加继续支持美国各地的长期市场增长。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025 年全球市场规模:1.5873 亿美元
- 2034 年全球市场规模:4.021 亿美元
- 复合年增长率(2026-2034):10.88%
市场份额——区域
- 北美:38%
- 欧洲:27%
- 亚太地区:26%
- 世界其他地区:9%
国家级股票
- 德国:占欧洲市场的 29%
- 英国:占欧洲市场的 21%
- 日本:占亚太市场的 24%
- 中国:占亚太市场的9%
磷酸铬市场最新动态
磷酸铬市场趋势表明对先进防腐涂料和高性能工业表面处理解决方案的需求不断增长。汽车、航空航天、船舶和基础设施建设等行业越来越多地采用磷酸铬基涂料来提高材料的耐用性和运营效率。制造商致力于提高涂层附着力、耐化学性和热稳定性,以满足不断变化的工业性能要求。涂料配方和特种化学加工的技术进步也支持市场创新。对工业资产保护和维护优化的日益重视继续增强了全球工业部门对磷酸铬应用的需求。
下载免费样品 了解更多关于本报告的信息。
影响磷酸铬市场前景的另一个重要趋势是越来越多地采用环境优化的涂层技术和旨在提高运营可持续性的特种化合物。制造商正在投资先进的生产工艺和配方技术,以减少废物的产生,同时保持产品的有效性。工业用户越来越喜欢能够在苛刻的操作条件下提供耐腐蚀、磨损保护和增强表面耐用性的多功能涂层。基础设施现代化项目的扩大和工业自动化活动的增加进一步促进了市场需求。持续的产品创新和先进工业涂料利用率的提高继续塑造磷酸铬行业的竞争格局。
磷酸铬市场动态
司机
对耐腐蚀工业涂料的需求不断增长
支持磷酸铬市场增长的主要驱动力是全球对耐腐蚀涂料和工业表面保护技术的需求不断增长。汽车、航空航天、船舶、建筑和重型制造等行业越来越需要能够保护金属表面免受恶劣环境条件、化学暴露和操作磨损的先进涂层解决方案。磷酸铬化合物具有很强的附着力、热稳定性和抗腐蚀性能,使其对于工业涂料配方具有极高的价值。不断增长的基础设施开发和工业扩张活动显着提高了全球缓蚀剂技术的利用率。制造商越来越多地投资于先进的涂层系统,旨在提高操作耐用性并降低长期维护成本。此外,交通运输和工业设备制造领域对高性能材料的需求不断增长,继续加强市场采用。对工业资产保护和基础设施维护的日益关注进一步支持了全球磷酸铬行业的长期增长机会。
克制
环境法规和原材料处理问题
影响磷酸铬市场的主要限制之一是与铬基化合物和工业化学品处理过程相关的日益严格的监管审查。多个地区的环保机构正在对危险化学品管理、工作场所安全和工业排放实施更严格的法规。生产磷酸铬化合物的制造商必须遵守复杂的环境标准和废物管理要求,从而增加了运营成本和生产复杂性。此外,原材料供应和价格的波动会严重影响制造效率和供应链稳定性。工业用户也在评估可能减轻环境合规负担的替代防腐技术。尽管磷酸铬对于工业应用仍然非常有效,但对化学品暴露和处置要求的担忧继续给更广泛的市场扩张带来挑战。这些因素可能会影响购买决策并鼓励在某些应用中开发替代涂层技术。
机会
扩大基础设施现代化和工业制造
磷酸铬市场机遇中的一个主要机遇是全球对基础设施现代化和工业制造活动的投资不断增加。政府和私营企业正在大力投资于交通基础设施、能源设施、工业机械和需要持久防腐保护系统的建筑项目。磷酸铬化合物越来越多地用于保护涂层,旨在延长材料的使用寿命并降低恶劣环境条件下的维护成本。经历快速工业化的新兴经济体正在创造大量的需求特种化学品和工业涂层技术。制造商还有机会开发先进的多功能涂料配方,能够提高耐热性、化学稳定性和操作耐久性。自动化工业流程和先进制造系统的日益采用进一步支持了对高性能防护材料的需求。新兴工业领域的战略扩张和持续的产品创新继续为全球磷酸铬市场创造有利机遇。
挑战
技术替代和监管合规复杂性
磷酸铬行业报告将技术替代和监管合规性视为影响市场参与者的重大挑战。寻求环境可持续替代品的行业越来越多地评估能够降低与铬化合物相关的监管风险的替代材料和涂层技术。制造商必须不断投资于研发活动,以提高产品安全性、环境兼容性和运营效率,同时保持涂料性能标准。全球各地区与化学品处理、运输、工人安全和废物处理相关的监管合规要求差异很大,给制造商和分销商带来了运营复杂性。此外,由于原材料价格波动和不断变化的工业标准,在控制制造成本的同时保持一致的产品质量仍然具有挑战性。
磷酸铬市场细分
按申请
由于商业建筑、基础设施项目和工业建筑应用中使用的高性能防护涂料的需求不断增加,建筑涂料约占磷酸铬市场份额的29%。磷酸铬化合物广泛应用于建筑涂料配方中,因为它们可以提高耐腐蚀性、表面附着力和耐候性。建筑公司和工业涂料制造商越来越喜欢将磷酸铬基体系用于暴露于潮湿、化学品和极端环境条件下的金属结构。发达经济体和新兴经济体不断发展的城市化和基础设施现代化活动继续支持市场对先进建筑涂料的需求。工业用户还投资于持久的涂层技术,以减少维护要求并提高运行耐久性。制造商正致力于开发先进的建筑涂料配方,能够提供卓越的表面保护和改善的环保性能。
缓蚀剂涂料占磷酸铬市场的近 34%,并且由于在汽车、航空航天、船舶和工业制造领域的广泛应用,仍然是最大的细分市场。磷酸铬化合物可以非常有效地防止暴露在恶劣操作环境中的金属表面的腐蚀和氧化。制造商越来越多地将磷酸铬纳入为管道、机械、工业设备和运输基础设施设计的工业涂料中,以延长使用寿命并降低维护成本。重工业对先进防腐技术的需求不断增长,继续推动全球细分市场的增长。工业运营商正在优先考虑能够提高材料耐用性并最大限度地减少腐蚀损坏造成的运营中断的保护涂层系统。
由于专业表面处理技术的使用不断增加,医用涂料约占磷酸铬市场份额的 12%。医疗器械和医疗保健设备制造。磷酸铬化合物因其耐用性、化学稳定性和保护性表面特性而被用于选定的医用涂层应用。医疗器械制造商越来越需要能够在灭菌和临床操作条件下提高耐腐蚀性并延长设备使用寿命的先进涂层系统。医疗保健基础设施的不断发展和医疗器械产量的增加正在支撑对特种涂层材料的需求。制造商致力于提高涂层性能和材料兼容性,以满足严格的医疗保健行业要求和安全标准。对耐用手术器械、诊断设备和专业医疗设备的需求不断增长,继续支持细分市场的扩张。
由于特种化学品生产和工业加工应用中磷酸铬化合物的利用率不断增加,化学品制造占磷酸铬市场的近 17%。制造商在需要高热稳定性和耐化学性的催化剂系统、特种配方和工业处理过程中使用磷酸铬。化学加工行业越来越需要能够提高运营效率和支持高性能制造环境的先进化合物。工业化程度的提高和特种化学品生产活动的扩大对细分市场的增长做出了重大贡献。制造商正在投资先进的化学合成技术和工艺优化策略,以提高产品的一致性和操作性能。
其他应用约占磷酸铬市场的 8%,包括陶瓷、颜料、电子和高温工业加工应用等特殊工业用途。磷酸铬化合物越来越多地应用于需要化学稳定性、耐热性和先进表面处理性能的利基领域。电子和特种材料行业的制造商正在探索磷酸铬化合物的创新应用,以提高产品的耐用性和操作性能。对先进工业材料和特种加工技术不断增长的需求继续支持细分市场的发展。专注于多功能工业化合物的研发活动正在扩大新兴技术领域的潜在应用机会。
了解我们的报告如何帮助优化您的业务, 与分析师交流
磷酸铬市场区域展望
North America Chromium Phosphate Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
北美
由于强大的工业制造能力以及建筑、航空航天、汽车和船舶行业对先进耐腐蚀涂料的需求不断增长,北美约占全球磷酸铬市场份额的38%。该地区受益于工业涂料系统中广泛使用磷酸铬化合物,旨在提高材料在恶劣环境条件下的耐用性和操作性能。美国和加拿大的制造商越来越多地投资于高性能防护表面技术,以降低维护成本并延长设备使用寿命。基础设施现代化项目和工业制造设施的扩建也对市场增长做出了重大贡献。由于其优异的附着力和防腐性能,航空航天和国防工业仍然是磷酸铬涂层的主要消费者。对耐用工业设备和运输基础设施的需求不断增长,继续增强整个北美的市场机会。制造商还关注能够满足不断发展的工业性能标准和环境法规的先进涂料配方。
欧洲
欧洲占有近27%的磷酸铬市场份额,由于对工业涂料和耐腐蚀表面处理技术的需求不断增加,欧洲仍然是一个重要的区域市场。德国、英国、法国和意大利等国家在汽车制造、工业机械生产和基础设施保护应用中越来越多地采用磷酸铬化合物。工业运营商越来越喜欢先进的防腐涂层系统,以提高操作耐用性并减少维护要求。工业现代化和交通基础设施项目投资的增加也支撑了整个地区对特种工业化学品的需求。制造商正在开发环境优化的涂层技术,能够提供高性能,同时遵守严格的监管标准。对工业效率和长期资产保护的日益关注继续加强市场增长。该地区还受益于强大的研发能力以及航空航天和重工业领域先进材料的不断利用。
德国磷酸铬市场
由于其先进的工业制造业和对高性能防腐涂层技术的强劲需求,德国约占欧洲磷酸铬市场的29%。汽车制造、工业设备生产和重型工程行业是全国磷酸铬化合物的主要消费者。制造商越来越多地利用磷酸铬基涂料来提高材料的耐用性、耐热性和在苛刻工业条件下的运行效率。基础设施现代化和工业自动化项目投资的增加极大地支持了市场需求。德国工业强调高质量的制造标准和持久的表面保护系统,鼓励使用先进的工业涂层材料。化学品制造商还致力于开发能够提高性能并满足环境合规要求的创新磷酸铬配方。该国强大的工程能力和工业研究活动继续支持市场内的技术进步。
英国磷酸铬市场
由于制造和基础设施领域对先进工业涂料和保护性表面处理解决方案的需求不断增加,英国占欧洲磷酸铬市场的近21%。工业运营商越来越多地在专为运输系统、工业机械和商业建筑应用设计的耐腐蚀涂料中使用磷酸铬化合物。对基础设施维护和运营效率的日益重视正在支持全国范围内对耐用防腐技术的需求。制造商还关注先进的涂料配方,以提高热稳定性、耐化学性和长期材料保护。工业现代化项目的扩张以及航空航天和海洋工业中特种化学品的使用不断增加,对市场增长做出了重大贡献。该市场受益于强大的工业研究能力以及制造业务中越来越多地采用先进材料技术。环境法规鼓励公司改进生产工艺和涂层效率,同时保持工业性能标准。
亚太
亚太地区约占全球磷酸铬市场份额的 26%,并且由于快速的工业化、基础设施扩张和制造业活动的增加,正在成为增长最快的地区之一。中国、日本、印度、韩国和东南亚经济体等国家对汽车生产、工业机械、建筑和船舶应用中使用的工业涂料和特种化学品的需求强劲。制造商越来越多地利用磷酸铬化合物来提高工业设备和运输基础设施的耐腐蚀性和运行耐久性。政府和私营企业正在大力投资基础设施现代化和制造业扩张项目,以支持长期市场增长。工业自动化的提高和对先进材料保护系统的需求不断增长也对市场需求做出了重大贡献。制造商正在扩大区域生产能力,并开发适合当地工业需求的经济高效的涂层技术。人们对工业资产保护和维护优化的认识不断增强,继续为亚太地区磷酸铬行业创造有利的机会。
日本磷酸铬市场
由于其先进的制造能力和对高性能工业材料的强劲需求,日本约占亚太磷酸铬市场的24%。汽车、电子、航空航天和工业机械制造商越来越多地利用磷酸铬涂层来提高苛刻生产环境中的耐腐蚀性和运行效率。日本工业非常重视材料的耐用性、产品质量和精密工程,支持采用先进的工业涂层技术。制造商正在投资能够提高热稳定性和环境兼容性的创新涂料配方。交通运输和工业自动化系统对高性能防护材料的需求不断增长也对市场增长做出了重大贡献。该国受益于以先进材料科学和特种化学品应用为重点的广泛研究和开发活动。工业运营商越来越重视持久的防腐技术,以降低维护成本并提高设备可靠性。由于持续的技术创新和强劲的工业制造需求,日本仍然是磷酸铬行业的重要市场。
中国磷酸铬市场
中国约占亚太地区磷酸铬市场的9%,由于广泛的工业制造活动和大型基础设施开发项目,中国仍然是最大的地区贡献者。汽车生产、工业设备制造和建筑行业是全国磷酸铬涂料和特种化学品的主要消费者。制造商越来越多地利用先进的防腐技术来提高产品在竞争激烈的工业环境中的耐用性和操作性能。政府对基础设施扩张和工业现代化举措的投资继续支持市场需求。中国制造商也在扩大产能并投资先进的化学加工技术,以增强全球竞争力。对工业资产保护和维护优化解决方案的需求不断增长,进一步促进了市场增长。交通基础设施、海洋工业和能源项目的扩张继续为在中国经营的磷酸铬供应商创造巨大的机会。
世界其他地区
世界其他地区约占全球磷酸铬市场份额的 9%,包括拉丁美洲、中东和非洲。尽管与北美和亚太地区相比,市场渗透率仍然较低,但不断增加的工业化和基础设施开发活动正在为磷酸铬制造商创造有利的机会。新兴经济体的工业运营商越来越多地利用耐腐蚀涂层和先进的表面处理技术来提高设备耐用性并降低运营维护成本。对工业机械、交通基础设施和建筑材料不断增长的需求正在支持多个行业对磷酸铬化合物的利用。政府和私营企业正在投资工业现代化和制造业扩张项目,这些项目需要能够在恶劣操作条件下运行的先进涂层解决方案。制造商正在加强区域分销网络,并推出适合当地市场需求的具有成本效益的特种化学品。人们对工业资产保护和运营效率的认识不断提高,继续支持市场增长。
顶级磷酸铬公司名单
- 日本化学工业株式会社
- 元素公司
- 湖北振华化工有限公司
- 美国元素
- 河南佰利联新材料有限公司
- 谢泼德化学公司
- 默克公司
- 诺亚化学
- 多伦多研究化学品公司
- 毗湿奴化学有限公司
市场占有率最高的两家公司
- Elementis PLC – 17%
- 日本化学工业株式会社 – 15%
投资分析与机会
磷酸铬市场机遇正在吸引特种化学品制造商、工业涂料生产商和材料科学公司越来越多的投资,这些公司专注于开发先进的防腐技术和高性能工业表面处理解决方案。投资越来越多地转向提高涂层耐久性、耐化学性、热稳定性和环境优化的制造工艺。汽车、航空航天、船舶、建筑和重型制造等工业部门继续大力投资于能够延长设备使用寿命并降低维护成本的防护涂层系统。
磷酸铬市场的一个主要投资机会涉及亚太地区、中东和拉丁美洲基础设施现代化和工业扩张活动的增加。政府和私营企业正在投资需要先进防护涂层技术的交通系统、工业设施、能源基础设施和商业建设项目。制造商还在探索能够提高恶劣工业环境中的热防护、耐磨性和操作耐久性的多功能涂层系统。特种化学品和材料工程的技术进步继续为创新磷酸铬配方创造机会。
新产品开发
随着制造商不断开发旨在提高工业性能和耐腐蚀性的先进涂料配方和特种化合物,创新仍然是磷酸铬市场的重要增长因素。越来越多的公司推出具有增强附着力、热稳定性、化学耐久性和长期环保能力的磷酸铬基涂料。工业用户要求多功能涂层系统能够在极端操作条件下有效运行,同时减少维护要求并提高操作效率。
环境优化已成为整个磷酸铬行业新产品开发战略的主要关注领域。制造商正在投资清洁生产技术、废物减少系统和改进的配方工艺,旨在满足不断变化的环境法规,同时保持工业涂料的有效性。先进的纳米涂层技术和混合表面处理解决方案也因其提高耐用性和材料保护的能力而受到关注。航空航天、海洋运输、能源基础设施和工业自动化系统对高性能涂料的需求不断增长,不断鼓励产品不断创新。
近期五项进展(2023-2025)
- 2023 年 – Elementis PLC 扩大了先进磷酸铬基防腐涂层材料的生产能力。
- 2023 年 – 日本化学工业株式会社推出改进的工业涂料配方,具有增强的热稳定性和附着力性能。
- 2024年——湖北振华化工有限公司加强特种化学品制造业务,以支持不断增长的工业涂料需求。
- 2024 年 – American Elements 扩大了研究活动,重点关注先进磷酸铬材料在航空航天和工业加工领域的应用。
- 2025 年 – Vishnu Chemicals Limited 推出了环境优化的磷酸铬生产技术,旨在提高运营的可持续性。
报告范围
磷酸铬市场报告对全球特种化学品和工业涂料行业的行业趋势、技术发展、竞争格局、市场细分和区域增长机会进行了全面分析。该报告评估了主要应用领域,包括建筑涂料、腐蚀抑制剂涂料、医用涂料、化学制造和特种工业用途,同时评估不断变化的工业需求模式和技术进步。它研究了影响建筑、汽车、航空航天、船舶和重型制造行业采用磷酸铬化合物的主要市场驱动因素、限制因素、机遇和挑战。特别强调防腐技术、工业表面处理解决方案、基础设施现代化以及影响市场扩张的环境监管趋势。
定制请求 获取广泛的市场洞察。
磷酸铬市场研究报告还提供了对主要行业参与者的投资活动、产品创新策略、生产技术和竞争定位的详细见解。区域分析包括北美、欧洲、亚太地区和世界其他地区的市场,并对德国、英国、日本和中国进行国家级评估。该报告探讨了工业涂料化学、材料科学技术和环境优化制造工艺的进步,塑造了行业的未来。对工业基础设施发展、特种化学品需求和先进涂料应用的战略分析为全球磷酸铬行业的制造商、供应商、投资者、工业运营商和业务决策者提供了宝贵的见解。


- 2021-2034
- 2025
- 2021-2024
- 128
-

(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。