荧光素血管造影市场规模、份额和行业分析,按类型(传统荧光素血管造影)、按应用(年龄相关性黄斑变性)、最终用途和区域预测,2026-2034
 下载免费样本

荧光血管造影市场规模及行业概述
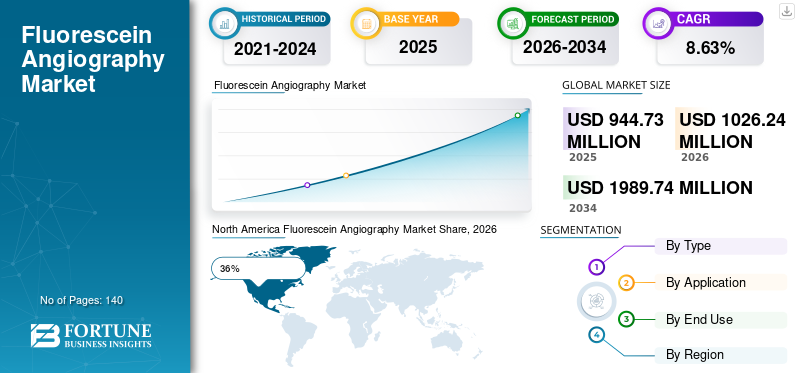
2025年,全球荧光素血管造影市场规模为94473万美元。预计该市场将从2026年的102624万美元增长到2034年的198974万美元,预测期内复合年增长率为8.63%。

由于视网膜疾病、糖尿病眼病、血管异常和与年龄相关的视力并发症的负担日益增加,荧光素血管造影市场正在稳步扩大。荧光素血管造影仍然是眼科医生评估视网膜血液循环和检测视网膜血管异常的重要诊断程序。先进视网膜成像系统的日益普及、数字成像技术的集成以及糖尿病视网膜病变筛查项目的增加正在支持市场的扩张。医疗设施正在投资高分辨率眼科成像设备,以提高诊断准确性和治疗计划。人们对预防性眼保健的认识不断提高,以及对早期疾病识别的需求不断增长,继续加强了全球荧光素血管造影市场的规模和荧光素血管造影市场的增长。
由于糖尿病视网膜病变、年龄相关性黄斑变性和视网膜血管疾病的高患病率,美国占据全球荧光素血管造影市场份额的近29%。超过 3800 万美国人患有糖尿病,这对视网膜筛查程序产生了巨大的需求。先进的眼科中心、数字眼底相机的大力采用以及广泛的保险覆盖范围支持了市场渗透。该国拥有超过 19,000 名执业眼科医生和庞大的眼科诊所网络,利用荧光血管造影进行诊断和监测。老年人口的增加和对眼科成像技术的持续投资继续支持整个美国医疗保健生态系统的荧光素血管造影行业分析。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025年全球市场规模:9.4473亿美元
- 2034年全球市场规模:198974万美元
- 复合年增长率(2026-2034):8.63%
市场份额——区域
- 北美:36%
- 欧洲:28%
- 亚太地区:25%
- 世界其他地区:11%
国家级股票
- 德国:占欧洲市场的 24%
- 英国:占欧洲市场的 19%
- 日本:占亚太市场的 22%
- 中国:占亚太市场的35%
荧光血管造影市场最新趋势
荧光素血管造影市场趋势表明向数字视网膜成像平台和人工智能辅助诊断的强劲转变。医疗保健提供者越来越多地采用超广角成像系统,能够在单次扫描中捕获更大的视网膜区域。这些系统提高了诊断效率并减少了检查时间,使其在大容量眼科诊所中非常有价值。便携式视网膜成像设备在社区筛查项目中越来越受欢迎,特别是在糖尿病视网膜病变管理方面。一些制造商正在推出专为远程诊断和远程眼科应用而设计的紧凑型成像系统。基于云的图像存储和自动图像判读软件的集成进一步提高了工作流程效率。
[ProOPdUMUXa]
荧光素血管造影市场研究报告还强调了对将荧光素血管造影与光学相干断层扫描和眼底摄影相结合的多模态成像系统的需求不断增长。医院和专科眼科中心越来越喜欢集成解决方案,因为它们提供全面的视网膜评估。越来越多地采用人工智能算法进行病变检测、血管绘图和疾病进展分析,正在改变眼科诊断。新兴经济体增加对视网膜疾病管理项目的投资和扩大医疗基础设施继续在荧光血管造影行业报告领域创造新的机会。
荧光血管造影市场动态
司机
视网膜疾病和糖尿病视网膜病变的患病率上升
视网膜疾病发病率的增加是荧光血管造影市场增长的最强劲增长动力。全球有超过 5.3 亿人受到糖尿病的影响,形成了大量易患糖尿病视网膜病变的患者群体。年龄相关性黄斑变性影响着全球数百万老年人,并且仍然是视力丧失的主要原因。荧光素血管造影在识别视网膜渗漏、缺血、血管异常和新生血管形成方面起着至关重要的作用。眼科医生越来越依赖血管造影成像来制定治疗计划和疾病监测。政府主导的防盲计划和常规视网膜筛查计划进一步增加了手术量。老年人口的不断增长、医疗保健意识的提高以及眼科服务的改善继续增强了对先进视网膜成像解决方案的需求,并支持长期荧光素血管造影市场前景。
克制
替代视网膜成像技术的可用性
替代视网膜诊断方式的日益使用对荧光血管造影市场分析造成了重大限制。光学相干断层扫描血管造影可提供视网膜血管的非侵入性可视化,无需注射染料。许多医疗保健提供者更喜欢更新的成像技术,因为可以减少患者不适并降低过敏反应的风险。荧光素血管造影涉及静脉注射染料,有时可能会导致恶心、过敏反应或暂时性皮肤变色。由于维护费用和特殊的操作要求,小型诊所可能会犹豫是否投资血管造影设备。此外,不同医疗保健系统之间的报销差异可能会限制程序的采用。这些因素导致视网膜成像领域内的竞争压力,并可能减缓某些区域的扩张率。
机会
远程眼科和便携式成像系统的扩展
远程眼科项目的快速发展为荧光血管造影市场机会格局提供了重大机遇。医疗保健系统越来越多地实施远程眼部筛查举措,以改善服务欠缺地区的服务获取情况。便携式视网膜相机和紧凑型血管造影系统使眼科医生能够在传统医院环境之外评估患者。农村医疗中心正在采用移动视网膜成像平台来支持糖尿病视网膜病变和视网膜血管疾病的早期诊断。人工智能图像解读正在提高诊断一致性并减少对专家可用性的依赖。新兴经济体正在大力投资数字医疗基础设施,为便携式眼科成像部署创造有利条件。这些发展预计将加速社区卫生中心、门诊设施和专业眼科网络的采用。
挑战
设备成本高且训练有素的专业人员短缺
荧光血管造影行业分析将设备负担能力和劳动力限制确定为主要的运营挑战。先进的血管造影系统需要大量的资本投资,这使得小型医疗机构的采购变得困难。安装成本、软件集成费用和定期设备升级进一步增加了拥有成本。许多发展中地区仍然缺乏能够准确解释血管造影结果的训练有素的视网膜专家。医疗保健提供者必须投资专门的培训计划,以最大限度地提高先进成像技术的诊断价值。法规遵从性要求和质量保证标准也增加了操作的复杂性。技术人员的有限性可能会延迟某些市场的技术采用,特别是在眼科基础设施仍不发达的资源匮乏的医疗保健环境中。
荧光血管造影市场细分
按类型
传统荧光血管造影约占 56% 的市场份额,并且仍然是荧光血管造影市场规模的主导部分。该诊断技术继续作为评估视网膜血流、血管渗漏和新生血管形成的临床标准。眼科医生广泛依赖传统的荧光素血管造影来诊断糖尿病视网膜病变、视网膜静脉阻塞和年龄相关性黄斑变性。由于诊断可靠性得到验证,超过 60% 的视网膜专科诊所继续使用传统的血管造影工作流程。医院和眼科护理中心对传统系统保持着强劲的需求,因为它们可以提供视网膜脉管系统的详细可视化。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按申请
年龄相关性黄斑变性约占荧光血管造影市场 33% 的市场份额。 AMD 在 60 岁以上人群中的患病率不断上升,推动了对准确视网膜成像程序的需求。荧光素血管造影使临床医生能够识别异常的血管生长、渗漏模式和疾病进展。早期诊断对于治疗计划和保留视功能至关重要。眼科诊所越来越多地将血管造影成像纳入常规 AMD 评估方案中。人们对与年龄相关的视力障碍的认识不断增强,老年人口不断扩大,继续增强了细分市场的需求。
按最终用途
在荧光素血管造影市场份额结构中,医院和诊所占据近64%的市场份额。这些设施作为视网膜疾病诊断、治疗计划和患者监测的主要中心。大型医院网络拥有先进的眼科成像基础设施,能够支持大量患者。专科眼科医院正在扩大对集成荧光素血管造影、光学相干断层扫描和数字眼底摄影的多模态成像平台的投资。由于门诊眼科手术的增加,门诊手术中心的采用率也越来越高。对全面视网膜评估的需求不断增长以及初级医疗保健提供者转诊的增加继续支持使用。荧光素血管造影行业报告表明,由于卓越的诊断能力和专家的可用性,医院和诊所仍然是主要的最终用途领域。
荧光血管造影市场区域展望
North America Fluorescein Angiography Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
北美
北美占据全球荧光素血管造影市场约36%的份额,使其成为领先的区域市场。该地区受益于高度发达的医疗基础设施和广泛的专业眼科服务。糖尿病视网膜病变、视网膜静脉阻塞和年龄相关性黄斑变性病例的增加继续推动对视网膜成像手术的需求。医疗保健提供商越来越多地投资先进的血管造影系统,以提高图像质量并加快诊断速度。主要眼科器械制造商的入驻支持了持续的技术创新。强有力的报销框架鼓励医院和诊所采用现代视网膜诊断设备。人们对预防性眼保健的认识不断提高,患者的筛查率也随之提高。研究机构积极支持下一代眼科成像技术的发展。老年人口的增加进一步增加了手术量。这些因素共同加强了北美荧光血管造影市场的增长。
欧洲
欧洲占全球荧光素血管造影市场份额近28%,仍然是行业扩张的重要贡献者。该地区受益于完善的医疗保健系统和广泛的眼科专家。与年龄相关的视网膜疾病的患病率日益增加,对先进的视网膜成像技术产生了持续的需求。医院和眼科诊所不断升级诊断基础设施,以改善临床结果。政府支持的医疗保健计划促进定期眼科检查和早期疾病检测。数字荧光素血管造影系统越来越多地融入常规视网膜评估中。欧洲各国不断增长的老年人口进一步支撑了市场需求。医疗保健提供者正在采用多模态成像平台进行全面的视网膜评估。严格的监管标准鼓励使用技术先进的诊断设备。持续的创新和医疗保健投资继续支持整个欧洲荧光素血管造影市场的趋势。
德国荧光血管造影市场
德国约占欧洲荧光血管造影市场份额的 24%,是该地区最大的国家市场之一。该国拥有由专业眼科中心和大学医院支持的高度先进的医疗保健基础设施。糖尿病视网膜病变和年龄相关性黄斑变性的发病率不断上升,推动了对视网膜成像手术的需求。德国医疗保健提供者是最早采用先进眼科技术的国家之一。医院继续投资数字血管造影平台,以提高诊断准确性和患者治疗效果。强大的医疗保健资金支持视网膜诊断设施的现代化。研究机构在推进眼科成像创新方面发挥着重要作用。人们对视力保护的认识不断提高,有助于提高筛查率。人口老龄化进一步增加了对视网膜疾病诊断的需求。这些因素支持德国荧光素血管造影市场前景的持续增长。
英国荧光血管造影市场
英国约占欧洲荧光素血管造影市场份额的19%。糖尿病和视网膜血管疾病患病率的上升继续产生对先进眼科诊断的需求。公共医疗保健计划强调通过定期筛查活动及早发现威胁视力的疾病。医院和专科眼科诊所正在投资升级视网膜成像系统,以提高服务效率。数字血管造影技术的日益采用增强了医疗机构的诊断能力。远程眼科项目正在扩大偏远地区视网膜疾病评估的范围。人们对糖尿病眼部并发症的认识不断提高,这支持了更高的患者筛查量。医疗保健提供者继续关注早期干预策略以防止视力丧失。先进临床研究项目的存在有助于技术进步。这些因素共同支持英国荧光素血管造影市场的积极增长。
亚太
亚太地区约占全球荧光血管造影市场份额的 25%,是增长最快的地区之一。糖尿病人口的快速增长显着增加了对视网膜疾病诊断的需求。各国政府正在大力投资医疗保健现代化和眼科基础设施发展。庞大的患者群体为视网膜成像设备制造商创造了大量机会。医院和专科诊所正在采用先进的数字血管造影系统来提高诊断效率。远程眼科和便携式视网膜成像技术在农村医疗机构中越来越受欢迎。可支配收入的增加正在改善获得专业眼科护理服务的机会。促进视网膜疾病筛查的宣传活动正在整个地区扩大。技术进步和不断增长的医疗保健支出继续支持采用。这些因素使亚太地区成为荧光血管造影市场机会的主要贡献者。
日本荧光血管造影市场
日本约占亚太荧光素血管造影市场份额的22%。该国人口老龄化对视网膜疾病诊断和监测产生了巨大需求。年龄相关性黄斑变性仍然是荧光素血管造影手术的主要适应症之一。日本医疗保健提供者积极采用先进的成像技术来提高临床精度。医院和专科眼科中心配备了先进的眼科诊断系统。对人工智能辅助视网膜分析的持续投资正在增强诊断工作流程。强大的医疗保健可及性支持视网膜成像服务的广泛利用。研究组织继续为眼科技术的创新做出贡献。提高对早期发现视网膜疾病的认识鼓励进行常规检查。这些因素加强了日本荧光素血管造影市场的分析。
中国荧光血管造影市场
中国约占亚太荧光素血管造影市场份额的35%,是该地区最大的市场。快速的城市化和不断增加的糖尿病患病率正在推动对视网膜诊断程序的需求。政府医疗改革继续改善全国范围内获得眼科服务的机会。医院正在大力投资先进的视网膜成像设备,以应对不断增长的患者数量。公众对糖尿病视网膜病变和视力保护的认识正在稳步提高。大规模的医疗保健基础设施扩张支持血管造影技术的更广泛采用。数字医疗保健计划正在鼓励远程医疗和视网膜成像平台的整合。不断增长的医疗保健支出进一步加强了设备采购活动。国内外制造商不断扩大其在市场上的影响力。这些发展支持了中国荧光素血管造影市场的强劲预测前景。
世界其他地区
世界其他地区约占全球荧光素血管造影市场份额的 11%。拉丁美洲、中东和非洲国家正在逐步扩大先进眼科诊断服务的覆盖范围。糖尿病相关眼病发病率的上升增加了对视网膜成像手术的需求。政府和私人医疗保健提供者正在投资专门的眼保健设施和诊断技术。城市医院越来越多地采用数字荧光血管造影系统来提高临床能力。国际医疗保健合作支持技术转让和专业培训计划。专注于预防失明的公共卫生举措正在鼓励视网膜疾病的早期诊断。医疗基础设施的改善继续提高获得眼科服务的机会。人们对预防性眼保健的认识不断增强,正在支持市场的扩张。这些因素有助于世界其他地区荧光素血管造影市场的稳定增长。
顶级荧光素血管造影公司名单
- 卡尔蔡司医疗技术有限公司
- 尼德克有限公司
- 兴和株式会社
- 拓普康医疗系统公司
- Optomed 有限公司
- CenterVue SpA
- 佳能公司
市场占有率最高的两家公司
- Carl Zeiss Meditec, Inc. – 约 22% 的市场份额
- Topcon Medical Systems, Inc. – 约 18% 的市场份额
投资分析与机会
荧光素血管造影市场机遇正在吸引医疗设备制造商、眼科网络和医疗保健技术提供商的大量投资。投资活动越来越关注数字视网膜成像系统、人工智能集成和便携式眼科诊断。医疗保健提供商正在对成像基础设施进行现代化改造,以提高患者吞吐量和诊断精度。视网膜疾病筛查项目正在全球范围内扩展,为设备供应商和软件开发商创造了机会。
投资者对能够支持远程视网膜评估的远程眼科平台表现出浓厚的兴趣。由于医疗保健服务的扩大和糖尿病人口的增加,新兴经济体提供了特别有吸引力的机会。制造商正在将更多的研究预算分配给超广角成像技术和基于云的图像管理系统。医院和技术提供商之间的战略合作伙伴关系正在加速先进诊断平台的商业化。
新产品开发
产品创新仍然是荧光血管造影市场的中心焦点。制造商正在开发先进的成像系统,能够捕获更高分辨率的视网膜图像,同时减少检查时间。超宽视场成像技术已成为一个主要的发展领域,因为它们允许临床医生在无需多次图像采集的情况下可视化更大的视网膜区域。
人工智能集成代表了另一个重要的创新趋势。新的软件平台可以自动识别视网膜异常,量化血管变化,并协助临床医生进行疾病分类。这些功能提高了诊断一致性和工作流程效率。便携式视网膜成像设备也正在蓬勃发展,使得能够在社区医疗机构和偏远地区进行眼科检查。
近期五项进展(2023-2025)
- 2023 年,Optomed 扩大了人工智能视网膜成像解决方案的开发,旨在提高糖尿病视网膜病变筛查效率。
- 2023 年,几家领先的眼科成像制造商推出了增强型超广角视网膜成像功能,以实现更广泛的视网膜可视化。
- 2024 年,医疗保健提供者将更多地采用结合血管造影和光学相干断层扫描的集成多模态视网膜成像平台。
- 2024 年,主要眼科设备公司扩展了以远程眼科为重点的诊断解决方案,支持远程视网膜评估。
- 2025 年,制造商加快了对云连接视网膜成像系统的投资,以改善图像共享、存储和协作诊断工作流程。
报告范围
荧光血管造影市场报告提供了行业绩效、竞争动态、技术发展和区域需求模式的综合分析。该研究评估了影响医院、专业眼科中心、门诊手术设施和诊断诊所采用的关键因素。详细的细分分析按类型、应用程序和最终用途类别检查市场表现。
定制请求 获取广泛的市场洞察。
该报告涵盖了主要驱动因素,包括糖尿病视网膜病变患病率上升、年龄相关性黄斑变性发病率上升、老年人口不断增长以及视网膜筛查举措的扩大。研究市场限制、机遇和挑战,以对行业状况进行平衡评估。区域分析评估北美、欧洲、亚太地区和世界其他地区市场的需求,同时确定特定国家/地区的增长影响。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





