液压缸市场规模、份额和行业分析,按功能(单作用液压缸和双作用液压缸)、按产品类型(焊接缸、拉杆缸和其他(伸缩式、铣削型、定制等))、按应用(工业设备和移动设备)、按最终用途行业(建筑和采矿、农业和林业、航空航天与国防、物料搬运、工业机械、船舶和其他(专用机械和高端应用))和区域预测,2026 - 2034
 下载免费样本

液压缸市场规模及未来展望
 收听音频版本
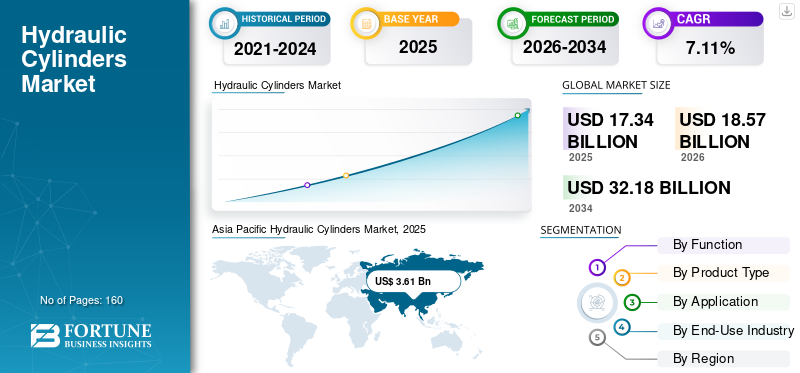
2025年全球液压缸市场规模为173.4亿美元。预计该市场将从2026年的181.1亿美元增长到2034年的271.9亿美元,预测期内复合年增长率为5.2%。亚太地区主导液压缸市场,2025年市场份额为38.40%。
液压缸是机械执行器,可将液压转换为移动和工业设备上的线性力和运动。这些系统旨在支持苛刻负载条件下的提升、推动、拉动、转向、夹紧和定位操作。该市场包括单作用和双作用气缸,以及针对不同操作要求而开发的焊接式、拉杆式、伸缩式、铣削式和定制气缸配置。这些产品集成了缸筒、活塞、活塞杆、密封件、端盖、安装组件和液压连接,可在重型应用中提供受控且可靠的运动。对设备生产率、操作可靠性和自动化的日益关注正在塑造现代液压缸系统的发展。建筑设备车队的扩张、农业机械化的提高以及仓库和工业设施中物料搬运机械的部署的增加也支持了市场的增长。需求进一步受到老化设备的更换要求以及能够在高压、极端温度和腐蚀性环境下运行的定制气缸的需求的影响。
液压缸支持建筑和采矿、农业和林业、航空航天和国防、物料搬运、工业机械、船舶和专用设备等广泛应用。这些部件广泛应用于挖掘机、装载机、起重机、农业机械、叉车、压力机、生产设备、转向系统、升降平台、船用机械等。制造商越来越注重提高负载处理能力、耐用性、耐腐蚀性、密封性能以及与连接的液压系统的兼容性。传感器、状态监测系统和电子控制液压系统的日益广泛使用也支持了更智能的气缸解决方案的开发预测性维护并提高了设备的正常运行时间。然而,原材料价格波动、密封件磨损、维护要求、液压油泄漏以及电动执行器的竞争等因素继续影响某些应用的采用。
主要公司包括 Caterpillar Inc、Bosch Rexroth AG、Parker Hannifin Corporation、Eaton Corporation plc 和 NorrHydro Oy。这些公司致力于开发专为重型移动机械、工业设备和专业应用而设计的高性能液压缸。此外,主要参与者正致力于通过战略合作、收购、兼并、产品开发和合作伙伴关系扩大其市场足迹。
下载免费样品 了解更多关于本报告的信息。
液压缸市场趋势
OEM 越来越青睐标准化和可配置的气缸平台
市场对标准化和可配置气缸平台的需求不断增长,这些平台使原始设备制造商能够降低工程复杂性并在多种机器型号中使用可重复的气缸设计。这些平台使用户能够根据具体的操作要求选择孔径、行程长度、杆尺寸、安装布置、压力等级、密封系统和连接类型等参数。
标准化气缸架构在建筑机械、农业设备、工业机械、物料搬运系统和商用车,制造商需要一致的装配和更快的组件选择。数字配置器和可下载 CAD 模型的日益普及也有助于工程团队在采购前评估尺寸、运动约束和安装选项。这一趋势预计将支持对基于目录的模块化液压缸的需求,从而简化采购、减少对完全定制设计的依赖并加快设备开发周期。
- 例如,2025 年 2 月,派克汉尼汾通过新的 CAD、报价和定价功能扩展了其 PHConnect 平台,使分销商和 OEM 工程师能够配置气缸产品、访问技术图纸,并通过标准化数字工作流程简化产品选择和采购。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
建筑、采矿和物料搬运设备产量的增长正在推动市场需求
工程机械、采矿设备、起重机、叉车和其他物料搬运系统的生产和部署不断增长,直接推动移动设备应用领域液压缸市场的增长。这些机器依靠液压驱动进行提升、转向、挖掘、倾斜、稳定、推、拉和负载控制操作。因此,设备数量的增加意味着对焊接油缸、伸缩油缸、转向油缸、提升油缸、动臂油缸、铲斗油缸和其他重型配置的需求更强。
基础设施开发、道路建设、采石、采矿、仓储和工业物流等领域的需求尤其强劲,其中挖掘机、装载机、推土机、自卸车、起重机等设备叉车每台机器需要多个液压缸。因此,这些行业的扩张支持了在高负载、重复工作循环和恶劣环境条件下运行的气缸的原始设备需求和更换要求。
- 例如,2025年4月,小松报告称,在采矿设备销量增加的支持下,2024财年其建筑、采矿和公用事业设备业务的销售额有所增长,而其自动采矿运输卡车的累计部署量达到862辆,增强了对挖掘机、装载机、运输设备和其他重型移动机械所用液压缸的需求。
|
秩 |
市场驱动因素 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
建筑、采矿和物料搬运设备产量的增长正在推动液压缸的需求 |
高的 |
+2.6% |
高的 |
高的 |
高的 |
|
2 |
通过拖拉机、收割机、装载机和木材处理机械提高农业和林业作业的机械化 |
高的 |
+1.8% |
中高 |
高的 |
高的 |
|
3 |
液压缸在工业机械、金属成型设备、压力机和自动化生产系统中的使用越来越多 |
中高 |
+1.5% |
中等的 |
中高 |
高的 |
|
4 |
越来越多地采用集成传感器、电子控制和节能液压缸系统 |
中等的 |
+1.2% |
中等的 |
中高 |
高的 |
|
5 |
航空航天、国防、船舶、起重和特种机械对定制和重型气缸的需求不断增长 |
中低 |
+1.1% |
中等的 |
中等的 |
中高 |
|
6 |
其他的(扩大港口设备、垃圾处理机械、多用途车辆、可再生能源设备、气瓶本地化生产等) |
低的 |
+0.8% |
低的 |
中低 |
中等的 |
|
总正增长贡献 |
+9.0% |
市场限制
钢材价格波动和周期性设备需求限制了利润率稳定性
液压缸制造高度依赖钢材密集型和精密设计的部件,包括缸筒、活塞杆、管、活塞和端盖。钢材价格、合金成本、机加工费用、热处理、表面处理、涂层、密封件和物流的波动会直接增加生产成本。对于根据固定价格、长期或基于项目的合同供应定制气瓶的制造商来说,这些压力尤其重要,因为这些合同的成本增加并不总是立即转移给客户。
当基础设施支出、采矿活动、住房建设或资本投资放缓时,原始设备制造商可能会减少设备产量并推迟钢瓶采购。这给服务于移动和重型设备市场的供应商造成了订单波动、库存压力和产能利用率不均匀。因此,原材料波动和周期性设备需求可能会限制盈利能力并降低整个市场的收入可见度。
|
秩 |
市场限制 |
整体影响力排名 |
负复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
钢材价格波动和周期性设备需求限制了利润率稳定性 |
高的 |
-1.6% |
高的 |
高的 |
中高 |
|
2 |
在某些精密和轻型应用中,电动和机电执行器越来越多地替代液压驱动 |
中高 |
-1.0% |
中等的 |
中高 |
高的 |
|
3 |
液压泄漏风险、维护要求和效率损失增加了设备操作员的生命周期成本 |
中等的 |
-0.7% |
中等的 |
中等的 |
低的 |
|
4 |
其他的(供应链中断、密封故障、熟练的工程要求、环境合规成本和定价压力等) |
低的 |
-0.5% |
低的 |
低的 |
低的 |
|
总体负增长影响 |
-3.8% |
市场机会
对智能、传感器集成和节能液压缸的需求不断增长,创造了巨大的增长机会
对精确运动控制、降低油耗、提高设备生产率和自动化机械的需求不断增长,为智能液压缸制造商创造了巨大的机会。建筑、采矿、农业、物料搬运、船舶和工业机械的原始设备制造商越来越多地寻求将机械驱动与位置传感、电子控制、集成阀门、蓄能器和数字监控功能相结合的先进气缸。
智能液压缸使操作员能够监控活塞位置,改善负载控制,减少液压能量损失,并在不断变化的操作条件下优化机器性能。传感器、多室设计、防旋转系统和数字运动控制技术的集成正在将需求从传统气缸转向更高价值的智能气缸组件。随着移动和工业设备制造商专注于能源效率、自动化和预测性维护,提供定制、传感器支持和数字集成液压缸的供应商预计将从不断增长的优质销售机会中受益。
- 例如,2025 年 4 月,派克汉尼汾为其 Service Master Connect 平台推出了 SensoControl Converter Box,能够实时集成和监控多个液压传感器输入,例如压力、流量和流体状况数据。该解决方案增强了复杂液压系统的数字诊断和性能优化,支持向传感器集成和节能液压驱动系统的更广泛转变。
细分分析
按功能分类
由于双向力能力和更广泛的重型设备采用,双作用液压缸细分市场占据最大份额
根据功能,市场分为单作用液压缸和双作用液压缸。
双作用液压缸细分市场在 2025 年占据最大的市场份额,这得益于其在伸出和缩回冲程期间产生受控力的能力。这些油缸广泛应用于挖掘机、装载机、起重机、叉车、农业机械、工业压力机、物料搬运设备以及需要精确双向运动的船舶系统。与单作用液压缸相比,双作用液压缸提供更好的运动控制、更快的循环时间,并提高了重复提升、转向、定位和负载搬运操作的适用性。
- 例如,2025 年 6 月,NorrHydro 强调了其为要求苛刻的移动和工业应用开发的客户定制液压缸,包括专为高压和重型操作条件下的重复提升、定位、转向和负载控制操作而设计的双作用配置。
单作用液压缸细分市场预计将成为增长最快的细分市场,在预测期内复合年增长率为 5.7%,这是由于升降平台、农业附件、自卸设备、夹紧系统和间歇性工业应用对紧凑、经济高效且机械简单的驱动系统的需求不断增长所推动。
按产品类型
由于结构紧凑且在移动设备中使用更广泛,焊接气缸细分市场占据主导地位
根据产品类型,市场分为焊接气缸、拉杆气缸和其他气缸(伸缩式、铣削式、定制式等)。
由于其紧凑的设计、高结构强度、强大的压力处理能力以及在移动设备应用中的广泛使用,焊接气缸细分市场将在 2025 年占据最大的市场份额。这些气缸广泛应用于挖掘机、装载机、农业机械、起重机、叉车、采矿设备和物料搬运系统,这些系统的安装空间有限,并且抗振动、冲击负载和恶劣操作条件至关重要。与拉杆油缸相比,焊接油缸的外部组件更少,安装灵活性更大,并且更适合定制缸径、行程、杆和安装配置。
- 例如,2025 年 8 月,Hydroline 重点介绍了在液压缸制造中使用摩擦焊接,以在活塞杆和其他缸组件之间创建坚固而精确的接头,从而为要求苛刻的移动机械应用提供可靠的焊接缸生产。
其他细分市场,包括伸缩式、铣削式和定制油缸,预计将出现第二高的增长率,在预测期内复合年增长率为 5.2%,这是由于自卸车、钢厂、船舶设备、采矿机械、起重系统和特殊用途工业应用对长冲程、重载、耐腐蚀和特定应用油缸设计的需求不断增长所推动。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按申请
由于非公路和物料搬运机械的广泛使用,移动设备领域引领市场
根据应用,市场分为工业设备和移动设备。
由于液压缸在挖掘机、装载机、起重机、叉车、农业机械、林业设备、自卸车和矿山机械。这些应用需要紧凑、高力的执行器,能够在变化和苛刻的操作条件下执行提升、转向、倾斜、稳定、挖掘和负载处理操作。与工业设备相比,移动机械通常在一台机器内使用多个液压缸,并且需要能够承受振动、冲击载荷、灰尘、湿气和温度波动的定制设计。
- 例如,卡特彼勒于 2025 年 9 月推出了 Cat MH3295 物料搬运机,配备先进的电动液压系统、专用回转泵以及液压和流量控制,旨在支持港口和大型废料场应用中的平稳、协调运动。
由于工业压力机、机床、注塑设备、钢铁加工机械、工厂自动化系统和需要精确、连续和高力线性驱动的重型制造业务的需求不断增长,预计工业设备领域将出现第二高的增长率,在预测期内复合年增长率为 4.7%。
按最终用途行业
由于重型设备的气缸含量高,建筑和采矿领域占据最大份额
根据最终用途行业,市场分为建筑和采矿、农业和林业、航空航天和国防、物料搬运、工业机械、船舶等。
到 2025 年,建筑和采矿领域将占据最大的市场份额。液压缸对于动臂移动、铲斗控制、转向、提升、铲刀定位、稳定和物料装载操作至关重要。与其他最终用途行业相比,建筑和采矿设备通常在更高的负载、更长的工作周期和更恶劣的环境条件下运行,满足了对耐用焊接、伸缩和定制气缸设计的需求。
- 例如,2025 年 2 月,沃尔沃建筑设备推出了五款新一代液压混合动力挖掘机,重量从 26 吨到 50 吨不等,采用了先进的液压系统,用于重型挖掘和装载作业,同时燃油效率提高了 20%。
农业和林业部门预计将成为增长最快的部门,在预测期内复合年增长率为 5.4%,这是由于农业和林业作业机械化程度的提高以及拖拉机、收割机、装载机、打包机、喷雾机、劈木机、林业中液压缸的采用不断增加所推动的起重机和木材处理设备。
液压缸市场区域展望
按地域划分,市场分为北美、欧洲、亚太地区、南美、中东和非洲。
北美
Asia Pacific Hydraulic Cylinder Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
得益于公共基础设施、高速公路、公用事业和机构建设的持续投资,2025年北美市场收入将达41.9亿美元。 2025年,美国公共建设支出为5168亿美元,包括高速公路、交通、电力、供水和污水基础设施支出。这些项目需要挖掘机、反铲装载机、道路机械、起重机、高空作业平台、紧凑型设备和多用途车辆,这些设备依靠液压缸进行提升、挖掘、转向、稳定、定位和附件控制。
引进专为北美运营要求而设计的先进施工设备也支持了需求。新一代机器越来越多地使用负载传感液压系统、可变流量泵和多个液压执行器,可提供更大的提升力、附件灵活性和受控的机器运动。
美国液压缸市场
预计美国将主导北美市场,预计 2026 年收入约为 33.5 亿美元,约占全球销售额的 18.5%。通过增加仓库自动化和物料搬运操作的部署来支持增长。叉车、升降平台、码头设备和专用装卸机械使用液压缸进行门架提升、转向、倾斜、夹紧和负载定位。配送中心、物流设施和工业仓库的扩建满足了对能够处理频繁工作周期和高设备利用率的可靠气缸系统的需求。
欧洲
在对节能和电子控制液压系统的需求不断增长的支持下,欧洲市场预计在预测期内将稳定增长。欧洲机械制造商正在将位置传感器、数字控制、可变液压架构和节能气缸设计集成到移动和工业设备中,以减少燃料消耗并提高运动精度。这一趋势在工程机械、农业设备、工业自动化和专用移动系统中尤为明显。该地区强大的工程基础和对低排放机械的关注正在鼓励采用智能、高效的液压缸解决方案。
英国液压缸市场
预计 2026 年英国市场规模约为 4.5 亿美元,约占全球收入的 2.5%。
德国液压缸市场
预计到 2026 年,德国市场规模将达到 11.6 亿美元,相当于全球销售额的 6.4% 左右。
亚太地区
亚太地区将继续引领市场,到 2025 年收入将达到 66.6 亿美元。中国、印度、日本和韩国建筑、农业和工业机械生产的扩大有力地支持了该地区的增长。该地区是挖掘机、装载机、拖拉机、叉车、起重机、机床和专用设备,创造了对焊接、拉杆、伸缩和定制气缸的大量 OEM 需求。液压元件供应链的本地化程度不断提高,也使设备制造商能够在距离装配厂更近的地方采购液压缸,从而支持更高的产量和更短的交付周期。
中国液压缸市场
预计中国市场仍将在亚太地区占据主导地位,2026 年收入预计约为 30.1 亿美元,约占全球销售额的 16.6%。
日本液压缸市场
预计2026年日本市场规模约为12.7亿美元,约占全球销售额的7.0%。
印度液压缸市场
预计2026年印度市场规模约为12.3亿美元,约占全球销售额的6.8%。
中东和非洲
受石油和天然气、采矿、港口和重工业运营需求的支撑,中东和非洲市场到 2025 年收入将达到 12.9 亿美元。液压缸用于在高负载和恶劣环境条件下运行的钻井设备、海上装卸系统、起重机械、矿用车辆、散装物料设备和维护系统。这些应用需要具有耐腐蚀涂层、强化密封系统、高压额定值和定制安装布置的气缸。对能源和资源行业的持续投资预计将支持该地区对重型液压驱动系统的需求。
GCC液压缸市场
海湾合作委员会市场预计到 2026 年将达到约 5.7 亿美元,约占全球销售额的 3.1%。
南美洲
得益于采矿和农业作业中液压设备的广泛使用,南美市场到 2025 年的收入将达到 11.5 亿美元。大型铜矿、铁矿石和其他矿物开采活动需要挖掘机、运输设备、装载机、钻井机械和配备重型液压缸的加工系统。加速磨损的运行条件进一步支持了需求,并产生了气缸维修、翻新和更换的重复要求。因此,该地区的资源密集型经济预计将维持对坚固的焊接和定制气缸设计的需求。
巴西液压缸市场
预计到 2026 年,巴西市场将达到约 8.6 亿美元,约占全球销售额的 4.7%。
竞争格局
主要行业参与者
主要行业参与者专注于智能油缸技术、定制设计和节能液压解决方案,以巩固市场地位
全球液压缸市场竞争激烈,并且随着移动和工业设备制造商需要更耐用、紧凑、高效和针对特定应用的驱动系统而不断发展。竞争取决于气缸设计能力、压力处理性能、密封可靠性、材料质量、耐腐蚀性、传感器集成、定制专业知识、制造规模以及在苛刻的操作环境中提供一致产品的能力。公司专注于液压缸解决方案,以改善负载控制,延长使用寿命,减少液压损失,承受恶劣的工作循环,并支持建筑和采矿、农业和林业、物料搬运、工业机械、船舶、航空航天和国防应用的精确运动。
一些主要参与者正在开发先进的液压缸产品组合,范围从单作用和双作用缸、焊接和拉杆缸、伸缩缸、铣削型缸和定制组件到传感器集成、电子控制和节能缸系统。制造商还在加强位置传感、表面涂层、密封技术、轻质材料、数字工程和集成液压解决方案方面的能力。随着行业的扩张,与建筑设备制造商、农业机械生产商、物料搬运公司、工业自动化供应商、采矿设备原始设备制造商和液压系统集成商的合作预计仍将是重要的竞争策略。
报告中介绍的主要液压缸公司名单
- 卡特彼勒公司(美国)
- 博世力士乐股份公司(德国)
- 派克汉尼汾公司(我们。)
- 伊顿公司(爱尔兰)
- NorrHydro Oy(芬兰)
- 株式会社KYB(日本)
- 贺德克国际有限公司(德国)
- Enerpac 工具集团(美国)
- Hydroline Oy(芬兰)
- 波克兰液压(法国)
主要行业发展
- 2026 年 7 月:Enerpac Tool Group 签订最终协议,以约 4.72 亿美元收购 Specialized Fabrication Equipment Group,扩大其工业制造、管道处理和高力设备解决方案的产品组合。
- 2026 年 3 月:博世力士乐在 2026 年汉诺威工业博览会上通过深拉压力机展示了其数字化液压技术,集成了数字双胞胎、能源监测、二氧化碳评估和工业液压系统的循环经济应用。
- 2026 年 3 月:Caterpillar 推出了新一代 Cat 6040 液压矿用铲,采用五回路液压架构,支持同步油缸、行驶和回转运动,同时可降低高达 15% 的油耗。
- 2026 年 3 月:Enerpac 收购了 Hydra-Pac 的资产和技术,将柴油动力分流泵添加到其重型起重产品组合中,以实现多个液压缸的同步操作。
- 2026 年 1 月:伊顿推出了新的移动电源解决方案,包括艾里逊湿式套件和压力补偿活塞泵,旨在为自卸、公用设施、除雪和建筑设备提供一致的液压性能。
- 2025 年 4 月:KYB 报告了支持物联网的液压油状态诊断系统和紧凑型电机驱动的开发液压泵该单位旨在提高设备可靠性、维护效率和电气化准备情况。
- 2025 年 3 月:HYDAC 推出了用于电动移动机械的 EcoPack 模块化紧凑型液压动力装置,结合了基于需求的变速流量控制,并在拖拉机测试应用中实现了高达 80% 的液压节能测量。
报告范围
全球液压缸市场分析包括对报告中包含的所有细分市场的市场规模和预测的全面研究。它包括预计在预测期内推动市场的市场活动和市场模式的详细信息。此外,它还详细介绍了产品发布、合作伙伴关系、并购、技术开发和关键行业发展。全球市场研究报告还提供了深入的竞争格局,包括市场份额和主要运营商概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.2% |
| 单元 | 价值(十亿美元) |
| 分割 | 按功能、按产品类型、按应用、按最终用途行业和按地区 |
| 按功能分类 |
|
| 按产品类型 |
|
| 按申请 |
|
| 按最终用途行业 |
|
| 按地区 |
|
常见问题
2025年全球市场规模为173.4亿美元,预计到2034年将达到271.9亿美元。
2025年,亚太地区市场价值达66.6亿美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率为 5.2%。
按功能划分,双作用液压缸细分市场领先。
建筑、采矿、农业和物料搬运设备产量的不断增长,推动了对起重、转向、挖掘、定位和负载搬运应用中使用的液压缸的需求。
卡特彼勒公司、博世力士乐公司、派克汉尼汾公司、伊顿公司和 NorrHydro Oy 是市场上考虑的主要参与者。
2025 年,亚太地区占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。