电动工具市场规模、份额和行业分析,按操作方式(电动、气动等)、按工具类型(钻孔和紧固工具、材料去除工具、锯切工具、拆除工具等)、按应用(自助 (DIY) 和工业)、按移动类型(有线电动工具和无绳电动工具)以及区域预测,2026-2034 年
 下载免费样本

电动工具市场规模及概述
 收听音频版本
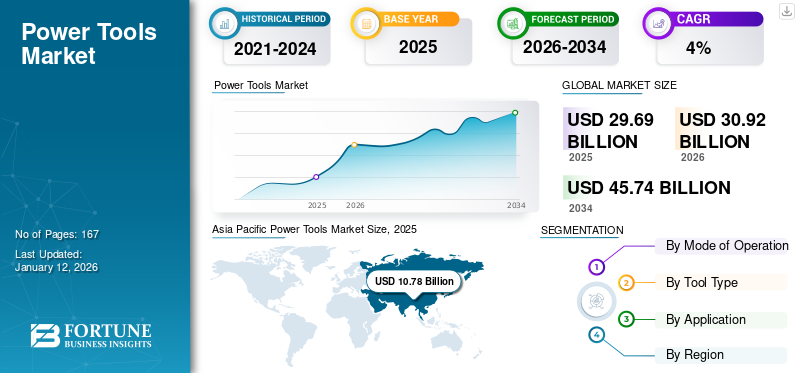
2025年全球电动工具市场规模为295.7亿美元,预计将从2026年的307.9亿美元增长到2034年的451.9亿美元,预测期内复合年增长率为4.9%。亚太地区主导电动工具市场,2025 年市场份额为 36.40%。
电动工具是先进的手持式或固定式设备,旨在以更少的人力执行钻孔、紧固、切割、研磨、抛光、拆卸、铣削和其他材料加工操作。该市场包括电动、气动和液压工具,提供有线和无线配置,可满足不同的工业和家庭需求。这些工具集成了电机、电池、齿轮、电子控制装置、安全机制、人体工学外壳和特定应用配件,以支持高效、可靠的操作。越来越多地采用电池供电的无绳技术、无刷电机、智能控制和高性能电池系统正在逐步改变行业。
电动工具支持建筑、汽车、制造、航空航天、金属加工、木工、维护、修理和DIY活动等广泛的应用。工业用户越来越注重提高运营效率、减少体力工作量以及采用能够支持不同工作现场条件的便携式工具。与此同时,不断增加的家居装修和翻新活动也支撑了 DIY 消费者的需求。然而,电池更换成本、产品维护要求、工作场所安全问题以及低成本替代品的竞争等因素继续影响市场增长和某些客户群体的采用。
主要公司包括阿特拉斯·科普柯、艾默生电气公司、Enerpac Tool Group、喜利得公司、英格索兰和 Koki Holdings Co. Ltd。这些公司致力于开发满足工业、专业和 DIY 需求的高性能电动工具。此外,主要参与者正致力于通过产品发布、战略合作、收购、合并、分销协议和合作伙伴关系来扩大其市场足迹。
下载免费样品 了解更多关于本报告的信息。
电动工具市场趋势
越来越多地采用统一电池平台和交叉兼容的无绳工具生态系统将成为重要的市场趋势
市场正在见证越来越多的向统一电池平台的转变,该平台允许专业人员使用通用电池和充电系统操作多种工具。制造商越来越多地扩展无线生态系统,涵盖钻孔、紧固、切割、磨削、拆除、测量和特定贸易应用。这种方法减少了为单个工具维护单独的电池和充电器的需要,简化了设备管理,并使用户能够添加新工具而无需更换整个支持系统。
交叉兼容的电池平台还鼓励电动工具公司与互补设备制造商合作,并扩大在共享生态系统中运行的产品数量。这一趋势在专业承包商、车间、维护团队和工业用户中尤其明显,他们操作多种工具并需要在工作现场具有更大的灵活性。随着电池电量、运行时间、充电能力和平台兼容性的不断提高,统一无绳系统正在成为领先制造商的重要产品开发和客户保留策略。
- 例如,2025 年 1 月,博世电动工具通过增加 MESTO 和 Leister 扩大了 AMPShare 电池联盟,将该平台增加到 33 个全球合作伙伴品牌,并使专业人员能够使用通用 18V 电池系统跨多个行业操作更广泛的工具。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
建筑、基础设施和改造活动的扩大正在推动对电动工具的需求
建筑、基础设施开发和改造活动的持续扩张是推动电动工具市场增长的主要因素之一。住宅建筑、商业项目、交通基础设施、工业设施以及维修和保养工作需要各种钻孔、紧固、切割、研磨、拆除和材料去除工具。承包商和建筑专业人员依靠电动工具在较短的项目时间表内完成重复性和劳动密集型操作,同时在不同的工作现场条件下保持一致的性能。
混凝土钻孔、结构紧固、金属切割、表面处理、室内装饰、电气安装、管道、木工和拆除应用的需求尤其强劲。大型基础设施项目还需要耐用的专业级工具,能够处理连续的工作负载和要求较高的材料。此外,老化的住宅和商业建筑不断产生翻新、改造、维护和更换活动的需求,支持新工具的购买和经常性配件的消耗。
新兴经济体建筑活动的增长,加上发达市场的公共基础设施支出和建筑现代化,预计将维持对电动、气动和液压动力工具的需求。工业承包商还采用特定于应用程序的工具来减少体力劳动、改善作业现场执行并解决施工和维护作业中熟练劳动力的短缺问题。
- 例如,2026年2月,美国人口普查局报告称,2025年公共建筑价值达到5168亿美元,比2024年增长3.6%,反映出支持专业电动工具需求的公共基础设施和机构建设应用的持续支出。
|
秩 |
市场驱动因素 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
扩大建筑、基础设施开发和建筑翻新活动 |
高的 |
+2.3% |
高的 |
高的 |
高的 |
|
2 |
工业制造、汽车维修和维护操作中电动工具的使用不断增加 |
高的 |
+1.7% |
高的 |
高的 |
中等的 |
|
3 |
越来越多地采用无绳工具、无刷电机和高性能电池技术 |
中高 |
+1.5% |
中等的 |
高的 |
高的 |
|
4 |
DIY、家居装修、家具组装和家居维修活动的增长 |
中等的 |
+1.2% |
中等的 |
中等的 |
高的 |
|
5 |
开发互联、符合人体工程学、更安全且针对特定应用的专业工具 |
中低 |
+1.0% |
低的 |
中等的 |
高的 |
|
6 |
其他的(租赁车队扩张、更换需求、电子商务分销、扩大贸易劳动力、产品组合多元化等) |
低的 |
+1.0% |
低的 |
低的 |
中等的 |
|
总正增长贡献 |
+8.7% |
市场限制
原材料价格波动和供应链中断导致制造成本增加
市场受到钢、铝、铜、电机、轴承、电子控制器的价格和供应波动的影响,半导体,以及用于工具制造的特种塑料。 Rising input costs can increase production expenses and place pressure on manufacturer margins, particularly across price-sensitive power tool categories where companies have limited flexibility to transfer higher costs to customers.
供应链中断可能会进一步延迟电动、气动和液压动力工具中使用的关键部件的供应。制造商可能会经历更长的采购周期、更高的运费、生产中断以及难以在区域分销网络中保持一致的库存水平。这些挑战可能会导致产品交付延迟、销售价格上涨以及小型承包商、车间和 DIY 消费者的承受能力下降。
对于运营复杂的全球采购和生产网络的制造商来说,这种限制尤其重要。对进口零部件和原材料的依赖可能会让企业面临关税、物流瓶颈、货币波动和地缘政治不确定性的风险。尽管领先的制造商正在实现供应商多元化、重新平衡制造网络并实施成本控制措施,但持续的投入成本波动可能会继续限制盈利能力并减缓市场扩张。
|
秩 |
市场限制 |
整体影响力排名 |
负复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
钢铁、铝、铜、电机、电子产品和其他制造投入品的价格波动 |
高的 |
-1.2% |
高的 |
高的 |
中等的 |
|
2 |
来自低成本、假冒、无组织的电动工具供应商的激烈价格竞争 |
中高 |
-1.0% |
高的 |
中等的 |
中等的 |
|
3 |
周期性建设活动以及工业工具采购对资本支出条件的敏感性 |
中等的 |
-0.9% |
中等的 |
中等的 |
低的 |
|
4 |
其他的(工作场所安全问题、维护费用、噪音和振动暴露、法规遵从性、产品耐用性问题等) |
低的 |
-0.7% |
低的 |
低的 |
低的 |
|
总体负增长影响 |
-3.8% |
市场机会
互联工具管理解决方案的日益普及正在创造新的增长机会
建筑工地、车间和工业维护操作的日益数字化正在为市场创造新的增长机会。承包商和工业用户越来越多地寻求互联解决方案,以提供对大型设备群中工具位置、利用率、维护状态和电池状况的实时和更高可见性。这鼓励制造商将电动工具与蓝牙连接、基于云的平台集成,传感器和资产管理软件。
互联工具管理解决方案可以帮助公司减少工具损失、改善设备分配、安排维护、监控电池组并限制计划外停机。在大型建筑项目、基础设施工地、制造设施、公用事业和租赁业务中,这种机会尤其明显,在这些领域,管理多个地点的大量工具可能很困难。制造商可以通过提供互联工具、数字订阅、车队管理服务和集成的硬件软件生态系统来利用这一需求。这些解决方案的扩展还使电动工具公司能够产生超出传统产品销售的经常性服务收入。随着客户越来越重视设备可视性、操作连续性和生命周期管理,专业和工业应用对数字化电动工具组的需求预计将增加。
- 例如,2025 年 10 月,喜利得扩展了其 Nuron 平台,推出了 60 多种重型产品,并将该平台与其 ON!Track 资产管理软件集成,使承包商能够了解工具和电池组并减少计划外停机。
细分分析
按运作方式
由于广泛的产品可用性以及在专业和 DIY 应用中的广泛采用,电动细分市场占据最大份额
根据操作方式,市场分为电动、气动和其他(液压)。
到 2025 年,电动工具市场将占据最大的电动工具市场份额,这得益于其在钻孔、紧固、切割、磨削、打磨、铣削和拆除应用领域的广泛可用性。电动工具广泛应用于建筑、制造、汽车维修、木工、金属加工、维护和 DIY 活动,因为它们有有线和无线两种配置。与气动和液压工具相比,电动工具所需的配套基础设施较少,操作灵活性更大,适用于更广泛的专业和家庭应用。无刷电机、电子控制、人体工程学设计和高性能电池系统的持续发展进一步加强了它们在不同用户群体中的采用。
- 例如,2025 年 9 月,得伟推出了首款无线 4 英寸角磨机,旨在提供紧凑的可操作性,同时保持专业打磨和切割应用所需的动力。
由于汽车装配、金属制造、工业维护、建筑和制造设施对耐用、轻量化和高功率重量比工具的需求不断增长,气动领域预计将出现第二高增长,在预测期内复合年增长率为 4.4%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按工具类型
由于在建筑和装配作业中广泛使用,钻孔和紧固工具领域占据主导地位
根据工具类型,市场分为钻孔和紧固工具、材料去除工具、锯切工具、拆卸工具和其他(铣削工具)。
钻孔和紧固工具领域在建筑、制造、汽车装配、木工、电气安装、维护和 DIY 应用领域广泛使用,到 2025 年将占据最大的市场份额。电钻、冲击起子、冲击扳手、螺丝刀和紧固系统通常用于打孔、安装夹具、组装部件和执行维修活动。与专业切割和拆除设备相比,钻孔和紧固工具具有更广泛的应用基础,被专业承包商、工业用户、车间和家庭频繁购买。
- 例如,2025 年 9 月,得伟推出了一系列新的充电式角磨机,包括 4 英寸和 4.5 英寸型号,专为磨削、切割、表面处理和金属加工应用而设计。
由于汽车车间、金属制造设施、制造工厂和工业维护操作对研磨、打磨、抛光、表面处理、除锈和焊接准备工具的需求不断增长,材料去除工具领域预计将出现最高增长,在预测期内复合年增长率为 5.5%。
按申请
由于在制造、建筑、汽车和维护业务中广泛使用,工业领域主导市场
根据应用,市场分为DIY(DIY)市场和工业市场。
受电动工具在制造、汽车、建筑、能源、造船、金属制造和维护业务中广泛使用的推动,工业领域将在 2025 年占据最大的市场份额。工业用户需要能够支持连续工作负载、要求苛刻的材料和重复操作的钻孔、紧固、切割、磨削、拆卸和材料去除工具。专业级电动工具因其更高的耐用性、更强的性能、增强的安全功能以及与专用配件的兼容性而在这些应用中受到广泛青睐。
- 例如,2025 年 2 月,英格索兰重点推出了适用于专业汽车服务、维修和工业维护应用的 W7153 IQV20 DXS 充电式冲击扳手和 H3111 充电式热风枪。
DIY(DIY)细分市场预计将出现最高增长,在预测期内复合年增长率为 5.4%,这主要是由于参与度的增加所推动的。家居装修、家具组装、木工、园艺、家庭维修以及住宅消费者中的小规模改善项目。
按移动类型
连续供电和重型应用中的强大性能导致有线电动工具占据细分市场主导地位
根据移动类型,市场分为有线电动工具和无线电动工具。
有线电动工具细分市场在 2025 年占据最大的市场份额,这得益于其持续的电力可用性、一致的扭矩输出以及适合长时间和重型操作的能力。这些工具广泛应用于需要不间断性能的制造工厂、金属制造设施、建筑工地、汽车车间和木工作业。与无绳工具相比,有线电动工具不受电池运行时间、充电要求或电池退化的影响,因此适合固定和高强度应用。
- 例如,2025 年 1 月,博世电动工具宣布计划在年内推出 30 多种无绳工具、电池和充电器,同时将其 18V 产品组合扩展到切割、拆卸、紧固和其他专业应用领域。
由于建筑工地、维护活动、汽车维修、家庭装修和远程工作环境对便携式、灵活且易于操作的工具的需求不断增长,预计无绳电动工具细分市场将出现最高增长,在预测期内复合年增长率为 5.7%。
电动工具市场区域前景
按地域划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Power Tools Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区将继续主导市场,到2025年收入将达到107.8亿美元。新兴经济体城市建设和基础设施发展的快速扩张有力地支持了该地区的增长。住宅项目、交通网络、工业设施、公用事业和商业建筑在施工的多个阶段都需要钻孔、紧固、拆除、切割和材料去除工具。大型承包商基础和机械化施工实践的持续发展正在增加整个地区电动工具的使用,以替代手动设备。
中国电动工具市场
预计中国市场仍将在亚太地区占据主导地位,2026 年收入预计约为 58.5 亿美元,约占全球销售额的 19.0%。
日本电动工具市场
预计2026年日本市场规模约为23.1亿美元,约占全球销售额的7.5%。
印度电动工具市场
预计2026年印度市场规模约为22.6亿美元,约占全球销售额的7.3%。
北美
得益于住宅翻新和建筑维修活动的持续需求,北美市场到 2025 年的收入将达到 69.2 亿美元。该地区老化的住宅和商业地产需要反复进行钻孔、紧固、切割、打磨和表面处理操作。承包商、维护专业人员和业主越来越多地使用专业级电动工具进行屋顶、地板、管道、电气安装、室内改造和结构维修应用。成熟的家居装修行业和专业商人使用的工具的定期更换预计将支持区域市场的稳定增长。
美国电动工具市场
预计美国将主导北美市场,预计 2026 年收入约为 56.8 亿美元,约占全球销售额的 18.4%。通过提高生产率和符合人体工程学设计的设备,不断努力解决技术贸易劳动力短缺问题,推动了增长。
欧洲
在日益重视职业安全和工人保护的支持下,欧洲市场预计在预测期内将稳定增长。建筑公司、制造工厂和专业车间正在采用配备除尘接口、反冲控制、减振、电子制动和改进防护系统的工具。遵守工作场所暴露要求和更加关注操作员健康正在影响切割、磨削、钻孔和拆除应用的采购决策。对更安全的工具操作的关注正在鼓励整个欧洲市场用先进的专业级产品替换旧设备。
英国电动工具市场
预计 2026 年英国市场规模约为 17 亿美元,约占全球收入的 5.5%。
德国电动工具市场
预计到 2026 年,德国市场规模将达到 21.6 亿美元,相当于全球销售额的 7.0% 左右。
中东和非洲
中东和非洲市场的收入在 2025 年达到 23.3 亿美元,这得益于各地经常性的维护需求石油和天然气、能源、公用事业和重工业设施。炼油厂、管道、加工厂、发电站和工业设施需要耐用的工具来进行螺栓连接、打磨、切割、钻孔、表面处理和设备维修。恶劣的操作环境和维护关键资产的需要维持了整个地区对气动、液压和重型电动工具的需求。
海湾合作委员会电动工具市场
海湾合作委员会市场预计到 2026 年将达到约 15.1 亿美元,约占全球销售额的 4.9%。
拉美
得益于整个采矿作业的设备维护和维修活动,拉丁美洲到 2025 年的收入将达到 13 亿美元。矿产生产国需要钻孔、磨削、切割、紧固和液压工具来维护加工设施、运输设备、车间和配套基础设施。与采矿相关的苛刻操作条件鼓励使用耐用的专业级工具并产生经常性的更换需求。
巴西电动工具市场
预计到 2026 年,巴西市场将达到约 8.2 亿美元,约占全球销售额的 2.7%。
竞争格局
主要行业参与者
主要行业参与者专注于无绳平台、产品创新和特定应用的电动工具,以巩固市场地位
全球电动工具市场竞争激烈,并且随着专业、工业和 DIY 用户转向更便携、更耐用和专用设备而不断发展。竞争取决于无绳工具平台的实力、电池性能、电机效率、工具耐用性、人体工程学设计、安全功能、产品范围、分销范围以及服务建筑、制造、汽车、维护、木工和家庭应用的能力。公司正在专注于电动工具解决方案,以提高操作灵活性,减少用户疲劳,支持苛刻的工作负载,并在不同的工作现场和车间条件下提供一致的性能。
一些主要参与者正在开发先进的电动工具组合,从钻孔和紧固工具、材料去除设备、锯切工具、拆除工具到电动、气动、液压、有线和无线系统。制造商还在扩展统一电池生态系统、无刷电机技术、互联工具管理解决方案、灰尘控制功能、减振系统和行业特定配件。随着电动工具行业的扩张,与分销商、建筑承包商、工业客户、租赁公司、汽车服务提供商和零售渠道的合作预计仍将是重要的竞争策略。
按键列表电动工具 报告中介绍的公司
- 阿特拉斯·科普柯公司(瑞典)
- 艾默生电气公司(美国)
- Enerpac 工具集团(美国)
- 喜利得公司(列支敦士登)
- 英格索兰(美国)
- 光机控股有限公司(日本)
- 牧田株式会社(日本)
- 罗伯特·博世有限公司(德国)
- 斯坦利百得公司(美国)
- 泰克尼克实业有限公司 (中国)
- 德瓦尔特(我们。)
- 日立电动工具(日本)
- 麦太保(德国)
- 费斯托工具(德国)
- 切尔冯(中国)
- 利优比(日本)
- 伍尔特(德国)
- 费恩(德国)
主要行业发展
- 2026 年 7 月:DEWALT 商业化推出 DALE,这是一款与 August Robotics 合作开发的具有车队功能的向下钻孔机器人,用于在数据中心建设项目。
- 2026 年 7 月:Makita 推出了一款紧凑型 40Vmax 无线冲击起子,具有较短的头部设计和减轻的重量,适合在有限空间内进行紧固操作。
- 2026 年 5 月:Fein 扩展了其 MultiMaster 产品组合,推出了 8 个钛涂层双金属锯片以及用于翻新、室内装饰和金属加工应用的新型 MM 500 PLUS 和 MM 700 MAX 工具套件。
- 2026 年 4 月:博世电动工具推出了 Expert 专业产品系列,包括先进的锯、紧固工具、测量设备、配件以及扩展的 Expert 18V 无绳平台。
- 2026 年 2 月:Metabo 推出了 Tracker Pro 工具跟踪设备,支持 Apple Find My 和 Google Find Hub 网络,帮助专业用户在工作现场查找工具和设备。
- 2025 年 11 月:Koki Holdings 宣布北美 Metabo 品牌过渡为 Metabo HPT,将品牌整合到统一的电动工具标识和产品战略下。
- 2025 年 10 月:Chervon 与约翰迪尔合作集成 EGO 56V ARC锂将电池安装到约翰迪尔 Z370RS 电动割草机中,从而实现整个 EGO 产品生态系统的电池互操作性。
报告范围
全球电动工具市场分析包括对报告中包含的所有细分市场的市场规模和预测的全面研究。它包括预计在预测期内推动市场的市场活动和市场模式的详细信息。此外,它还详细介绍了产品发布、合作伙伴关系、并购以及关键行业发展。全球市场研究报告还提供了深入的竞争格局,包括市场份额和主要运营商概况的信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 4.9% |
| 单元 | 价值(十亿美元) |
|
分割 |
按运作方式
按工具类型
按申请
按移动类型
按地区
|
| 报告中介绍的公司 | Atlas Copco AB(瑞典)、Emerson Electric Co.(美国)、Enerpac Tool Group(美国)、Hilti Corporation(列支敦士登)、Ingersoll Rand(美国)、Koki Holdings Co. Ltd.(日本)、Makita Corporation(日本)、Robert Bosch GmBH(德国)、Stanley Black & Decker Inc.(美国)和 Tectronic Industries Co. Ltd.(中国) |
常见问题
2025年全球市场规模为295.7亿美元,预计到2034年将达到451.9亿美元。
2025年,亚太地区市场价值达107.8亿美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率为 4.9%。
从运营模式来看,电动细分市场处于领先地位。
建筑、基础设施开发、住宅翻新和工业维护活动的扩展正在推动对钻孔、紧固、切割、研磨、拆除和材料去除工具的需求。
阿特拉斯·科普柯、艾默生电气公司、Enerpac Tool Group、喜利得公司和英格索兰是市场上考虑的主要参与者。
2025 年,亚太地区占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 167
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。














