 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"明智的策略,加速您的成长轨迹"
 收听音频版本
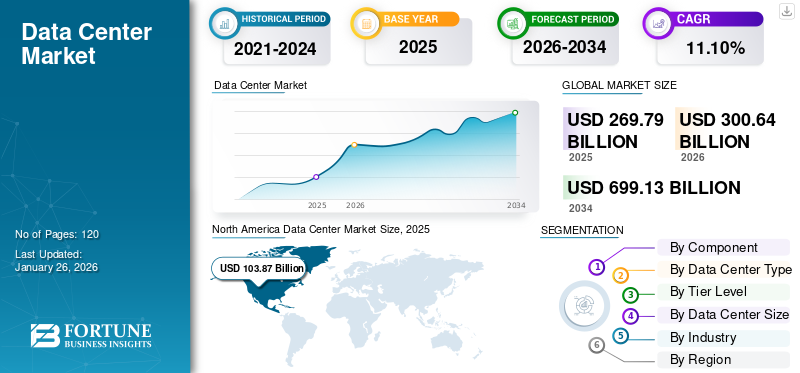
2025年,全球数据中心市场规模为2879.4亿美元。预计该市场将从2026年的3197亿美元增长到2034年的7758.3亿美元,预测期内复合年增长率为11.7%。
数据中心行业包含存储、处理和共享数字信息的场所的建设、管理和运营所需的设施、组件、应用程序和服务。它涵盖服务器、物理设备、冷却和电源系统、机架、DCIM 应用程序以及超大规模、托管、边缘和业务环境中的其他解决方案等产品。对云技术的需求,人工智能、高性能计算和数字技术正在推动数据中心在基础设施、设施容量和电力设备方面的投资。
此外,许多主要市场参与者,例如戴尔技术公司、惠普企业公司、施耐德电气公司、华为技术有限公司和思科系统公司,都在专注于投资超大规模园区、主机托管设施和区域数据中心,以满足云计算、人工智能工作负载和企业数字化转型不断增长的需求。
下载免费样品 了解更多关于本报告的信息。
不断增长的生成式人工智能采用加速了数据中心容量扩展
通过对高性能计算基础设施、用于人工智能目的的服务器、复杂的网络技术和批量数据处理的需求不断增长,生成式人工智能正在加快市场的发展步伐。由于人工智能应用的普及,具有更高功率密度、更先进的冷却类型和更好的电力基础设施的人工智能数据中心现已普遍存在。生成式人工智能还刺激了 DCIM 软件、自动化和预测分析的应用,以提高能源效率、资产控制和运营可靠性。然而,不断增长的人工智能工作负载带来了电力供应、冷却系统要求、投资需求和可持续性问题等问题,迫使公司增加对高效和弹性基础设施的投资。例如,
因此,这一因素将推动未来几年数据中心市场的增长。
越来越多地采用预制数据中心基础设施推动市场增长
公司和云技术公司正在选择预制数据中心。与传统数据中心相比,预制式数据中心具有一定的优势,使得安装更加快捷、简单,加快了数据中心的建设进程。使用预制数据中心可以让用户更轻松地更快地创建标准化电源、冷却布置和 IT 流程的其他元素。公司还需要模块化解决方案,以便为边缘计算技术和人工智能解决方案的引入不断增长的需求提供快速高效的解决方案。模块化数据技术可帮助用户牢记可持续性考虑因素,因为使用该技术可以优化能源消耗并提供生产质量控制。例如,
下载免费样品 了解更多关于本报告的信息。
人工智能和云计算的快速扩张推动市场增长
人工智能(AI)的使用迅速增加,生成式人工智能、机器学习和云计算对高性能计算设施和广泛的数据处理能力产生了显着的需求。人工智能工作负载需要专门的数据中心设置,包括高密度服务器、卓越的网络、更高的功率容量和先进的冷却系统,从而增加对该行业的投资。此外,组织正在将工作负载转移到云平台,以实现更可扩展、灵活和高效的运营,进一步推动对超大规模和托管中心的需求。人工智能服务和云应用范围的不断扩大只会增加对分布式基础设施的需求,包括满足低延迟和实时处理需求的区域和边缘数据中心。例如,
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid Expansion of Artificial Intelligence and High-Performance Computing | 高 | 4.2% | 高 | 高 | 高 |
| 2 | Increasing Adoption of Cloud Computing and Digital Transformation | 高 | 3.5% | 高 | 高 | 高 |
| 3 | Growth of Hyperscale and Colocation Data Centers | 高 | 2.9% | 高 | 高 | 中高 |
| 4 | Rising Internet Traffic, 5G Connectivity, and Edge Computing Adoption | 中高 | 2.4% | 中高 | 高 | 高 |
| 5 | Increasing Demand for Data Localization and Sovereign Cloud Infrastructure | 中等 | 1.8% | 中等 | 中高 | 高 |
| 6 | Others (Growing Adoption of Data Centers and Sustainable Infrastructure Solutions, Rising Adoption of IoT Applications) | 中等 | 1.5% | 中等 | 中等 | 中高 |
| 总体负增长影响 | 16.30% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
有限的电网容量和电力可用性限制阻碍了市场增长
人工智能工作负载、超大规模站点和高性能计算系统的使用不断增加,增加了数据中心的电力需求,导致电网容量和电力供应出现问题。由于传输能力有限、连接时间长且存在电力竞争,许多领先的数据中心位置都难以获得足够的电力。这些问题可能会延迟新设施的建设,增加成本,并导致数据中心考虑其他能源供应充足的地点。此外,对可再生能源和可持续电力的需求不断增长,增加了数据中心扩建规划的复杂性。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Limited Grid Capacity and Power Availability Constraints | 高 | -0.9% | 高 | 高 | 中高 |
| 2 | High Capital Investment and Infrastructure Development Costs | 高 | -1.0% | 高 | 中高 | 中等 |
| 3 | Supply Chain Constraints and Long Equipment Lead Times | 中高 | -1.2% | 中高 | 中等 | 中等 |
| 4 | Others (Environmental Regulations, Sustainability Challenges, Shortage of Skilled Workforce) | 中等 | -1.5% | 中等 | 中等 | 中低 |
| 总体负增长影响 | -4.60% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
余热回收一体化不断发展,创造新的市场机会
数据中心在计算操作过程中会产生大量低品位热量,从而为区域供暖、工业应用和附近商业设施回收和再利用这些能源创造了机会。对能源效率、可持续发展目标和碳减排的日益关注正在鼓励运营商将废热回收系统集成到新的数据中心开发中。在气候较冷和已建立区域供热网络的地区,这一因素变得越来越重要,这些地区回收的热量可以减少对传统热源的依赖。热再利用技术的采用还支持数据中心运营商提高能源效率指标、降低运营成本并增强环境绩效。例如,
人工智能和云基础设施的扩展推动了硬件细分市场的增长
根据组件,市场分为硬件(电源系统、冷却系统、服务器、网络设备等)、DCIM软件(本地和云)和服务。
到 2025 年,硬件细分市场将占据最大的市场份额。该细分市场的增长是由对服务器、网络设备、电源设备、冷却基础设施和机架的持续投资推动的,这些投资是适应云、人工智能和高性能计算工作负载增长所必需的。超大规模、托管和人工智能就绪数据中心部署的兴起进一步增加了对物理基础设施升级的需求,并导致硬件成为市场总收入的最大贡献者。
DCIM 软件领域预计在预测期内将以 14.5% 的最高复合年增长率增长。这是由于对实时基础设施监控、容量规划、能源优化、预测性维护以及日益复杂的数据中心环境的集中管理的要求不断增加。
越来越多地采用混合云策略推动了托管细分市场的增长
根据数据中心类型,市场分为托管、超大规模、边缘和其他(托管、模块化)。
由于企业越来越倾向于外包数据中心基础设施以降低资本支出、提高可扩展性并享受可靠的电力、连接和安全解决方案,托管细分市场将在 2025 年占据最大的市场份额。混合云战略、数字化转型计划的广泛使用以及对运营商中立设施的需求正在推动各行业的公司使用托管中心来实现灵活的基础设施增长。
超大规模数据中心预计在预测期内将以 14.8% 的最高复合年增长率增长。该细分市场的增长是由对人工智能工作负载、云计算、大数据分析和大规模数字服务的需求不断增长推动的,这些服务需要高度可扩展的计算、存储和网络基础设施。
了解我们的报告如何帮助优化您的业务, 与分析师交流
对可靠且经济高效的基础设施的需求不断增长,推动了第 3 层的采用
根据层级,市场分为1级、2级、3级、4级。
由于其可用性、可靠性和成本效益的结合,第三层将在 2025 年占据最大的市场份额,使其成为包括企业、托管服务提供商和云服务提供商在内的多家企业的首选。 Tier 3 设施的优势在于通过冗余电源和冷却解决方案提供系统并发维护,使其适合执行关键任务工作,而无需承担构建 Tier 4 系统的财务负担。
预计第四层级在预测期内将以 14.7% 的最高复合年增长率增长。这是由于对任务关键型基础设施的需求不断增加,这些基础设施需要人工智能、超大规模计算、BFSI、医疗保健和政府应用程序的最大可用性、容错性和操作弹性。
超大规模和人工智能工作负载的扩展加强了大型细分市场的增长
根据数据中心规模,市场分为小型、中型和大型。
由于超大规模设施、人工智能系统和云平台的使用越来越多,需要有效的计算能力、高密度服务器以及用于供电和冷却设施的可扩展系统,大型细分市场将在 2025 年占据最大的市场份额。对集中式大型设施的日益青睐有助于公司和服务提供商获得更好的运营效率和资源利用率,从而从规模经济中获得成本优势。
预计中型细分市场在预测期内将以 11.3% 的复合年增长率适度增长。这是由于区域企业、私有云部署和组织的持续需求,需要专用基础设施在小型设施和大型超大规模环境之间实现平衡的可扩展性和成本效率。
云基础设施和数据流量的扩展增强了 IT 和电信市场的领导地位
根据行业,市场分为 BFSI、IT 和电信、医疗保健、政府、制造、零售和电子商务、以及其他(媒体和娱乐)。
由于云服务提供商、电信运营商、互联网平台和技术公司对大规模计算、存储和网络基础设施的需求不断增长,IT 和电信领域将在 2025 年占据主导市场份额。数字服务、云使用、机器学习项目和大量数据流量的持续增长正促使 IT 和电信公司在超大规模、托管和边缘数据中心方面进行巨额投资。
预计医疗保健领域在预测期内将以 14.8% 的最高复合年增长率增长。该细分市场的增长归因于越来越多地采用电子健康记录、医学成像、医疗分析、人工智能诊断和数字医疗平台,这些平台需要安全、可扩展和高性能的数据中心基础设施。
按地域划分,市场分为北美、南美、欧洲、中东和非洲以及亚太地区。
North America Data Center Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美在2024年占据最大的数据中心市场份额,价值1066.0亿美元,并在2025年保持领先地位,价值1167.2亿美元。市场增长是由许多超大规模云服务提供商、IT 公司、技术公司、数据中心和人工智能基础设施设计师对数据中心容量进行大量投资推动的。该地区拥有完善的数字生态系统、高水平的云采用、强大的网络连接以及人工智能兼容工厂的安装增长,这些都需要良好的计算能力、供电和冷却解决方案。例如,
基于北美的强劲贡献以及美国在该地区的主导地位,分析估计2026年美国市场规模约为1054.3亿美元,约占全球销售额的30.0%。
欧洲市场预计未来几年将实现 10.9% 的增长率,在所有地区中排名第四,到 2026 年估值将达到 717.7 亿美元。云服务、数据主权、企业数字化转型的需求不断增长,以及 BFSI、医疗保健和遵循 ICC 规范的政府等行业的人工智能工作负载渗透率不断提高,支撑了市场增长。尽管存在电力和监管方面的挑战,超大规模和托管设施的增长以及对节能和可再生能源驱动的数据中心投资的增加正在促进区域容量的提高。例如,
2026 年英国市场预计约为 154.8 亿美元,约占全球收入的 6.1%。
预计到2026年,德国市场规模将达到约152.3亿美元,相当于销售额的5.0%左右。
亚太地区预计到 2026 年将达到 921.4 亿美元,并预计在预测期内以 14.5% 的最高复合年增长率增长。云技术的快速采用、互联网需求的增加、数字化转型倡议,以及中国、印度、日本、韩国和东南亚等国家对人工智能基础设施的投资增加。此外,该地区还受益于有利于数据本地化的法律、超大规模增长以及对支持 5G、物联网、电子商务和企业应用等应用的低延迟基础设施不断增长的需求。
中国市场预计将成为全球最大的市场之一,2026 年收入预计约为 277.4 亿美元,约占全球销售额的 7.7%。
预计 2026 年日本市场规模约为 184.3 亿美元,约占全球收入的 5.4%。
预计2026年印度市场规模约为113.1亿美元,约占全球收入的4.2%。
预计南美洲在预测期内该市场空间将出现适度增长。到 2026 年,南美市场的估值将达到 110.9 亿美元。这归因于云采用率的提高、数字服务的扩展、互联网流量的增加以及超大规模和托管提供商的投资,特别是在巴西、智利和哥伦比亚,以支持企业数字化转型和区域数据本地化需求。在南美洲,巴西的产值预计到 2026 年将达到 62.5 亿美元。
中东和非洲市场预计到 2026 年将达到 164.2 亿美元。海湾合作委员会国家和非洲数字化转型项目的增加、云计算的使用、满足数据本地化要求以及政府对人工智能、智慧城市和数字基础设施的投资正在推动市场扩张。由于其有利的投资政策、可再生能源的可用性、先进的连接基础设施以及该地区对安全数据处理能力日益增长的需求,该地区正在吸引超大规模和托管服务提供商。在中东和非洲,海湾合作委员会的价值预计到 2026 年将达到 64.4 亿美元。
主要参与者专注于扩展人工智能就绪和高性能数据中心基础设施能力,以推动市场增长
全球数据中心市场呈现半整合的市场结构,主要参与者包括戴尔技术公司、惠普企业开发有限公司、施耐德电气公司、华为技术有限公司和思科系统公司。这些公司专注于扩展人工智能就绪数据中心基础设施、超大规模容量、先进的电源和冷却解决方案、网络功能和数据中心管理平台,以支持人工智能、云计算和高性能计算工作负载日益增长的需求。
全球市场上的其他知名参与者包括 Vertiv Holdings Co.、Equinix, Inc.、Digital Realty Trust, Inc.、NTT DATA Group Corporation 和 ABB Ltd.。这些公司正在通过产品发布、战略合作伙伴关系、收购、设施扩建和开发可持续数据中心解决方案(专注于超大规模、主机托管、边缘计算、企业和人工智能驱动的应用程序。这些举措预计将通过提高全球数据中心环境的可扩展性、运营效率、能源管理和部署灵活性来加速市场增长。
全球数据中心市场分析包括对报告中包含的所有细分市场的市场规模和预测的全面研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供了关键方面的信息,包括技术进步、候选产品、监管环境和产品发布的概述。此外,它还详细介绍了合作伙伴关系、并购、关键行业发展以及关键地区的流行情况。全球市场研究报告还提供了详细的竞争格局,以及主要运营参与者的市场份额和概况信息。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为11.7% |
| 单元 | 价值(十亿美元) |
| 分割 | 按组件、数据中心类型、层级、数据中心规模、行业和区域 |
| 按组件 |
|
| 按数据中心类型 |
|
| 按级别 |
|
| 按数据中心规模 |
|
| 按行业分类 |
|
| 按地区 |
|
根据财富商业洞察,2025年全球市场价值为2879.4亿美元,预计到2034年将达到7758.3亿美元。
预计 2026 年至 2034 年期间,该市场将以 11.7% 的复合年增长率增长。
2025年,市场价值为1167.2亿美元。
按数据中心类型划分,托管细分市场预计将引领市场。
人工智能和云计算的快速扩张推动市场增长。
戴尔技术公司、惠普企业开发公司、施耐德电气公司、华为技术有限公司和思科系统公司是全球市场的主要参与者。
2025 年,北美将主导市场。


(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。





















