强力甜味剂市场规模、份额和行业分析、按产品类型(三氯蔗糖、安赛蜜、糖精、甜蜜素、纽甜、阿德万甜、阿斯巴甜、甜菊糖苷、罗汉果提取物、索马甜、甘草甜素、巴西甜素等)、按形式(粉末、晶体和液体)、按应用(烘焙产品、糖果、乳制品)和冷冻甜点、早餐谷物和营养棒、酱汁、调料和调味品、饮料、药品、营养保健品和补充剂、口腔护理等)以及区域预测,2026-2034 年
 下载免费样本

强力甜味剂市场规模及未来展望
 收听音频版本
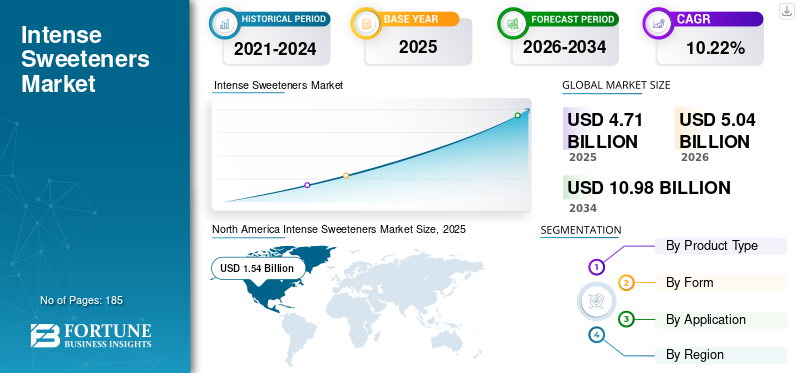
2025年,全球强力甜味剂市场规模为47.1亿美元。预计该市场将从2026年的50.4亿美元增长到2034年的109.8亿美元,预测期内复合年增长率为10.22%。北美在强力甜味剂市场占据主导地位,2025 年市场份额为 32.69%。
全球市场包括用作糖替代品的合成和天然衍生的高效甜味剂成分,其甜度远高于蔗糖,而在典型使用水平下几乎不提供热量。低糖和无糖饮料、糖尿病友好食品、体重管理产品的扩张日益支持市场需求,运动营养、膳食补充剂、药品、口腔护理产品和低糖加工食品。高甜度甜味剂在饮料中尤其重要,因为它们可以替代很大比例的糖,而不会增加相当的体积或热量。此外,产品在乳制品、糖果、烘焙产品、营养棒、酱汁、药用糖浆、软糖、锭剂和牙膏中的使用也在扩大。持续的减糖举措、日益增长的代谢健康问题、与糖相关的财政措施以及消费者对低热量产品的兴趣预计将支持食品、饮料和保健产品制造商持续的重新制定配方活动。
竞争格局受到 Tate & Lyle PLC、Ingredion Incorporated、Cargill, Incorporated、Archer-Daniels-Midland Company 和安徽金禾实业有限公司等公司的影响。这些公司通过制造能力、产品纯度、监管审批、区域供应网络、技术配方专业知识、应用实验室以及改进的甜味剂系统的开发进行竞争。
下载免费样品 了解更多关于本报告的信息。
强力甜味剂市场要点
 全球市场规模及预测
- 2025 年市场规模:47.1 亿美元
- 2026年市场规模:50.4亿美元
- 2034 年预测市场规模:109.8 亿美元
- 复合年增长率:2026-2034 年 10.22%
 市场份额
- 北美地区占据主导地位,2025 年收入份额为 32.69%。
- 到 2025 年,按产品类型划分,甜菊糖苷占据最大份额。
- 到 2025 年,饮料将占据最大的应用份额。
 主要区域亮点
北美
得益于对零糖饮料和先进甜味剂配方的强劲需求,北美在 2025 年以 15.4 亿美元引领市场。
欧洲
在减糖和天然甜味剂需求不断增长的推动下,欧洲预计到 2026 年将达到 12.3 亿美元。
亚太地区
在包装食品、饮料、药品和口腔护理消费不断增长的支撑下,亚太地区预计到 2026 年将达到 15.3 亿美元。
我们
预计2026年美国市场将达到13.8亿美元,约占全球收入的27.44%。
日本
预计到2026年,日本将产生2.2亿美元的收入,约占全球销售额的4.36%。
阅读更多

强力甜味剂市场趋势
重点食品加工企业聚焦减糖产品开发,改变市场格局
领先的食品和饮料公司正在扩大低糖和零热量甜味剂产品组合,以满足消费者对低热量产品的需求,遵守零售商营养标准,应对与糖相关的财政措施,并加强以健康为导向的品牌定位。这种转变正在增加高强度甜味剂在饮料、乳制品、烘焙食品、糖果、酱汁、营养产品和餐桌甜味剂配方中的使用。制造商越来越多地采用多组分甜味系统,而不是依赖单一成分,因为甜叶菊、罗汉果、三氯蔗糖、安赛蜜和特种填充成分的组合可以改善甜味起始,减少苦味,并提供更像糖的感官特征。主要消费品公司持续扩展减糖产品线预计将增加配料数量,同时鼓励甜味剂供应商提供特定应用的混合物、技术援助和配方服务。
- 2026 年 6 月,嘉吉的 Truvia 品牌推出了 Allulose Plus 甜叶菊甜味剂和罗汉果甜味剂三混合物。该配方结合了阿洛酮糖、甜叶菊和罗汉果,每份提供零卡路里,减少苦味和余味,并在饮料、咖啡、烘焙和其他应用中提供一对一的糖替代功能。此次发布展示了主要甜味剂公司如何开发综合减糖解决方案,以解决口味、便利性、褐变和配方性能问题。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
代谢性疾病发病率上升推动甜味剂需求旺盛
肥胖、糖尿病和相关代谢紊乱的日益流行正在鼓励食品、饮料、制药和营养品公司减少其产品组合中的添加糖和卡路里含量。强力甜味剂,如三氯蔗糖、乙酰磺胺酸钾、阿斯巴甜、甜菊醇苷、罗汉果提取物和纽甜以极低的含量提供高甜度,使制造商能够开发低糖和零糖产品,而无需大幅增加产品重量或卡路里含量。预计碳酸饮料、功能性水合产品、乳制品替代品、营养补充剂、药用糖浆、糖果和体重管理产品的需求将保持特别强劲。然而,制造商必须将强力甜味剂与风味调节剂和填充剂结合起来,以保持味道、质地和口感。因此,日益增长的代谢健康问题预计将支持长期的重新配制活动,并加强对高强度甜味剂系统的采购需求。
- 根据世界卫生组织的数据,到 2022 年,将有 25 亿成年人超重,其中 8.9 亿成年人患有肥胖症。世界卫生组织还表示,自1990年以来,成人肥胖症增加了一倍多,并建议减少加工食品的含糖量并限制含糖饮料的消费。这些健康趋势预计将鼓励食品和饮料配料制造商扩大低糖产品供应,从而支持强劲的甜味剂需求。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 对市场增长的预期影响 | 复合年增长率贡献/影响,2026-2034 | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for low-calorie, zero-sugar, reduced-sugar, diabetic-friendly, and weight-management food and beverage products | 高 | 3.30% | 高 | 高 | 高 |
| 2 | Expansion of zero-sugar beverages, functional hydration products, energy drinks, sports drinks, and reduced-sugar dairy beverages | 高 | 2.65% | 高 | 高 | 高 |
| 3 | Increasing use of intense sweeteners in fortified foods, dietary supplements, sports nutrition, medical nutrition, and pharmaceutical formulations requiring sweetness and off-note masking | 中高 | 2.15% | 中高 | 高 | 高 |
| 4 | Technological advancements in improved-taste steviol glycosides, bioconversion, precision fermentation, sweet proteins, and application-specific sweetener blends | 中高 | 1.85% | 中等 | 高 | 高 |
| 5 | Increasing sugar taxes, front-of-pack nutrition labelling, public sugar-reduction programs, and food manufacturers’ reformulation commitments | 中等 | 1.55% | 中高 | 中高 | 高 |
| 6 | Others, including private-label zero-sugar launches, emerging-market packaged-food consumption, oral-care applications, regional production expansion, and clean-label positioning | 中低 | 1.40% | 中低 | 中等 | 中等 |
| 总正增长贡献 | 12.90% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
有限的原材料供应和波动性阻碍了市场增长
主要原材料的供应有限和价格波动可能会限制甜味剂的大量生产,并增加制造商的采购风险。甜菊糖苷和罗汉果等天然甜味剂取决于地理上集中的农业供应链、农作物产量、天气条件、提取能力和季节性收获。 Reb D 和 Reb M 等高级糖苷还需要专门的纯化、酶促转化或发酵能力,这比传统的 Reb A 生产受到更多限制。合成甜味剂面临化学中间体、能源成本、环境合规费用、工厂利用率、物流和集中亚洲制造的波动的影响。这些因素可能导致交货时间更长、合同价格更高以及可用性不一致,特别是对于高纯度或特种牌号而言。较小的食品和饮料制造商可能会通过推迟重新配制、减少天然甜味剂的使用或转向成本较低的混合物来应对,从而减缓整体强力甜味剂市场的增长。
- 例如,美国领先的食品配料供应商之一 Icon Foods 报告称,尽管中国甜菊叶收成有所改善,但全球甜菊供应仍然紧张。对高纯度 Reb A、Reb D 和 Reb M 的需求增长速度快于可用的加工和发酵能力。该公司表示,供应限制和远期采购使价格保持坚挺并延长了采购交货时间。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 对市场增长的预期影响 | 市场复合年增长率预计下降 | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Consumer concerns regarding artificial sweeteners and inconsistent perceptions surrounding the long-term safety of non-nutritive sweetening ingredients | 高 | -0.95% | 高 | 中等 | 中高 |
| 2 | Taste limitations, including bitterness, metallic notes, delayed sweetness, lingering aftertaste, and difficulties in replicating the full sensory profile of sucrose | 中高 | -0.56% | 高 | 中高 | 中等 |
| 3 | Regulatory differences across countries concerning permitted sweeteners, maximum usage levels, manufacturing routes, purity requirements, and product labelling | 中等 | -0.72% | 中等 | 中等 | 中低 |
| 4 | Others, including raw-material volatility, concentrated production capacity, supply-chain disruptions, premium pricing of next-generation sweeteners, and technical limitations in applications requiring sugar bulk | 中低 | -0.45% | 中等 | 中低 | 中低 |
| 市场总量减少 | -2.68% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
采用先进技术和创新在不久的将来推动市场
精准发酵、生物转化、酶修饰、菌株工程、下游纯化和感官建模方面的进步预计将扩大下一代强效酶的商业可用性甜味剂。这些技术使制造商能够生产稀有分子,如 Reb M、Reb D、罗汉果、罗汉果苷、brazzein 和其他甜味蛋白,而无需完全依赖有限的植物浓度或特定地区的作物。基于技术的生产可以提高一致性、纯度、可追溯性、可扩展性和供应链弹性,同时减少农业变异性。创新还改善了溶解度、甜味起始、余味、热稳定性以及与功能性成分的相容性。随着产量的上升和单位成本的下降,先进的生产路线预计将使优质天然甜味剂在主流饮料、乳制品、营养产品和加工食品中更容易获得。
- 2026 年 6 月,Manus Bio 推出了其所说的首款在美国商业规模生产的罗汉果甜味剂。该成分是通过奥古斯塔生物工厂的生物替代品平台生产的。它补充了该公司发酵衍生的 Yume™ M Reb M 甜叶菊甜味剂。这一进展说明了生物技术如何使供应多样化、减少对地理集中种植的依赖并加速高价值强力甜味剂的商业化。
细分分析
按产品类型
甜菊糖苷领域凭借广泛的应用兼容性和强大的商业可用性而引领市场
根据产品类型,全球市场分为三氯蔗糖、安赛蜜、糖精、甜蜜素、纽甜、阿德万甜、阿斯巴甜、甜菊糖苷、罗汉果提取物、索马甜、甘草甜素、巴西甜素等。
到 2025 年,甜菊糖苷细分市场将占据全球市场的最大份额。饮料、乳制品、糖果、烘焙产品和营养补充剂领域对植物源性、低热量甜味剂和清洁标签甜味剂成分不断增长的需求支撑了其领先地位。制造商越来越多地使用 Reb A、Reb M、Reb D、甜菊苷和混合甜菊糖苷来开发低糖产品,同时保持可接受的甜味和味道。生物转化、酶处理和发酵方面的进步也提高了下一代糖苷的可用性和感官性能。因此,食品和饮料公司更广泛的监管接受和不断重新制定配方预计将维持该领域的领先地位。
预计 Brazzein 细分市场在预测期内将以 13.46% 的最快增长率增长。 Brazzein 是一种天然存在的甜味蛋白,以极低的用量提供极高的甜味强度,并且有可能提供比几种传统高强度甜味剂更清洁的口味。其增长得益于精准发酵、菌株工程、下游纯化和商业规模生物制造的进步,这些进步正在提高生产一致性并减少对有限自然资源的依赖。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按形式
由于保质期更长且易于工业处理,粉末形式引领市场
根据形状,市场分为粉末、晶体和液体。
到 2025 年,粉末细分市场将占据最大的市场份额。粉末状强力甜味剂因其浓度高、保质期长、易于储存和高效运输而受到食品、饮料、制药、营养保健品和口腔护理制造商的广泛青睐。粉末形式还兼容干混、预混料生产、片剂制造、粉末饮料、烘焙混合物、营养补充剂和糖果配方。制造商可以在大规模加工过程中准确计量粉末状三氯蔗糖、甜菊糖苷、阿斯巴甜、安赛蜜、糖精和其他高强度甜味剂。此外,与水性液体制剂相比,粉末产品通常需要较小的包装体积并且不易受到微生物变质的影响。这些运营和物流优势预计将在整个预测期内保持该细分市场的主导地位。
预计液体领域在预测期内的复合年增长率为 11.04%。液体强力甜味剂具有快速分散、均匀的甜味分布、简化的剂量和减少的粉尘产生,使其特别适用于浓缩饮料、糖浆、乳制品饮料、酱汁、药液和液体膳食补充剂。
按申请
由于低糖和零糖配方的高渗透率,饮料引领市场
根据应用,市场分为烘焙产品、糖果、乳制品和冷冻甜点、早餐麦片和营养棒、酱汁、调料和调味品、饮料、药品、营养保健品和补充剂、口腔护理等
到2025年,饮料领域将占据全球最大的强力甜味剂市场份额。强力甜味剂广泛用于碳酸软饮料、能量饮料、运动饮料、调味水、果汁饮料、即饮茶和咖啡、粉状饮料混合物和功能性水合产品。饮料是一个主要应用,因为糖可以被替代,而不需要烘焙和糖果产品所需的相同程度的结构补偿。制造商通常使用三氯蔗糖、安赛蜜、阿斯巴甜、甜菊糖苷、罗汉果提取物和混合甜味剂系统来减少热量,同时保持可接受的甜味强度和味道。零糖饮料的持续推出、与糖税相关的重新配方以及对功能性和低热量饮料不断增长的需求预计将巩固该领域的领导地位。
预计 2026 年至 2034 年营养保健品和补充剂领域的复合年增长率将达到 11.85%,是最快的。高甜味剂以低含量使用,以提高适口性,而不添加大量糖或热量。甜菊糖苷、三氯蔗糖、罗汉果提取物、奇异果甜蛋白和混合系统越来越多地用于掩盖异味,同时支持低糖、酮类、糖尿病友好型和体重管理定位。因此,个性化营养、积极生活方式产品和强化补充剂的快速扩张预计将推动该应用领域的强劲需求。
强力甜味剂市场区域展望
按地区划分,市场分为北美、欧洲、亚太地区、南美、中东和非洲。
北美
North America Intense Sweeteners Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年,北美在全球市场中占据领先地位,价值为15.4亿美元,预计到2034年将达到36.4亿美元。预计该市场在预测期内将以10.51%的复合年增长率增长。由于零糖饮料、运动营养产品、调味乳制品、口腔护理配方和药物剂型的广泛存在,北美代表了高强度甜味剂的高价值市场份额。该地区受益于先进的配方实验室以及原料供应商和跨国消费品公司之间的密切合作。需求日益转向结合三氯蔗糖、Ace-K、甜菊糖苷或罗汉果的多种甜味剂系统,以改善口味并降低配方成本。由于清洁标签甜味剂的定位和对下一代糖苷的需求,优质天然甜味剂在该地区的售价也相对较高。 FDA 批准的高强度甜味剂的广泛框架支持在减肥饮料、烘焙食品、糖果、乳制品和粉状饮料混合物中的使用。
美国高浓度甜味剂市场
2026年,美国预计将达到13.8亿美元,约占全球收入的27.44%。
欧洲
预计欧洲在预测期内将实现 9.04% 的增长率,到 2026 年将达到 12.3 亿美元。该地区市场越来越受到低能量乳制品、无添加糖糖果、餐桌甜味剂、无酒精饮料和体重控制营养品的影响。监管协调允许供应商在多个成员国将批准的甜味剂商业化,尽管最大使用水平因食品类别而异。欧盟委员会已经批准了多种甜菊糖苷路线,包括植物来源、发酵来源和糖基化形式,为差异化成分技术创造了空间。然而,欧洲的特点是严格的添加剂控制、详细的食品类别许可以及消费者对成分来源和标签的严格审查。制造商必须平衡减糖解决方案与清洁标签期望,这支持甜菊糖苷和其他天然成分,但可以抑制一些合成甜味剂。
英国强力甜味剂市场
预计到 2026 年,英国市场将达到 2.3 亿美元,预测期内复合年增长率预计为 9.19%。
德国强力甜味剂市场
预计到2026年,德国市场规模将达到2.5亿美元,约占全球收入的5.02%。国内成熟的医药和营养保健品制造业对片剂、粉末、含片和液体补充剂中的高纯度甜味剂产生了额外的需求。重新配制通常是保守的,制造商优先考虑感官等效性和法规遵从性,而不是糖的快速替代。德国还受益于统一的欧盟添加剂框架,该框架允许在特定定义的应用和使用水平上使用经批准的甜味剂。
亚太地区
2026年,亚太市场预计将达到15.3亿美元。预计到 2034 年将达到 35.4 亿美元,成为全球市场增长最快的地区之一。 该地区的产品需求正在迅速扩大国内包装饮料、药品、口腔护理和加工食品的消费。中国是合成强力甜味剂的主要来源地,而更广泛的地区也有大量的甜叶菊种植、提取和生物转化活动。对价格敏感的市场通常青睐糖精、甜蜜素、Ace-K 和三氯蔗糖等具有成本效益的成分,而日本、澳大利亚和东南亚部分地区则支持更优质的天然系统。区域增长还受到城市化进程的加快以及通过现代零售和电子商务增加包装低糖产品的供应的影响。因此,市场呈现出广泛的价格和产品组合,从大宗商品甜味剂到高价值的次要甜菊糖苷。
日本高甜度甜味剂市场
预计到2026年,日本将产生2.2亿美元的收入,约占全球销售额的4.36%。
中国高甜度甜味剂市场
预计到2026年中国市场规模将达到近6.5亿美元,占全球收入的12.84%。
印度高甜度甜味剂市场
预计到2026年,印度市场规模将达到2亿美元,约占全球收入的4.15%。
南美、中东和非洲
南美洲以及中东和非洲地区预计未来几年将温和增长。预计到 2026 年,南美市场将达到 4 亿美元。该地区是一个新兴市场,受到成熟的减肥饮料消费、规模庞大的糖果行业以及对低糖乳制品和粉末饮料产品日益增长的兴趣的推动。
2025年中东和非洲市场价值为2.1亿美元,预计到2034年将达到4.9亿美元。该地区市场发展不平衡,海湾国家和南非对甜味剂的需求强于低收入市场。炎热的气候和高饮料消费支撑了对粉状饮料、碳酸饮料、能量饮料、调味水和水合产品的需求。饮料应用中低热量和无糖趋势的增加可能会为该地区的产品需求创造机会。
海湾合作委员会高强度甜味剂市场
2026年,GCC市场预计将达到0.8亿美元,占总收入的1.68%。
竞争格局
主要行业参与者
创新和先进制造能力巩固领先企业的市场地位
全球市场呈现出适度的整合,主要领先企业和一些区域企业的存在。泰莱公司 (Tate & Lyle PLC)、英瑞安公司 (Ingredion Incorporated)、嘉吉公司 (Cargill, Incorporated)、阿彻丹尼尔斯米德兰公司 (Archer-Daniels-Midland Company) 和安徽金禾实业有限公司 (Anhui Jinhe Industrial Co., Ltd.) 等主要参与者凭借其产品供应、地域分布和成熟的客户群占据了强大的市场份额。 市场竞争正逐渐从单一商品甜味剂的供应转向特定应用的混合物,这些混合物结合了甜味强度、改善的口感、减少苦味、更好的余味控制以及与其他甜味剂的兼容性。功能性成分。生物转化、酶处理、精密发酵和高级纯化方面的创新也支持下一代甜菊糖苷、罗汉果成分、巴西甜素和其他高价值甜味蛋白的商业化。因此,拥有强大制造能力、感官专业知识、监管支持和定制配方服务的供应商有望巩固其在全球市场的地位。
主要强力甜味剂公司名单分析
- Tate & Lyle PLC (U.K.)
- Ingredion Incorporated (U.S.)
- Cargill, Incorporated (U.S.)
- Archer-Daniels-Midland Company (U.S.)
- Anhui Jinhe Industrial Co., Ltd. (China)
- Celanese Corporation (U.S.)
- Nantong Changhai Food Additive Co., Ltd. (China)
- JK Sucralose Inc. (China)
- SweeGen, Inc. (U.S.)
- GLG Life Tech Corporation (Canada)
主要行业发展
- 2026 年 7 月:HealthTech Bio Actives (HTBA) 是一家柑橘类黄酮制造商,开发了一种名为柠檬糖的专利高强度甜味剂复合物。该成分专为多个类别的零糖和减糖应用而设计,包括饮料、营养奶昔和粉末、乳制品替代品和烘焙食品。
- 2026 年 6 月:Sweet Change 是一家印度初创企业,利用罗汉果生产天然甜味剂,在由 Rebalance 领投的种子前融资中筹集了 179,000 美元。该公司正在利用这笔资金增强产能和地域扩张。
- 2026 年 5 月:Tate & Lyle PLC 是领先的食品配料制造商之一,扩大了与 BioHarvest Sciences Inc. 的合作,开发多种下一代植物性甜味剂分子。此次合作将双方的联合开发计划扩展到单一分子之外,并利用 BioHarvest 的植物合成平台来创建适合不同食品和饮料类别的可扩展甜味剂成分。
- 2026 年 2 月:Tate & Lyle PLC 和美国生物替代原料制造商 Manus 推出了 Yume™,这是其甜味剂联盟旗下的新甜味剂品牌。其首款产品 Yume™ M 甜叶菊甜味剂是一种在美国通过生物转化生产的 Reb M 成分,定位为低糖食品和饮料配方的可追溯、可扩展的类糖解决方案。
- 2025 年 7 月:美国食品配料制造商 Layn Natural Ingredients 推出了 SteviUp® M2,这是一种酶衍生的 Reb M2 甜味剂,已获得 FDA GRAS 认可,可用于一般食品和饮料。与传统 Reb M 产品相比,该成分旨在提供更高的溶解度、减少甜味残留和更清洁的感官特征,使其适合饮料和其他技术要求较高的应用。
报告范围
强力甜味剂市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它还涵盖了技术进步、疾病发病趋势、主要行业发展、市场份额分析以及领先公司的综合概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为10.22% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品类型、形式、应用和地区 |
| 按产品类型 |
|
| 按表格 |
|
| 按申请 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 47.1 亿美元,预计到 2034 年将达到 109.8 亿美元。
2025年,市场价值为15.4亿美元。
预计该市场在预测期内将以 10.22% 的复合年增长率增长。
甜菊糖苷部分按产品类型引领市场。
代谢疾病发病率上升推动市场增长。
Tate & Lyle PLC、Ingredion Incorporated、Cargill, Incorporated、Archer-Daniels-Midland Company 和 Anhui Jinhe Industrial Co Ltd 是市场上的知名参与者。
2025 年,北美将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 185
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















