肉禽海鲜市场规模、份额与行业分析、按产品(肉类、家禽)、按类型(传统、有机)、按形式(新鲜、冷冻)、按分销渠道和区域预测,2026-2034 年
 下载免费样本

肉禽海鲜市场概况
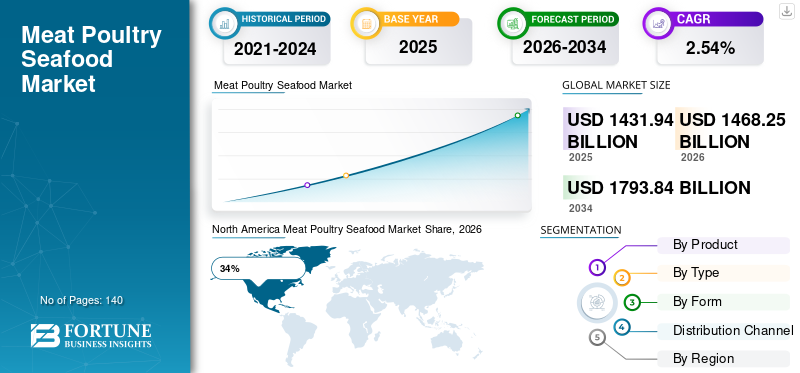
2025 年,肉禽海鲜市场规模为 14319.4 亿美元。预计该市场将从 2026 年的 14682.5 亿美元增长到 2034 年的 17938.4 亿美元,预测期内复合年增长率为 2.54%。

肉禽海鲜市场是全球食品和蛋白质行业的重要组成部分,为零售、餐饮服务、酒店和工业买家提供新鲜、冷冻、加工和增值的蛋白质产品。不断发展的城市化、不断变化的饮食偏好、不断增加的蛋白质消费以及冷链基础设施的扩建继续支持市场扩张。加工、包装、可追溯性和食品安全监控方面的技术进步正在重塑行业运营。发达经济体和新兴经济体对优质切肉、便利产品、即食产品和可持续采购海鲜的需求正在不断增加。肉禽海鲜市场报告显示,全球机构买家、餐馆、超市和食品加工公司的需求强劲。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025年全球市场规模:14319.4亿美元
- 2034年全球市场规模:17938.4亿美元
- 复合年增长率(2026-2034):2.54%
市场份额——区域
- 北美:34%
- 欧洲:27%
- 亚太地区:31%
- 世界其他地区:8%
国家级股票
- 德国:占欧洲市场的 24%
- 英国:占欧洲市场的 18%
- 日本:占亚太市场的 14%
- 中国:占亚太市场的39%
美国肉禽海鲜市场
美国仍然是肉禽海鲜市场最大的生产国和消费国之一。先进的畜牧养殖系统、广泛的家禽生产网络和高度一体化的海鲜分销渠道有助于市场实力。消费者对富含蛋白质饮食的偏好继续推动牛肉、猪肉、鸡肉、火鸡和海鲜类别的需求。该国受益于先进的冷藏设施、大型加工厂和高效的运输网络。对有机肉类、无抗生素家禽和可持续捕捞海鲜的需求不断增长,鼓励制造商实现产品组合多元化。食品服务运营商、超市和快餐连锁店仍然是美国肉禽海鲜行业分析的主要购买者。
肉禽海鲜市场最新趋势
肉禽海鲜市场趋势越来越受到以便利为导向的消费模式的影响。即食肉制品、腌制家禽食品和冷冻海鲜餐在寻求快餐解决方案的消费者中越来越受欢迎。真空密封和气调包装等先进包装技术可在保持新鲜度的同时延长保质期。
下载免费样品 了解更多关于本报告的信息。
另一个重要趋势是对可持续性和可追溯性的日益关注。生产商正在投资数字跟踪系统,以提供有关采购、动物福利实践和环境影响的透明度。注重健康的消费者对优质海鲜产品、有机家禽和草饲肉类的需求持续增长。屠宰场、加工设施和包装厂的自动化正在提高运营效率,同时帮助企业解决劳动力短缺问题。肉禽海鲜市场前景也凸显了越来越多的采用电子商务平台用于蛋白质产品销售,实现直接面向消费者的分销模式并扩大市场准入。
肉禽海鲜市场动态
司机
全球对动物蛋白的需求不断增长
肉禽海鲜市场增长的主要驱动力是对优质蛋白质来源不断增长的需求。人口增长、城市扩张和饮食习惯的改变显着增加了全球肉类、家禽和海鲜的消费。发展中经济体的可支配收入水平不断提高,鼓励消费者在日常饮食中加入更多富含蛋白质的食物。
餐饮服务机构、酒店、机构厨房和连锁餐厅继续增加采购量,以满足不断增长的客户需求。由于价格实惠和营养价值,家禽仍然特别有吸引力,而海鲜则受益于人们对 omega-3 脂肪酸和其他健康益处的认识不断提高。农业、饲料管理、疾病控制和加工效率方面的技术进步进一步支持了产量增长。肉禽海鲜市场研究报告表明,扩大零售渠道和改善冷链物流使供应商能够到达以前服务不足的地区,从而增强了整体市场需求。
克制
饲料和原材料成本的波动
影响肉禽海鲜市场的主要制约因素之一是饲料价格和投入成本的波动。畜禽生产者严重依赖玉米、豆粕和其他谷物等饲料原料。天气条件、供应中断或地缘政治事件引起的农业生产变化可能会严重影响生产费用。
由于燃料成本上升、捕捞限制和水产养殖饲料费用。这些成本压力通常会降低盈利能力并在整个供应链中造成定价不确定性。此外,与食品安全、环境合规性和动物福利相关的监管要求不断增加,也增加了运营费用。中小型生产商常常难以消化这些额外成本。肉禽海鲜市场分析表明,持续的投入成本波动对于寻求稳定利润率的制造商、分销商和加工商来说仍然是一个重大挑战。
机会
扩大优质和增值产品
消费者对优质、健康和方便的蛋白质产品的兴趣日益浓厚,为肉禽海鲜市场带来了巨大的机遇。多个地区对有机肉类、散养家禽、可持续采购的海鲜和最低限度加工的蛋白质产品的需求持续扩大。
调味肉块、即食家禽餐、冷冻海鲜套装和份量控制产品等增值产品正在吸引忙碌的消费者和餐饮服务运营商。制造商越来越多地投资先进加工技术,以开发具有更长保质期和更高便利性的差异化产品。随着新兴市场扩大蛋白质消费,出口机会也在增加。包装创新、数字可追溯系统和优质品牌战略进一步支持了肉禽海鲜市场机遇,使生产商能够占领更高价值的细分市场并提高竞争地位。
挑战
食品安全和供应链复杂性
食品安全管理仍然是肉禽海鲜市场面临的最重大挑战之一。该行业通过复杂的供应链运作,涉及农业、收获、加工、储存、运输和零售分销。质量控制中的任何故障都可能导致污染风险、产品召回和声誉受损。
由于易腐烂且对温度敏感,海鲜产品特别容易受到影响。肉类和家禽加工商必须不断投资于检验系统、测试协议和监管合规计划。加工设施的劳动力短缺也会影响运营效率和产品可用性。此外,全球供应链越来越容易受到运输中断、气候相关事件和贸易限制的影响。 《肉禽海鲜行业报告》强调,保持产品质量、监管合规性和供应链弹性对于长期竞争力仍然至关重要。
肉禽海鲜市场细分
按产品分类
肉类细分市场约占肉禽海鲜市场份额的57%。牛肉、猪肉、羊肉和加工肉类产品继续产生零售消费者和餐饮服务运营商的强劲需求。蛋白质消费量的增加、连锁餐厅的扩张以及保费需求的增加支撑了增长。先进的畜牧养殖技术、饲料优化和加工创新提高了生产效率和产品质量。
该部门还受益于对优质和特种肉类产品日益增长的兴趣。消费者越来越多地寻求草饲牛肉、瘦猪肉选择和可追溯的采购信息。食品制造商在预制食品、零食和方便食品中广泛使用肉类成分。强大的分销网络和冷链投资进一步增强了市场渗透率。由于持续的消费者需求以及食品服务和零售行业的广泛应用,肉类仍然是肉禽海鲜市场预测的主要组成部分。
家禽市场约占肉禽海鲜市场份额的 43%。鸡肉和火鸡产品由于价格实惠、用途广泛且营养成分良好,仍然非常受欢迎。在寻求瘦肉蛋白替代品的注重健康的消费者中,家禽消费量持续增加。
工业规模的家禽养殖、先进的遗传学、自动化加工系统和高效的饲料转化率有助于形成有竞争力的价格和大规模生产能力。发达市场对无抗生素、有机和散养家禽产品的需求正在增加。由于稳定的供应和消费者的接受度,餐饮服务连锁店在菜单上严重依赖家禽产品。即食和增值家禽产品的持续创新进一步支持零售和商业渠道的细分市场扩张。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按类型
传统类别约占肉禽海鲜市场规模的 74%。由于广泛的供应、成熟的生产系统和有竞争力的定价结构,传统肉类、家禽和海鲜产品在全球消费中占据主导地位。大规模的农业和渔业经营使制造商能够满足超市、餐馆和机构买家的大量需求。
供应链效率和广泛的加工基础设施支持一致的产品可用性。传统产品在新兴经济体中仍然尤为重要,因为这些经济体的承受能力显着影响购买决策。出于成本管理和供应可靠性的考虑,餐饮服务运营商也更喜欢传统的蛋白质产品。尽管人们对优质替代品的兴趣日益浓厚,但传统产品仍然占市场需求的最大部分。
有机部分占肉禽海鲜市场近26%的份额。健康意识的提高和消费者对自然生产方法的偏好正在支持有机肉类、家禽和海鲜产品的增长。买家越来越多地寻求不含合成添加剂、抗生素和人工生长促进剂的产品。
有机认证标准鼓励透明度并增强消费者的信任。零售商正在扩大有机蛋白质产品的货架空间,以满足不断增长的需求。优质的定价结构使生产商能够获得有吸引力的利润,同时满足利基消费者的偏好。肉禽海鲜市场洞察表明,有机产品正在成为领先制造商的重要差异化战略。
按形式
生鲜产品约占整个市场需求的63%。新鲜肉类、家禽和海鲜仍然是寻求最佳口味、质地和营养品质的消费者的首选。零售超市、肉店、鱼市和餐饮服务场所是生鲜产品的主要分销渠道。
冷藏运输和存储基础设施的进步支持了该领域的增长。消费者通常将新鲜产品与更高的质量和更大的烹饪灵活性联系在一起。优质餐厅和酒店运营商继续优先考虑新鲜蛋白质采购,以维持产品标准和客户满意度。
冷冻产品约占市场需求的37%。冷冻肉类、家禽和海鲜产品可延长保质期、减少浪费并方便储存。该细分市场受到寻求库存灵活性的家庭、机构买家和餐饮服务运营商的欢迎。
冷冻方法的技术进步有助于保持产品质量和营养价值。冷冻海鲜产品对于国际贸易尤为重要,因为它们有助于长途运输。对方便食品和即食食品不断增长的需求继续支持全球市场对冷冻产品的采用。
分销渠道
零售渠道约占肉禽海鲜市场份额的61%,而餐饮服务和机构渠道共同代表了剩余的市场容量。超市、大卖场、专卖店和在线杂货平台是主要的零售分销点。
由于餐厅网络、餐饮业务和酒店业务不断扩大,餐饮服务需求仍然很大。学校、医院、企业食堂等机构买家也对市场需求做出了巨大贡献。数字订购系统和直接面向消费者的交付模式正在分销网络中创造额外的增长机会。
肉禽海鲜市场区域展望
North America Meat Poultry Seafood Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
北美
北美占据全球肉禽海鲜市场34%的份额。该地区受益于先进的农业系统、一体化的供应链以及消费者对富含蛋白质食品的强劲需求。美国和加拿大在先进的加工基础设施的支持下保持着广泛的畜禽生产能力。对优质肉类产品、可持续海鲜和增值家禽产品的需求持续增长。对食品安全技术、自动化和冷链物流的投资进一步增强了区域竞争力。强大的零售网络和餐饮服务需求继续支持区域扩张,而包装和可追溯系统的创新则提高了运营效率。
欧洲
欧洲占有全球肉禽海鲜市场约27%的份额。该地区强调食品安全、可持续性和动物福利标准。消费者对优质产品、有机产品和可追溯海鲜的需求持续增长。主要加工设施和先进的分销网络支持高效的市场运营。零售商越来越关注透明度和可持续采购实践。欧洲市场对即煮家禽和冷冻海鲜餐等便利产品的需求依然强劲。包装和质量保证技术的创新对区域发展做出了重大贡献。
德国肉禽海鲜市场
德国约占欧洲肉禽海鲜市场的 24%。该国拥有高度发达的食品加工行业,并得到先进的物流和零售基础设施的支持。零售和餐饮服务渠道对猪肉、家禽和加工肉类产品的需求强劲。消费者对有机和优质蛋白质产品的兴趣持续扩大。
食品制造商积极投资可持续生产方法和先进包装技术。超市在产品分销中发挥着至关重要的作用,而餐饮服务运营商则贡献了大量采购量。可追溯性、食品质量和监管合规仍然是德国生产商的核心优先事项。对方便型蛋白质产品不断增长的需求进一步支持了市场发展。
英国肉禽海鲜市场
英国约占欧洲肉禽海鲜市场的18%。家禽仍然是消费最多的蛋白质类别,而海鲜需求继续受益于注重健康的消费模式。零售连锁店和在线杂货平台在分销中发挥着关键作用。
市场对道德采购产品和优质海鲜产品的需求不断增长。餐饮服务运营商继续推动城市中心的采购量。对冷藏、包装创新和数字供应链管理的投资有助于改善运营。消费者对即煮和即食蛋白质产品的偏好继续影响着全国各地的购买模式。
亚太
亚太地区占据全球肉禽海鲜市场约 31% 的份额。人口增长、城市化和可支配收入增加是主要的需求驱动因素。该地区拥有一些世界上最大的肉类和海鲜消费国。由于负担能力和文化饮食偏好,家禽和海鲜产品尤为重要。
零售基础设施的扩大、食品加工设施的现代化以及电子商务渠道的增长继续支持市场发展。该地区各国政府正在投资粮食安全举措和农业现代化计划。城市消费者对冷冻和方便型蛋白质产品的需求也在稳步增长。
日本肉禽海鲜市场
日本约占亚太地区肉禽海鲜市场的 14%。尽管家禽消费大幅增加,但海鲜仍然是日本饮食习惯的核心组成部分。先进的加工技术和严格的食品安全标准是市场的特征。
消费者优先考虑产品质量、新鲜度和可追溯性。优质海鲜产品和优质肉类产品的需求保持强劲。零售商越来越多地利用先进的包装技术来保持新鲜度并延长保质期。便利型产品和预制餐解决方案继续受到城市家庭的欢迎。
中国肉禽海鲜市场
中国约占亚太地区肉禽海鲜市场的 39%。该国庞大的人口和不断增加的蛋白质消费创造了对肉类、家禽和海鲜类别的巨大需求。由于负担能力和良好的消费者认知,家禽产量持续扩大。
食品加工设施的快速现代化、冷链基础设施的发展和零售扩张支持了市场的增长。中等收入消费者对优质进口海鲜和品牌蛋白质产品的需求持续增长。食品安全改进和数字可追溯系统仍然是行业的关键优先事项。电子商务平台已成为全国日益重要的分销渠道。
世界其他地区
世界其他地区约占全球肉禽海鲜市场份额的8%。拉丁美洲、中东和非洲的城市化进程不断加快、餐饮服务业不断扩大以及蛋白质消费量不断增加,为经济增长提供了支持。由于价格实惠且易于生产,家禽产品仍然特别受欢迎。
政府和私人投资者继续扩大冷链基础设施和食品加工能力。海产品出口对一些国家的经济活动做出了重大贡献。随着现代零售渠道的扩大,对包装、冷冻和增值蛋白质产品的需求逐渐增加。对食品安全和物流基础设施的持续投资预计将加强区域市场参与。
顶级肉禽海鲜公司名单
- 康尼格拉品牌公司
- 荷美尔食品有限责任公司
- 泰森食品
- 克雷莫尼尼集团
- 桑德森农场
- J·M·萨克
- 嘉吉公司
- 北京奥斯云肉食品
- NH食品有限公司
- 拜达有限公司
市场份额排名前两名的公司
- 泰森食品 – 12.8%
- 嘉吉公司 – 9.6%
投资分析与机会
肉禽海鲜市场的投资活动继续关注自动化、加工效率、冷链基础设施和可持续生产系统。制造商正在将大量资金分配给先进的屠宰设备、机器人包装技术和数字可追溯平台。这些投资提高了运营生产力,同时帮助企业满足日益严格的食品安全要求。
优质产品类别中出现了机会,包括有机家禽、草饲肉类和可持续采购的海鲜。城市人口的增长和对方便食品的需求不断增长正在鼓励对即煮和冷冻蛋白质产品的投资。电子商务分销渠道还提供了有吸引力的增长机会,能够与消费者直接互动。随着企业寻求供应链效率和更广泛的市场准入,生产商、加工商和零售商之间的战略合作伙伴关系变得越来越普遍。对水产养殖技术、可持续饲料开发和对环境负责的生产方法的投资预计仍将是行业关注的关键领域。
新产品开发
产品创新仍然是肉禽海鲜市场的主要竞争策略。制造商正在推出增值产品,旨在满足消费者对便利、营养和优质的不断变化的偏好。即食家禽餐、腌制肉制品和控制份量的海鲜产品继续获得市场认可。
先进的包装解决方案正在提高保鲜度并延长保质期。结合新鲜度指示器和数字可追溯功能的智能包装技术正变得越来越普遍。公司还在开发有机和不含抗生素的蛋白质产品,以满足消费者对透明度和可持续性日益增长的需求。冷冻海鲜套餐、优质蛋白质零食和零售便利产品正在扩大产品组合。这些创新帮助制造商脱颖而出,同时应对零售和食品服务市场不断变化的购买行为。
近期五项进展(2023-2025)
- 泰森食品扩大了多个加工设施的自动化投资,以提高运营效率和劳动生产率。
- 嘉吉增加了可持续蛋白质采购计划,并加强了选定供应链的可追溯性计划。
- NH Foods 针对注重便利的消费者推出了新的优质家禽产品线。
- 荷美尔食品扩大了专为零售和餐饮服务应用而设计的增值肉类产品系列。
- 康尼格拉品牌通过即食膳食解决方案的创新加强了冷冻蛋白产品组合。
报告范围
肉禽海鲜市场报告对生产趋势、消费模式、供应链发展、竞争格局和技术进步进行了全面分析。该报告评估了市场动态,包括影响行业绩效的驱动因素、限制因素、机遇和挑战。详细的细分分析涵盖产品类别、生产方法、产品形式和分销渠道。
定制请求 获取广泛的市场洞察。
区域评估审查北美、欧洲、亚太地区和世界其他地区市场的需求模式,同时强调主要经济体国家层面的发展。该研究还回顾了领先制造商的竞争定位、投资活动、产品创新战略和供应链现代化工作。特别关注可持续发展举措、食品安全标准、包装进步和不断变化的消费者偏好。该报告为制造商、投资者、分销商、零售商和行业利益相关者寻求肉禽海鲜市场洞察、肉禽海鲜行业分析和肉禽海鲜市场机会提供了宝贵的资源。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。