 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"通过深入的市场研究开启您的成功之路"
 收听音频版本
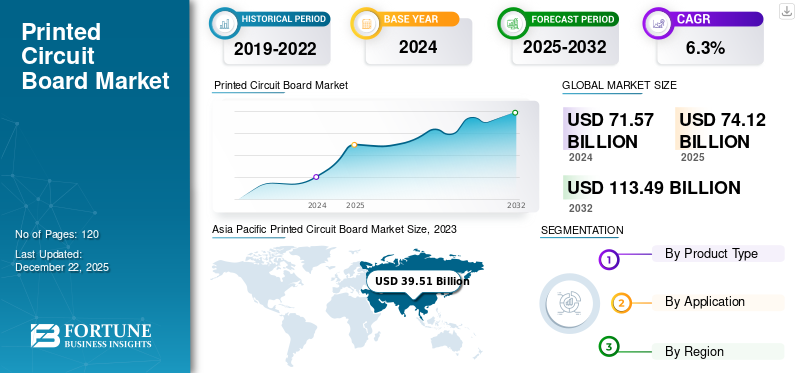
2025年,全球印刷电路板市场规模为741.2亿美元。预计该市场将从2026年的772.7亿美元增长到2034年的1269.3亿美元,预测期内复合年增长率为6.4%。
该市场涵盖机械支撑和电气连接电子元件的电路板的设计和制造。该市场涵盖刚性板,包括单层、双层和多层板,以及HDI板、柔性板以及刚性-柔性、金属芯、陶瓷和嵌入式元件PCB等专业产品。这些产品广泛应用于汽车、消费电子产品、电信、医疗保健、能源和电力、军事、公用事业等。印刷电路板是电子系统中的重要组件,因为它们提供紧凑的电路集成、可靠的电气连接、信号传输以及对日益复杂的电子设计的支持。
该市场主要受到先进电子、电动汽车、5G基础设施和高性能计算系统需求不断增长的推动。振鼎科技控股有限公司、TTM Technologies, Inc.、欣兴科技股份有限公司和Nippon Mektron, Ltd.是全球市场的领先厂商。
下载免费样品 了解更多关于本报告的信息。
人工智能基础设施越来越多地采用先进 PCB
人工智能服务器和数据中心的不断部署增加了对先进印刷电路板的需求。全球市场当前的市场趋势表明,服务器、网络设备、加速器和光通信系统越来越多地采用高密度互连和多层 PCB。物联网 (IoT) 的扩展也增加了对紧凑且可靠的电路板的需求。 PCB 制造商正在投资先进材料、更精细的 PCB 设计、自动化和扩大制造能力。预计这些发展将在整个预测期内支持需求。
下载免费样品 了解更多关于本报告的信息。
电动汽车的日益普及将推动 PCB 需求
电动汽车的日益普及是推动印刷电路板市场增长的主要因素。电动汽车在电池管理系统、电力电子、信息娱乐、传感器、充电系统和先进的驾驶员辅助系统。汽车和更广泛的电子行业不断增长的电子含量也支持了对 PCB 不断增长的需求。每个电子元件都需要可靠的电路连接,这增加了每辆车的 PCB 使用量。这些因素预计将支持更高的增长率并加强汽车领域的市场份额。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 预计市场总增长贡献(十亿美元) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | AI, cloud, and HPC growth is increasing the demand for advanced PCBs used in servers and data centers. | 高 | 14.42 | 高 | 高 | 高 |
| 2 | EV and connected vehicle adoption is increasing PCB use in ADAS, batteries, infotainment, and power electronics. | 高 | 11.18 | 高 | 高 | 高 |
| 3 | Growing consumer electronics production is supporting the demand for rigid, flexible, and advanced PCBs. | 高 | 9.76 | 高 | 中等 | 中等 |
| 4 | Expansion of 5G and telecom infrastructure is increasing the demand for high-frequency and high-performance PCBs. | 高 | 8.42 | 高 | 高 | 中等 |
| 5 | Electronic miniaturization is supporting adoption of HDI, flexible, and rigid-flex PCBs. | 中等 | 7.65 | 中等 | 高 | 高 |
| 6 | Others (Growing demand from industrial electronics, healthcare devices, energy systems, and so on) | 中等 | 7.68 | 中等 | 中等 | 高 |
| 总体负增长影响 | 59.11 | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
高资本要求和复杂的制造限制了市场增长
先进PCB制造的高成本是市场的主要制约因素。生产 HDI、柔性、多层和多层板需要专门的设备、先进的材料和严格的质量控制。 PCB 组装、测试、钻孔、电镀、成像和检查流程的成本也会增加。虽然单面板仍然相对具有成本效益,但高级电路板需要更高的投资。 TTM Technologies 等大型制造商继续投资于先进的生产能力,但高资本要求可能会给小型制造商带来障碍。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 预计市场规模减少(十亿美元) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Volatile raw material prices increase PCB production costs and supply risks. | 高 | 3.02 | 高 | 中等 | 中等 |
| 2 | Advanced PCB manufacturing requires high capital investment and complex production processes. | 高 | 2.54 | 高 | 高 | 中等 |
| 3 | Strong price competition and electronics demand cycles pressure utilization and margins. | 中等 | 2.01 | 高 | 中等 | 中等 |
| 4 | Others (Environmental regulations, compliance costs, manufacturing complexity, and so on) | 中等 | 1.88 | 中等 | 中等 | 高 |
| 总体负增长影响 | 9.45 | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
扩大本地 PCB 制造以创造增长机会
对本地电子制造的日益关注正在为 PCB 行业创造重大机遇。各国政府和企业正在努力减少对集中供应链的依赖,并扩大电子元件的区域生产。尽管亚太地区仍然是主要的 PCB 制造中心,但对北美和其他地区的投资正在支持地域多元化。新的 PCB 工厂、自动化和先进制造技术可以提高供应安全并缩短交货时间。随着制造商向主要电子产品客户扩张,这种转变也成为一个重要的考虑因素。
由于在众多应用中广泛使用,刚性板细分市场占据主导地位
根据产品类型,市场分为刚性板、HDI板、柔性板等。
到 2025 年,刚性板细分市场将占据最大份额,达到 50.9%,因为它们广泛应用于消费电子、汽车系统、工业设备、电信和电力电子。与先进的 PCB 类型相比,它们强大的机械稳定性、成熟的制造工艺、广泛的可用性以及更低的成本支持了它们的高采用率。
由于对具有更大电路密度的紧凑、轻量化和高性能电子设备的需求不断增长,预计 HDI 板领域在预测期内将以 8.6% 的最高复合年增长率增长。 AI 服务器、智能手机、先进汽车电子设备和高速通信设备的使用日益增多,进一步支持了 HDI 板的采用。
了解我们的报告如何帮助优化您的业务, 与分析师交流
PCB 需求旺盛,消费电子领域引领市场
根据应用,市场分为汽车、消费电子、电信、医疗保健、能源和电力等。
到 2025 年,由于智能手机、电脑、电视、可穿戴设备、游戏设备和其他互联产品的大量生产,消费电子领域将占据印刷电路板市场 34.1% 的主导份额。频繁的产品升级以及对更小、更强大的电子设备不断增长的需求继续产生强劲的PCB消费。
由于电动、互联和软件定义汽车中电子内容的增加,预计汽车领域在预测期内的复合年增长率将达到 8.6%。电池管理系统、ADAS、信息娱乐系统、传感器、电力电子设备和车辆连接的日益普及,导致每辆车使用的 PCB 数量和复杂性不断增加。
按地域划分,市场分为北美、南美、亚太地区、欧洲、中东和非洲。
Asia Pacific Printed Circuit Board Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区因其强大的电子制造基础、庞大的半导体生态系统以及主要 PCB 生产商的集中度而在市场上占据主导地位。中国、台湾、日本和韩国在消费电子、电信设备、汽车电子和计算设备。强大的供应商网络、较低的制造成本以及对先进 PCB 技术的持续投资进一步支持了区域领导地位。
了解我们的报告如何帮助优化您的业务, 与分析师交流
2025 年,日本市场价值约为 69.7 亿美元,约占全球收入的 9.4%。
中国市场预计将成为全球最大的市场之一,到 2025 年收入将达到 284 亿美元,约占全球销售额的 38.3%。
2025年,印度市场价值为39.4亿美元,约占全球收入的5.3%。
由于航空航天、国防、汽车、电信、数据中心和先进计算应用的强劲需求,北美占据第二大市场份额。美国拥有发达的电子生态系统,对高可靠性和先进 PCB 的需求不断增长。对半导体制造、人工智能基础设施、电动汽车和国内电子产品生产的投资增加也支撑了整个地区的 PCB 需求。
2025年美国市场价值约为71.1亿美元,约占全球销售额的9.6%。
由于汽车、工业自动化、医疗保健、航空航天和能源应用的强劲需求,欧洲占有重要的市场份额。德国、法国、意大利和其他欧洲国家已经建立了需要可靠和先进电子元件的制造业。电动汽车、可再生能源系统、工厂自动化和互联设备的增长继续支持该地区对高性能和专业 PCB 的需求。
2025年,英国市场价值约为9.2亿美元,约占全球收入的1.2%。
2025年,德国市场规模达到16.5亿美元,相当于全球销售额的2.2%左右。
由于数字基础设施、电信、可再生能源、工业自动化和本地电子制造。海湾合作委员会国家正在扩大数据中心、智慧城市、电动交通和先进通信网络。对电子设备不断增长的需求以及区域经济多元化的努力预计将大幅增加 PCB 消费量。
2025 年,海湾合作委员会市场规模将达到 5.4 亿美元,约占全球收入的 0.7%。
由于当地PCB制造能力有限且对进口电子元件的依赖较大,南美洲在全球市场中所占份额相对较小。与亚太、北美和欧洲相比,该地区的电子制造生态系统尚不发达。然而,汽车、电信、消费电子、工业设备和可再生能源项目的需求正在逐渐增加,特别是在巴西和其他主要经济体。
2025 年,巴西市场价值为 11.4 亿美元,约占全球收入的 1.5%。
主要参与者投资 HDI 和先进制造技术以获得竞争优势
随着人工智能服务器、数据中心、汽车电子和高性能设备中使用的先进 PCB 的需求不断增长,印刷电路板市场的竞争日益激烈。领先的制造商正在投资 HDI、超 HDI、多层板、柔性电路和先进制造技术。公司还在主要制造地区扩大产能,以支持不断增长的客户需求并加强供应链。对自动化、更精细的电路设计、更高的互连密度和先进材料的投资进一步帮助 PCB 制造商提高性能并增强其竞争地位。
印刷电路板市场报告详细分析了市场规模、预测、细分、市场驱动因素、限制因素、机遇、主要趋势和主要发展。涵盖刚性板、HDI板、柔性板等主要产品类型。该报告还研究了关键应用,包括汽车、消费电子、电信、医疗保健、能源和电力等。它研究了北美、南美、欧洲、中东和非洲以及亚太地区的市场趋势。该报告还涵盖市场份额、业务战略、SWOT 分析、波特五力、竞争格局以及全球运营的领先公司。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 6.4% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品类型、按应用和按地区 |
| 按产品类型 |
|
| 按申请 |
|
| 按地区 |
|
《财富商业洞察》表示,2025 年全球市场价值为 741.2 亿美元,预计到 2034 年将达到 1269.3 亿美元。
2025年,亚太市场价值为550.8亿美元。
预计该市场在预测期内将以 6.4% 的复合年增长率增长。
按应用划分,消费电子领域将在 2025 年引领市场。
推动市场的关键因素包括电动汽车、5G 基础设施和互联设备的扩张。
振鼎科技控股有限公司、TTM Technologies, Inc.、欣兴科技股份有限公司和 Nippon Mektron, Ltd. 是市场上的领先参与者。
2025 年,亚太地区占据最大的市场份额。
预计有利于产品采用的主要因素包括对紧凑型和高性能电子设备不断增长的需求。


(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。




















相关报道

