呼吸道合胞病毒 (RSV) 治疗市场规模、份额和行业分析,按药物类别(预防和治疗)、最终用户(医院药房、零售药房和在线药房)和区域预测,2026-2034 年
 下载免费样本

呼吸道合胞病毒治疗市场规模和行业概述
 收听音频版本
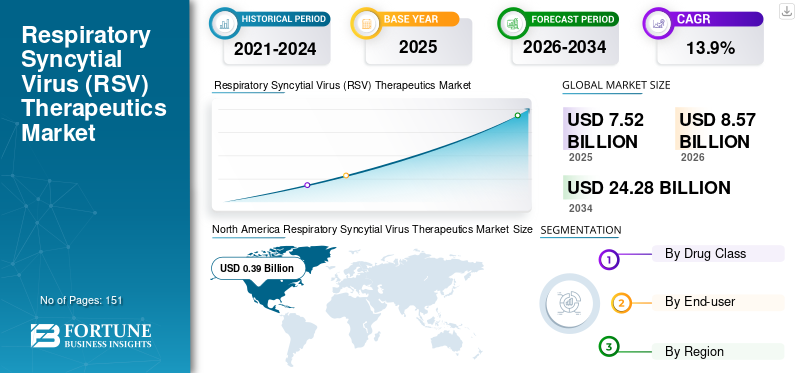
2025年,全球呼吸道合胞病毒治疗市场规模为75.2亿美元。预计该市场将从2026年的85.7亿美元增长到2034年的242.8亿美元,预测期内复合年增长率为13.90%。 北美主导呼吸道合胞病毒治疗市场,2025年市场份额为35.63%。
呼吸道合胞病毒是婴儿下呼吸道感染(LRTI)的主要病原体之一。据估计,全球每年约有 3300 万名 5 岁以下儿童感染 RSV,导致约 330 万人住院,6 万人死亡。与此相结合,RSV 药物的需求巨大且未得到满足疫苗在市场上。目前,只有两种批准用于预防和治疗RSV感染的药物。 RSV 感染患病率的上升,加上新疗法的潜在推出,预计将在未来几年促进 RSV 疗法市场的增长。
受 COVID-19 大流行影响的临床试验和研发活动
疫情的突然出现扰乱了制药公司的日常活动,并将重点转移到尽量减少所造成的影响上。 2020年7月,赛诺菲代表表示,COVID-19的爆发扰乱了nirsevimab研究的临床试验。挑战包括试验期间的患者招募和患者保留。该公司还表示,COVID-19的爆发也可能影响RSV感染季节,使得在临床试验期间评估该药物的疗效变得困难。
下载免费样品 了解更多关于本报告的信息。
呼吸道合胞病毒治疗市场要点
 全球市场规模及预测
- 2025年市场规模:75.2亿美元
- 2026年市场规模:85.7亿美元
- 2034 年预测市场规模:242.8 亿美元
- 复合年增长率:2026-2034 年 13.90%
 市场份额
- 2025 年,北美以 35.63% 的份额占据市场主导地位。
- 在孕产妇疫苗批准和推出的支持下,预防领域占据了市场主导地位。
- 由于医疗保健专业管理的治疗,医院药房部门在最终用户中占据最大份额。
 主要区域亮点
亚太地区
由于医疗基础设施的改善和呼吸道合胞病毒治疗采用率的提高,预计亚太地区将出现可观的增长。
北美
由于 RSV 感染的高流行以及治疗和预防性疗法的广泛普及,北美在市场上处于领先地位。
欧洲
在先进的医疗基础设施、政府 RSV 监测计划和强大的报销系统的支持下,欧洲正在稳步增长。
我们。
RSV 疾病负担较高,每年约有 210 万名 5 岁以下儿童门诊就诊,继续推动市场需求。
日本
先进的医疗保健基础设施和 RSV 疗法的更高渗透率正在支持市场扩张。
阅读更多

呼吸道合胞病毒治疗市场趋势
持续关注降低RSV感染治疗成本将成为重要趋势
投资开发一种新机制以提高疗效并降低药物成本是市场参与者表现出的主要趋势之一。 Nirsevimab 计划于 2023 年上市,预计售价为 600 美元,而帕利珠单抗的售价高达 6,000 美元。寻找 RSV 感染的治疗和预防疗法的合作方法是市场上的主要趋势之一。 此外,关键参与者正在关注合作伙伴关系,以增加发现治疗方法的机会,并抓住感染人群未满足的需求。
下载免费样品 了解更多关于本报告的信息。
驱动因素
行业参与者之间的战略收购和合作以刺激市场机会
主要参与者的共同努力旨在推出一种具有成本效益且有效的分子来治疗 RSV 疾病。预计上述因素将在预测期内对市场价值产生积极影响。此外,由于非传统和现有传统参与者之间的合作方法,创新更有效和更具成本效益的 RSV 治疗方法,医疗保健格局发生了显着变化。
例如,2019年1月,瑞典Orphan Biovitrum Ab(Sobi)以高达15亿美元的价格收购了阿斯利康RSV预防药物Synagis的经销权。根据协议的条款和条件,Sobi 还获得 MEDI8896 未来收入的 50% 的权利,MEDI8896 是一种目前正在进行临床试验并由阿斯利康赞助的药物。
强大的产品线显示出可喜的成果,可推动未满足的需求
在婴儿体内使用单克隆抗体进行被动免疫是制药公司对抗 RSV 的关键方法之一。与 Synagis 和其他为孕妇接种疫苗以向婴儿提供被动免疫的方法相比,该管道产品具有显着的优势。据估计,新颖的机制、较低的成本、通过一次注射提供整个季节的保护以及针对疾病的立即保护等因素将促进市场增长。
例如,由赛诺菲和阿斯利康联合开发的 Nirsevimab 被证明是这些管道产品中最有前途的候选者。 2 期结果显示,RSV 相关 LRTI 就诊人数减少了约 70%,RSV 相关 LRTI 相关住院人数减少了约 78%。因此,公司开发治疗和预防 RSV 感染新药的重点正在推动市场增长。
制约因素
在研产品临床试验失败阻碍增长
制药公司在开发治疗 RSV 的药物方面面临着重大挑战,这从过去二十年仅批准一种产品(即 Synagis)就可以看出。大量单克隆抗体和候选疫苗未能达到所需功效,在研发后期遭受严重挫折。此类药物的最后阶段临床失败对 RSV 治疗市场的增长产生了负面影响。
例如,2019 年 7 月,Ablynx 终止了其名为 ALX-0171 的研究药物的 2 期临床试验,该药物适用于治疗两岁以下婴儿的 RSV 感染。由于缺乏证据支持该药物治疗该疾病的功效,制造商决定停止试验。
细分分析
按药物类别分析
了解我们的报告如何帮助优化您的业务, 与分析师交流
2019 年预防领域市场份额最高
根据药物类型,市场分为预防和治疗。预防用药领域在 2019 年占据市场主导地位。辉瑞和葛兰素史克潜在的批准和孕产妇疫苗的推出预计将在未来几年推动该领域的增长。
治疗领域在全球 RSV 治疗市场中所占份额较小。据估计,在预测期内,用于治疗 RSV 感染的药物研发的增加将推动全球市场的发展。
按最终用户分析
2019年医院药房市场占据主导地位
根据最终用户,市场分为医院药房、零售药房和在线药房。在最终用户中,医院药房领域主导了全球市场。该细分市场的增长受到以下因素的影响:现有的治疗和预防方案需要由医疗保健专业人员管理该分子。因此,预计该细分市场在未来几年的复合年增长率最高。
区域见解
North America Respiratory Syncytial Virus Therapeutics Market Size, 2021-2034 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美
北美呼吸道合胞病毒治疗市场将在整个预测期内大幅增长。这一增长归因于 RSV 感染率的上升以及该疾病治疗的普及。据美国疾病控制与预防中心 (CDC) 称,仅在美国,每年就有近 210 万名五岁以下儿童因 RSV 感染而就诊。
欧洲
欧洲市场的增长归因于多种因素,例如发达的医疗基础设施、政府积极跟踪呼吸道合胞病毒季节的举措以及完善的医院报销制度等。此外,英国公共卫生部门正在积极更新该国RSV感染负担,并将其与经济负担、统计模型联系起来,并计算疫苗接种的成本效益。此类研究将鼓励该地区的市场增长。
亚太地区
另一方面,预计亚太市场在预测期内将出现可观的增长。该地区包括经济和金融状况不同的国家,RSV 市场的趋势也各不相同。日本和澳大利亚等国家拥有先进的医疗基础设施,RSV 治疗的普及率也较高。亚太地区各国不同的种族和气候导致 RSV 流行率存在差异。
拉丁美洲、中东和非洲
Considerable growth in the RSV therapeutics market is anticipated during the forecast years in the countries of Latin America and the Middle East and Africa, enabling significant expansion opportunities for the market players.尽管这些地区的政府强调提高医疗保健的可及性,但仍有很大的增长空间。
主要行业参与者
主要公司专注于推出具有成本效益的治疗方案
全球市场高度整合,两大厂商占据90%以上的市场份额。艾伯维公司 (AbbVie Inc.) 以最大份额占据市场主导地位,其次是瑞典孤儿 Biovitrum AB (Sobi)。然而,由于未来几年可能推出预防和治疗药物,RSV 治疗市场的竞争格局预计将发生巨大变化。阿斯利康的目标是在 2023 年之前将具有成本效益的 nirsevimab 引入市场,从而在未来几年占据主要份额。
主要公司简介:
- 阿斯利康(英国)
- Bausch Health Companies Inc.(美国)
- 艾伯维(我们)
- 强生服务公司(美国)
- 赛诺菲(法国)
- 默克公司(我们)
- Celltrion Inc.(韩国)
- mAbxience(西班牙)
- 恩南塔制药公司(我们)
主要行业发展:
- 2021 年 6 月– 阿斯利康宣布,他们的长效抗体药物 nirsevimab 在 MEDLEY II/III 期试验中获得了积极的安全性和耐受性结果,该药物用于治疗患有呼吸道合胞病毒(RSV)高风险婴儿。
- 2020 年 10 月:Moderna, Inc. 宣布,他们已从默克公司 (Merck & Co., Inc.) 手中重新获得了呼吸道合胞病毒 (RSV) 疫苗 (mRNA-1172) 的权利。mRNA-1172 的候选产品采用默克脂质纳米颗粒进行递送,已于 2019 年进入一期开发。
- 2019 年 9 月:强生公司子公司杨森制药公司宣布,他们的研究性预防疫苗 JNJ-64400141 已获得突破性治疗指定 (BTD)。该疫苗正在开发用于治疗 60 岁及以上患有 RSV 介导的下呼吸道疾病的成年人。
报告范围
呼吸道合胞病毒治疗市场报告提供了对 RSV 治疗行业的定性和定量见解,并对市场中所有可能细分市场的市场规模和增长率进行了详细分析。除此之外,报告还对市场动态和竞争格局进行了详尽的分析。报告中提供的各种重要见解包括主要地区 RSV 感染的流行情况、主要行业趋势、管道分析以及全球市场上的 COVID-19 分析、处方患者数量和帕利珠单抗等。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021–2034 |
|
基准年 |
2025年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021–2024 |
|
单元 |
价值(百万美元) |
|
分割 |
按药物类别
|
|
按最终用户
|
|
|
按地理
|
常见问题
根据财富商业洞察,2026 年全球呼吸道合胞病毒(RSV)治疗市场规模为 85.7 亿美元,预计到 2034 年将达到 242.8 亿美元。
2019年,北美市场规模为3.960亿美元。
在预测期内(2026-2034 年),市场将呈现 13.9% 的惊人增长。
预防药物类型细分市场在 2019 年占据全球市场主导地位。
全球 RSV 感染发病率上升,尤其是婴儿和老年人感染率的上升推动了市场的发展。强大的单克隆抗体和疫苗产品线,以及制药公司之间的监管支持和战略合作,正在加速市场扩张。
主要参与者包括艾伯维公司 (AbbVie Inc.)、阿斯利康 (AstraZeneca)、赛诺菲 (Sanofi)、瑞典孤儿 Biovitrum AB (Sobi) 和强生公司 (Johnson & Johnson)。
到 2025 年,北美地区的市场份额将占据主导地位。
RSV 预防和治疗的未满足需求不断增加,预计将推动 RSV 疗法的采用。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 151
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)






相关报道