自动驾驶巴士市场规模、份额和行业分析,按自动化级别(3级自动驾驶巴士、4级自动驾驶巴士和5级自动驾驶巴士)、按推进类型(ICE和BEV)、按巴士类型(穿梭巴士、城市公交、城际巴士和机场巴士)、按座位容量(15座以下、15-30座和30座以上)、按组件(硬件和软件)和区域预测,2026-2034
 下载免费样本

自动驾驶巴士市场规模及未来展望
 收听音频版本
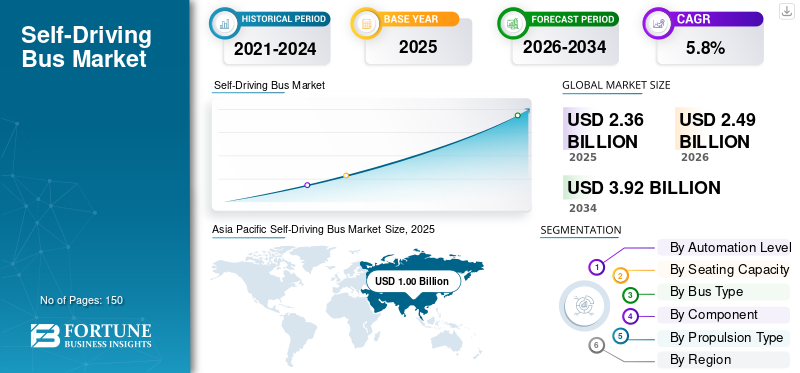
2025年全球自动驾驶巴士市场规模为23.6亿美元,预计将从2026年的24.9亿美元增长到2034年的39.2亿美元,预测期内复合年增长率为5.8%。亚太地区在自动驾驶巴士市场占据主导地位,2025 年市场份额为 42.37%。
全球市场是指配备先进传感器、摄像头、激光雷达、雷达、GPS、人工智能和车联网通信系统的自动驾驶公交车的开发、部署和商业化。这些公交车在城市公交快速交通、机场、校园、智慧城市和班车服务。对更安全、高效、低排放公共交通、减少驾驶员依赖以及对自动驾驶基础设施投资不断增长的需求推动了市场的发展。
全球市场的主要驱动因素包括对更安全、更高效的公共交通系统的需求不断增长、智慧城市的不断发展以及对自动驾驶技术的投资增加。政府的支持性举措、劳动力短缺问题以及降低运营成本的需要正在加速采用。激光雷达、雷达、人工智能、V2X 连接和电动巴士平台等自动驾驶汽车技术的进步进一步支持了市场增长。
该市场的主要参与者包括 EasyMile、Navya、May Mobility、百度 Apollo 和采埃孚股份公司,通过自动驾驶班车平台、先进的传感器融合、基于人工智能的导航、车联网和注重安全的无人驾驶公共交通解决方案展开竞争。
下载免费样品 了解更多关于本报告的信息。
自动驾驶巴士市场趋势
电动自动驾驶巴士平台将塑造市场趋势
向电动自动驾驶巴士平台的转变是全球市场的主要趋势。大多数新的自动驾驶巴士项目都是围绕电动传动系统设计的,因为它们支持零排放移动、降低噪音水平并降低运营成本。电动平台还与智慧城市目标、清洁交通政策和车队电气化计划很好地契合。将自主性与电力推进相结合,运营商可以提高路线效率、能源管理和预测性维护。电池改进、快速充电系统和车辆连接性使自动驾驶电动巴士在班车和城市交通运营中更加实用。这一趋势还鼓励自动驾驶技术提供商、电动巴士制造商、软件公司和公共交通当局之间建立合作伙伴关系,开发综合移动解决方案。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
智慧城市投资推动自动驾驶巴士的采用
智慧城市的不断发展是全球自动驾驶巴士市场增长的主要推动力。政府和城市当局越来越多地投资于智能交通系统、互联基础设施和低排放公共交通解决方案,以减少拥堵并提高城市交通效率。自动驾驶巴士通过在固定或半固定路线上提供自动化、可预测且更安全的交通服务来支持这些目标。随着运营商寻求可靠的移动性和更低的运营成本,它们在校园、机场、商业园区和城市班车走廊的使用正在扩大。人工智能、激光雷达、雷达、摄像头、GPS 和 V2X 通信的集成进一步提高了导航和乘客安全。随着城市交通网络现代化,自动驾驶公交车有望成为可持续公共交通的重要组成部分。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Smart City Investments to Drive Self-Driving Bus Adoption | High | 2.4% | High | High | High |
| 2 | Need to improve transit operating efficiency and address driver shortages | High | 1.9% | High | High | Medium |
| 3 | Government-supported autonomous bus pilots, smart mobility programs and regulatory development | High | 1.7% | Medium | High | Medium |
| 4 | Growing demand for safer, reliable and flexible public transportation services | High | 1.5% | Medium | High | High |
| 5 | Expansion of connected infrastructure, V2X, 5G and smart-city transportation ecosystems | Medium-High | 1.2% | Medium | High | High |
| 6 | Others | Low | 0.8% | Low | Low | Low |
| Total Positive Growth Contribution | 9.50% | |||||
Source: Fortune Business Insights
市场限制
高部署成本和基础设施缺口抑制市场增长
高初始投资仍然是全球市场的一个主要制约因素。自动驾驶巴士需要昂贵的硬件,如激光雷达、雷达、摄像头、控制单元、高性能计算系统和先进的软件平台。此外,成功的部署通常取决于支持性道路基础设施、高质量的数字地图、可靠的连接、充电设施和专用测试区。许多城市,尤其是发展中地区的城市,缺乏大规模自动驾驶公交车运营所需的基础设施和监管框架。运营商还可能面临与安全验证、网络安全、保险、维护和远程监控系统相关的额外成本。这些因素可能会减缓采用速度,特别是在预算有限的公共交通机构中。在成本下降和基础设施改善之前,部署可能仍集中在试点项目和受控环境中。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | High | 1.4% | High | High | Medium |
| 2 | Safety validation, regulatory approval and liability challenges | Medium-High | 1.2% | High | High | Medium |
| 3 | Cybersecurity, system reliability and public acceptance concerns | High | 0.8% | Medium | Medium | Medium |
| 4 | Others | Low | 0.3% | Low | Low | Low |
| Negative Impact | 3.70% | |||||
Source: Fortune Business Insights
市场机会
对第一英里和最后一英里出行的需求不断增长,创造了新的机会
对第一英里和最后一英里连接的需求不断增长,为市场带来了巨大的机遇。许多城市地区面临着家庭、办公室、地铁站、机场、校园和交通枢纽之间的流动性差距。自动驾驶巴士可以通过在短途、重复和低速路线上运行来满足这一需求,在这些路线上,自动化更容易管理,并且乘客需求保持一致。这些车辆非常适合大学校园、工业园区、智慧社区、旅游区和机场航站楼。交通机构和私营运营商可以使用自动驾驶班车来提高可达性,同时减少对传统司机运营服务的依赖。随着城市扩大多式联运网络,自动驾驶公交车可以成为公共交通系统和当地出行需求之间的重要纽带。
市场挑战
安全验证和公众接受度挑战商业部署
安全验证和公众接受度仍然是全球市场的主要挑战。自动驾驶公交车必须在复杂的交通条件下安全运行,其中包括行人、骑自行车的人、混合车辆、不断变化的天气、道路施工和不可预测的人类行为。即使很小的系统故障也会影响公众信任并延迟监管审批。开发人员需要广泛的现实世界测试、模拟、网络安全保护、故障安全系统和远程监控来证明操作可靠性。公众信心也至关重要,因为在没有明确的安全和应急响应能力证据的情况下,乘客可能会犹豫是否使用无人驾驶公交车。交通机构必须传达利益、进行受控试点并确保透明的安全标准。在监管机构、运营商和乘客之间建立信任对于更广泛的商业应用至关重要。
细分分析
按自动化程度
监管准备和受控路线部署将推动 4 级自动驾驶公交领域的主导地位
根据自动化程度,市场分为三级自动驾驶巴士、四级自动驾驶巴士和五级自动驾驶巴士。
4 级自动驾驶巴士细分市场将在 2025 年占据市场主导地位,因为它非常适合校园、机场、商业园区、智能城市走廊和专用班车路线等受控和地理围栏运营。这些公交车可以在预定区域内运行,无需驾驶员干预,这使得它们比完全自主的 5 级系统更具商业实用性。交通机构和出行提供商更喜欢 4 级公交车,因为它们平衡了自动化能力、安全验证、监管接受度和运营可行性。不断增长的试点项目、V2X 集成和电动自动驾驶班车的部署进一步巩固了细分市场的主导地位。
5 级自动驾驶公交车市场预计在预测期内复合年增长率为 5.3%。增长受到人工智能决策的长期进步的支持,传感器融合、高清地图和车辆自动驾驶,尽管由于复杂的交通环境和监管挑战,大规模采用仍然是渐进的。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按座位数
运营灵活性和城市班车需求将推动 15-30 座细分市场的主导地位
根据座位数,市场分为15座以下、15-30座、30座以上。
由于 15-30 座细分市场非常适合城市班车、机场接送、智能校园、商业园区以及第一英里和最后一英里的出行路线,15-30 座细分市场将在 2025 年占据自动驾驶巴士市场份额。该座位范围在载客量、车辆尺寸、路线灵活性和自动系统效率之间提供了有效的平衡。交通运营商更喜欢使用 15 至 30 座的自动驾驶公交车来进行受控路线部署,因为它们可以服务适度的乘客量,而不需要很大的道路空间或复杂的操纵。不断增长的智慧城市交通试点和电动自动驾驶班车项目进一步支撑了该领域的主导地位。
预计 30 个以上座位的细分市场在预测期内将以 6.2% 的复合年增长率增长。人们对高容量城市走廊、城际路线和公共交通应用的自动公共交通越来越感兴趣,特别是在城市为更大客流量寻求无人驾驶解决方案的情况下,增长得到了支持。
按巴士类型
城市公共交通现代化将推动城市公交领域的主导地位
根据巴士类型,市场分为穿梭巴士、城市公交、城际巴士和机场巴士。
由于城市地区对高效、安全和低排放公共交通的需求不断增长,到 2025 年,城市公交公交车将占据市场主导地位。城市路线提供可预测的运行条件、固定站点和可重复的驾驶模式,使其适合自动部署。市政机构正在采用自动驾驶公交车来减少驾驶员依赖、提高服务频率并支持智慧城市移动目标。对电动巴士车队、V2X 基础设施和试点自动交通走廊的投资不断增加,进一步加强了城市公交的主导地位。
城际巴士市场预计在预测期内复合年增长率为 6.8%。人们对中距离旅行、基于高速公路的路线和区域连接的自主移动性的兴趣日益浓厚,支持了增长,其中先进的驾驶员辅助、路线自动化和车队效率可以降低运营成本。
按组件
传感器集成和控制系统将推动硬件领域的主导地位
根据组件,市场分为硬件和软件。
由于 LiDAR、雷达、摄像头、GPS 单元、车载处理器、控制模块、制动系统和转向执行器的高价值和关键作用,硬件细分市场将在 2025 年占据主导地位。这些组件可实现实时感知、导航、障碍物检测和车辆控制,这对于自主操作至关重要。硬件占车辆成本的主要部分,特别是在城市交通和班车路线上运营的 4 级自动驾驶公交车中。传感器精度、计算能力和安全冗余的持续升级进一步支撑了该领域的主导地位。
软件领域预计在预测期内复合年增长率为 6.5%。互联自动驾驶巴士平台上对基于人工智能的感知、路线优化、车队管理、网络安全、模拟、无线更新和自动驾驶算法的需求不断增长,支撑了这一增长。
按推进类型
车队电气化和清洁出行政策将推动纯电动汽车领域的主导地位
根据推进类型,市场分为内燃机和纯电动汽车。
由于与零排放公共交通目标、智慧城市计划和车队电气化政策的紧密结合,纯电动汽车细分市场将在 2025 年占据市场主导地位。电池电动巴士非常适合自主部署,因为它们具有更低的运营成本、更安静的运行、简化的传动系统架构以及更容易与数字控制系统集成。交通机构、机场和校园越来越倾向于使用基于纯电动汽车的自动驾驶巴士来提供固定路线和班车服务。充电基础设施的扩大、电池的改进以及政府对电动公共交通的支持进一步增强了该领域的主导地位。
ICE 细分市场预计在预测期内复合年增长率为 4.2%。在充电基础设施有限、运营路线较长以及传统燃料平台仍然更实用的过渡性自动驾驶公交车部署的地区有选择地使用,支持了增长。
自动驾驶巴士市场区域展望
按地区划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Self-Driving Bus Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
由于智慧城市的强劲发展、快速的城市化以及对电动和自动公共交通投资的不断增加,亚太地区在市场上占据主导地位。中国、日本、韩国和新加坡正在积极支持自动驾驶航天飞机飞行员、互联移动走廊和低排放交通系统。该地区受益于强大的电动汽车制造能力、先进传感器技术的采用以及政府支持的移动现代化计划。对更安全、高效和可扩展的城市交通的需求不断增长,进一步加强了亚太地区的市场领导地位。
中国自动驾驶巴士市场
在大规模智慧城市化、电动公交车制造实力、人工智能移动平台和政府支持的自动驾驶交通计划的支持下,2026年中国市场预计将达到5.8亿美元左右。
日本自动驾驶巴士市场
受老龄化人口流动需求、智能社区项目、自动驾驶班车测试以及高效公共交通自动化需求的推动,2026 年日本市场预计约为 0.9 亿美元。
欧洲
欧洲占据第二大市场份额,预计在预测期内复合年增长率为 5.2%。德国、法国、英国和北欧国家严格的排放法规、公共交通电气化以及自动驾驶试点的大力采用,为增长提供了支持。欧洲城市正在测试自动驾驶巴士的第一英里和最后一英里连接、校园流动性和低速城市路线。支持性安全框架、可持续发展目标和智能基础设施投资继续加强区域市场扩张。
英国自动驾驶巴士市场
在自动驾驶班车试验、智慧城市出行计划、车队电气化以及对更安全城市交通的需求的推动下,2026 年英国市场预计约为 1.2 亿美元。
德国自动驾驶巴士市场
在强大的汽车工程、4 级测试批准、智能移动投资和自动公共交通试点的支持下,2026 年德国市场预计约为 1.6 亿美元。
北美
在自动驾驶汽车测试、智慧城市计划以及对先进公共交通解决方案不断增长的需求的推动下,北美成为第三大市场。美国在校园试点部署中引领区域采用,机场、商业区和城市班车服务。科技公司、交通机构和出行初创公司正在投资 4 级自动驾驶公交车平台。加拿大还支持清洁交通和互联基础设施。然而,监管复杂性和高部署成本阻碍了大规模商业化。
美国自动驾驶巴士市场
在自动驾驶汽车测试、校园班车部署、机场移动项目和智能交通现代化项目的推动下,2026 年美国市场预计将达到 4.2 亿美元左右。
中东和非洲
在智慧城市项目、机场现代化以及对未来移动解决方案的投资的支持下,中东和非洲市场正在逐步扩大。阿联酋和沙特阿拉伯等国家正在测试自动驾驶班车,作为城市转型和可持续发展计划的一部分。自动驾驶巴士在机场、商业区、旅游目的地和规划城市等受控环境中越来越受到关注。在非洲,由于基础设施和成本障碍,采用率仍然有限,但城市交通现代化存在长期潜力。
阿联酋自动驾驶巴士市场
在智能移动项目、机场自动化、未来移动计划以及受控城市环境中的自动驾驶班车试验的支持下,阿联酋市场预计到 2026 年将达到约 0.9 亿美元。
拉美
拉丁美洲是自动驾驶巴士的新兴市场,受到城市拥堵加剧、公共交通现代化以及对电动交通日益增长的兴趣的支持。巴西、墨西哥和智利预计将通过智慧城市项目和试点自动驾驶班车项目来引领早期采用。该地区对经济实惠、高效、清洁的自主公共交通的需求创造了长期机遇。然而,有限的自主基础设施、预算限制和较慢的监管发展可能会限制近期的部署,使增长集中在试验和选定的城市走廊上。
巴西自动驾驶巴士市场
受城市交通现代化、拥堵加剧、电动交通兴趣和早期自动驾驶班车试点机会的推动,2026 年巴西市场预计约为 0.4 亿美元。
竞争格局
主要行业参与者
主要参与者注重战略合作伙伴关系和技术整合,塑造竞争格局
全球自动驾驶巴士市场适度整合,自动驾驶技术能力、车辆集成专业知识、安全验证以及与公共交通当局的合作关系形成了竞争。 EasyMile、Navya、May Mobility、百度 Apollo 和 ZF Friedrichshafen AG 等主要参与者专注于 4 级自主平台、传感器融合、基于人工智能的导航和互联车队管理。各公司正在通过试点部署、电动自动驾驶班车开发、远程监控系统以及与城市、机场、校园和出行运营商的合作来竞争,以加强商业准备。
随着传统公交车制造商、汽车供应商、软件公司和移动初创公司凭借集成自动驾驶运输解决方案进入市场,竞争也在加剧。玩家优先考虑监管合规性、乘客安全、网络安全,以及具有成本效益的部署模型,以赢得交通机构的信任。战略合作伙伴关系、公私合作试点项目和持续的软件升级正在成为关键的差异化因素。随着对智能、低排放和无人驾驶公共交通的需求不断增长,拥有经过验证的实际部署和可扩展的自动驾驶巴士平台的公司预计将获得更强大的市场地位。
主要自动驾驶巴士公司名单简介
- EasyMile(法国)
- 海军移动(法国)
- 五月流动性(我们。)
- 百度阿波罗(中国)
- 采埃孚腓特烈港股份公司(德国)
- 文远知行(中国)
- Beep, Inc.(美国)
- 卡桑(火鸡)
- Aurrigo International plc(英国)
主要行业发展
- 2026 年 7 月:百度通过与 Uber 的多年合作,扩大了 Apollo Go 自动驾驶战略,在全球市场部署了数千辆自动驾驶汽车,巩固了百度在无人驾驶公共和共享移动生态系统中的地位。
- 2026 年 2 月:Mobileye 作为主要合作伙伴参加了在 ARAI 浦那专门测试城市举办的 2026 年印度 ADAS 展,为未来智能移动应用的自动驾驶和先进驾驶辅助技术验证提供支持。
- 2025 年 6 月:Beep 从杰克逊维尔交通管理局获得了价值 3600 万美元的合同来运营 NAVI,该系统被称为美国第一个完全自主的公共交通系统,标志着商业化的一个重要里程碑。
- 2025年5月:EasyMile 支持 TractEasy 在空客圣纳泽尔基地部署 EZTow 自动牵引车,展示了与班车自动化相关的受控运输环境中的 4 级自动驾驶车辆能力。
- 2025 年 1 月:May Mobility 在 CES 2025 上与 Tecnobus 合作推出了一款大容量电动自动驾驶小巴。该平台最多可容纳 30 名乘客,提供轮椅通道、可更换电池,并可在美国、加拿大和欧洲部署。
- 2024 年 10 月:Beep 和密西西比州立大学启动了校园自动驾驶巴士试点,标志着密西西比州和东南部会议的第一个自动驾驶班车项目,并扩大了基于校园的自动公共交通测试。
- 2024 年 6 月:Beti、Groupe Bertolami 和 EasyMile 在私人场地部署了完全自主的 4 级班车服务,无需机上操作员,可在 15 公顷的受控操作环境中运送员工。
报告范围
全球自动驾驶巴士市场分析对报告中包含的所有细分市场的市场规模和预测进行了深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购详细信息的信息。市场研究报告还包含详细的竞争格局,包括市场份额和主要运营商的概况。
[9VMMKv2Eh]
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.8% |
| 单元 | 价值(十亿美元) |
| 分割 | 按自动化级别、按座位容量、按巴士类型、按组件、按推进类型和按地区 |
| 按自动化程度 |
|
| 按推进类型 |
|
| 按巴士类型 |
|
| 按座位数 |
|
| 按组件 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 23.6 亿美元,预计到 2034 年将达到 39.2 亿美元。
2025年,市值将达到10亿美元。
预计该市场在预测期内的复合年增长率为 5.8%。
BEV 细分市场的推进类型引领市场。
智慧城市投资推动市场采用。
2025 年,亚太地区将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 150
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。





相关报道