固态电池材料市场规模、份额和行业分析,按类型(正极活性材料和导电添加剂、固体电解质、负极材料等)、最终用途(电动汽车、消费电子和可穿戴设备、固定储能、航空航天和国防等)以及区域预测,2026-2034年
 下载免费样本

固态电池材料市场规模及未来展望
 收听音频版本
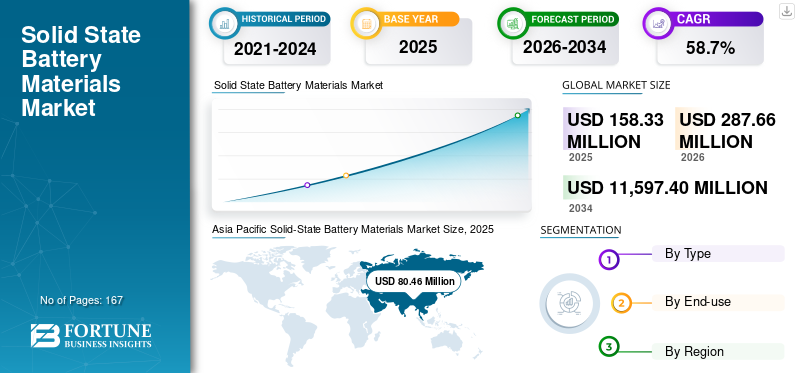
2025年固态电池材料市场规模为1.5833亿美元,预计将从2026年的2.8766亿美元增长到2034年的115.974亿美元,预测期内复合年增长率为58.7%。亚太地区主导固态电池材料市场,2025年市场份额为50.82%。
固态电池材料是用于开发和制造下一代锂固态电池的专业投入,包括固体电解质、正极活性材料和导电添加剂、电池负极材料以及其他支撑界面和结构材料。这些材料旨在取代或减少对传统电池中使用的易燃液体电解质的依赖。它们越来越多地被评估用于需要提高安全性、高性能和更长循环寿命的应用。与传统锂离子电池相比,固态电池系统具有增强热稳定性、更高能量密度和更低安全风险的潜力,使其对电动汽车、紧凑型电子产品、航空航天系统和先进储能材料具有吸引力。
市场增长的一个重要推动力是全球向电气化的转变和更安全电池技术的开发。国际能源署预计,2024年全球电动汽车销量将超过1700万辆,占汽车总销量的20%以上。这一趋势凸显了对先进电池技术和创新化学物质的持续长期需求。
该市场仍处于商业化的早期阶段。然而,它受到了一些知名参与者的影响,包括巴斯夫SE、Ampcera、Solid Power、Idemitsu Kosan、NEI Corporation、辉能和住友金属矿业有限公司。扩大规模的计划、试验线投资、技术验证计划和战略联盟正在支撑这些组织的市场定位,并帮助塑造固态电池材料商业化的未来轨迹。
下载免费样品 了解更多关于本报告的信息。
固态电池材料市场趋势
商业化正在从细胞级创新转向可扩展材料和制造准备
市场的一个重要趋势是从实验室规模的化学验证过渡到工业规模的材料和工艺准备。此前,行业重点主要是展示固态电池架构的可行性。尽管如此,市场越来越关注固体电解质、隔膜技术、界面设计阴极和能够支持试点和商业部署的锂兼容阳极系统的可扩展生产。这种转变非常重要,因为固态电池的商业成功不仅取决于电池设计,还取决于持续、安全和经济高效地生产上游材料的能力。
这种趋势在整个价值链中越来越明显。出光公司推进了扩大硫化锂电解质和固体电解质产能的计划。相比之下,QuantumScape 报告了其 Cobra 分离器工艺的进展,并随后宣布计划于 2025 年发货 B1 样品。此外,Solid Power 继续完善其连续电解液生产的中试线,突显该行业更广泛地转向可制造材料,而不仅仅是概念创新。这些发展表明,该行业正在过渡到一个注重实施的阶段,其中供应链、加工方法和资格流程变得与电化学性能一样重要。
第二个值得注意的趋势是应用叙述的扩展。虽然市场的主要商业驱动力是电动汽车需求的增加,但该市场也吸引了消费电子产品、固定式储能,以及航空航天和国防。这突显了人们越来越认识到固态系统可以支持更广泛的能源存储解决方案,特别是在安全性、紧凑性和高性能优先于与传统电池直接成本平价的情况下。随着商业化的进展,这种更广泛的应用范围预计将增强长期市场弹性,并使需求多样化,超越单一的最终用途行业。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
对电动汽车和更安全的高能电池的需求不断增长正在加速市场增长
固态电池材料市场增长的主要催化剂是全球向汽车电气化的转变和采用更安全的电池技术。电动汽车 (EV) 行业持续快速扩张,促使汽车制造商越来越多地将固态系统视为一个有前景的平台,以实现更高的能量密度、更低的火灾风险和更高的耐用性。与传统锂离子电池相比,固态电池设计可以提供卓越的安全性和改进的电化学性能,因此这些系统中使用的材料越来越吸引原始设备制造商(OEM)、电池开发商和上游材料供应商的关注。
这种需求前景得到了电动汽车行业更广泛势头的支持。国际能源署 (IEA) 报告称,2024 年全球电动汽车销量超过 1700 万辆,并指出到 2025 年将继续保持强劲势头,这鼓励了对电池本地化、下一代化学品和支持供应链的投资。与此同时,商业化里程碑,包括梅赛德斯-奔驰和Factial的固态测试车、丰田经济产业省(METI)支持的全固态电池计划,以及三星SDI到2027年大规模生产全固态电池的路线图,都增强了人们对未来材料需求的信心。因此,市场受益于最终用途预期的上升和材料开发活动的增加。
市场日益受到主流移动出行以外领域对高性能电池系统的需求的支持。高级电子产品、国防平台和专用设备始终需要兼具紧凑性、热稳定性和延长循环寿命的电池。在电池在大规模汽车应用中广泛采用之前,这一趋势正在推动对先进固体电解质、阴极系统和阳极兼容材料的额外需求。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising Demand for Electric Vehicles and Safer High-Energy Batteries is Accelerating Market Growth | 高 | 24.0% | 高 | 高 | 高 |
| 2 | Increasing investment in solid electrolyte and next-generation battery material manufacturing | 高 | 15.0% | 高 | 高 | 中等 |
| 3 | Growing demand for safer and higher-energy-density batteries | 高 | 10.0% | 中等 | 高 | 高 |
| 4 | Expansion of consumer electronics and wearable applications | 中等 | 6.0% | 中等 | 中等 | 中等 |
| 5 | Emerging demand from stationary energy storage and aerospace & defense | 中等 | 5.0% | 低 | 中等 | 高 |
| 6 | Others (government support, strategic partnerships, defense research programs, medical and specialty device adoption, and material innovation in interface layers/coatings) | 低 | 3.5% | 低 | 低 | 中等 |
| 总正增长贡献 | 63.50% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
高材料成本和延迟商业规模扩大限制了近期产量扩张
市场的一个显着制约因素是大规模商业化的逐步推进,而不是快速发展。尽管技术前景乐观,但许多固态电池计划仍处于试点、采样、测试或验证阶段。这表明,与传统电池相比,目前固态电池材料的直接消耗仍然相对有限。电池材料市场。实际上,该行业尚未实现广泛的大规模部署,特别是在汽车行业,其资格认证过程漫长,并且性能一致性标准要求很高。
另一个重要的限制是材料加工的复杂性和费用。固体电解质、锂金属兼容的中间层和界面设计的阴极通常需要专门的合成方法、受控的环境和更昂贵的前体。特别是硫化物基材料对水分高度敏感,而氧化物和聚合物系统则面临着各自的界面和加工挑战。这些技术限制提高了生产成本,并可能阻碍在价格敏感的应用中更广泛的采用。
市场的经济格局仍然主要受到试点规模制造的影响,而不是实现全面的工业效率。在产量和供应链发展改善之前,许多固态电池材料预计将保持溢价。这种情况限制了在低利润应用中的采用,并使市场集中在安全、尺寸和性能方面的考虑证明材料成本上涨是合理的细分市场中。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Material Costs and Delayed Commercial Scale-Up are Limiting Near-Term Volume Expansion | 高 | -2.0% | 高 | 高 | 中等 |
| 2 | Commercialization delays and slow pilot-to-mass scale transition | 高 | -1.4% | 高 | 中等 | 低 |
| 3 | Processing complexity and interface stability challenges | 中等 | -1.0% | 中等 | 中等 | 低 |
| 4 | Others (regulatory uncertainty, raw material supply imbalance, qualification delays, and customer adoption risk) | 低 | -0.4% | 低 | 低 | 低 |
| 总体负增长影响 | -4.80% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
消费电子产品、固定储能和战略供应链的更广泛采用创造了长期市场机会
市场的一个重要机遇在于扩展到乘用电动汽车之外。尽管电动汽车预计仍将是主要的长期需求领域,但消费电子产品和可穿戴设备、固定储能以及航空航天和国防领域的潜力越来越大。在这些领域,电池安全性、运行稳定性和能量密度等考虑因素可能会带来更高的价值溢价,从而使固态材料系统在完全达到汽车成本竞争力之前就具有商业吸引力。
另一个重要机遇在于发展区域和本地化供应链。亚太地区、北美和欧洲的政府和制造商越来越重视电池生态系统的弹性和下一代能源技术的进步。这一趋势为能够提供可扩展的电解质生产、界面优化材料以及复杂的阴极或阳极系统的材料供应商创造了机会。出光兴建硫化锂工厂的决定以及经济产业省支持的固体电解质开发计划,都体现了上游材料投资正在成为全固态电池产业化的战略要素。
通过有针对性的研究和开发工作,市场进一步展现出巨大的扩张潜力。能够克服与界面电阻、可制造性、湿度敏感性和循环稳定性相关的挑战的供应商将能够获得优越的市场地位。随着行业的发展,需求预计将从通用的下一代电池材料转向为电动汽车、紧凑型电子设备和需要高可靠性的系统设计的更专业、特定应用的材料平台。
市场挑战
接口稳定性、制造良率和供应链准备情况继续造成执行风险
市场面临的主要挑战之一是将有前景的实验室和试点结果转化为一致的商业产出。固态电池严重依赖材料界面,即使电解质质量、阴极接触、致密化或阳极兼容性方面的微小不一致也会降低性能。这使得扩大规模对材料供应商的要求特别高,因为成功取决于化学创新以及制造可靠性和可重复性。
另一个挑战涉及加强更广泛的供应链准备情况。该行业继续要求提高前体材料的可用性、改善试点商业生产基础设施以及更加标准化的资格认证途径。尽管众多市场参与者都在快速进步,但与传统生态系统相比,整体生态系统仍然不够成熟。锂-离子电池。这种情况可能会导致扩大规模、客户资格和商业化时间表方面出现瓶颈,特别是对于汽车级项目而言。
最终,商业化的时机仍然是一个挑战。尽管市场表现出强劲的势头,但实际的销售量仍然取决于所宣布的技术里程碑的及时实现。中试线调试、电池鉴定或车辆集成的延迟可能会推迟上游材料的需求。因此,在这个市场运营的组织必须将长期投资策略与细致的执行和多样化的应用程序接触相协调。
细分分析
按类型
由于提高固态电池电化学性能的需求不断增长,阴极活性材料和导电添加剂细分市场
根据类型,市场分为正极活性材料和导电添加剂、固体电解质(氧化物、硫化物、聚合物等)、负极材料等。
由于需要提高固态电池结构的电化学性能、界面稳定性和电导率,预计到 2025 年,正极活性材料和导电添加剂领域将占据固态电池材料市场最大份额。在固态系统中,由于与传统液体电解质电池相比,材料兼容性和离子传输行为存在差异,因此阴极工程尤为重要。因此,对能够支持致密结构、确保稳定循环并提供增强功率的复杂阴极配方的需求不断增加。此外,预计该细分市场在预测期内的复合年增长率将达到 64.5%。
固体电解质领域预计在预测期内复合年增长率为 53.2%。这些材料取代了传统的液体电解质,对于提高安全性、热稳定性和长期电化学性能至关重要。该领域包括硫化物、氧化物和聚合物电解质,每种电解质在电导率、稳定性和可制造性方面都表现出独特的权衡。全固态电池商业化的持续努力支持了行业需求,特别是在电动汽车平台和高价值电池应用中。此外,出光2025年有关硫化锂和扩大固体电解质开发能力的公告进一步凸显了该领域的战略意义。
- 氧化电解质因其公认的稳定性、热鲁棒性和安全性而在固体电解质领域占有重要份额。这些材料仍然在市场上具有重要意义,因为它们通常被视为下一代电池开发的技术稳定的方法,特别是在优先考虑耐用性和安全性的情况下。随着制造专业知识的进步以及其他项目从实验室过渡到试点阶段,该领域预计将稳步增长。
- 硫化物固体电解质代表了固体电解质领域中的领先子领域,受到行业的广泛关注及其相对有利的离子电导率的支持。这些化学物质吸引了最高的中短期商业兴趣,特别是对于面向汽车的全固态电池计划,因为它们被广泛认为是高性能电池平台的有前途的候选者。主要行业利益相关者专注于硫化物电解质开发和规模化的明显活动进一步强化了该细分市场。
按最终用途
了解我们的报告如何帮助优化您的业务, 与分析师交流
对提高电池安全性的日益关注促进了电动汽车细分市场的增长
就最终用途而言,市场分为电动汽车、消费电子和可穿戴设备、固定储能、航空航天和国防等。
电动汽车细分市场占据最大的市场份额,预计将成为预测期内增长最快的细分市场。这种扩张主要是由电动汽车需求不断增长、对提高电池安全性的关注以及提高能量密度和延长循环寿命的需求推动的。固态材料系统由于其相对于传统锂离子电池增强的安全属性和优异的热稳定性,在电动汽车电池的开发中日益受到重视。随着汽车制造商和电池开发商继续投资用于未来移动解决方案的固态锂平台,预计该领域仍将是市场增长的主要催化剂。此外,预计该细分市场在预测期内将以 64.9% 的复合年增长率增长。
受智能手机、智能手表、耳机、笔记本电脑和其他便携式电子产品等设备对紧凑、轻便和高性能电池的需求的推动,消费电子和可穿戴设备领域提供了巨大的机遇。由于固态电池材料具有实现更纤薄设计、增强安全性和提高能量密度的潜力,因此对这些应用的固态电池材料的评估有所增加。随着对先进便携式设备的需求持续增长,特别是在亚太地区,预计该细分市场在整个预测期内将持续增长。此外,强大的电子制造生态系统和不断发展的供应链继续促进此类材料的长期采用。此外,预计该细分市场在预测期内将以 48.0% 的复合年增长率增长。
随着固态电池市场扩展到移动应用之外,固定储能领域预计将保持长期增长。公用事业公司、电网运营商和商业能源消费者越来越多地寻求更安全、更耐用的可再生能源存储和电网支持系统。尽管与电动汽车相比,该领域的商业化仍处于早期阶段,但对稳定循环、操作安全和延长资产寿命的需求使其充满希望。
固态电池材料市场区域展望
按地域划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Solid-State Battery Materials Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
2024年,亚太地区占据最大市场份额,为4217万美元,并在2025年保持领先地位,为8046万美元。该地区受益于强大的电池制造生态系统、全面的电子和汽车供应链以及众多著名的固态技术和材料开发商。中国、日本和韩国是电动汽车 (EV) 生产的重要组成部分,先进的电池研究和开发以及下一代材料的开发,从而使该地区成为固态电池材料的主要需求和创新来源。
中国固态电池材料市场
到2026年,中国市场估值预计将达到7415万美元。受其在电动汽车制造、电池生产和本地化供应链方面强大能力的推动,预计中国仍将是亚太地区领先的国家级需求中心。中国在电动汽车产量方面的领先地位和电池生态系统的进步为固态材料的未来集成创造了有利的环境。
了解我们的报告如何帮助优化您的业务, 与分析师交流
日本固态电池材料市场
2026年日本市场预计约为2646万美元,约占全球收入的9.2%。
印度固态电池材料市场
2026年印度市场预计约为1005万美元,约占全球收入的3.5%。
欧洲
预计欧洲市场在未来几年将出现大幅增长。在预测期内,该地区预计将以每年 57.8% 的速度增长,到 2026 年市场估值将达到 6951 万美元。该地区汽车电气化的强劲势头与对本地化电池制造、战略材料采购和下一代电池资格认证的兴趣日益浓厚。欧洲的需求预测主要由电动汽车项目、高可靠性工业应用以及特定的航空航天相关电池开发推动。此外,该地区还得到商业化方面显着里程碑的支持。辉能宣布的 2025 年欧洲量产路线图体现了欧洲作为验证和部署未来固态电池的重要市场的崛起。
英国固态电池材料市场
2026年英国市场预计约为1078万美元,约占全球收入的3.7%。
德国固态电池材料市场
2026年德国市场预计约为2007万美元,约占全球收入的7.0%。
北美
预计北美将在预测期内成为第二大区域市场。该地区受益于电池创新者、电动汽车技术开发商的大量早期存在,以及开发先进电池供应链的持续举措。 QuantumScape 和 Solid Power 等实体在塑造该地区在隔膜技术、硫化物电解质开发和固态电池商业化方面的作用特别有影响力。
美国固态电池材料市场
鉴于美国在该地区的主导地位,预计2026年美国市场销售额约为4782万美元,约占全球销售额的16.6%。
拉丁美洲、中东和非洲
在整个预测期内,拉丁美洲以及中东和非洲市场预计将经历相对温和的增长。目前,由于固态电池部署集中在较成熟的电池制造领域,这些地区的需求基础较小。在拉丁美洲,潜在的机会可能会通过电动汽车(EV)采用、与电池原材料的连接以及特定的工业组装活动。在中东和非洲,潜在增长与能源转型战略、长期存储需求和基础设施的专业电池应用更为密切相关。尽管预计这两个地区的规模仍然小于亚太地区、欧洲和北美,但它们将继续为固态电池材料不断扩大的长期前景做出贡献。预计2026年拉丁美洲市场将达到814万美元。
海合会固态电池材料市场
2026年海湾合作委员会市场规模预计为535万美元,约占全球收入的1.9%。
竞争格局
主要行业参与者
放大能力、材料工程和商业验证促进了市场竞争
该市场在创新驱动的竞争框架内运作,优先考虑技术进步、商业可行性和试点实施,而不是广泛的现有生产能力。竞争优势建立在专有的电解质化学、可制造的隔膜或界面技术、锂金属兼容性以及通过可靠的材料性能支持客户资格的能力之上。
鉴于市场处于萌芽阶段,目前的领先地位更多地体现在可靠的商业化途径上,而不是数量上。能够将先进材料工程与可扩展的电池材料制造和强大的战略联盟相结合的组织预计将获得最显着的地位。目前,BASF SE、Ampcera、Solid Power、Idemitsu Kosan、NEI Corporation、ProLogium 和 Sumitomo Metal Mining Co., Ltd. 是该领域最著名的运营实体。
主要固态电池材料公司名单简介
- 巴斯夫公司(德国)
- 安佩塞拉(我们。)
- 固体动力公司(我们。)
- 出光兴产株式会社(日本)
- NEI公司(我们。)
- 优美科(比利时)
- 住友金属矿业株式会社(日本)
- 日亚化学株式会社(日本)
- 三菱化学株式会社(日本)
- 东京化成工业株式会社(日本)
主要行业发展
- 2025 年 10 月:Solid Power宣布与巴斯夫SE和宝马签署联合评估协议,推进全固态电池未来示范车辆的技术,加强其硫化物电解质平台的商业相关性。
- 2025 年 10 月:住友金属矿业与丰田签署了一项联合开发协议,大规模生产纯电动汽车全固态电池的电池正极材料。两家公司表示,他们已经开发出一种适用于 ASSB 的高度耐用的阴极材料。
- 2025 年 4 月:出光完成了提高固体电解质相关量产技术试点设施产能的建设工作,支持其规模化路线图。
- 2024 年 10 月:NEI推出了用于固态电池研发应用的Li₃InCl₆卤化物固体电解质粉末,扩大了其SSE材料产品组合。
报告范围
全球市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购的信息。市场研究报告还包含详细的竞争格局,以及主要市场参与者的市场份额和概况信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 58.7% |
| 单元 | 价值(百万美元) 数量(千吨) |
| 分割 | 按类型、最终用途和地区 |
| 按类型 |
|
| 按最终用途 |
|
| 按地区 |
|
常见问题
Fortune Business Insights表示,2025年全球市场规模为1.5833亿美元,预计到2034年将达到115.974亿美元。
预计 2026 年至 2034 年期间,该市场将以 58.7% 的复合年增长率增长。
到 2025 年,电动汽车最终用途细分市场将引领市场。
2025 年,亚太地区占据最高市场份额。
对电动汽车和更安全的高能电池的需求不断增长正在加速市场增长。
与我们的专家联系 与专家交谈



- 2021-2034
- 2025
- 2021-2024
- 167
-

(优惠有效期至 31st Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















