特种光纤市场规模、份额和行业分析,按类型(单模特种光纤和多模特种光纤)、按材料(石英玻璃、氟化物玻璃、硫系玻璃、聚合物光纤、蓝宝石光纤等)、按产品功能(激光传输、光学传感、成像光纤、保偏等)、按行业(航空航天与国防、半导体、医疗保健和医疗器械、工业)制造业、能源与公用事业、石油与天然气、电信等)以及区域预测,2026-2034 年
 下载免费样本

特种光纤市场规模及未来前景
 收听音频版本
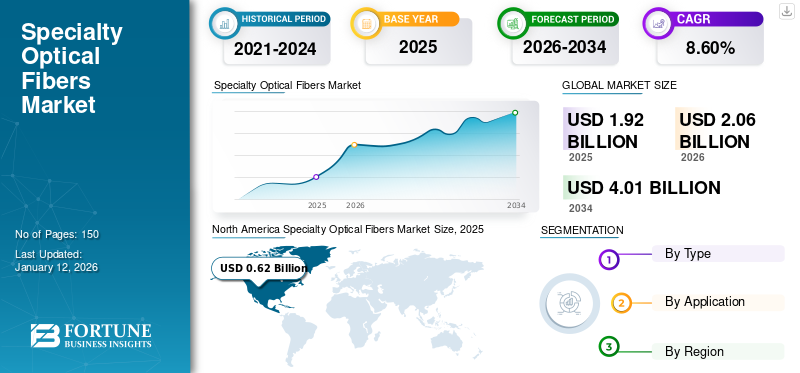
2025年,全球特种光纤市场规模为21.1亿美元。预计该市场将从2026年的23.1亿美元增长到2034年的48.4亿美元,预测期内复合年增长率为9.7%。北美主导特种光纤市场,2025年市场份额为36.01%。
特种光纤是先进的工程光纤,采用定制材料、折射率分布、涂层和结构设计,可在苛刻的工作条件下提供卓越的光学性能。与传统的通信光纤不同,这些光纤专为需要高速数据传输、精确传感、偏振控制、抗辐射、耐温或非线性光学特性的特殊应用而设计。该市场包括有源光纤、无源光纤、保偏光纤、光子晶体光纤(PCF)、稀土掺杂光纤、多芯光纤、空心光纤和其他特种光纤解决方案。此类解决方案广泛用于工业激光器、电信、航空航天与国防、医疗保健、能源、传感、科学研究和半导体制造。
特种光纤支持广泛的应用,包括高功率工业激光加工、分布式光纤传感、光纤激光系统、医学成像、微创手术设备、航空航天导航、石油和天然气监测、量子技术和先进电信网络。各行业越来越多地投资于高性能光纤,这些光纤能够在极端工作条件下提供更好的信号完整性、更高的功率处理能力、更高的耐环境性以及增强的传感能力。然而,高制造复杂性、严格的质量要求和专门的制造工艺继续影响某些应用领域的部署成本。
市场上运营的主要公司包括康宁公司、相干公司、藤仓株式会社、古河电工株式会社和长飞公司。 这些组织不断扩大其高功率激光光纤、传感光纤、保偏光纤、特种光子光纤和定制光纤解决方案的产品组合,以增强其在市场上的竞争地位。
下载免费样品 了解更多关于本报告的信息。
生成人工智能的影响
人工智能基础设施和高性能计算的广泛采用正在加速对特种光纤的需求
生成式人工智能的快速发展显着增加了高性能计算(HPC)集群、人工智能服务器和超大规模数据中心基础设施的部署,对高性能光连接解决方案产生了强劲需求。随着人工智能模型变得越来越大、计算密集度越来越高,数据中心需要更快、更低延迟和节能的光学互连,能够支持 GPU、CPU、加速器和网络设备之间的高带宽通信。特种光纤越来越多地应用于先进光收发器、硅光子学、相干光通信系统和高速互连架构,以实现跨人工智能基础设施的可靠数据传输。此外,制造商正在投资下一代光纤技术,以提高传输性能、降低信号损耗并增强环境稳定性,以满足人工智能驱动的计算和智能基础设施不断变化的需求。随着全球人工智能基础设施投资持续加速,特种光纤的需求预计在整个预测期内稳步增长。
- 2025 年 9 月,相干公司扩展了其高性能光互连技术组合,以支持下一代 AI 数据中心,为大规模 AI 和高性能计算环境提供更快的光网络解决方案。
特种光纤市场趋势
扩大光纤传感技术在关键基础设施中的部署
随着组织越来越重视实时监控,光纤传感技术正在各行业得到广泛采用,预测性维护和资产可靠性。特种光纤正在成为基于分布式温度传感 (DTS)、分布式声学传感 (DAS)、分布式应变传感 (DSS) 和光纤布拉格光栅 (FBG) 的传感系统的组成部分,用于监测结构完整性、操作性能和环境条件。这些传感技术在能源和公用事业、石油和天然气、民用基础设施、运输、航空航天和国防应用中越来越受欢迎,在这些应用中,持续监控对于提高操作安全性和最大限度地减少计划外停机至关重要。
特种光纤具有卓越的抗电磁干扰能力、长距离信号传输能力、耐腐蚀性和高测量精度,使其越来越适合恶劣的工作环境。随着各行业继续采用智能监控系统来提高运营效率和基础设施弹性,特种光纤预计将在下一代传感应用中发挥越来越重要的作用。
- 2026 年 5 月,古河电工集团子公司 Lightera 宣布与巴西先进分布式光纤传感 (DFOS) 解决方案提供商 Immer Messen 建立合作伙伴关系。根据这一合作伙伴关系,两家公司的目标是将分布式声学传感 (DAS) 技术与特种光纤和系统集成相结合。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
工业激光器中越来越多地使用特种光纤正在推动市场增长
工业激光系统在制造业中的不断部署正在成为推动特种光纤市场增长的主要因素之一。光纤激光器凭借其卓越的光束质量、能源效率、可靠性和操作灵活性,已成为切割、焊接、雕刻、增材制造、微机械加工、半导体加工和精密材料制造的首选解决方案。越来越多的采用电动车制造业、半导体制造、消费电子产品生产、航空航天零部件制造和精密工程正在全球范围内加速对先进光纤激光技术的投资。制造商越来越多地利用稀土掺杂光纤、大模场面积光纤、保偏光纤和双包层光纤来支持更高的激光输出、改进的热管理和提高的加工精度。随着工业自动化和高精度制造在全球范围内不断扩张,预计在整个预测期内,对支持下一代激光系统的特种光纤的需求将大幅增加。
- 2026 年 5 月,Lightera 在 Fiber Connect 2026 上推出了其不断扩展的可卷曲带状产品组合。该公司表示,这些电缆可用于室外设备 (OSP) 和阻燃室内应用,在这些应用中提供卓越的光纤密度、灵活性和安装效率。
|
秩 |
市场驱动力 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
工业激光器中越来越多地使用特种光纤 |
高的 |
3.0% |
高的 |
高的 |
高的 |
|
2 |
扩大半导体制造和检查设备 |
高的 |
2.4% |
高的 |
高的 |
高的 |
|
3 |
基于光纤的传感系统的采用不断增加 |
中高 |
2.0% |
中等的 |
高的 |
高的 |
|
4 |
航空航天和国防应用的需求不断增长 |
中高 |
1.7% |
高的 |
高的 |
中等的- |
|
5 |
在医学成像和激光手术中的应用越来越广泛 |
中等的 |
1.5% |
中等的 |
中等的 |
中等的 |
|
6 |
其他,包括红外传输、研究、数据传输和汽车应用 |
中低 |
1.3% |
中等的 |
中等的 |
低的 |
|
总正增长贡献 |
11.9% |
市场限制
高制造和加工成本限制了更广泛的商业应用
特种光纤的制造涉及高度复杂的制造工艺、专用原材料、严格的质量控制要求以及精密的工程技术,与传统光纤相比,这些技术显着增加了生产成本。预制棒制造、稀土掺杂、微结构光纤设计、特种涂层应用和精密拉丝等工艺需要先进的制造基础设施和专业技术知识,从而导致制造商需要大量资本投资。
此外,许多特种光纤是为高度定制的应用而开发的,产量相对较低,限制了规模经济并增加了单位成本。采用特种纤维的行业在商业部署之前通常需要严格的资格测试、特定应用的定制以及较长的产品验证周期。这些因素可能会延迟购买决策,尤其是对成本敏感的客户,同时也为寻求进入市场的新制造商造成障碍。
|
秩 |
市场约束 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响: 2032年- 2034 |
|
1 |
制造加工成本高 |
高的 |
-0.9% |
高的 |
高的 |
高的 |
|
2 |
产品测试和客户批准周期长 |
中高 |
-0.6% |
高的 |
中等的 |
中等的 |
|
3 |
特种玻璃和原材料供应有限 |
中等的 |
-0.4% |
中等的 |
中等的 |
中等的 |
|
4 |
其他,包括产量低、价格压力和供应链风险 |
中低 |
-0.3% |
中等的 |
中等的 |
低的 |
|
总体负增长影响 |
-2.2% |
市场机会
特种光纤在医疗技术中的日益普及正在创造巨大的增长机会
微创医疗程序、先进诊断系统和激光治疗设备的使用日益广泛,为特种光纤制造商创造了巨大的增长机会。医疗设备制造商越来越多地将特种光纤集成到内窥镜成像系统、手术激光器、光学相干断层扫描 (OCT)、生物医学传感器和基于激光的治疗平台中,以实现精确的光传输、高分辨率成像和改善临床结果。其紧凑的尺寸、灵活性、生物相容性和卓越的光学性能使特种纤维非常适合下一代医疗技术。随着医疗保健提供者继续投资先进医疗器械为了提高诊断准确性和治疗精度,特种光纤制造商预计将从全球医疗技术领域不断增加的商业化机会中受益。
- 2025 年 6 月,相干公司 (Coherent Corp.) 宣布推出专为各种精密医疗应用而设计的一次性手术纤维组件。新产品线既适合OEM集成,也适合直接临床使用。该组件针对高功率激光能量的传输进行了优化,在激光碎石过程中实现高效的结石破碎,并支持泌尿科、静脉科和其他软组织外科手术中的一系列手术。
细分分析
按产品功能
高功率光纤激光系统的广泛采用有利于激光传输领域的增长
根据产品功能,市场分为激光传输、光学传感、成像光纤、红外传输、数据传输、保偏等。
到 2025 年,激光传输领域将占据最大的特种光纤市场份额。该领域的领先地位归因于光纤激光系统在汽车制造、半导体制造、金属加工、电子制造和医疗激光应用领域的部署不断增加。专为激光传输而设计的特种光纤可提供高功率处理能力、出色的光束质量和卓越的热性能,从而实现高能激光束的高效传输,用于精密工业加工。
预计红外传输领域在预测期内复合年增长率最快,达到 13.8%。红外成像系统、国防监视设备、光谱学、环境传感、工业过程监控和医疗诊断技术的日益普及,推动了对能够以最小信号损失传输红外波长的特种光纤的需求。红外领域持续创新光子学预计将进一步加速该细分市场的增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按类型
对卓越信号完整性的需求不断增长,以推动单模特种光纤领域的主导地位
根据类型,市场分为单模特种光纤和多模特种光纤。
到 2025 年,单模特种光纤细分市场将占据最大的市场份额。该细分市场的主导地位归因于其卓越的长距离信号传输、低衰减、最小模态色散和高带宽能力。这些特性使单模特种光纤成为工业激光器、光纤传感、电信基础设施、航空航天系统、国防应用和科学研究的首选。它们能够在苛刻的操作条件下提供精确的光学性能,继续支持高性能光子学应用的广泛部署。
预计多模光纤领域在预测期内的复合年增长率最高为 10.6%。高速短距离光通信、医疗成像设备、工业自动化系统、数据中心和先进的传感应用正在加速对多模特种光纤的需求。它们较大的纤芯直径简化了光耦合,降低了系统成本,并支持商业和工业光子系统中不断增长的部署。
按材质
卓越的光学性能和制造成熟度强化了石英玻璃领域的领先地位
根据材料,市场分为石英玻璃、氟化物玻璃、硫系玻璃、聚合物光纤、蓝宝石光纤等。
到 2025 年,石英玻璃细分市场将占据最大的市场份额,达到 67.3%。该细分市场的主导地位归因于其卓越的光学透明度、低传输损耗、高机械强度、出色的热稳定性和较长的使用寿命。二氧化硅基特种光纤因其经过验证的可靠性以及与现有光子基础设施的广泛兼容性而广泛应用于工业激光系统、光通信、传感技术、航空航天、医疗保健和国防应用。
预计硫系玻璃领域在预测期内将以 16.7% 的最快复合年增长率扩张。这一增长是由对中红外光子学、热成像系统、光谱学、环境监测、国防传感和红外激光技术的需求不断增长推动的。硫属化物玻璃纤维具有出色的红外传输特性,可满足需要超越传统石英光纤的先进光学性能的新兴应用。
按行业分类
不断增加的工业自动化和精密生产投资支撑了工业制造领域的领先地位
根据行业,市场分为航空航天和国防、半导体、医疗保健和医疗设备、工业制造、能源和公用事业、石油和天然气、电信、汽车等。
到2025年,工业制造领域占据最大市场份额,达到19.2%。该领域的主导地位是由特种光纤在工业激光加工、精密焊接、切割、增材制造、质量检测和工厂自动化系统中的广泛部署推动的。制造商越来越多地集成基于光纤的光子技术,以提高先进生产环境中的生产精度、运营效率和制造灵活性。
预计半导体领域在预测期内的复合年增长率将达到 13.5%。对先进芯片制造、晶圆检测、光刻系统、半导体计量和光子集成电路生产的投资不断增加,正在推动对高性能特种光纤的需求。随着半导体制造商不断扩大制造能力以支持人工智能、高性能计算、汽车电子和下一代通信技术,特种光纤的采用预计将大幅增加。
特种光纤市场区域展望
按地区划分,市场分为北美、南美、欧洲、中东和非洲以及亚太地区。
北美
North America Specialty Optical Fiber Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年,北美市场份额最大,为36.1%,价值7.6亿美元。到 2034 年,该区域市场预计将达到 16.6 亿美元,预测期内复合年增长率为 9.0%。该地区的领先地位得益于其完善的光子生态系统、强大的特种光纤制造商、在航空航天和国防技术、工业激光系统、先进医疗设备以及光通信基础设施方面的持续创新的大量投资。不断增加的部署光纤传感技术和半导体制造投资的增加进一步加强了美国和加拿大的市场增长。
美国特种光纤市场
得益于其在航空航天与国防、半导体制造、工业激光技术、医疗设备和先进科学研究领域的强大影响力,美国市场到 2025 年将占全球销售额的 28.4% 左右。对国防现代化、硅光子学、量子通信和高功率激光应用的持续投资正在加速特种光纤在关键任务应用中的采用。此外,领先的光学元件制造商、研究实验室和光子学创新中心的存在继续加强该国在全球市场的地位。
欧洲
到 2025 年,欧洲将占据 25.5% 的重要份额,预计在预测期内将继续增长。这种增长得益于强大的工业制造基础、发达的航空航天业、先进的医疗保健行业以及光子学和光学技术方面的广泛研究活动。该地区在精密制造、工业激光应用、可再生能源基础设施和光纤传感系统方面的投资不断增长,支持了对高性能特种光纤的持续需求。
英国特种光纤市场
2025 年英国市场预计约为 0.9 亿美元,约占全球收入的 4.1%。
德国特种光纤市场
2025年德国市场价值约1.2亿美元,相当于全球销售额的5.5%左右。
亚太地区
亚太地区预计到2026年将达到7.5亿美元,到2034年预计将达到18.1亿美元,预测期内复合年增长率最快为11.7%。工业化快速发展,规模不断扩大半导体制造能力、消费电子产品产量的增长、光纤激光技术的部署增加以及电信基础设施投资的增加正在支持该地区市场的强劲增长。旨在加强国内光子制造业和先进制造业持续扩张的政府举措预计将加速中国、日本、韩国和印度对此类光纤的采用。
中国特种光纤市场
预计2025年中国市场规模约为2.6亿美元,约占全球收入的12.4%。该国半导体制造、工业自动化、电动汽车生产、电信基础设施和国内光子能力的快速扩张正在创造对此类光纤的强劲需求。
日本特种光纤市场
2025年日本市场预计约为1.1亿美元,约占全球收入的5.2%。
印度特种光纤市场
2025年印度市场预计约为0.4亿美元,约占全球收入的1.9%。
中东和非洲
中东和非洲地区预计在预测期内将以 10.5% 的复合年增长率增长,位居第二。随着政府投资数字基础设施、能源现代化、工业多元化以及需要先进光纤通信和传感技术的智慧城市项目,市场正在经历这种稳定增长。
GCC 特种光纤市场
2025 年,海湾合作委员会市场价值达到约 0.3 亿美元,约占全球收入的 1.6%。
南美洲
在预测期内,南美洲的人口预计将从 2025 年的 0.5 亿增长到 2034 年的 0.6 亿。这一增长得益于对电信基础设施、工业现代化、可再生能源项目和医疗技术采用的投资增加。政府改善数字连接和加强工业自动化的举措预计将进一步支持该地区的市场扩张。
巴西特种光纤市场
2025年巴西市场预计约为0.3亿美元,约占全球收入的1.5%。
竞争格局
主要行业参与者
领先公司正在扩大制造能力并开发特定用途的特种纤维,以巩固市场地位
特种光纤市场得到适度整合,领先制造商专注于产品创新、先进材料开发和专用光纤技术,以增强其竞争地位。公司越来越多地投资高性能特种光纤,以支持工业激光系统、航空航天和国防应用、半导体制造、医学成像、光学传感和下一代电信基础设施。康宁公司、相干公司、藤仓有限公司和长飞公司等制造商也在扩大生产能力,增强光纤制造技术并提高光学性能,以满足对高可靠性光纤解决方案不断增长的需求。
主要特种光纤企业名单
- 相干公司。 (我们。)
- 康宁公司(我们。)
- 古河电工株式会社(日本)
- 长飞公司(中国)
- 普睿司曼集团(意大利)
- 藤仓有限公司(日本)
- Thorlabs, Inc.(美国)
- Hamamatsu Photonics A/S(日本)
- Fibercore(人文学)(英国)
- 埃克斯尔科技(法国)
主要行业发展
- 2026 年 6 月:亚马逊宣布将与特种光纤制造商康宁公司签署协议,以促进美国光纤和连接产品的生产。
- 2026 年 3 月:Laser Components 宣布计划通过两条新产品线(即金属涂层石英光纤和多晶红外光纤)来扩展其现有的高性能和红外光纤产品组合。它们具有高性能、机械坚固性和广泛的红外传输范围,适合工业加工、传感器技术、光谱学和医疗系统。
- 2026 年 3 月:古河电工株式会社和 Lightera 宣布在日本建立新的光缆制造工厂。该工厂将开始全面生产超高纤数光缆,包括多达 13824 根光纤的光缆设计,以支持数字基础设施扩张推动的快速增长的全球需求。
- 2025 年 5 月:Humanetics 公司 Fibercore 宣布与 DIMIONE Systems 合作,成为其在法国、比利时和卢森堡的分销合作伙伴。该公司旨在通过将光纤技术与 DIMIONE 的传感和系统集成解决方案相结合来扩展其产品组合,以提供完整的传感解决方案。
- 2025 年 3 月:古河电工株式会社宣布成立新的业务品牌“Lightera”,该品牌合并了公司的光纤电缆事业部(日本)、OFS Fitel, LLC (OFS) 和 Furukawa Electric LATAM S.A. (FEL) 等全部三个光纤电缆业务部门。借此,该公司希望满足行业快速变化的需求,例如生成式人工智能,数据中心、5G/6G、公用事业、医疗、航空航天、国防和传感。
- 2024 年 5 月:相干公司 (Coherent Corp.) 推出了用于高功率 1550 nm、窄线宽和单频放大器的新型单模 (SM)、保偏 (PM) 掺铒光纤 (EDF)。该技术非常适合量子计算和相干激光雷达系统研究,同时还显着提高了当前单频放大器系统的功率可扩展性。
报告范围
该报告对全球特种光纤市场进行了全面分析。它强调了主要最终用途行业的主要市场趋势、增长动力、限制、机遇和技术进步的影响。它提供了关键细分市场的详细市场规模估计和预测,包括类型、材料、产品功能、行业和地区。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 9.7% |
| 单元 | 价值(十亿美元) |
| 分割 | 按类型、按材料、按产品功能、按行业和按地区 |
| 按类型 |
|
| 按材质 |
|
| 按产品功能 |
|
| 按行业分类 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 21.1 亿美元,预计到 2034 年将达到 48.4 亿美元。
预计该市场在预测期内将以 9.7% 的复合年增长率增长。
按类型划分,单模特种光纤细分市场将在 2025 年占据主导地位。
工业激光应用中越来越多地采用特种光纤是推动市场增长的主要因素之一。
2025 年,北美地区占据最大市场份额,达到 36.1%。
在半导体制造、工业自动化、光纤激光器采用以及先进光子技术投资不断扩大的推动下,亚太地区预计将在预测期内实现最快的增长。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 150
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















