磺胺类药物市场规模、份额和行业分析,按应用(尿路感染、急性中耳炎、慢性支气管炎、志贺菌病、皮肤感染等)、给药途径(口服和外用)、分销渠道(医院药房、零售药房和在线药房)以及区域预测,2026-2034年
 下载免费样本

主要市场见解
 收听音频版本
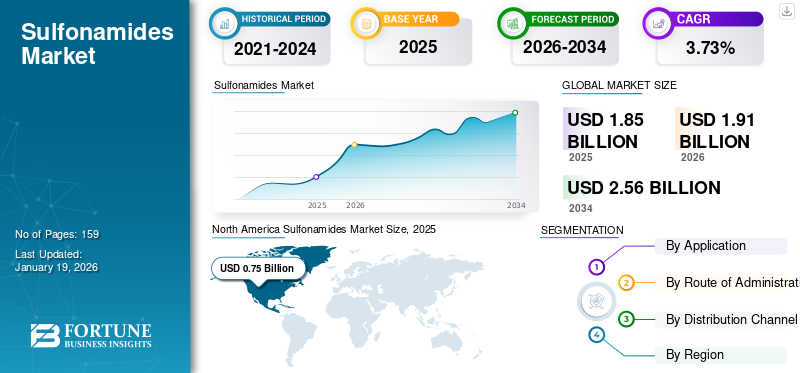
2025年,全球磺胺类药物市场规模为18.5亿美元。预计该市场将从2026年的19.1亿美元增长到2034年的25.6亿美元,预测期内复合年增长率为3.73%。 北美在磺胺类药物市场占据主导地位,2025年市场份额为3.68%。
全球磺胺类药物市场预计将呈上升趋势。辉瑞公司 (Pfizer Inc.)、Amneal Pharmaceuticals LLC 和 Aurobindo Pharma 等老牌制药公司正在该市场开展业务,并专注于在全球范围内提供基本的抗菌药物。
磺胺类药物又称磺胺类药物,是一类由磺酸衍生的化合物,以酰胺基(-SO2NH2)为特征。这些是引入的第一类抗生素。磺胺甲恶唑 (SMX) 是应用最广泛的磺酰胺。它们可有效对抗胃肠道感染 (GIT)、尿路感染 (UTI)、呼吸道感染 (RTI) 和其他应用。
磺胺类药物可有效对抗革兰氏阴性和革兰氏阳性细菌,提供广泛的保护。传染病患病率的上升需要有效的磺胺类药物。
- 例如,2022年7月,NIH发表题为《尿路感染的疾病负担和长期趋势:全球报告》的文章强调,2019年全球疾病负担研究估计全球尿路感染患病率为4.046亿。
对于尿路感染的治疗,需要使用磺胺类药物。这些感染的如此高患病率预计将推动市场增长。
下载免费样品 了解更多关于本报告的信息。
磺酰胺市场要点
 市场规模及预测
- 2025 年市场规模:18.5 亿美元
- 2026 年市场规模:19.1 亿美元
- 2034 年预测市场规模:25.6 亿美元
- 复合年增长率:2026-2034 年 3.73%
 市场份额
- 2025 年,北美以 3.68% 的份额主导磺胺类药物市场。
- 尿路感染占据市场最大的应用份额。
- 医院药房在市场上占有最大的分销渠道份额。
 主要区域亮点
北美
受耐甲氧西林金黄色葡萄球菌 (MRSA) 和耐药感染不断上升的推动,北美地区 2025 年的收入为 7.5 亿美元,预计到 2026 年将达到 7.7 亿美元。
欧洲
在抗菌素耐药菌株增加的推动下,欧洲 2025 年销售额为 4.2 亿美元,预计 2026 年将达到 4.3 亿美元。
亚太地区
由于尿路感染和中耳炎病例的增加,亚太地区的销售额在 2025 年达到 4.1 亿美元,预计到 2026 年将增长至 4.3 亿美元。
我们。
XDR 志贺氏菌感染不断上升,从 2015 年的 0% 增加到 2022 年的 5%,支撑了对有效磺酰胺疗法的需求。
日本
细菌感染病例的增加和医疗机构对抗菌治疗的需求增加支撑了增长。
阅读更多

市场动态
市场驱动因素
应用磺胺类药物作为感染一线治疗药物以推动市场增长
磺胺嘧啶被认为是医院环境中的一线抗生素,例如用于治疗免疫功能低下人群的肺孢子菌肺炎和诺卡氏菌病。此外,弓形体病通常在专科环境中联合使用磺胺嘧啶和乙胺嘧啶进行治疗。
- 例如,2021年2月,NIH发表了一篇题为“不含甲氧苄啶的磺胺类药物治疗诺卡氏菌感染:病例报告和文献综述”的文章,强调使用磺胺类药物作为大多数诺卡氏菌感染一线治疗的一部分,其中甲氧苄啶-磺胺甲恶唑(TMP-SMX)被认为是敏感菌株的首选药物。
市场限制
高抗菌素耐药性阻碍市场增长
抗生素阻力是市场的主要制约因素之一。在美国,TMP-SMX 耐药率接近 18.0% 至 22.0%。当使用 TMP-SMX 进行治疗时,TMP-SMX 耐药性的增加与不良的细菌学和临床结果相关。
- 例如,2024 年 1 月,NIH 发布了一份题为“尿路感染抗生素耐药性最新进展——结合临床数据对女性进行的回顾性研究”的报告,其中强调了氨基青霉素、氟喹诺酮类药物和甲氧苄啶-磺胺甲恶唑的耐药率最高——如此高的抗生素耐药率促进了市场的增长。
市场机会
合成方法和组合的进步提供了增长机会
磺酰胺与其他抗生素或成分的组合为恢复该类药物的有效性提供了重要的市场机会。提供此类组合抗生素的研究和开发有可能克服抗生素耐药性。
此外,合成方法的进步提高了磺酰胺生产的效率和安全性,与小摩尔的组合有望进一步加强磺酰胺在药物开发中的作用。联合疗法的潜力和新配方的探索提供了创新途径,以确保磺胺类药物的持续应用。
- 例如,2022年2月,美国FDA批准Agios Pharmaceuticals生产的磺胺药mitapivat用于治疗遗传性溶血性贫血。该分子是丙酮酸激酶的变构激活剂酶。
市场挑战
与微生物污染相关的风险阻碍市场增长
磺酰胺市场面临的主要挑战之一是微生物污染的风险。这些抗生素的生产应按照方案进行。不遵守这些协议可能会导致细菌污染。这可能会导致产品召回和潜在的资源损失。
- 例如,2025 年 6 月,Amneal Pharmaceuticals LLC 因微生物污染而召回了三批磺胺甲恶唑/甲氧苄啶片剂(美国药典),400 毫克/80 毫克。
磺胺类药物市场趋势
增加研究和开发以扩展应用推动市场增长
正在进行各种研究和开发活动以扩大磺胺类药物的应用。进行了各种研究来发现该药物类别及其衍生物在癌症治疗中的潜在应用。
- 例如,2024年5月,NIH发表了一篇题为“新型磺酰胺作为碳酸酐酶IX抑制剂对抗侵袭性肿瘤的有效抗癌潜力”的文章,讨论了磺酰胺衍生物治疗乳腺癌的潜在应用。
下载免费样品 了解更多关于本报告的信息。
细分分析
按申请
尿路感染数量增加推动细分市场增长
根据应用,市场分为尿路感染、急性中耳炎、慢性支气管炎、志贺氏菌病、皮肤感染等。
预计在预测期内,尿路感染将主导全球磺胺类药物市场份额。该细分市场的高市场份额归因于尿路感染的上升。联合药物 Bactrim 用于治疗尿路感染。
- 例如,2020 年 6 月,斯坦福大学医学院发表了一篇文章,强调磺胺类药物用于治疗尿路感染。它还强调,在美国 26.0% 的尿路感染中使用了磺胺类复方药物。
由于儿童中急性中耳炎的感染率很高,预计该病将在全球市场中占据相当大的份额。
- 例如,2024 年 5 月,NIH 发表了一篇题为《急性中耳炎治疗新见解》的文章,报告称,在美国,60.0% 的儿童在 3 岁之前至少经历过一次急性中耳炎 (AOM) 感染,高达 80.0% 的儿童一生中至少经历过一次 AOM 感染。这种疾病的高发病率增加了对治疗细菌感染的磺胺类药物的需求,并支持了市场的增长。
由于耐药感染数量不断增加,预计志贺氏菌病在预测期内将占据相当大的市场份额。
- 例如,2024 年 3 月,美国疾病控制和预防中心 (CDC) 报告称,美国估计有 45 万例志贺氏菌病例。如果登记了对氟喹诺酮类和头孢菌素的敏感性,则使用甲氧苄啶-磺胺甲恶唑。
此外,由于全球细菌感染患病率不断上升以及仿制药的采用,预计慢性支气管炎和其他细分市场在预测期内将以稳定的复合年增长率增长。
按给药途径
特定地点的应用和局部应用的有效结果,以促进市场增长
根据给药途径,市场分为口服和外用。
主题细分市场预计将占据全球最大的市场份额。主导细分市场份额归因于针对特定地点的行动和局部应用的有效结果。这些局部应用主要用于治疗皮肤感染。
- 例如,磺胺醋酰胺(SULFACETAMIDE)是一种外用乳膏和乳液中的磺酰胺抗生素,可治疗皮肤感染和皮脂溢出(红色、鳞状皮疹或头皮屑)等病症。一些磺胺品牌包括 Carmol、Ovace、Ovace Plus 和 Seb-Prev。
由于易于管理,口服部分预计将占据相当大的市场份额。此外,口服磺胺类药物在住院患者中出现过敏反应的风险较低。
- 例如,2024 年 2 月,《过敏与临床免疫学杂志》发表了一篇题为“低风险磺酰胺过敏的直接口服挑战:住院患者的安全性和抗菌药物管理影响”的报告,强调低风险磺酰胺过敏住院患者使用甲氧苄啶-磺胺甲恶唑 DOC 是安全的,并改善了需要甲氧苄啶-磺胺甲恶唑指导或预防性治疗的患者的抗菌处方。
按分销渠道
医生开出的大量处方使医院药房成为主导细分市场
根据分销渠道,市场分为医院药店、零售药房和网上药房。
预计在预测期内,医院药房部门将成为磺胺类药物市场的主导部门。医院药房的高市场份额得到认可,因为这些磺胺类药物在医院环境中被用作一线治疗药物。这导致医院药房的医生开出的抗菌药物处方不断增加。
由于交通便利、客户便利和个性化护理等因素,零售药房领域预计将占据相当大的市场份额。零售药店的数量不断增加,以满足需求的增长。此外,这些零售药店还采取了越来越多的合作和举措,以提供更好的药品获取渠道。
- 例如,2025 年 6 月,Amazon.com, Inc. 推出了一项新的 Prime 会员权益,即 Amazon Pharmacy 的 RxPass。该福利为患者提供负担得起的仿制药,每月仅需 5 美元即可治疗 80 多种常见健康状况。
预计在线药房领域在预测期内将以显着的复合年增长率增长。在线药店提供了便利,并具有节省成本、隐私和更高的可访问性等优点,有利于其轻松采用。此外,在线咨询和远程医疗这是导致在线药店采用率增加的一些因素。许多主要参与者正在将注意力转向制药和健康领域。
- 例如,2025年2月,快速商务平台Zepto推出了药房和健康类别,强调了对在线药房的需求。
磺胺类药物市场区域前景
按地区划分,该市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
北美
North America Sulfonamides Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年北美市场规模为7.5亿美元,占全球市场份额的3.68%,预计2026年将达到7.7亿美元。该地区市场份额的主导地位归因于该地区MRSA等感染流行率的上升。针对此类感染的有效药物的需求不断增长,推动了该地区的增长。
- 例如,2023 年 6 月,加拿大公共卫生局发布的一份报告强调了耐甲氧西林金黄色葡萄球菌 (MRSA) 血流感染的增加。 2017 年 1 月至 2021 年 12 月从加拿大 88 家护理医院收集的数据显示,耐甲氧西林金黄色葡萄球菌 (MRSA) 血流感染 (BSI) 率上升了 35.0%。磺胺类药物已显示出对抗 MRSA 感染的功效。
我们。
美国凭借发达的基础设施和突出的区域参与者,在北美市场占据主导地位。此外,传染性感染病例的增加预计将进一步推动增长。
- 例如,CDC报告称,在美国,由XDR菌株引起的志贺氏菌感染比例从2015年的零增加到2022年的5%。CDC收到了239个XDR志贺氏菌分离株的报告,其中宋内志贺氏菌所占比例最大(66%),其次是福氏志贺氏菌(34%)。该国此类分离株的发生需要有效的磺胺类药物。
欧洲
2025 年欧洲市场价值为 4.2 亿美元,占全球收入的 3.77%,预计 2026 年将达到 4.3 亿美元。预计欧洲磺胺类药物市场将高速增长,由于抗菌药物耐药菌株不断增加,该地区将占据相当大的份额。这增加了对磺胺类药物的需求并推动了该地区市场的增长。
- 例如,2023年12月,传染病研究与政策中心(CIDRAP)发表了一篇文章,报告了耐药志贺氏菌的爆发。在英国,XDR 志贺菌病例在 2023 年增加了 53%,主要是由 97 例对青霉素、第三代头孢菌素、氨基糖苷类、四环素、磺胺类、喹诺酮类和阿奇霉素不敏感的宋内志贺菌 XDR 菌株引起的。
亚太地区
2025年,亚太地区占全球市场的4.10%,估值达到4.1亿美元,预计到2026年将增长至4.3亿美元。预计亚太地区在预测年份将以显着的复合年增长率增长。该地区的增长归因于中国、印度、日本和韩国医疗基础设施薄弱,导致尿路感染、中耳炎等感染病例增加。
- 例如,2024 年 1 月,NIH 发表了一篇题为“1990 年至 2019 年全球、区域和国家中耳炎负担:一项基于人群的研究”的文章,报告称亚太地区中耳炎病例增幅最高。在全国范围内,韩国中耳炎发病率增幅最大,同期平均年百分比变化 (AAPC) 为 0.8。
拉丁美洲、中东和非洲
在预测期内,拉丁美洲、中东和非洲的市场收入适中。拉丁美洲地区在2025年占据全球市场的3.57%,产生1.8亿美元的收入,预计2026年将达到1.9亿美元。中东和非洲在2025年为全球市场贡献约0.9亿美元,占2.55%的份额,预计在2026年将达到0.9亿美元。由于医疗基础设施的改善,该地区预计将增长。细菌感染的患病率不断增加,对有效抗菌药物的需求不断增长。
- 例如,2022年10月,《健康与生物科学杂志》发表的一项研究表明,撒哈拉以南非洲地区尿路感染(UTI)的总体患病率为32.1%。南非的患病率最高,为 67.6%,其次是尼日利亚,为 43.6%,赞比亚为 38.2%。
竞争格局
主要行业参与者
关注主要参与者的战略扩张机会,推动市场进步
全球磺胺类药物市场呈现半整合的市场结构,其中包括 Sandoz Group AG、Pfizer Inc.、AbbVie Inc. 和 GSK plc 等知名企业。这些公司在市场上占有相当大的份额,这要归功于专注于研发以增强其市场地位的强大产品供应。
磺胺类药物的仿制药生产商也占据了主要份额。全球市场上的其他著名参与者包括默克公司 (Merck & Co., Inc.)、Reyoung制药有限公司和安斯泰来制药公司。预计这些公司将在预测期内优先考虑新产品的推出和合作,以提高其全球磺胺类药物市场份额。
报告中介绍的主要磺酰胺公司名单
- 辉瑞公司(美国)
- F. Hoffmann-La Roche Ltd(瑞士)
- 诺华公司(瑞士)
- 奥罗宾多制药公司(我们。)
- Amneal Pharmaceuticals LLC(美国)
- 瑞阳药业股份有限公司 (中国)
- Viatris Inc.(美国)
主要行业发展
- 2025 年 6 月: Apotek, Produktion & Laboratorier (APL) 购买了 Meribel Pharma Solutions 位于瑞典的工厂之一的生产设施。 8,000米2生产设施确保了该国的国内生产能力。
- 2024 年 3 月:山德士在奥地利昆德尔开设了一家新生产工厂,为更多患者提供完全在欧洲生产的价格实惠的救生药物。新生产设施和自动化生产线预计将使产能较现有产能提高20.0%。
- 2023 年 11 月:印度药典委员会(IPC)发布了复方新诺明的药物安全警报,该药物用于治疗不同的细菌感染,并列举了名为“固定药疹”的药物不良反应。
- 2022 年 12 月:Amneal Pharmaceuticals, Inc.于2022年推出了26种新仿制药产品。2022年第四季度,该公司推出了8种新仿制药产品,其中包括该公司的抗生素组合。
报告范围
全球磺胺类药物市场研究报告包括全球分析,强调研究和开发、正在进行的研究和监管环境等关键方面。该报告还研究了磺胺类药物的应用以及值得注意的行业发展,包括合并、合作和收购。此外,它还包括各个细分市场的详细区域分析以及 COVID-19 对市场的影响。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026-2034 年复合年增长率为 3.73% |
|
单元 |
价值(十亿美元) |
|
分割 |
经过 应用
|
|
按给药途径
|
|
|
按分销渠道
|
|
|
按地区
|
常见问题
《财富商业洞察》表示,2025年全球市场规模为19.1亿美元,预计到2034年将达到25.6亿美元。
2025年,北美市场规模为7.5亿美元。
预计市场在预测期内的复合年增长率为 3.73%。
根据应用情况,尿路感染领域预计将在预测期内引领市场。
磺胺类药物作为医院感染的一线治疗药物的应用推动了市场的增长。
山德士集团 (Sandoz Group AG)、辉瑞公司 (Pfizer Inc.) 和葛兰素史克公司 (GSK plc)。是全球市场的主要参与者。
北美市场占据主导地位,2025 年份额为 3.68%
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 159
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





