尿病治疗市场规模、份额和行业分析,按治疗(设备、药物)、最终用途(医院和诊所、门诊手术中心)以及区域预测,2026-2034年
 下载免费样本

尿路病治疗市场概况
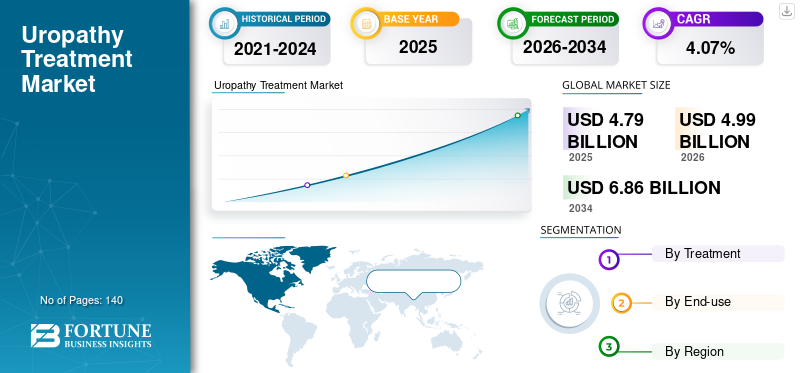
2025年,全球尿路病治疗市场规模为47.9亿美元。预计该市场将从2026年的49.9亿美元增长到2034年的68.6亿美元,预测期内复合年增长率为4.07%。

由于老龄化人群中尿路疾病、肾梗阻、输尿管并发症和膀胱功能障碍的患病率不断增加,尿路疾病治疗市场正在显着扩张。尿路病治疗市场报告强调了对微创治疗程序、先进诊断成像和创新尿路引流设备不断增长的需求。医院和专科诊所越来越多地采用技术先进的泌尿外科治疗解决方案,以改善患者的治疗效果并缩短康复时间。对尿路疾病早期诊断和专业治疗设施的可用性的认识不断提高,正在支持尿路疾病治疗市场的增长。医疗保健支出的增加和泌尿外科护理基础设施的扩大继续增强了全球泌尿外科治疗市场的前景。
由于强大的医疗基础设施、广泛的诊断技术以及慢性肾脏和泌尿道疾病患病率的上升,美国尿病治疗市场仍然高度发达。泌尿道治疗行业报告强调,医院和门诊护理机构越来越多地采用微创泌尿外科手术和机器人辅助手术系统。老年人口的增加以及尿路梗阻和肾病并发症病例的增加导致了更高的治疗需求。制药公司和医疗器械制造商正在国内扩大产品创新活动。有利的报销制度和对专业泌尿外科治疗中心的大力投资继续扩大美国泌尿外科治疗市场的规模。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025 年全球市场规模:47.9 亿美元
- 2034 年全球市场规模:68.6 亿美元
- 复合年增长率(2026-2034):4.07%
市场份额——区域
- 北美:39%
- 欧洲:28%
- 亚太地区:25%
- 世界其他地区:8%
国家级股票
- 德国:欧洲市场的31%
- 英国:占欧洲市场的 24%
- 日本:占亚太市场的17%
- 中国:占亚太市场的24%
尿路病治疗市场最新趋势
随着先进成像技术、微创治疗程序和创新尿路引流设备的整合,尿路疾病治疗市场正在迅速发展。尿病治疗市场分析发现的一个主要趋势是越来越多地使用机器人辅助泌尿外科手术来治疗尿路梗阻和肾脏疾病。医疗保健提供者正在采用精确引导手术系统来提高治疗效率并减少术后并发症。
下载免费样品 了解更多关于本报告的信息。
塑造尿病治疗市场的另一个重要趋势是可生物降解材料的日益采用输尿管支架和先进的导管技术。制造商正在推出抗菌涂层设备,旨在最大限度地降低感染风险并提高患者舒适度。尿病治疗市场研究报告还强调了在治疗后泌尿科护理中远程医疗和数字患者监测系统的使用越来越多。基于人工智能的成像分析工具正在支持尿路并发症的更快诊断和治疗计划。此外,制药公司正专注于针对炎症性泌尿系统疾病和慢性尿路疾病的靶向药物治疗。门诊泌尿外科服务和门诊手术中心的扩张也有助于全球泌尿外科治疗行业分析的转型。
尿路病治疗市场动态
司机
尿路疾病和肾脏相关疾病的患病率不断上升。
尿路疾病治疗市场的主要增长动力是全球尿路梗阻、肾脏疾病、膀胱功能障碍和输尿管并发症发病率的增加。人口老龄化和糖尿病和高血压等慢性病患病率的上升显着增加了需要长期治疗的泌尿系统并发症的风险。尿病治疗市场预测强调患者对微创手术和先进泌尿管理设备的需求不断增长。
医疗机构正在扩大对现代泌尿治疗设施和先进诊断系统的投资,以改善临床结果。内窥镜手术、影像引导手术和机器人辅助治疗平台的技术进步正在加速市场扩张。尿病治疗市场洞察还发现,人们对泌尿系统疾病的早期诊断和预防性医疗保健管理的认识不断提高。发展中国家医疗保健可及性的提高以及患者对门诊泌尿外科手术的偏好不断增加,继续加强泌尿外科治疗市场的整体增长。此外,导尿管、支架、药物疗法等方面的持续产品创新支撑着行业的长期发展。
克制
程序成本高,获得专业护理的机会有限。
影响泌尿道治疗市场的主要限制之一是先进泌尿外科手术和专业治疗设备的高成本。机器人辅助手术、成像技术和微创干预措施通常需要大量医疗投资,限制了低收入地区的承受能力。尿病治疗市场报告指出,医疗基础设施和熟练泌尿科医生的可用性方面的差异是市场渗透的主要障碍。
由于获得先进诊断设备和专科护理中心的机会有限,农村和欠发达地区的患者经常面临诊断延迟的情况。此外,感染、支架移位和设备相关不适等治疗后并发症也会对患者信心产生负面影响。新泌尿设备和药物疗法的监管批准还涉及冗长的评估程序,可能会延迟产品商业化。尿路病治疗市场分析进一步凸显了多个医疗保健系统的报销限制,限制了患者获得优质治疗选择。传统治疗方法和基于药物的管理策略的竞争可能还会限制先进介入手术的采用。
机会
微创和门诊泌尿外科手术的扩展。
对微创治疗方法的日益青睐为尿路病治疗市场带来了重大机遇。医疗保健提供者越来越多地采用腹腔镜、内窥镜和机器人辅助手术来减少住院时间并改善患者康复。尿路病治疗市场 门诊手术中心的机会尤其多,这些中心的门诊手术可提供成本效益和更快的患者周转时间。
医疗器械制造商正在大力投资下一代输尿管支架、抗菌导管和先进的肾造口设备,旨在改善临床结果和患者舒适度。尿病治疗市场研究报告还强调了数字医疗保健整合中不断增加的机会,包括远程监控系统和人工智能支持的诊断成像工具。亚太和拉丁美洲新兴市场对医疗基础设施和泌尿专科诊所的投资不断增加,为市场扩张创造了有利条件。涉及尿路炎症和肾脏疾病靶向治疗的制药创新继续增强整个尿路病治疗行业报告的增长机会。
挑战
管理治疗并发症并保持患者的长期依从性。
泌尿道治疗市场的主要挑战之一是管理与长期泌尿装置植入和侵入性手术相关的并发症。重复支架置入或导管插入术的患者可能会经历感染、组织刺激或与装置相关的不适,影响治疗效果和生活质量。尿路病治疗市场展望将患者对后续护理和监测方案的依从性视为慢性尿路病管理中的持续挑战。
医疗保健提供者还必须解决由于老龄化人口中泌尿系统疾病患病率增加而造成的医院资源日益沉重的负担。在一些发展中的医疗保健系统中,维持先进机器人辅助手术和介入泌尿外科手术的熟练劳动力仍然很困难。此外,有关医疗器械安全和临床试验验证的监管要求继续增加制造商的开发复杂性。尿路病治疗行业分析还强调了医疗保健系统内的定价压力,试图平衡先进治疗的可及性与成本控制目标。医疗级设备的供应链中断和原材料短缺可能还会影响产品的可用性。
尿路病治疗市场细分
按治疗
由于导尿管、输尿管支架、肾造口管和微创手术器械的广泛采用,设备约占全球泌尿道治疗市场份额的63%。医院和泌尿专科诊所越来越依赖先进的引流系统和精确引导的手术工具来改善尿路梗阻和肾脏并发症的治疗效果。尿病治疗市场报告强调了对抗菌涂层导管和可生物降解输尿管支架的强劲需求,这些支架旨在降低感染风险并提高患者舒适度。 制造商正专注于涉及灵活内窥镜系统、机器人辅助手术平台和图像引导介入技术的创新。
药物占据尿路疾病治疗市场近 37% 的份额,在治疗尿路感染、炎症性疾病、肾功能障碍和术后并发症方面发挥着重要作用。药物疗法与介入手术一起广泛使用,以减轻疼痛、控制感染和改善泌尿功能。尿病治疗市场分析强调,对旨在提高慢性泌尿疾病治疗效果的靶向药物制剂和联合疗法的需求不断增长。 制药公司正在投资针对复杂泌尿系统疾病的抗炎药、抗菌疗法和精准医疗方法的研究。
按最终用途
由于专业泌尿科、诊断成像系统和外科专业知识高度集中,医院和诊所约占全球泌尿外科治疗市场份额的 68%。大型医疗机构处理复杂的尿路梗阻手术、机器人辅助手术和紧急肾脏病干预,需要先进的医疗基础设施。尿病治疗市场研究报告强调了对现代泌尿中心和跨医院网络的综合肾脏护理项目的投资不断增加。 医院越来越多地采用微创技术和人工智能辅助成像系统来提高诊断准确性和治疗效率。尿病治疗市场前景进一步确定了医院环境内对专业术后护理和患者监测服务的需求不断增长。
门诊手术中心约占尿路病治疗市场份额的 32%,并且由于对具有成本效益的门诊手术的日益青睐而越来越受欢迎。与传统的住院手术相比,在门诊环境中进行的微创泌尿外科手术可缩短住院时间、降低治疗成本并加快患者康复速度。泌尿道治疗行业报告强调,专业外科中心越来越多地采用门诊输尿管镜检查、导管放置和小型泌尿道干预措施。 医疗保健提供者正在通过在门诊设施内集成先进的成像系统和精确引导的手术工具来扩大门诊护理能力。
尿病治疗市场区域展望
北美
由于强大的医疗基础设施、先进的诊断能力以及微创泌尿外科手术的广泛采用,北美约占全球泌尿外科治疗市场份额的 39%。该地区受益于广泛使用的机器人辅助手术系统、专业泌尿中心和创新的泌尿管理技术。尿病治疗市场分析强调,美国和加拿大老龄化人口中肾脏疾病、尿路感染和慢性膀胱功能障碍的患病率不断上升。
北美各地的医疗保健提供商越来越多地投资于先进的成像技术、门诊手术项目和人工智能支持的诊断系统,以改善治疗结果。尿病治疗市场趋势还表明,对抗菌泌尿设备和个性化治疗策略的需求不断增长。强大的报销结构和对医疗保健创新的持续投资继续支持区域市场的扩张。此外,医疗设备制造商和医疗机构之间的合作正在加速整个北美地区的产品开发和商业化活动。
欧洲
由于医疗保健现代化的不断发展以及对微创泌尿外科护理的日益关注,欧洲占据了全球泌尿外科治疗市场近 28% 的份额。德国、英国、法国和意大利等国家对先进泌尿道治疗程序和专业肾脏病服务的需求不断增长。尿路病治疗市场研究报告强调了机器人辅助手术和数字诊断成像在欧洲医疗保健系统中的日益一体化。
欧洲医疗保健提供者正在扩大对门诊手术中心和精准引导泌尿外科干预措施的投资,以减轻医院负担并改善患者治疗结果。尿病治疗行业分析进一步表明,人们对泌尿系统疾病的早期诊断和预防性肾病护理的认识不断增强。有利的政府医疗保健举措和强大的医疗技术采用继续支持区域市场的发展。可持续医疗基础设施的改善和专业泌尿科培训计划的扩展也有助于整个欧洲市场的长期增长。
德国泌尿外科治疗市场
由于其先进的医疗基础设施和强大的医疗技术采用,德国占据了欧洲尿病治疗市场约 31% 的份额。德国各地的医院和专业泌尿外科诊所越来越多地利用机器人辅助手术、先进的 MRI 诊断和微创泌尿介入系统。尿病治疗市场报告强调了国内对精准医疗技术和综合肾脏病治疗项目的大力投资。
德国医疗保健提供者专注于早期诊断和预防性治疗方法慢性肾脏疾病和尿路并发症。对抗菌导尿管、柔性内窥镜系统和门诊治疗解决方案的需求持续增长。尿病治疗市场前景还表明,研究机构和医疗器械制造商之间在泌尿外科护理创新方面的合作不断加强。人口老龄化和慢性代谢紊乱的日益流行正在支持整个德国市场的持续扩张。
英国尿路病治疗市场
由于对微创手术和先进诊断服务的需求不断增加,英国约占欧洲尿路病治疗市场份额的24%。医疗机构正在积极实现泌尿外科现代化,并扩大门诊泌尿道手术的覆盖范围。尿病治疗市场洞察强调 NHS 设施和私人医疗保健提供商越来越多地采用机器人辅助治疗技术和数字患者监测系统。
尿路感染、肾结石和与年龄相关的膀胱疾病的患病率不断上升,导致全国范围内的治疗需求增加。尿病治疗市场分析进一步确定了对专业肾脏病诊所和远程医疗支持的泌尿科咨询的大力投资。医疗设备制造商还加强与医疗保健提供者的合作伙伴关系,以改善先进引流设备和手术技术的获取。人们对预防性肾脏护理和早期诊断计划的认识不断提高,继续支持英国市场的增长。
亚太
由于医疗基础设施的迅速改善以及人口稠密国家泌尿道疾病患病率的不断上升,亚太地区约占全球尿路疾病治疗市场份额的 25%。中国、日本、印度和韩国对先进泌尿外科护理设施和微创治疗技术的投资不断增加。尿路病治疗市场预测强调了现代诊断成像和机器人辅助手术在区域医疗系统中的广泛采用。
医疗保健支出的增长、老年人口的增加以及泌尿健康管理意识的提高正在推动区域市场的扩张。亚太地区各国政府也在投资医院现代化和专科护理基础设施,以提高治疗的可及性。尿病治疗市场趋势进一步表明,对负担得起的泌尿管理设备和门诊护理解决方案的需求不断增加。医疗旅游和医疗保健数字化举措的扩展继续加强了区域尿路病治疗行业报告。
日本尿路病治疗市场
由于人口老龄化和先进的医疗保健系统,日本约占亚太尿路病治疗市场份额的 17%。日本医院和专科诊所越来越多地采用机器人辅助手术平台和高分辨率成像技术来精确诊断和治疗泌尿系统疾病。尿病治疗市场研究报告强调,寻求缩短康复时间和改善治疗结果的老年患者对微创手术的需求不断增长。
日本的医疗保健提供者专注于个性化泌尿外科治疗方法和先进的术后监测系统。对可生物降解支架、抗菌泌尿装置和人工智能支持的成像分析的需求持续增长。尿病治疗市场机会还得到政府强大的医疗保健资金和国内持续的医疗技术创新的支持。门诊手术中心和远程医疗支持的肾脏病服务的扩张正在促进日本各地市场的长期发展。
中国泌尿外科治疗市场
由于医疗基础设施的快速扩张以及肾脏疾病和尿路疾病患病率的增加,中国约占亚太尿路疾病治疗市场份额的 24%。城市医院正在大力投资先进的成像系统、机器人辅助手术和专门的泌尿外科治疗项目。尿路病治疗市场分析强调,患者对微创手术的需求不断增长,并改善了全国范围内的医疗保健可及性。
政府的医疗改革和不断扩大的保险覆盖范围正在支持更广泛地采用先进的泌尿治疗解决方案。医疗器械制造商正在扩大本地生产设施和分销网络,以满足不断增长的临床需求。尿病治疗市场洞察进一步表明门诊手术服务和基于远程医疗的患者管理系统的强劲增长。人们对早期诊断和预防性泌尿保健的认识不断提高,继续增强中国各地的长期市场机会。
世界其他地区
世界其他地区约占全球尿路病治疗市场份额的 8%,其中包括拉丁美洲、中东和非洲的新兴医疗保健市场。增加医疗保健投资、城市化和改善专业泌尿科服务的可及性正在支持这些地区的市场发展。尿病治疗市场报告强调了主要城市医疗中心越来越多地采用基本泌尿管理设备和微创治疗程序。
发展中经济体的医疗保健提供者正致力于扩大肾脏病护理能力和改善诊断成像技术的获取。人们对慢性肾脏病管理和预防性泌尿保健的认识不断提高,为尿病治疗市场提供了机遇。国际医疗器械制造商也在加强区域分销合作伙伴关系,以提高产品的可及性。医疗保健基础设施的扩张和政府主导的医疗保健现代化计划继续支持世界其他地区的市场增长。
顶级尿病治疗公司名单
- 波士顿科学公司
- 库克医疗
- 拜耳公司
- 赛诺菲
- 贝朗梅尔松根股份公司
- C.R.巴德公司
- 奥林巴斯公司
- 泰利福公司
- 梅里特医疗系统公司
- 氩医疗器械公司
市场占有率最高的两家公司
- 波士顿科学公司 – 19% 市场份额
- 库克医疗 – 15% 市场份额
投资分析与机会
由于对微创泌尿外科手术和先进泌尿管理技术的需求不断增加,泌尿外科治疗市场正在吸引大量投资。医疗机构正在扩大对机器人辅助手术系统、数字成像基础设施和门诊治疗设施的投资,以改善临床结果和患者效率。医疗设备制造商也在增加抗菌导管、可生物降解支架和人工智能支持的诊断平台的研究经费。
尿病治疗市场在医疗保健现代化和专科护理基础设施正在迅速改善的新兴经济体中,机会尤其强劲。投资者正在关注远程医疗支持的泌尿科护理、门诊手术中心和精准引导干预技术。尿病治疗市场预测进一步凸显了个性化医疗和远程患者监测解决方案的机遇。慢性肾脏病管理计划和预防性泌尿保健计划的扩展继续为全球尿病治疗行业分析创造有利的投资条件。
新产品开发
尿病治疗市场的创新越来越关注患者舒适度、感染预防和微创治疗效率。制造商正在开发可生物降解的输尿管支架、抗菌涂层导尿管和先进的肾造口引流系统,以减少与长期装置植入相关的并发症。尿路病治疗市场趋势表明,越来越多地采用机器人辅助手术器械和人工智能支持的成像技术来提高治疗精度。
医疗技术公司还推出了与数字医疗平台集成的智能泌尿监测设备,用于实时患者管理。制药公司正在扩大涉及针对慢性泌尿系统疾病的靶向抗炎疗法和联合药物治疗的研究。尿路病治疗市场研究报告强调,人们越来越关注门诊兼容的治疗解决方案,以提高康复速度并降低住院费用。灵活内窥镜系统和精确引导泌尿外科干预措施的进步继续加强整个市场的创新。
近期五项进展(2023-2025)
- 波士顿科学公司于 2024 年推出先进的抗菌输尿管支架技术。
- Cook Medical 在 2025 年扩大了微创肾造口设备产品组合。
- 奥林巴斯公司将于 2023 年推出用于泌尿外科手术的增强型数字内窥镜系统。
- Teleflex Incorporated 将于 2024 年加强门诊导管管理解决方案。
- B. Braun Melsungen AG 将于 2025 年扩大泌尿引流装置的制造能力。
尿路病治疗市场报告覆盖范围
尿路病治疗市场报告对影响全球市场扩张的治疗技术、设备创新、药物开发和医疗基础设施进行了全面分析。该报告评估了设备和药物领域,同时审查了医院、诊所和门诊手术中心的应用。该研究包括对泌尿道疾病、肾脏并发症和微创治疗采用的详细分析。
定制请求 获取广泛的市场洞察。
尿病治疗市场分析进一步涵盖北美、欧洲、亚太地区和世界其他地区市场的区域医疗保健趋势。领先公司的竞争概况突出了产品发布、战略合作、投资活动和塑造市场竞争的技术进步。该报告还研究了监管发展、报销框架以及涉及人工智能支持的诊断和远程医疗集成的新兴机会。尿病治疗市场展望提供了对未来医疗保健现代化、门诊治疗扩展和个性化泌尿科护理发展的见解。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





