武器安装市场规模、份额和行业分析,按武器类型(LMG和MMG、重机枪、多管机枪等)、按安装架构(炮塔系统、远程武器站(RWS)、开放式安装等)、按控制系统(控制模式、稳定水平模式、火控/传感器套件等)、按移动性(集成静态安装、固定但可重定位安装等)、按口径(小口径、中口径等)、按平台、最终用户(军事、执法、国土安全等)以及 2026-2034 年区域预测
 下载免费样本

主要市场见解
 收听音频版本
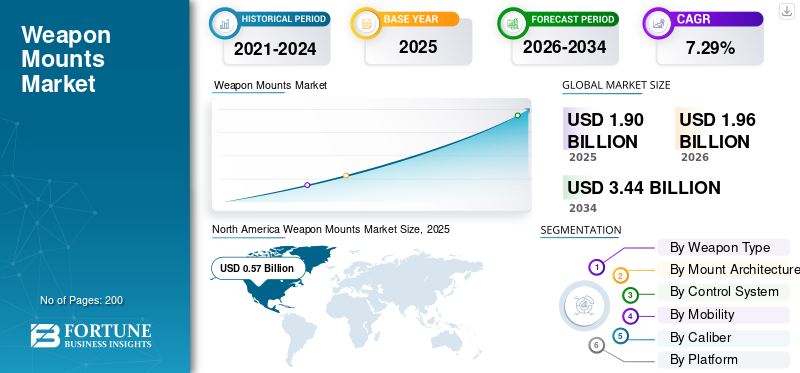
2025年全球武器挂载市场规模为19.0亿美元,预计将从2026年的19.6亿美元增长到2034年的34.4亿美元,预测期内复合年增长率为7.29%。北美在2025年占据全球市场的主导地位,市场份额为30.%。
武器支架是专门的机械或机电组件,旨在将武器固定到军事平台上,提供稳定性、后坐力管理和瞄准精度。这些系统从简单的手动杵架和三脚架到先进的陀螺稳定远程武器站,允许在受保护的车体内进行操作。它们遍布国防的各个领域,其中大部分份额被陆地应用占据,例如装甲车、坦克和无人车。
这种扩张主要是由战略转变推动的,即对人员生存能力的需求不断增加,军队被迫用远程系统取代手动、暴露的支架,允许士兵在装甲下操作武器。
市场集中度中等,以康斯伯格集团、BAE系统公司、莱茵金属公司、埃尔比特系统公司等一级国防巨头占据主导地位,在规模经济和全球支持网络方面具有优势。
下载免费样品 了解更多关于本报告的信息。
武器架市场要点
 市场规模及预测
- 2025年市场规模:19亿美元
- 2026年市场规模:19.6亿美元
- 2034 年预测市场规模:34.4 亿美元
- 复合年增长率:2026-2034 年 7.29%
 市场份额
- 2025年,北美以30.16%的份额主导全球市场。
- 到2025年,军事领域将占据市场主导地位,份额为82.39%。
- LMG和MMG细分市场在2025年占据最大份额,为20.34%。
 主要区域亮点
北美
2025 年,北美市场处于领先地位,价值 5.7 亿美元。
亚太地区
由于本土国防制造和现代化计划,预计亚太地区将出现最快的增长。
欧洲
在机队现代化和数字炮塔部署的推动下,欧洲正在经历强劲增长。
我们。
移动防空和多任务武器平台投资支持了增长。
德国
需求由先进的防空炮塔系统和军事现代化计划驱动。
阅读更多

市场动态
市场驱动因素
非对称威胁的扩散和反无人机需求推动市场增长
无人机战争的迅速民主化迫使国防部门采购能够执行动能反无人机任务的武器架。传统的大口径支架正在适应高仰角能力和空爆能力弹药有效打击小型空中目标的编程。
- 例如,2024 年 1 月,EOS Defense Systems 获得了一份价值 1500 万美元的合同,向 Diehl Defense 提供其 Slinger 反无人机系统,以便集成到轻型 4x4 平台上。
此外,莱茵金属的 Skyranger 30 系统代表了该发球杆的巅峰之作; 2025 年 8 月,该公司宣布预计与德国联邦国防军签订价值高达 80 亿美元的框架合同,首批设备将于 2025 年 1 月交付,突显了对移动稳定防空支架的迫切需求。
市场限制
供应链脆弱性和半导体短缺可能会阻碍市场增长
尽管由于武器级微电子和其他关键原材料持续短缺,需求很高,但该行业仍面临严重的生产瓶颈。 2025 年 3 月发布的一份报告表明,虽然自 2022 年以来交货时间有所改善,但人工智能的繁荣已经吸引了国防制造商的必要 GPU 和芯片供应,导致交货时间变得不可预测。 USCC 2025 年 11 月的一份报告警告称,对中国 PCB 的依赖构成了严重的安全威胁,如果贸易紧张局势升级,可能会关闭生产线。
市场机会
无人地面车辆 (UGV) 和 USV 集成促进市场增长
向机器人战争的过渡为适用于无人平台的轻型、低后坐力武器支架创造了一个不断增长的市场。与有人驾驶车辆不同,无人车需要具有完整、自主目标捕获和交战协议的数字化安装座。
- 2025 年 10 月,莱昂纳多展示了 Lionfish 30 海军炮塔,该炮塔既适用于有人驾驶船舶,也适用于未来的 USV,标志着向自主海上防御的战略转向。
2025 年 8 月的学术和工业同行评审强调,将模块化有效载荷集成到 UGV 中的能力是关键的力量倍增器之一,推动了支架的新市场细分,重点关注功率效率和数据链路稳健性,而不是传统的装甲保护。
市场挑战
网络安全漏洞和零日漏洞阻碍了市场增长
随着武器安装变得越来越网络化和软件依赖性,它们继承了关键的网络安全漏洞。 Deepstrike.io 2025 年 10 月的一份报告指出,新软件漏洞的武器化速度加快,三分之一的漏洞利用发生在披露后 24 小时内。
这个补丁的快速压力对于传统上更新周期缓慢的武器系统来说是巨大的。从理论上讲,未打补丁的 RWS 可能会被黑客攻击,从而禁用发射电路,或者在最坏的情况下,被远程征用。因此,制造商面临着双重挑战,一方面要强化这些嵌入式系统以抵御国家资助的网络攻击,另一方面要保持互操作性所需的开放架构。
武器架市场趋势
人工智能驱动的火控和边缘计算系统促进市场增长
将人工智能直接集成到武器架的火控计算机中已成为下一代系统的标准要求。这允许辅助目标识别(AiTR),其中安装座比人类操作员更快地识别威胁并确定威胁的优先级。 EOS Defense Systems 的 Slinger 系统使用此类先进算法,可以单次射击跟踪和打击不稳定的无人机目标。
2025 年底的技术评论显示,边缘人工智能正在发展,在车载计算机上进行本地处理,而不是在中央车载计算机上进行处理,从而减少对应对高超音速或蜂群威胁至关重要的延迟。这迫使安装制造商进行软件定义,通过更好的代码和传感器融合算法来区分他们的硬件。
下载免费样品 了解更多关于本报告的信息。
分割
按武器类型
LMG 和 MMG 是领先的武器类型,因为它们需要近距离防御
全球市场按武器类型分为轻机枪和毫米机枪、重机枪、多管机枪、自动榴弹发射器(AGL)、中口径自动炮(20-40毫米)、大口径火炮(≥57毫米)、反坦克导弹(ATGM)、防空火炮系统等。
其他细分市场包括炮塔中的迫击炮/自动迫击炮、非致命炮座、混合/混合装、巡飞弹药炮座、早期定向能炮座等,预计在预测期内将呈现最快的增长。传统的动能炮弹通常超出价格范围,或者对一大群廉价的神风特攻队无人机根本无效。国防部队正在迅速采购发射系统,这些系统可以将自杀式无人机发射到远远超出视距的范围,或者发射激光束以用于低成本的空中拒止或非致命武器。预计该部门在预测期内的复合年增长率最高为 10.87%。
LMG 和 MMG 细分市场占有最大的市场份额,为 20.34%,并且在预测期内将以 5.67% 的复合年增长率增长。从后勤卡车和通用吉普车到主战坦克的几乎所有形式的军事运输都将携带至少一挺辅助机枪支架,以提供更紧密的防御保护。
通过山建筑
RWS 提供通用接口的能力使其占据主导地位
全球市场按安装架构分为炮塔系统、远程武器站(RWS)、开放式安装、基座/柱式安装、同轴安装以及步兵和地面支援安装。
远程武器站 (RWS) 预计是预测期内增长最快的细分市场,复合年增长率为 8.72%。 RWS 系统越来越受欢迎,因为它们提供了通用接口。由于RWS从未像传统的载人炮塔那样深入安装在车辆内部,因此它可以被描述为一种不穿透甲板的“螺栓固定”系统。它成为一个必不可少的组成部分,因为 RWS 可以在一小时或更短的时间内从受损的车辆转移到平稳的车辆上。
转塔系统占据最大的市场份额,占 29.90%,复合年增长率为 7.99%。炮塔系统(有人驾驶和无人驾驶)在收入和市场占有率方面仍然是市场领导者,因为其架构设计用于容纳重型武器,如 30 毫米火炮到 120 毫米坦克炮以及相应的弹药。
通过控制系统
软件/人工智能层相对于传统用途的升级推动了细分市场的增长
全球市场按控制系统分为控制模式、稳定水平模式、火控/传感器套件和软件/人工智能层。
软件/人工智能层预计是增长最快的细分领域,复合年增长率为 8.84%。该细分市场正在经历指数级增长,推动了军事销售的变化,即从“人在环”操作向“人在环”操作的转变。
控制方式市场份额最大,为30.64%,CAGR为5.81%。由于 100% 的安装率,涉及硬件火控单元 (FCU)、硬化操纵杆、手柄和伺服驱动电子设备的控制模式子行业继续产生最多的收入。
通过流动性
分散运营、快速部署,助力集装箱化细分市场快速增长
按移动性划分,市场分为集成静态支架、固定但可重新定位支架、单兵便携式步兵支架、快速拆卸模块化支架和集装箱式支架。
在向分布式海上作战和远征先进基地作战的运营转变的推动下,集装箱子细分市场的复合年增长率将达到 10.16%。军队正在从永久性的、脆弱的基地转移到临时的、分散的射击点。
集成静态支架占据最大市场份额,达45.68%,复合年增长率为6.15%。由于全球基础设施保护的规模,该部分包括车辆上的枢轴安装座、三脚架系统和固定基地防御炮塔。每个前沿作战基地、机场、军港、边境检查站都需要数十个固定武器点周边安全。
按口径
定向能源口径的经济优势增加了其采用并加速增长
按口径划分,市场分为小口径、中口径、仅搭载导弹(无火炮)和定向能。
定向能源预计是增长最快的领域,复合年增长率为 11.22%。该细分市场的增长是由每次拍摄成本的经济需求推动的。随着海军和陆军急于将高能激光集成到标准支架上,以提供针对蜂群的无底线防御,有效打破现代防空的“成本曲线”,这种技术正在迅速扩展。
小口径细分市场仍然占据主导地位,市场份额为 49.73%,复合年增长率为 6.29%。军用后勤卡车、每辆多功能车和每艘轻型巡逻艇都有专为这些口径设计的环形安装座或枢轴站。
按平台
对非对称威胁防护的需求增加加速了海军平台的增长
按平台划分,市场分为陆地平台、空中平台和海军平台
据估计,2026-2034年海军平台的增长率最快为8.60%。保护高价值船舶免受自杀等低成本非对称威胁的需要推动了这一增长无人水面车辆 (USV)和蜂拥而至的攻击船。
陆地平台细分市场占据最大市场份额,为 57.46%,复合年增长率为 7.10%。武装“非战斗”车辆的理论转变强化了这一立场。为加油车、救援车和工程工厂设备配备远程武器站以促进自我保护的需求推动了市场的增长。
按最终用户
了解我们的报告如何帮助优化您的业务, 与分析师交流
私营军事和安保公司快速采购武器安装系统使其获得快速增长
按最终用户划分,市场分为军事、执法、国土安全和边境部队以及私营部门。
The private sector is estimated to be the fastest growing segment with a CAGR of 9.44% during the forecast period. The growth is fueled by the increasing demand of the private security companies in contrast to military procurement which takes several years. PMSC(私营海事安全公司)正在迅速采购螺栓固定式固定支架和 LMG 柱,以立即加固商船,从而推动商用现成 (COTS) 武器支架销售的增长。
按最终用户计算,军事领域在 2025 年占据最大的武器安装市场份额,达到 82.39%,预计复合年增长率为 7.22%。占据主导地位的关键原因在于军事业务的规模,因为新兴国家不是为了战争而购买武器,而是为了边界安全而大规模发展“全平台”部队。
武器架市场区域展望
全球市场分为北美、欧洲、亚太地区、中东和非洲以及拉丁美洲。
亚太地区
North America Weapon Mounts Market Size, 2025 (USD Billion) 获取本市场区域分析的更多信息, 下载免费样品
受印度积极的本土化指令以及澳大利亚和东亚主要平台收购的推动,亚太地区预计将成为增长最快的地区,复合年增长率为 8.96%。区域市场正在从直接进口转向购买当地框架,迫使全球原始设备制造商建立合资企业进行国内制造。例如,2024 年 2 月,印度国防部与印度先进武器装备有限公司签署了一份合同,为印度海军提供 463 门国产 12.7 毫米稳定遥控炮,这是摆脱外国依赖的关键转变。
北美
由于对需要高端稳定支架的防空和海军现代化项目的持续巨额投资,北美继续以全球武器支架市场份额的 30.16% 处于领先地位。重点放在可交换和多任务功能上,将动能武器与定向能和电子战系统。 2024 年 12 月,穆格公司获得了一份后续合同,为美国陆军的 SGT Stout (M-SHORAD) 项目的可重构综合武器平台 (RIwP) 提供支持,该平台已成为移动防空的标准。
欧洲
由于必须用数字化和网络化的炮塔补充和替换冷战时期的舰队,欧洲的需求正在急剧复苏。该市场的特点是跨境财团和欧洲主权解决方案的快速部署,以减少对非欧盟供应商的依赖。在 Euronaval 2024/2025 中,KNDS(前 Nexter)展示了其“RapidFire”海军炮塔的改进功能,这是一种设计用于自主应对空中威胁的 40 毫米系统,目前已安装到法国海军平台上。
中东和非洲
在武器供应商多元化和国防工业基础发展双重战略的推动下,中东和非洲正在强劲发展,特别是阿联酋、沙特阿拉伯和土耳其。当地客户优先考虑在非常炎热和多沙的环境中运行的坚固耐用的系统,而反无人机集成则非常受欢迎。
拉美
拉丁美洲正在经历温和而持续的增长,这在很大程度上是由老龄化现代化推动的装甲车巴西、智利和哥伦比亚的机队。在这里,当前的市场动态倾向于具有成本效益的模块化升级,而不是收购全新的平台,并且非常重视技术转让。
竞争格局
主要市场参与者
主要参与者对先进系统不断增长的需求促进了市场扩张
全球武器支架市场适度集中,层次结构明确。高端市场由一些一级防御主力产品主导,这些产品为关键政府项目提供完全集成、稳定的远程武器站。这些组织利用巨大的规模经济以及与车辆原始设备制造商的深度整合来锁定长期合同并促进武器安装市场的增长。
在它们下面是二级和三级制造商的碎片化长尾,这些制造商在手动安装、三脚架和轻型车辆改装领域展开激烈竞争。这种分歧反映了不对称竞争:顶级玩家在系统能力软件上进行竞争,传感器融合,并支持物流——而较低级别的企业几乎完全在单位成本和生产敏捷性上竞争。
竞争优势的根本基础从机械稳健性转向数字智能。传统上,制造商在减轻重量和衰减后坐力方面展开竞争。
主要武器支架公司名单分析
- 康斯伯格国防与航空航天公司(挪威)
- FN 赫斯塔尔公司(比利时)
- 拉斐尔先进防御系统有限公司(以色列)
- 埃尔比特系统有限公司(以色列)
- 莱茵金属公司(德国)
- KNDS Deutschland GmbH & Co. KG(德国)
- 耐克特系统公司(法国)
- Denel Land Systems(南非)
- 光电系统有限公司(澳大利亚)
- Aselsan A.Ş. (火鸡)
- 萨博公司(瑞典)
- 莱昂纳多 S.p.A(意大利)
- 泰雷兹集团(法国)
- 巴拉特电子有限公司 (BEL)(印度)
- 塔塔先进系统有限公司 (TASL)(印度)
主要进展
- 2025 年 12 月:德国国防公司莱茵金属公司已从荷兰获得了一份其 Skyranger 30 防空系统的重要合同。 Skyranger 武器系统包括一个带有较低安装座的标准 Skyranger 30 防空炮塔,使其能够在装甲战斗支援车辆上移动或在静态地面作战中使用。
- 2025 年 10 月:EOS 宣布已获得一份合同,为澳大利亚陆军最新的 AS21 Redback 步兵战车提供定制远程武器站 (RWS)。
- 2025 年 10 月:MKU Limited 与印度陆军达成协议,向印度陆军提供 29,762 套先进的 Netro NW 3000 夜视武器瞄准具。这笔交易是在 Raksha Mantri 的授权下敲定的,是印度陆军有史以来最大的光电订单之一。
- 2025 年 8 月:国防部 (MOD) 发布了一份透明度通知,表明其计划向 ISTEC Services Limited 授予一份为期四年的合同,以提供通用枪炮安装备件和相关物品。
- 2025 年 7 月:印度陆军正在稳步推进集成远程国产火炮系统的计划,先进牵引式火炮系统(ATAGS)已准备好进行首次产品模型测试,而机载火炮系统(MGS)技术演示机的试验正在等待中。
报告范围
全球武器安装市场分析提供了对报告中所有细分市场规模和预测的深入研究。它包括有关武器安装市场趋势和市场动态的详细信息,预计将在预测期内推动市场扩张。它提供有关技术进步、新产品类型发布、关键行业发展以及合作伙伴关系、并购详细信息的信息。市场研究报告还包含详细的竞争格局,以及主要运营参与者的市场份额和概况信息。
[嗨CKOW58WU]
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026-2034 年复合年增长率为 7.29% |
|
单元 |
十亿美元 |
|
分割 |
按武器类型 · 轻机枪和MMG · 重机枪 · 多管机枪 · 自动榴弹发射器 (AGL) · 中口径自动炮(20–40 毫米) · 大口径火炮(≥ 57 毫米) · 反坦克导弹 (ATGM) · 防空炮系统 · 其他的 通过山建筑 · 转塔系统 · 远程武器站 (RWS) · 开放式安装座 · 基座/柱安装 · 同轴安装座 · 步兵和地面支援坐骑 通过控制系统 · 控制模式 · 稳定级别模式 · 火控/传感器套件 · 软件/人工智能层 通过流动性 · 集成静态安装座 · 固定但可重新定位的安装座 · 单兵便携式步兵坐骑 · 快速拆卸模块化安装座 · 集装箱化 按口径 · 小口径 · 中口径 · 导弹专用支架(无火炮) · 定向能量 按平台 · 陆地平台 · 空中平台 · 海军平台 按最终用户 · 军队 · 执法 · 国土安全和边防部队 · 私营部门 按地区 北美(按武器类型、安装架构、控制系统、机动性、口径、平台、最终用户和国家/地区) · 美国(按平台) · 加拿大(按平台) 欧洲(按武器类型、安装架构、控制系统、机动性、口径、平台、最终用户和国家/地区) · 英国(按平台) · 德国(按平台) · 法国(按平台) · 俄罗斯(按平台) · 北欧国家(按平台) · 欧洲其他地区(按平台) 亚太地区(按武器类型、安装架构、控制系统、机动性、口径、平台、最终用户和国家/地区) · 中国(按平台) · 印度(按平台) · 日本(按平台) · 韩国(按平台) · 澳大利亚(按平台) · 亚太地区其他地区(按平台) 中东和非洲(按武器类型、安装架构、控制系统、机动性、口径、平台、最终用户和国家/地区) · 以色列(按平台) · 伊朗(按平台) · 沙特阿拉伯(按平台) · 阿联酋(按平台) · 南非(按平台) · 中东和非洲其他地区(按平台) 拉丁美洲(按武器类型、安装架构、控制系统、机动性、口径、平台、最终用户和国家/地区) · 巴西(按平台) · 阿根廷(按平台) · 拉丁美洲其他地区(按平台) |
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 19 亿美元,预计到 2034 年将达到 34.4 亿美元。
2025年,北美市场价值为5.7亿美元。
预计 2026 年至 2034 年预测期内,市场复合年增长率为 7.29%。
预计定向能细分市场在预测期内将保持最高的复合年增长率。
非对称威胁的扩散和反无人机需求是推动市场增长的关键因素。
康斯伯格集团、BAE 系统公司、莱茵金属公司、埃尔比特系统公司等都是市场上的顶级参与者。
就份额而言,北美将在 2025 年占据市场主导地位。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。