Marktgröße, Anteil und Branchenanalyse für Biodünger, nach Typ (Stickstofffixierung, Phosphatlösungsmittel und andere), nach Mikroorganismus (Rhizobium, Azotobacter, Azospirillum, Pseudomonas, Bacillus, VAM und andere), nach Form (flüssig, pulverförmig/trocken, trägerbasiert und verkapselt/gelbasiert), nach Anwendung (Saatgutbehandlung, Bodenbehandlung und andere), nach Kulturart (Getreide, Hülsenfrüchte und Ölsaaten (Hülsenfrüchte, Ölsaaten), Obst und Gemüse (Früchte, Gemüse), Faserpflanzen, Rasen und Zierpflanzen und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

(Angebot gültig bis zum 30th Nov 2026)

Größe und Marktanteil von Biodüngern
 Audio-Version anhören
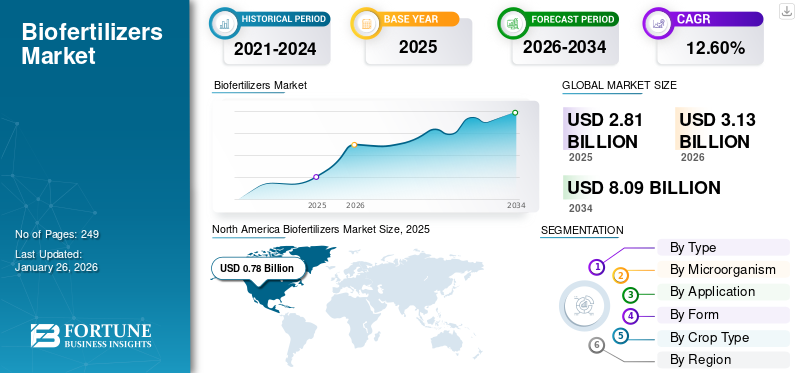
Die globale Marktgröße für Biodünger wurde im Jahr 2025 auf 2,81 Milliarden US-Dollar geschätzt und wird voraussichtlich von 3,13 Milliarden US-Dollar im Jahr 2026 auf 8,09 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 12,60 % im Prognosezeitraum entspricht. Der asiatisch-pazifische Raum dominierte den Markt für Biodünger mit einem Marktanteil von 17,96 % im Jahr 2025.
Biodünger, auch Bioinokulantien genannt, sind lebende Mikroben, die die Pflanzenernährung verstärken, indem sie die Rhizosphäre besiedeln, wenn sie über Erde oder Samen ausgebracht werden. Bei der Herstellung biologischer Düngemittel werden vor allem Mikroorganismen wie Cyanobakterien, stickstofffixierende Bodenbakterien, phosphatlöslich machende Bakterien und Schimmelpilze eingesetzt. Diese Verbindungen beschleunigen die mikrobiellen Prozesse im Boden und erhöhen die Verfügbarkeit von Nährstoffen in einer Form, die von Pflanzen leicht aufgenommen werden kann. Darüber hinaus steigern sie den Ernteertrag und die Bodenfruchtbarkeit und schützen die Pflanzen vor Krankheiten und Schädlingen. Die Einführung solcher nachhaltigen Praktiken ist hilfreich bei der Umgestaltung der Agrarsektoren auf der ganzen Welt.
Darüber hinaus umfasst der Markt mehrere große Akteure, darunter unter anderem Novozymes A/s, Lallemand Inc. und BioWorks Inc. Die Einführung innovativer Produkte und die Ausweitung der geografischen Präsenz haben das Wachstum dieser Unternehmen auf dem Weltmarkt unterstützt. Mehrere Länder haben Subventionen eingeführt, um solche Produkte für die Landwirte erschwinglich zu machen, was weiter zum Wachstum des Biodüngemittelmarktes beiträgt.
Der Markt für Biodünger umfasst kulturspezifische mikrobielle Inputs und keinen universellen Ersatz für Mineraldünger. Die kommerzielle Leistung hängt davon ab, ob sich ausgewählte Organismen in der Nähe von Wurzeln ansiedeln, ihre beabsichtigte Funktion erfüllen und während der Lagerung und Anwendung lebensfähig bleiben. Die Ergebnisse variieren je nach Pflanzengenetik, Bodenchemie, Feuchtigkeit, Temperatur und einheimischen Mikrobengemeinschaften.
Stickstofffixierende Impfmittel haben etablierte Anwendungen in kompatiblen Hülsenfrüchten, einschließlich Hülsenfrüchten und Ölsaaten. Frei lebende und assoziative Bakterien zielen auf breitere Kulturpflanzengruppen ab, ihre Wirksamkeit hängt jedoch von den Sorteneigenschaften und den Wachstumsbedingungen ab. Phosphatlöslich machende Produkte verbessern den Zugang zu bestimmten Phosphorreserven im Boden; Sie erzeugen keinen zusätzlichen Phosphor. Diese Unterscheidungen sind bei der Bewertung von Produktaussagen und dem Potenzial zur Düngemittelsubstitution von wesentlicher Bedeutung.
Die Nachfrage spiegelt den Druck auf die Inputkosten, Prioritäten für die Bodengesundheit, Ziele für die Effizienz der Nährstoffnutzung und Bemühungen zur Diversifizierung der Pflanzenbewirtschaftungspraktiken wider. Die Einführung wird einfacher, wenn die Produkte zu bestehenden Saatgutbehandlungs- oder Bodenausbringungsverfahren passen. Empfehlungen von Agrarwissenschaftlern, Händlerunterstützung und Feldvorführungen können das Vertrauen stärken. Umgekehrt können unsichere Rücksendungen, Handhabungsanforderungen, begrenzte Haltbarkeit und inkonsistente Ergebnisse von Wiederholungskäufen abhalten.
Der Wettbewerb hängt zunehmend von der nachgewiesenen Feldleistung und nicht nur von der Keimzahl ab. Hersteller benötigen zuverlässige Stammidentifizierung, Kontaminationskontrollen, Stabilitätstests, geeignete Träger und Nachweise für alle relevanten Kulturen und Umgebungen. Flüssige Formulierungen können die Dosierung vereinfachen, während trockene und trägerbasierte Produkte möglicherweise für Vertriebssysteme ohne Kühlung geeignet sind. Kein Format ist von Natur aus überlegen; Die Formulierung muss zur Biologie des Organismus und zu den Anwendungsbedingungen passen.
Die größten Chancen liegen in validierten pflanzenspezifischen Lösungen, integrierten Nährstoffprogrammen und Partnerschaften, die die mikrobielle Entdeckung mit Herstellung, Vertrieb und Feldberatungsdiensten verbinden. Dauerhafte kommerzielle Vorteile hängen von der zuverlässigen Leistung unter praktischen landwirtschaftlichen Bedingungen ab und nicht nur von der biologischen Neuheit.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Globale BiodüngerWichtige Erkenntnisse aus der Branche
 Marktgröße und Prognose
- Marktgröße 2025: 2,81 Milliarden US-Dollar
- Marktgröße 2026: 3,13 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 8,09 Milliarden US-Dollar
- CAGR: 12,60 % von 2026–2034
 Marktanteil
- Der asiatisch-pazifische Raum dominierte den Markt für Biodünger mit einem Anteil von 17,96 % im Jahr 2025.
- Das Segment der Stickstofffixierung soll im Jahr 2026 mit einem Marktanteil von 75,40 % führend sein.
- Das Segment der Saatgutbehandlungsanwendungen machte im Jahr 2026 59,42 % des Marktes aus.
 Wichtige regionale Highlights
Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 0,78 Milliarden US-Dollar, was 27,58 % des weltweiten Umsatzes entspricht, angetrieben durch die starke Nachfrage nach Betriebsmitteln für den ökologischen Landbau.
Europa
Europa erreichte im Jahr 2025 einen Umsatz von 0,56 Milliarden US-Dollar und dürfte aufgrund strengerer Vorschriften für den Einsatz chemischer Düngemittel ein robustes Wachstum verzeichnen.
Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnete im Jahr 2025 einen Umsatz von 0,50 Milliarden US-Dollar, unterstützt durch die Ausweitung der landwirtschaftlichen Aktivitäten und die steigende Nahrungsmittelnachfrage in den Schwellenländern.
UNS.
Der Markt soll bis 2026 ein Volumen von 0,65 Milliarden US-Dollar erreichen, unterstützt durch Innovationen und Produkteinführungen führender Agtech-Unternehmen.
Japan
Der Markt für Biodünger wird voraussichtlich bis 2026 ein Volumen von 0,02 Milliarden US-Dollar erreichen, angetrieben durch die zunehmende Einführung nachhaltiger landwirtschaftlicher Praktiken.
Mehr lesen

Markttrends
Das Streben der Regierung nach wissenschaftlich validierten Produkten ist einer der wichtigsten Markttrends
Landwirte haben erhebliche Zweifel an der Wirksamkeit von Biodüngern. Sie haben bei der Regierung Beschwerden über die begrenzte Wirksamkeit und den geringen Ertrag bei der Verwendung solcher Produkte eingereicht. Einige der in Entwicklungsländern wie Indien verkauften Produkte sind falsch gekennzeichnet oder nicht überprüft und weisen eine geringe Wirksamkeit auf; Daher hat die Regierung strenge Maßnahmen ergriffen und die Länder angewiesen, wissenschaftliche Studien zu veröffentlichen, die die Wirksamkeit solcher Produkte belegen.
- Beispielsweise erklärte der indische Landwirtschaftsminister im Juli 2025, dass die Unternehmen wissenschaftliche Beweise für die Wirksamkeit ihrer Produkte veröffentlichen müssen, bevor sie diese auf den Markt bringen.
Der Markt für Biodüngemittel bewegt sich in Richtung Formulierungen, die auf bestimmte Kulturpflanzen, mikrobielle Funktionen und Anwendungsbedingungen zugeschnitten sind. Anstatt sich auf allgemeine Behauptungen zur Bodenverbesserung zu verlassen, benötigen Hersteller zunehmend Beweise, die die Sortenauswahl mit messbaren Ergebnissen wie Nährstoffaufnahme, Wurzelentwicklung, Pflanzenbildung oder Ertragsstabilität unter definierten Bedingungen verknüpfen.
Einen Entwicklungsbereich stellen Mehrstammprodukte dar. Die Kombination von Organismen mit komplementären Funktionen kann den potenziellen Nutzen erweitern, eine Kompatibilität kann jedoch nicht angenommen werden. Stämme können konkurrieren, unterschiedliche Speicheranforderungen haben oder unterschiedlich auf Umweltstress reagieren. Produktentwickler müssen daher sowohl die biologischen Wechselwirkungen als auch die Leistung nach der Formulierung validieren.
Ein weiterer wichtiger Trend ist die Formulierungstechnik. Flüssige Produkte können eine bequeme Dosierung und maschinelle Anwendung unterstützen, während Pulver und trägerbasierte Formulierungen Vorteile bei Transport und Lagerung bieten können. Um das Überleben und das Freisetzungsverhalten zu verbessern, werden Einkapselungen und schützende Träger untersucht. Der kommerzielle Wert hängt von der überprüften Haltbarkeit und Feldleistung ab, nicht allein von der Komplexität der Formulierung.
Auch die Integration in die Präzisionslandwirtschaft gewinnt an Bedeutung. Bodenuntersuchungen, kulturspezifische Nährstoffpläne und eine lokale Anwendung können dabei helfen, festzustellen, wo mikrobielle Einträge einen Mehrwert bieten können. Digitale Beratungstools können die Antragszeitplanung verbessern und Ergebnisse aufzeichnen, obwohl die Datenqualität und der Zugang der Landwirte nach wie vor wichtige Einschränkungen darstellen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
MARKTDYNAMIK
MARKTREIBER
Ausweitung der Produktion von Gartenbau- und Getreidepflanzen zur Unterstützung des Wachstums biologischer Produkte
Biodünger können für die Produktion hochwertiger Nutzpflanzen wie Gartenbaukulturen eingesetzt werden. Der Einsatz intensiver Anbaumethoden und der weit verbreitete Einsatz chemischer Düngemittel haben sich auf die Bodenfruchtbarkeit ausgewirkt. Daher besteht ein dringender Bedarf an nicht-chemischen Alternativen wie Biodüngern für den Pflanzenbau. Der Einsatz dieser Produkte trägt dazu bei, die Bodenfruchtbarkeit zu verbessern und den Mikrobengehalt zu erhöhen, indem die Population von Mikroorganismen in landwirtschaftlichen Böden wieder aufgefüllt wird. Daher kann die Verwendung solcher Produkte in Kombination mit anderen Produkten die Ernteerträge verbessern und die Bodengesundheit erhalten. Die Einführung umweltfreundlicher Anbaumethoden ist ein weiterer entscheidender Faktor, der die steigende Nachfrage nach Biodüngern unterstützt.
- Nach Angaben des Press Information Bureau of India stieg die Gartenbauproduktion in Indien von 342 Millionen Tonnen im Zeitraum 2021-23 auf 352,23 Millionen Tonnen im Zeitraum 2023-24.
Die Nachfrage nach Biodüngern spiegelt die Notwendigkeit wider, die Effizienz der Nährstoffnutzung zu verbessern und gleichzeitig Kosten und Umweltbelastungen zu kontrollieren. Mikrobielle Produkte können Mineraldünger ergänzen, indem sie Luftstickstoff binden, Bodennährstoffe mobilisieren oder die Wurzelentwicklung unterstützen. Ihr Wert ist am größten, wenn Organismus, Kulturpflanze und Bodenbedingungen gut aufeinander abgestimmt sind.
Die Produktion von Hülsenfrüchten bietet einen etablierten Anwendungsfall. Rhizobiumstämme gehen symbiotische Beziehungen mit kompatiblen Hülsenfrüchten ein, weshalb die Wahl des Impfmittels und die Handhabung des Saatguts wichtig sind. Das Interesse erstreckt sich auf Getreide, den Gartenbau und Nutzpflanzen, bei denen Landwirte einen besseren Nährstoffzugang und eine bessere Unterstützung der Wurzelzone anstreben. Die Ergebnisse in diesen Situationen sind variabler und erfordern Feldnachweise.
Die politische Aufmerksamkeit für Bodengesundheit, Nährstoffverluste und nachhaltige Landwirtschaft kann die Einführung fördern, insbesondere wenn Beratungsdienste und Demonstrationsflächen biologische Behauptungen in Leitlinien umsetzen. Einzelhändler und Agrarberater können Unsicherheiten reduzieren, indem sie Lagerung, Anwendungszeitpunkt, Kompatibilität und realistische Erwartungen erläutern.
MARKTBEGRENZUNGEN
Die begrenzte Haltbarkeit natürlicher Düngemittel beeinträchtigt die Wirksamkeit solcher Produkte
Eine der größten Herausforderungen bei der Herstellung von Biodüngern ist die Lagerung und Erhaltung der in den Endprodukten verwendeten Mikroorganismen. Die Überlebensrate dieser Mikroorganismen beeinflusst die Wirksamkeit biologischer Düngemittel; Daher ist eine ordnungsgemäße Lagerung solcher Mikroorganismen erforderlich. Beispielsweise sollten Pakete mit biologischem Dünger idealerweise an einem kühlen und trockenen Ort, geschützt vor Hitze und Sonnenlicht, gelagert werden. Um die Wirksamkeit solcher Produkte zu verbessern und aufrechtzuerhalten, sind daher fundierte technische Kenntnisse und ein fortschrittliches Logistiksystem erforderlich.
Die Leistung von Biodüngern bleibt abhängig von biologischen, Umwelt- und Betriebsbedingungen. Mikroorganismen müssen Formulierung, Lagerung, Transport und Anwendung überleben, bevor sie eine wirksame Beziehung zu Pflanzenwurzeln oder Bodennährstoffen aufbauen können. Hitze, Feuchtigkeit, UV-Strahlung und unsachgemäße Handhabung können die Lebensfähigkeit beeinträchtigen und die Feldleistung schwächen, selbst wenn die Originalformulierung den Spezifikationen entspricht.
Die Bodeneigenschaften stellen eine weitere Einschränkung dar. Säuregehalt, Salzgehalt, Nährstoffverfügbarkeit, Feuchtigkeitsstress und die Konkurrenz durch einheimische Mikroorganismen können die Etablierung von Impfmitteln beeinflussen. Eine Sorte, die an einem Standort gut funktioniert, kann an anderer Stelle schwächere Ergebnisse liefern. Diese Variabilität erschwert die Produktstandardisierung und erschwert die Untermauerung allgemeiner Leistungsansprüche.
Die Akzeptanz durch Landwirte kann auch durch ungewisse Erträge eingeschränkt sein. Biologische Einträge erfordern möglicherweise Änderungen im Anwendungszeitpunkt, in den Lagerpraktiken oder in den Nährstoffmanagementprogrammen. Wenn die Ergebnisse uneinheitlich sind oder sich die Vorteile nur schwer von den Witterungs- und Bewirtschaftungseffekten unterscheiden lassen, zögern die Erzeuger möglicherweise, einen erneuten Kauf vorzunehmen.
Die Fertigungsqualität erhöht das kommerzielle Risiko. Hersteller benötigen eine zuverlässige Stammidentifizierung, Kontaminationskontrolle, Tests auf lebensfähige Zellen und eine Validierung der Haltbarkeitsdauer. Trägermaterialien und Formulierungsmethoden müssen Organismen schützen, ohne die Anwendungsfreundlichkeit zu beeinträchtigen. Kleinere Hersteller können beim Aufbau dieser Kapazitäten mit Kosten- und technischen Hindernissen konfrontiert sein.
Die regulatorischen Anforderungen unterscheiden sich je nach Gerichtsbarkeit und Produktkategorie. Registrierung, zulässige Ansprüche, Qualitätsstandards und Nachweisanforderungen können die Zeit und die Kosten für die Vermarktung erhöhen. Vertriebsnetze müssen auch Verfallsdaten und geeignete Lagerbedingungen verwalten. Diese Einschränkungen begünstigen Lieferanten, die fundierte Mikrobiologie mit strenger Qualitätssicherung, lokalen agronomischen Erkenntnissen und praktischer Unterstützung der Landwirte kombinieren.
MARKTCHANCEN
Vergrößerung der Fläche für biologischen Anbau, um Möglichkeiten für eine Marktexpansion zu schaffen
Der ökologische Lebensmittelanbau hat in den letzten Jahren weltweit deutlich zugenommen. Zu den Hauptfaktoren, die zum Wachstum der Flächen mit biologischem Anbau beitragen, gehören die steigende Nachfrage nach gesünderen und nachhaltigen Nahrungsmitteln, das wachsende Bewusstsein der Verbraucher für ökologische Nachhaltigkeit und der Risikozusammenhang mit dem Verbrauch von Chemikalien und Pestiziden. Die Menschen bevorzugen Bio-Lebensmittel, die gesundheitliche Vorteile und ökologische Nachhaltigkeit bieten.
Agrarbiologische Präparatekann leicht auf Nutzpflanzen angewendet und in verschiedene landwirtschaftliche Praktiken übernommen werden. Da landwirtschaftliche Bioprodukte wie Biopestizide, Biostimulanzien und Biodünger den ökologischen Landbau unterstützen, wird erwartet, dass die Nachfrage nach solchen Produkten steigen wird. Die zunehmende Einführung solcher landwirtschaftlicher Praktiken steigert die Nachfrage nach solchen Produkten in verschiedenen Ländern.
- Den Daten des Economic Research Survey zufolge ist die Zahl der im Land betriebenen Bio-Bauernhöfe im Jahr 2011 im Vergleich zu 2021 um 90 % gestiegen und belief sich auf rund 17.445 Betriebe.
- Darüber hinaus gab die Organic Trade Association (OTA) an, dass der Umsatz mit Bio-Lebensmitteln auf dem US-Markt im Jahr 2024 65,0 Milliarden US-Dollar betrug.
Die größten Chancen auf dem Biodüngemittelmarkt liegen in pflanzenspezifischen Produkten, die erkennbare Probleme beim Nährstoffmanagement lösen. Hülsenfruchtimpfstoffe bieten eine etablierte Grundlage, während Getreidesysteme, Gartenbau und Ölsaatenproduktion Möglichkeiten für eine weitere Entwicklung bieten. Die Expansion hängt von der lokal validierten Leistung, geeigneten Mikrobenstämmen und eindeutigen Beweisen für den wirtschaftlichen Nutzen unter kommerziellen landwirtschaftlichen Bedingungen ab.
Die Formulierungstechnologie schafft einen weiteren Weg zur Differenzierung. Schützende Träger, Einkapselung und verbesserte Trocknungsmethoden können dazu beitragen, die Lebensfähigkeit der Mikroben während der Lagerung und des Transports zu bewahren. Entwickler, die eine längere Haltbarkeit ohne Einbußen bei der Feldleistung nachweisen, könnten Händlern und Erzeugern dienen, die in unterschiedlichen Klimazonen tätig sind. Diese Verbesserungen müssen durch Stabilitätstests gestützt werden und dürfen nicht vom Formulierungsdesign angenommen werden.
Potenzial bieten auch integrierte biologische Inputprogramme. Die Kombination kompatibler Biodünger mit Bodentests, Nährstoffplanung und ausgewählten organischen Ergänzungen kann Landwirten dabei helfen, die Nährstoffverfügbarkeit systematischer zu verwalten. Solche Programme erfordern Kompatibilitätsprüfungen und eine klare Anwendungsanleitung. Sie sollten ein angemessenes Nährstoffmanagement ergänzen und keinen vollständigen Ersatz herkömmlicher Düngemittel versprechen.
Aufstrebende Märkte bieten Möglichkeiten, bei denen landwirtschaftliche Beratungsnetzwerke, Genossenschaften und lokale Einzelhändler für Betriebsmittel den Zugang und das Vertrauen der Landwirte verbessern können. Partnerschaften mit Saatgutunternehmen können auch die Bereitstellung von Impfstoffen über etablierte Behandlungskanäle unterstützen. Der Vertriebsumfang muss jedoch mit Qualitätskontrollen und einer angemessenen Lagerung abgestimmt werden.
Marktsegmentierungsanalyse
Der Biodüngemittelmarkt lässt sich am besten anhand des Zusammenspiels von mikrobieller Funktion, Organismus, Formulierung, Anwendungsmethode und Pflanzenökonomie bewerten. Diese Dimensionen überschneiden sich, sie beantworten jedoch unterschiedliche kommerzielle Fragen. Der Typ gibt die beabsichtigte nährstoffbezogene Funktion an; Mikroorganismus identifiziert den biologischen Wirkstoff; Form beeinflusst Stabilität und Handhabung; Die Anwendung bestimmt die Abgabe an die Pflanze. und die Art der Ernte prägt das Wertversprechen. Bei Marktvergleichen sollte daher vermieden werden, jede Kategorie als unabhängig zu betrachten oder davon auszugehen, dass ein Produkt in allen Kulturen und Umgebungen die gleiche Leistung erbringt.
Nach Typ
Stickstofffixierende Düngemittel sind aufgrund ihrer Fähigkeit zur Erzielung höherer Erträge gefragt
Je nach Typ wird der Markt in Phosphatlösungsvermittler und Stickstofffixierer unterteilt.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Stickstofffixierung
Das Segment der Stickstofffixierung soll im Jahr 2026 mit einem Anteil von 75,40 % den Markt dominieren, da es alle wichtigen Nährstoffe liefert, die nicht aus der Luft gewonnen werden können. Landwirte verwenden in großem Umfang stickstofffixierende und phosphatlöslich machende biologische Düngemittel, um stark nachgefragte Nutzpflanzen wie Weizen, Reis,Ölsaaten, und andere. Stickstoffhaltige biologische Düngemittel können den Stickstoffgehalt im Boden korrigieren und so das Wachstum der Kulturpflanzen unterstützen. Stickstoff-Biodünger werden grob in frei lebende, symbiotische und assoziative symbiotische Düngemittel eingeteilt.
Stickstofffixierende Biodünger unterstützen die biologische Umwandlung von Luftstickstoff in Formen, die Pflanzen direkt oder über mikrobielle Assoziationen nutzen können. Die am weitesten verbreitete kommerzielle Verwendung erfolgt in Hülsenfrüchten, wo kompatible Rhizobium-Stämme Knötchen bilden und festen Stickstoff gegen pflanzlichen Kohlenstoff austauschen. Diese etablierte Kulturbeziehung verleiht dem Segment eine klarere agronomische Grundlage als viele neuere Anwendungen.
Bei Nicht-Leguminosen-Kulturen werden frei lebende oder assoziative stickstofffixierende Organismen eingesetzt, um die Stickstoffverfügbarkeit oder das Pflanzenwachstum zu unterstützen. Die Ergebnisse hängen stark von den Bodenbedingungen, der Pflanzensorte, der mikrobiellen Etablierung und der lokalen Bewirtschaftung ab. Es sollte nicht davon ausgegangen werden, dass diese Produkte synthetischen Stickstoff zu einem festen Preis ersetzen, ohne dass örtliche Feldnachweise vorliegen.
Die kommerzielle Differenzierung basiert auf der Sortenidentität, der Anzahl der lebensfähigen Pflanzen bei Verfallsdatum, der Kompatibilität mit Saatgutbehandlungen und klaren kulturspezifischen Anweisungen. Lieferanten, die Produktempfehlungen mit Pflanzfenstern und regionaler Agrarwissenschaft verknüpfen, können die wiederholte Verwendung stärken. Das langfristige Potenzial dieser Kategorie hängt vom gemessenen Nährstoffbeitrag und dem wirtschaftlichen Nutzen ab und nicht nur von den Angaben zur Stickstofffixierung.
Phosphatlöser
Phosphatlöslich machende Biodünger zielen auf die begrenzte Verfügbarkeit von Phosphor ab, der in bestimmten Bodenverbindungen enthalten ist. Ausgewählte Bakterien und Pilze können organische Säuren oder andere Verbindungen freisetzen, die die Phosphorverfügbarkeit in der Nähe der Wurzeln verändern. Ihre Funktion unterscheidet sich von der Stickstofffixierung: Sie mobilisieren vorhandenen Phosphor, anstatt neuen Phosphor auf das Feld zu bringen.
Die Akzeptanz wird durch die Bodenchemie, die Phosphorreserven, den pH-Wert, den Pflanzenbedarf und die Düngemittelhistorie beeinflusst. Ein Produkt bietet möglicherweise nur begrenzte Vorteile, wenn der verfügbare Phosphor bereits ausreichend ist oder der Boden nur wenig Phosphor zur Mobilisierung enthält. Feldversuche sollten die Reaktion der Pflanzen unter relevanten Nährstoffbedingungen messen und nicht auf einen universellen Düngemittelersatz schließen.
Hersteller können sich durch validierte Stammkombinationen, bodenspezifische Empfehlungen und Erkenntnisse aus Versuchen an mehreren Standorten differenzieren. Produktaussagen sollten die Bedingungen erläutern, unter denen eine Nährstoffmobilisierung wahrscheinlich ist. Diese Präzision kann das Vertrauen der Kunden stärken und Enttäuschungen reduzieren, die durch die Anwendung des Produkts entstehen, wenn die Phosphorverfügbarkeit nicht das Hauptproduktionskriterium darstellt.
Andere
Durch Mikroorganismen
Rhizobium dominiert das Segment aufgrund der hohen Wirksamkeit im Pflanzenbau
In Bezug auf Mikroorganismen ist der Markt in Rhizobium, Azotobacter, Azospirillum, Pseudomonas, Bacillus, VAM und andere unterteilt.
Rhizobium
Rhizobium ist aufgrund seiner enormen Bedeutung für die Bereitstellung der wichtigsten Stickstoffquelle im Boden die führende Variante des in der Landwirtschaft verwendeten Mikroorganismus. Das Rhizobium-Segment wird im Jahr 2026 voraussichtlich 69,97 % des Marktanteils ausmachen.
Rhizobium ist nicht nur ein ausgezeichnetes stickstofffixierendes Mittel, es übt auch pflanzenwachstumsfördernde Eigenschaften aus und unterstützt die Unlöslichmachung anorganischer StoffePhosphat. Darüber hinaus ist die steigende Nachfrage vor allem auf seine Fähigkeit zurückzuführen, die Produktivität der Nutzpflanzen zu steigern und den Bedarf an teuren und umweltschädlichen synthetischen Düngemitteln zu reduzieren.
Azotobacter
Das Azotobacter-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,90 % wachsen. Azotobacter-Produkte werden üblicherweise für Nicht-Hülsenfrüchte und zur allgemeinen Unterstützung des Pflanzenwachstums eingesetzt. Ihre Leistung kann je nach Bodenbedingungen, organischer Substanz, Feuchtigkeit und Konkurrenz durch einheimische Organismen variieren. Da sich der biologische Weg von der symbiotischen Beziehung bei Hülsenfrüchten unterscheidet, sollten die erwarteten Vorteile anhand der Kulturpflanze und des lokalen Managementsystems bewertet und nicht aus den Rhizobium-Ergebnissen extrapoliert werden.
Azospirillum
Azospirillum kommt mit den Wurzeln mehrerer Gräser und Getreidearten in Verbindung und wird häufig für die Wurzelentwicklung und eine verbesserte Nährstoffaufnahme vermarktet. Es ist für Getreidesysteme relevant, aber Feldergebnisse sollten die Produktauswahl und den Zeitpunkt der Anwendung leiten.
Pseudomonas
Ausgewählte Pseudomonas-Stämme werden in Produkten verwendet, die auf die Mobilisierung von Nährstoffen, Wechselwirkungen zwischen Wurzelzonen und die Förderung des Pflanzenwachstums abzielen. Die Identifizierung der Sorte, die Sicherheitsbewertung, die Stabilität und die pflanzenspezifische Leistung sind für eine glaubwürdige Produktpositionierung von entscheidender Bedeutung.
Bazillus
Auf Bacillus basierende Produkte erhalten kommerzielle Aufmerksamkeit, teilweise weil einige Stämme widerstandsfähige Sporen bilden, die die Formulierung und Lagerung unterstützen können. Die Produktbewertung sollte sich auf die realisierbare Wirksamkeit, den beabsichtigten Mechanismus und die nachgewiesene Leistung nach der Anwendung konzentrieren.
Vesikulär-arbuskuläre Mykorrhiza (VAM)
Vesikulär-arbuskuläre Mykorrhiza, oft in der Gruppe der arbuskulären Mykorrhizapilze zusammengefasst, bildet Assoziationen mit Pflanzenwurzeln und kann den Zugang zu Bodenressourcen, insbesondere Phosphor, erweitern. Kommerzielle Produkte reagieren möglicherweise empfindlicher auf Handhabungs- und Einrichtungsbedingungen als einige bakterielle Impfmittel.
Nach Form
Trockenes Segment wird sich aufgrund seiner hohen Wirksamkeit als dominant herausstellen
Je nach Form wird der Markt in flüssig, pulver-/trocken, trägerbasiert und verkapselt/gelbasiert unterteilt.
Pulver/trocken
Pulver- und Trockenformulierungen können das Versandgewicht reduzieren und eignen sich möglicherweise für Vertriebsnetze, in denen die Kühlung begrenzt ist. Feuchtigkeitskontrolle und Schutz vor Hitze bleiben wichtig.
Es wird erwartet, dass das Trockensegment im Prognosezeitraum seine Dominanz auf dem Weltmarkt behalten wird. Dies wird auf die einfachere Anwendbarkeit und hohe Wirksamkeit der Produkte zurückgeführt. Diese Art von Produkten stellt die am häufigsten verwendete Art dar, die weltweit angebaut wird. Darüber hinaus soll das Segment im Jahr 2025 einen Anteil von 53,98 % halten.
Flüssig
Flüssige Biodünger ermöglichen eine bequeme Dosierung, Mischung und Integration in bestimmte Saatgutbehandlungs- oder Bewässerungssysteme. Sie können für kommerzielle Betriebe mit etablierter Ausbringungsausrüstung attraktiv sein. Ihre Schwäche liegt in der Empfindlichkeit gegenüber Formulierungschemie, Temperatur, Kontamination und Lagerdauer. Die Lebensfähigkeit muss durch die angegebene Haltbarkeitsdauer überprüft werden, nicht nur bei der Produktion. Darüber hinaus wird prognostiziert, dass die flüssige Form während des Untersuchungszeitraums mit einer durchschnittlichen jährlichen Wachstumsrate von 12,85 % wachsen wird.
Trägerbasiert
Trägerbasierte Produkte verwenden Materialien wie Torf, Braunkohle, kompostierte Materialien oder andere geeignete Substrate, um das Überleben und die Abgabe von Mikroben zu unterstützen. Die Trägerqualität beeinflusst die Feuchtigkeitsspeicherung, den pH-Wert, das Kontaminationsrisiko, die Handhabung und die Haltbarkeit.
Verkapselt/Gelbasiert
Einkapselungs- und gelbasierte Formulierungen zielen darauf ab, Mikroorganismen zu schützen, die Freisetzung zu regulieren oder den Kontakt mit den Wurzeln zu verbessern. Sie können unter bestimmten Lager- oder Feldbedingungen Vorteile bieten, erhöhen jedoch die Komplexität und Kosten der Herstellung.
Auf Antrag
Das Blattbehandlungssegment hält aufgrund seiner hohen Wirksamkeit einen großen Anteil
Je nach Anwendung wird der Markt in Saatgutbehandlung und Bodenbehandlung unterteilt.
Saatgutbehandlung
DerSaatgutbehandlungDas Segment hielt im Jahr 2024 einen Anteil von 58,85 %. Das Segment der Saatgutbehandlungsanwendungen dominierte den Weltmarkt mit einem Marktanteil von 59,42 % im Jahr 2026 aufgrund der breiten Nutzung bei der Verabreichung dieser Düngemittel. Getreide- und Pflanzensamen werden einer biologischen Düngemittelbehandlung unterzogen, um virale oder bakterielle Angriffe zu verhindern, was den Ernteertrag erheblich verringert. Darüber hinaus fördern biologische Düngemittel, die auf die Samen aufgebracht werden, die Fixierung von Luftstickstoff und machen ihn für die Ernte leicht verfügbar.
Durch die Saatgutbehandlung werden mikrobielle Einträge in die Nähe des entstehenden Wurzelsystems gebracht und können in bestehende Pflanzabläufe integriert werden. Generell sind relativ geringe Produktmengen pro Hektar erforderlich, was eine effiziente Logistik unterstützen kann. Allerdings können in Samen ausgebrachte Organismen durch chemische Behandlungen, Trocknung, längere Lagerung oder ungeeignete Temperaturen geschädigt werden. Kompatibilitätshinweise und Behandlungszeitpunkt sind daher von zentraler Bedeutung für die Leistung.
Bodenbehandlung
Die Anwendung im Boden ist nützlich, wenn die beabsichtigte Funktion eines Produkts eine breitere Platzierung erfordert oder wenn eine Saatgutbehandlung unpraktisch ist. Die Abgabe kann durch Platzierung in der Furche, Einarbeitung von Erde oder Bewässerungssystemen erfolgen, vorbehaltlich der Kompatibilität der Formulierung. Die Wirtschaftlichkeit der Anwendung hängt von der Dosis, der Ausrüstung, dem Arbeitsaufwand und der Größe der behandelten Fläche ab.
Andere
Das Anwendungssegment dürfte mit einer Wachstumsrate von 12,70 % im Prognosezeitraum florieren. Bodendünger tragen dazu bei, die Bodenfruchtbarkeit zu verbessern und die Ernteerträge zu steigern, indem sie dem Boden wichtige Nährstoffe direkt zuführen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Ernte
Getreidesegment liegt aufgrund der hohen Nachfrage nach Bio-Getreide an der Spitze
Hinsichtlich der Kulturpflanzen ist der Markt in Getreide, Hülsenfrüchte und Ölsaaten, Obst und Gemüse, Faserpflanzen, Rasen und Zierpflanzen und andere unterteilt.
Getreide
Derzeit ist die Anwendung von organische Düngemittelim Getreideanbau ist im Vergleich zu anderen Kulturpflanzenarten hoch. Es wird erwartet, dass das Getreidesegment im gesamten Prognosezeitraum seine dominierende Stellung behalten wird. Getreidekörner werden auf der ganzen Welt häufig konsumiert. Die hohe Nachfrage nach Bio-Getreide sowohl in entwickelten als auch in Entwicklungsländern aufgrund der potenziellen gesundheitlichen Vorteile kurbelt das Branchenwachstum von Bio-Getreide an. In zahlreichen Experimenten und Feldversuchen konnte durch die Anwendung biologischer Düngemittel auf Getreidekulturen deren Erträge deutlich um fast 60–85 % gesteigert werden.
Getreide bietet aufgrund seines ausgedehnten Anbaus eine große potenzielle Nutzungsbasis, die Einführung wird jedoch durch unterschiedliche Produktionssysteme und einen hohen Stickstoffbedarf erschwert. Mikrobielle Produkte können die Nährstoffaufnahme oder die Wurzelentwicklung unterstützen, doch die Leistung muss zusammen mit dem Düngemittelmanagement, der Wasserverfügbarkeit und den Ertragszielen bewertet werden. Es ist unwahrscheinlich, dass Landwirte ohne verlässliche Feldbeweise und ein klares Kosten-Nutzen-Verhältnis eine umfassende Einführung vornehmen. Das Segment der Getreidearten dominierte den Weltmarkt mit einem Marktanteil von 1,4 % im Jahr 2026. Darüber hinaus wird für Getreide im Untersuchungszeitraum ein jährliches Wachstum von 12,59 % prognostiziert.
Hülsenfrüchte
Hülsenfrüchte bieten einen natürlichen Markt für pflanzenverträgliche Rhizobium-Impfstoffe. Die Einführung kann durch etablierte agronomische Praktiken und die direkte Relevanz der symbiotischen Stickstofffixierung unterstützt werden.
Ölsaaten
Ölsaaten unterscheiden sich in ihrer Verträglichkeit mit bestimmten mikrobiellen Produkten und in ihrem Nährstoffbedarf. Zu den Möglichkeiten gehören die Inokulation kompatibler Hülsenfrüchte und die Verwendung ausgewählter Organismen zur Unterstützung der Wurzelfunktion oder des Nährstoffzugangs.
Früchte
Der Obstanbau erfordert häufig mehrjährige Wurzelsysteme, hochwertige Nutzpflanzen und ein intensives Nährstoffmanagement. Landwirte sind möglicherweise bereit, biologische Inputs zu testen, wenn diese in Fertigation-, Obstgartenmanagement- oder Bodengesundheitsprogramme integriert werden können.
Gemüse
Gemüsebauern können biologische Inputs für die Transplantation, die Wurzelentwicklung und das Nährstoffmanagement schätzen, insbesondere im Intensivanbau. Kurze Erntezyklen können eine relativ schnelle Beobachtung ermöglichen, die Ergebnisse bleiben jedoch abhängig von Sorte, Bewässerung, Bodenbedingungen und Krankheitsdruck.
Faserpflanzen
Baumwolle und andere Faserpflanzen bieten Möglichkeiten für ausgewählte mikrobielle Inputs, insbesondere wenn Landwirte eine verbesserte Wurzelentwicklung oder eine effizientere Nährstoffnutzung anstreben. Die kommerzielle Nutzung hängt von der regionalen Agronomie, den Pflanzmethoden, den Saatgutbehandlungspraktiken und den Kosten der Anwendung im großen Maßstab ab.
Rasen und Zierpflanzen
Rasen- und Zierpflanzenanwendungen unterscheiden sich von der Ackerlandwirtschaft, da die visuelle Qualität, die Wurzelbildung und die Wartungskosten Kaufentscheidungen beeinflussen können. Gärtnereien, Landschaftsgärtner, Sportanlagen und Geländeverwalter können biologische Produkte schätzen, wenn sie zu regelmäßigen Wartungsprogrammen passen.
Regionale Einblicke
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Marktanalyse für Biodünger in Nordamerika
North America Biofertilizers Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2023 mit einem Wert von 0,70 Milliarden US-Dollar den dominierenden Anteil und übernahm auch im Jahr 2024 mit 0,78 Milliarden US-Dollar den Spitzenanteil. Das außergewöhnliche Wachstum des regionalen Marktes ist ein klarer Beweis für die Beliebtheit des Produkts in der Agrarabteilung und bei den Interessengruppen. Weitere wichtige Faktoren, die zum Markt für Biodünger beitragen, sind die steigende Nachfrage und Produktion von Bio-Produkten. Nordamerika erwirtschaftete 0,78 Milliarden US-Dollar und trug damit 27,58 % zum weltweiten Marktumsatz bei und soll bis 2026 auf 0,86 Milliarden US-Dollar wachsen.
- Beispielsweise brachte Pivot Bio, eines der führenden Agtech-Unternehmen der USA, im März 2025 Produkte mit den Namen PROVEN und RETURN auf den Markt, die eine stetige Stickstoffversorgung der Baumwollpflanzen gewährleisten.
Der nordamerikanische Markt für Biodünger ist geprägt von kommerzieller Landwirtschaft, Prioritäten für die Bodengesundheit und der Nachfrage nach einem effizienteren Nährstoffmanagement. Die Akzeptanz variiert je nach Kulturpflanze, Produktionssystem und Vertrautheit des Erzeugers mit mikrobiellen Einträgen. Die etablierte Hülsenfruchtimpfung bietet eine praktische Grundlage, während eine breitere Anwendung von lokalen Feldnachweisen abhängt. Produktregistrierung, Qualitätssicherung, Händlerkompetenz und Kompatibilität mit bestehenden Düngemittelprogrammen beeinflussen Kaufentscheidungen in den wichtigsten Produktionsregionen insgesamt.
Markt für Biodünger in den Vereinigten Staaten
Der US-Markt soll bis 2026 ein Volumen von 0,65 Milliarden US-Dollar erreichen. Im Jahr 2025 umfasst der US-Markt Impfstoffe für Sojabohnen und andere Hülsenfrüchte, Spezialpflanzenanwendungen und mikrobielle Produkte, die auf eine effiziente Nährstoffnutzung ausgelegt sind. Große landwirtschaftliche Betriebe benötigen oft eine zuverlässige Versorgung, Kompatibilität der Ausrüstung und messbare Erträge pro Hektar. Universitätserweiterungsversuche und unabhängige agronomische Beratung können die Akzeptanz beeinflussen. Lieferanten müssen eine konsistente Produktlebensfähigkeit nachweisen und klären, wie biologische Inputs herkömmliche Fruchtbarkeitsprogramme in unterschiedlichen Böden und Klimazonen in der Praxis ergänzen.
Marktanalyse für Biodünger in Europa
Für Europa wird in den kommenden Jahren ein bemerkenswertes Wachstum erwartet. Europa hatte im Jahr 2023 mit einem Wert von 0,50 Milliarden US-Dollar den dominierenden Anteil und übernahm auch im Jahr 2024 mit 0,55 Milliarden US-Dollar den Spitzenanteil. Die zunehmende Strenge bei der Verwendung chemischer Düngemittel hat in Verbindung mit dem zunehmenden Bewusstsein für die schädlichen Gefahren, die mit synthetischen Düngemitteln einhergehen, zu einem verstärkten Einsatz biologischer Düngemittel geführt. Der europäische Markt machte im Jahr 2025 0,56 Milliarden US-Dollar aus, was 19,70 % der globalen Industrie entspricht, und wird im Jahr 2026 voraussichtlich 0,62 Milliarden US-Dollar erreichen.
Der europäische Markt wird durch Bodengesundheitsziele, Nährstoffmanagementpolitik und Bemühungen zur Reduzierung der Umweltauswirkungen der Landwirtschaft beeinflusst. Die Akzeptanz ist uneinheitlich, da sich Anbausysteme, Betriebsgrößen und nationale Regulierungsansätze unterscheiden. Die Nachfrage bevorzugt Produkte mit glaubwürdigen Leistungsdaten, nachvollziehbarer Qualität und klarer Anwendungsanleitung. Hersteller müssen sich außerdem einer Prüfung hinsichtlich zulässiger Angaben, Produktklassifizierung und Belegen für nährstoffbezogene Vorteile unter bestimmten landwirtschaftlichen Bedingungen in den Mitgliedstaaten auf nationaler Ebene stellen.
Die am häufigsten auf dem europäischen Markt verwendeten biologischen Düngemittel sind Rhizosum PK, Rhizosum K, Cedomon und Cerall. Im Prognosezeitraum wird die europäische Region voraussichtlich eine Wachstumsrate von 11,89 % verzeichnen, was die zweithöchste aller Regionen ist und im Jahr 2025 den Wert von 0,62 Milliarden US-Dollar erreichen wird. Dies ist in erster Linie auf die fortschreitenden Forschungskapazitäten in diesen Regionen zurückzuführen, die zu einer hohen Nachfrage nach diesen Enzymen führen. Aufgrund dieser Faktoren rechnen Länder wie Spanien mit einem Wert von 0,10 Milliarden US-Dollar, Deutschland mit 0,06 Milliarden US-Dollar und Italien mit einem Wert von 0,08 Milliarden US-Dollar im Jahr 2025.
Deutschland-Markt für Biodünger
Der deutsche Markt soll bis 2026 ein Volumen von 0,06 Milliarden US-Dollar erreichen. Der deutsche Markt für Biodünger ist mit intensiver Pflanzenproduktion, Bodenpflege und Interesse an biologischen landwirtschaftlichen Betriebsmitteln verbunden. Die Annahme hängt vom nachgewiesenen Nutzen etablierter Düngemittel- und Pflanzenschutzprogramme ab. Landwirte und Berater prüfen wahrscheinlich Zuverlässigkeit, Handhabung und wirtschaftliche Erträge. Lieferanten benötigen kulturspezifische Versuche und eine klare Compliance-Dokumentation, insbesondere wenn Produkte definierte nährstoffbezogene Angaben machen oder unter regionalen Bedingungen mit anderen landwirtschaftlichen Betriebsmitteln kombiniert werden.
Markt für Biodünger im Vereinigten Königreich
Der britische Markt soll bis 2026 ein Volumen von 0,04 Milliarden US-Dollar erreichen. Der britische Markt spiegelt das Interesse an Bodengesundheit, Inputeffizienz und biologischen Ansätzen in der Ackerbau- und Gartenbauproduktion wider. Die Annahme hängt von agronomischen Erkenntnissen und der praktischen Eignung für den landwirtschaftlichen Betrieb ab. Einzelhändler, Agronomen und Demonstrationsversuche können das Vertrauen stärken, während inkonsistente Feldergebnisse weiterhin ein Hindernis darstellen. Lieferanten müssen den Zeitpunkt der Anwendung, den Lagerbedarf und die Rolle mikrobieller Produkte im Rahmen ausgewogener Nährstoffmanagementpläne und regionaler Bedingungen erläutern.
Marktanalyse für Biodünger im asiatisch-pazifischen Raum
Nach Europa wird der Markt im asiatisch-pazifischen Raum im Jahr 2025 schätzungsweise 0,56 Milliarden US-Dollar erreichen und sich die Position der drittgrößten Region im Markt sichern. Aufgrund der hohen Bevölkerungszahl und der starken Nachfrage nach Nahrungsmitteln ist die Region ein wichtiger Markt für landwirtschaftliche Produkte. Schätzungen zufolge werden Indien und China in dieser Region im Jahr 2025 jeweils 0,12 Milliarden US-Dollar und 0,29 Milliarden US-Dollar erreichen.
Der asiatisch-pazifische Raum bietet vielfältige Wachstumsbedingungen, von der intensiven kleinbäuerlichen Landwirtschaft bis hin zu hochmechanisierten landwirtschaftlichen Betrieben. Die Nachfrage wird durch den Bedarf an Nährstoffmanagement, Bodengesundheitsinitiativen und den etablierten Einsatz mikrobieller Impfmittel in ausgewählten Kulturpflanzen gestützt. Die Marktentwicklung unterscheidet sich stark je nach Land, Infrastruktur und Zugang der Landwirte zu Beratung. Zuverlässige Herstellung, erschwingliche Packungsgrößen, lokale Sorteneignung und Erweiterungsunterstützung sind von zentraler Bedeutung für eine nachhaltige Akzeptanz in verschiedenen Produktionssystemen und Vertriebsnetzwerken.
Der indische Markt soll bis 2026 ein Volumen von 0,13 Milliarden US-Dollar erreichen. Der asiatisch-pazifische Raum verzeichnete 2025 eine Marktgröße von 0,5 Milliarden US-Dollar, was 17,96 % des weltweiten Marktanteils entspricht, und soll bis 2026 0,56 Milliarden US-Dollar erreichen.
Japans Markt für Biodünger
Der japanische Markt soll bis 2026 ein Volumen von 0,02 Milliarden US-Dollar erreichen. Der japanische Markt wird durch intensiven Gartenbau, Reisanbau, alternde landwirtschaftliche Bevölkerungsgruppen und einen starken Fokus auf zuverlässiges Pflanzenmanagement beeinflusst. Biologische Inputs müssen zu etablierten Anbaupraktiken passen und einen gleichbleibenden Wert aufweisen. Einfache Handhabung, Qualitätssicherung und Verträglichkeit mit Düngemitteln sind wichtige Kaufkriterien. Lieferanten finden möglicherweise Chancen in Spezialkulturen und hochwertiger Produktion, vorausgesetzt, dass Feldnachweise eindeutige agronomische Vorteile unter bestimmten lokalen Bedingungen belegen.
Chinas Markt für Biodünger
Der chinesische Markt soll bis 2026 ein Volumen von 0,33 Milliarden US-Dollar erreichen. Der chinesische Markt für Biodünger spiegelt die große Nachfrage in der Landwirtschaft, Prioritäten bei der Bodenqualität und Bemühungen zur Verbesserung der Düngemitteleffizienz wider. Die Einführung erstreckt sich über verschiedene Nutzpflanzen und landwirtschaftliche Strukturen, weshalb eine lokale Validierung wichtig ist. Inländische Produktionskapazitäten und Vertriebsreichweiten können die Verfügbarkeit unterstützen, während Produktqualität und Leistungskonsistenz weiterhin von entscheidender Bedeutung sind. Unternehmen müssen mikrobielle Stämme und Anwendungshinweise an regionale Böden, Klima, Anbausysteme sowie behördliche Anforderungen und ländliche Vertriebsnetze anpassen.
Marktanalyse für Biodünger in Lateinamerika und Südamerika
Im Prognosezeitraum würden die Regionen Südamerika sowie der Nahe Osten und Afrika ein moderates Wachstum in diesem Marktbereich verzeichnen. Der südamerikanische Markt wird im Jahr 2025 voraussichtlich einen Wert von 0,53 Milliarden US-Dollar erreichen. Allerdings sind schlechte Logistik und mangelndes Wissen der Landwirte die Hauptgründe für das langsame Wachstum der Region. Im Nahen Osten und in Afrika soll Südafrika im Jahr 2025 einen Wert von 0,06 Milliarden US-Dollar erreichen. Auf Lateinamerika entfielen im Jahr 2025 0,47 Milliarden US-Dollar, was 16,99 % des Weltmarktanteils entspricht, und es wird erwartet, dass es im Jahr 2026 einen Wert von 0,53 Milliarden US-Dollar erreichen wird.
Der lateinamerikanische Markt wird durch den umfangreichen Anbau von Sojabohnen und anderen Pflanzen, den etablierten Einsatz biologischer Inputs in einigen Anbausystemen und das Interesse an Nährstoffeffizienz gestützt. Lokale agronomische Bedingungen bestimmen, welche Sorten und Anwendungsmethoden zuverlässig funktionieren. Vertriebsnetze und technisches Wissen der Landwirte beeinflussen die wiederholte Einführung. Lieferanten können durch Feldvalidierung, zuverlässige Produktqualität und Integration in groß angelegte Pflanz- und Saatgutbehandlungsbetriebe im kommerziellen Maßstab konkurrieren.
Marktanalyse für Biodünger im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika erwirtschaftete im Jahr 2025 0,21 Milliarden US-Dollar, was 7,48 % der globalen Marktlandschaft entspricht, und wird im Jahr 2026 voraussichtlich 0,23 Milliarden US-Dollar erreichen. Im Nahen Osten und in Afrika gibt es sehr unterschiedliche Landwirtschaftssysteme, darunter Bewässerungsproduktion und Regenfeldbau, die Stress ausgesetzt sind. Die Einführung von Biodüngern hängt von der Produktstabilität, lokal relevanten Versuchen, der Erschwinglichkeit und der zuverlässigen Verteilung ab. Beratungsdienste und Input-Händler können dabei helfen, Produktaussagen in die Praxis umzusetzen. Lieferanten müssen die Lagerbedingungen berücksichtigen und sicherstellen, dass die Formulierungen durch Transport und Verwendung vor Ort ihre Lebensfähigkeit behalten.
Wettbewerbslandschaft der Biodüngemittelbranche
Ein breites Produktangebot und ein starkes Vertriebsnetz wichtiger Unternehmen untermauerten ihre führende Position
Die Marktteilnehmer haben das zukünftige Wachstumspotenzial des Produkts erkannt. Sie versuchen kontinuierlich, Innovationen zu entwickeln und Produkte auf den Markt zu bringen, um die Nachfrage der Landwirte nach Lösungen zur Steigerung der Widerstandsfähigkeit der Pflanzen und der Effizienz der Nährstoffnutzung zu befriedigen.
Beispielsweise kündigte Yara International ASA im November 2023 die Einführung von YaraAmplix an, einer neuen Produktmarke. Das neue Portfolio enthält natürliche Inhaltsstoffe wie Algen- und Pflanzenextrakte, die gezielte Effekte liefern, wie z. B. eine verbesserte Nährstoffnutzungseffizienz, einen verbesserten Ernteertrag sowie eine verbesserte Toleranz gegenüber abiotischem Stress und Qualität.
Viele andere große und kleine Marktteilnehmer verfolgen Strategien wie Fusionen und Übernahmen, Forschung und Entwicklung, Zusammenarbeit mit der Regierung und andere, um sich auf dem Markt einen Namen zu machen. Innovative Unternehmen konzentrieren sich auf die Entwicklung umweltfreundlicher landwirtschaftlicher Betriebsmittel, um Landwirte bei der Produktion hochwertiger Bio-Produkte zu unterstützen.
Der Wettbewerb umfasst Entwickler von Mikrobenstämmen, Hersteller landwirtschaftlicher Betriebsmittel, regionale Impfmittelspezialisten und Händler mit biologischen Portfolios. Die Stärke hängt weniger von der Anzahl der angebotenen Organismen als vielmehr von der validierten Leistung, der Produktionskonsistenz, der Haltbarkeit und der Unterstützung unter lokalen landwirtschaftlichen Bedingungen ab.
Zu den etablierten Teilnehmern zählen Novonesis, Lallemand Plant Care, Rizobacter, T. Stanes und regionale Lieferanten von biologischem Input. Ihre Positionen unterscheiden sich je nach Geografie, Anbauschwerpunkt, Formulierungsfähigkeit und Verbreitungsreichweite. Einige konzentrieren sich auf mikrobielle Impfstoffe; andere kombinieren biologische Produkte mit Saatgutbehandlung, Pflanzenernährung oder agronomischen Dienstleistungen. Die Breite des Portfolios kann den Kanalzugang erweitern, ist aber allein kein Beweis für eine überlegene Wirksamkeit.
Regionale Spezialisten können durch lokal angepasste Sorten, Händlerbeziehungen und Feldversuche, die nahegelegene Böden und Anbaukalender widerspiegeln, konkurrieren. Dieser Vorteil ist wichtig, wenn sich die Lagerbedingungen und Anwendungspraktiken in den einzelnen Märkten unterscheiden. Die Expansion über die Heimatregion hinaus erfordert jedoch robuste Qualitätssysteme, regulatorische Kenntnisse und zuverlässige Produktionskapazitäten.
Die Differenzierung beruht zunehmend auf der Stammauswahl, der mikrobiellen Kompatibilität, dem Trägerdesign, der Verhinderung von Kontaminationen und der Anzahl lebensfähiger Tiere bis zum Ablaufdatum. Flüssige Formulierungen können die Anwendung vereinfachen, während trockene und trägerbasierte Produkte die Logistik erleichtern können. Einkapselung und Kombinationen mehrerer Stämme bieten Entwicklungspfade, erhöhen jedoch die Komplexität und erfordern den Nachweis, dass Organismen stabil bleiben und zusammenarbeiten. Saisonübergreifende kommerzielle Feldversuche bleiben für die Validierung der Produktleistung unerlässlich.
Partnerschaften verbinden universitäre Forschung mit kommerzieller Fermentation, Formulierung und Vertrieb. Saatgutunternehmen, Düngemittelhändler, Genossenschaften und Agrarnetzwerke können Impfstoffe in etablierte landwirtschaftliche Arbeitsabläufe integrieren. Starke Vereinbarungen klären Stammeigentum, Produktansprüche, Qualitätsverantwortung und Feldtests.
LISTE DER WICHTIGSTEN UNTERNEHMEN IM BIOFERTILISIERUNGSPROFIL
- Bayer AG (Germany)
- Syngenta AG (Switzerland)
- UPL Limited (India)
- Gowan Group (U.S.)
- BASF SE (Germany)
- Marrone Bio Innovations (U.S.)
- SEIPASA S.A. (Spain)
- I. Industries (India)
- Novozymes A/S (Denmark)
- Koppert Biological Systems (Netherlands)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Februar 2025:BioConsortia und Hodder und Taylors: Handelsabkommen für AlwaysN. BioConsortia hat sich mit dem neuseeländischen Saatgutunternehmen Hodder and Taylors zusammengetan, um die mikrobielle Saatgutbehandlung AlwaysN für Mais, Getreide, Kohl und Weideland einzuführen. Die Initiative zielt darauf ab, die Effizienz der Stickstoffnutzung zu verbessern und die Abhängigkeit von synthetischen Stickstoffeinträgen zu verringern. Seine Technologie nutzt ausgewählte stickstofffixierende Mikroorganismen zur Besiedlung von Pflanzenwurzeln, unterstützt durch mikrobielle Selektionsmethoden und Formulierungstechnologie zur Aufrechterhaltung der Lagerstabilität.
- Februar 2025:Embrapa und Coopavel: Einführung des Azoscoop-Maisimpfmittels. Das brasilianische Agrarforschungsinstitut Embrapa und die Genossenschaft Coopavel brachten Azoscoop auf den Markt, ein flüssiges Impfmittel, das für Mais entwickelt wurde. Das Produkt enthält ausgewählte Azospirillum brasilense-Stämme Ab-V5 und Ab-V6. Sein Zweck besteht darin, die Wurzelentwicklung, die Nährstoffaufnahme und eine effizientere Nutzung von Stickstoffdüngern zu unterstützen. Durch die Entwicklung wurde auch die Biocoop-Anlage von Coopavel als lokale Produktionsplattform für mikrobielle Agrarrohstoffe etabliert.
- Februar 2026:Kula Bio: Einführung biologischer Produkte in löslicher Pulverform. Kula Bio hat Kula-NSP und Kula-NextSP, lagerstabile lösliche Pulverformulierungen, in sein Portfolio an stickstofffixierenden biologischen Produkten eingeführt. Der Start befasst sich mit praktischen Hindernissen im Zusammenhang mit dem Transport, der Lagerung und der Anwendung mikrobieller Einträge. Die Trockenformat-Technologie soll eine skalierbare Produktion unterstützen und die Vertriebsmöglichkeiten für biologische Stickstofflösungen erweitern.
- März 2026:Rovensa Next: Einführung von Otimais Duo in Brasilien. Rovensa Next führte ein duales mikrobielles Impfmittel ein, das Azospirillum brasilense Ab-V5 und Pseudomonas fluorescens BR14810 kombiniert. Das Produkt soll die Stickstofffixierung, die Phosphorlösung, die Wurzelentwicklung und die Nährstoffnutzungseffizienz in Nutzpflanzen wie Mais und Soja unterstützen. Seine Entwicklung spiegelt eine Strategie wider, komplementäre mikrobielle Funktionen innerhalb herkömmlicher Düngemittelprogramme zu kombinieren.
- August 2026:ICAR-NBAIM und BhuMicroGen Agrinoculants: Kommerzieller Technologietransfer. Indiens National Bureau of Agriculturally Important Microorganisms übertrug drei Biodüngertechnologien – BioNPK, BioGrow und BioPhos – an BhuMicroGen Agrinoculants für die kommerzielle Produktion und einen breiteren Zugang für Landwirte. Die Vereinbarung zielt darauf ab, forschungsentwickelte mikrobielle Lösungen in den kommerziellen Vertrieb zu bringen. Das übertragene Portfolio befasst sich mit Nährstoffmanagement und Bodengesundheit durch biologische Formulierungen, die eine ressourceneffizientere Pflanzenproduktion unterstützen sollen.
BERICHTSBEREICH
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2021–2034 |
|
Basisjahr |
2025 |
|
Geschätztes Jahr |
2026 |
|
Prognosezeitraum |
2026-2034 |
|
Historische Periode |
2021–2024 |
|
Wachstumsrate |
|
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Typ · Stickstofffixierung · Phosphatlösungsvermittler · Andere |
|
Durch Mikroorganismen · Rhizobium · Azotobacter · Azospirillum · Pseudomonas · Bazillus · VAM · Andere |
|
|
Auf Antrag · Saatgutbehandlung · Bodenbehandlungen · Andere |
|
|
Nach Form · Flüssig · Pulver/Trocken · Trägerbasiert · Verkapselt/auf Gelbasis |
|
|
Nach Erntetyp Getreide · Hülsenfrüchte und Ölsaaten o Hülsenfrüchte o Ölsaaten · Obst und Gemüse o Früchte o Gemüse · Faserpflanzen · Rasen und Zierpflanzen · Andere |
|
|
Nach Region · Nordamerika (nach Typ, Mikroorganismus, Anwendung, Form, Kulturart und Land) o USA (auf Antrag) o Kanada (auf Antrag) o Mexiko (auf Antrag) · Europa (nach Typ, Mikroorganismus, Anwendung, Form, Kulturart und Land/Subregion) o Deutschland (auf Antrag) o Großbritannien (auf Antrag) o Frankreich (auf Antrag) o Spanien (auf Antrag) o Italien (auf Antrag) o Russland (auf Antrag) o Restliches Europa (nach Antrag) · Asien-Pazifik (nach Typ, Mikroorganismus, Anwendung, Form, Kulturart und Land/Subregion) o China (auf Antrag) o Japan (auf Antrag) o Indien (auf Antrag) o Australien (auf Antrag) o Rest des asiatisch-pazifischen Raums (nach Antrag) · Südamerika (nach Typ, Mikroorganismus, Anwendung, Form, Kulturart und Land/Subregion) o Brasilien (auf Antrag) o Argentinien (auf Antrag) o Übriges Lateinamerika (nach Antrag) · Naher Osten und Afrika (nach Typ, Mikroorganismus, Anwendung, Form, Kulturart und Land/Subregion) o Israel (auf Antrag) o Südafrika (auf Antrag) · Rest des Nahen Ostens und Afrikas (nach Antrag) |
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 2,81 Milliarden US-Dollar und soll bis 2034 8,09 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 2,81 USD Milliarde.
Der Markt wird im Prognosezeitraum voraussichtlich eine CAGR von 12,60 % aufweisen.
Es wird erwartet, dass das Stickstofffixierungssegment im Prognosezeitraum je nach Typ das führende Segment sein wird.
Die Ausweitung der Produktion von Gartenbau- und Getreidepflanzen unterstützt das Marktwachstum.
Novozymes A/s, Lallemand Inc. und BioWorks Inc. gehören unter anderem zu den prominenten Hauptakteuren auf dem Markt.
Nordamerika dominierte den Markt im Jahr 2025.
Der aktuelle Trend besteht darin, dass die Nachfrage nach nachhaltigen Pflanzenbaumitteln zur Unterstützung des Marktwachstums steigt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 249
-
(Angebot gültig bis zum 30th Nov 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.














Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf