Marktgröße, Anteil und Branchenanalyse für Geräte zur Magnetresonanztomographie (MRT), nach Stärke (weniger als 1,5 T, 1,5 T und mehr als 1,5 T), nach Anwendung (Muskel-Skelett-System, Neurologie, Kardiologie, allgemeine Körperbildgebung und andere), nach Design (geschlossene MRT-Systeme, offene MRT-Systeme und dedizierte/Extremitäten-MRT-Systeme), nach Endbenutzer (Krankenhäuser und ASCs, Diagnostik). Bildgebende Zentren, akademische und Forschungsinstitute und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Magnetresonanztomographiegeräte (MRT).
 Audio-Version anhören
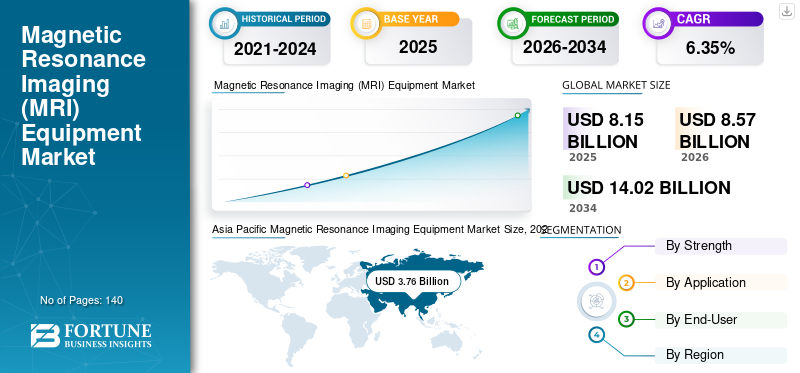
Die globale Marktgröße für Magnetresonanztomographiegeräte (MRT) wurde im Jahr 2025 auf 8,15 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 8,57 Milliarden US-Dollar im Jahr 2026 auf 14,03 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 6,4 % aufweist.
Geräte zur Magnetresonanztomographie (MRT) gehören zu den am häufigsten verwendeten diagnostischen Bildgebungsverfahren in verschiedenen Gesundheitseinrichtungen, unter anderem in Krankenhäusern und Kliniken. Das Gerät nutzt starke Magnetfelder und Radiowellen, um detaillierte Bilder des Körperinneren zu erstellen. Die steigende Prävalenz verschiedener chronischer Erkrankungen wie Krebs und neurologische Erkrankungen sowie eine zunehmende Zahl von Traumafällen führen weltweit zu einer wachsenden Nachfrage nach der Ausrüstung und tragen so zum Wachstum des Marktes bei.
GE HealthCare, Siemens Healthineers AG und Koninklijke Philips N.V. hielten den größten globalen Marktanteil aufgrund ihres starken Fokus auf die Entwicklung und Einführung technologisch fortschrittlicher Produkte, um der steigenden globalen Nachfrage von Gesundheitsdienstleistern und Patientengruppen gerecht zu werden.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Geräte zur Magnetresonanztomographie (MRT).
Die Verschiebung der Präferenz hin zu hochleistungsfähigen MRT-Scannern treibt die Marktexpansion voran
Die zunehmende Fokussierung der großen Marktteilnehmer führt zu wachsenden technologischen Fortschritten bei MRT-Scannern, beispielsweise bei Hochleistungsscannern. Bei der herkömmlichen MRT-Untersuchung wurden 1,5T-Geräte zur Magnetresonanztomographie (MRT) verwendet. Mit dem Aufkommen der Technologie in den letzten Jahren werden jedoch 3T-MRT-Geräte oder noch höhere Geräte wie 7T-MRT-Geräte eingesetzt. Diese Hochfeld- und Ultrahochfeld-MRT-Geräte werden häufig in der klinischen Routinediagnostik eingesetzt. Früher waren viele dieser hochleistungsfähigen MRT-Geräte nur für Forschungszwecke bestimmt.
Die höhere Feldstärke des MRT-Geräts ermöglicht die Erstellung von Schnittbildern des Knies und des Kopfes und ist für Patienten mit einem Gewicht über 30 kg gedacht. Die Einsatzmöglichkeiten dieser Geräte sind vielfältig, beispielsweise für die Diagnose. Dies liegt daran, dass MRT-Geräte den Bildgebungsprozess verbessern, indem sie funktionelle und anatomische Details sichtbar machen, die bei geringeren Stärken sonst nicht sichtbar wären. Die oben genannten Vorteile, die mit Geräten zur Magnetresonanztomographie (MRT) mit stärkerer Feldstärke verbunden sind, haben zu einer Verschiebung von niedrigeren Tesla-Werten zu vergleichsweise höheren Tesla-Werten wie 7T und 3T geführt.
- Zum Beispiel nach den vom National Center for veröffentlichten DatenBiotechnologieInformationen (NCBI) im Oktober 2024 hat der Einsatz der Ultrahochfeld-7-Tesla (7T)-MRT in der Multiple-Sklerose-Forschung (MS) in den letzten 20 Jahren erheblich zugenommen.
Marktdynamik
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Prävalenz chronischer Erkrankungen und Diagnosen in der Weltbevölkerungum das Marktwachstum zu steigern
Die wachsende Prävalenz chronischer Erkrankungen wie Krebs und verschiedener neurologischer Erkrankungen, darunter unter anderem Epilepsie, Alzheimer und Parkinson, treibt die Marktexpansion voran. Es wird erwartet, dass die zunehmenden Initiativen von Gesundheitsorganisationen, großen Unternehmen und anderen, das Bewusstsein für diese Erkrankungen zu schärfen, die Diagnoserate in der Bevölkerung steigern werden.
- Laut einem von der Alzheimer’s Association veröffentlichten Bericht aus dem Jahr 2026 leben beispielsweise in den USA mehr als 7,0 Millionen Amerikaner mit der Alzheimer-Krankheit. Diese Zahl wird bis 2050 voraussichtlich auf fast 13,0 Millionen ansteigen.
Die steigende Diagnoserate in der Bevölkerung und die Verbesserung der Gesundheitsinfrastruktur in Schwellenländern wie China, Indien, Brasilien und anderen sind auf steigende Gesundheitsausgaben zurückzuführen und begünstigen die Einführung dieser Geräte.
Es wird erwartet, dass die zunehmende Akzeptanz und die Vorteile von Magnetresonanztomographiegeräten (MRT) gegenüber anderen diagnostischen Bildgebungsgeräten das Wachstum des globalen Marktes für Magnetresonanztomographiegeräte (MRT) im Prognosezeitraum ankurbeln werden.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising Prevalence of Chronic Conditions and Diagnosis Among the Global Population | High | 2.6% | High | High | High |
| 2 | Replacement and Modernization of Aging MRI Installed Base, Including Migration Toward Advanced 1.5T and 3T Systems | High | 2.1% | High | High | High |
| 3 | Increasing Adoption of AI-Enabled Image Reconstruction, Automated Workflows, and Faster MRI Scanning Technologies | Medium-High | 1.8% | Medium | High | High |
| 4 | Expansion of Hospital, Diagnostic Imaging, and Healthcare Infrastructure in Emerging Markets | Medium-High | 1.5% | Medium | High | High |
| 5 | Commercialization of Low-Helium, Helium-Free, Compact, Open, and Portable MRI Systems | Medium | 1.2% | Medium | Medium | Medium |
| 6 | Others (Rising Preventive Imaging, Wider Use of Cardiac and Functional MRI, Public–Private Investments, Mobile Imaging, and Research Applications) | Low | 0.8% | Low | Low | Low |
| Total Positive Growth Contribution | 10.00% | |||||
Source: Fortune Business Insights
Marktbeschränkungen
Hohe Kosten im Zusammenhang mit Systemen behindern das Marktwachstum
Eine der größten Einschränkungen des Marktes sind die hohen Kosten für Installation und Wartung. Die Installation und ordnungsgemäße Wartung dieser Systeme erfordert häufig eine komplexe Infrastruktur und verursacht verschiedene damit verbundene Kosten, die viele medizinische Einrichtungen nicht übernehmen können.
Die höheren Kosten von MRT-Scannern im Vergleich zu anderen diagnostischen Bildgebungsgeräten wie CT-Scans und anderen sowie die längere Zeit, die für die Durchführung des Scans benötigt wird, sind einige der Faktoren, die voraussichtlich die Einführung dieser Geräte in den Schwellenländern auf dem Markt behindern.
- Laut einem von Health Images veröffentlichten Artikel aus dem Jahr 2023 beträgt die durchschnittliche Dauer derComputertomographie (CT)-Scannerbeträgt etwa 10-15 Minuten. Im Gegensatz dazu kann der MRT-Scan bis zu einer Stunde oder länger dauern.
Daher können die hohen Kosten dieser Systeme Krankenhäuser und Diagnosezentren in Entwicklungsländern dazu veranlassen, generalüberholte Systeme zu kaufen, um ihren Bildgebungsanforderungen gerecht zu werden. Die generalüberholten Systeme sind zu wesentlich günstigeren Kosten erhältlich als ein Neusystem. Krankenhäuser und andere Gesundheitseinrichtungen in Entwicklungsländern entscheiden sich aufgrund ihrer Kosteneffizienz häufig für diese Systeme. Eine weitere kritische Einschränkung ist der freiwillige Rückruf vieler Bildgebungssysteme aufgrund menschlicher Fehler, der zu einem Rückgang des Marktwachstums führen könnte.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Costs Associated with the Systems to Hamper Market Growth | High | -1.5% | High | High | Medium |
| 2 | Shortage of Skilled Radiologists, MRI Technologists, and Service Personnel, Particularly in Emerging Markets | Medium | -0.9% | Medium | Medium | Medium |
| 3 | Capital-Budget Constraints, Lengthy Procurement Cycles, Regulatory Requirements, and Uneven Reimbursement | Medium-Low | -0.8% | Medium | Medium | Low |
| 4 | Others (Patient Contraindications and Claustrophobia, Competition from Alternative Imaging Modalities, Supply-Chain Disruptions and Limited MRI Access) | Low | -0.4% | Low | Low | Low |
| Total Negative Growth Impact | -3.60% | |||||
Source: Fortune Business Insights
Marktchancen
Fortschritte in der KI-gestützten MRT-Bildgebung schaffen erhebliche Wachstumschancen
Fortschritte in der KI-gestützten MRT-Bildgebung haben die Scangeschwindigkeit, die Bildqualität, die Effizienz des Arbeitsablaufs und die Diagnosekonsistenz verbessert. Darüber hinaus reduziert die KI-basierte Rekonstruktion das Bildrauschen und die Aufnahmezeit, sodass Gesundheitsdienstleister mehr Untersuchungen pro System durchführen und den Durchsatz verbessern können. Darüber hinaus reduzieren die automatisierte Patientenpositionierung, Protokollauswahl, Bildsegmentierung und quantitative Analyse die Abhängigkeit des Bedieners und unterstützen Einrichtungen, die mit einem Mangel an erfahrenen MRT-Technikern und Radiologen konfrontiert sind. Diese Fähigkeiten stärken das Wertversprechen für neue MRT-Installationen und ermutigen Krankenhäuser, bestehende Systeme mit KI-Unterstützung aufzurüstenSoftwareund Wiederaufbaupakete.
- Beispielsweise stellte Philips im November 2024 sein 1,5-T-BlueSeal-MRT-System der nächsten Generation mit KI-gestütztem Smart Workflow und SmartSpeed-Rekonstruktion vor.
Von solchen Verbesserungen wird erwartet, dass sie die Ersatznachfrage ankurbeln und die MRT-Einführung in Gesundheitseinrichtungen mit hohem Durchsatz und begrenzten Ressourcen ausweiten.
Marktherausforderungen
Mangel an qualifizierten Arbeitskräften stellt eine Herausforderung für das Marktwachstum dar
Der Betrieb fortschrittlicher Systeme erfordert spezielle Fachkenntnisse in den Bereichen Patientenpositionierung, Protokollauswahl, Bilderfassung, Sicherheitsmanagement und diagnostische Interpretation. Eine unzureichende Personalausstattung kann auch dazu führen, dass MRT-Systeme nicht ausgelastet sind, sich die Wartezeiten bei Terminen verlängern, die Arbeitsbelastung der Mitarbeiter steigt und kleinere Krankenhäuser davon abgehalten werden, in neue Geräte zu investieren.
- Beispielsweise berichten die Daten der Radiological Society of North America vom März 2025 von einem geschätzten Mangel von 37.800 bis 124.000 Ärzten, darunter Tausende von Radiologen, bis 2034.
Besonders groß ist die Herausforderung in ländlichen und sich entwickelnden Märkten, wo ausgebildete Bildgebungsfachkräfte in großen städtischen Gesundheitszentren konzentriert sind. Es wird erwartet, dass ein solches Szenario die Marktexpansion in den kommenden Jahren begrenzen wird.
SEGMENTIERUNGSANALYSE
Durch Stärke
Steigende Anzahl von Produkteinführungen mit einer Stärke von 1,5 Tonnen führten zur Dominanz des Segments
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Basierend auf der Stärke wird der Markt in weniger als 1,5 Tonnen, 1,5 Tonnen und mehr als 1,5 Tonnen unterteilt.
Das 1,5-Tonnen-Segment dominierte den Marktanteil im Jahr 2025. Diese Dominanz ist auf die steigende Anzahl installierter MRT-Geräte mit 1,5-Tonnen-Stärke zurückzuführen, die auf deren Effizienz und die große Auswahl an Marken- und Modelloptionen basierend auf Erschwinglichkeit, Qualität und anderen Faktoren zurückzuführen sind. Der zunehmende Fokus der Hauptakteure auf die Einführung von Produkten mit einer Stärke von 1,5 Tonnen ist ein weiterer wichtiger Faktor, der zum Wachstum des Segments beiträgt.
Das Segment mit mehr als 1,5 Tonnen wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,8 % wachsen.
Auf Antrag
Die wachsende Zahl von Muskel-Skelett-Verletzten in der Bevölkerung führte zu einer Dominanz des Muskel-Skelett-Segments
Basierend auf der Anwendung wird der Markt in Muskel-Skelett-,Neurologie, Kardiologie, allgemeine Körperbildgebung und andere.
Das Muskel-Skelett-Segment dominierte den Markt im Jahr 2025. Die Dominanz des Segments kann auf mehrere Faktoren zurückgeführt werden, wie zum Beispiel die steigende Zahl von Muskel-Skelett-Verletzungen in der Bevölkerung, zunehmende bildgebende Verfahren und die zunehmende Prävalenz verschiedener Muskel-Skelett-Erkrankungen in der Bevölkerung. Im Jahr 2026 soll das Segment einen Anteil von 32,2 % halten.
- Laut den Daten von GOV.UK lag die Prävalenz von Personen ab 16 Jahren, die selbst über eine langfristige Erkrankung des Bewegungsapparates berichteten, im Jahr 2024 bei 17,9 %.
Das Segment Neurologie wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,8 % wachsen.
Mit Absicht
Die Verfügbarkeit geschlossener Designs in gängigen 1,5T- und 3T-Scannern führte zur Dominanz des Segments geschlossener MRT-Systeme
Basierend auf dem Design wird der Markt in geschlossene MRT-Systeme, offene MRT-Systeme und dedizierte/Extremitäten-MRT-Systeme unterteilt.
Das Segment der geschlossenen MRT-Systeme dominierte den Markt im Jahr 2025. Da die gängigen 1,5T- und 3T-Scanner in Krankenhäusern und Diagnosezentren hauptsächlich zylindrische supraleitende Konfigurationen verwenden, konzentrieren sich die großen OEM-Portfolios weiterhin stark auf diese Designs, was voraussichtlich zum Wachstum des Segments beitragen wird. Darüber hinaus wird erwartet, dass das Segment im Jahr 2026 einen Anteil von 82,9 % halten wird.
Das Segment der offenen MRT-Systeme wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 7,1 % wachsen.
Vom Endbenutzer
Die zunehmende Anzahl der weltweit in Krankenhäusern und ASCs installierten Geräte führte zu einer Dominanz dieses Segments
Basierend auf dem Endbenutzer ist der Markt in Krankenhäuser und ASCs, diagnostische Bildgebungszentren, akademische und Forschungsinstitute und andere unterteilt.
Das Segment Krankenhäuser und ASCs hatte im Jahr 2025 den größten Marktanteil bei Geräten zur Magnetresonanztomographie (MRT). Einer der entscheidenden Faktoren für die Dominanz dieses Segments ist die große Installationsbasis dieser Systeme in diesen Umgebungen. Die zunehmende Zahl von Krankenhäusern und ASCs in Industrie- und Schwellenländern ist ein weiterer entscheidender Faktor, der das Wachstum des Segments begünstigt. Im Jahr 2026 soll das Segment einen Anteil von 58,6 % halten.
- Laut einer im Jahr 2025 veröffentlichten OECD-Statistik betrug beispielsweise die Gesamtzahl der MRT-Untersuchungen, die in australischen ambulanten Operationszentren mit dem MRT-System durchgeführt wurden, etwa 41 pro 1000 Personen.
Das Segment diagnostischer Bildgebungszentren wird im Prognosezeitraum voraussichtlich mit einer beachtlichen Wachstumsrate von 5,8 % wachsen.
Regionaler Ausblick auf den Markt für Magnetresonanztomographiegeräte (MRT).
Basierend auf der Geografie wird der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika eingeteilt.
Asien-Pazifik
Asia Pacific Magnetic Resonance Imaging (MRI) Equipment Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum hatte im Jahr 2024 mit 3,56 Milliarden US-Dollar den größten Umsatzanteil und erreichte im Jahr 2025 ebenfalls 3,76 Milliarden US-Dollar. Die Dominanz ist auf die zunehmende Einführung fortschrittlicher Systeme, eine starke potenzielle Patientenbasis und ein zunehmendes Bewusstsein für fortschrittliche Diagnostik aufgrund der wachsenden Prävalenz chronischer Erkrankungen zurückzuführen. Darüber hinaus ist die zunehmende Zahl von Gesundheitseinrichtungen in den regionalen Ländern ein weiterer wichtiger Faktor, der die zunehmende Akzeptanz der Geräte auf dem Markt unterstützt.
- Laut einem von Rentech Digital im Jahr 2024 veröffentlichten Blog gibt es beispielsweise in Australien etwa 893 Zentren für medizinische diagnostische Bildgebung.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Japan-Markt für Geräte zur Magnetresonanztomographie (MRT).
Japan wird im Jahr 2026 voraussichtlich einen Umsatz von etwa 1,23 Milliarden US-Dollar erreichen, was fast 14,4 % des weltweiten Umsatzes entspricht.
Markt für Magnetresonanztomographiegeräte (MRT) in China
Es wird erwartet, dass der chinesische Markt im Jahr 2026 ein Volumen von rund 1,29 Milliarden US-Dollar erreichen wird, was fast 15,1 % des weltweiten Umsatzes ausmacht.
Markt für Magnetresonanztomographiegeräte (MRT) in Indien
Der indische Markt wird im Jahr 2026 voraussichtlich etwa 0,96 Milliarden US-Dollar erreichen, was etwa 11,2 % des weltweiten Umsatzes ausmacht.
Europa
Europa dürfte mit einem Wert von 1,86 Milliarden US-Dollar im Jahr 2026 die zweitgrößte Region des Marktes sein und im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,1 % aufweisen. Das regionale Marktwachstum wird durch das zunehmende Volumen medizinischer Bildgebungsverfahren, wachsende Gesundheitsausgaben und die Einführung technologisch fortschrittlicher Systeme unterstützt.
Markt für Magnetresonanztomographiegeräte (MRT) in Großbritannien
Der britische Markt wird im Jahr 2026 voraussichtlich 0,27 Milliarden US-Dollar erreichen, was etwa 3,1 % des weltweiten Umsatzes entspricht.
Markt für Magnetresonanztomographiegeräte (MRT) in Deutschland
Der deutsche Markt wird im Jahr 2026 voraussichtlich 0,67 Milliarden US-Dollar erreichen, was etwa 7,8 % des weltweiten Umsatzes ausmacht.
Nordamerika
Der nordamerikanische Markt dürfte mit einem Wert von 1,81 Milliarden US-Dollar im Jahr 2026 der drittgrößte Markt sein. Zu den Faktoren, die zum Wachstum der Region beitragen, gehören die zunehmende Einführung hochleistungsfähiger und teurer Bildgebungssysteme, erhebliche Gesundheitsausgaben und Infrastruktur sowie ein hohes Volumen an bildgebenden Verfahren aufgrund der steigenden Prävalenz chronischer Krankheiten. Solche Faktoren, gepaart mit einer großen Patientenpopulation, dem Bewusstsein für neue Fortschritte in der Diagnostik und der Präsenz großer Unternehmen der medizinischen Bildgebung, werden zur Dominanz der Region auf dem Weltmarkt beitragen.
US-Markt für Geräte zur Magnetresonanztomographie (MRT).
Im Jahr 2026 werden die USA voraussichtlich 1,75 Milliarden US-Dollar erreichen, was etwa 20,4 % des weltweiten Umsatzes ausmacht.
Lateinamerika und Naher Osten und Afrika
Sowohl für Lateinamerika als auch für den Nahen Osten und Afrika wird ein moderates Wachstum erwartet, wobei der lateinamerikanische Markt bis 2026 schätzungsweise etwa 0,64 Milliarden US-Dollar erreichen wird. Das Wachstum Lateinamerikas ist auf die zunehmende Entwicklung der Gesundheitsinfrastruktur zurückzuführen, wie etwa Diagnosesysteme und eine wachsende Zahl medizinischer Bildgebungsverfahren. Das Wachstum im Nahen Osten und in Afrika ist auf die zunehmende Einführung fortschrittlicher Gesundheitssysteme zurückzuführen, die durch ein wachsendes Patientenbewusstsein und sich entwickelnde wirtschaftliche Parameter unterstützt werden.
GCC-Markt für Magnetresonanztomographiegeräte (MRT).
Schätzungen zufolge wird der GCC-Markt bis 2026 etwa 0,13 Milliarden US-Dollar erreichen, was etwa 1,6 % des weltweiten Umsatzes entspricht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Starker Fokus der Hauptakteure auf die Stärkung ihres Produktportfolios zur Förderung des Marktwachstums
Der globale Markt für Magnetresonanztomographie (MRT) ist konsolidiert, wobei einige wenige prominente Akteure auf dem Markt tätig sind und über ein breites Produktportfolio verfügen. GE Healthcare, Siemens Healthineers AG und Koninklijke Philips N.V. sind die führenden Akteure auf dem Markt und machen einen Großteil des Marktanteils aus. Der starke Fokus dieser Unternehmen auf Forschung und Entwicklung zur Stärkung ihres Produktportfolios mit technologisch fortschrittlichen Produkten ist ein wesentlicher Faktor für die wachsenden Marktanteile dieser Unternehmen weltweit. Auch die zunehmende Zahl von Kooperationen und Partnerschaften zwischen Universitäten und anderen Unternehmen ist ein weiterer entscheidender Faktor, der die wachsende Markenpräsenz weltweit begünstigt.
- Im November 2023 arbeitete GE Healthcare mit der University of Wisconsin School of Medicine and Public Health an der UW-Madison zusammen, um den bestehenden Anwendungsbereich über die medizinische Bildgebung hinaus auf die Einführung neuer digitaler Technologien und krankheitsorientierter Lösungen zu erweitern.
CANON MEDICAL SYSTEMS CORPORATION, FUJIFILM Holdings Corporation und ESAOTE SPA sind einige weitere Akteure, die auf dem Weltmarkt tätig sind. Die zunehmenden Bemühungen dieser Unternehmen, ihre geografische Präsenz auf entwickelte Länder auszudehnen und ihr Produktportfolio zu stärken, sind einige der Faktoren, die zu ihren wachsenden Marktanteilen beitragen.
LISTE DER WICHTIGSTEN HERSTELLER VON MAGNETRESONANZBILDGEBUNG (MRT)-GERÄTEN
- GE Healthcare(UNS.)
- Koninklijke Philips N.V.(Niederlande)
- Siemens Healthineers AG(Deutschland)
- CANON MEDICAL SYSTEMS CORPORATION (Japan)
- FUJIFILM Holdings Corporation (Japan)
- ESAOTE SPA (Italien)
- Time Medical Holding (China)
- FONAR Corp. (USA)
- Neusoft Medical Systems Co., Ltd.(China)
- Medonica Co. LTD (Südkorea)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:HYPERFINE, INC. hat das tragbare Swoop-MRT-System der nächsten Generation nach der CE- und UKCA-Zulassung in den ersten europäischen Märkten auf den Markt gebracht.
- Mai 2026:Shanghai United Imaging Healthcare Co., LTD stellte auf der ISMRM 2026 den 5T uMR Jupiter, den 3T uMR Ultra, die dynamische Ganzkörper-MRT und die nachhaltige Gradiententechnologie vor.
- Mai 2026:GE HealthCare präsentierte auf der ISMRM 2026 SIGNA-MRT-Systeme der nächsten Generation, KI-gestützte Workflow-Tools, SIGNA Studio und neurowissenschaftliche Forschungstechnologien.
- März 2026:Shanghai United Imaging Healthcare Co., LTD und Bayer AG haben einen Kooperationsrahmen unterzeichnet, um Möglichkeiten in der medizinischen Bildgebung, der kontrastmittelverstärkten Diagnostik usw. zu erkundendigitale Gesundheit.
- Februar 2026:GE HealthCare erhielt FDA-Zulassungen für SIGNA Sprint mit Freelium, SIGNA Bolt 3T und das KI-gesteuerte MRT-Workflow-Ökosystem SIGNA One.
- Januar 2026:Die Siemens Healthineers AG hat die FDA-Zulassung für die 70-cm-MRT-Plattform MAGNETOM Flow 1,5T mit nahezu heliumfreier DryCool-Technologie erhalten.
- November 2025:Die Siemens Healthineers AG stellte das 0,55T MAGNETOM Free.XL MRT-System für interventionelle Radiologie und MR-gesteuerte Verfahren vor.
- Dezember 2023:Die Siemens Healthineers AG gab die Verfügbarkeit des MAGNETOM Cima.X, eines 3-T-MRT-Systems, in Kanada bekannt.
- November 2023:Koninklijke Philips N.V. hat die Partnerschaftsvereinbarung mit SyntheticMR erweitert, die auf die Einführung von SyMRI 3D abzielt.
- November 2023:GE Healthcare hat mit SIGNA Champion ein 1,5-Tonnen-Magnetresonanztomographiesystem (MRT) mit großem Durchmesser auf den Markt gebracht. Das System soll den Versorgungsstandard für Patienten verbessern, indem es fortschrittliche KI und innovative Funktionen integriert, die schnellere und präzisere MRT-Scans ermöglichen.
- August 2023:Die FUJIFILM Corporation brachte ein neues 1,5-Tesla-MRT-System auf den Markt, ECHELON Synergy, integriert intiefes LernenRekonstruktionstechnik.
BERICHTSBEREICH
Der globale Marktforschungsbericht für Geräte zur Magnetresonanztomographie (MRT) bietet eine detaillierte Marktanalyse. Es konzentriert sich auf Schlüsselaspekte wie Marktgröße, Prognose, Marktsegmentierung basierend auf Stärke, Anwendung und Endbenutzer sowie Wettbewerbslandschaft. Darüber hinaus bietet der Bericht Einblicke in die neuesten Markttrends, Marktstatistiken und wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht mehrere Faktoren, die in den letzten Jahren zum Wachstum des Marktes beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 6,4 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Stärke, Anwendung, Design, Endbenutzer und Region |
| Durch Stärke |
|
| Auf Antrag |
|
| Mit Absicht |
|
| Vom Endbenutzer |
|
| Nach Region |
|
Häufig gestellte Fragen
Fortune Business Insights sagt, dass der Weltmarkt im Jahr 2025 einen Wert von 8,15 Milliarden US-Dollar hatte und bis 2034 voraussichtlich 14,03 Milliarden US-Dollar erreichen wird.
Im Jahr 2025 lag der Marktwert im asiatisch-pazifischen Raum bei 3,76 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum 2026–2034 eine konstante CAGR von 6,4 % aufweisen.
Das 1,5-Tonnen-Segment ist gemessen an der Stärke das führende Segment auf dem Markt.
Zu den wichtigsten treibenden Faktoren des Marktes gehört die steigende Prävalenz chronischer Erkrankungen und Diagnosen in der Weltbevölkerung.
GE Healthcare, Siemens Healthineers AG und Koninklijke Philips N.V. sind die führenden Akteure auf dem Weltmarkt.
Der asiatisch-pazifische Raum dominierte den Marktanteil im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 180
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf