Marktgröße, Anteil und Branchenanalyse für medizinische Geräte, nach Typ (orthopädische Geräte, Herz-Kreislauf-Geräte, diagnostische Bildgebungsgeräte, In-vitro-Diagnostik (IVD), Geräte für minimalinvasive Chirurgie, Wundmanagement, Geräte zur Diabetesversorgung, Augengeräte, Dentalgeräte, Nephrologiegeräte, allgemeine Chirurgie und andere), nach Endbenutzer (Krankenhäuser und ASCs, Kliniken und andere) und regionale Prognose, 2026-2034
 Gratis-PDF herunterladen

Analyse der Medizingerätebranche
 Audio-Version anhören
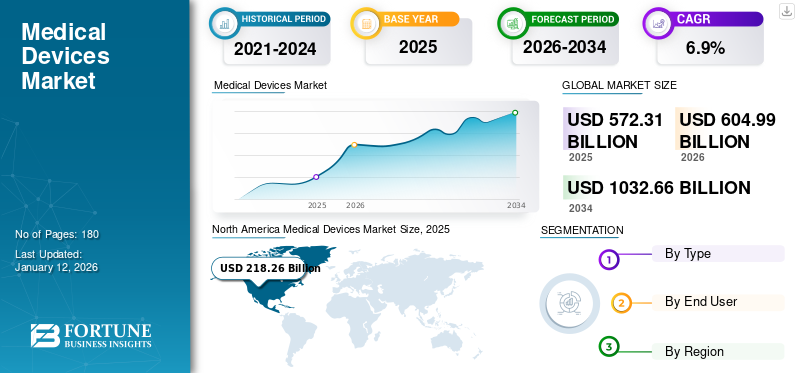
Die globale Marktgröße für medizinische Geräte wurde im Jahr 2025 auf 572,31 Milliarden US-Dollar geschätzt und wird voraussichtlich von 604,99 Milliarden US-Dollar im Jahr 2026 auf 1032,66 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 6,90 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für Medizingeräte mit einem Marktanteil von 38,1 % im Jahr 2025.
Die zunehmende Zahl von Patienten, die an akuten und chronischen Krankheiten leiden, darunter Diabetes, Krebs und andere, sowie das wachsende Bewusstsein für Behandlungsmöglichkeiten führen dazu, dass sich immer mehr Patienten diagnostischen und chirurgischen Eingriffen unterziehen. Es wird erwartet, dass die weltweit steigende Zahl chirurgischer Eingriffe, darunter kardiale, orthopädische, neurologische und andere, zur Marktexpansion beitragen wird.
- Laut den Daten des National Center for Biotechnology Information (NCBI) vom August 2023 wird beispielsweise bei fast 422,0 Millionen Menschen weltweit Diabetes diagnostiziert, wobei die Mehrheit in Ländern mit niedrigem und mittlerem Einkommen lebt, und jedes Jahr werden 1,5 Millionen Todesfälle direkt auf Diabetes zurückgeführt.
Der Anstieg der stationären Einweisungen und die steigende Zahl chirurgischer und diagnostischer Eingriffe steigern die Nachfrage nach Produkten, einschließlich Investitionsgütern und Verbrauchsmaterialien, in Industrie- und Schwellenländern.
Darüber hinaus wird erwartet, dass wachsende Forschungs- und Entwicklungsinitiativen wichtiger Marktteilnehmer wie Medtronic, Johnson & Johnson Services, Inc. und andere zur Entwicklung und Einführung neuartiger Geräte, um der steigenden Nachfrage nach neuartigen Geräten gerecht zu werden, den globalen Marktanteil stärken werden.
- Laut dem Bericht von MedTech Dive aus dem Jahr 2023 wurden beispielsweise im Jahr 2023 167 Geräte als bahnbrechende Geräte ausgezeichnet, im Vergleich zu 135 im Jahr 2022.
- Darüber hinaus erhielten im Juni 2023 109 Geräte vom CDRH und dem Center for Biologics Evaluation and Research (CBER) die Auszeichnung „Durchbruch“.
Der Markt steht vor einem erheblichen Wachstum, angetrieben durch technologische Innovationen und steigende Anforderungen im Gesundheitswesen. Herausforderungen wie regulatorische Komplexität und Handelsspannungen erfordern jedoch eine strategische Steuerung durch die Interessengruppen der Branche.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
WICHTIGSTE ERKENNTNISSE ZUM MEDIZINISCHEN GERÄTEMARKT
 Globale Marktgröße und Prognose
- Marktgröße 2025: 572,31 Milliarden US-Dollar
- Marktgröße 2026: 604,99 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 1.032,66 Milliarden US-Dollar
- CAGR: 6,90 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Markt mit einem Anteil von 38,10 % im Jahr 2025.
- In-vitro-Diagnostika (IVD) hielten im Jahr 2026 mit 13,53 % den größten Anteil nach Typ.
- Krankenhäuser und ASCs werden im Jahr 2026 vom Endverbraucher mit einem Anteil von 48,97 % dominiert.
 Wichtige regionale Highlights
Nordamerika
230,62 Milliarden US-Dollar im Jahr 2026, angeführt von einer fortschrittlichen Gesundheitsinfrastruktur.
Europa
154,82 Milliarden US-Dollar im Jahr 2026, getrieben durch steigende Gesundheitsausgaben.
Asien-Pazifik
153,58 Milliarden US-Dollar im Jahr 2026, mit dem schnellsten Wachstum.
Vereinigtes Königreich
20,04 Milliarden US-Dollar im Jahr 2026, unterstützt durch die Einführung fortschrittlicher Geräte.
Japan
43,86 Milliarden US-Dollar im Jahr 2026, angetrieben durch eine alternde Bevölkerung und Innovation.
Mehr lesen

Marktdynamik
Markttreiber
Steigende Prävalenz chronischer Krankheiten UnterPatienten sollen das Marktwachstum vorantreiben
Die wachsende Prävalenz akuter und chronischer Krankheiten, darunter Diabetes, Krebs und andere, führt dazu, dass immer mehr Patienten Therapien und Behandlungsverfahren benötigen. Die wachsenden Initiativen verschiedener großer Unternehmen und Gesundheitsbehörden, die auf dem Markt tätig sind, um Patienten für diese neuartigen Therapien und Behandlungsmöglichkeiten zu sensibilisieren, unterstützen die steigende Produktnachfrage zusätzlich.
- Laut dem 2022 von den Centers for Disease Control and Prevention (CDC) veröffentlichten Bericht wird berichtet, dass die Prävalenz von Diabetes bei jungen Erwachsenen bis 2060 um etwa 700 % zunehmen wird, was darauf hindeutet, dass bis 2060 etwa 526.000 junge Menschen an Diabetes leiden werden. Es wird erwartet, dass diese Patientengruppe Glukoseüberwachungsgeräte und andere Geräte nutzt, was die Produktnachfrage im Prognosezeitraum steigern wird.
Darüber hinaus führt die wachsende geriatrische Bevölkerung zu einer zunehmenden Prävalenz altersbedingter Erkrankungen, darunter unter anderem Katarakte, Glaukom, Bluthochdruck, Hörverlust und Arthritis. Dies führt zusammen mit der zunehmenden Betonung einer frühzeitigen Diagnose und Behandlung, die durch Initiativen verschiedener nationaler und regionaler Gesundheitsbehörden gefördert wird, zu einer steigenden Zahl von Einweisungen in stationäre und ambulante Abteilungen im Gesundheitswesen weltweit.
- Laut dem WORLD SOCIAL REPORT 2023 wird sich die Zahl der Menschen im Alter von 65 Jahren oder älter weltweit voraussichtlich mehr als verdoppeln und von 761,0 Millionen im Jahr 2021 auf 1,6 Milliarden im Jahr 2050 steigen. Die Zahl der Menschen im Alter von 80 Jahren oder älter wächst schneller.
- Darüber hinaus wurde laut den von den Centers for Disease Control & Prevention (CDC) veröffentlichten Daten aus dem Jahr 2022 berichtet, dass etwa 53,9 % der Menschen im Alter von 75 Jahren und älter an Arthritis leiden.
Daher führen die oben genannten Faktoren zusammen mit den steigenden Pro-Kopf-Gesundheitsausgaben und der Verbesserung der Erstattungspolitik in Industrie- und Schwellenländern zu einer steigenden Zahl von Patienten, die sich einer Diagnose und Behandlung unterziehen, was das Wachstum des globalen Marktes für medizinische Geräte weiter unterstützt.
Marktbeschränkungen
Hohe Gerätekosten und unzureichende Erstattungsrichtlinien in Entwicklungsländern schränken das Marktwachstum ein
Im letzten Jahrzehnt gab es bei medizinischen Geräten bedeutende Entwicklungen bei der Implementierung neuer Technologien und weiteren Designänderungen. Medizinische Geräte haben die Gesundheitsbranche revolutioniert und verschiedene Fitness- und Aktivitäts-Tracker sowie Therapiegeräte eingeführt. Diese Geräte haben eine große Preisspanne. Insbesondere die hohen Kosten großer medizinischer Geräte wie CT-Scanner und MRT-Geräte schränken deren Anschaffung in Schwellenländern ein, in denen die Erschwinglichkeit eine wichtige Rolle spielt.
Darüber hinaus sind die Behandlungsverfahren mit High-Tech-Geräten ausgestattet, darunterchirurgische Roboterund andere sind ebenfalls höher, was voraussichtlich die Akzeptanz medizinischer Geräte auf dem Markt einschränken wird.
- Laut Daten des National Center for Biotechnology Information vom August 2023 ist das DaVinci Robotic Solch hohe Kosten schaffen Einführungsbarrieren in Entwicklungs- und Schwellenländern, die das Marktwachstum begrenzen.
Dies führt zu vergleichsweise höheren Betriebskosten für Krankenhäuser und chirurgische Zentren. Darüber hinaus war die Erstattung medizinischer Geräte ein einschränkender Faktor bei deren Einführung in Schwellenländern. Daher waren die oben genannten Faktoren zusammen mit unzureichenden Erstattungsrichtlinien für die vergleichsweise begrenzte Akzeptanz dieser Geräte in Schwellenländern verantwortlich.
Marktchancen
Investitionen in Forschungs- und Entwicklungsaktivitäten bieten eine Chance
Die wichtigsten Hersteller konzentrieren sich derzeit auf Strategien zur Steigerung der Innovation zur Erzielung bahnbrechender Technologien mit einem starken Schwerpunkt auf F&E-Investitionen, die das globale Marktwachstum für medizinische Geräte voraussichtlich weiter ankurbeln werden.
Zusammen mit zunehmenden Investitionen in Forschungsaktivitäten zur Entwicklung und Einführung technologisch fortschrittlicher Produkte führt dies zu größeren Verbrauchervorteilen, wie z. B. verbesserten Patientenergebnissen zusammen mit einer verbesserten Zugänglichkeit, was voraussichtlich weiterhin dem wachsenden ungedeckten Bedarf an fortschrittlichen Produkten gerecht wird.
Darüber hinaus legen die prominenten Akteure Wert darauf, ihre Produktportfolios auf verschiedenen nationalen und internationalen Konferenzen zu präsentieren, um ihre geografische Präsenz zu stärken. Dies schafft lukrative Möglichkeiten in den unerschlossenen und unterdurchdrungenen Märkten für die Ausweitung der Nachfrage nach innovativen Medizinprodukten.
- Beispielsweise präsentierte Royal Philips im Mai 2023 sein Portfolio an kardiologischen Geräten, einschließlich diagnostischer Bildgebungsgeräte, Software und Dienstleistungen, auf der European Association of Percutaneous Cardiovascular Interventions 2023.
Marktherausforderungen
Strenge staatliche Vorschriften behindern das Marktwachstum
Die Vorschriften in Entwicklungsländern umfassen ständig sichere, authentische und qualitativ hochwertige medizinische Produkte, die internationalen Standards entsprechen, wobei die Preise für lebensrettende Geräte begrenzt sind. Allerdings haben die ständige Modernisierung, die kontinuierlichen Änderungen und die Komplexität der regulatorischen Anforderungen den Gesamtprozess für die Unternehmen auf dem Markt erschwert. In einem solch dynamischen Umfeld wird es für Hersteller zu einer Herausforderung, mit dem strengen behördlichen Genehmigungsverfahren Schritt zu halten.
- Beispielsweise hat die EU-Regulierungsbehörde für Medizinprodukte im Mai 2022 die Vorschriften für aktualisiertIn-vitro-DiagnostikProdukte von der Richtlinie über In-Vitro-Diagnostika (IVDD) bis zur Verordnung über In-Vitro-Geräte (IVDR). Die neue Verordnung stellte die Hersteller von Lateral-Flow-Geräten vor zahlreiche Herausforderungen.
Die Medizingeräteindustrie in Entwicklungsländern, insbesondere in Indien und China, ist noch im Entstehen begriffen. Medizinische Geräte werden aus entwickelten Regionen importiert und müssen die staatlichen Vorschriften Indiens oder anderer Schwellenländer erfüllen und stehen daher vor Herausforderungen bei der Zulassung des medizinischen Geräts.
Daher müssen Hersteller beim Export und Import dieser Geräte die Produktsicherheit, Standards und die Einhaltung gesetzlicher Vorschriften einhalten, die von verschiedenen Ländern festgelegt werden. Dies sowie langwierige Regulierungsprozesse und unbestimmte Zeitpläne für Genehmigungen, insbesondere in Schwellenländern, sind Faktoren, die das Marktwachstum im Prognosezeitraum voraussichtlich bremsen werden.
Andere herausragende Herausforderungen
Handelsprotektionismus:Jüngste Spannungen, wie die Drohung der Europäischen Union, chinesische Medizingerätehersteller aufgrund diskriminierender Praktiken einzuschränken, verdeutlichen die Auswirkungen der Handelspolitik auf die Marktdynamik.
Marktsättigung in entwickelten Regionen:Der intensive Wettbewerb in reifen Märkten kann die Wachstumschancen einschränken.
Markttrends für medizinische Geräte
Steigende Präferenz für tragbare Geräte in der Bevölkerung, um das Marktwachstum anzukurbeln
Der zunehmende Fokus auf Fitness in der erwachsenen Bevölkerung weltweit und der wachsende Fokus nationaler und regionaler Gesundheitsbehörden auf Überwachung und Diagnose waren ausschlaggebend für die Steigerung der NachfrageFitness-Tracker. Trotz dieser Einschränkungen tragbarer Geräte, wie z. B. Sicherheitsbedenken und Datenschutz, werden Fitness-Tracker und Aktivitätsmonitore aufgrund ihrer einfachen Bedienbarkeit und Vorteile immer noch sehr stark bevorzugt.
Aufgrund des Ausbruchs der COVID-19-Pandemie und der zunehmenden Sorge um die Gesundheit der Bevölkerung stieg die Nachfrage nach diesen Geräten im Markt. Laut Statistiken des National, Heart, Lung and Blood Institute (NHLBI) aus dem Jahr 2023 wurde beispielsweise berichtet, dass jeder dritte Amerikaner ein tragbares Gerät wie eine Smartwatch oder ein Armband verwendet, um seine Gesundheit oder Fitness zu überwachen.
Darüber hinaus hat die Einführung fortschrittlicher Modelle mit neuen Funktionen und reduzierten Preisen durch Marktteilnehmer den Kundenkreis für die Geräte vergrößert.
- Im Oktober 2024 brachte Noise das NoiseFit Diva 2 auf den MarktSmartwatch, das sich auf das Wohlbefinden von Frauen konzentrierte und unter anderem die Verfolgung des weiblichen Zyklus, eine erweiterte Zyklusanalyse, einen detaillierten Zykluskalender und vieles mehr umfasste.
Die oben genannten Faktoren stellen eine enorme Wachstumschance für Neueinsteiger und etablierte Akteure dar, sich auf dieses Segment zu konzentrieren und neue tragbare Geräte auf den Markt zu bringen, um der wachsenden Nachfrage gerecht zu werden.
Andere wichtige Trends
Alternde Bevölkerung:Eine wachsende Bevölkerungsgruppe älterer Menschen erhöht den Bedarf an Geräten, die altersbedingte Gesundheitsprobleme angehen.
Personalisierte Medizin:Geräte, die auf die individuellen Bedürfnisse der Patienten zugeschnitten sind, erfreuen sich zunehmender Beliebtheit und verbessern die Behandlungsergebnisse.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Auswirkungen von COVID-19
Die Auswirkungen der COVID-19-Pandemie auf den Weltmarkt waren aufgrund des deutlichen Rückgangs der Zahl elektiver chirurgischer Eingriffe und Notaufnahmen in Krankenhäusern negativ. Die Gesamtnachfrage nach den Geräten ging während der Pandemie zurück, was zu einem Umsatzrückgang dieser Medizingeräteunternehmen führte.
- Laut dem vom National Center for Biotechnology Information (NCBI) veröffentlichten Artikel wurde beispielsweise berichtet, dass das gesamte chirurgische Volumen von Januar 2019 bis Januar 2021 um 48,0 % zurückgegangen sei, nachdem elektive chirurgische Eingriffe während COVID-19 abgesagt wurden.
Im Jahr 2020 kam es zu Lieferkettenunterbrechungen bei diesen Geräten und lebenswichtigen medizinischen Hilfsgütern, insbesondere aufgrund von Reise- und Handelsbeschränkungen in Europa, im asiatisch-pazifischen Raum und später in den USA, die sich auch weltweit auf den Markt auswirkten.
Es wurden verschiedene Reformen umgesetzt, darunter nationale Lockdowns, Reisebeschränkungen, soziale Distanzierung und andere, um die schnelle Ausbreitung der COVID-19-Pandemie weltweit zu stoppen. Medizinische Eingriffe wurden als elektive und wesentliche Eingriffe eingestuft und alle elektiven Eingriffe wurden verboten, oder Gesundheitseinrichtungen wurden angewiesen, elektive Eingriffe im ersten und zweiten Quartal 2020 zu verschieben.
Handelsprotektionismus
Die Europäische Union hat kürzlich damit gedroht, chinesischen Medizingeräteherstellern Beschränkungen aufzuerlegen, und dabei diskriminierende Praktiken angeführt, die den Zugang von EU-Lieferanten zu Chinas öffentlichen Ausschreibungen einschränken.
Segmentierungsanalyse
Nach Typ
Steigende Zahl klinischer Diagnosetests führte zur Dominanz des Segments der In-vitro-Diagnostik (IVD).
Nach Typ ist der Markt in orthopädische Geräte, Herz-Kreislauf-Geräte, diagnostische Bildgebungsgeräte, In-vitro-Diagnostika (IVD), Geräte für minimalinvasive Chirurgie, Wundmanagement, Geräte für die Diabetesbehandlung, ophthalmologische Geräte unterteilt.zahnmedizinischGeräte, Nephrologiegeräte, allgemeine Chirurgie und andere.
Das Segment der In-vitro-Diagnostika (IVD) dominierte den Marktanteil von Medizinprodukten im Jahr 2026 mit 13,53 %, was unter anderem auf die wachsende Prävalenz von Infektionskrankheiten in der Bevölkerung und die steigende Zahl von Tests in der Patientenpopulation zurückzuführen ist. Dies dürfte zusammen mit den zunehmenden Forschungs- und Entwicklungsaktivitäten der Hauptakteure zur Entwicklung und Einführung innovativer Testkits und Produkte, um der steigenden Nachfrage in der Bevölkerung gerecht zu werden, das segmentale Wachstum des Marktes unterstützen.
- Beispielsweise führte Newland EMEA im November 2023 eine neuartige Produktlinie für In-vitro-Diagnostika für die Gesundheitsbranche ein.
Es wird erwartet, dass das Segment der Diabetes-Versorgungsgeräte im Prognosezeitraum mit einer beträchtlichen jährlichen Wachstumsrate wachsen wird. Der rasche Anstieg der Diabetesprävalenz, insbesondere in europäischen und asiatischen Ländern, wird wahrscheinlich die Verbreitung von Diabetes-Behandlungsgeräten wie Blutzuckermessgeräten erhöhen.Insulin-Pensund andere in diesen Regionen. Es wird geschätzt, dass dies, gepaart mit einem steigenden Krankheitsbewusstsein in der Bevölkerung, den Ausbau des Diabetes-Versorgungssegments im Prognosezeitraum ankurbeln wird.
Die steigende Zahl allgemeiner und minimalinvasiver Operationen in Industrie- und Schwellenländern ist ein wesentlicher Faktor, der zum Wachstum der Segmente minimalinvasive Chirurgie und Allgemeinchirurgie beiträgt.
Es wird erwartet, dass die Dental- und Augenheilkundesegmente im Prognosezeitraum erheblich wachsen werden. Die zunehmende Zahl von Produktzulassungen und -einführungen durch wichtige Marktteilnehmer in diesen Segmenten begünstigt das Wachstum weltweit.
- Beispielsweise brachte NIDEK CO., LTD., ein japanisches Unternehmen, das sich auf ophthalmologische, optometrische und Linsenbearbeitungsgeräte spezialisiert hat, im Februar 2023 das ophthalmologische Chirurgiesystem Cube α auf den Markt, das die Gyro-Torsionstechnologie in einem kompakten Gehäuse vereint.
Es wird erwartet, dass das Segment Nephrologie im Prognosezeitraum erheblich wachsen wird. Es wird erwartet, dass die zunehmende Anzahl von Patienten, die an verschiedenen Nierenerkrankungen leiden, und die zunehmende Anzahl von Dialysebehandlungen bei den Patienten das Wachstum des Segments vorantreiben werden.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Vom Endbenutzer
Die steigende Zahl von Patientenbesuchen in Krankenhäusern und ASCs unterstützte die Dominanz des Segments
Basierend auf dem Endbenutzer ist der Markt in Krankenhäuser und ASCs, Kliniken und andere unterteilt.
Das Segment Krankenhäuser und ASCs dominierte im Jahr 2026 den Weltmarkt. Diese Dominanz ist auf die Entstehung von multispezialisierten und kommunalen Krankenhäusern in Schwellenländern zurückzuführen, die die Nachfrage nach hochwertigen Diagnoseinstrumenten ankurbelten. Darüber hinaus wird erwartet, dass die neuesten medizinischen Fortschritte in ambulanten Operationszentren, die Patienten, die sich routinemäßigen chirurgischen Eingriffen unterziehen, eine Alternative zu Krankenhäusern bieten, das Wachstum dieses Segments im Prognosezeitraum ankurbeln werden. Das Segment Krankenhäuser & ASCs soll im Jahr 2026 48,97 % des Marktanteils erobern.
- Laut den von Becker's Healthcare im April 2024 bereitgestellten Daten gibt es beispielsweise insgesamt 6.087 Medicare-zertifizierte ASCs, die in allen 50 Bundesstaaten der USA tätig sind. In Kalifornien gibt es 848 Operationszentren, während es in Colorado 141 ASCs gibt.
Andererseits wird erwartet, dass Kliniken und andere Segmente im Prognosezeitraum mit einem beträchtlichen CAGR wachsen. Die zunehmende Präferenz der Patienten aufgrund der spezialisierten Versorgung und effizienten Behandlungsmöglichkeiten vor Ort ist ein wesentlicher Faktor für das Wachstum des Segments. Das Kliniksegment dürfte im Prognosezeitraum eine CAGR von 6,5 % aufweisen.
Regionaler Ausblick auf den Markt für medizinische Geräte
Je nach Region ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Medical Devices Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika dominiert aufgrund wachsender Produktzulassungen
Die Marktgröße in Nordamerika lag im Jahr 2025 bei 218,26 Milliarden US-Dollar und im Jahr 2026 betrug der Marktwert 230,62 Milliarden US-Dollar. Das Vorhandensein angemessener und günstiger Erstattungsrichtlinien, eine gut entwickelte Gesundheitsinfrastruktur, die schnelle Einführung fortschrittlicher medizinischer Technologien und wichtige Akteure in der Region sind einige der Hauptfaktoren, die zur Dominanz der Region beitragen. Darüber hinaus sind die starke Verbreitung hochwertiger Life-Science-Instrumente in den USA, die starke Präsenz wichtiger Unternehmen und günstige Erstattungsrichtlinien in der Region einige der wichtigsten Faktoren, die das Wachstum der Medizingeräteindustrie in Nordamerika bis 2032 voraussichtlich ankurbeln werden.
UNS.
Es wird erwartet, dass die starke und etablierte Präsenz wichtiger Akteure in den USA und die günstigen Erstattungsrichtlinien von Medicare für diese Geräte das Wachstum des Marktes vorantreiben werden. Die Größe des US-Marktes wird im Jahr 2026 auf 210,45 Milliarden US-Dollar geschätzt. Darüber hinaus treibt die zunehmende Betonung der Zulassung neuartiger Produkte für chronische Krankheitsindikationen wie Diabetes, Herz-Kreislauf-Erkrankungen, Krebs und andere durch die US-Regierungsbehörden die Einführung fortschrittlicher Geräte im Land voran.
- Beispielsweise gab die Boston Scientific Corporation im Januar 2024 bekannt, dass sie die US-amerikanische FDA-Zulassung für ihr FARAPULSE Pulsed Field Ablation (PFA) System erhalten hat. Die zunehmende Zahl behördlicher Genehmigungen hat zur Einführung neuer Produkte auf dem US-Markt geführt.
Europa
Es wird erwartet, dass Europa im Jahr 2026 den zweitgrößten Marktwert von 154,82 Milliarden US-Dollar hat und im Prognosezeitraum aufgrund steigender Gesundheitsausgaben, einer gut etablierten Infrastruktur und zunehmender Produktzulassungen fortschrittlicher Diagnose- und Behandlungsgeräte mit der zweitschnellsten CAGR von 25,9 % wächst. Ein starker Fokus auf eine Verlagerung der medizinischen Versorgung hin zu häuslichen Pflegeeinrichtungen und die Einführung tragbarer medizinischer Geräte durch führende globale und inländische Akteure, insbesondere in Deutschland, Frankreich und Großbritannien, dürfte das Marktwachstum im Prognosezeitraum vorantreiben. Der Marktwert in Großbritannien wird im Jahr 2026 voraussichtlich 20,04 Milliarden US-Dollar betragen.
Auf der anderen Seite geht Deutschland davon aus, im Jahr 2026 40,85 Milliarden US-Dollar zu erreichen, und Frankreich wird im Jahr 2025 voraussichtlich 25,15 Milliarden US-Dollar halten.
- Beispielsweise erhielt Abbott im März 2024 die CE-Kennzeichnung für seinen einsetzbaren Herzmonitor Assert-IQ. Dieses Gerät kann abnormale Herzschläge überwachen.
Asien-Pazifik
Es wird erwartet, dass der asiatisch-pazifische Raum im Jahr 2026 mit einem Wert von 153,58 Milliarden US-Dollar der drittgrößte Markt sein wird und aufgrund der zunehmenden Prävalenz von Krankheiten wie Herz-Kreislauf-Erkrankungen, Infektionskrankheiten, Zahnerkrankungen, Diabetes und anderen sowie der wachsenden Fokussierung der Marktteilnehmer auf den Ausbau seiner direkten Präsenz in Schwellenländern, darunter China und Indien, mit der schnellsten jährlichen Wachstumsrate wachsen wird, um die Nachfrage nach diesen Geräten in dieser Region zu decken. Darüber hinaus bieten die rasche Urbanisierung, steigende Gesundheitsausgaben, steigende Investitionen sowie Erkenntnisse von Verbänden und Regierungen Chancen für aufstrebende Akteure und tragen zum Wachstum des Marktes in der Region bei. Der Markt in China wird im Jahr 2026 voraussichtlich 47,42 Milliarden US-Dollar erreichen, während Indien voraussichtlich 17,86 Milliarden US-Dollar und Japan im Jahr 2026 43,86 Milliarden US-Dollar erreichen wird.
- Im April 2023 erweiterte Siemens Healthineers seine Produktionsstätte für MRT-Scanner in Indien durch die Einführung einer neuen Produktionslinie.
Lateinamerika
Lateinamerika verzeichnete im Jahr 2025 einen beträchtlichen Marktanteil. Die Region dürfte im Jahr 2026 als viertgrößter Markt 39,87 Milliarden US-Dollar erreichen. Die höhere Prävalenz nicht übertragbarer Krankheiten (NCDs) wie Diabetes mellitus, Bluthochdruck und Krebs bei Patienten führt zu einer wachsenden Nachfrage nach diesen Produkten auf dem Markt. Darüber hinaus ist der zunehmende Export dieser Geräte ein weiterer Faktor, der das Marktwachstum antreibt.
- Laut den Daten des brasilianischen Verbands der Gesundheitstechnologieindustrie vom September 2023 brachte der Export dieser Geräte Brasilien im Jahr 2022 beispielsweise 909,0 Millionen US-Dollar ein, was einer Steigerung des internationalen Umsatzes um 14,13 % im Vergleich zu 2021 entspricht.
Naher Osten und Afrika
Auch für den Nahen Osten und Afrika wird im Prognosezeitraum ein beträchtliches Wachstum erwartet. Die Größe des GCC-Marktes wird im Jahr 2025 voraussichtlich 8,31 Milliarden US-Dollar betragen. Die Entwicklung der Gesundheitsinfrastruktur gepaart mit einer höheren Nachfrage der Patienten nach fortschrittlichen Geräten bietet eine lukrative Geschäftsmöglichkeit für neue Marktteilnehmer sowie etablierte Hauptakteure. Darüber hinaus wird erwartet, dass zunehmende Regierungsinitiativen zur Sensibilisierung sowie zunehmende Übernahmen und Fusionen der Hauptakteure die Akzeptanz dieser Produkte steigern und in der Folge das Wachstum des Marktes vorantreiben werden.
- Beispielsweise unterzeichnete Aster DM Healthcare im Mai 2021 eine Absichtserklärung mit Roche Diagnostics mit dem Ziel, Ländern wie den Vereinigten Arabischen Emiraten, Saudi-Arabien, Oman und Katar die Einführung der neuesten diagnostischen Innovationen und Lösungen zu ermöglichen und so die Patientenversorgung und -qualität zu verbessern.
Wettbewerbslandschaft
Wichtige Marktteilnehmer
Große Player konzentrieren sich auf F&E-Aktivitäten, um der steigenden Produktnachfrage gerecht zu werden
Der Weltmarkt ist fragmentiert, wobei mehrere Akteure wie Medtronic, Johnson & Johnson Services, Inc., GE Healthcare und Stryker im Jahr 2024 einen erheblichen Anteil ausmachen werden. Der zunehmende Forschungs- und Entwicklungsschwerpunkt dieser Top-Spieler auf die Entwicklung und Einführung technologisch fortschrittlicher Geräte zur Befriedigung steigender Produktanforderungen ist ein wesentlicher Faktor, der zu ihren Marktanteilen beiträgt.
- Im Januar 2024 erhielt Medtronic die US-amerikanische FDA-Zulassung für das Percept RC Deep Brain Stimulation (DBS)-System. Dieses System half Ärzten, die Behandlung von Patienten mit Hirnerkrankungen zu personalisieren.
Zu den weiteren großen Marktteilnehmern zählen unter anderem Abbott, Koninklijke Philips N.V., Siemens Healthineers AG, BD und Cardinal Health. Die starken Bemühungen dieser Unternehmen, ihre geografische Präsenz zu erweitern, sowie ein riesiges globales Vertriebsnetz begünstigen die wachsenden Marktanteile dieser Unternehmen.
- Im Mai 2023 erweiterte Cardinal Health seine Vertriebspräsenz durch die Eröffnung eines neuen Vertriebszentrums in Kanada mit dem Ziel, der steigenden Nachfrage nach medizinischen und chirurgischen Produkten im Land gerecht zu werden.
Liste der wichtigsten Unternehmen im Bereich Medizintechnik im Profil
- Medtronic (Irland)
- Johnson & Johnson Services, Inc. (USA)
- Koninklijke Philips N.V. (Niederlande)
- F. Hoffmann-La Roche AG (Schweiz)
- Boston Scientific Corporation (USA)
- Fresenius Medical Care AG (Deutschland)
- GE Healthcare(UNS.)
- Siemens Healthineers AG (Deutschland)
- Stryker (USA)
- Abbott (USA)
- BD (USA)
- Kardinalgesundheit(UNS.)
Wichtige Branchenentwicklungen
- Februar 2024 –Die Fresenius Medical Care AG hat die US-amerikanische FDA-Zulassung für ihr Hämodialysesystem 5008X erhalten.
- Februar 2024 –Boston Scientific Corporation hat die US-amerikanische FDA-Zulassung für seine WaveWriter-Rückenmarksstimulationssysteme zur Behandlung chronischer Schmerzen im unteren Rücken und in den Beinen erhalten.
- Januar 2024 –GE Healthcare hat eine Vereinbarung zur Übernahme von MIM Software, einem der führenden Anbieter vonmedizinische BildgebungAnalyse- und KI-Lösungen. Das Unternehmen ist auf Bereiche wie Radioonkologie, molekulare Strahlentherapie, diagnostische Bildgebung und Urologie in verschiedenen Gesundheitsbereichen spezialisiert.
- Januar 2024 –Die Boston Scientific Corporation gab die Übernahme von Axonics, Inc. bekannt. Durch diese Übernahme erweiterte das Unternehmen sein Produktportfolio, insbesondere für urologische Geräte.
- Januar 2024 – BD arbeitete mit Techcyte zusammen, einem führenden Anbieter vonKünstliche Intelligenz (KI)-basierte digitale Diagnostik, um ein digitales Zervixzytologiesystem mit KI-basiertem Algorithmus für PAP-Tests anzubieten.
BERICHTSBEREICH
Der globale Marktbericht für medizinische Geräte bietet eine detaillierte Analyse des Marktes und konzentriert sich auf Schlüsselaspekte wie führende Unternehmen, Produkte und Endbenutzer. Darüber hinaus bietet es Einblicke in die globalen Markttrends und beleuchtet wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst es mehrere Faktoren, die in den letzten Jahren zum Marktwachstum beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2021-2034 |
|
Basisjahr |
2025 |
|
Geschätztes Jahr |
2026 |
|
Prognosezeitraum |
2026-2034 |
|
Wachstumsrate |
CAGR von 6,90 % von 2026 bis 2034 |
|
Historische Periode |
2021-2024 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Typ
|
|
Vom Endbenutzer
|
|
|
Nach Region
|
Häufig gestellte Fragen
Laut Fortune Business Insights belief sich der globale Markt im Jahr 2025 auf 572,31 Milliarden US-Dollar und wird bis 2034 voraussichtlich einen Wert von 1032,66 Milliarden US-Dollar erreichen.
Im Jahr 2025 betrug die Größe des nordamerikanischen Marktes 101,98 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum 2026–2034 voraussichtlich ein stetiges Wachstum mit einer jährlichen Wachstumsrate von 6,90 % aufweisen.
Die steigende Prävalenz chronischer Erkrankungen und die Verlagerung der Bevölkerung auf häusliche Pflege sind die Haupttreiber des Marktes.
Medtronic, Johnson & Johnson Services, Inc., Abbott und Stryker sind die Top-Player auf dem Markt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 180
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf