 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"
 Audio-Version anhören
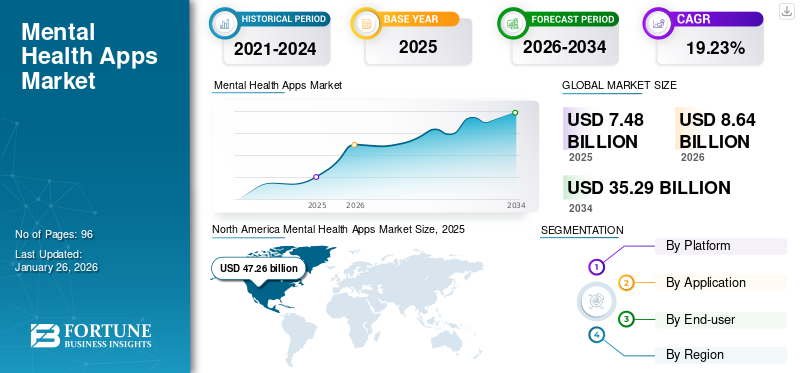
Die globale Marktgröße für Apps für die psychische Gesundheit wurde im Jahr 2025 auf 7,50 Milliarden US-Dollar geschätzt und wird voraussichtlich von 8,68 Milliarden US-Dollar im Jahr 2026 auf 25,45 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 14,39 % im Prognosezeitraum entspricht. Nordamerika dominierte die globale Branche für Apps für psychische Gesundheit und hatte im Jahr 2025 einen Marktanteil von 47,2 %.
Der globale Markt umfasst verschiedene Anwendungen zur Stressreduzierung, zur Unterstützung bei Angstzuständen und Depressionen sowie zur virtuellen Beratung. Die Belastung durch psychische Störungen wie Depressionen, Angstzustände, bipolare Störungen, posttraumatische Belastungsstörungen (PTSD) und Schizophrenie nimmt erheblich zu. Diese Anwendungen für die psychische Gesundheit helfen bei der Diagnose, Vorbeugung und Behandlung dieser Störungen. Die Nachfrage nach diesen Anwendungen steigt, da die Menschen zunehmend mit psychischen Problemen konfrontiert sind. Diese Anwendungen tragen dazu bei, den Zugang zu Ressourcen für die psychische Gesundheit zu verbessern, frühzeitiges Eingreifen zu fördern, regelmäßiges Engagement zu unterstützen und die Pflege über herkömmliche klinische Einrichtungen hinaus auszuweiten.
Darüber hinaus verfolgen wichtige Akteure wie Teladoc Health, Inc., Headspace, Inc., Calm und Lyra Health, Inc. aktiv strategische Kooperationen und Übernahmen sowie Investitionsinitiativen, um ihr Angebot zu erweitern, den Marktzugang zu verbessern und ihre Marktpräsenz zu stärken.
Weltweite Schätzungen gehen davon aus, dass im Jahr 2025 mehr als eine Milliarde Menschen weltweit unter psychischen Erkrankungen leiden. Dies verdeutlicht eine Zugangslücke, die mit digitalen Diensten behoben, aber nicht allein gelöst werden kann. Apps zur psychischen Gesundheit bewegen sich mittlerweile zwischen Verbraucherwohlbefinden und formaler Pflege und umfassen Meditation, Schlaf, Stimmungsverfolgung, strukturierte Selbsthilfe, Gesprächsunterstützung und Online-Therapie-Navigation. Ihr Wert hängt davon ab, dass jede Funktion auf die Bedürfnisse der Benutzer abgestimmt ist und die Weiterleitung an professionelle Pflege für mehr Benutzer unkompliziert ist.
Der Markt teilt sich in Wellnessprodukte für Verbraucher, evidenzbasierte digitale Interventionen und integrierte Pflegeplattformen auf. Calm und Headspace kombinieren Achtsamkeitsinhalte mit breiterer Unterstützung; Talkspace verbindet Benutzer mit lizenzierten Therapeuten; Wysa und Woebot Health konzentrieren sich auf digitale Gesprächsunterstützung; Lyra Health kombiniert Arbeitgebervertrieb mit klinischen Netzwerken. Die Aufbewahrung entscheidet über die Haltbarkeit.
Arbeitgeberleistungen, Krankenversicherungen, Gesundheitsdienstleister und öffentliche Dienste können die Reibungsverluste bei der Akquise verringern, erfordern jedoch Unterstützung bei der Umsetzung, ein barrierefreies Design und eine verantwortungsvolle Berichterstattung.
Konversationsschnittstellen können Reibungsverluste reduzieren und Benutzer zu relevanten Übungen führen, sie können jedoch auch ungenaue Bestätigungen hervorrufen, die Grenze zwischen Wohlbefinden und Behandlung verwischen oder zu übermäßigem Vertrauen ermutigen. Datenschutz, menschliche Eskalation und explizite Beschränkungen müssen in das Produkt integriert werden und dürfen nicht erst nach der Markteinführung hinzugefügt werden.
Untersuchungen zeigen, dass Smartphone-Interventionen einige Depressions- und Angstsymptome verbessern können, obwohl die durchschnittlichen Auswirkungen im Allgemeinen bescheiden sind und die Ergebnisse je nach Intervention variieren. Käufer sollten vor der Beschaffung veröffentlichte Studien, Zielgruppen, Prozesse bei unerwünschten Ereignissen, Zugänglichkeit und Datenverwaltung prüfen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
 Globale Marktgröße und Prognose
 Marktanteil
 Wichtige regionale Highlights
Nordamerika
Nordamerika war Marktführer, gestützt durch die hohe Smartphone-Penetration und die starke Akzeptanz digitaler Gesundheitsdienste.
Europa
Europa wird voraussichtlich mit einer jährlichen Wachstumsrate von 13,70 % wachsen und im Jahr 2026 1,99 Milliarden US-Dollar erreichen.
Asien-Pazifik
Der asiatisch-pazifische Raum wird im Jahr 2026 schätzungsweise 1,82 Milliarden US-Dollar erreichen, was auf die Einführung von Smartphones und das wachsende Bewusstsein für psychische Gesundheit zurückzuführen ist.
UNS.
Der Markt wird im Jahr 2026 auf 3,74 Milliarden US-Dollar geschätzt, was etwa 43,07 % des weltweiten Umsatzes ausmacht.
Japan
Der Markt wird im Jahr 2026 auf 0,94 Milliarden US-Dollar geschätzt, was etwa 10,86 % des weltweiten Umsatzes ausmacht.
Mehr lesen

Die Ausweitung des Einsatzes von Anwendungen für die psychische Gesundheit in Wellnessprogrammen für Mitarbeiter wird ein bedeutender Markttrend sein
Arbeitgeber integrieren zunehmend Anwendungen für die psychische Gesundheit in Wellness-Programme am Arbeitsplatz, um Mitarbeitern bei der Bewältigung von Stress, Burnout und anderen emotionalen Gesundheitsproblemen zu helfen. Der wachsende Fokus auf Mitarbeiterproduktivität, Mitarbeiterbindung, Reduzierung von Fehlzeiten und Zufriedenheit am Arbeitsplatz ermutigt Unternehmen, im Rahmen ihrer Leistungspakete app-basierte Unterstützung für die psychische Gesundheit anzubieten.
Darüber hinaus ermöglichen digitale Plattformen Arbeitgebern, die Unterstützung auf Remote-, Hybrid- und geografisch verteilte Arbeitskräfte auszudehnen. Da Unternehmen nach zugänglichen und skalierbaren Lösungen für die psychische Gesundheit suchen, entwickelt sich die Einführung von arbeitgeberfinanzierten Anwendungen zur psychischen Gesundheit zu einem globalen Markttrend.
Apps für die psychische Gesundheit entwickeln sich von Inhaltsbibliotheken hin zu personalisierter Unterstützung, integrierten Diensten und klinischen Behandlungspfaden. Die strategische Unterscheidung besteht darin, ob die Personalisierung den Benutzern hilft, angemessen zu handeln, oder ob sie einfach mehr Interaktion generiert.
Konversationelle künstliche Intelligenz wird zur Schnittstelle. Es kann die Navigation vereinfachen, Benutzern beim Nachdenken helfen und Ressourcen empfehlen. Emotionale Offenlegungen führen jedoch zu erhöhten Verpflichtungen in Bezug auf Privatsphäre, Reaktionsgrenzen, Transparenz und Eskalation. Menschliche Unterstützung bleibt wichtig, wenn die Bedürfnisse den vorgesehenen Umfang des Produkts überschreiten.
Führende Produkte werden adaptive Schnittstellen mit evidenzbasierten Inhalten, transparenten Einschränkungen und Wegen zur professionellen Pflege kombinieren. Verbrauchermarken expandieren in den Bereichen Arbeitgeberleistungen, Gesundheitspläne, Coaching und Therapie, während klinische Plattformen selbstgesteuerte Tools hinzufügen. Dies erweitert die Reichweite, erhöht jedoch die Implementierungsanforderungen, Berichtsanforderungen und die Verantwortung für Übergaben.
Käufer müssen zunehmend zwischen allgemeinem Wohlbefinden und therapeutischen Interventionen unterscheiden und Produkte hinsichtlich Datenschutz, klinischer Grundlage, Benutzerfreundlichkeit, Zugänglichkeit und Integration bewerten. Tragbare Daten können bei der Anpassung von Eingabeaufforderungen hilfreich sein, aber sensible Schlussfolgerungen erfordern Zustimmung und Interpretation.
Die kommerziellen Gewinner werden nicht diejenigen sein, die die Bildschirmzeit maximieren. Sie werden den Support zugänglicher machen, das Vertrauen der Benutzer bewahren und zeigen, dass die Personalisierung das Pflegeerlebnis verbessert, ohne die klinische Leistungsfähigkeit zu überbewerten.
|
Auswirkungen von KI auf den Markt für Apps für psychische Gesundheit |
|
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Begrenzte Verfügbarkeit von Fachkräften für psychische Gesundheit erhöht die Nachfrage nach digitalen Unterstützungslösungen
Der Mangel und die ungleiche Verteilung ausgebildeter Fachkräfte für psychische Gesundheit schränken in mehreren Ländern den Zugang zu rechtzeitiger Versorgung ein. Lange Wartezeiten, hohe Beratungskosten und die begrenzte Verfügbarkeit von Fachkräften in ländlichen Gebieten ermutigen daher Einzelpersonen, Anwendungen für die psychische Gesundheit zur sofortigen Unterstützung zu nutzen. Diese Plattformen bieten selbstgesteuerte Therapieübungen, Coaching zur psychischen Gesundheit, Symptomverfolgung, Meditation und virtuelle Konsultationen, ohne dass häufige persönliche Besuche erforderlich sind.
Obwohl diese Anwendungen keine professionelle Behandlung bei schwerwiegenden Erkrankungen ersetzen, können sie eine frühzeitige Intervention unterstützen, die Reichweite von Ärzten erweitern und Personen mit leichten bis mittelschweren psychischen Gesundheitsproblemen unterstützen. Daher wird erwartet, dass der anhaltende Mangel an Fachkräften im Bereich der psychischen Gesundheit die Akzeptanz skalierbarer digitaler Unterstützungslösungen erhöhen wird.
Apps für die psychische Gesundheit beseitigen Hindernisse, die herkömmliche Dienste nicht lösen können: Kosten, Stigmatisierung, Reisen, Terminplanung und begrenzte klinische Kapazität. Selbstgesteuerte Übungen bieten Benutzern einen leicht zugänglichen Ausgangspunkt, während die digitale Navigation ihnen dabei helfen kann, professionelle Unterstützung zu finden.
Arbeitgeber und Krankenversicherungen haben einen Anreiz, Unterstützung früher bereitzustellen, Reibungsverluste bei der Navigation zu reduzieren und Mitglieder mit bestehenden Leistungen in Kontakt zu bringen. Gesundheitsdienstleister können Apps zwischen Terminen nutzen, um Behandlungspläne zu verstärken, Symptomreflexionen zu sammeln und die Kontinuität zu unterstützen, vorausgesetzt, die klinische Verantwortung bleibt klar erkennbar.
Künstliche Intelligenz sorgt für einen zusätzlichen Akzeptanzfaktor. Konversationsschnittstellen können die Navigation in Informationen erleichtern und Empfehlungen an die Ziele einer Person anpassen. Personalisierung ist am glaubwürdigsten, wenn sie sich auf validierte Inhalte stützt, Unsicherheit kommuniziert und menschliche Unterstützung bietet, wenn der Benutzer mehr als ein selbstgesteuertes Tool benötigt.
|
Rang |
Markttreiber |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Mangel an Fachkräften für psychische Gesundheit und eingeschränkter Zugang zu konventioneller Versorgung |
Hoch |
5.10 |
Hoch |
Hoch |
Hoch |
|
2 |
Steigende Prävalenz und zunehmendes Bewusstsein für Angstzustände, Depressionen, Stress und Burnout |
Hoch |
4.35 |
Medium |
Hoch |
Hoch |
|
3 |
Zunehmende Akzeptanz von Smartphones, Internet und digitaler Gesundheit |
Hoch |
3,70 |
Hoch |
Hoch |
Medium |
|
4 |
Integration von KI für personalisierte und kontinuierliche Unterstützung der psychischen Gesundheit |
Mittelhoch |
3.20 |
Medium |
Hoch |
Hoch |
|
5 |
Zunehmende Akzeptanz bei Arbeitgebern, Versicherern und Gesundheitsdienstleistern |
Medium |
2,80 |
Medium |
Medium |
Hoch |
|
6 |
Andere |
Niedrig |
1,85 |
Niedrig |
Niedrig |
Niedrig |
|
Gesamter Bruttowachstumsbeitrag |
21.00 |
|
Produktname |
Name der Firma |
Beschreibung |
|
T-Stück |
Talkspace, Inc. |
Tee ist ein KI-basierter Begleiter für die psychische Gesundheit, der für Erwachsene entwickelt wurde, die Echtzeitunterstützung bei Stress, Ängsten, Beziehungen und alltäglichen Herausforderungen suchen. Es umfasst Risikoerkennungsfunktionen, die Aufsicht des Arztes und Wege für menschliches Eingreifen, wenn Situationen mit höherem Risiko erkannt werden. |
|
Headspace auf der Apple Watch |
Kopfraum |
Das am 13. Mai 2026 eingeführte aktualisierte Apple Watch-Erlebnis bietet personalisierte Meditationen, haptische Atemansagen, eine SOS-Tippen-zu-Beruhigungsfunktion und Inhalte zur Schlafunterstützung. Mit Benutzerberechtigung kann es Apple Health-Informationen wie die Herzfrequenzvariabilität nutzen, um Aufforderungen zur Achtsamkeit zu personalisieren. |
|
Koa Care 360 |
Koa-Gesundheit |
Koa Care 360 ist eine einheitliche digitale Plattform für psychische Gesundheit, die Prävention, Selbstpflege und klinische Behandlung über personalisierte Pflegepfade bietet. Die Plattform kombiniert evidenzbasierte digitale Interventionen, Online-Therapie, Pflegenavigation und Analysen auf Bevölkerungsebene und ermöglicht es Arbeitgebern und Gesundheitsplänen, Benutzer über einen einzigen digitalen Zugangspunkt mit geeigneten Ressourcen für die psychische Gesundheit zu verbinden. |
|
Lyra KI |
Lyra Gesundheit |
Lyra AI bietet kontinuierliche Gesprächsunterstützung bei leichten bis mittelschweren Problemen wie Burnout, Stress und Schlafstörungen. Die Lösung umfasst Funktionen zur Risikokennzeichnung und Eskalationspfade, die Mitglieder mit dem menschlichen Pflegeteam von Lyra verbinden. |
Wachsende Bedenken hinsichtlich des Datenschutzes und der Cybersicherheit der Benutzer schränken die Marktakzeptanz ein
Eines der größten Probleme, das das Wachstum des globalen Marktes für Apps für psychische Gesundheit behindert, ist der Datenschutz. Anwendungen für die psychische Gesundheit sammeln hochsensible Informationen, darunter den emotionalen Zustand der Benutzer, Verhaltensmuster, Symptome, Therapieinteraktionen, Medikamentendetails und persönliche Identifikatoren.
Schwache Datenschutzpraktiken, unbefugte Weitergabe an Dritte uswCybersicherheitVerstöße können daher zu Datenschutzverletzungen und dem Missbrauch vertraulicher Gesundheitsinformationen führen. Solche Risiken können Einzelpersonen davon abhalten, vollständige und genaue Informationen über digitale Plattformen weiterzugeben, wodurch die Wirksamkeit der App-basierten Unterstützung für die psychische Gesundheit verringert wird. Daher wird erwartet, dass wachsende Bedenken hinsichtlich der Sicherheit und kommerziellen Nutzung sensibler Daten zur psychischen Gesundheit das Vertrauen der Benutzer und die Marktakzeptanz beeinträchtigen.
Apps für die psychische Gesundheit verarbeiten vertrauliche Offenlegungen, darunter emotionale Zustände, Symptome, Medikationsroutinen und persönliche Geschichten. Schlechte Einwilligung, unklare Aufbewahrung, undurchsichtige Weitergabe oder Wiederverwendung für Werbezwecke können den Nutzern schaden und das institutionelle Vertrauen untergraben. Käufer benötigen Regeln für die Datenerfassung, -speicherung, -zugriff, -löschung, Sicherheitsvorfälle und Modellschulungspraktiken.
Klinische Beweise stellen eine zweite Einschränkung dar. Die Produkte reichen von allgemeinen Wellness-Inhalten bis hin zu Interventionen für bestimmte Erkrankungen, doch das Marketing verwischt diese Kategorien oft. Beweise für eine Intervention können eine andere nicht automatisch bestätigen. Beschaffungsteams müssen veröffentlichte Studien, beabsichtigte Populationen, Einschränkungen und Ergebnismaße überprüfen.
Künstliche Intelligenz birgt zusätzliche Risiken. Ein Konversationssystem kann ungenaue Anweisungen geben, schädliche Interpretationen verstärken oder dringende Notlagen nicht erkennen. Klare Grenzen, bewährte Eskalationsverfahren, klinische Governance und menschliche Aufsicht sind unerlässlich. Apps müssen Grenzen offenlegen und Hilfestellungen bieten.
|
Rang |
Marktbeschränkungen |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Rückgang der Marktgröße (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Bedenken hinsichtlich Datenschutz, Cybersicherheit und Benutzervertrauen |
Hoch |
1,50 |
Hoch |
Hoch |
Medium |
|
2 |
Begrenzte klinische Validierung, Sicherheitsbedenken und regulatorische Unsicherheit |
Mittelhoch |
1.20 |
Hoch |
Medium |
Medium |
|
3 |
Geringe langfristige Interaktion, App-Abwanderung und Abonnementmüdigkeit |
Medium |
0,95 |
Medium |
Medium |
Niedrig |
|
4 |
Andere |
Niedrig |
0,58 |
Niedrig |
Niedrig |
Niedrig |
|
Totale Marktreduzierung |
4.23 |
Erweiterung zustandsspezifischer Anwendungen für Angstzustände, Depressionen, posttraumatische Belastungsstörungen und Substanzgebrauchsstörungen zur Schaffung von Marktchancen
Es wird erwartet, dass die Entwicklung von Anwendungen für bestimmte psychische Erkrankungen erhebliche Wachstumschancen für Marktteilnehmer schaffen wird. Im Gegensatz zu allgemeinen Wellness-Apps können krankheitsspezifische Plattformen gezielte kognitive Verhaltenstherapieübungen, Symptombeurteilungen, Unterstützung bei der Rückfallprävention, Medikamentenerinnerungen und eine vom Arzt geleitete Pflege basierend auf den Bedürfnissen einer bestimmten Patientengruppe bereitstellen. Diese Spezialisierung kann die klinische Relevanz, das Engagement der Benutzer und das Vertrauen der Gesundheitsdienstleister verbessern. Es wird erwartet, dass die Einführung klinisch validierter Anwendungen für mehrere Indikationen die Zielgruppe erweitern und neue verschreibungspflichtige, arbeitgeberfinanzierte und auf Gesundheitsdienstleistern basierende Einnahmemodelle unterstützen wird.
Die Chance liegt zwischen dem Erkennen der Not und dem Empfangen von Unterstützung. Selbstgesteuerte Programme können Psychoedukation, strukturierte Übungen, Stimmungsreflexion, Entspannung und Schlafanleitung bieten, ohne dass für jede Interaktion ein Arzt erforderlich ist.
Arbeitgeber, Krankenkassen und Anbieter bieten den Vertrieb über vertrauenswürdige Beziehungen an. Arbeitgeberprogramme können Benutzern Vorteile verschaffen, während Ärzte digitale Übungen zwischen den Sitzungen empfehlen können. Kostenträgerpartnerschaften können auch Navigation, Triage und Nachverfolgung unterstützen, vorausgesetzt, die Privatsphäre des Einzelnen wird geschützt und die klinische Verantwortlichkeit bleibt klar.
Zu den Produktmöglichkeiten gehören evidenzbasierte kognitive Verhaltensübungen, kulturell angepasstes Material, mehrsprachige Schnittstellen, barrierefreies Design, Bereitstellung mit geringer Bandbreite und spezielle Unterstützung für Schlaf, Stress und emotionales Wohlbefinden. Geregelte künstliche Intelligenz kann Navigationsprobleme reduzieren und die Ressourcensuche personalisieren, darf jedoch keine Diagnose oder Behandlung ersetzen.
Die Schwierigkeit, eine langfristige Nutzerbindung aufrechtzuerhalten, bleibt eine große Herausforderung für das Marktwachstum
Anwendungen für die psychische Gesundheit erzielen möglicherweise hohe anfängliche Downloads und Aktivierungen; Allerdings bleibt es schwierig, die regelmäßige Nutzung über mehrere Wochen oder Monate hinweg aufrechtzuerhalten. Benutzer können eine Anwendung abbrechen, wenn sich der Inhalt wiederholt, nicht ihren sich ändernden Anforderungen entspricht, eine häufige tägliche Teilnahme erfordert oder nur begrenzte menschliche Anleitung bietet. Ein abnehmendes Engagement verringert die Einhaltung der Behandlung und schränkt die Fähigkeit von Anwendungen ein, messbare Verbesserungen der Ergebnisse im Bereich der psychischen Gesundheit zu erzielen. Daher müssen Unternehmen kontinuierlich in Personalisierung, Erinnerungen, benutzerzentriertes Design und angemessene menschliche Unterstützung investieren, um Benutzer zu binden und nachhaltige Umsatzmodelle aufzubauen.
|
SWOT-Analyse |
|
|
Stärken |
|
|
Schwächen |
|
|
Gelegenheiten |
|
|
Bedrohungen |
|
Das Android-Segment dominierte aufgrund seiner großen globalen Nutzerbasis und der breiteren Gerätezugänglichkeit
Basierend auf der Plattform wird der Markt in iOS, Android sowie webbasierte und andere kategorisiert.
Android
Android erweitert den Zugriff über Gerätetypen, Preisniveaus, Sprachen und Konnektivitätsbedingungen hinweg. Fragmentierung erhöht die Testanforderungen und kann sich auf ältere Hardware auf Benachrichtigungen, Zugänglichkeit und Leistung auswirken. Käufer sollten Sicherheitsupdates, Datenverbrauch, Sprachqualität und Benutzerfreundlichkeit prüfen. Reichweite ist nur dann von Bedeutung, wenn Menschen das Produkt zuverlässig verwenden und seine Anleitung verstehen können
Nach Plattform dominierte das Android-Segment im Jahr 2025 den Marktanteil von Apps für psychische Gesundheit. Diese Dominanz wird auf die umfassende globale Reichweite der Plattform in entwickelten und aufstrebenden Volkswirtschaften zurückgeführt. Die breite Geräteverfügbarkeit macht Anwendungen für die psychische Gesundheit einer größeren Bevölkerung zugänglich, einschließlich Benutzern in preissensiblen Märkten, in denen erschwingliche Smartphones das wichtigste Zugangsmittel sinddigitale GesundheitDienstleistungen. Dadurch können Anbieter von Apps für die psychische Gesundheit ein höheres Download-Volumen erzielen, in unterversorgte Regionen expandieren und Verbraucher über Benutzergruppen von Premium-Smartphones hinaus erreichen, was den führenden Marktanteil des Segments stärkt.
iOS
Das iOS-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 14,67 % wachsen. iOS-Apps konkurrieren durch ausgefeiltes Design, Barrierefreiheit, Benachrichtigungssteuerung und Geräteintegration. Tragbare Verbindungen können die Schlafreflexion oder rechtzeitige Aufforderungen unterstützen, emotionale Schlussfolgerungen erfordern jedoch eine klare Zustimmung. Unternehmenskäufer sollten die Kompatibilität der Geräteverwaltung, Identitätskontrollen, Datentrennung und Richtlinien für verwaltete oder private Telefone prüfen. Die Schnittstelle muss den Menschen dabei helfen, nützliche Aktivitäten durchzuführen und bei Bedarf professionelle Unterstützung zu finden.
Webbasiert
Webbasierte Dienste eignen sich für Arbeitgeberportale, klinische Programme, Universitäten und Anbieter-Workflows. Sie können Ärzte- und Administrator-Dashboards anbieten, ohne dass eine App-Installation erforderlich ist. Sichere Authentifizierung, Sitzungsverwaltung, Zugänglichkeit und responsives Design sind auf gemeinsam genutzten Geräten unerlässlich. Käufer sollten die Datensatzintegration, den Datenexport und den Datenschutz bei Benachrichtigungen bewerten. Webprodukte erzielen die beste Leistung, wenn sie Support und Empfehlungen miteinander verbinden, ohne ein weiteres, nicht verbundenes Ziel zu schaffen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Die hohe Belastung durch häufige psychische Erkrankungen unterstützte die Dominanz des Segments Depressions- und Angstmanagement
Basierend auf der Anwendung wird der Markt in Depressions- und Angstmanagement, Stress- und Burnout-Management, Meditation und Achtsamkeit, Schlaf und Entspannung, Stimmungsverfolgung und emotionales Wohlbefinden und andere eingeteilt.
Depressions- und Angstmanagement
Depressions- und Angst-Apps reichen von Psychoedukation bis hin zu strukturierter kognitiver Verhaltenstherapie, Verhaltensaktivierung, Symptomreflexion und angeleiteter Selbsthilfe. Ihre klinischen Auswirkungen gehen über die weitreichender Wellness-Inhalte hinaus. Käufer sollten relevante Beweise von Testimonials und Engagement-Kennzahlen unterscheiden. Anspruchsberechtigung, Einschränkungen, Ergebnismessung und professionelle Pflegewege müssen klar sein. Screening und Eskalation erfordern klinischen Input; Das Absolvieren von Übungen darf niemals als Ersatz für eine dringende Beurteilung dargestellt werden, wenn ein ernstes Risiko auftritt.
Das Segment Depressions- und Angstmanagement eroberte im Jahr 2025 aufgrund des weit verbreiteten Auftretens dieser Erkrankungen einen erheblichen Marktanteil. Symptome wie anhaltende Sorgen, schlechte Laune, Konzentrationsschwäche, Schlafstörungen und emotionaler Stress können mithilfe digitaler Tools überwacht und behandelt werden. Diese Anwendungen bieten Benutzern unmittelbare Unterstützung vor, während oder neben einer professionellen Behandlung und dienen damit einer größeren Bevölkerung als Anwendungen, die für weniger häufige psychische Erkrankungen entwickelt wurden. Die wachsende Behandlungslücke ermutigt auch Personen mit leichten bis mittelschweren Symptomen, mit leicht zugänglicher App-basierter Unterstützung zu beginnen. Da Angstzustände und depressive Störungen einen erheblichen Anteil der weltweiten psychischen Gesundheitsbelastung ausmachen, erzeugen Anwendungen, die sich mit diesen Erkrankungen befassen, ein hohes Download-Volumen und eine häufige Benutzernachfrage.
Stress- und Burnout-Management
Stress- und Burnout-Apps dienen Mitarbeitern, Betreuern, Studenten und Menschen, die anhaltendem Druck ausgesetzt sind. Atemübungen, Tagebuchführung, kognitives Reframing und Entspannung können praktische Unterstützung bieten. Arbeitsplatzprogramme müssen individuelle Offenlegungen vor Missbrauch durch den Arbeitgeber schützen. Bei der aggregierten Berichterstattung sollten keine identifizierbaren Gesundheitsinformationen offengelegt werden. Produkte sollten auch berücksichtigen, dass übermäßige Arbeitsbelastung und schlechtes Management nicht allein durch Resilienzübungen gelöst werden können. Käufer sollten Vertraulichkeit, Zugänglichkeit, Engagementqualität und Empfehlungsoptionen prüfen.
Schlaf und Entspannung
Das Segment Schlaf und Entspannung wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 16,82 % wachsen. Schlaf-Apps bieten Geschichten, Geräuschkulissen, Atmung, Routinen und Verhaltenserziehung. Sie können gesündere Gewohnheiten unterstützen, anhaltende Schlaflosigkeit oder damit verbundene Symptome erfordern jedoch möglicherweise eine Beurteilung. Wearable-Integration und adaptiver Sound können Erlebnisse personalisieren, während Schlafdaten eine klare Einwilligung und Nutzungsbeschränkungen erfordern. Käufer sollten Ansprüche, Empfehlungshinweise, Datenschutz und Inhaltsqualität prüfen. Audiobibliotheken lassen sich leicht nachahmen; Vertrauenswürdiges Design und evidenzbasierte Beratung sind schwieriger aufrechtzuerhalten.
Stimmungsverfolgung und emotionales Wohlbefinden
Mood-Tracker zeichnen Gefühle, Auslöser, Gewohnheiten, Medikamentenroutinen und kontextuelle Veränderungen auf. Doch wiederholtes Protokollieren kann lästig werden oder zum Grübeln anregen, und automatisierte Interpretationen können falsche Gewissheit schaffen. Produkte sollten Trends sorgfältig erläutern, den Export und das Löschen ermöglichen und die gemeinsame Nutzung durch Ärzte optional machen. Risikomarkierungen müssen validiert und von Menschen überprüft werden. Der Wert liegt in nützlicher Reflexion, nicht in der Anhäufung sensibler Daten oder der stillschweigenden Diagnosediagnose.
Zugänglichkeit und geringere Abhängigkeit von professioneller Unterstützung ermöglichten die Dominanz des selbstgeführten Segments
Basierend auf dem Bereitstellungsmodell wird der Markt in selbstgeführte, von Therapeuten/Coaches unterstützte und hybride Bereitstellung kategorisiert.
Selbstgeführt
Selbstgeführte Produkte bieten Übungen, Lektionen, Erinnerungen, Reflexionsanregungen und Bewertungen ohne routinemäßigen menschlichen Kontakt. Sie eignen sich für Wellness, Prävention und strukturierte Selbsthilfe für entsprechende Anwender. Die Rechenschaftspflicht bleibt begrenzt und die Motivation ist wichtig. Designer sollten manipulative Benachrichtigungen vermeiden, Produktgrenzen beschreiben und erklären, wann professionelle Pflege erforderlich ist. Käufer sollten die Ergebnisse sowie den Abschluss und das Feedback prüfen. Eine geringere Serviceintensität entbindet nicht von der Verantwortung für Sicherheit, Datenschutz und ehrliches Marketing.
Auf der Grundlage des Bereitstellungsmodells hielt das selbstgeführte Segment im Jahr 2025 den größten Marktanteil. Das Segment ermöglicht Benutzern den unabhängigen Zugriff auf Ressourcen zur psychischen Gesundheit, ohne auf einen Therapeuten warten oder geplante Konsultationen vereinbaren zu müssen. Selbstgeführte Anwendungen bieten Meditationssitzungen, Bildungsmodule, kognitive Verhaltensübungen, Stimmungsverfolgung, Journaling und strukturierte Wellnessprogramme, die je nach gewünschter Zeit und Geschwindigkeit des Benutzers durchgeführt werden können. Das Modell eignet sich besonders für Personen, die vorbeugende Pflege, Stressbewältigung, Unterstützung des emotionalen Wohlbefindens oder Hilfe bei leichten Symptomen suchen. Es wird erwartet, dass die zunehmende Akzeptanz dieser selbstgesteuerten Apps das Segmentwachstum in den kommenden Jahren vorantreiben wird.
Therapeutisch oder coachunterstützt
Die assistierte Lieferung kombiniert digitale Tools mit Coaching, Therapeuten-Messaging, Check-ins oder Live-Sitzungen. Menschliche Unterstützung kann Benutzerinformationen kontextualisieren, die Einhaltung stärken und sich ändernde Bedürfnisse erkennen. Hinzu kommen Personalkosten, Terminplanung, Berechtigungsüberprüfung und rechtliche Anforderungen. Käufer müssen Coaching von lizenzierter Behandlung unterscheiden und Aufsicht, Reaktionserwartungen, Notfallverfahren und klinische Verantwortung klären. Effektive Modelle lenken die menschliche Aufmerksamkeit dorthin, wo Urteilsvermögen einen Mehrwert schafft, anstatt unstrukturierte Verwaltungsarbeit zu schaffen.
Hybrid
Das Hybridsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 19,69 % wachsen. Die Hybridbereitstellung kombiniert selbstgesteuerte Ressourcen mit menschlicher Unterstützung und Eskalation entsprechend den Benutzerbedürfnissen. Es kann einfachere Interventionen mit Coaching oder klinischer Pflege verbinden. Das Betriebsmodell muss Triage, Übergaben, Einwilligung, Zugriff auf Datensätze, Reaktionszeiten und Verantwortlichkeit definieren. Fragmentierte Systeme zwingen Benutzer dazu, ihre eigene Pflege zu koordinieren. Hybrider Wert entsteht durch Kontinuität und verständliche Übergänge und nicht nur durch die Bündelung von Inhalten mit Terminen.
Der einfache direkte App-Zugriff und die größere Kundenreichweite unterstützten die Dominanz des B2C-Segments
Basierend auf dem Geschäftsmodell wird der Markt in B2C, B2B, B2B2C und Hybrid kategorisiert.
B2C
Business-to-Consumer-Dienste werden über kostenlosen Zugang oder kostenpflichtige Mitgliedschaften direkt an Einzelpersonen verkauft. Der Direktvertrieb bietet schnelles Feedback zum Onboarding und zur Produkterfahrung, setzt die Anbieter jedoch Akquisekosten, Stornierungen, Plattformgebühren und einer sich ändernden Zahlungsbereitschaft aus. Das Vertrauen der Verbraucher ist wichtig, denn Offenlegungen sind vertraulich. Wachstum sollte nicht von durch Not verursachten Aufforderungen oder verwirrenden Erneuerungen abhängen. Anleger sollten die Bindung, die auf einem sinnvollen Nutzen beruht, von Reibung oder emotionaler Abhängigkeit unterscheiden.
Nach Geschäftsmodell dominierte das B2C-Segment im Jahr 2025 den Markt. Die meisten Anwendungen für die psychische Gesundheit können von Verbrauchern über heruntergeladen und direkt gekauft werdenmobile AnwendungGeschäfte und Unternehmenswebsites. Dieses Modell ermöglicht es Unternehmen, Benutzer zu erreichen, ohne auf Arbeitgeberverträge, Versicherungsschutz, Krankenhausbeschaffung oder institutionelle Genehmigung angewiesen zu sein. Verbraucher können Anwendungen entsprechend ihren persönlichen Bedürfnissen auswählen, mit einer Testversion beginnen und auf Premium-Programme upgraden, die Meditation, Angstmanagement, Schlaf, Stimmungsverbesserung oder emotionales Wohlbefinden umfassen. Dadurch unterstützt das B2C-Modell eine schnellere Kundenakquise, eine breite geografische Verfügbarkeit und eine bessere Kontrolle über Produktpositionierung und Preisgestaltung.
B2B
Business-to-Business-Verträge dienen Arbeitgebern, Universitäten, Gesundheitsorganisationen und Institutionen. Käufer können die Verteilung und Verknüpfung von Apps mit bestehenden Vorteilen anbieten, benötigen jedoch Sicherheitsüberprüfungen, Zugänglichkeit, Implementierungsunterstützung und glaubwürdige Berichterstattung. Arbeitgeber-Dashboards sollten aggregierte Informationen verwenden, ohne individuelle Offenlegungen offenzulegen. Der Vertragswert hängt vom Engagement, der Servicekapazität, der Verlängerung und den Verwaltungskosten ab. Der institutionelle Zugang garantiert keine Akzeptanz: Erfolgreiche Programme kombinieren klare Kommunikation, vertrauliche Nutzung, Benutzerunterstützung und definierte Bewertung.
B2B2C
Business-to-Business-to-Consumer-Modelle vertreiben Apps über Krankenkassen, Versicherer, Leistungsplattformen, Anbieter oder öffentliche Dienste. Vermittler können die Glaubwürdigkeit verbessern und Reibungsverluste bei der Akquise verringern. Sie fügen außerdem Zulassungsregeln, Meldepflichten und Integrationsarbeiten hinzu. Anbieter müssen Zustimmung, Empfehlungen, Mitgliederkommunikation und eine klare Verantwortung für ungelöste Bedürfnisse unterstützen. Käufer sollten sicherstellen, dass die Verfügbarkeit zu Aktivierung und angemessenem Support führt, anstatt davon auszugehen, dass der Vertrieb allein zu Ergebnissen führt.
Hybrid
Das Hybridsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 18,70 % wachsen. Hybridunternehmen kombinieren direkte Abonnements mit Arbeitgeberverträgen, dem Vertrieb von Krankenversicherungen, Anbieterbeziehungen oder Lizenzen. Kanalvielfalt kann die Abhängigkeit von einer Quelle verringern und Wellness-Inhalte mit klinischen Dienstleistungen verbinden. Die Komplexität nimmt zu, wenn Berechtigungen, Preise, Berichte und Servicelevel je nach Kunde variieren. Führungskräfte sollten den Kanalbeitrag, die Implementierungskosten, die Erneuerungsrisiken und den Anpassungsaufwand überprüfen. Eine gemeinsame sichere Grundlage ermöglicht Flexibilität, ohne die klinische Konsistenz oder Verantwortlichkeit zu schwächen.
Wiederkehrender Zugriff auf kontinuierlich aktualisierte Inhalte, unterstützt durch abonnementbasierte Segmentdominanz
Basierend auf dem Zahlungsmodell wird der Markt in Freemium, abonnementbasierte, einmalige Käufe und andere kategorisiert.
Freemium
Freemium-Modelle stellen grundlegende Inhalte oder Übungen kostenlos zur Verfügung, während für erweiterte Programme, Personalisierung oder professionellen Zugang Gebühren anfallen. Freier Eintritt baut Hürden ab, die Konvertierung hängt jedoch vom wahrgenommenen Wert ab. Werbung oder undurchsichtige Datennutzung können die Glaubwürdigkeit untergraben. Käufer sollten prüfen, was das kostenlose Kontingent sammelt, was weiterhin zugänglich ist und ob Premium-Eingabeaufforderungen Probleme ausnutzen. Wichtige Sicherheitsinformationen sollten niemals hinter der Zahlung verborgen bleiben. Bezahlte Angebote müssen transparent sein.
Auf Abonnementbasis
Abonnements schaffen wiederkehrende Einnahmen für Inhalte, Tracking, Coaching oder klinische Dienstleistungen. Sie finanzieren die kontinuierliche Weiterentwicklung, aber die Absagen nehmen zu, wenn das Engagement nachlässt oder der Nutzen unklar erscheint. Transparente Preise, einfache Kündigung und klare Verlängerungsbedingungen schützen das Vertrauen. Käufer sollten die Kosten mit der tatsächlichen Nutzung, der Serviceverfügbarkeit und Alternativen vergleichen. Dauerhafte Abonnements spiegeln einen fortlaufend nützlichen Dienst wider und nicht eine Sammlung von Funktionen, die Benutzer selten nutzen.
Nach Zahlungsmodell hatte das abonnementbasierte Segment im Jahr 2025 den größten Anteil. Die Unterstützung der psychischen Gesundheit erfordert im Allgemeinen kontinuierliches Engagement. Durch monatliche und jährliche Abonnements erhalten Benutzer fortlaufenden Zugriff auf geführte Programme, Therapieübungen, Meditationsbibliotheken, Schlafinhalte, KI-basierte Unterstützung, Fortschrittsverfolgung und neu hinzugefügte Funktionen. Für Entwickler sorgen wiederkehrende Zahlungen für vorhersehbarere Einnahmen und stellen Mittel für die Inhaltsentwicklung, klinische Überprüfung, Plattformwartung und Personalisierung bereit. Abonnementanwendungen können auch unterschiedliche Preisstufen bieten, sodass Unternehmen sowohl gelegentliche Wellness-Benutzer als auch Verbraucher bedienen können, die eine umfassendere Unterstützung benötigen.
Einmaliger Kauf
Einmalige Käufe eignen sich für eigenständige Kurse, herunterladbare Materialien oder Programme, die zum Abschluss gedacht sind. Benutzer erhalten definierte Kosten ohne wiederkehrende Abrechnung, während Anbieter weniger Einnahmen für den laufenden Support haben. Wartung, Sicherheit, Zugänglichkeit und klinische Updates erfordern weiterhin Ressourcen. Käufer sollten die Zugriffsdauer, Aktualisierungsverpflichtungen, Rückerstattungsbedingungen und zukünftige Richtlinienänderungen bestätigen. Dieses Modell eignet sich besser für die örtliche Ausbildung als für Dienste, die Überwachung, Eskalation oder laufende klinische Aufsicht erfordern.
Das Segment „Andere“ wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 20,46 % wachsen.
Komfort, Privatsphäre und kontinuierlicher Zugriff unterstützten die Dominanz im Segment der Homecare-Einstellungen
Basierend auf dem Endbenutzer wird der Markt in Gesundheitsdienstleister, häusliche Pflegeeinrichtungen und andere kategorisiert.
Gesundheitsdienstleister
Gesundheitsdienstleister nutzen Apps für Psychoedukation, Symptomreflexion, Üben zwischen Sitzungen, Wartelistenunterstützung und Behandlungskontinuität. Digitale Tools müssen klinische Arbeitsabläufe stärken, anstatt Entscheidungen auf Algorithmen zu übertragen. Käufer sollten Beweise, Einwilligung, Datensatzinteroperabilität, Ärzte-Dashboards, Zugriffskontrolle, Aufbewahrung und Eskalation bewerten. Klinische Leiter müssen geeignete Populationen und Ausschlüsse definieren. Nützliche, von der App generierte Informationen sind verständlich und umsetzbar, kein weiterer Posteingang. Die Akzeptanz hängt von der Anpassung an die Pflegeroutinen und dem Vertrauen zwischen Ärzten und Patienten ab.
Homecare-Einstellungen
Zu den Nutzern der häuslichen Pflege gehören Personen, die sich um das tägliche Wohlbefinden kümmern, Familien, die Angehörige unterstützen, und Pflegekräfte, die Routinen zwischen Terminen koordinieren. Apps können den Zugriff erweitern, wenn Reisen, Stigmatisierung, Kosten oder lokale Engpässe die Dienste einschränken. Die häuslichen Umgebungen unterscheiden sich hinsichtlich Konnektivität, Privatsphäre, Sprache, barrierefreiem Zugang und Verfügbarkeit von Pflegekräften. Einfache Navigation, Leistung bei geringer Bandbreite, zugängliche Sprache und optionale Einbindung des Pflegepersonals verbessern die Benutzerfreundlichkeit. Apps sollten die häusliche Pflege ergänzen und niemals bedeuten, dass eine automatisierte Überwachung die Beurteilung oder menschliche Aufmerksamkeit ersetzt.
Das Segment Homecare-Einrichtungen dominierte im Jahr 2025 den Markt. Diese Anwendungen ermöglichen Benutzern den Zugriff auf Therapieübungen, Meditation, Stimmungsverfolgung, Coaching und virtuelle Beratungen in der Privatsphäre ihres Zuhauses. Durch den Einsatz zu Hause entfällt die Notwendigkeit, zu Kliniken zu fahren, es werden Hürden bei der Terminplanung reduziert und es ermöglicht Einzelpersonen, abends, am Wochenende oder in Zeiten unmittelbarer emotionaler Belastung Unterstützung zu suchen. Die vertraute häusliche Umgebung kann es den Benutzern auch erleichtern, sensible Anliegen zu besprechen und regelmäßig selbstgesteuerte Programme durchzuführen.
Das Segment der Gesundheitsdienstleister wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 14,56 % wachsen.
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
North America Mental Health Apps Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2024 mit 3,08 Milliarden US-Dollar den Spitzenanteil und behielt seine Spitzenposition im Jahr 2025 mit 3,54 Milliarden US-Dollar bei. Hoch SmartphoneMarktdurchdringung, starkes Bewusstsein für psychische Gesundheit und weit verbreitete Akzeptanz digitaler Gesundheitsdienste sind einige der Faktoren, die das Marktwachstum in ganz Nordamerika unterstützen.
Nordamerika vereint Verbraucher-Wellnessmarken, von Arbeitgebern gesponserte Programme, digitale Therapie und den Vertrieb von Gesundheitsplänen. Käufer wünschen sich zunehmend Apps, die selbstgesteuerten Support mit professioneller Betreuung verbinden und gleichzeitig die Privatsphäre wahren. Die Vereinigten Staaten treiben einen Großteil der Technologie- und Handelsaktivitäten der Region voran; Kanada fügt öffentlich orientierte Pflegewege hinzu, während Mexikos Chancen von Erschwinglichkeit, Lokalisierung und Zugang zu Diensten abhängen. Bei der Unternehmensbeschaffung wird der Schwerpunkt auf Beweisen, Sicherheit, Zugänglichkeit und messbaren Ergebnissen liegen.
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 3,74 Milliarden US-Dollar geschätzt, was etwa 43,07 % des Weltmarktes ausmacht. Die Vereinigten Staaten kombinieren Direktabonnements für Verbraucher mit Arbeitgebervorteilen, Zahlungsbeziehungen und Online-Therapie. Produkte konkurrieren um Markenbekanntheit, Engagement, klinische Glaubwürdigkeit und Integration. Die regulatorischen Verpflichtungen variieren je nach Verwendungszweck, sodass eine klare Trennung zwischen Wellness- und medizinischen Ansprüchen unerlässlich ist. Käufer werden den Umgang mit sensiblen Daten, KI-Grenzen, Kriseneskalation, Zugänglichkeit und Ergebnisse genau unter die Lupe nehmen. Durch die Verteilung durch den Arbeitgeber kann die Reichweite vergrößert werden, die Erneuerung hängt jedoch vom nachgewiesenen Wert und dem Vertrauen der Benutzer ab.
Europa wird in den kommenden Jahren voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 13,70 % wachsen, der zweithöchsten aller Regionen, und bis 2026 einen Wert von 1,99 Milliarden US-Dollar erreichen. Der zunehmende Fokus der Öffentlichkeit auf das psychische Wohlbefinden und die zunehmende Akzeptanz der psychiatrischen Fernversorgung treiben die Einführung von Anwendungen für die psychische Gesundheit in ganz Europa voran.
Der europäische Markt für Apps für psychische Gesundheit spiegelt unterschiedliche nationale Gesundheitssysteme, Datenschutzerwartungen, Sprachanforderungen und Erstattungsrichtlinien wider. Die Datenschutz-Grundverordnung schafft eine wichtige Grundlage für die Verwaltung personenbezogener Daten, während für medizinische Software möglicherweise zusätzliche Anforderungen gelten. Der kommerzielle Erfolg hängt von der Lokalisierung, der klinischen Evidenz, der Interoperabilität und der Eignung der Beschaffung ab. Partnerschaften im öffentlichen Gesundheitswesen können die Reichweite verbessern, aber die Einführungswege unterscheiden sich erheblich zwischen nationalen Systemen und einzelnen Märkten.
Der britische Markt wird im Jahr 2026 auf 0,48 Milliarden US-Dollar geschätzt, was etwa 5,53 % des Weltmarktes ausmacht. Das Vereinigte Königreich kombiniert private Wellness-Abonnements mit NHS-Diensten, Arbeitgebervorteilen und Online-Therapie. Digitale Tools können die Wartelistennavigation, geführte Selbsthilfe und das Üben zwischen den Sitzungen unterstützen, müssen jedoch etablierte Pflegewege ergänzen. Bei der NHS-Beschaffung liegt der Schwerpunkt auf Beweisen, Zugänglichkeit, Sicherheit und Interoperabilität. Lieferanten benötigen klare Eskalationsvereinbarungen und realistische Ansprüche. Die größten Chancen bestehen darin, digitale Unterstützung mit lokalen Diensten zu verbinden, anstatt als isolierte Inhaltsbibliotheken zu operieren.
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,48 Milliarden US-Dollar erreichen, was etwa 5,48 % des Weltmarktes entspricht. Deutschland bietet mit seinem DiGA-Rahmen einen besonderen Weg für klinisch orientierte Apps, der es ermöglicht, förderfähige digitale Gesundheitsanwendungen zu verschreiben und durch die gesetzlichen Krankenversicherungen zu erstatten. Dieser Weg belohnt Evidenz, Datenschutz und medizinische Qualität und nicht nur die Attraktivität für den Verbraucher. Wellness-Produkte funktionieren anders. Lieferanten müssen klinische Anwendungen von Lifestyle-Tools unterscheiden und sich auf Dokumentation, Integration, Akzeptanz durch Ärzte und nachhaltige Patienteneinbindung vorbereiten.
Der asiatisch-pazifische Raum wird im Jahr 2026 schätzungsweise 1,82 Milliarden US-Dollar erreichen und sich einen führenden Platz auf dem Markt sichern. Eine große Bevölkerungsgruppe, die Smartphones nutzt, ein wachsendes Bewusstsein für psychische Gesundheit und der begrenzte Zugang zu Fachkräften in mehreren Ländern erhöhen die Nachfrage nach App-basierter Unterstützung. Der Ausbau erschwinglicher, mehrsprachiger und lokal angepasster Plattformen verbessert die Akzeptanz im gesamten asiatisch-pazifischen Raum weiter.
Der asiatisch-pazifische Raum ist heterogen und umfasst ausgereifte Gesundheitssysteme, große, auf Mobilgeräte ausgerichtete Bevölkerungsgruppen und Märkte mit ungleichmäßigem Zugang zu klinischen Dienstleistungen. Die Lokalisierung ist von grundlegender Bedeutung: Sprache, kultureller Kontext, Erschwinglichkeit, Konnektivität und Einstellungen zur psychischen Gesundheit bestimmen die Akzeptanz. Arbeitgeber und digitale Gesundheitsökosysteme können die Reichweite vergrößern, während sich die Regulierungsvorschriften zwischen den einzelnen Gerichtsbarkeiten erheblich unterscheiden. Produkte benötigen regionalspezifische Inhalte, Datenschutzkontrollen, klinische Partnerschaften und klare Wege zur professionellen Unterstützung in allen Märkten.
Der japanische Markt wird im Jahr 2026 auf rund 0,94 Milliarden US-Dollar geschätzt, was etwa 10,86 % des Weltmarktes ausmacht. Japans Chance vereint Programme zur psychischen Gesundheit am Arbeitsplatz, das Wohlbefinden der Verbraucher und digitale Unterstützung innerhalb eines ausgereiften Gesundheitssystems. Produkte müssen Sprache, Datenschutz, Benutzerfreundlichkeit und unterschiedlichen Komfort bei der Offenlegung berücksichtigen. Die Verteilung am Arbeitsplatz kann Reichweite schaffen, Arbeitgeber dürfen jedoch nicht auf identifizierbare persönliche Daten zugreifen. Lokale klinische Partnerschaften und kulturell angemessene Inhalte werden die Glaubwürdigkeit erhöhen. Apps sollen klären, wann selbstgesteuerter Support nicht ausreicht und wie Nutzer qualifizierte Fachkräfte erreichen.
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 0,30 Milliarden US-Dollar im Jahr 2026 zu den größten weltweit gehören, was etwa 3,49 % des weltweiten Umsatzes ausmacht. Chinas App-Landschaft für psychische Gesundheit ist geprägt von mobilen Plattformen, digitalen Ökosystemen, einer sich weiterentwickelnden Datenverwaltung und öffentlichen Bemühungen, die psychologische Unterstützung zu erweitern. Lokalisierung und Plattform-Compliance sind von zentraler Bedeutung. Produkte sollten klare inhaltliche Grenzen, angemessene Moderation und Wege zur menschlichen Unterstützung bieten. Die Verbreitungsreichweite begründet keine klinische Glaubwürdigkeit. Käufer und Partner bewerten den Umgang mit Daten, die Servicezuverlässigkeit, die kulturelle Passung und den Unterschied zwischen Wellness und Behandlung.
Der indische Markt wird im Jahr 2026 auf etwa 0,12 Milliarden US-Dollar geschätzt, was etwa 1,39 % des weltweiten Umsatzes ausmacht.
Für die Regionen Lateinamerika sowie Naher Osten und Afrika wird im Prognosezeitraum ein Wachstum dieses Marktes erwartet. Schätzungen zufolge wird der Markt in Lateinamerika im Jahr 2026 einen Wert von 0,56 Milliarden US-Dollar erreichen. Der Mangel an Fachkräften für psychische Gesundheit und die hohen Behandlungskosten ermutigen Verbraucher, erschwingliche digitale Alternativen zu nutzen. Die Verbesserung des Internetzugangs und die Sensibilisierung für Angstzustände, Depressionen und Stress am Arbeitsplatz unterstützen die Marktexpansion.
Der Nahe Osten und Afrika umfassen unterschiedliche Gesundheitssysteme, Sprachen, Konnektivität und Niveaus der klinischen Kapazität. Apps können Psychoedukation, geführte Selbsthilfe und Pflegenavigation erweitern, müssen aber zur lokalen Kultur und Serviceverfügbarkeit passen. Design mit geringer Bandbreite, Datenschutz, erschwinglicher Zugang und vertrauenswürdige Partnerschaften werden die Akzeptanz prägen. Ministerien, Arbeitgeber, Nichtregierungsorganisationen und örtliche Ärzte können den Einsatz unterstützen, während Eskalationspfade die verfügbaren Dienste widerspiegeln müssen.
In Lateinamerika besteht ein ungedeckter Bedarf an psychischer Gesundheit, während der Zugang, die Erschwinglichkeit und die Verfügbarkeit von Fachkräften von Land zu Land unterschiedlich sind. Spanische und portugiesische Lokalisierung, Low-Data-Bereitstellung und Mobile-First-Design werden die Akzeptanz beeinflussen. Arbeitgeber, öffentliche Gesundheitsbehörden, Universitäten und lokale Anbieter können den Vertrieb übernehmen. Kommerzieller Erfolg erfordert kulturell angepasste Inhalte, transparente Preise, Datenschutzgarantien und klare Krisenpfade. Partnerschaften mit Klinikern werden dazu beitragen, dass Produkte Unterschiede in den Pflegesystemen und Benutzererwartungen berücksichtigen.
Der GCC-Markt soll im Jahr 2026 ein Volumen von 0,11 Milliarden US-Dollar erreichen.
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 0,08 Milliarden US-Dollar erreichen, was etwa 0,96 % des weltweiten Umsatzes ausmacht.
|
Regulierungsbehörde |
Region |
Beschreibung |
|
US-amerikanische FDA |
UNS. |
Die FDA reguliert Anwendungen im Bereich der psychischen Gesundheit, die eine medizinische Gerätefunktion erfüllen, beispielsweise die Diagnose, Behandlung, Überwachung oder Bereitstellung patientenspezifischer Behandlungsempfehlungen für eine psychische Erkrankung. |
|
Europäische Kommission, zuständige EU-Behörden, benannte Stellen und Datenschutzbehörden |
Europa |
Apps für die psychische Gesundheit mit einem beabsichtigten medizinischen Zweck können gemäß der Verordnung (EU) 2017/745 als Software für medizinische Geräte gelten. Hersteller müssen den beabsichtigten Zweck der Software ermitteln, ihre Risikoklassifizierung festlegen, klinische Beweise erstellen, Qualitäts- und Post-Market-Überwachungssysteme implementieren und bei Bedarf die CE-Kennzeichnung durch eine benannte Stelle erhalten. |
|
Agentur für Arzneimittel und Medizinprodukte (PMDA) und Ministerium für Gesundheit, Arbeit und Soziales (MHLW) |
Japan |
Nach dem japanischen PMD-Gesetz kann Software zur Diagnose oder Behandlung einer Krankheit als Software als Medizinprodukt reguliert werden. Die PMDA führt wissenschaftliche Untersuchungen, behördliche Beratungen, Compliance-Bewertungen und Sicherheitsbewertungen nach dem Inverkehrbringen durch, während die MHLW die entsprechende Marktzulassung erteilt. |
|
National Medical Products Administration (NMPA) und Cyberspace Administration of China (CAC) |
China |
Die NMPA regelt Software für die psychische Gesundheit, die als Medizinprodukt gilt. Produkte müssen entsprechend ihrer Klassifizierung als Medizinprodukt eingereicht oder registriert werden, wobei Produkte mit höherem Risiko vor der Vermarktung eine formelle Überprüfung der Sicherheit, Wirksamkeit, klinischen Evidenz, Softwaredokumentation und Qualitätsmanagementsysteme erfordern. |
Produktinnovation und Plattformerweiterung durch Schlüsselunternehmen zur Stärkung des Marktwettbewerbs
Der globale Markt für Apps für psychische Gesundheit ist mäßig fragmentiert. Der Wettbewerb wird von Unternehmen angeführt, die Meditations- und Achtsamkeitsanwendungen, virtuelle Therapie, Coaching für psychische Gesundheit, KI-basierte Unterstützung, digitale Therapeutika und von Arbeitgebern gesponserte Pflegeplattformen anbieten.
Zu den wichtigsten globalen Anbietern zählen Headspace, Calm, BetterHelp, Talkspace, Lyra Health, Spring Health und Wysa, während aufstrebende und spezialisierte Anbieter wie Woebot Health, Limbic und Happify Health durch engere klinische, KI- oder verhaltensbezogene Gesundheitsangebote konkurrieren. Die stärksten Plattformen kombinieren zunehmend selbstgesteuerte Inhalte mit Coaching, Therapie, Beurteilung, Überweisung und Arbeitgeberberichterstattung.
Große Player wie Teladoc Health, Inc., Headspace, Inc., Calm und Lyra Health, Inc. stärken ihre Marktpositionen durch Produkteinführungen,künstliche IntelligenzIntegration, Erweiterung des klinischen Dienstes, Partnerschaften mit Arbeitgebern und Krankenkassen sowie eine breitere geografische Verfügbarkeit. Der zunehmende Fokus auf personalisierte Betreuung, kontinuierliches Engagement, messbare klinische Ergebnisse und die Integration selbstgesteuerter Tools mit professioneller Unterstützung dürfte die kommerzielle Akzeptanz verbessern und den Wettbewerb zwischen führenden Unternehmen stärken.
Der Wettbewerb um Apps für psychische Gesundheit spaltet sich in vier Stufen auf, da Wellness-Marken in Richtung klinischer Versorgung expandieren.
Der Care Continuum Advantage verbindet selbstgesteuerte Unterstützung, menschliche Pflege und angemessene Eskalation und schützt gleichzeitig die Privatsphäre und die klinische Verantwortung.
Führungskräfte:
Headspace und Calm kombinieren Verbrauchermarken mit expandierendem Vertrieb. Headspace bietet Achtsamkeit, Coaching, Therapie und Ebb; Ruhe umfasst Meditation, Schlaf und ruhige Gesundheit. Die LifeStance-Partnerschaft von Calm Health bietet Überweisungswege für zugelassene Ärzte, während die Solera-Partnerschaft die Leistungsverteilung erweitert. Der Wettbewerb verlagert sich über Inhaltsbibliotheken hinaus hin zur Pflegenavigation.
Visionäre:
Wysa und Woebot Health konzentrieren sich auf Gesprächsunterstützung und strukturierte digitale Interventionen. Die Differenzierung hängt von Beweisen, begrenzter KI, klaren Offenlegungen und Eskalation ab. Lyra Health verbindet digitale Tools mit arbeitgeberfinanzierter Pflege und fachlicher Unterstützung. Käufer werden validierte Ergebnisse und Governance von der Chatbot-Fähigkeit unterscheiden.
Herausforderer:
Talkspace kombiniert den digitalen Zugang zu lizenzierten Therapeuten mit einer zahlerorientierten Bereitstellung. BetterHelp konkurriert durch Online-Beratung, während frühere behördliche Untersuchungen zu Praktiken im Umgang mit sensiblen Daten zeigen, wie Vertrauensverluste das Ansehen schädigen. Aufstrebende Anbieter differenzieren sich durch krankheitsspezifische Programme, Coaching und Empfehlungen.
Nischenspieler:
Daylio, Finch und spezielle Schlaf- oder Meditationsprodukte konzentrieren sich auf Stimmungsreflexion, Gewohnheitsbildung oder gezielte Inhalte. Lokale Anbieter entwickeln auch Apps für bestimmte Bevölkerungsgruppen und Arbeitsabläufe. Ihr Vorteil ist Relevanz; Ihre Einschränkung ist die Verteilung und die klinische Integration.
Weitere namhafte Marktteilnehmer sind Big Health, Meru Health, Wysa, MindDoc und Woebot Health. Von diesen Unternehmen wird erwartet, dass sie sich auf klinisch validierte digitale Programme, Konversations-KI, hybride menschliche und digitale Pflege, zustandsspezifische Anwendungen, Stimmungsverfolgung, Gamifizierung und Integration mit klinischen Überweisungssystemen konzentrieren. Es wird erwartet, dass der Markt weiterhin stark innovationsgetrieben bleibt und etablierte Akteure aufgrund großer Abonnentenstämme, Arbeitgeberbeziehungen, klinischer Netzwerke und anerkannter Marken kurzfristig stärkere Positionen behaupten. Im Gegensatz dazu konkurrieren spezialisierte Unternehmen wahrscheinlich durch krankheitsspezifische Lösungen, kulturell angepasste Inhalte, stärkere klinische Beweise und fokussiertere Benutzererlebnisse.
Partnerschaften werden zum wichtigsten Weg zur Skalierung. Headspace hat sich über Arbeitgeber- und Krankenversicherungs-Ökosysteme ausgeweitet, während Lyra den Vertrieb über Sozialleistungsplattformen und Gesundheitsorganisationen aufgebaut hat. Talkspace hat sein Partnernetzwerk in ähnlicher Weise in den Bereichen virtuelle Pflege, Spezialdienste und Leistungsnavigation erweitert.
Der globale Marktbericht für Apps für psychische Gesundheit bietet Marktgröße und Prognose für alle in der Studie berücksichtigten Segmente, wie Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Geografie. Der Marktausblick beschreibt auch die wichtigsten Treiber, Einschränkungen, Trends, Chancen und Herausforderungen, die das Marktwachstum im Prognosezeitraum voraussichtlich beeinflussen werden. Es bietet Informationen zur Prävalenz von Angstzuständen, Depressionen, Stress, Schlafstörungen und anderen psychischen Erkrankungen in den wichtigsten Regionen und Ländern. Der Bericht behandelt außerdem wichtige Branchenentwicklungen, die Einführung neuer Anwendungen und Funktionen, die Integration künstlicher Intelligenz, Partnerschaften, Kooperationen, Fusionen und Übernahmen. Es bietet auch eine umfassende globale Marktanalyse. Es enthält eine detaillierte Wettbewerbslandschaft mit Informationen zu den geschätzten Marktanteilen, Produktportfolios, strategischen Initiativen und Profilen führender Unternehmen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 14,39 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Region |
| Nach Plattform |
|
| Auf Antrag |
|
| Nach Liefermodell |
|
| Nach Geschäftsmodell |
|
| Nach Zahlungsmodell |
|
| Vom Endbenutzer |
|
| Nach Region |
Nordamerika (nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Land)
Europa (nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Land/Subregion)
Asien-Pazifik (nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Land/Subregion)
Lateinamerika (nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Land/Subregion)
Naher Osten und Afrika (nach Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell, Endbenutzer und Land/Subregion)
|
Ansatz 1: Umsatz und Marktanteil der wichtigsten Anbieter von Apps für psychische Gesundheit
Ansatz 2: Abonnement- und Verkaufsanalyse auf Produktebene
Ansatz 3: Benutzerakzeptanz- und Monetarisierungsmodell
Ansatz 1: Analyse des übergeordneten Marktes und adressierbarer Einnahmen aus endokrinen Tests
Angebotsseitige Interviews: 60 %

Laut Fortune Business Insights lag der Marktwert im Jahr 2025 bei 7,50 Milliarden US-Dollar und soll bis 2034 25,45 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert in Nordamerika bei 3,54 Milliarden US-Dollar.
Es wird prognostiziert, dass der Markt im Prognosezeitraum 2026–2034 eine jährliche Wachstumsrate von 14,39 % aufweisen wird.
Nach Plattform war das Android-Segment marktführend.
Die begrenzte Verfügbarkeit von Fachkräften für psychische Gesundheit erhöht die Nachfrage nach digitalen Unterstützungslösungen und treibt das Marktwachstum voran.
Teladoc Health, Inc., Headspace, Inc., Calm und Lyra Health, Inc. sind die Top-Player auf dem Markt.

Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

