Marktgröße, Anteil und Branchenanalyse für Edelstahl-Puffertanks, nach Typ (Warmwasser-Puffertanks und Kaltwasser-Puffertanks), nach Tankkonfiguration (vertikale Puffertanks und horizontale Puffertanks), nach Tankkapazität (bis zu 100 Liter, 101–300 Liter, 301–500 Liter, 501–1.000 Liter und über 1.000 Liter), nach Endbenutzer (Wohnbereich, (Gewerbe und Industrie) und regionale Prognose, 2026 – 2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Edelstahl-Puffertanks
 Audio-Version anhören
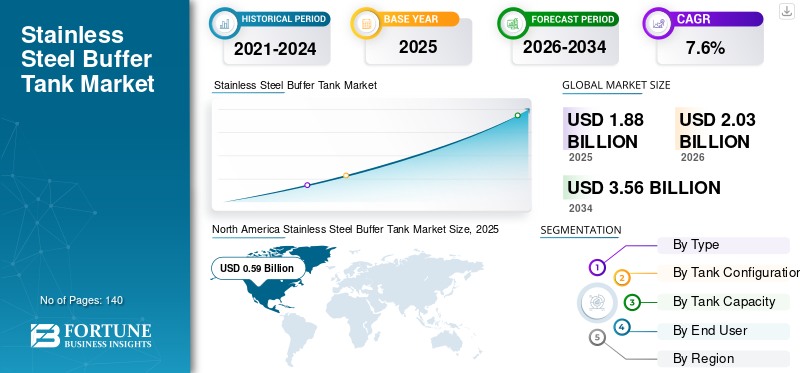
Die globale Marktgröße für Puffertanks aus Edelstahl wurde im Jahr 2025 auf 1,88 Milliarden US-Dollar geschätzt und soll von 2,03 Milliarden US-Dollar im Jahr 2026 auf 3,56 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,6 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für Puffertanks aus Edelstahl mit einem Marktanteil von 31,38 % im Jahr 2025.
Der Markt umfasst die Herstellung und den kommerziellen Verkauf von korrosionsbeständigen Speichertanks zur vorübergehenden Speicherung von heißem oder gekühltem Wasser, zur hydraulischen Trennung, zur Stabilisierung des Systemflusses und zur Aufrechterhaltung des in Heiz- und Kühlanlagen erforderlichen Mindestwasservolumens. Hydronische Puffertanks werden üblicherweise aus AISI 304, 304L, 316 oder 316L hergestelltEdelstahlund werden in vertikaler oder horizontaler, atmosphärischer oder druckfester, isolierter oder nicht isolierter Konfiguration geliefert. Abhängig von den Systemanforderungen bieten Hersteller ASME-Puffertanks und Nicht-ASME-Puffertanks mit Anschlüssen mit zwei oder vier Anschlüssen, internen Wärmetauscherspulen, Strömungsverteilungsleitblechen, elektrischen Heizelementen, Druckentlastungsgeräten, intelligenten Temperatursensoren, Entlüftungsöffnungen und werkseitig integrierten Steuerungen an.
Fortschrittliche Designs umfassen zunehmend automatisiertes Laserschweißen, leistungsstarke Polyurethan-Isolierung, Anti-Kondensationsschutz, optimierte Wärmeschichtung, Konnektivität für Gebäudemanagementsysteme, digitale Überwachung und digitale Tools zur Tankdimensionierung, um die Energieeffizienz, Installationsflexibilität, Korrosionsbeständigkeit und Lebensdauer zu verbessern. Das Wachstum des Marktes wird durch den zunehmenden Einsatz von Luft-Wasser-Wärmepumpen, Brennwertkesseln mit geringem Wasservolumen, Kaltwassersystemen, der Fernwärmeerweiterung und energieeffizienten Wasserkraftsysteminstallationen unterstützt. Puffertanks verringern die Kurzzeitzyklen von Kompressoren, Kesseln und Kühlern, indem sie Unterschiede zwischen der Geräteleistung und variablen Gebäudelasten ausgleichen. Sie verbessern auch die hydraulische Stabilität in Wohnimmobilien, Gewerbegebäuden, Krankenhäusern, Hotels, Rechenzentren, Produktionsstätten, institutionellen Einrichtungen und LEED-zertifizierten Gebäuden, wo die Einhaltung strenger Energieeffizienzvorschriften immer wichtiger wird.
- Beispielsweise kündigte Caleffi im März 2025 die Präsentation seines kompletten Sortiments an Wassermanagementprodukten und Wärmepumpenkomponenten auf der ISH 2025 an. Zum Portfolio des Unternehmens gehört der wandmontierte Pufferspeicher-Hydraulikabscheider aus Edelstahl der Serie 5485, der für die Aufrechterhaltung eines minimalen Systemwasservolumens und die Unterstützung eines effizienten Wärmepumpenbetriebs konzipiert ist.
Zu den großen Unternehmen zählen AERCO International, Niles Steel Tank, HTP Comfort Solutions, Caleffi S.p.A., Cordivari S.r.l. und Cemline Corporation. AERCO bietet ASME-zertifizierte Puffertanks für Kesselsysteme mit geringem Volumen, während Niles vertikale und horizontale Kaltwasserpuffertanks mit optionaler 316L- und Duplex-Edelstahlkonstruktion anbietet.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Pufferspeicher aus Edelstahl
Die zunehmende Einführung wärmepumpenoptimierter und multifunktionaler Tankdesigns verändert die Produktentwicklung
Der Markt erlebt einen Wandel von herkömmlichen, eigenständigen Lagerbehältern hin zu kompakten, multifunktionalen Puffertanks aus Edelstahl, die speziell dafür entwickelt wurdenWärmepumpen, Hybridheizsysteme und reversible Heiz- und Kühlanwendungen. Hersteller integrieren hydraulische Trennung, thermische Pufferung, mehrere Durchflussverbindungen, interne Wärmetauscherschlangen, elektrische Heizvorrichtungen, Sensoranschlüsse und fortschrittliche Isolierung in einer einzigen Tankbaugruppe. Diese Konfigurationen tragen dazu bei, das Mindestwasservolumen des Systems aufrechtzuerhalten, häufige Kompressorzyklen zu reduzieren, nicht übereinstimmende Primär- und Sekundärdurchflussraten auszugleichen und den Wärmepumpenbetrieb unter Teillastbedingungen zu verbessern. Platzsparende wandmontierte und schlanke vertikale Modelle gewinnen auch bei der Sanierung von Wohngebäuden und gewerblichen Technikräumen, in denen der Installationsraum begrenzt ist, zunehmend an Bedeutung. Edelstahlsorten wie AISI 304 und 316L bieten zusätzliche Vorteile bei Anwendungen, die Korrosionsbeständigkeit, hygienische Wasseraufbereitung und eine längere Gerätelebensdauer erfordern. Die Produktentwicklung geht weiter in Richtung heiß- und kaltkompatibler Tanks, die einen ganzjährigen Betrieb ermöglichen, ohne dass separate Heiz- und Kühlbehälter erforderlich sind. Die Verfügbarkeit von werkseitig montierter Isolierung, hydraulischen Anschlüssen, Überwachungsanschlüssen und modularem Zubehör vereinfacht die Installation und reduziert gleichzeitig die Komplexität der Rohrleitungen vor Ort. Dieser Trend stärkt die Rolle von Puffertanks als integrierte Energiemanagementkomponenten statt als passive Wasserspeicherausrüstung.
- Beispielsweise kündigte Cordivari im Februar 2025 an, auf der ISH 2025 seine neuesten wärmepumpenbasierten Wohnkomfortsysteme vorzustellen, darunter spezielle Wärmespeicher zur Unterstützung von Heizung, Kühlung und Warmwasserbereitung im Haushalt.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der Ausbau von Rechenzentren und einer leistungsstarken Kaltwasserinfrastruktur treibt das Marktwachstum voran
Der Markt profitiert von der schnellen Expansion von Rechenzentren, Krankenhäusern, Industrieanlagen, Hotels, Labors und großen Gewerbegebäuden, die auf eine zuverlässige Kühlwasser-Kühlinfrastruktur angewiesen sind. Diese Anlagen unterliegen schwankenden thermischen Belastungen und erfordern einen stabilen Wasserfluss zwischen Kühlern, Kühlgeräten und nachgeschalteten Verteilungssystemen. Puffertanks aus Edelstahl sorgen für die vorübergehende Kaltwasserspeicherung, hydraulische Trennung und Strömungsstabilisierung und tragen so dazu bei, Kurzzyklen des Kühlers zu reduzieren und die Kühlkontinuität bei plötzlichen Lastwechseln aufrechtzuerhalten. Aufgrund ihrer Korrosionsbeständigkeit und langen Betriebslebensdauer eignen sie sich für geschäftskritische Einrichtungen, in denen Geräteausfälle oder Kühlunterbrechungen zu erheblichen Betriebsverlusten führen können. Die Nachfrage wird auch durch die Entwicklung von High-Density-Computing-Einrichtungen gestützt, die eine immer anspruchsvollere Kühlung und Kühlung erfordernWärmemanagementsysteme. Durch den Ausbau der Fernkühlung und zentraler Kühlwasseranlagen steigt die Nachfrage nach Puffertanks mittlerer und großer Kapazität für gewerbliche und industrielle Anwendungen weiter.
- Beispielsweise prognostizierte die Internationale Energieagentur im April 2025, dass sich der weltweite Stromverbrauch von Rechenzentren bis 2030 auf etwa 945 TWh mehr als verdoppeln werde, was die rasante Entwicklung der Rechenzentrumsinfrastruktur und den damit verbundenen Bedarf an fortschrittlichen Kühlsystemen widerspiegelt.
Markttreiber – Auswirkungen und Beitrag (2026–2034)
| Rang | Markttreiber | Erwartete Auswirkungen auf das Marktwachstum | Geschätzter CAGR-Beitrag | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid adoption of heat pumps and hydronic HVAC systems to drive demand for buffer tanks | Hoch | 0.77% | Hoch | Hoch | Hoch |
| 2 | Expansion of commercial buildings, district heating & cooling, and industrial infrastructure | Hoch | 0.61% | Mittel | Hoch | Hoch |
| 3 | Increasing focus on energy-efficient thermal storage and HVAC system optimization | Mittelhoch | 0.49% | Mittel | Hoch | Hoch |
| 4 | Rising demand for corrosion-resistant stainless steel tanks across industrial applications | Mittelhoch | 0.29% | Mittel | Hoch | Hoch |
| 5 | Expansion of data centers and high-capacity chilled-water infrastructure to drive market growth | Mittel | 0.19% | Mittel | Mittel | Hoch |
| 6 | Others (water treatment projects, renewable energy integration, replacement demand, smart building adoption, etc.) | Niedrig | 0.14% | Niedrig | Mittel | Mittel |
| Insgesamt positiver Wachstumsbeitrag | 2.49% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
MARKTBEGRENZUNGEN
Höhere Material-, Herstellungs- und Zertifizierungskosten schränken das Marktwachstum ein
Das Wachstum des Marktes für Puffertanks aus Edelstahl wird durch die höheren Anschaffungskosten von Edelstahltanks im Vergleich zu Weichstahltanks eingeschränkt.Kohlenstoffstahl, beschichteter Stahl und Polymeralternativen. Die Herstellung druckfester Edelstahltanks erfordert zertifizierte Rohstoffe, Präzisionsformung, automatisiertes oder qualifiziertes Schweißen, Schweißnahtprüfung, Passivierung, hydrostatische Prüfung, Druckentlastungsvalidierung und detaillierte Materialrückverfolgbarkeit. Die Kosten steigen weiter, wenn Käufer eine AISI 316L-Konstruktion, kundenspezifische Abmessungen, horizontale Konfigurationen, interne Spulen, hygienische Oberflächenbeschaffenheit, Hochleistungsisolierung oder werkseitig integrierte Instrumentierung vorgeben. Bei Tanks mit großem Fassungsvermögen können außerdem erhebliche Transport-, Hebe-, Fundament-, Rohrleitungs- und Inbetriebnahmekosten entstehen. Diese Faktoren können die Akzeptanz bei kostensensiblen Privat- und kleinen Gewerbekunden behindern, insbesondere bei geschlossenen Systemen, bei denen behandelte Weichstahltanks eine akzeptable Leistung erbringen können. Hersteller müssen außerdem mit der Preisvolatilität bei Edelstahl, der kundenspezifischen Kleinserienproduktion und den unterschiedlichen Zertifizierungsanforderungen für Druckbehälter in den einzelnen Ländern umgehen, was zu längeren Lieferfristen und einer geringeren Preisflexibilität führen kann.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | Negativer CAGR-Beitrag (2026–2034) (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | Hoch | 1.4% | Hoch | Hoch | Mittel |
| 2 | Safety validation, regulatory approval and liability challenges | Mittelhoch | 1.2% | Hoch | Hoch | Mittel |
| 3 | Cybersecurity, system reliability and public acceptance concerns | Hoch | 0.8% | Mittel | Mittel | Mittel |
| 4 | Others | Niedrig | 0.3% | Niedrig | Niedrig | Niedrig |
| Negative Auswirkungen | 3.70% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
MARKTCHANCEN
Ausweitung der industriellen Wasserwiederverwendung und der hochreinen Verarbeitungsanwendungen zur Schaffung neuer Wachstumschancen
Steigende Investitionen in Wassereinsparung, industrielle Wasserwiederverwendung und hochreine Flüssigkeitsmanagementsysteme schaffen neue Möglichkeiten für Hersteller von Puffertanks aus Edelstahl, die über herkömmliche HVAC-Anwendungen hinausgehen. Lebensmittel- und Getränkefabriken, pharmazeutische Anlagen, Halbleiterfabriken, Biotechnologielabore, Kosmetikhersteller und Wasseraufbereitungsanlagen benötigen Zwischenbehälter, um schwankende Prozessabläufe auszugleichen, eine kontinuierliche nachgelagerte Versorgung aufrechtzuerhalten und aufbereitetes, gereinigtes oder Umkehrosmosewasser vorübergehend zu speichern. Edelstahltanks eignen sich aufgrund ihrer Korrosionsbeständigkeit, reinigbaren Oberflächen, Materialrückverfolgbarkeit und Kompatibilität mit hygienischen Verarbeitungsanforderungen gut für diese Anwendungen. Hersteller können die höherwertige Nachfrage bedienen, indem sie eine AISI 316L-Konstruktion, elektropolierte Oberflächen, entleerbare Tankgeometrien, Sanitäranschlüsse, Clean-in-Place-Kompatibilität, integrierte Füllstandsüberwachung und anwendungsspezifische Druckstufen anbieten. Durch den Ausbau dezentraler Wasseraufbereitungs- und Wiederverwendungssysteme könnte auch die Nachfrage nach kompakten Puffertanks entstehen, die zwischen den Stufen Filtration, Reinigung, Dosierung und Produktion installiert werden.
- Beispielsweise hat die Europäische Kommission im Juni 2025 ihre Strategie zur Wasserresilienz verabschiedet, die darauf abzielt, die Wassereffizienz in der Europäischen Union bis 2030 um 10 % zu verbessern und Investitionen in moderne, wasserbasierte Technologien zu fördern.Intelligente Infrastruktur.
HERAUSFORDERUNGEN DES MARKTES
Anwendungsspezifische Größenbestimmung und fragmentierte Zertifizierungsanforderungen stellen eine Herausforderung für die Marktexpansion dar
Die kommerzielle Einführung von Puffertanks aus Edelstahl wird dadurch erschwert, dass es kein einziges standardisiertes Design gibt, das für jede Heiz-, Kühl-, Trinkwasser- und Industrieprozessanwendung geeignet ist. Die Tankkapazität muss anhand des Systemdurchflusses, der Wärmeleistung, des Mindestbetriebsvolumens, der Temperaturdifferenz, der Zyklusgrenzen der Ausrüstung und des Spitzenlastverhaltens berechnet werden. Eine falsche Dimensionierung kann die thermische Effizienz verringern, unnötigen Installationsraum beanspruchen oder den Kreislauf von Kessel, Kältemaschine und Wärmepumpe nicht verhindern. Hersteller müssen außerdem Anschlussanordnungen, Druckstufen, Isoliersysteme, interne Spulen, Edelstahlsorten, Instrumentierung und Stützstrukturen entsprechend den standortspezifischen Spezifikationen ändern. Die grenzüberschreitende Vermarktung wird durch unterschiedliche Druckbehältervorschriften, Trinkwasserzulassungen, Schweißqualifikationen, Regeln zur Materialrückverfolgbarkeit und Inspektionsanforderungen zusätzlich erschwert.
Segmentierungsanalyse
Nach Typ
Warmwasser-Pufferspeicher dominieren aufgrund der breiten Warmwasser-Heizbasis und des hohen Wärmespeicherbedarfs
Nach Typ ist der Markt in Warmwasser-Puffertanks und Kaltwasser-Puffertanks unterteilt.
Warmwasserpufferspeicher hatten im Jahr 2025 den größten Marktanteil, was durch ihren umfassenden Einsatz in Wärmepumpensystemen, Brennwertkesseln, Biomasseheizungen, Solarthermieanlagen, Fernwärme-Umspannwerken und hybriden Wassersystemen unterstützt wird. Diese Tanks speichern überschüssige Wärmeenergie, halten das Mindestwasservolumen des Systems aufrecht, gleichen Unterschiede zwischen Wärmeerzeugung und -verbrauch aus und reduzieren häufige Generatorzyklen im Teillastbetrieb. Ihre breite Anwendbarkeit in Wohngebäuden, Hotels, Krankenhäusern, Apartmentkomplexen, Bildungseinrichtungen und industriellen Wärmenetzen schafft eine erheblich größere installierte Basis als Kaltwassersysteme. Die Edelstahlkonstruktion unterstützt außerdem den Einsatz in Projekten, die Korrosionsbeständigkeit, hohe Betriebstemperaturen, hygienische Leistung und längere Lebensdauer erfordern.
- Beispielsweise hat Automatic Heating Global im Mai 2025 Simons Boilers übernommen, um sein Heizproduktportfolio zu erweitern, die Produktionskapazitäten zu stärken und seine Service- und Exportreichweite für gewerbliche Heizanwendungen zu erweitern.
Es wird prognostiziert, dass Kühlwasserpuffertanks im Prognosezeitraum aufgrund der Erweiterung eine hohe durchschnittliche jährliche Wachstumsrate (CAGR) von 8,2 % verzeichnen werdenRechenzentren, gewerbliche Kühlanlagen, Krankenhäuser, industrielle Prozesskühlsysteme und Fernkältenetze. Diese Tanks tragen dazu bei, die Kaltwassertemperaturen zu stabilisieren, die erforderlichen Durchflussmengen aufrechtzuerhalten, kurze Kompressorzyklen zu reduzieren und die Kühlerleistung bei schwankenden Kühllasten zu verbessern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Tankkonfiguration
Das Segment der vertikalen Puffertanks ist aufgrund der kompakten Stellfläche und der breiten Installationseignung führend
Je nach Tankkonfiguration wird der Markt in vertikale Puffertanks und horizontale Puffertanks unterteilt.
Vertikale Pufferspeicher hatten im Jahr 2025 den größten Marktanteil, was auf ihre weit verbreitete Verwendung in Wärmepumpenanlagen für Privathaushalte, gewerblichen Heizräumen, Kühlwasseranlagen und industriellen Wassersystemen zurückzuführen ist. Aufgrund ihrer aufrechten Bauweise benötigen sie vergleichsweise wenig Stellfläche und eignen sich daher für Maschinenräume mit hoher Gerätedichte. Vertikale Designs unterstützen auch die natürliche Wärmeschichtung, indem sie Temperaturschichten entlang der Tankhöhe aufrechterhalten und so die effektive Nutzung der gespeicherten Heiz- oder Kühlenergie verbessern. Hersteller bieten vertikale Tanks üblicherweise als standardisierte, leicht konfigurierbare Modelle mit mehreren Anschlussanschlüssen, Isolierungsoptionen, internen Leitblechen und druckfester Konstruktion an. Ihre einfachere Unterstützungsanordnung, einfachere Rohrleitungsintegration und Verfügbarkeit in kleinen bis großen Kapazitätsbereichen stärken die Akzeptanz bei Neuinstallationen und HVAC-Nachrüstprojekten zusätzlich.
Es wird prognostiziert, dass horizontale Puffertanks im Prognosezeitraum die höchste CAGR von 8,7 % verzeichnen werden, unterstützt durch die steigende Nachfrage in Anlagen mit begrenzter Deckenhöhe, mechanischen Räumen auf dem Dach, modularen Gerätegestellen und Nachrüststandorten, an denen der vertikale Abstand nicht ausreicht.
Nach Tankkapazität
101–300-Liter-Tanks werden aufgrund ihrer breiten Kompatibilität für Privathaushalte und leichte Gewerbebetriebe besonders bevorzugt
Nach Tankkapazität ist der Markt in bis zu 100 Liter, 101–300 Liter, 301–500 Liter, 501–1.000 Liter und über 1.000 Liter unterteilt.
Das Segment mit 101 bis 300 Litern hatte im Jahr 2025 den größten Marktanteil an Pufferspeichern aus Edelstahl, was auf seine breite Eignung für Wohnwärmepumpen, Mehrfamilienhäuser, kleine Gewerbeanlagen, Hybridkesselsysteme und Wasserkraftanlagen mittlerer Kapazität zurückzuführen ist. Tanks in diesem Bereich bieten ausreichend thermische Masse, um die Generatorzyklen zu reduzieren und den Systemfluss zu stabilisieren, ohne dass die beträchtliche Bodenfläche, strukturelle Unterstützung und der Installationsaufwand erforderlich sind, die mit größeren Schiffen verbunden sind. Das Segment profitiert außerdem von der umfassenden Verfügbarkeit standardisierter vertikaler Modelle, werkseitig aufgebrachter Isolierung, mehreren Anschlussanordnungen, Temperatur-SensorAnschlüsse und optionale interne Wärmetauscher. Sein Gleichgewicht zwischen Speichervolumen, Gerätekompatibilität, Installationsflexibilität und Anschaffungskosten unterstützt eine breite Akzeptanz sowohl bei neuen HVAC-Installationen als auch bei Gebäudesanierungsprojekten.
Das Segment bis zu 100 Liter wird im Prognosezeitraum voraussichtlich die höchste CAGR von 8,5 % verzeichnen, unterstützt durch die wachsende Nachfrage nach kompakten Puffertanks für die Nachrüstung von Wärmepumpen in Wohngebäuden, Wohnungen, kleinen Technikräumen und Gewerbeimmobilien mit begrenztem Platzangebot.
Nach Endverbrauch
Die Dominanz im kommerziellen Segment wird durch den umfassenden HVAC-Einsatz in großen Gebäuden angeführt
Nach Endverbraucher ist der Markt in Wohn-, Gewerbe- und Industriesegmente unterteilt.
Das Gewerbesegment hatte im Jahr 2025 den größten Marktanteil, unterstützt durch den umfangreichen Einsatz von Edelstahl-Puffertanks in Krankenhäusern, Hotels, Bildungseinrichtungen, Bürogebäuden, Einkaufszentren, Rechenzentren, Sportanlagen und Mehrfamilienhäusern. Diese Anlagen betreiben Zentralheizungs- und Kühlwassersysteme mit variabler Wärmelast, mehreren Verteilungskreisläufen und häufigen Schwankungen des Wasserdurchflussbedarfs. Puffertanks tragen dazu bei, das Mindestsystemvolumen aufrechtzuerhalten, eine hydraulische Trennung zu gewährleisten, die Vorlauftemperaturen zu stabilisieren und übermäßige Zyklen von Kesseln, Kältemaschinen und gewerblichen Wärmepumpen zu reduzieren. Kommerzielle Projekte verwenden in der Regel auch größere, druckbelastete, isolierte Tanks mit mehreren Anschlüssen, was zu höheren durchschnittlichen Verkaufspreisen führt als bei Wohnanlagen.
Das Wohnsegment wird im Prognosezeitraum voraussichtlich die höchste CAGR von 8,5 % verzeichnen, was auf die zunehmende Installation von Kompaktwärmepumpen, Hybridheizsystemen und Wasserversorgungsnetzen mit geringem Wasservolumen in einzelnen Häusern und Wohnungen zurückzuführen ist.
Regionaler Ausblick auf den Markt für Puffertanks aus Edelstahl
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Stainless Steel Buffer Tank Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2025 einen Wert von 0,59 Milliarden US-Dollar, unterstützt durch die etablierte kommerzielle HVAC-, Industriekühlungs-, Wasserheizungs-, Rechenzentrums-, Gesundheits-, Gastgewerbe- und institutionelle Infrastruktur der Region. Besonders groß ist die Nachfrage nach druckfesten Edelstahl-Puffertanks, die dazu dienen, das Mindestwasservolumen des Systems aufrechtzuerhalten, den Durchfluss zu stabilisieren und die Zyklen in Kesseln, Kältemaschinen und Wärmepumpen zu reduzieren. Die Region profitiert auch von der hohen Austauschaktivität in veralteten Gewerbegebäuden und mechanischen Anlagen, wo Korrosionsbeständigkeit und eine längere Lebensdauer der Ausrüstung den Einsatz von Edelstahltanks der Güteklasse 304 und 316L begünstigen. Strenge Druckbehälteranforderungen, weit verbreitete ASME-Zertifizierung, etablierte technische Kanäle und starke inländische Fertigungskapazitäten stärken den regionalen Marktwert zusätzlich. Große Gewerbe- und Industrieprojekte erzeugen auch Nachfrage nach kundenspezifischen Tanks mit hohen Druckstufen, werkseitig angebrachter Isolierung, seismischen Stützen und anwendungsspezifischen Anschlüssen.
US-Markt für Puffertanks aus Edelstahl
Es wird erwartet, dass die USA den Markt mit einem geschätzten Umsatz von etwa 0,50 Milliarden US-Dollar im Jahr 2026 dominieren werden, was auf die große installierte Basis kommerzieller Produkte zurückzuführen istHVAC-Systeme, Kaltwasseranlagen, Wasserkessel, Wärmepumpen und industrielle Prozesskühlungsinfrastruktur. Krankenhäuser, Universitäten, Hotels, Bürokomplexe, Produktionsanlagen und schnell wachsende Rechenzentren benötigen eine stabile Wärmeverteilung und kontinuierliche Kühlleistung, was die Nachfrage nach Puffertanks mittlerer und großer Kapazität unterstützt. US-Käufer zeigen außerdem eine starke Präferenz für ASME-zertifizierte Druckbehälter, inländische Fertigung, kurze Lieferfristen und maßgeschneiderte technische Unterstützung.
Europa
Es wird erwartet, dass Europa im Prognosezeitraum ein stetiges Wachstum verzeichnen wird, das durch weit verbreitete Wasserheizung, Gebäudesanierung, Fernenergieinfrastruktur und den Übergang zu Niedertemperatur-Heizsystemen unterstützt wird. Die Nachfrage wird durch das deutsche Wärmepumpen- und Gebäudeeffizienz-Ökosystem, die kommerziellen Sanierungsaktivitäten in Großbritannien, die Fernwärme- und institutionelle Infrastruktur in Frankreich, die etablierte Produktionsbasis für Wärmespeicher in Italien und die starke Einführung von Wasserkraft- und erneuerbaren Heiztechnologien in den nordischen Ländern beeinflusst. Europäische Projekte erfordern zunehmend kompakte, hochisolierte und reversible Warm- und Kaltwasser-Pufferspeicher, die in Wärmepumpen, Solarthermiesysteme und Hybridheizgeräte integriert werden können. Strenge Anforderungen an Druckgeräte, Materialrückverfolgbarkeit, Energieeffizienz und Nachhaltigkeit fördern auch die Nachfrage nach langlebigen Edelstahlkonstruktionen.
Britischer Markt für Puffertanks aus Edelstahl
Das Vereinigte Königreich wird im Jahr 2026 auf etwa 0,07 Milliarden US-Dollar geschätzt, was etwa 3,4 % des Weltmarktes entspricht.
Deutschland-Markt für Puffertanks aus Edelstahl
Schätzungen zufolge wird Deutschland im Jahr 2026 etwa 0,14 Milliarden US-Dollar erreichen, was etwa 6,3 % des Weltmarktes entspricht.
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfielen im Jahr 2025 weltweit mehr als 0,52 Milliarden US-Dollar, unterstützt durch die zunehmende Installation von Wärmepumpen, die Entwicklung von Gewerbegebäuden, den industriellen Kühlbedarf, Fernenergieprojekte und den Ersatz der konventionellen Heizinfrastruktur. China stellt aufgrund seiner umfangreichen Produktionsbasis, des wachsenden kommerziellen Bausektors und der zunehmenden Einführung zentraler Heiz- und Kühlwassersysteme den größten Markt in der Region dar. Japan und Südkorea bleiben hochwertige Märkte, die durch fortschrittliche Hydroniktechnologien, strenge Produktqualitätsanforderungen und die Nachfrage nach kompakten, energieeffizienten Wärmesystemen unterstützt werden. Indien und Südostasien gewinnen als Krankenhäuser an Dynamik,Hotels, Rechenzentren, Produktionsanlagen und institutionelle Einrichtungen investieren in moderne HLK-Infrastruktur. Auch Australien und Neuseeland tragen durch Programme zur Gebäudeelektrifizierung und den zunehmenden Einsatz kommerzieller Wärmepumpensysteme, die Wärmespeicherung und hydraulischen Ausgleich erfordern, zum Wachstum bei.
China-Markt für Puffertanks aus Edelstahl
Es wird prognostiziert, dass Chinas Markt im asiatisch-pazifischen Raum dominant bleiben wird. Der Umsatz wird im Jahr 2026 auf rund 0,23 Milliarden US-Dollar geschätzt, was etwa 11,6 % des Weltmarkts entspricht.
Japan-Markt für Puffertanks aus Edelstahl
Im Jahr 2026 wird Japan auf rund 0,10 Milliarden US-Dollar geschätzt, was einem Anteil von 4,9 % am Weltmarkt entspricht.
Indien-Markt für Puffertanks aus Edelstahl
Der indische Markt wird im Jahr 2026 auf rund 0,07 Milliarden US-Dollar geschätzt, was etwa 3,3 % des Weltmarktes ausmacht.
Naher Osten und Afrika
Der Nahe Osten und Afrika werden durch den Ausbau der Fernkühlung, des Gewerbebaus, des Gastgewerbes, des Gesundheitswesens und der industriellen HVAC-Infrastruktur unterstützt. Die GCC-Länder sind aufgrund umfangreicher zentralisierter Kaltwassersysteme in der Region führend in der NachfrageFlughäfen, Hotels, Einkaufszentren, Wohntürme und gemischt genutzte Siedlungen. Puffertanks aus Edelstahl tragen dazu bei, den Wasserfluss zu stabilisieren, die Zyklen der Kältemaschine zu reduzieren und korrosiven Küstenbedingungen standzuhalten. Südafrika trägt durch kommerzielle HVAC-Upgrades, Krankenhäuser, Bergbauanlagen und Industrieanlagen dazu bei, während Nordafrika durch Tourismus, Lebensmittelverarbeitung, Wasseraufbereitung und Stadtentwicklung an Nachfrage gewinnt.
GCC-Markt für Puffertanks aus Edelstahl
Der GCC-Markt wird im Jahr 2026 voraussichtlich rund 0,04 Milliarden US-Dollar erreichen, was 2,0 % des Weltmarktes entspricht.
Südamerika
Südamerika wird durch den Ausbau der kommerziellen Kühlung, der industriellen Kühlung, der Lebensmittelverarbeitung, des Gesundheitswesens, des Gastgewerbes und der Wasseraufbereitungsinfrastruktur unterstützt. Brasilien ist aufgrund seiner großen kommerziellen Gebäude- und Produktionsbasis führend in der regionalen Nachfrage, während Argentinien durch industrielle HVAC-Modernisierung und Energieprojekte einen Beitrag leistet. Chile und Peru generieren zusätzliche Nachfrage aus Bergbauanlagen, Krankenhäusern, Hotels und Prozessanlagen, die korrosionsbeständige Wärmespeicher und hydraulischen Ausgleich benötigen. Edelstahltanks werden dort bevorzugt, wo Wasserqualität, Luftfeuchtigkeit, Haltbarkeit und geringer Wartungsaufwand entscheidend sind.
Brasilien-Markt für Puffertanks aus Edelstahl
Schätzungen zufolge wird Brasilien im Jahr 2026 etwa 0,07 Milliarden US-Dollar erreichen, was 3,5 % des Weltmarktes entspricht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Produktbreite, kundenspezifische Entwicklung und Zertifizierungsmöglichkeiten steigern den Wettbewerbsvorteil
Der Markt für Puffertanks aus Edelstahl ist mäßig fragmentiert. Der Wettbewerb wird durch Tankkapazität, Edelstahlsorte, Druckstufe, Wärmedämmung, Anschlusskonfiguration, Anpassungsfähigkeit, geografische Abdeckung und technischen Kundendienst geprägt. Führende Hersteller konkurrieren mit standardisierten Wohn- und Gewerbemodellen, Industriebehältern mit großem Fassungsvermögen, ASME-zertifizierten Drucktanks, Wärmepumpen-Puffersystemen und maßgeschneiderten Warm- und Kaltwasserspeicherlösungen.
Die Wettbewerbsdifferenzierung hängt zunehmend von der Fähigkeit ab, Konstruktionen aus AISI 304, 316L und Duplex-Edelstahl, vertikale und horizontale Konfigurationen, hydraulische Anschlüsse mit zwei und vier Anschlüssen, interne Spulen, werkseitige Isolierung und anwendungsspezifische Instrumentierung anzubieten. AERCO bietet ASME-zertifizierte Puffertanks mit verschiedenen Kapazitäten und Anschlusskonfigurationen an, während Niles Steel Tank den Schwerpunkt auf maßgeschneiderte Edelstahlfertigung, zerstörungsfreie Prüfung, Passivierung und Elektropolierung legt. Automatic Heating Global liefert Pufferspeicher aus Edelstahl 316 für Heiz- und Kühlwasserkreisläufe, während Cordivari kompakte und bodenstehende Puffersysteme für die Integration von Wärmepumpen anbietet.
- So weihte Caleffi im Oktober 2025 seine neue Deutschlandzentrale in Mülheim ein, um die Zusammenarbeit mit Kunden, Partnern und Technikspezialisten zu stärken und seine regionale Marktpräsenz im Bereich Hydronik auszubauen.
LISTE DER WICHTIGSTEN HERSTELLER VON EDELSTAHL-PUFFERTANKS
- AERCO International, Inc.(UNS.)
- Automatische Heizung Global Pty Ltd.(Australien)
- Cemline Corporation(UNS.)
- Wessels Company(UNS.)
- Niles Steel Tank (USA)
- Worthington Enterprises, Inc. (USA)
- Chiltrix Inc. (USA)
- Hamilton Engineering Company, Inc. (USA)
- Flexcon Industries (USA)
- HTP Comfort Solutions LLC (USA)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- April 2026:Cordivari bestätigte erneut sein EcoVadis-Silber-Rating, platzierte das Unternehmen unter den besten 15 % der bewerteten Unternehmen und stärkte seine Nachhaltigkeitspositionierung in den Bereichen Wärmespeicherung und Herstellung hydronischer Produkte.
- Januar 2026:Bradford White Corporation, die Muttergesellschaft von Niles Steel Tank, startete den Werbespot für den Turbo der eF-SerieBoilerum sein hocheffizientes kommerzielles Warmwasser-Portfolio zu erweitern und seine Position bei integrierten Warmwasserbereitungs- und Speichersystemen zu stärken.
- Januar 2026:Worthington Enterprises hat die Übernahme der LSI Group abgeschlossen, das Segment Bauprodukte gestärkt und seine Fertigungskapazitäten für gewerbliche Gebäude und HVAC-bezogene Komponenten erweitert.
- Juli 2025: Die Bradford White Corporation hat den Hybrid-Warmwasserbereiter mit elektrischer Wärmepumpe der AeroTherm-Serie G2 auf den Markt gebracht, der ihr Portfolio an energieeffizienten Warmwasserbereitern für Privathaushalte erweitert und die Nachfrage nach wärmepumpenkompatiblen Wärmespeicherlösungen unterstützt.
- Juni 2025: Worthington Enterprises hat Elgen Manufacturing für etwa 93 Millionen US-Dollar übernommen und erweitert damit sein kommerzielles HVAC-Komponentenportfolio, seine inländische Produktionspräsenz und seine Vertragsvertriebskapazitäten in ganz Nordamerika.
BERICHTSBEREICH
Der globale Marktforschungsbericht für Puffertanks aus Edelstahl bietet eine umfassende Analyse der Marktgröße und Prognosen für alle Segmente. Es bietet detaillierte Einblicke in Markttrends, Treiber, Einschränkungen, Chancen, Herausforderungen, technologische Fortschritte, regulatorische Rahmenbedingungen und Wettbewerbsentwicklungen, die voraussichtlich das Marktwachstum im Prognosezeitraum beeinflussen werden. Der Bericht bewertet Marktsegmente, analysiert die Marktleistung auf regionaler und Länderebene, Versandtrends, Preise und Wettbewerbspositionierung. Darüber hinaus enthält der Bericht eine detaillierte Wettbewerbslandschaft mit Marktanteilsanalysen, Produkt-Benchmarking, strategischen Initiativen, Unternehmensprofilen, jüngsten Entwicklungen und Herstellerexpansionsstrategien führender Anbieter, die auf dem Weltmarkt tätig sind.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,6 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Typ, Tankkonfiguration, Tankkapazität, Endbenutzer und Region |
| Nach Typ |
|
| Nach Tankkonfiguration |
|
| Nach Tankkapazität |
|
| Durch Endbenutzer |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2026 bei 2,03 Milliarden US-Dollar und soll bis 2034 3,56 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert Nordamerikas bei 0,59 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum eine CAGR von 7,6 % aufweisen wird.
Nach Endverbrauchern ist das kommerzielle Segment marktführend.
Die Einführung von Wärmepumpen, der Ausbau von HLK-Anlagen, der Bedarf an Wärmespeicherung und die Korrosionsbeständigkeit sind einige der Schlüsselfaktoren für das Marktwachstum.
AERCO International, Automatic Heating Global, Cemline Corporation, Wessels Company und Caleffi S.p.A. gehören zu den führenden Akteuren auf dem Markt.
Nordamerika hielt im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 140
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf