Marktgröße, Anteil und Branchenanalyse von Inspektionsdrohnen, nach Drohnentyp (Rotationsdrohne, Starrflügeldrohne und Hybriddrohnen), nach Reichweite (kurze, mittlere und lange Reichweite), nach Anwendung (Infrastrukturinspektion, Energie- und Versorgungsinspektion, Öl- und Gasinspektion, Bau- und Immobilienüberwachung, Bergbau und Steinbruch, Marineplattformen, Smart City-Versorgungsunternehmen und andere), nach Komponente (Drohnenplattform, Nutzlasten, Kommunikations- und Datenverbindungen, Software und Analyse sowie Unterstützungssysteme), nach Autonomie Ebene (manuell/halbautonom, vollstä
 Gratis-PDF herunterladen

WICHTIGE MARKTEINBLICKE
 Audio-Version anhören
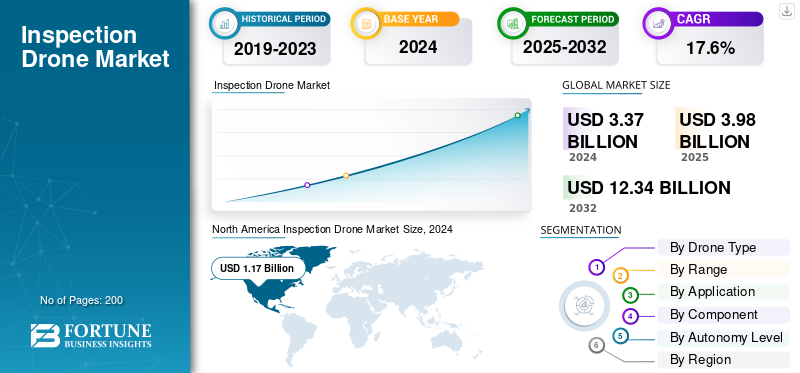
Die globale Marktgröße für Inspektionsdrohnen wurde im Jahr 2025 auf 4,00 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 4,7 Milliarden US-Dollar im Jahr 2026 auf 16,00 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 16,60 % aufweist. Nordamerika dominierte den Markt für Inspektionsdrohnen mit einem Marktanteil von 34,50 % im Jahr 2025.
Inspektionsdrohnen sind unbemannte Fluggeräte, die mit professionellen Sensoren wie EO/IR-Kameras, LiDAR, Ultraschalldetektoren oder Gassensoren ausgestattet sind. Sie sammeln Daten über Anlagen wie Stromleitungen, Pipelines, Solarparks, Brücken, Minen und Häfen. Der Markt wächst, da Drohnen die Inspektion und Überwachung in Echtzeit und das Risiko reduzieren, bessere Daten für die KI bereitstellen und Routinekontrollen zu geringeren Kosten ermöglichen. Dieses Wachstum wird durch strengere Sicherheitsvorschriften, die Erweiterung der Betriebskorridore durch BVLOS-Piloten und die Entstehung von „Drone-in-a-Box“-Stationen vorangetrieben. Darüber hinaus treiben verbesserte 4G/5G- und SATCOM-Verbindungen das Marktwachstum voran
Wichtige Marktteilnehmer wie DJI, Skydio, Flyability, Percepto, American Robotics/Airobotics, Quantum-Systems, Emesent’s Hovermap, Parrot/ANAFI Ai und Auterion entwickeln kontinuierlich kostengünstige und zuverlässigere Inspektions- und Überwachungsdrohnen für verschiedene Anwendungen. Beispielsweise erweitert DJI Enterprise robuste Plattformen und Thermal-/Zoom-Nutzlasten und bietet das DJI Dock für unbeaufsichtigte Missionen an. Skydio konzentriert sich auf visionsbasierte Autonomie, Hindernisvermeidung und automatisierte 3D-Erfassung.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
WICHTIGE ERKENNTNISSE ZUM INSPEKTIONSDROHNENMARKT
 Globale Marktgröße und Prognose
- Marktgröße 2025: 4,00 Milliarden US-Dollar
- Marktgröße 2026: 4,7 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 16,00 Milliarden US-Dollar
- CAGR: 16,60 % von 2026–2034
 Marktanteil
- Nordamerika machte im Jahr 2025 34,50 % des Marktes für Inspektionsdrohnen aus.
- Das Segment der Drehflügeldrohnen wird im Jahr 2026 voraussichtlich 66,49 % des Marktes ausmachen.
- Das Kurzstreckensegment (<5 km) wird im Jahr 2026 voraussichtlich 60,68 % des Marktes ausmachen, da die meisten Inspektionsmissionen in der Nähe von Anlagen stattfinden.
 Wichtige regionale Highlights
Nordamerika
Auf Nordamerika entfielen im Jahr 2025 34,45 % des Marktes für Inspektionsdrohnen.
Europa
Auf Europa entfielen im Jahr 2025 27,44 % des weltweiten Marktes für Inspektionsdrohnen.
Asien-Pazifik
Der asiatisch-pazifische Raum machte im Jahr 2025 31,40 % des Weltmarktes aus.
UNS.
Der US-Markt für Inspektionsdrohnen wird im Jahr 2026 voraussichtlich 1,46 Milliarden US-Dollar erreichen.
Japan
Der japanische Markt für Inspektionsdrohnen wird im Jahr 2026 auf 0,23 Milliarden US-Dollar geschätzt.
Mehr lesen

MARKTDYNAMIK
MARKTREIBER
BVLOS-Regulierungseröffnungtreibt das Marktwachstum voran
Der größte Freistoß für globale Inspektionsdrohnen ist die Routine Beyond Visual Line of Sight (BVLOS). Wenn die Regulierungsbehörden von einmaligen Ausnahmeregelungen zu klaren, leistungsbasierten Regeln übergehen, können Anlageneigentümer endlich Netz- und Pipelinepatrouillen von entfernten Einsatzzentren aus skalieren, „Drohnen-in-a-Box“-Einheiten Standorte überwachen, ohne LKWs zu schicken, und Flugstunden von Piloten auf Software verlagern. Das senkt die Inspektionskosten pro Kilometer, erhöht die Häufigkeit und Datenqualität und verwandelt Ad-hoc-Pilotprojekte in mehrjährige Plattform- und Servicebeschaffungen für alle Versorgungsunternehmen.Öl und Gas, Bahn und Telekommunikation, was zu einem Wachstum des Inspektionsdrohnenmarktes führt.
- Beispielsweise veröffentlichte die FAA im August 2025 ihre BVLOS-Mitteilung zur vorgeschlagenen Regelsetzung (vorgeschlagener Teil 108), um routinemäßiges BVLOS mit leistungsbasierten Anforderungen für Betrieb, Flugzeuge, Trennungs-/UTM-Dienste und Sicherheit zu normalisieren und einen formellen Weg zu skalierbaren Inspektionsprogrammen in den USA zu schaffen.
MARKTBEGRENZUNGEN
Herkunftsbezogene Beschränkungen und Beschaffungsverbote bremsen das Marktwachstum
Inspektionsprogramme erfordern vorhersehbare Flotten und Teilepipelines. Wenn Regierungen die Vorschriften für Herkunftsländer verschärfen oder durch die Grenzsicherheit bedingte abgedeckte Listen ausweiten, legen Käufer eine Pause ein: Öffentliche Behörden stehen vor der Zwangsstilllegung nicht konformer Flugzeugzellen, private Versorgungsunternehmen verzögern RFPs und Integratoren müssen Nutzlasten, Funkgeräte und Software bei alternativen Anbietern neu qualifizieren. Diese Unsicherheit erhöht die Migrations- und Schulungskosten, birgt das Risiko von verlorenen Vermögenswerten, wenn Genehmigungen zurückgezogen werden, und verlangsamt den Übergang von Pilotprojekten zu skalierten, routinemäßigen Echtzeitinspektionen, insbesondere in Märkten, die auf einige wenige marktbeherrschende Lieferanten angewiesen sind.
- Beispielsweise stimmte die US-amerikanische Federal Communications Commission im Oktober 2025 für eine Verschärfung der Gerätegenehmigungsregeln und ermöglichte es der Behörde, den Verkauf von Geräten zu blockieren oder vorherige Genehmigungen von Geräten zu widerrufen, die Komponenten von Unternehmen enthalten, die auf ihrer nationalen Sicherheitsliste stehen, was die Beschaffungsunsicherheit für kommerzielle Drohnenbetreiber erhöht.
MARKTCHANCEN
Vorschriften zur Methan- und Leckerkennung treiben das Marktwachstum voran
Da sich die Vorschriften für Methan und Pipeline-Lecks verschärfen, benötigen Betreiber regelmäßige, überprüfbare Untersuchungen über große Anlagen, Bohrinseln, Sammelleitungen, Übertragungsleitungen, Speicher und LNG-Standorte. Die Inspektionsdrohnen bieten eine schnelle Abdeckung, wiederholbare Flugpläne und die Möglichkeit, optische Gasbildgebungs- oder Laser-Methansensoren mitzuführen. Für Anbieter bedeutet das langwierige, margenstarke Inspektions- und Überwachungsprogramme statt einmaliger Besuche vor Ort.
- Beispielsweise hat die PHMSA des US-Verkehrsministeriums im Januar 2025 ihre endgültige Regel zur erweiterten Leckerkennung und -reparatur herausgegeben, die leistungsbasierte LDAR-Anforderungen für die Gasübertragung, -verteilung, regulierte Sammelleitungen, Lagerung und LNG-Anlagen hinzufügt und explizit Methoden wie Fernerkundung und Luftaufnahmen berücksichtigt, was den Weg für drohnenbasierte Programme ebnet.
Markttrends für Inspektionsdrohnen
Angedockte Autonomie und Remote-Betriebprägen den Markt
Inspektionsabläufe verlagern sich von Außendienstteams zu „Drohnen-in-a-Box“-Stützpunkten, die von entfernten Einsatzzentren aus verwaltet werden. Feste und fahrzeugmontierte Docks übernehmen jetzt den Start, die Wiederherstellung, das Aufladen und die Selbstprüfungen des Zustands, sodass Anlageneigentümer Routinepatrouillen planen, On-Demand-Flüge nach Alarmen auslösen und Daten direkt in Wartungssysteme streamen können. Das Ergebnis ist eine höhere Inspektionshäufigkeit in Echtzeit bei geringeren Grenzkosten pro Flug, mit weniger Besuchen vor Ort und einer schnelleren Problemerkennung – genau das, was Versorgungsunternehmen, Öl und Gas, Bahn und Telekommunikation von ausgereiften Programmen erwarten.
- Im Februar 2025 brachte DJI beispielsweise Dock 3 auf den Markt, ein rund um die Uhr montierbares „Drohnen-in-a-Box“-System, das in einem Fahrzeug montiert werden kann, gepaart mit neuen Matrice-Flugzeugzellen und signalisiert damit das Engagement gängiger Anbieter für automatisierte Ferninspektionen.
HERAUSFORDERUNGEN DES MARKTES
GNSS-Störungen und HF-Interferenzen stellen eine Herausforderung für das Marktwachstum dar
Routineinspektionen hängen von zwei Dingen ab: einer sauberen Positionierung und einer soliden Befehls- und Kontrollverbindung. In und um Konfliktgebiete und überall dort, wo Gegen-UAS-Abwehrmaßnahmen aktiv sind, führen GNSS-Spoofing/Jamming und RF-Überlastung zu Aussetzern, fehlerhaften Korrekturen und erzwungenen Abbrüchen. Das legt die Messlatte für Hardware (Multiband-GNSS- und RTK/INS-Fusion), Kommunikation und Betrieb höher und erhöht die Kosten, das Gewicht und die Schulungszeit, insbesondere bei Remote-Dock-Einsätzen. Die Luftfahrtbehörden haben auf die Zunahme der Eingriffe hingewiesen, was dazu führt, dass Risikoeigentümer bei großflächigen BVLOS-Inspektionseinführungen zurückhaltend bleiben.
- Beispielsweise hat die ICAO-Versammlung im Oktober 2025 die Störungen der Satellitennavigation nach weit verbreiteten Störungen offiziell gerügtGPSIn ganz Europa gibt es Meldungen über Störungen, die unterstreichen, dass GNSS-Störungen mittlerweile ein Risiko für den Mainstream-Luftverkehr darstellen und kein Grenzfall mehr sind.
Auswirkungen des Russland-Ukraine-Krieges
Der Russland-Ukraine-Krieg verändert die Nachfrage und das Design von Inspektionsdrohnen. Die zunehmenden Netzschäden erhöhen die Arbeitsbelastung bei dringenden Luftaufnahmen, während GNSS-Störungen und eine Verschärfung der Grenzsicherheit härtere, redundantere Systeme erfordern.
Wiederholte Angriffe auf das ukrainische Stromnetz haben Leitungspatrouillen, Umspannwerksbewertungen und thermische Scans zu zeitkritischen Aufgaben gemacht. In Hochfrequenz- und Hochrisikoumgebungen sind Drohnen schneller und sicherer als die Entsendung von Besatzungen. Die resultierenden Flugstunden, Dockingstationen und Analysekapazitäten werden alle vorgezogen.
In ganz Europa hat der Konflikt die Regierungen auch dazu gedrängt, Korridore für erneuerbare Energien, Häfen und digitale Backbones als wichtige Vermögenswerte zu betrachten, wobei neue EU-Leitlinien einen koordinierten Ansatz zum Schutz kritischer Infrastruktur formalisieren und Versorgungsunternehmen und Betreiber zu routinemäßigen Ferninspektionen anstelle von Ad-hoc-Erhebungen bewegen. Darüber hinaus sind GNSS-Störungen jenseits der Frontlinie zu einem wichtigen Sicherheitsproblem geworden, das Unternehmenskäufer dazu veranlasst, Multiband-GNSS mit INS/visuellem Odometrie-Fallback, robusten C2-Links und geofenced Notfall-Playbooks zu spezifizieren, bevor sie grünes Licht für BVLOS-Scale-Ups geben.
Der Nettoeffekt ist ein Markt mit zwei Geschwindigkeiten, der unmittelbar die Nachfrage nach Netz-, Pipeline- und Standortschadensinspektionen ankurbelt, gepaart mit strengeren technischen Grundlagen und Betriebsrichtlinien, die die Messlatte für Plattformen, Sensoren und Software höher legen.
- Beispielsweise startete Russland im Oktober 2025 eine der größten Drohnen- und Raketenwellen gegen das Energiesystem der Ukraine, was zu großflächigen Stromausfällen führte, die umfangreiche Inspektions- und Reparaturzyklen im gesamten Stromnetz auslösten.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Segmentierungsanalyse
Nach Drohnentyp
Drehflügler-Drohnen dominieren den Markt, wenn sie sich für Manövrierfähigkeit im Nahbereich und Präzision beim Schweben eignen
In Bezug auf den Drohnentyp wird der Markt in Drehflügeldrohnen, Starrflügeldrohnen und Hybrid-VTOL-Drohnen unterteilt.
Es wird prognostiziert, dass das Segment der Drehflügeldrohnen den Markt mit einem Anteil von 66,49 % im Jahr 2026 dominieren wird. Aufgrund täglicher Inspektionen sind sie nur wenige Zentimeter von unter Spannung stehenden Leitungen, Fackelschornsteinen, Brücken und Dächern entfernt, wo ein stabiler Schwebeflug und eine feine Lagekontrolle wichtiger sind als die Reichweite. Multirotoren starten überall, halten ihre Position auf engstem Raum sicher und tauschen Nutzlasten aus, ohne die Flugzeugzelle zu wechseln. Das macht sie zur Standardwahl für Versorgungsunternehmen, Öl und Gas, Bahn und Telekommunikation, insbesondere da „Drohnen-in-a-Box“-Programme die Arbeit von Außendienstteams auf abgelegene Einsatzzentren verlagern.
Beispielsweise stellte DJI im Februar 2025 Dock 3 vor, ein fahrzeugmontierbares, rund um die Uhr einsatzbereites Drohnen-in-a-Box-System, gepaart mit dem neuen Multirotor der Matrice 4-Serie und positioniert für Unternehmensinspektion und Fernoperationen.
Das Segment der Hybrid-VTOL-Drohnen wird im Prognosezeitraum voraussichtlich mit der schnellsten jährlichen Wachstumsrate von 18,4 % wachsen.
Nach Reichweite
Aufgrund der VLOS-Regeln und standortzentrierten Arbeitsabläufe dominiert die kurze Reichweite (<5 km) den Markt
Basierend auf der Reichweite wird der Markt in Kurzstrecken (<5 km), Mittelstrecken (5–25 km) und Langstrecken (>25 km) eingeteilt.
Die meisten Inspektionsmissionen finden in der Nähe von Anlagen wie Umspannwerken, Fackelschornsteinen, Brückenfeldern, Dächern und Türmen statt, was dazu führt, dass Segmente mit kurzer Reichweite (<5 km) im Jahr 2026 mit einem Anteil von 60,68 % den Markt dominieren werden. In diesen Situationen sind stabiles Schweben, präzise Positionierung und schnelle Umschichtungen wichtiger als Fähigkeiten über große Entfernungen. Da die Aufsichtsbehörden in vielen Gebieten bei routinemäßigen kommerziellen Flügen immer noch eine Sichtverbindung erfordern, organisieren Betreiber Missionen, um in der Nähe zu bleiben, und nutzen dabei oft feste oder fahrzeugmontierte Docks. Dieser Ansatz hält Besatzungen, Funkgeräte und Risiken unter Kontrolle, vereinfacht Genehmigungen und Schulungen und senkt die Kosten pro Flug. Daher konzentrieren sich die meisten Flugstunden und -ausgaben auf Kurzstreckenflüge.
Beispielsweise unterzeichnete Volatus Aerospace im September 2025 einen mehrjährigen Vertrag mit einem der größten Energieversorger Nordamerikas über die Bereitstellung von RPAS-Inspektionen, Kartierungen und Datendiensten für rund 100.000 Meilen von Übertragungs- und Verteilungsanlagen bis August 2028. Dazu gehören Inspektionen von Masten und Umspannwerken, die typischerweise als Kurzstrecken-VLOS-Multirotormissionen von lokalen Startpunkten aus geflogen werden.
Es wird erwartet, dass das Langstreckensegment (>25 km) im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate von 18,9 % wachsen wird.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf Antrag
Compliance-gesteuerte, hochfrequente Kontrollen kritischer Vermögenswerte, Energie- und Versorgungsunternehmen dominieren den Markt
Basierend auf den Anwendungen ist der Markt in Infrastrukturinspektionen, Energie- und Versorgungsinspektion, Öl- und Gasinspektion, Bau- und Immobilienüberwachung, Bergbau und Steinbrüche, Meeres- und Offshore-Plattformen, öffentliche Infrastruktur undintelligente StadtVersorgungsunternehmen und andere.
Die Segmente Energie- und Versorgungsinspektion werden den Markt voraussichtlich mit einem Anteil von 31,84 % im Jahr 2026 dominieren. Strom- und Gasnetze müssen nach einem Zeitplan und nach jedem Sturm, jeder Hitzewelle oder jedem Alarm überprüft werden. Das macht Drohnen zu einem ständig aktiven Werkzeug für Übertragungsleitungen, Umspannwerke, Windkraftanlagen und Solarparks, wo ein gleichmäßiger Schwebeflug, Thermik-/Zoom-Nutzlasten und wiederholbare Flugpläne LKW-Rollen und Geschwindigkeitsfehlersuche reduzieren. Budgets sind hier an Zuverlässigkeit und behördliche Strafen gebunden, sodass Flugstunden in mehrjährige Programme umgewandelt werden, wodurch erneuerbare Energien und Versorgungsunternehmen im Vergleich zu gelegentlichen Arbeiten im Baugewerbe oder im Bergbau zum größten und langlebigsten Anwendungsbereich werden.
- Im September 2025 begann beispielsweise das britische Stromnetz National Grid mit der Einführung eines zentralisierten, autonomen Drohneninspektionssystems mit see.ai, um routinemäßige Netzinspektionen im gesamten Übertragungsnetz auszuweiten – ein Unternehmenseinsatz, der den übergroßen Bedarf der Versorgungsunternehmen an Inspektionsdrohnen unterstreicht.
Das Segment der Marine- und Offshore-Plattformen wächst im Prognosezeitraum mit einer jährlichen Wachstumsrate von 19,0 %.
Nach Komponente
Entscheidungsfähige Erkenntnisse und wiederkehrender ROI, Software und Analysen dominieren den Markt
Basierend auf den Komponenten ist der Markt in Drohnenplattform, Nutzlasten, Navigations- und Steuerungssysteme, Kommunikations- und Datenverbindungen, Software und Analyse sowie Unterstützungssysteme unterteilt.
Software- und Analysesegmente werden den Markt voraussichtlich mit einem Anteil von 25,53 % im Jahr 2026 dominieren. Hardware spielt eine wichtige Rolle, aber sie wächst, wenn Bilder zu Erkenntnissen, Tickets und Compliance-Aufzeichnungen werden. Käufer bevorzugen Software, die die Flugplanung automatisiert, mithilfe von KI Mängel findet, Risiken misst (Hitze, Korrosion, Vegetation, Lecks) und Arbeitsaufträge an EAM- oder CMMS-Systeme sendet. Mit der zunehmenden Verfügbarkeit von Plattformen verlagern sich die Budgets in Richtung Abonnements für Verarbeitung, Dashboards und API-Integrationen, insbesondere in Versorgungsunternehmen sowie im Öl- und Gassektor, wo Audit-Trails und SLA-Konformität wichtig sind. Durch diese Änderung werden einmalige Flüge in laufende Programme umgewandelt, die auf Analysen und nicht nur auf Flugzeugzellen basieren.
Beispielsweise stellte Axpo im Oktober 2025 auf der INTERGEO 2025 seine LINIA-Softwaresuite vor, die automatisierte Flugplanung und KI-gesteuerte Stromleitungsinspektionsanalysen bietet – ein End-to-End-Workflow-Signal, das auf Daten und Erkenntnissen und nicht nur auf neuen Flugzeugzellen basiert.
Das Segment der Support-Systeme dürfte mit einem CAGR von 18,0 % im Prognosezeitraum das schnellste Wachstum verzeichnen.
Nach Autonomiestufe
VLOS-Überwachung und Human-in-the-Loop-Risikokontrollen, manuell/halbautonom dominieren den Markt
Basierend auf dem Autonomieniveau wird der Markt in manuelle/halbautonome, vollständig autonome (vorprogrammierte) und adaptive KI-Autonomie unterteilt.
Manuelle/teilautonome Segmente sind marktführend. Bei den meisten Inspektionsprogrammen ist immer noch ein Pilot und oft auch ein visueller Beobachter verantwortlich, da dadurch die Genehmigungen verkürzt werden, den heutigen Betriebsvorschriften entsprochen wird und die Haftung und das Änderungsmanagement einfach gehalten werden. Halbautonome Funktionen: Auto-Hover, Wegpunkt-Halten, Orbit, Geländeverfolgung, Geschwindigkeit, wiederholbare Arbeit, ohne den von den Regulierungsbehörden erwarteten menschlichen Vorgesetzten zu entfernen. Bis die routinemäßige BVLOS und die Autonomie höherer Ordnung im großen Maßstab vollständig normalisiert sind, verwenden Unternehmen für die täglichen Inspektionen von Masten, Umspannwerken, Anlagen und Dächern standardmäßig manuelle/halbweise Inspektionen.
Das Segment „Andere“, bestehend aus adaptiver KI-Autonomie, wird im Prognosezeitraum für den Markt für Inspektionsdrohnen voraussichtlich mit einer Wachstumsrate von 19,4 % wachsen.
Regionaler Ausblick auf den Markt für Inspektionsdrohnen
BVLOS-Regulierungsdynamik und Versorgungsbudgets: Nordamerika dominiert den Markt
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
North America Inspection Drone Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Im Jahr 2025 belief sich der nordamerikanische Markt auf 1,37 Milliarden US-Dollar, was 34,45 % der weltweiten Nachfrage entspricht, und soll im Jahr 2026 auf 1,61 Milliarden US-Dollar wachsen. Die Region bleibt aufgrund der schnellen Integration drohnenbasierter Inspektionslösungen in den Bereichen Energie, Versorgung, Infrastruktur, Telekommunikation und Industrie führend. Die Vereinigten Staaten machten im Jahr 2024 über 90,59 % des regionalen Marktes aus, was ihr fortschrittliches regulatorisches Umfeld und den hohen Grad der kommerziellen Drohneneinführung widerspiegelt. Regulatorische Entwicklungen, insbesondere die Bemühungen der Federal Aviation Administration (FAA), betriebliche Rahmenbedingungen für die Sichtweite (Beyond Visual Line of Sight, BVLOS) zu schaffen, sorgen für mehr Klarheit bei groß angelegten Einsätzen. Kanada unterstützt das Marktwachstum auch durch fortschrittliche RPAS-Vorschriften, die den kommerziellen Drohnenbetrieb ohne umfangreiche Einzelfallgenehmigungen ermöglichen. Die wachsende Nachfrage nach kostengünstigen, sicheren und datengesteuerten Inspektionslösungen unterstützt weiterhin die regionale Expansion. Der US-Markt wird bis 2026 auf 1,46 Milliarden US-Dollar geschätzt.
Europa
Die Region Europa eroberte im Jahr 2025 27,44 % des Weltmarktes und erwirtschaftete einen Umsatz von 1,09 Milliarden US-Dollar. Im Jahr 2026 wird ein Umsatz von 1,29 Milliarden US-Dollar prognostiziert. Europa wird im Prognosezeitraum voraussichtlich ein starkes Wachstum verzeichnen und eine jährliche Wachstumsrate von 17,1 % verzeichnen. Positionierung Europas als wichtiges Wachstumszentrum für Inspektionsdrohnentechnologien. Das Wachstum wird durch den zunehmenden Einsatz von Drohnen zur Infrastrukturüberwachung, zur Inspektion von Anlagen für erneuerbare Energien und für industrielle Wartungsaktivitäten vorangetrieben. Harmonisierte Regulierungsrahmen in mehreren europäischen Ländern verbessern die betriebliche Effizienz und fördern eine breitere kommerzielle Akzeptanz. Der britische Markt wird bis 2026 einen Wert von 0,20 Milliarden US-Dollar haben, während der deutsche Markt bis 2026 einen Wert von 0,22 Milliarden US-Dollar haben wird, unterstützt durch wachsende Investitionen in Automatisierung, digitale Inspektionstechnologien und intelligente Infrastrukturinitiativen.
Asien-Pazifik
Der asiatisch-pazifische Raum behielt seine starke Präsenz auf dem Weltmarkt bei und erreichte im Jahr 2025 1,25 Milliarden US-Dollar, was einem Anteil von 31,40 % entspricht, und wird voraussichtlich 1,49 Milliarden US-Dollar im Jahr 2026 erreichen. Der asiatisch-pazifische Raum wird voraussichtlich ein deutliches Marktwachstum verzeichnen, unterstützt durch expandierende Industrieaktivitäten und proaktive Regulierungsbemühungen zur Beschleunigung der Drohnenintegration. Länder wie China, Indien, Australien und Japan setzen zunehmend Inspektionsdrohnen in den Bereichen Öl und Gas, Versorgung, Transport, Bergbau und Bauwesen ein. Regulierungsbehörden unterstützen aktiv Pilotprogramme und Initiativen zum unbemannten Verkehrsmanagement (UTM), um eine breitere kommerzielle Einführung zu ermöglichen. Der japanische Markt wird bis 2026 einen Wert von 0,23 Milliarden US-Dollar haben, der chinesische Markt wird bis 2026 einen Wert von 0,52 Milliarden US-Dollar haben und der indische Markt wird bis 2026 einen Wert von 0,22 Milliarden US-Dollar haben. Kontinuierliche Investitionen in industrielle Automatisierung, Infrastrukturentwicklung und fortschrittliche Luftdatenerfassungstechnologien werden voraussichtlich die regionale Nachfrage stärken.
Lateinamerika
Im Jahr 2025 machte Lateinamerika 0,13 Milliarden US-Dollar aus, was 3,32 % des weltweiten Marktes entspricht, und soll im Jahr 2026 auf 0,16 Milliarden US-Dollar anwachsen. Lateinamerika machte im Jahr 2024 etwa 3,29 % des Weltmarkts aus und wird im Prognosezeitraum voraussichtlich ein stetiges Wachstum verzeichnen. Steigende Investitionen in Energie-, Bergbau- und Infrastrukturprojekte schaffen günstige Bedingungen für den Einsatz von Inspektionsdrohnen. Regulierungsbehörden in der gesamten Region entwickeln nach und nach Rahmenwerke, die kommerzielle Drohneneinsätze unterstützen und es Unternehmen ermöglichen, die Anlagenüberwachung und die betriebliche Effizienz zu verbessern. Es wird erwartet, dass die steigende Nachfrage nach kostengünstigen Inspektionsmethoden in abgelegenen und anspruchsvollen Umgebungen die Marktexpansion vorantreiben wird.
Naher Osten und Afrika
Der Markt für den Nahen Osten und Afrika machte im Jahr 2025 0,13 Milliarden US-Dollar aus, was 3,39 % der weltweiten Industrie entspricht, und wird im Jahr 2026 voraussichtlich 0,16 Milliarden US-Dollar erreichen. Der Nahe Osten und Afrika repräsentierten im Jahr 2024 etwa 3,33 % des Weltmarkts und werden im Prognosezeitraum voraussichtlich die höchste CAGR von 19,4 % verzeichnen. Das Wachstum der Region wird in erster Linie durch die zunehmende Einführung von Drohnentechnologien in den Bereichen Energie, Versorgung und Infrastruktur vorangetrieben. Energiebetreiber implementieren in Zusammenarbeit mit globalen Technologieanbietern aktiv groß angelegte Inspektionsprogramme, um die Anlagenzuverlässigkeit zu verbessern und Betriebsrisiken zu reduzieren. Regulierungsbehörden ermöglichen nach und nach den kommerziellen Einsatz von Drohnen und unterstützen so einen breiteren Einsatz in kritischen Branchen. Kontinuierliche Investitionen in Initiativen zur digitalen Transformation und industriellen Modernisierung dürften das Marktwachstum in der gesamten Region weiter beschleunigen.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Mischung aus etablierten Drohnen-OEMs und schnelllebigen Autonomie-/Analytik-Spezialisten, die um die Industrialisierung von Inspektionen kämpfen
Der Markt für Inspektionsdrohnen wird immer aktiver, da BVLOS-Regelwerke, „Drone-in-a-Box“-Einsätze und KI-Analysen Programme von der Erprobung zum alltäglichen Einsatz überführen. Führende Flugzeughersteller wie DJI, Skydio, Parrot, Autel, Freefly und Inspired Flight bilden die meisten Flotten. Dock- und Remote-Ops-Spezialisten, darunter DJI (Dock), Percepto, Azur Drones und American Robotics (Ondas), arbeiten mit Versorgungsunternehmen, Öl- und Gasbetreibern, Bahngesellschaften und Telekommunikationsunternehmen zusammen, um Routinepatrouillen von Remote-Operationszentren aus durchzuführen. Compliance- und Herkunftsregeln wie NDAA und sichere Versorgung sorgen dafür, dass US-amerikanische und europäische Anbieter bei Konten für den öffentlichen Sektor und kritische Infrastrukturen auf dem gleichen Weg sind. Diese Situation verstärkt die enge Zusammenarbeit zwischen OEMs und Endbenutzern bei Sicherheitsnachweisen, Cybersicherheit und Wartungsintegration.
Gleichzeitig erobern spezialisierte Nutzlast- und Softwareunternehmen einen größeren Anteil des Wertstapels. Teledyne FLIR und Workswell sind führend in der Wärmebildtechnik. SeekOps und Pergam unterstützen bei der Erkennung von Methan und Lecks. RIEGL, YellowScan und Ouster bieten LiDAR-Optionen. Elistair bietet eine kabelgebundene und langlebige Standortüberwachung. Elsight verbessert Multi-Link C2 für umstrittene HF-Umgebungen. Auf der Datenseite verwandeln DroneDeploy, Pix4D, Raptor Maps, Pointivo und seen.ai Bilder in wertvolle Erkenntnisse, Tickets und Prüfprotokolle, die in EAM und CMMS passen. Regional führende Unternehmen wie Percepto und Elsight (Israel), Parrot, Azur Drones, Elistair (Europa), Autel (China) und immer mehr US-amerikanische „Blue/Green UAS“-Anbieter nutzen lokale Fertigung, Sicherheitspraktiken und Branchenpartnerschaften, um ihren Marktanteil zu vergrößern.
Liste der wichtigsten Unternehmen für Inspektionsdrohnen im Profil
- DJI (China)
- Skydio (USA)
- Papagei(Frankreich)
- Autel Robotics (China)
- Freefly Systems (USA)
- Inspired Flight Technologies (USA)
- Percepto (Israel)
- American Robotics / Ondas (USA)
- Azur-Drohnen(Frankreich)
- Flugfähigkeit(Schweiz)
- Elistair (Frankreich)
- Teledyne FLIR (USA)
- Workswell (Tschechische Republik)
- RIEGL (Österreich)
- YellowScan (Frankreich)
- Ouster (USA)
- DroneDeploy (USA)
- Pix4D (Schweiz)
- Raptor-Karten (USA)
- Pointivo(UNS.)
- ai (Großbritannien)
- Volatus Aerospace (Kanada)
- Cyberhawk (Großbritannien)
- Terra-Drohne (Japan)
- Aerodyne Group (Malaysia)
- Yuneec International (Deutschland)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juni 2025:Cyberhawk erneuerte mit Shell einen globalen Fünfjahresvertrag im Wert von mehreren Millionen Dollar zur Unterstützung von Drohneninspektionen und der visuellen Datenverwaltung von iHawk in allen Energieanlagen.
- Juni 2025:Terra Drone und MODEC haben ihre gemeinsame Vereinbarung erneuert, die sich auf Drohneninspektionen in FPSO-Rohöllagertanks konzentriert und damit die Offshore-Inspektionskapazitäten erweitert.
- März 2025:Transport Canada hat SOR/2025-70 veröffentlicht, mit dem die kanadischen Luftfahrtvorschriften geändert werden, um einige BVLOS- und mittelgroße RPAS-Operationen zu ermöglichen, ohne dass ein SFOC einen wichtigen Engpass für routinemäßige Inspektionen von Versorgungsunternehmen beseitigt.
BERICHTSBEREICH
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 16,60 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
|
Segmentierung
|
Nach Drohnentyp
Nach Reichweite
Auf Antrag
Nach Komponente
Nach Region Nordamerika (nach Drohnentyp, nach Reichweite, nach Anwendung, nach Komponente, nach Autonomiestufe und nach Land)
Europa (nach Drohnentyp, nach Reichweite, nach Anwendung, nach Komponente, nach Autonomiestufe und nach Land)
Asien-Pazifik (nach Drohnentyp, nach Reichweite, nach Anwendung, nach Komponente, nach Autonomiestufe und nach Land)
Naher Osten und Afrika (nach Drohnentyp, nach Reichweite, nach Anwendung, nach Komponente, nach Autonomiestufe und nach Land)
Lateinamerika (nach Drohnentyp, nach Reichweite, nach Anwendung, nach Komponente, nach Autonomiestufe und nach Land)
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2026 bei 4,7 Milliarden US-Dollar und soll bis 2034 16,00 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 1,37 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum voraussichtlich eine CAGR von 16,60 % aufweisen.
Das Segment der Drehflügler war nach Drohnentyp Marktführer.
Die regulatorische Öffnung des BVLOS treibt das Marktwachstum voran
DJI (China), Skydio (USA), Parrot (Frankreich), Autel Robotics (China), Freefly Systems (USA), Inspired Flight Technologies (USA), Percepto (Israel), American Robotics/Ondas (USA), Azur Drones (Frankreich) und Flyability (Schweiz) sind unter anderem die Top-Unternehmen auf dem Markt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 200
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.

Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf