Marktgröße, Anteil und Branchenanalyse für klinische Studien in Afrika, nach Phase (Phase I, Phase II, Phase III und Phase IV), nach Anwendung (Onkologie, ZNS-Störung, Kardiologie, Infektionskrankheit, Stoffwechselstörung, Nieren-/Nephrologie und andere) und regionale Prognose, 2024–2032
 Gratis-PDF herunterladen

Marktgröße und Überblick über den Markt für klinische Studien in Afrika
 Audio-Version anhören
Die Marktgröße für klinische Studien in Afrika wurde im Jahr 2023 auf 0,91 Milliarden US-Dollar geschätzt und wird voraussichtlich von 0,96 Milliarden US-Dollar im Jahr 2024 auf 1,68 Milliarden US-Dollar im Jahr 2032 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,2 % im Prognosezeitraum entspricht.
Die Belastung durch chronische Erkrankungen wie Malaria, HIV/AIDS, Tuberkulose und nicht übertragbare Krankheiten wie Diabetes, Krebs und andere sowie die hohen Sterblichkeitsraten aufgrund solcher Krankheiten haben in Afrika erheblich zugenommen. Dieser Faktor hat die Nachfrage nach wirksamen und neuartigen Diagnose- und Behandlungsmöglichkeiten angeheizt, um die wachsende Krankheitslast zu verringern. Um dieser wachsenden Nachfrage gerecht zu werden, haben Pharma- und Biotechnologieunternehmen ihren Fokus verstärkt auf die Durchführung klinischer Studien zur Entwicklung und Einführung wirksamer Therapeutika gelegt und so das Wachstum des Marktes für klinische Studien in Afrika vorangetrieben.
- Beispielsweise startete F. Hoffmann-La Roche Ltd im Januar 2021 eine klinische Phase-II-Studie, um die Sicherheit und Wirksamkeit gezielter Therapien oder Immuntherapien als Einzelwirkstoffe oder in rationalen, spezifischen Kombinationen bei Patienten mit lokal fortgeschrittenen oder metastasierten soliden Tumoren zu untersuchen. Die Studie soll im September 2032 abgeschlossen sein. Sie wurde an 175 Standorten durchgeführt, darunter auch in Südafrika.
Darüber hinaus dirigierenklinische Studienin Afrika ist vergleichsweise günstiger als in anderen Ländern weltweit und verringert im Vergleich zum Rest der Welt auch bestimmte Herausforderungen, wie z. B. einen begrenzten Patientenpool, strenge Regulierungsrichtlinien und andere.
Darüber hinaus hat auch die zunehmende Konzentration der Regierung und der Regulierungsbehörden auf Initiativen zur Verbesserung der Versuchsprogramme das Marktwachstum angekurbelt.
- Beispielsweise versammelte das Africa CDC im Mai 2023 zusammen mit AUDA-NEPAD 60 Experten aus der gesamten Region und der ganzen Welt, um Lösungen zur Stärkung des afrikanischen Ökosystems für klinische Studien zu diskutieren.
Während der COVID-19-Pandemie im Jahr 2020 verzeichnete der Markt einen Wertzuwachs. Dies war auf den verstärkten Fokus von Pharma- und Biotechnologieunternehmen auf Forschung und Entwicklung zurückzuführen, um wirksame Diagnose-, Behandlungs- und Präventionsoptionen für COVID-19 zu entwickeln.
Darüber hinaus verzeichnete der Markt im Jahr 2021 einen deutlichen Anstieg seines Marktwerts aufgrund des Beginns klinischer Studien, die im Jahr 2020 aufgrund des plötzlichen Ausbruchs von COVID-19 auf Eis gelegt wurden.
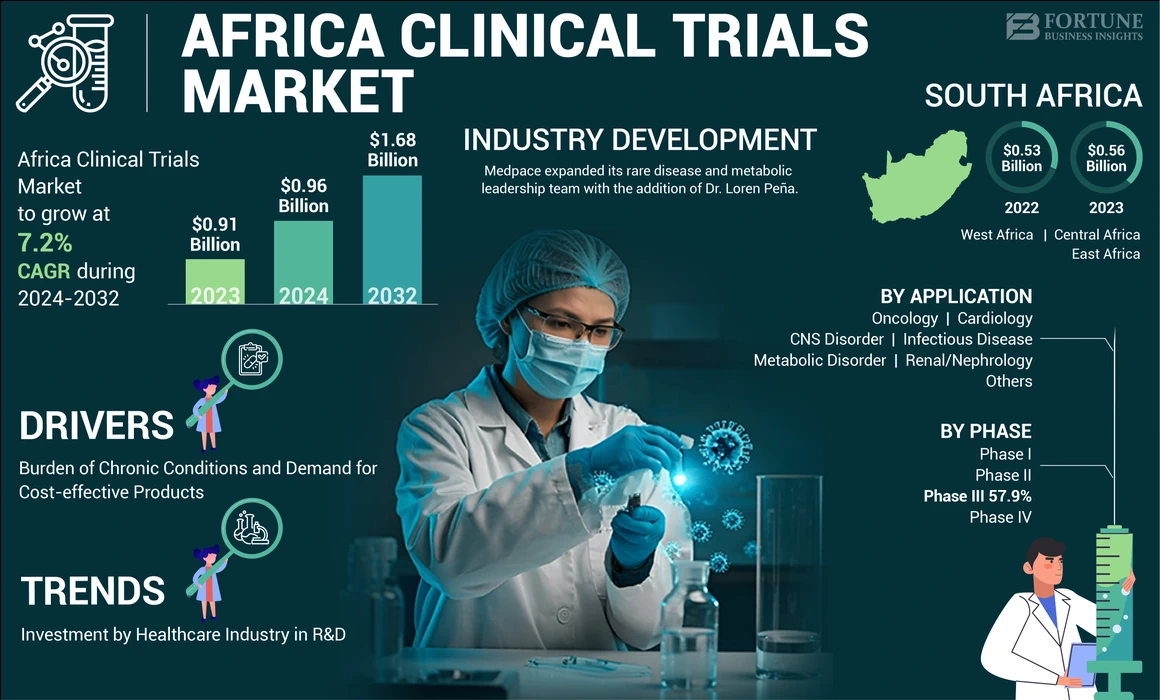
ÜBERBLICK ÜBER DEN AFRIKA-MARKT FÜR KLINISCHE STUDIEN
Marktgröße:
- Wert 2023: 0,91 Milliarden US-Dollar
- Wert 2024: 0,96 Milliarden US-Dollar
- Prognosewert 2032 (mit CAGR): 1,68 Milliarden US-Dollar (CAGR von 7,2 %)
Marktanteil:
- Regionalleiter: Südafrika
- Am schnellsten wachsende Region: Ostafrika
- Endbenutzerführer: Segment Infektionskrankheiten
Branchentrends:
- Steigende Investitionen der Gesundheitsbranche in Forschung und Entwicklung steigern die Zahl der in der Region durchgeführten Studien
- Dezentralisierung und Einführung digitaler Gesundheit
- Initiativen zur Regulierungsharmonisierung
Treibende Faktoren:
- Die wachsende Belastung durch chronische Erkrankungen wie Krebs, Diabetes, Ebola und Herz-Kreislauf-Erkrankungen steigert die Nachfrage nach wirksamen Behandlungsmöglichkeiten
- Hohe Behandlungskosten führen zu einer Nachfrage nach kostengünstigen Therapeutika und lokaler Herstellung, um die Importkosten zu senken
- Der Schwerpunkt liegt auf krankheitsspezifischen Studien, die auf weit verbreitete Erkrankungen wie Malaria, HIV und Ebola abzielen
- Einführung innovativer Versuchsdesigns einschließlich adaptiver und Remote-Modelle zur Bewältigung logistischer Herausforderungen
- Kapazitätsaufbau- und Schulungsinitiativen von Organisationen wie Africa CDC und AUDA-NEPAD zur Entwicklung von qualifiziertem Personal und moderner Infrastruktur
- Präsenz und Ausbau von CROs, die sich auf die genetisch vielfältige Bevölkerung Afrikas konzentrieren, um globale klinische Forschungsinitiativen zu unterstützen
Markttrends für klinische Studien in Afrika
Steigende Investitionen der Gesundheitsbranche in Forschung und Entwicklung steigern die Zahl der in der Region durchgeführten Studien
Die wachsende Belastung durch chronische Erkrankungen wie Infektionskrankheiten hat die Nachfrage nach wirksamen Therapeutika angeheizt und die Pharmaunternehmen dazu veranlasst, den Schwerpunkt auf die Entwicklung wirksamer Medikamente zu legen. Darüber hinaus hat die steigende Nachfrage nach kostengünstigen Medikamenten in afrikanischen Ländern auch die Nachfrage nach der Entwicklung neuartiger und kostengünstiger Therapeutika in der Region befeuert. Dies liegt daran, dass durch die Entwicklung von Medikamenten vor Ort in Afrika die Importkosten entfallen könnten, die für aus anderen Teilen der Welt importierte Produkte anfallen, und die Gesamtkosten der Behandlung durch diese Therapeutika sinken würden.
- Laut den vom Weltwirtschaftsforum im März 2023 veröffentlichten Daten beträgt der Arzneimittelbedarf in Afrika beispielsweise rund 18,0 Milliarden US-Dollar. Davon werden 61 % importiert, 36 % lokal produziert und 3 % über den innerafrikanischen Handel gedeckt.
Darüber hinaus setzen viele Contract Research Organizations (CROs) auf Partnerschaften und Kooperationen, um ihr Leistungsangebot in der Region zu erweitern.
- Im März 2024 gründete Croissance Clinical Research, ein in Indien ansässiges CRO, mit der African Clinical Research Management Initiative (ACRMi), einem in Kenia ansässigen CRO, Croissance Clinical Research-Africa (CCR-A). Mit dieser Einführung wollten beide Unternehmen ihr Angebot in vielfältigen Therapiebereichen, einschließlich Infektionskrankheiten und vernachlässigten Infektionskrankheiten, erweitern.
Daher haben die zunehmenden Investitionen von Pharmaunternehmen in die Entwicklung neuer Therapeutika sowie die zunehmende Betonung der Erweiterung ihres Dienstleistungsangebots durch Auftragsforschungsorganisationen (Contract Research Organizations, CROs) zu einer Erhöhung der Anzahl der in der Region durchgeführten Studien geführt.
Weitere Trends:
- Dezentralisierung und digitale Gesundheit:Auftragsforschungsorganisationen (CROs) und Gesundheitsunternehmen haben sich ebenfalls auf die Einführung digitaler Tools und dezentraler klinischer Studien (DCTs) konzentriert, um abgelegene Bevölkerungsgruppen zu erreichen und die Effizienz von Studien zu verbessern.
- Initiativen zur Regulierungsharmonisierung: Afrikanische RegulierungsbehördenOrganisationen wie die African Medicines Agency (AMA) und die Regional Economic Communities (RECs) haben sich auf die Schaffung standardisierter Regulierungsrahmen konzentriert, um mehr Studien anzulocken.
Gelegenheiten
- Verbesserung der Infrastruktur:Empfehlungen zur Verbesserung der Infrastruktur mit Schwerpunkt auf digitalen Gesundheitstechnologien und dezentralen Studienmodellen werden den klinischen Studienprozess verbessern.
- Stärkung der Regulierungskoordination:Der Schwerpunkt auf länderspezifischen Regulierungsbehörden zur Harmonisierung von Vorschriften und zur Optimierung von Studien mit AMA würde den Studienprozess verbessern.
- Investition in lokale Kapazität:Die Konzentration auf die Erhöhung der Investitionen in die lokalen Einrichtungen zur Förderung der Nachhaltigkeit im afrikanischen Ökosystem für klinische Studien würde die Kapazität für klinische Studien in der Region verbessern.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wachstumsfaktoren für den Markt für klinische Studien in Afrika
Die wachsende Belastung durch chronische Erkrankungen und die steigende Nachfrage nach kostengünstigen Produkten fördern das Marktwachstum
Die wachsende Belastung durch chronische Erkrankungen wie Krebs, Diabetes, Ebola-Virus, Herz-Kreislauf-Erkrankungen (CVD), Parkinson und andere hat die Nachfrage nach wirksamen Behandlungsmöglichkeiten angeheizt.
- Laut den von der World Heart Federation veröffentlichten Daten lebten beispielsweise im Jahr 2019 in Afrika mehr als 1 Milliarde Menschen mit Herz-Kreislauf-Erkrankungen. Im selben Jahr waren rund 1 Million Todesfälle in Afrika südlich der Sahara auf Herz-Kreislauf-Erkrankungen zurückzuführen, was 5,4 % der weltweiten Todesfälle durch Herz-Kreislauf-Erkrankungen und 13,0 % aller Todesfälle in Afrika ausmachte.
Die wachsende Krankheitslast hat die jährlichen Kosten für die Prävention, Diagnose und Behandlung der Krankheit erhöht.
- Laut den von Profmed veröffentlichten Daten können die jährlichen Kosten für die Krebsbehandlung in Südafrika beispielsweise zwischen 542,0 und 24.381,0 US-Dollar liegen.
Besonders in Ländern mit niedrigem und mittlerem Einkommen sind diese hohen Kosten für die allgemeine Bevölkerung manchmal schwer zu decken, was zu einer begrenzten Akzeptanz dieser Behandlungsoptionen führt. Um die Akzeptanz wirksamer Behandlungen zu steigern, konzentrieren sich Pharma- und Biotechnologieunternehmen verstärkt auf die Entwicklung kostengünstiger Therapeutika zur Vorbeugung und Behandlung von Krankheiten. Dieser Faktor hat die Zahl der in der Region durchgeführten klinischen Studien erhöht.
- Laut den von SciDev.Net im April 2024 veröffentlichten Daten hat Afrika beispielsweise einen zunehmenden Schwerpunkt darauf gelegtImpfstoffEntwicklung in den letzten Jahren.
Der zunehmende Fokus von Pharma-, Biotechnologie- und Medizingeräteunternehmen auf Forschung und Entwicklung hat die Nachfrage nach wirksamer Arzneimittelentwicklung und damit die Anzahl der durchgeführten klinischen Studien erhöht.
Andere Treiber
- Schwerpunkt auf krankheitsspezifischen Studien:Der Fokus auf die Entwicklung von Therapeutika für weit verbreitete Krankheiten in Afrika wie Malaria, HIV, Ebola und andere hat auch die Zahl der in der Region durchgeführten Studien erhöht.
- Innovative Studiendesigns:Der Einsatz adaptiver und Remote-Studiendesigns zur Bewältigung logistischer Herausforderungen und zur Steigerung der Effektivität der klinischen Forschung hat sich ebenfalls positiv auf das Marktwachstum ausgewirkt.
- Kapazitätsaufbau und Schulung:Die Entwicklung von qualifiziertem Personal und moderner Infrastruktur durch Initiativen von Africa CDC, AUDA-NEPAD und Partnerschaften im Privatsektor hat die Zahl der in der Region durchgeführten klinischen Studien erhöht.
- Präsenz von CROs, die sich auf die Nutzung des Potenzials Afrikas zur Bewältigung globaler Herausforderungen konzentrieren:Die hohe Belastung durch übertragbare und nicht übertragbare Krankheiten in der Region bietet einen genetisch vielfältigen Patientenpool für die Durchführung klinischer Studien. CRO-Unternehmen wie FHI Clinical haben sich darauf konzentriert, dies als Gelegenheit zu nutzen, um klinische Studien für eine wirksame therapeutische Entwicklung durchzuführen.
EINHALTENDE FAKTOREN
Herausforderungen im Zusammenhang mit der Durchführung klinischer Studien in afrikanischen Ländern schränken das Marktwachstum ein
Die geringen Kosten für die Durchführung von Forschungsstudien in Afrika haben die Zahl der in der Region durchgeführten Studien erhöht. Allerdings haben Herausforderungen wie fehlende finanzielle Kapazitäten und begrenzte Humanressourcen unter anderem die Anzahl der in der Region durchgeführten Studien begrenzt.
- Laut den von BioMed Central Ltd im Jahr 2020 veröffentlichten Daten waren die Forscher beispielsweise bei der Durchführung einer klinischen Studie in Malawi mit Verzögerungen bei der Erlangung behördlicher Genehmigungen von internationalen Instituten und ethischer Genehmigungen aus Malawi konfrontiert. Dafür mussten die Forscher zusätzliche Zeit und Mühe aufwenden.
- In derselben Studie verlief der Anmeldeprozess sehr langsam. Die Probanden, die aufgrund der Ein- und Ausschlüsse eingeschrieben wurden, konnten den Studienzeitraum aufgrund ihres schlechten Gesundheitszustands nicht überleben.
Solche Herausforderungen bei der Durchführung von Studien in Afrika hindern die Marktteilnehmer daran, Studien in der Region zu registrieren, wodurch das Wachstum des Marktes für klinische Studien in Afrika eingeschränkt wird.
HERAUSFORDERENDE FAKTOREN
- Infrastruktur- und Kapazitätsbeschränkungen:Die begrenzte Entwicklung der Gesundheitsinfrastruktur, insbesondere in ländlichen Gebieten, behindert die Skalierbarkeit von Studien und die Teilnehmerbindung in der Region.
- Regulatorische Hindernisse:Unterschiede in den nationalen Vorschriften erschweren die Genehmigungsverfahren für Studien. Die AMA legt jedoch Wert auf eine länderübergreifende Straffung der Vorschriften.
- Finanzierungs- und Ressourcenbeschränkungen:Die begrenzte Finanzierung von Forschungsstudien und die Tatsache, dass viele Länder in der Region auf ausländische Hilfe angewiesen sind, beeinträchtigen die Qualität und Kontinuität der Forschung.
- Ethische und gemeinschaftliche Engagementfragen:Ethische Bedenken hinsichtlich der Einwilligung nach Aufklärung und mangelndes Engagement in der Gemeinschaft stellen erhebliche Herausforderungen dar, insbesondere bei Studien mit experimentellen Behandlungen.
Marktsegmentierungsanalyse für klinische Studien in Afrika
Durch Phasenanalyse
Der zunehmende Fokus akademischer und Forschungsinstitute auf die Durchführung von Forschungsstudien in der Region ist für die Dominanz des Phase-III-Segments verantwortlich
Nach Phase ist der Markt in Phase I, Phase II, Phase III und Phase IV unterteilt.
Das Phase-III-Segment dominierte den Markt im Jahr 2023. Die Dominanz des Segments auf dem Markt wird auf die zunehmende Konzentration akademischer und Forschungsinstitute weltweit auf die Durchführung von Studien in Afrika zurückgeführt.
- Beispielsweise hat im November 2020 das Serum Institute of India Pvt. Ltd. hat eine klinische Phase-III-Studie initiiert, um die Sicherheit und Wirksamkeit von VPM1002 bei der Tuberkuloseprävention bei Säuglingen zu untersuchen. Die Studie wird an 12 Standorten in Afrika durchgeführt, darunter Südafrika, Kenia, Tansania, Uganda und Gabun. Der voraussichtliche Abschlusstermin der Studie ist Dezember 2025.
Es wird erwartet, dass das Phase-II-Segment im Prognosezeitraum mit der schnellsten CAGR wächst. Das Wachstum des Segments ist auf die steigende Nachfrage nach wirksamer Arzneimittelentwicklung zurückzuführen. Darüber hinaus ist die zunehmende Bedeutung der Pharma-, Biotechnologie- undmedizinische GeräteDie Bereitschaft von Unternehmen, Studien in der Region zu günstigeren Kosten im Vergleich zu den USA und europäischen Ländern wie Großbritannien und Deutschland durchzuführen, hat ebenfalls zum Wachstum des Segments beigetragen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Durch Anwendungsanalyse
Der zunehmende Fokus der Marktteilnehmer auf die Ausweitung der Anwendung seiner Produkte für klinische Studien stärkt die Dominanz des Segments Infektionskrankheiten
Je nach Anwendung ist der Markt für klinische Studien in Afrika in Onkologie, ZNS-Erkrankungen, Kardiologie, Infektionskrankheiten, Stoffwechselstörungen, Nieren-/Nephrologie und andere unterteilt.
Das Segment Infektionskrankheiten dominierte den Markt im Jahr 2023 und hatte den größten Marktanteil bei klinischen Studien in Afrika. Die wachsende Belastung durch Infektionskrankheiten wie Ebola-Virus, Hepatitis, Chikungunya und andere in Afrika hat die Nachfrage nach wirksamen Therapeutika angeheizt. Um dieser Nachfrage gerecht zu werden, konzentrieren sich die Marktteilnehmer auf die Durchführung von Studien in der Region zur wirksamen therapeutischen Entwicklung.
- Laut den von The Lancet veröffentlichten Daten kam es in der Demokratischen Republik Kongo beispielsweise seit 1976 zu 14 Ausbrüchen der Ebola-Virus-Krankheit (EVD), wobei es zwischen 2017 und 2022 jedes Jahr mindestens einen Ausbruch gab.
Darüber hinaus wird erwartet, dass das Onkologiesegment im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate wachsen wird. Die Dominanz des Segments wird auf das Vorhandensein einer großen Patientenpopulation zurückgeführt, die zur Steigerung der Effizienz klinischer Studien beiträgt.
REGIONALE EINBLICKE
Basierend auf der Geographie wird der Markt in West-, Zentral-, Ost- und Südafrika untersucht.
Der Markt in Südafrika hatte im Jahr 2023 den größten Anteil am gesamten afrikanischen Markt und erwirtschaftete einen Umsatz von 0,56 Milliarden US-Dollar. Das Marktwachstum in der Subregion ist auf die starke Präsenz von Auftragsforschungsorganisationen (CROs) wie Medpace, Laboratory Corporation of America Holdings, IQVIA Inc., Syneos Health und anderen zurückzuführen, die das Outsourcing klinischer Studien durch kleine und mittlere Pharmaunternehmen vorantreibt.
Es wird erwartet, dass der Markt in Ostafrika im Prognosezeitraum mit einer erheblichen jährlichen Wachstumsrate wachsen wird. Das Wachstum des Marktes in der Region ist auf die strengen regulatorischen Rahmenbedingungen in den Ländern Ostafrikas zurückzuführen, die Pharmaunternehmen und Auftragsforschungsinstitute (CROs) zur Durchführung von Studien in der Region angezogen haben.
- In Kenia beispielsweise werden klinische Studien von zwei Regulierungsbehörden reguliert und geleitet, darunter dem Pharmacy and Poisons Board (PPB) und der National Commission for Science, Technology and Innovation (NACOSTI).
Darüber hinaus wird erwartet, dass die Märkte in West- und Zentralafrika im Prognosezeitraum wachsen werden, da in den Regionen immer mehr klinische Studien durchgeführt werden.
- Laut den von der Weltgesundheitsorganisation (WHO) veröffentlichten Daten wurden beispielsweise im Jahr 2022 in Ghana 40 klinische Studien registriert, während im Jahr 2016 nur 19 klinische Studien im Land registriert wurden.
WICHTIGSTE INDUSTRIE-AKTEURE
Starke Betonung der Marktteilnehmer auf Partnerschaften und Kooperationen zur Stärkung ihres Produktangebots
Marktteilnehmer wie IQVIA Inc., Laboratory Corporation of America Holdings, ICON plc, Syneos Health und Charles River Laboratories gehören zu den Hauptakteuren und machen einen erheblichen Teil des Marktwerts klinischer Studien in Afrika aus. Die bedeutende Präsenz dieser Unternehmen auf dem Markt ist darauf zurückzuführen, dass sie sich auf neue Dienste und Plattformeinführungen konzentrieren, um die Effizienz ihrer Angebote zu steigern.
- Beispielsweise kündigte IQVIA Inc. im Juni 2024 die Einführung von One Home for Sites an. Diese Plattform konsolidiert mehrere Softwareanwendungen und Portale im Zusammenhang mit klinischen Studien in einem einzigen Dashboard und einer einzigen Anmeldung. Dies hilft klinischen Forschungsstandorten dabei, ihre Aufgaben und Systeme in allen Studien effektiv zu verwalten.
Darüber hinaus haben sich Pharma-, Biotechnologie- und Medizingeräteunternehmen wie Pfizer Inc., Novartis AG und F. Hoffmann-La Roche Ltd. auf die Durchführung klinischer Studien in Afrika konzentriert.
- In ähnlicher Weise startete Antiva Biosciences im November 2019 eine klinische Phase-II-Studie, um die Sicherheit und Wirksamkeit von Olaparib (MK-7339) in Kombination mit Pembrolizumab (MK-3475) zur Behandlung von homologer Rekombinationsreparaturmutation (HRRm) und homologem Rekombinationsmangel (HRD)-positivem fortgeschrittenem Krebs zu untersuchen. Der voraussichtliche Abschlusstermin der Studie ist Juli 2025. Die Studie wurde an 135 Standorten durchgeführt, darunter auch Südafrika.
Liste der führenden Unternehmen für klinische Studien in Afrika:
- IQVIA Inc. (USA)
- ICON plc (Irland)
- Syneos Gesundheit(UNS.)
- Laboratory Corporation of America Holdings (USA)
- Medpace Holdings, Inc.(UNS.)
- Charles River Laboratories (USA)
- Novotech(Australien)
- Parexel International Corporation (USA)
- Pharmalys (Großbritannien)
WICHTIGSTE ENTWICKLUNGEN IN DER BRANCHE:
- September 2024– Medpace hat sein Führungsteam für seltene Krankheiten und Stoffwechsel um Dr. Loren Peña erweitert.
- Januar 2024– Laboratory Corporation of America Holdings hat mit Hawthorne Effect, Inc. zusammengearbeitet, um dezentrale klinische Studienkapazitäten für Sponsoren aus den Bereichen Pharma, Biotechnologie und Medizinprodukte zu verbessern.
- Oktober 2023– IQVIA Inc. hat mit Argenx SE zusammengearbeitet, um die Behandlung von Patienten mit seltenen Autoimmunerkrankungen durch innovative und integrierte technologiegestützte Pharmakovigilanz (PV)-Sicherheitsdienste und -lösungen voranzutreiben.
- Juni 2023– Laboratory Corporation of America Holdings gab die Gründung eines neuen Unternehmens, Fortrea, nach der Ausgliederung des Geschäftsbereichs Klinische Entwicklungs- und Kommerzialisierungsdienstleistungen von Labcorp bekannt. Diese Initiative ermöglichte es dem Unternehmen, die enorme Chance unabhängig zu nutzen.
- Juni 2023– ICON plc hat die neueste Version der digitalen Plattform auf den Markt gebracht, um die nahtlose Integration der Patienten-, Standort- und Sponsorendienste von ICON zu unterstützen. Diese Plattform ermöglichte die Anpassung an jeden Therapiebereich und jedes Studiendesign, von traditionell bis vollständig dezentral.
BERICHTSBEREICH
Der Marktbericht für klinische Studien in Afrika bietet eine detaillierte Wettbewerbslandschaft und Markteinblicke. Der Bericht enthält wichtige Erkenntnisse, wie z. B. die wichtigsten Entwicklungen in der Branche, einschließlich Partnerschaften, Fusionen und Übernahmen. Darüber hinaus konzentriert es sich auf Schlüsselpunkte, wie z. B. die Einführung neuer Lösungen auf dem Markt. Darüber hinaus umfasst der Bericht regionale Analysen verschiedener Marktsegmente, Profile wichtiger Marktteilnehmer, Markttrends und die Auswirkungen von COVID-19 auf den Markt. Der Bericht besteht aus quantitativen und qualitativen Erkenntnissen, die zum Wachstum des Marktes beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2019-2032 |
|
Basisjahr |
2023 |
|
Geschätztes Jahr |
2024 |
|
Prognosezeitraum |
2024-2032 |
|
Historische Periode |
2019-2022 |
|
Wachstumsrate |
CAGR von 7,2 % von 2024 bis 2032 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Phase
|
|
Auf Antrag
|
|
|
Nach Region
|
Häufig gestellte Fragen
Fortune Business Insights sagt, dass der afrikanische Markt im Jahr 2023 ein Volumen von 0,91 Milliarden US-Dollar hatte und bis 2032 voraussichtlich einen Wert von 1,68 Milliarden US-Dollar erreichen wird.
Im Jahr 2023 lag der südafrikanische Marktwert bei 0,56 Milliarden US-Dollar.
Es wird prognostiziert, dass der Markt im Prognosezeitraum eine CAGR von 7,2 % aufweisen wird.
Nach Phase 2023 war das Phase-III-Segment marktführend.
Die steigende Nachfrage nach der Entwicklung kostengünstiger Behandlungen und die zunehmende Zahl klinischer Studien, die in Afrika durchgeführt werden, haben das Wachstum des Marktes vorangetrieben.
IQVIA Inc., Laboratory Corporation of America Holdings, ICON plc, Syneos Health und Charles River Laboratories sind die Top-Player auf dem Markt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2019-2032
- 2023
- 2019-2022
- 203
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf