Marktgröße, Anteil und Branchenanalyse für optische I/O-Halbleiter, nach Produkttyp (optische I/O-Chiplets, integrierte optische Engines, optische Sender-ICs und optische Empfänger-ICs), nach Integrationsarchitektur (On-Die, In-Package, Co-Packaged, Near-Package und Board-Mounted Optical I/O), nach Datenübertragungskapazität (bis zu 400 Gbit/s, 400–800 Gbit/s, 800 Gbit/s-1,6 Tbit/s und mehr als 1,6 Tbit/s), nach Endverbrauchsbranche (Rechenzentren und Cloud Computing, Hochleistungsrechnen und KI-Infrastruktur, Telekommunikation, Automobil sowie Industrie- und Robotiksysteme) und regionale Prog
 Gratis-PDF herunterladen

Marktgröße für optische I/O-Halbleiter und Zukunftsausblick
 Audio-Version anhören
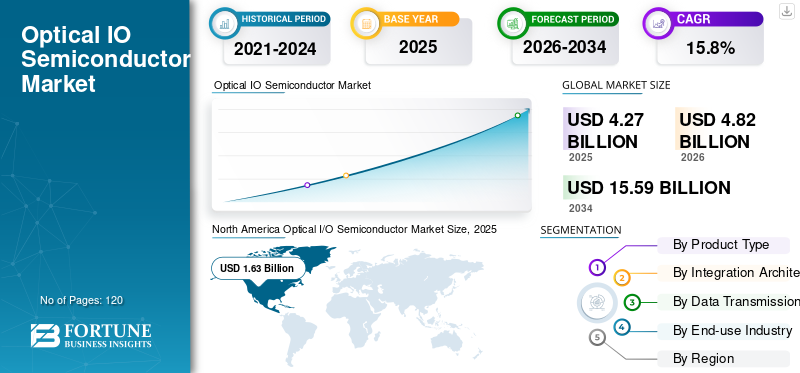
Die Marktgröße für optische I/O-Halbleiter wurde im Jahr 2025 auf 4,27 Milliarden US-Dollar geschätzt und wird voraussichtlich von 4,82 Milliarden US-Dollar im Jahr 2026 auf 15,59 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 15,8 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für optische I/O-Halbleiter mit einem Marktanteil von 38,17 % im Jahr 2025.
Der Markt besteht aus Halbleitergeräten, optischen Chiplets, photonischen integrierten Schaltkreisen, Sender-ICs, Empfänger-ICs und optischen Motoren, die elektrische Signale in optische Signale umwandeln und umgekehrt. Diese Ausrüstung ermöglicht eine schnelle Datenübertragung mit geringer Latenz zwischen Prozessoren, Speicher, Netzwerk-Switches, Leiterplatten und Computersystemen.
Die wichtigste treibende Kraft auf dem Markt ist das beschleunigte Wachstum von KI- und Hochleistungscomputersystemen, die energieeffiziente optische Verbindungen erfordern, um Bandbreiten-, Leistungs- und Entfernungsbeschränkungen herkömmlicher elektrischer Schnittstellen zu überwinden.
Darüber hinaus konzentrieren sich viele wichtige Marktteilnehmer wie Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation und Ayar Labs, Inc., die auf dem Markt tätig sind, auf strategische Partnerschaften und kontinuierliche Produktinnovationen, um gemeinsam Silizium-Photonik, optische Chiplets und gemeinsam verpackte optische Lösungen, die die Kommerzialisierung beschleunigen und gleichzeitig Integrationskosten und technische Risiken reduzieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
AUSWIRKUNGEN GENERATIVER KI
Der zunehmende Einsatz generativer KI in Halbleitern beschleunigt den Wandel hin zu optischen Verbindungen
Der Aufstieg der generativen KI beeinflusst den Markt erheblich, da für das Training und den Betrieb großer Modelle zahlreiche GPUs und Beschleuniger erforderlich sind, die eine schnelle Datenübertragung ermöglichen. Da die Zahl der KI-Cluster weiter wächst, werden die Grenzen herkömmlicher Kupferverbindungen in Bezug auf Bandbreite, Übertragungsentfernung, Latenz und Energieverbrauch deutlich; Daher steigt die Nachfrage nach optischen I/O-Chiplets, Schaltkreisen, die auf Silizium-Photonik basieren, optischen Engines, optischen DSPs und Integrationsoptiken rasant. Die Entwicklung generativer KI ist auch eine treibende Kraft für 800G-, 1,6-Tbit/s- und Multi-Terabit-Konnektivität zwischen Beschleunigern, Switches, Speichersystemen und Racks in Rechenzentren. Daher wird erwartet, dass KI und Hochleistungsrechneranlagen den am schnellsten wachsenden Anwendungssektor für optische I/O-Halbleiter darstellen. Zum Beispiel,
- Im März 2025 brachte NVIDIA seine Silizium-Photonik-Netzwerk-Switches Spectrum-X Photonics und Quantum-X Photonics auf den Markt, um Millionen von GPUs in KI-Fabriken zu verbinden und 1,6 Tbit/s pro Port und eine bis zu 3,5-mal höhere Energieeffizienz zu bieten.
Markttrends für optische I/O-Halbleiter
Die zunehmende Akzeptanz von Co-Packaged Optics ist ein aufstrebender Markttrend
Gemeinsam verpackte Optiken betten photonische Motoren in dasselbe Gehäuse wie den Schalter einAnwendungsspezifische integrierte Schaltkreise (ASICs),Prozessoren und/oder Beschleuniger zeigen, dass elektrische Signale weniger Distanz zurücklegen, bevor sie in optische Signale umgewandelt werden. Infolgedessen bietet diese Plattform im Vergleich zu herkömmlichen optischen Modulen, die in das System eingesteckt werden, eine bessere Dichte, Bandbreite, Energieeffizienz, Signalqualität und Skalierbarkeit. Seine Umsetzung beschleunigt sich spürbar durch KI und Big Data, die 800 Gbit/s, 1,6 Tbit/s und Multi-Terabit-Konnektivität von einer größeren Anzahl von Prozessoren erfordern. Zum Beispiel,
- Im Mai 2025 brachte Broadcom seine Co-Packaged-Optics-Produktlinie der dritten Generation mit einer Kapazität von 200 Gbit/s pro Lane für KI-Scale-up- und Scale-out-Netzwerke der nächsten Generation auf den Markt.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der schnelle Ausbau der KI- und Hochleistungsrechner-Infrastruktur treibt das Marktwachstum voran
Die rasante Entwicklung der generativen KI, der größten Sprachmodelle und der neuen Hochleistungs-Computing-Lösungen wird zu einem Anstieg der Anzahl von GPUs und Beschleunigern führen, die in Rechenzentrumsclustern miteinander verbunden sind. Solche Prozessoren erfordern oft einen schnellen Datenaustausch mit Speicher, Speicher und Netzwerk-Switches, was zu einer hohen Belastung klassischer elektrischer Verbindungen führt. Optische I/O-Halbleiter können höhere Bandbreiten, längere Übertragungsentfernungen und einen besseren Energieverbrauch bieten und erlangen damit eine größere Bedeutung für die Skalierung der wachsenden Zahl großer KI-Rechnerhardware. Daher wird der Bedarf an optischen I/O-Chiplets, Silizium-Photonik-Chips, optischen DSPs, Lasertreibern, Empfängerchips und integrierten optischen Engines wachsen. Folglich werden Investitionen in KI-Fabriken und beschleunigte Recheninfrastrukturen weiterhin der stärkste Treiber für optische I/O seinHalbleitermarktWachstum. Zum Beispiel,
- Im Dezember 2024 sicherte sich Ayar Labs eine Serie-D-Finanzierung in Höhe von 155 Millionen US-Dollar von Investoren wie AMD Ventures, Intel Capital und NVIDIA, um die Massenfertigung seiner In-Package-Optik-I/O-Technologie zu beschleunigen.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Hohe Kosten und Komplexität der heterogenen photonisch-elektronischen Integration können das Marktwachstum behindern
Um optische I/O-Lösungen zu erreichen, sollten zahlreiche wichtige Komponenten kombiniert werden, darunter photonische integrierte Schaltkreise, elektronische Steuerungs-ICs, Laser, optische Motoren, Substrate und Faserschnittstellen. Unterschiede in den Materialien, die bei der Herstellung verschiedener Komponenten verwendet werden, in den Herstellungsprozessen, im thermischen Verhalten und in den Abmessungen verschiedener Komponenten machen die Verpackung schwieriger als bei herkömmlichen HalbleiternVerpackung. Präzise Ausrichtung der Fasern, Kontrolle der Verformung des Substrats, Koplanarität, Wärmemanagement und Multi-Domain-Tests können die Kosten für Fertigungseinheiten erhöhen. Daher können sich nur Unternehmen mit viel Geld und Erfahrung an der Herstellung solcher Verpackungen beteiligen.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Der Übergang zu 1,6 Tbit/s und Multi-Terabit-Konnektivität schafft neue Möglichkeiten für das Marktwachstum
Die Umstellung von 400G und 800G auf 1,6 Tbit/s und Multi-Terabit-Netzwerke stellt eine große Chance für Hersteller optischer I/O-Halbleiter dar. KI-Rechenzentren benötigen jetzt Verbindungen mit höherer Bandbreite, um immer mehr GPUs, Beschleuniger, Switches, Speichergeräte und Rechenknoten unterzubringen. Diese Verschiebung erhöht die Nachfrage nach optischen DSPs, SerDes, photonischen integrierten Schaltkreisen, Lasertreibern, Transimpedanzverstärkern und Silizium-Photonik-Engines mit 200 G pro Spur. Darüber hinaus können Halbleiterhersteller Spezialartikel für die Bereiche Pluggable Optics, Co-Packaged Optics, Linear Optics und Chiplet-basierte optische Schnittstellen herstellen. Hersteller, die einen Weg finden, ihren Stromverbrauch und die Kosten pro übertragenem Bit zu senken, werden einen stärkeren Platz in der KI- und Hyperscale-Rechenzentrumsinfrastruktur der nächsten Generation einnehmen. Zum Beispiel,
- Im März 2026 erweiterte Marvell seine optische 1,6T-DSP-Plattform um die Halbleiterlösungen Ara T, Ara
Segmentierungsanalyse
Nach Produkttyp
Der zunehmende Einsatz von 400G- und 800G-Transceivern fördert das Wachstum des Segments optischer Sender-ICs
Basierend auf dem Produkttyp ist der Markt in optische I/O-Chiplets, integrierte optische Engines, optische Sender-ICs und optische Empfänger-ICs unterteilt.
Optische Sender-ICs eroberten im Jahr 2025 den größten Marktanteil. Dies ist auf ihre weit verbreitete Verwendung in optischen 800G- und 400G-Transceivern zurückzuführen.RechenzentrumVerbindungen, Telekommunikationsnetze und schnelle Computersysteme. Seine effiziente Produktionsinfrastruktur und sein bedeutender Anteil an Modulatoren und Lasern sorgten für eine Nachfrage nach deren Anwendungen, die die der aufkommenden integrierten optischen Engines und optischen I/O-Chiplets übertraf.
Das Segment der optischen I/O-Chiplets wird im Prognosezeitraum voraussichtlich mit der höchsten CAGR von 17,5 % wachsen. Da KI und Hochleistungsrechnersysteme zunehmend photonische Konnektivität direkt mit Prozessoren, Beschleunigern und Speicher integrieren, um eine höhere Bandbreitendichte, geringere Latenz und eine verbesserte Energieeffizienz zu erreichen.
Von Integration Architecture
Der weit verbreitete Einsatz steckbarer optischer Lösungen erhöht die Dominanz des platinenmontierten optischen I/O-Segments
Basierend auf der Integrationsarchitektur wird der Markt in optische I/Os auf dem Chip, optische I/Os im Gehäuse, optische I/Os im Co-Package, optische I/Os in der Nähe des Gehäuses und optische I/Os auf der Leiterplatte eingeteilt.
Platinenmontierte optische I/Os hatten im Jahr 2025 den größten Marktanteil. Dies ist auf die zunehmende Akzeptanz ausgereifter Plug-in-Transceiver und optischer Engines in Rechenzentren zurückzuführen.TelekommunikationNetzwerke und Unternehmenscomputersysteme. Das etablierte Ökosystem für die Produktion, das Vorhandensein von Standardschnittstellen, die Einfachheit des Austauschs und die geringe Komplexität der Implementierung trugen zu einer höheren Beliebtheit platinenmontierter optischer I/O im Vergleich zu aufkommenden optischen In-Package-I/O- und Co-Packaged-Optik-I/O-Architekturen bei.
Es wird erwartet, dass im Prognosezeitraum die höchste CAGR von 24,1 % bei gemeinsam verpackten optischen I/O-Geräten wächst. Da KI-Rechenzentren zunehmend optische Engines direkt mit Switch-ASICs und Prozessoren integrieren, um eine höhere Bandbreitendichte, einen geringeren Stromverbrauch und eine verbesserte Skalierbarkeit zu erreichen.
Nach Datenübertragungskapazität
Umfangreiche installierte Basis führt zur Dominanz von Lösungen mit bis zu 400 Gbit/s
Basierend auf der Datenübertragungskapazität wird der Markt in bis zu 400 Gbit/s, über 400 Gbit/s bis 800 Gbit/s, über 800 Gbit/s bis 1,6 Tbit/s und über 1,6 Tbit/s unterteilt.
Bis zu 400 Gbit/s machten im Jahr 2025 den größten Marktanteil aus. Dies ist auf die große installierte Basis in Unternehmensnetzwerken, Telekommunikationsinfrastruktur, Cloud-Rechenzentren und weit verbreiteten Installationen optischer Transceiver zurückzuführen. Seine geringeren Kosten, die etablierte Lieferkette von Lieferanten, die Kompatibilität und die angemessene Leistung für die übliche Arbeitslast machten es zugänglicher als die kürzlich eingeführten 800-Gbit/s- und 1,6-Tbit/s-Technologien.
Es wird erwartet, dass über 1,6 Tbit/s im Prognosezeitraum mit der höchsten CAGR von 27,9 % wachsen. Dies ist auf die zunehmende KI zurückzuführen und Hochleistungs-Computing-Cluster erfordern optische Multi-Terabit-Verbindungen, um immer dichtere Beschleuniger-, Speicher- und Switch-Architekturen mit geringerem Stromverbrauch und höherer Bandbreite zu verbinden.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Endverbrauchsindustrie
Ausbau von Cloud- und Hyperscale-Rechenzentren zur Unterstützung der Segmentdominanz
Basierend auf der Endverbrauchsbranche wird der Markt in Rechenzentren und unterteiltCloud-Computing, Hochleistungsrechnen und KI-Infrastruktur, Telekommunikation, Automobil, Industrie und Robotik und andere (Luft- und Raumfahrt und Verteidigung, Gesundheitswesen usw.).
Rechenzentren und Cloud Computing dominierten im Jahr 2025 den Markt, indem sie Hochgeschwindigkeits-Glasfaserverbindungen nutzten, um alle Server, Speichergeräte, Switches und Standorte zu verbinden. Die zunehmende Nutzung von Cloud Computing, Großsystemen und Rechenzentren, die für KI-Anwendungen geeignet sind, trug zum Wachstum der Nachfrage nach optischen ICs, DSPs, Silizium-Photonik-Schaltkreisen und integrierten optischen Motoren bei.
Die Infrastruktur für Hochleistungsrechnen und KI wird im Prognosezeitraum voraussichtlich mit einer moderaten jährlichen Wachstumsrate von 18,3 % wachsen. Da schnell wachsende Beschleunigercluster eine extrem hohe Bandbreite, geringe Latenz und energieeffiziente optische Konnektivität zwischen GPUs, Prozessoren, Speicher und Netzwerk-Switches erfordern.
Regionaler Ausblick auf den Markt für optische I/O-Halbleiter
Geografisch ist der Markt in Nordamerika, Südamerika, Europa, den Nahen Osten und Afrika sowie den asiatisch-pazifischen Raum unterteilt.
Nordamerika
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2024 mit einem Wert von 1,48 Milliarden US-Dollar den größten Marktanteil bei optischen I/O-Halbleitern und behielt auch im Jahr 2025 mit 1,63 Milliarden US-Dollar den Spitzenanteil. Es wird erwartet, dass der Markt aufgrund der Präsenz mehrerer Anbieter von Hyperscale-Cloud-Diensten sowie von Unternehmen, die sich auf den Bau von KI-Beschleunigern, die Vernetzung von Halbleitern und Hochleistungscomputern konzentrieren, wachsen wird. Darüber hinaus profitierte es auch von der frühen Kommerzialisierung optischer I/O-Chiplets, Silizium-Photonik-Technologie, Hochgeschwindigkeits-Digitalsignalprozessoren und gemeinsam verpackter Optik durch Unternehmen wie Broadcom, NVIDIA, Intel, Marvell und Ayar Labs. Zum Beispiel,
- Im März 2025 brachte Lightmatter seinen 3D-Photonik-Superchip Passage M1000 auf den Markt, der bis zu 114 Tbit/s optische Gesamtbandbreite für die KI-Infrastruktur der nächsten Generation liefert. Das Produkt ist darauf ausgelegt, Tausende von GPUs innerhalb einer einzigen Domäne zu verbinden.
US-Markt für optische I/O-Halbleiter
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region kann der US-Markt analytisch auf etwa 1,46 Milliarden US-Dollar im Jahr 2026 geschätzt werden, was etwa 30,3 % des weltweiten Umsatzes entspricht.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Europa
In Europa soll der Markt im Prognosezeitraum eine Wachstumsrate von 13,9 % verzeichnen, was die vierthöchste aller Regionen ist, und bis 2026 einen Wert von 0,95 Milliarden US-Dollar erreichen. Die europäischen Märkte werden durch das bestehende Forschungsumfeld für Siliziumphotonik, seine Halbleiterfertigungskapazitäten und von der EU unterstützte Initiativen zur Steigerung der Produktion von photonischen integrierten Schaltkreisen und fortschrittlichen Verpackungen unterstützt. Der Anstieg der Investitionen in KI-Rechenzentren,Hochleistungsrechnen, Telekommunikationsinfrastruktur sowie energieeffiziente optische Verbindungen tragen zur wachsenden regionalen Nachfrage nach optischen I/O-Chiplets, integrierten Senderschaltkreisen, integrierten Empfängerschaltkreisen und integrierten optischen Engines bei.
Britischer Markt für optische I/O-Halbleiter
Der britische Markt wird im Jahr 2026 auf etwa 0,17 Milliarden US-Dollar geschätzt, was etwa 3,5 % des weltweiten Umsatzes entspricht.
Deutschland Markt für optische I/O-Halbleiter
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,21 Milliarden US-Dollar erreichen, was etwa 4,4 % des weltweiten Umsatzes entspricht.
Asien-Pazifik
Die Region Asien-Pazifik wird im Jahr 2026 schätzungsweise 1,68 Milliarden US-Dollar erreichen und im Prognosezeitraum voraussichtlich mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,7 % wachsen. Das Wachstum dieses Marktes beruht auf der bedeutenden Präsenz von Halbleiterfertigungsanlagen, Siliziumphotonik-Produktion, verschiedenen Verpackungsunternehmen und Herstellern optischer Komponenten in der Region, insbesondere in Taiwan, China, Japan und Südkorea. Die schnell wachsende Zahl von Rechenzentren und Cloud-Systemen mit künstlicher Intelligenz erhöht die Nachfrage nach optischen I/O-Komponenten wie optischen integrierten Schaltkreisen, optischen Engines und Hochgeschwindigkeits-Sender- und -Empfänger-ICs erheblich. Zum Beispiel,
- Im April 2025 stellte das in Taiwan ansässige Unternehmen ASE ein gemeinsam verpacktes optisches Gerät vor, das mehrere optische Engines mit einem ASIC in einem einzigen Gehäuse integriert und so einen Stromverbrauch von unter 5 pJ/Bit erreicht. Die Plattform unterstützt Netzwerkanwendungen mit 1,6 Tbit/s und 3,2 Tbit/s und kann CPUs, GPUs und XPUs mit optischer Konnektivität integrieren.
China-Markt für optische I/O-Halbleiter
Der chinesische Markt dürfte einer der größten weltweit sein. Der Umsatz im Jahr 2026 wird auf rund 0,41 Milliarden US-Dollar geschätzt, was etwa 8,5 % des weltweiten Umsatzes entspricht. Dies ist darauf zurückzuführen, dass der Ausbau der KI-Computing-Infrastruktur, der Cloud-Rechenzentren und der Telekommunikationsnetzwerke in China zu einer Nachfrage nach Technologien wie optischen DSPs, Sender- und Empfänger-ICs, Silizium-Photonikgeräten und integrierten optischen Motoren geführt hat.
Japanischer Markt für optische I/O-Halbleiter
Der japanische Markt wird im Jahr 2026 auf rund 0,32 Milliarden US-Dollar geschätzt, was etwa 6,6 % des weltweiten Umsatzes ausmacht.
Indischer Markt für optische I/O-Halbleiter
Der indische Markt wird im Jahr 2026 auf rund 0,21 Milliarden US-Dollar geschätzt, was etwa 4,4 % des weltweiten Umsatzes ausmacht.
Südamerika
Für Südamerika wird im Prognosezeitraum ein moderates Wachstum in diesem Marktsegment erwartet. Der südamerikanische Markt wird im Jahr 2026 voraussichtlich einen Wert von 0,15 Milliarden US-Dollar erreichen. Dies ist auf die Zunahme der Anzahl von Cloud-Regionen, Colocation-Einrichtungen, Telekommunikationsnetzen und Seekabeln zurückzuführen; insbesondere in Brasilien, Chile, Kolumbien und Argentinien. Die wachsenden Investitionen in Rechenzentren und digitale Infrastruktur, die KI-fähig sind, steigern langsam die Nachfrage nach optischen Hochgeschwindigkeits-Sender- und Empfänger-ICs sowie integrierten optischen Engines und optischen DSPs. In Südamerika soll der brasilianische Wert im Jahr 2026 einen Wert von 0,07 Milliarden US-Dollar erreichen.
Naher Osten und Afrika
Schätzungen zufolge wird der Nahe Osten und Afrika im Jahr 2026 ein Volumen von 0,23 Milliarden US-Dollar erreichen und im Prognosezeitraum mit einer deutlichen Wachstumsrate von 17,3 % wachsen. Das Marktwachstum wird durch staatliche KI-Programme, den Ausbau der Hyperscale-Cloud und große Investitionen in Rechenzentren in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Katar und anderen Golfstaaten unterstützt, wodurch die Nachfrage nach optischer Konnektivität mit hoher Bandbreite steigt. Der Ausbau der Telekommunikationsinfrastruktur sowie der Glasfasertechnologie spielt eine wichtige Rolle bei der Förderung optischer Sender- und Empfänger-ICs sowie DSP-Technologien in Afrika. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 einen Wert von 0,08 Milliarden US-Dollar erreichen.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Konzentrieren Sie sich auf die Förderung optischer I/O-Chiplets und Silizium-Photonik-Partnerschaften wichtiger Akteure, um den Marktwettbewerb anzukurbeln
Der Markt für optische I/O-Halbleiter weist eine halbkonsolidierte Marktstruktur auf, wobei prominente Akteure wie Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation und Ayar Labs, Inc. bedeutende Positionen innehaben. Diese Unternehmen investieren in optische I/O-Chiplets und Silizium-Photonikintegrierte Schaltkreise, optische DSPs, Sender- und Empfänger-ICs und gemeinsam verpackte optische Engines, um den wachsenden Anforderungen an Bandbreite und Energieeffizienz in KI-Rechenzentren und Hochleistungs-Computersystemen gerecht zu werden.
Weitere namhafte Marktteilnehmer sind Lightmatter, Inc., RANOVUS Inc., Coherent Corp., MACOM Technology Solutions Holdings, Inc. und Semtech Corporation. Diese Unternehmen stärken ihr Portfolio an optischen Halbleitern durch Produktinnovationen, fortschrittliche Verpackungen, Gießereipartnerschaften und Ökosystemkooperationen. Diese Bemühungen unterstützen eine höhere Bandbreite, geringere Latenz, verbesserte Energieeffizienz und skalierbare optische Konnektivität für KI-, Cloud-, Telekommunikations- und fortschrittliche Computeranwendungen.
LISTE DER WICHTIGSTEN OPTISCHEN I/O-HALBLEITERUNTERNEHMEN IM PROFIL
- Broadcom Inc. (USA)
- Marvell Technology, Inc.(UNS.)
- Intel Corporation(UNS.)
- NVIDIA Corporation(UNS.)
- Ayar Labs, Inc. (USA)
- Lightmatter, Inc. (USA)
- RANOVUS Inc. (Kanada)
- Coherent Corp. (USA)
- MACOM Technology Solutions Holdings, Inc. (USA)
- Semtech Corporation(UNS.)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- März 2026:NVIDIA ging eine mehrjährige strategische Partnerschaft mit Lumentum ein und kündigte eine Investition in Höhe von 2 Milliarden US-Dollar an, um die fortschrittliche Optikforschung, die Kapazität für Laserkomponenten und die Fertigung in den USA zu erweitern.
- März 2026:Ayar Labs arbeitete mit Wiwynn zusammen, um optisch verbundene KI-Systeme im Rack-Maßstab zu entwickeln, die optische TeraPHY-Engines und SuperNova-Fernlichtquellen integrieren. Die gemeinsame Architektur ist für eine Skalierung auf 1.024 KI-Beschleuniger und mehr ausgelegt, wobei jeder Beschleuniger mehr als 100 Tbit/s optische Konnektivität unterstützt.
- Februar 2026:Marvell hat die Übernahme von Celestial AI abgeschlossen und die optische Verbindungsplattform Photonic Fabric des Unternehmens zu seinem Halbleiterportfolio für Rechenzentren hinzugefügt. Die Übernahme stärkt Marvells Fähigkeiten im Bereich optischer I/O auf Paket-, System- und Rack-Ebene für KI-Scale-Up-Konnektivität mit hoher Bandbreite und geringer Latenz.
- Mai 2025:HUMAIN und NVIDIA gaben eine Partnerschaft zum Bau von KI-Fabriken in Saudi-Arabien mit einer geplanten Kapazität von bis zu 500 MW und mehreren hunderttausend fortschrittlichen GPUs über einen Zeitraum von fünf Jahren bekannt.
- April 2025:Intel stellte eine vorSilizium-PhotonikSender unter Verwendung eines einzigen heterogen integrierten Lasers mit vier Wellenlängen und vier Hochgeschwindigkeits-Mikroringmodulatoren, wodurch die Laserfläche um etwa das Vierfache reduziert wird.
- März 2025:Broadcom erweiterte sein optisches Verbindungsportfolio um den Sian3 3 nm 200G-pro-Lane-DSP, den Sian2M DSP mit integrierten VCSEL-Treibern, eine optische XPU-CPO-Schnittstelle mit 6,4 Tbit/s und PCIe Gen6-over-optics-Technologie.
- März 2025:Soitec kündigte die Erweiterung seiner Photonics-SOI-Technologie an, um integrierte optische Konnektivitätslösungen für KI-Rechenzentren, einschließlich gemeinsam verpackter optischer Anwendungen, zu beschleunigen.
BERICHTSBEREICH
Die Marktanalyse für optische I/O-Halbleiter umfasst eine umfassende Untersuchung der Marktgröße und Prognose aller im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zur Marktdynamik und den Markttrends, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu wichtigen Aspekten, einschließlich eines Überblicks über technologische Fortschritte, Pipeline-Kandidaten, das regulatorische Umfeld und Produkteinführungen. Darüber hinaus werden Partnerschaften, Fusionen und Übernahmen sowie wichtige Branchenentwicklungen und deren Verbreitung in Schlüsselregionen detailliert beschrieben. Der globale Marktforschungsbericht bietet außerdem eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 15,8 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Produkttyp, Integrationsarchitektur, Datenübertragungskapazität, Endverbrauchsbranche und Region |
| Nach Produkttyp |
|
| Von Integration Architecture |
|
| Nach Datenübertragungskapazität |
|
| Nach Endverbrauchsindustrie |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 4,27 Milliarden US-Dollar und soll bis 2034 15,59 Milliarden US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 15,8 % wächst.
Im Jahr 2025 lag der Marktwert Nordamerikas bei 1,63 Milliarden US-Dollar.
Bei der Datenübertragungskapazität wird erwartet, dass das Segment bis zu 400 Gbit/s marktführend sein wird.
Der schnelle Ausbau der KI- und Hochleistungsrechner-Infrastruktur treibt das Marktwachstum voran.
Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation und Ayar Labs, Inc. sind die Hauptakteure auf dem Weltmarkt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 120
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf