Marktgröße, Anteil und Branchenanalyse für optische Spezialfasern, nach Typ (Singlemode-Spezialfaser und Multimode-Spezialfaser), nach Material (Siliziumglas, Fluoridglas, Chalkogenidglas, optische Polymerfaser, optische Saphirfaser und andere), nach Produktfunktion (Laserabgabe, optische Abtastung, bildgebende Faser, Polarisationserhaltung und andere), nach Branche (Luft- und Raumfahrt und Verteidigung, Halbleiter, Gesundheitswesen und medizinische Geräte, industrielle Fertigung, Energie und Versorgungsunternehmen), Öl und Gas, Telekommunikation und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße für optische Spezialfasern und Zukunftsausblick
 Audio-Version anhören
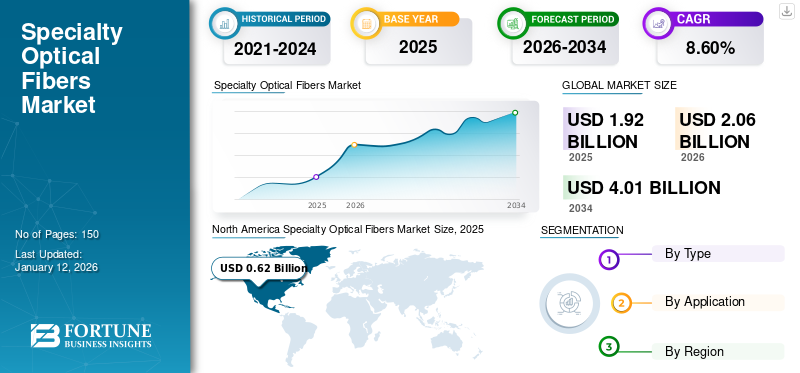
Die globale Marktgröße für Spezialglasfasern wurde im Jahr 2025 auf 2,11 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 2,31 Milliarden US-Dollar im Jahr 2026 auf 4,84 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 9,7 % aufweist. Nordamerika dominierte den Spezialfasermarkt mit einem Marktanteil von 36,01 % im Jahr 2025.
Bei speziellen optischen Fasern handelt es sich um hochentwickelte optische Fasern mit maßgeschneiderten Materialien, Brechungsindexprofilen, Beschichtungen und Strukturdesigns, um unter anspruchsvollen Betriebsbedingungen eine hervorragende optische Leistung zu liefern. Im Gegensatz zu herkömmlichen Kommunikationsfasern sind diese Fasern für spezielle Anwendungen konzipiert, die Hochgeschwindigkeitsdatenübertragung, präzise Erfassung, Polarisationskontrolle, Strahlungsbeständigkeit, Temperaturtoleranz oder nichtlineare optische Eigenschaften erfordern. Der Markt umfasst aktive optische Fasern, passive optische Fasern, polarisationserhaltende Fasern, Photonische Kristallfasern (PCF), mit seltenen Erden dotierte Fasern, Mehrkernfasern, Hohlkernfasern und andere Spezialfaserlösungen. Solche Lösungen werden in allen Industrielasern eingesetzt,Telekommunikation, Luft- und Raumfahrt und Verteidigung, Gesundheitswesen, Energie, Sensorik, wissenschaftliche Forschung und Halbleiterfertigung.
Spezielle optische Fasern unterstützen ein breites Anwendungsspektrum, darunter leistungsstarke industrielle Laserbearbeitung, verteilte faseroptische Sensorik, Faserlasersysteme, medizinische Bildgebung, minimalinvasive chirurgische Geräte, Luft- und Raumfahrtnavigation, Öl- und Gasüberwachung, Quantentechnologien und fortschrittliche Telekommunikationsnetze. Die Industrie investiert zunehmend in Hochleistungs-Lichtwellenleiter, die eine höhere Signalintegrität, eine höhere Belastbarkeit, eine verbesserte Umweltbeständigkeit und verbesserte Erfassungsfähigkeiten unter extremen Betriebsbedingungen bieten. Allerdings beeinflussen eine hohe Fertigungskomplexität, strenge Qualitätsanforderungen und spezielle Fertigungsprozesse weiterhin die Einsatzkosten in bestimmten Anwendungsbereichen.
Zu den wichtigsten auf dem Markt tätigen Unternehmen gehören Corning Incorporated, Coherent Corp., Fujikura Ltd., Furukawa Electric Co., Ltd. und YOFC. Diese Organisationen erweitern kontinuierlich ihr Portfolio an Hochleistungslaserfasern, Sensorfasern, polarisationserhaltenden Fasern, speziellen photonischen Fasern und maßgeschneiderten optischen Faserlösungen, um ihre Wettbewerbsposition auf dem Markt zu stärken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
AUSWIRKUNGEN GENERATIVER KI
Die zunehmende Akzeptanz von KI-Infrastruktur und Hochleistungsrechnen beschleunigt die Nachfrage nach speziellen optischen Fasern
Die rasante Weiterentwicklung der generativen KI steigert den Einsatz von High-Performance Computing (HPC)-Clustern, KI-Servern und Hyperscale-Rechenzentrumsinfrastrukturen erheblich und führt zu einer starken Nachfrage nach leistungsstarken optischen Konnektivitätslösungen. Da KI-Modelle immer größer und rechenintensiver werden, benötigen Rechenzentren schnellere, energieeffizientere optische Verbindungen mit geringerer Latenz, die die Kommunikation mit hoher Bandbreite zwischen GPUs, CPUs, Beschleunigern und Netzwerkgeräten unterstützen können. Spezielle optische Fasern werden zunehmend in fortschrittlichen optischen Transceivern, Siliziumphotonik, kohärenten optischen Kommunikationssystemen und Hochgeschwindigkeits-Verbindungsarchitekturen eingesetzt, um eine zuverlässige Datenübertragung über die KI-Infrastruktur zu ermöglichen. Darüber hinaus investieren Hersteller in Glasfasertechnologien der nächsten Generation mit verbesserter Übertragungsleistung, geringerem Signalverlust und verbesserter Umgebungsstabilität, um den sich entwickelnden Anforderungen von KI-gesteuerter Datenverarbeitung und intelligenter Infrastruktur gerecht zu werden. Da die weltweiten Investitionen in die KI-Infrastruktur weiter zunehmen, wird erwartet, dass die Nachfrage nach speziellen Glasfasern im Prognosezeitraum stetig steigen wird.
- Im September 2025 erweiterte Coherent Corp. sein Portfolio an leistungsstarken optischen Verbindungstechnologien, um KI-Rechenzentren der nächsten Generation zu unterstützen und schnellere optische Netzwerklösungen für groß angelegte KI- und Hochleistungsrechnerumgebungen zu ermöglichen.
Markttrends für optische Spezialfasern
Ausweitung des Einsatzes faseroptischer Sensortechnologien in kritischen Infrastrukturen
Faseroptische Sensortechnologien erfreuen sich in allen Branchen einer breiten Akzeptanz, da Unternehmen der Echtzeitüberwachung zunehmend Priorität einräumen.vorausschauende Wartungund Anlagenzuverlässigkeit. Spezielle optische Fasern werden zu einem integralen Bestandteil der auf Distributed Temperature Sensing (DTS), Distributed Acoustic Sensing (DAS), Distributed Strain Sensing (DSS) und Fiber Bragg Gratings (FBG) basierenden Sensorsysteme, die zur Überwachung der strukturellen Integrität, der Betriebsleistung und der Umgebungsbedingungen eingesetzt werden. Diese Sensortechnologien gewinnen in den Bereichen Energie und Versorgung, Öl und Gas, zivile Infrastruktur, Transport, Luft- und Raumfahrt sowie Verteidigungsanwendungen an Bedeutung, wo eine kontinuierliche Überwachung für die Verbesserung der Betriebssicherheit und die Minimierung ungeplanter Ausfallzeiten unerlässlich ist.
Spezielle optische Fasern bieten eine hervorragende Beständigkeit gegen elektromagnetische Störungen, eine Signalübertragung über große Entfernungen, Korrosionsbeständigkeit und eine hohe Messgenauigkeit, wodurch sie zunehmend für raue Betriebsumgebungen geeignet sind. Da die Industrie weiterhin intelligente Überwachungssysteme einsetzt, um die betriebliche Effizienz und die Widerstandsfähigkeit der Infrastruktur zu verbessern, wird erwartet, dass spezielle optische Fasern eine immer wichtigere Rolle in Sensoranwendungen der nächsten Generation spielen werden.
- Im Mai 2026 gab Lightera, eine Tochtergesellschaft der Furukawa Electric Co. Group, die Partnerschaft mit Immer Messen bekannt, einem in Brasilien ansässigen Anbieter fortschrittlicher Distributed Fiber Optic Sensing (DFOS)-Lösungen. Im Rahmen dieser Partnerschaft wollen beide Unternehmen die Distributed Acoustic Sensing (DAS)-Technologie mit speziellen optischen Fasern und Systemintegration kombinieren.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der zunehmende Einsatz von Spezialfasern in Industrielasern treibt das Marktwachstum voran
Der zunehmende Einsatz industrieller Lasersysteme in der gesamten Fertigungsindustrie erweist sich als einer der Hauptfaktoren für das Wachstum des Marktes für Speziallichtwellenleiter. Faserlaser sind aufgrund ihrer überlegenen Strahlqualität, Energieeffizienz, Zuverlässigkeit und Betriebsflexibilität zur bevorzugten Lösung für Schneiden, Schweißen, Gravieren, additive Fertigung, Mikrobearbeitung, Halbleiterverarbeitung und Präzisionsmaterialfertigung geworden. Die zunehmende Akzeptanz vonElektrofahrzeugFertigung, Halbleiterfertigung, Unterhaltungselektronikproduktion, Luft- und Raumfahrtkomponentenfertigung und Präzisionstechnik beschleunigen weltweit die Investitionen in fortschrittliche Faserlasertechnologien. Hersteller verwenden zunehmend mit seltenen Erden dotierte Fasern, Fasern mit großer Modenfläche, polarisationserhaltende Fasern und doppelt ummantelte Fasern, um eine höhere Laserleistung, ein verbessertes Wärmemanagement und eine höhere Verarbeitungspräzision zu unterstützen. Da die industrielle Automatisierung und die Hochpräzisionsfertigung weltweit weiter zunehmen, wird erwartet, dass die Nachfrage nach speziellen optischen Fasern zur Unterstützung von Lasersystemen der nächsten Generation im Prognosezeitraum erheblich steigen wird.
- Im Mai 2026 stellte Lightera auf der Fiber Connect 2026 sein wachsendes Portfolio an aufrollbaren Bandprodukten vor. Das Unternehmen gibt an, dass diese Kabel sowohl für Außenanlagen (OSP) als auch für flammgeschützte Innenanwendungen eingesetzt werden können, wo sie eine überlegene Faserdichte, Flexibilität und Installationseffizienz bieten.
|
Rang |
Markttreiber |
Gesamtwirkungsrang |
CAGR-Beitrag (2026–2034) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Zunehmender Einsatz von Spezialfasern in Industrielasern |
Hoch |
3,0 % |
Hoch |
Hoch |
Hoch |
|
2 |
Erweiterung der Halbleiterfertigungs- und Inspektionsausrüstung |
Hoch |
2,4 % |
Hoch |
Hoch |
Hoch |
|
3 |
Zunehmende Einführung faserbasierter Sensorsysteme |
Mittelhoch |
2,0 % |
Medium |
Hoch |
Hoch |
|
4 |
Steigende Nachfrage aus Luft- und Raumfahrt- und Verteidigungsanwendungen |
Mittelhoch |
1,7 % |
Hoch |
Hoch |
Medium- |
|
5 |
Zunehmender Einsatz in der medizinischen Bildgebung und bei laserbasierten Verfahren |
Medium |
1,5 % |
Medium |
Medium |
Medium |
|
6 |
Andere, einschließlich Infrarotübertragung, Forschung, Datenübertragung und Automobilanwendungen |
Mittel-Niedrig |
1,3 % |
Medium |
Medium |
Niedrig |
|
Insgesamt positiver Wachstumsbeitrag |
11,9 % |
MARKTBEGRENZUNGEN
Hohe Herstellungs- und Verarbeitungskosten schränken eine breitere kommerzielle Akzeptanz ein
Die Herstellung spezieller optischer Fasern erfordert hochentwickelte Herstellungsprozesse, spezielle Rohstoffe, strenge Qualitätskontrollanforderungen und präzise technische Techniken, die die Produktionskosten im Vergleich zu herkömmlichen optischen Fasern erheblich erhöhen. Prozesse wie die Herstellung von Vorformlingen, die Dotierung mit seltenen Erden, das Design mikrostrukturierter Fasern, das Auftragen spezieller Beschichtungen und das Präzisionsziehen erfordern eine fortschrittliche Fertigungsinfrastruktur und spezielles technisches Fachwissen, was zu erheblichen Kapitalinvestitionen für die Hersteller führt.
Darüber hinaus werden viele optische Spezialfasern für hochgradig kundenspezifische Anwendungen mit relativ geringeren Produktionsmengen entwickelt, was Skaleneffekte begrenzt und die Stückkosten erhöht. Branchen, die Spezialfasern einsetzen, erfordern vor dem kommerziellen Einsatz häufig strenge Qualifizierungstests, anwendungsspezifische Anpassungen und lange Produktvalidierungszyklen. Diese Faktoren können insbesondere bei kostensensiblen Kunden Kaufentscheidungen verzögern und gleichzeitig Hindernisse für den Markteintritt neuer Hersteller schaffen.
|
Rang |
Marktbeschränkung |
Gesamtwirkungsrang |
CAGR-Beitrag (2026–2034) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032- 2034 |
|
1 |
Hohe Herstellungs- und Verarbeitungskosten |
Hoch |
-0,9 % |
Hoch |
Hoch |
Hoch |
|
2 |
Lange Produkttest- und Kundenfreigabezyklen |
Mittelhoch |
-0,6 % |
Hoch |
Medium |
Medium |
|
3 |
Begrenzte Verfügbarkeit von Spezialglas und Rohstoffen |
Medium |
-0,4 % |
Medium |
Medium |
Medium |
|
4 |
Andere, darunter geringe Produktionsmengen, Preisdruck und Risiken in der Lieferkette |
Mittel-Niedrig |
-0,3 % |
Medium |
Medium |
Niedrig |
|
Insgesamt negative Wachstumsauswirkungen |
-2,2 % |
MARKTCHANCEN
Der zunehmende Einsatz spezieller optischer Fasern in der Medizintechnik schafft erhebliche Wachstumschancen
Der zunehmende Einsatz minimalinvasiver medizinischer Verfahren, fortschrittlicher Diagnosesysteme und laserbasierter Therapiegeräte schafft erhebliche Wachstumschancen für Hersteller spezieller optischer Fasern. Hersteller medizinischer Geräte integrieren zunehmend spezielle optische Fasern in endoskopische Bildgebungssysteme, chirurgische Laser, optische Kohärenztomographie (OCT), biomedizinische Sensoren und laserbasierte Therapieplattformen, um eine präzise Lichtabgabe, hochauflösende Bildgebung und verbesserte klinische Ergebnisse zu ermöglichen. Aufgrund ihrer kompakten Größe, Flexibilität, Biokompatibilität und überlegenen optischen Leistung eignen sich Spezialfasern hervorragend für medizinische Technologien der nächsten Generation. Da Gesundheitsdienstleister weiterhin in fortschrittliche Technologien investierenmedizinische GeräteDurch die Verbesserung der diagnostischen Genauigkeit und Behandlungspräzision wird erwartet, dass die Hersteller spezieller optischer Fasern von zunehmenden Kommerzialisierungsmöglichkeiten im globalen Medizintechniksektor profitieren werden.
- Im Juni 2025 kündigte Coherent Corp. die Einführung chirurgischer Einweg-Faserbaugruppen an, die speziell für ein breites Spektrum medizinischer Präzisionsanwendungen entwickelt wurden. Die neue Produktlinie eignet sich sowohl für die OEM-Integration als auch für den direkten klinischen Einsatz. Die Baugruppen sind für die Übertragung von Hochleistungslaserenergie optimiert, sorgen für eine effiziente Steinfragmentierung während der Laserlithotripsie und unterstützen eine Reihe von Eingriffen in der Urologie, Phlebologie und anderen chirurgischen Eingriffen im Weichteilgewebe.
SEGMENTIERUNGSANALYSE
Nach Produktfunktion
Die zunehmende Einführung von Hochleistungs-Faserlasersystemen begünstigte das Wachstum des Segments Laserbereitstellung
Basierend auf der Produktfunktion ist der Markt in Laserabgabe, optische Sensorik, Bildfaser, Infrarotübertragung, Datenübertragung, Polarisationserhaltung und andere unterteilt.
Das Segment Laserbereitstellung hatte im Jahr 2025 den größten Marktanteil bei Speziallichtwellenleitern. Die Führungsposition des Segments ist auf den zunehmenden Einsatz von Faserlasersystemen in der Automobilfertigung, Halbleiterfertigung, Metallverarbeitung, Elektronikfertigung und medizinischen Laseranwendungen zurückzuführen. Spezielle optische Fasern für die Laserabgabe bieten eine hohe Belastbarkeit, hervorragende Strahlqualität und hervorragende thermische Leistung und ermöglichen eine effiziente Übertragung energiereicher Laserstrahlen für die industrielle Präzisionsbearbeitung.
Das Infrarotübertragungssegment wird im Prognosezeitraum voraussichtlich die schnellste CAGR von 13,8 % verzeichnen. Die zunehmende Verbreitung von Infrarot-Bildgebungssystemen, Verteidigungsüberwachungsgeräten, Spektroskopie, Umweltsensorik, industrieller Prozessüberwachung und medizinischen Diagnosetechnologien steigert die Nachfrage nach Spezialfasern, die Infrarotwellenlängen mit minimalem Signalverlust übertragen können. Kontinuierliche Innovation im InfrarotbereichPhotonikwird voraussichtlich das Segmentwachstum weiter beschleunigen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Typ
Wachsende Nachfrage nach überlegener Signalintegrität, um die Dominanz des Singlemode-Spezialfaserfasersegments voranzutreiben
Je nach Typ wird der Markt in Singlemode-Spezialfaserfasern und Multimode-Spezialfaserfasern unterteilt.
Das Segment der Singlemode-Spezialglasfasern hatte im Jahr 2025 den größten Marktanteil. Die Dominanz des Segments wird auf seine überlegene Signalübertragung über große Entfernungen, geringe Dämpfung, minimale Modendispersion und hohe Bandbreitenfähigkeiten zurückgeführt. Diese Eigenschaften machen Singlemode-Spezialfasern zur bevorzugten Wahl für industrielle Laser, faseroptische Sensorik, Telekommunikationsinfrastruktur, Luft- und Raumfahrtsysteme, Verteidigungsanwendungen und wissenschaftliche Forschung. Ihre Fähigkeit, unter anspruchsvollen Betriebsbedingungen eine präzise optische Leistung zu liefern, unterstützt weiterhin den weit verbreiteten Einsatz in Hochleistungs-Photonikanwendungen.
Das Multimode-Fasersegment wird im Prognosezeitraum voraussichtlich die höchste CAGR von 10,6 % verzeichnen. Die zunehmende Verbreitung von optischer Hochgeschwindigkeits-Kurzstreckenkommunikation, medizinischer Bildgebungsausrüstung, industriellen Automatisierungssystemen,Rechenzentrenund fortschrittliche Sensoranwendungen beschleunigen die Nachfrage nach Multimode-Spezialfasern. Ihr größerer Kerndurchmesser vereinfacht die Lichtkopplung, senkt die Systemkosten und unterstützt den zunehmenden Einsatz in kommerziellen und industriellen Photoniksystemen.
Nach Material
Hervorragende optische Leistung und Fertigungsreife stärkten die Marktführerschaft im Quarzglas-Segment
Basierend auf dem Material ist der Markt in Quarzglas, Fluoridglas, Chalkogenidglas, optische Polymerfasern, optische Saphirfasern und andere unterteilt.
Das Quarzglassegment hatte im Jahr 2025 mit 67,3 % den größten Marktanteil. Die Dominanz des Segments ist auf seine außergewöhnliche optische Transparenz, den geringen Übertragungsverlust, die hohe mechanische Festigkeit, die hervorragende thermische Stabilität und die lange Betriebslebensdauer zurückzuführen. Spezialfasern auf Siliciumdioxidbasis werden aufgrund ihrer bewährten Zuverlässigkeit und breiten Kompatibilität mit der bestehenden photonischen Infrastruktur in großem Umfang in industriellen Lasersystemen, optischer Kommunikation, Sensortechnologien, Luft- und Raumfahrt, Gesundheitswesen und Verteidigungsanwendungen eingesetzt.
Es wird erwartet, dass das Chalkogenidglas-Segment im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate von 16,7 % wachsen wird. Das Wachstum wird durch die steigende Nachfrage nach Photonik im mittleren Infrarotbereich, Wärmebildsystemen, Spektroskopie, Umweltüberwachung, Verteidigungssensorik und Infrarotlasertechnologien vorangetrieben. Chalkogenid-Glasfasern bieten hervorragende Infrarot-Übertragungseigenschaften, die neue Anwendungen ermöglichen, die eine erweiterte optische Leistung erfordern, die über die Fähigkeiten herkömmlicher Quarzfasern hinausgeht.
Nach Branche
Steigende Investitionen in industrielle Automatisierung und Präzisionsproduktion unterstützten die Marktführerschaft im Segment der industriellen Fertigung
Basierend auf der Branche ist der Markt in Luft- und Raumfahrt und Verteidigung, Halbleiter, Gesundheitswesen und medizinische Geräte, industrielle Fertigung, Energie und Versorgung unterteilt.Öl und Gas, Telekommunikation, Automobil und andere.
Das Segment der industriellen Fertigung hatte im Jahr 2025 mit 19,2 % den größten Marktanteil. Die Dominanz des Segments wird durch den weit verbreiteten Einsatz spezieller optischer Fasern in der industriellen Laserbearbeitung, Präzisionsschweißen, Schneiden, additiven Fertigung, Qualitätsprüfung und Fabrikautomatisierungssystemen vorangetrieben. Hersteller integrieren zunehmend faserbasierte photonische Technologien, um die Produktionsgenauigkeit, die betriebliche Effizienz und die Fertigungsflexibilität in fortschrittlichen Produktionsumgebungen zu verbessern.
Es wird erwartet, dass das Halbleitersegment im Prognosezeitraum die schnellste CAGR von 13,5 % verzeichnen wird. Steigende Investitionen in die fortschrittliche Chipherstellung, Wafer-Inspektion, Lithographiesysteme, Halbleitermesstechnik und die Produktion photonischer integrierter Schaltkreise steigern die Nachfrage nach leistungsstarken optischen Spezialfasern. Da Halbleiterhersteller ihre Fertigungskapazitäten weiter ausbauen, um KI, Hochleistungsrechnen, Automobilelektronik und Kommunikationstechnologien der nächsten Generation zu unterstützen, wird erwartet, dass die Einführung spezieller optischer Fasern erheblich zunehmen wird.
Regionaler Ausblick auf den Markt für optische Spezialfasern
Nach Regionen ist der Markt in Nordamerika, Südamerika, Europa, den Nahen Osten und Afrika sowie den asiatisch-pazifischen Raum unterteilt.
Nordamerika
North America Specialty Optical Fiber Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2025 mit 36,1 % den größten Marktanteil und wurde auf 0,76 Milliarden US-Dollar geschätzt. Der regionale Markt soll bis 2034 ein Volumen von 1,66 Milliarden US-Dollar erreichen und im Prognosezeitraum eine jährliche Wachstumsrate von 9,0 % aufweisen. Die Führungsrolle der Region wird durch ihr gut etabliertes Photonik-Ökosystem, die starke Präsenz von Spezialfaserherstellern, erhebliche Investitionen in Luft- und Raumfahrt- und Verteidigungstechnologien, industrielle Lasersysteme, fortschrittliche medizinische Geräte und kontinuierliche Innovationen in der optischen Kommunikationsinfrastruktur gestützt. Zunehmender Einsatz vonGlasfaserSensortechnologien und steigende Investitionen in die Halbleiterfertigung stärken das Marktwachstum in den USA und Kanada weiter.
US-amerikanischer Spezialfasermarkt
Der US-Markt machte im Jahr 2025 rund 28,4 % des weltweiten Umsatzes aus, unterstützt durch seine starke Präsenz in den Bereichen Luft- und Raumfahrt und Verteidigung, Halbleiterfertigung, industrielle Lasertechnologien, medizinische Geräte und fortgeschrittene wissenschaftliche Forschung. Kontinuierliche Investitionen in die Modernisierung der Verteidigung, Siliziumphotonik, Quantenkommunikation und Hochleistungslaseranwendungen beschleunigen die Einführung spezieller optischer Fasern in geschäftskritischen Anwendungen. Darüber hinaus stärkt die Präsenz führender Hersteller optischer Komponenten, Forschungslabors und Photonik-Innovationszentren weiterhin die Position des Landes auf dem Weltmarkt.
Europa
Europa hielt im Jahr 2025 einen erheblichen Anteil von 25,5 % und wird im Prognosezeitraum voraussichtlich wachsen. Dieses Wachstum ist auf eine starke industrielle Produktionsbasis, einen gut entwickelten Luft- und Raumfahrtsektor, eine fortschrittliche Gesundheitsbranche und umfangreiche Forschungsaktivitäten in den Bereichen Photonik und optische Technologien zurückzuführen. In der Region werden wachsende Investitionen in Präzisionsfertigung, industrielle Laseranwendungen, Infrastruktur für erneuerbare Energien und faseroptische Sensorsysteme verzeichnet, was die anhaltende Nachfrage nach leistungsstarken optischen Spezialfasern unterstützt.
Britischer Spezialfasermarkt
Der britische Markt im Jahr 2025 wurde auf etwa 0,09 Milliarden US-Dollar geschätzt, was etwa 4,1 % des weltweiten Umsatzes entspricht.
Deutschland Markt für Spezial-Glasfaserkabel
Der Marktwert Deutschlands erreichte im Jahr 2025 etwa 0,12 Milliarden US-Dollar, was etwa 5,5 % des weltweiten Umsatzes entspricht.
Asien-Pazifik
Die Region Asien-Pazifik wird bis 2026 schätzungsweise 0,75 Milliarden US-Dollar erreichen und bis 2034 voraussichtlich 1,81 Milliarden US-Dollar erreichen, wobei die schnellste CAGR im Prognosezeitraum 11,7 % betrug. Rasante Industrialisierung, ExpansionHalbleiterDie Produktionskapazität, die wachsende Produktion von Unterhaltungselektronik, der zunehmende Einsatz von Faserlasertechnologien und steigende Investitionen in die Telekommunikationsinfrastruktur unterstützen ein starkes Marktwachstum in der gesamten Region. Es wird erwartet, dass Regierungsinitiativen zur Stärkung der heimischen Photonik-Fertigung und zum weiteren Ausbau fortschrittlicher Fertigungsindustrien die Einführung solcher Fasern in China, Japan, Südkorea und Indien beschleunigen werden.
Markt für optische Spezialfasern in China
Chinas Markt im Jahr 2025 wurde auf etwa 0,26 Milliarden US-Dollar geschätzt, was etwa 12,4 % des weltweiten Umsatzes entspricht. Der rasche Ausbau der Halbleiterfertigung, der industriellen Automatisierung, der Produktion von Elektrofahrzeugen, der Telekommunikationsinfrastruktur und der heimischen Photonikkapazitäten im Land führt zu einer starken Nachfrage nach solchen Fasern.
Japanischer Spezialfasermarkt
Der japanische Markt wird im Jahr 2025 auf etwa 0,11 Milliarden US-Dollar geschätzt, was etwa 5,2 % des weltweiten Umsatzes ausmacht.
Indischer Spezialfasermarkt
Der indische Markt wird im Jahr 2025 auf etwa 0,04 Milliarden US-Dollar geschätzt, was etwa 1,9 % des weltweiten Umsatzes ausmacht.
Naher Osten und Afrika
Es wird erwartet, dass die Region Naher Osten und Afrika im Prognosezeitraum mit 10,5 % das zweitschnellste CAGR-Wachstum verzeichnen wird. Der Markt erlebt dieses stetige Wachstum, da Regierungen in digitale Infrastruktur, Energiemodernisierung, industrielle Diversifizierung und Smart-City-Projekte investieren, die fortschrittliche Glasfaserkommunikations- und Sensortechnologien erfordern.
GCC-Spezialfasermarkt
Der GCC-Marktwert erreichte im Jahr 2025 rund 0,03 Milliarden US-Dollar, was etwa 1,6 % des weltweiten Umsatzes entspricht.
Südamerika
Südamerika wird im Prognosezeitraum voraussichtlich von 0,05 Milliarden im Jahr 2025 auf 0,06 Milliarden im Jahr 2034 wachsen. Dieses Wachstum wird durch zunehmende Investitionen in die Telekommunikationsinfrastruktur, die Modernisierung der Industrie, Projekte für erneuerbare Energien und die Einführung medizinischer Technologie unterstützt. Es wird erwartet, dass Regierungsinitiativen zur Verbesserung der digitalen Konnektivität und zur Stärkung der industriellen Automatisierung die Marktexpansion in der gesamten Region weiter unterstützen werden.
Markt für Spezial-Glasfasern in Brasilien
Der brasilianische Markt wird im Jahr 2025 auf etwa 0,03 Milliarden US-Dollar geschätzt, was etwa 1,5 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Führende Unternehmen erweitern ihre Produktionskapazitäten und entwickeln anwendungsspezifische Spezialfasern, um ihre Marktposition zu stärken
Der Spezialfasermarkt ist mäßig konsolidiert. Führende Hersteller konzentrieren sich auf Produktinnovationen, fortschrittliche Materialentwicklung und anwendungsspezifische Fasertechnologien, um ihre Wettbewerbsposition zu stärken. Unternehmen investieren zunehmend in leistungsstarke Spezialfasern, die industrielle Lasersysteme, Luft- und Raumfahrt- und Verteidigungsanwendungen, Halbleiterfertigung, medizinische Bildgebung, optische Sensorik und Telekommunikationsinfrastruktur der nächsten Generation unterstützen können. Hersteller, darunter Corning Incorporated, Coherent Corp., Fujikura Ltd. und YOFC, erweitern ebenfalls ihre Produktionskapazitäten, verbessern die Faserherstellungstechnologien und verbessern die optische Leistung, um der wachsenden Nachfrage nach hochzuverlässigen Faserlösungen gerecht zu werden.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR SPEZIALFASERN
- Coherent Corp. (UNS.)
- Corning Incorporated(UNS.)
- Furukawa Electric Co., Ltd. (Japan)
- YOFC(China)
- Prysmian Group (Italien)
- Fujikura Ltd. (Japan)
- Thorlabs, Inc. (USA)
- Hamamatsu Photonics A/S (Japan)
- Fibercore (Humanetik) (Großbritannien)
- Exail-Technologien(Frankreich)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juni 2026:Amazon kündigte an, eine Vereinbarung mit Corning Corp., einem Hersteller von Spezialfasern, zu unterzeichnen, um die Produktion von Glasfaser- und Konnektivitätsprodukten in den USA anzukurbeln.
- März 2026:Laser Components kündigte Pläne an, sein bestehendes Portfolio an Hochleistungs- und Infrarotfasern um zwei neue Produktlinien zu erweitern, nämlich metallbeschichtete Quarzfasern und polykristalline Infrarotfasern. Sie bieten hohe Leistung, mechanische Robustheit und große Infrarot-Übertragungsbereiche und eignen sich für technische Umgebungen und Anwendungen wie die industrielle Verarbeitung,SensorTechnologie, Spektroskopie und medizinische Systeme.
- März 2026:Furukawa Electric Co., Ltd. und Lightera gaben die Gründung einer neuen Produktionsstätte für optische Kabel in Japan bekannt. Diese Anlage wird mit der Produktion von optischen Kabeln mit ultrahoher Faserzahl in vollem Umfang beginnen, einschließlich Kabeldesigns mit bis zu 13824 Fasern, um die schnell wachsende weltweite Nachfrage zu decken, die durch den Ausbau der digitalen Infrastruktur vorangetrieben wird.
- Mai 2025:Fibercore, ein Humanetics-Unternehmen, gab die Zusammenarbeit mit DIMIONE Systems als Vertriebspartner für Frankreich, Belgien und Luxemburg bekannt. Ziel des Unternehmens ist es, sein Portfolio zu erweitern, um komplette Sensorlösungen anzubieten, indem es die Fasertechnologie mit den Sensor- und Systemintegrationslösungen von DIMIONE kombiniert.
- März 2025:Furukawa Electric Co., Ltd. gab die Gründung einer neuen Geschäftsmarke „Lightera“ bekannt, die alle drei Glasfaserkabel-Geschäftsbereiche des Unternehmens wie die Fiber Cable Division (Japan), OFS Fitel, LLC (OFS) und Furukawa Electric LATAM S.A. (FEL) vereint. Damit möchte das Unternehmen den sich schnell entwickelnden Anforderungen von Branchen wie zgenerative KI,Rechenzentren, 5G/6G, Versorgungsunternehmen, Medizin, Luft- und Raumfahrt, Verteidigung und Sensorik.
- Mai 2024:Coherent Corp. stellte neue Single-Mode (SM) und polarisationserhaltende (PM) Erbium-dotierte Fasern (EDF) für leistungsstarke 1550-nm-Verstärker mit schmaler Linienbreite und Einzelfrequenzverstärker vor. Diese Technologie eignet sich optimal für Quantencomputer und kohärente LiDAR-Systemforschung und verbessert gleichzeitig die Leistungsskalierbarkeit aktueller Einzelfrequenzverstärkersysteme erheblich.
BERICHTSBEREICH
Der Bericht bietet eine umfassende Analyse des globalen Marktes für Spezialglasfasern. Es beleuchtet wichtige Markttrends, Wachstumstreiber, Einschränkungen, Chancen und die Auswirkungen technologischer Fortschritte in den wichtigsten Endverbrauchsbranchen. Es bietet detaillierte Schätzungen und Prognosen zur Marktgröße für wichtige Segmente, einschließlich Typ, Material, Produktfunktion, Branche und Region.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
BERICHTSUMFANG UND SEGMENTIERUNG
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 9,7 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Typ, nach Material, nach Produktfunktion, nach Branche und nach Region |
| Nach Typ |
|
| Nach Material |
|
| Nach Produktfunktion |
|
| Nach Branche |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 2,11 Milliarden US-Dollar und soll bis 2034 4,84 Milliarden US-Dollar erreichen.
Der Markt wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,7 % wachsen.
Nach Typ dominierte das Segment der Singlemode-Spezialglasfasern den Marktanteil im Jahr 2025.
Der zunehmende Einsatz spezieller optischer Fasern in industriellen Laseranwendungen ist einer der Hauptfaktoren für das Marktwachstum.
Nordamerika hatte im Jahr 2025 mit 36,1 % den größten Marktanteil.
Es wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum das schnellste Wachstum verzeichnen wird, angetrieben durch die Ausweitung der Halbleiterfertigung, der industriellen Automatisierung, der Einführung von Faserlasern und Investitionen in fortschrittliche Photoniktechnologien.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 150
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf