Polyetheramin-Marktgröße, Anteil und Branchenanalyse, nach Produkt (Monoamin, Diamin), nach Anwendung (Polyharnstoff, Kraftstoffadditive), nach Region und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Überblick über den Polyetheramin-Markt
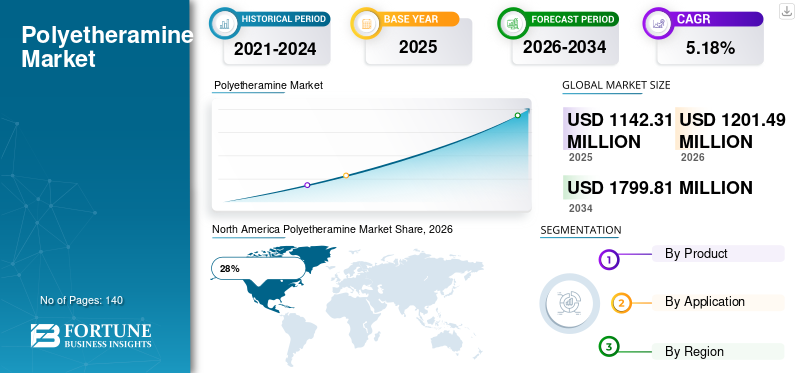
Die Größe des Polyetheramin-Marktes wurde im Jahr 2025 auf 1142,31 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 1201,49 Millionen US-Dollar im Jahr 2026 auf 1799,81 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 5,18 % aufweisen.

Der Polyetheramin-Markt verzeichnet eine starke industrielle Nachfrage aufgrund der zunehmenden Verwendung fortschrittlicher Härtungsmittel, Kraftstoffadditive, Beschichtungen, Klebstoffe, Dichtstoffe und Verbundmaterialien. Polyetheramine werden wegen ihrer Flexibilität, niedrigen Viskosität, chemischen Beständigkeit und Kompatibilität mit Epoxidsystemen geschätzt. Wachsende Investitionen in Infrastruktur, Projekte für erneuerbare Energien, Leichtbaumaterialien für die Automobilindustrie und industrielle Wartungsaktivitäten stärken weiterhin die Produktakzeptanz in zahlreichen Sektoren. Hersteller konzentrieren sich auf Produktanpassungen, leistungsstarke Formulierungen und umweltverträgliche Produktionsprozesse. Der Polyetheramin-Marktbericht weist auf einen steigenden Verbrauch in Anwendungen hin, die eine verbesserte Haltbarkeit, Korrosionsbeständigkeit und langfristige strukturelle Leistung erfordern. Die zunehmende Industrialisierung und der technologische Fortschritt unterstützen weiterhin die weltweite Marktexpansion.
Der US-amerikanische Polyetheramin-Markt bleibt aufgrund der starken Nachfrage von Bauchemikalien, Industriebeschichtungen, Produkten zur Kraftstoffaufbereitung und der Herstellung von Verbundwerkstoffen einer der etabliertesten Märkte. Inländische Hersteller investieren weiterhin in die Produktion von Spezialaminen, um den Anforderungen aus den Bereichen Transport, Energie, Luft- und Raumfahrt und Infrastruktur gerecht zu werden. Die Polyetheramin-Marktanalyse für die Vereinigten Staaten verdeutlicht die zunehmende Verwendung in Schutzbeschichtungen für Brücken, Pipelines, Lagertanks und Industrieanlagen. Das fortschrittliche Fertigungsökosystem des Landes unterstützt Forschungsaktivitäten, die sich auf Epoxid-Härtungstechnologien der nächsten Generation konzentrieren. Die zunehmende Sanierung veralteter Infrastruktur und die Ausweitung industrieller Wartungsprogramme sorgen für eine stabile Nachfrage nach Lösungen auf Polyetheraminbasis im gesamten amerikanischen Markt.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 1142,31 Millionen US-Dollar
- Weltmarktgröße 2034: 1799,81 Millionen US-Dollar
- CAGR (2026–2034): 5,18 %
Marktanteil – Regionals
- Nordamerika: 28 %
- Europa: 24 %
- Asien-Pazifik: 38 %
- Rest der Welt: 10 %
Anteile auf Länderebene
- Deutschland: 31 % des europäischen Marktes
- Vereinigtes Königreich: 18 % des europäischen Marktes
- Japan: 22 % des asiatisch-pazifischen Marktes
- China: 45 % des asiatisch-pazifischen Marktes
Polyetheramin-Markt Neueste Trends
Die Markttrends für Polyetheramine werden zunehmend von Nachhaltigkeitsanforderungen und der Nachfrage nach Hochleistungsmaterialien beeinflusst. Hersteller führen fortschrittliche Polyetheramin-Typen ein, die die Aushärtungseffizienz verbessern und gleichzeitig die Verarbeitungszeit bei Beschichtungen und Verbundwerkstoffanwendungen verkürzen sollen. Der zunehmende Einsatz von Leichtbaumaterialien im Transportwesen underneuerbare EnergieBranchen eröffnen neue Möglichkeiten für spezielle Aminformulierungen. Die Herstellung von Rotorblättern für Windkraftanlagen, schützende Industriebeschichtungen und strukturelle Verbundwerkstoffe werden zu wichtigen Bereichen des Produktverbrauchs.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend, der die Analyse der Polyetheramin-Branche prägt, ist die zunehmende Einführung intelligenter Fertigungstechnologien. Chemiehersteller integrieren digitale Prozesssteuerungen, Automatisierungssysteme und fortschrittliche Qualitätsüberwachungstools, um die Produktkonsistenz zu verbessern. Auch die Nachfrage nach Kraftstoffsystemreinigern und Waschmittelzusätzen mit Polyetheraminen steigt aufgrund strengerer Motoreffizienzstandards. Die Marktaussichten für Polyetheramine spiegeln darüber hinaus steigende Investitionen in umweltfreundliche Formulierungen wider, die geringere Emissionen und eine verbesserte Leistung bieten. Marktteilnehmer erweitern regionale Produktionskapazitäten und stärken die Integration der Lieferkette, um der wachsenden Nachfrage aus aufstrebenden Industrieländern gerecht zu werden.
Dynamik des Polyetheramin-Marktes
TREIBER
Wachsende Nachfrage nach Hochleistungsbeschichtungen und Verbundwerkstoffen
Der Hauptwachstumstreiber im Polyetheramin-Markt ist der steigende Bedarf an Hochleistungsbeschichtungen und Verbundwerkstoffen in allen Industriesektoren. Polyetheramine dienen als hochwirksame Härter in Epoxidsystemen und sorgen für Flexibilität, Schlagfestigkeit, chemische Stabilität und Haltbarkeit. Branchen wie Baugewerbe, Schifffahrt, Automobilindustrie, Luft- und Raumfahrt sowie Energie verlassen sich auf diese Eigenschaften, um die Leistung und Langlebigkeit ihrer Produkte zu verbessern.
Weltweit führen Projekte zur Modernisierung der Infrastruktur zu einem erheblichen Bedarf an Schutzbeschichtungen, die Korrosion, Feuchtigkeit und Umweltzerstörung widerstehen können. Verbundwerkstoffhersteller nutzen Polyetheramine auch, um das Verhältnis von Festigkeit zu Gewicht von Strukturmaterialien zu verbessern, die in Transport- und erneuerbaren Energiesystemen verwendet werden. Aufgrund des Bedarfs an langlebigen Verbundstrukturen ist die Produktion von Rotorblättern für Windkraftanlagen zu einem besonders wichtigen Verbrauchsbereich geworden. Das Wachstum des Polyetheramin-Marktes wird durch zunehmende industrielle Wartungsaktivitäten und den Ersatz traditioneller Materialien durch fortschrittliche Alternativen auf Polymerbasis weiter unterstützt. Die Kombination aus Leistungsvorteilen und breitem Anwendungspotenzial verstärkt weiterhin die Marktexpansion in entwickelten und aufstrebenden Volkswirtschaften.
ZURÜCKHALTUNG
Volatilität in der Rohstoffversorgung und in den Umweltvorschriften
Zu den größten Hemmnissen auf dem Polyetheramin-Markt gehören Schwankungen in der Rohstoffverfügbarkeit und -preisgestaltung. Die Produktion hängt stark von petrochemischen Rohstoffen und Zwischenchemikalien ab, was die Hersteller anfällig für Unterbrechungen der Lieferkette und sich ändernde Energiekosten macht. Schwankungen bei den Rohstoffpreisen können sich direkt auf die Produktionskosten und Gewinnmargen entlang der gesamten Wertschöpfungskette auswirken.
Umweltvorschriften stellen für Produzenten eine zusätzliche Herausforderung dar. Die Regulierungsbehörden führen strengere Kontrollen hinsichtlich der Emissionen bei der chemischen Herstellung, der Abfallentsorgung und der Arbeitssicherheit ein. Die Einhaltung erfordert häufig erhebliche Investitionen in Systeme zur Schadstoffbegrenzung, Prozessoptimierung und Umweltüberwachungstechnologien. Kleinere Hersteller könnten aufgrund der Kosten, die mit der Einhaltung gesetzlicher Standards verbunden sind, einem größeren betrieblichen Druck ausgesetzt sein. Der Polyetheramin-Marktforschungsbericht beleuchtet auch Transport- und Logistikherausforderungen, die sich auf die globale Vertriebseffizienz auswirken können. Zusammengenommen führen diese Faktoren zu betrieblichen Komplexitäten, die Expansionspläne verlangsamen und Investitionsentscheidungen innerhalb der Branche beeinflussen können.
GELEGENHEIT
Wachstum von Projekten im Bereich erneuerbare Energien und fortschrittliche Infrastruktur
Der Sektor der erneuerbaren Energien stellt eine der vielversprechendsten Chancen für den Polyetheramin-Markt dar. Große Windenergieprojekte erfordern zunehmend fortschrittliche Verbundwerkstoffe, Klebstoffe und Schutzbeschichtungen, die eine lange Lebensdauer unter anspruchsvollen Umweltbedingungen gewährleisten. Bei der Erreichung dieser Leistungsanforderungen spielen Systeme auf Polyetheraminbasis eine wichtige Rolle.
Infrastrukturentwicklungsinitiativen in Schwellenländern schaffen zusätzliche Chancen für Marktteilnehmer. Regierungen investieren weiterhin in Verkehrsnetze, Industrieanlagen, Energieinfrastruktur und städtische Bauprojekte. Diese Entwicklungen unterstützen die Nachfrage nach Epoxidbeschichtungen, Bodensystemen, Abdichtungsmaterialien und Strukturverbundwerkstoffen. Die Marktchancen für Polyetheramine erweitern sich auch durch technologische Innovationen, die die Anwendungseffizienz und die Produkthaltbarkeit verbessern. Hersteller, die maßgeschneiderte Lösungen für industrielle Nischenanwendungen einführen, können ihre Wettbewerbsposition stärken und gleichzeitig auf spezielle Kundenanforderungen eingehen. Es wird erwartet, dass die zunehmende Betonung von Materialleistung, Nachhaltigkeit und betrieblicher Effizienz langfristige Marktchancen in zahlreichen Branchen fördern wird.
HERAUSFORDERUNG
Intensiver Wettbewerb und Produktdifferenzierung
Der Polyetheramin-Branchenbericht identifiziert den zunehmenden Wettbewerbsdruck als erhebliche Marktherausforderung. Zahlreiche globale und regionale Hersteller konkurrieren in verschiedenen Produktkategorien, was zu Preisdruck führt und die Möglichkeiten zur Margenausweitung verringert. Unternehmen müssen kontinuierlich in Forschung und Entwicklung investieren, um ihre Angebote durch verbesserte Leistung, Nachhaltigkeit und anwendungsspezifische Funktionalität zu differenzieren.
Eine weitere Herausforderung besteht darin, die Produktkonsistenz bei gleichzeitiger Skalierung der Produktionskapazität aufrechtzuerhalten. Industriekunden fordern oft strenge Qualitätsstandards und eine langfristige Lieferzuverlässigkeit. Jede Variation der Produkteigenschaften kann sich auf nachgelagerte Fertigungsprozesse und Kundenbeziehungen auswirken. Der Markt steht auch vor Herausforderungen im Zusammenhang mit der technischen Ausbildung und der Produktakzeptanz in Entwicklungsregionen, in denen das Bewusstsein für fortschrittliche Polyetheraminformulierungen nach wie vor begrenzt ist. Da sich die Kundenerwartungen ständig weiterentwickeln, müssen Lieferanten Innovation, Compliance, betriebliche Effizienz und Kostenwettbewerbsfähigkeit in Einklang bringen. Diese Faktoren machen strategische Planung und technologischen Fortschritt für die Aufrechterhaltung der Marktführerschaft innerhalb des Prognosezeitraums für den Polyetheramin-Markt unerlässlich.
Marktsegmentierung für Polyetheramin
Nach Produkt
Monoaminprodukte machen etwa 34 % des Polyetheramin-Marktanteils aus. Diese Materialien werden häufig in Kraftstoffadditiven, Tensiden und Spezialchemikalienformulierungen verwendet, bei denen kontrollierte Reaktivität und verbesserte Leistungseigenschaften erforderlich sind. Monoamine sind besonders wertvoll für Anwendungen, die eine verbesserte Kompatibilität mit verschiedenen chemischen Systemen bei gleichzeitiger Beibehaltung der Verarbeitungseffizienz erfordern. Aufgrund ihrer im Vergleich zu Diaminen geringeren Funktionalität eignen sie sich für Formulierungen, die Flexibilität und individuelle Leistungsprofile erfordern.
Die Polyetheramin-Marktanalyse weist auf eine wachsende Monoaminnachfrage aus Anwendungen zur Kraftstoffaufbereitung in der Automobilindustrie hin. Reinigungsmittel und Reinigungsadditive für Kraftstoffsysteme enthalten zunehmend monoaminbasierte Chemikalien, um die Verbrennungseffizienz zu verbessern und die Bildung von Ablagerungen zu reduzieren. Industrielle Hersteller verwenden Monoamine auch in Spezialbeschichtungen, Schmiermitteln und leistungssteigernden chemischen Produkten. Kontinuierliche Fortschritte in der Additivtechnologie fördern die Entwicklung neuer Monoaminqualitäten mit verbesserter Stabilität und Funktionalität. Besonders stark bleibt die Nachfrage in Regionen mit wachsender Verkehrsinfrastruktur und zunehmendem Fokus auf Kraftstoffeffizienz.
Diaminprodukte stellen mit etwa 52 % der Polyetheramin-Marktgröße das führende Segment dar. Ihre Dominanz wird auf die umfangreiche Verwendung in Epoxidharz-Härtungssystemen, Polyharnstoffbeschichtungen, Klebstoffen, Verbundwerkstoffen und industriellen Bodenbelagsanwendungen zurückgeführt. Diamine bieten außergewöhnliche Zähigkeit, Flexibilität und Beständigkeit gegenüber rauen Umgebungsbedingungen, was sie für anspruchsvolle Industrieanwendungen äußerst attraktiv macht.
Die Einblicke in den Polyetheramin-Markt zeigen, dass Diamin-basierte Formulierungen zunehmend in Windenergiekomponenten, Schutzbeschichtungen und strukturellen Verbundwerkstoffen verwendet werden. Hersteller bevorzugen Diamine, weil sie die mechanischen Eigenschaften verbessern und gleichzeitig die Verarbeitungseffizienz aufrechterhalten. Die wachsende Nachfrage nach langlebigen Infrastrukturmaterialien, korrosionsbeständigen Beschichtungen und leichten Transportkomponenten stärkt dieses Segment weiter. Industriezweige, die eine dauerhafte Leistung und einen geringeren Wartungsaufwand anstreben, entscheiden sich zunehmend für Lösungen auf Diaminbasis. Die laufenden Produktentwicklungsbemühungen konzentrieren sich auf die Verbesserung der Aushärtungsgeschwindigkeit, der Umweltverträglichkeit und der Anwendungsvielfalt und unterstützen so das Segmentwachstum auf dem globalen Polyetheramin-Markt weiter.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf Antrag
Polyharnstoffanwendungen machen etwa 36 % des Polyetheramin-Marktanteils aus und sind damit eines der größten Anwendungssegmente. Polyetheramine dienen als wesentliche Komponenten in Polyharnstoffsystemen, die für Schutzbeschichtungen, Abdichtungsmembranen, Industrieböden, Tankauskleidungen und den Infrastrukturschutz verwendet werden. Aufgrund ihrer schnellen Aushärtungseigenschaften und hervorragenden chemischen Beständigkeit eignen sie sich hervorragend für anspruchsvolle Betriebsumgebungen.
Der Polyetheramin-Marktforschungsbericht hebt die steigende Nachfrage seitens der Verkehrsinfrastruktur, Abwasseraufbereitungsanlagen, Parkstrukturen und industriellen Verarbeitungsanlagen hervor. Polyurea-Beschichtungen bieten überragende Haltbarkeit, Abriebfestigkeit und Flexibilität und ermöglichen einen langfristigen Schutz vor Umweltschäden. Steigende Investitionen in industrielle Wartungs- und Anlagenschutzprogramme unterstützen das Anwendungswachstum zusätzlich. Bauunternehmen nutzen zunehmend Polyharnstoffsysteme, um die Projekteffizienz zu verbessern und die Wartungskosten zu senken. Es wird erwartet, dass die kontinuierliche Ausweitung von Initiativen zur Modernisierung der Infrastruktur die Nachfrage nach Polyetheramin-basierten Polyharnstofftechnologien auf den globalen Märkten verstärken wird.
Kraftstoffadditive machen rund 24 % des Polyetheramin-Marktanteils aus und stellen ein wichtiges Wachstumssegment dar. Polyetheramine werden häufig in Reinigungsmittelformulierungen für Benzin und Kraftstoffe verwendet, die die Motorsauberkeit, die Verbrennungseffizienz und die Gesamtleistung des Fahrzeugs verbessern sollen. Diese Additive tragen dazu bei, die Ansammlung von Ablagerungen zu reduzieren und unterstützen gleichzeitig einen reibungsloseren Motorbetrieb.
Die Analyse der Polyetheramin-Branche identifiziert die steigende Automobilproduktion und das zunehmende Bewusstsein für Kraftstoffeffizienz als Hauptnachfragetreiber. Regulierungsbemühungen zur Verbesserung der Emissionsleistung fördern den verstärkten Einsatz fortschrittlicher Technologien zur Kraftstoffaufbereitung. Additive auf Polyetheraminbasis tragen zur Aufrechterhaltung der Sauberkeit des Kraftstoffsystems bei und tragen so zu einer verbesserten Motorhaltbarkeit und Betriebseffizienz bei. Gewerbliche Transportflotten und Betreiber von Industrieanlagen nutzen zunehmend Produkte zur Kraftstoffaufbereitung, um Leistung und Wartungspläne zu optimieren. Kontinuierliche Innovationen in der Kraftstoffadditivchemie eröffnen neue Möglichkeiten für spezielle Polyetheraminformulierungen, die für moderne Motortechnologien und sich weiterentwickelnde Umweltstandards entwickelt wurden.
Polyetheramin-Markt Regionaler Ausblick
North America Polyetheramine Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Auf Nordamerika entfallen etwa 28 % des weltweiten Polyetheramin-Marktes. Die Region profitiert von einer starken industriellen Infrastruktur, fortschrittlichen Fertigungskapazitäten und der weit verbreiteten Einführung von Spezialchemikalien in zahlreichen Sektoren. Besonders stark ist die Nachfrage in den Bereichen Bau, Automobil, Luft- und Raumfahrt, Energie und industrielle Wartungsanwendungen. Das Wachstum des Polyetheramin-Marktes in Nordamerika wird durch steigende Investitionen in Projekte zur Sanierung und Modernisierung der Infrastruktur unterstützt.
Die Hersteller bauen ihre Produktionskapazitäten weiter aus, um die Inlandsnachfrage zu bedienen und gleichzeitig die Exportaktivitäten zu unterstützen. Industriekunden legen Wert auf Hochleistungsbeschichtungen, Verbundwerkstoffe und Kraftstoffadditive, die die Betriebszuverlässigkeit und die Langlebigkeit von Anlagen verbessern. Die Region profitiert auch von bedeutenden Forschungs- und Entwicklungsaktivitäten, die sich auf fortschrittliche Polymertechnologien konzentrieren. Die wachsende Nachfrage nach korrosionsbeständigen Beschichtungen, leichten Materialien und umweltfreundlichen chemischen Lösungen stärkt weiterhin die Marktaussichten in ganz Nordamerika.
Europa
Europa macht etwa 24 % des Polyetheramin-Marktanteils aus und bleibt ein wichtiges Zentrum für Innovationen in der Spezialchemie. Die starken Automobil-, Industrie- und Infrastruktursektoren der Region erzeugen eine anhaltende Nachfrage nach fortschrittlichen Beschichtungssystemen, Klebstoffen, Verbundwerkstoffen und Produkten zur Kraftstoffaufbereitung. Europäische Hersteller legen Wert auf Nachhaltigkeit, Produktqualität und Einhaltung gesetzlicher Vorschriften.
Die Aussichten für den Polyetheramin-Markt in Europa spiegeln die zunehmende Verbreitung von Hochleistungsmaterialien zur Verbesserung von Effizienz und Haltbarkeit wider. Investitionen in Projekte für erneuerbare Energien, industrielle Modernisierung und Verkehrsinfrastruktur stützen weiterhin die Marktnachfrage. Regionale Produzenten konzentrieren sich auf umweltfreundliche Herstellungsprozesse und erweitern gleichzeitig ihr Produktportfolio, um den sich ändernden Kundenanforderungen gerecht zu werden. Starkes technologisches Know-how und umfangreiche Industrienetzwerke tragen zur Position Europas im globalen Marktumfeld bei.
Deutschland Polyetheramin-Markt
Auf Deutschland entfallen etwa 31 % des europäischen Polyetheramin-Marktes. Das Land ist ein wichtiger Produktionsstandort für Automobilkomponenten, Industriemaschinen, Spezialchemikalien und moderne Materialien. Die Nachfrage nach Polyetheraminen ist eng mit Industriebeschichtungen, Verbundwerkstoffen und Hochleistungsklebstoffsystemen verknüpft, die in der gesamten deutschen Industrie zum Einsatz kommen.
Der deutsche Polyetheramin-Markt profitiert von umfangreichen Forschungskapazitäten und einer starken Zusammenarbeit zwischen Chemieherstellern und industriellen Endverbrauchern. Infrastrukturverbesserungen, Investitionen in erneuerbare Energien und fortschrittliche technische Anwendungen schaffen weiterhin Chancen für Spezialaminprodukte. Automobilhersteller nutzen zunehmend leichte Verbundwerkstoffe und Schutzbeschichtungen, um Leistung und Nachhaltigkeit zu verbessern. Deutsche Chemieproduzenten legen außerdem Wert auf Prozesseffizienz, Produktinnovation und die Einhaltung strenger Umweltstandards. Diese Faktoren tragen zur führenden Position Deutschlands in der europäischen Polyetheramin-Branchenanalyse bei.
Polyetheramin-Markt im Vereinigten Königreich
Das Vereinigte Königreich repräsentiert etwa 18 % des europäischen Polyetheramin-Marktes. Die Nachfrage wird durch Industriebeschichtungen, Infrastrukturwartung, Transportanwendungen und die Herstellung von Spezialchemikalien angetrieben. Der Polyetheraminverbrauch ist nach wie vor eng mit Baumodernisierungsprojekten und Initiativen zum Schutz von Vermögenswerten im öffentlichen und privaten Sektor verbunden.
Der britische Marktforschungsbericht zu Polyetheramin hebt den zunehmenden Einsatz fortschrittlicher Beschichtungen und Verbundwerkstoffe in der Verkehrsinfrastruktur, in Energieanlagen und in Industriebetrieben hervor. Hersteller investieren weiterhin in die Produktentwicklung, um spezielle Anwendungen zu unterstützen, die Haltbarkeit und Umweltbeständigkeit erfordern. Das wachsende Interesse an nachhaltigen Infrastrukturlösungen fördert die Einführung leistungsstarker chemischer Technologien. Die etablierte industrielle Basis des Landes und der Fokus auf Innovation unterstützen weiterhin die Marktentwicklung und schaffen gleichzeitig Möglichkeiten für inländische und internationale Lieferanten.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 38 % des weltweiten Polyetheramin-Marktes und ist damit der führende regionale Markt. Die rasche Industrialisierung, die Stadtentwicklung, Infrastrukturinvestitionen und die Ausweitung der Produktion treiben die Nachfrage in der gesamten Region erheblich an. Baugewerbe, Automobilproduktion, Elektronikfertigung und Projekte im Bereich erneuerbare Energien stellen wichtige Verbrauchssektoren dar.
Die Prognose für den Polyetheramin-Markt im asiatisch-pazifischen Raum bleibt aufgrund der anhaltenden wirtschaftlichen Entwicklung und der zunehmenden Einführung fortschrittlicher Materialien günstig. Regionale Hersteller profitieren von einer steigenden Inlandsnachfrage und wettbewerbsfähigen Produktionskapazitäten. Regierungen unterstützen Initiativen zur Modernisierung der Infrastruktur und zum industriellen Wachstum, die langlebige Beschichtungen, Klebstoffe und Verbundwerkstoffe erfordern. Das wachsende Bewusstsein für Kraftstoffeffizienz und industrielle Leistungsverbesserungen unterstützt die Produktakzeptanz in zahlreichen Branchen zusätzlich. Starke Produktionsaktivitäten und Investitionen in Projekte im Bereich erneuerbare Energien stärken weiterhin die regionale Marktführerschaft.
Japan-Polyetheramin-Markt
Auf Japan entfallen etwa 22 % des Polyetheramin-Marktes im asiatisch-pazifischen Raum. Das Land verfügt über eine hochentwickelte Industriebasis, die sich durch fortschrittliche Fertigungstechnologien und hochwertige Produktionsstandards auszeichnet. Die Nachfrage nach Polyetheraminen wird durch die Automobilherstellung, die Elektronikproduktion, Spezialbeschichtungen und industrielle Wartungsanwendungen gestützt.
Japanische Unternehmen legen Wert auf Leistung, Präzision und Produktzuverlässigkeit und schaffen so eine starke Nachfrage nach Premium-Polyetheraminformulierungen. Die Erkenntnisse zum Polyetheramin-Markt für Japan deuten auf eine zunehmende Verwendung in leichten Verbundwerkstoffen, fortschrittlichen Klebstoffen und Schutzbeschichtungssystemen hin. Forschungsgetriebene Innovationen unterstützen weiterhin die Produktentwicklung und das Wachstum spezialisierter Anwendungen. Auch Projekte im Bereich erneuerbare Energien und Programme zur Instandhaltung der Infrastruktur tragen zur Nachfragesteigerung bei. Das Engagement des Landes für technologischen Fortschritt und industrielle Effizienz stärkt seine Position innerhalb der regionalen Marktlandschaft.
China-Polyetheramin-Markt
China repräsentiert etwa 45 % des Polyetheramin-Marktes im asiatisch-pazifischen Raum und bleibt der größte Verbraucher und Produzent der Region. Die rasche Industrialisierung, der Ausbau der Infrastruktur und das Produktionswachstum haben die Nachfrage nach Spezialchemikalien und fortschrittlichen Materialien deutlich erhöht. Polyetheramine werden landesweit häufig in Beschichtungen, Verbundwerkstoffen, Klebstoffen und Kraftstoffadditivanwendungen eingesetzt.
Der chinesische Polyetheramin-Markt profitiert weiterhin von erheblichen Investitionen in Bauwesen, Verkehrsinfrastruktur, Anlagen für erneuerbare Energien und industrielle Fertigung. Inländische Hersteller erweitern ihre Kapazitäten, um der steigenden Nachfrage gerecht zu werden und verbessern gleichzeitig die Produktqualität und die technologischen Fähigkeiten. Der zunehmende Fokus auf industrielle Effizienz und Leistungsoptimierung fördert die Einführung fortschrittlicher chemischer Lösungen. Die starke staatliche Unterstützung für die Entwicklung der Infrastruktur und die Modernisierung der Fertigung trägt zusätzlich zum Marktwachstum bei. Chinas umfangreiches industrielles Ökosystem macht das Land zu einem entscheidenden Treiber für die globalen Marktchancen für Polyetheramine.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 10 % des Polyetheramin-Marktanteils. Dieses Segment umfasst Lateinamerika, den Nahen Osten und Afrika, wo industrielle Entwicklung und Infrastrukturinvestitionen weiterhin neue Nachfragemöglichkeiten schaffen. Die Sektoren Bauwesen, Energieerzeugung, Bergbau und Transport gehören zu den Hauptverbrauchern von Produkten auf Polyetheraminbasis.
Marktteilnehmer zielen durch Vertriebspartnerschaften, Kapazitätserweiterungsinitiativen und lokalisierte Produktangebote zunehmend auf diese Regionen ab. Die Nachfrage nach Schutzbeschichtungen, Klebstoffen, Kraftstoffadditiven und Verbundwerkstoffen steigt mit der Ausweitung der Industrietätigkeit weiter an. Infrastrukturentwicklungsprojekte und Investitionen im Energiesektor bleiben wichtige Wachstumskatalysatoren. Während die Marktdurchdringung nach wie vor geringer ist als in reiferen Regionen, unterstützen verbesserte industrielle Kapazitäten und ein wachsendes Bewusstsein für fortschrittliche Materialtechnologien langfristige Expansionsmöglichkeiten in diesen aufstrebenden Märkten.
Liste der führenden Polyetheramin-Unternehmen
- Huntsman International LLC
- Clariant
- BASF SE
- Yantai Minsheng Chemicals Co., Ltd.
- Wuxi Acryl Technology Co., Ltd.
- Iro Surfactant Co., Ltd.
- Die Aurora Chemical Co. Ltd.
- Zibo Xinye Chemical Co., Ltd.
- Yangzhou Chenhua Neue Materialien Co., Ltd.
- Yantai Dasteck Chemicals Co., Ltd.
Die beiden größten Unternehmen nach Marktanteil
- Huntsman International LLC – 24 %
- BASF SE – 17 %
Investitionsanalyse und -möglichkeiten
Der Polyetheramin-Markt bietet erhebliche Investitionsmöglichkeiten, angetrieben durch die steigende Nachfrage nach Spezialchemikalien in den Bereichen Infrastruktur, Transport, erneuerbare Energien und industrielle Fertigung. Besonders attraktiv für Investoren sind Unternehmen, die ihre Produktionskapazitäten erweitern, fortschrittliche Formulierungen entwickeln und regionale Liefernetzwerke stärken. Expansionsprojekte im asiatisch-pazifischen Raum erhalten aufgrund des starken Industriewachstums und des steigenden Konsums weiterhin große Aufmerksamkeit.
Strategische Investitionen konzentrieren sich auch auf nachhaltige Fertigungstechnologien, Prozessoptimierung und Forschungsinitiativen zur Verbesserung der Produktleistung. Die Marktchancen für Polyetheramin nehmen in Bereichen wie Windenergie, Schutzbeschichtungen und Kraftstoffaufbereitungssystemen zu. Unternehmen, die in anwendungsspezifische Produktentwicklung investieren, können ihre Marktpositionierung verbessern und gleichzeitig auf sich verändernde Kundenanforderungen eingehen. Fusionen, Partnerschaften und Technologiekooperationen bleiben gängige Strategien zur Erweiterung der Marktreichweite und zur Verbesserung von Wettbewerbsvorteilen.
Entwicklung neuer Produkte
Innovation bleibt ein Hauptschwerpunkt auf dem Polyetheramin-Markt, da Hersteller bestrebt sind, die Leistungsmerkmale und die Anwendungsvielfalt zu verbessern. Unternehmen entwickeln Polyetheramin-Formulierungen der nächsten Generation, die eine schnellere Aushärtung, längere Haltbarkeit und verbesserte Umweltverträglichkeit bieten. Forschungsaktivitäten konzentrieren sich zunehmend auf emissionsarme Produkte, die strenge regulatorische Anforderungen erfüllen können, ohne die Wirksamkeit zu beeinträchtigen.
Die Entwicklung neuer Produkte ist besonders aktiv in den Bereichen fortschrittliche Beschichtungen, Verbundwerkstoffe für erneuerbare Energien und Kraftstoffadditivtechnologien. Hersteller führen maßgeschneiderte Lösungen ein, die für spezifische Industrieanwendungen konzipiert sind, die eine hervorragende chemische Beständigkeit und mechanische Leistung erfordern. Der Polyetheramin-Branchenbericht hebt den zunehmenden Einsatz digitaler Modellierungs- und Formulierungsoptimierungstools hervor, um Produktentwicklungszyklen zu beschleunigen. Kontinuierliche Innovation hilft Lieferanten, ihre Kundenbeziehungen zu stärken und gleichzeitig adressierbare Marktchancen zu erweitern.
Fünf aktuelle Entwicklungen (2023–2025)
- Huntsman hat sein Angebot an Spezialaminprodukten erweitert, um fortschrittliche Beschichtungen und Verbundwerkstoffanwendungen zu unterstützen.
- BASF verstärkte ihre Investitionen in die Produktion von Hochleistungschemikalien mit Schwerpunkt auf Industrie- und Infrastrukturmärkten.
- Clariant führte verbesserte Formulierungstechnologien für Kraftstoffadditiv- und Spezialchemikalienanwendungen ein.
- Yangzhou Chenhua New Materials erweiterte seine Produktionskapazitäten, um der wachsenden regionalen Nachfrage gerecht zu werden.
- Mehrere asiatische Hersteller erhöhten ihre Kapazitäten für Polyetheramin-Produkte zur Unterstützung erneuerbarer Energien und Verbundwerkstoffanwendungen.
Abdeckung melden
Der Polyetheramin-Marktbericht bietet eine umfassende Analyse zu Produkttypen, Anwendungen, regionalen Nachfragemustern, Wettbewerbslandschaft, Branchentrends und strategischen Entwicklungen. Die Studie bewertet die wichtigsten Markttreiber, Beschränkungen, Chancen und Herausforderungen, die die Branchenleistung auf globalen und regionalen Märkten beeinflussen. Eine detaillierte Segmentierungsanalyse hilft Stakeholdern, die sich entwickelnde Nachfragedynamik und das Investitionspotenzial zu verstehen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Bericht untersucht außerdem Fertigungskapazitäten, technologische Entwicklungen, Anwendungserweiterungen und Wettbewerbspositionierung wichtiger Branchenteilnehmer. Die Abdeckung des Polyetheramin-Marktforschungsberichts umfasst Monoamin- und Diaminprodukte sowie Anwendungen wie Polyharnstoff und Kraftstoffadditive. Die regionale Analyse bewertet die Marktleistung in den Märkten Nordamerika, Europa, Asien-Pazifik und Rest der Welt. Der Bericht unterstützt die strategische Entscheidungsfindung, indem er umsetzbare Erkenntnisse zu Branchenentwicklungen, Wachstumschancen und Wettbewerbstrends liefert.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Nov 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.



-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf