Marktgröße, Anteil und Branchenanalyse für prädiktive Analysen im Gesundheitswesen, nach Komponente (Software und Hardware), nach Anwendung (klinische Risikovorhersage und Entscheidungsunterstützung, Gesundheits- und Pflegemanagement der Bevölkerung, Betriebs- und Personalanalyse, Finanzen, Umsatzzyklus- und Betrugsanalyse und andere), nach Bereitstellung (cloudbasiert, vor Ort und hybrid), nach Endbenutzer (Gesundheitsdienstleister, Kostenträger im Gesundheitswesen, Regierungs- und öffentliche Gesundheitsorganisationen und andere) und regionale Prognose, 2026-2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Predictive Analytics im Gesundheitswesen
 Audio-Version anhören
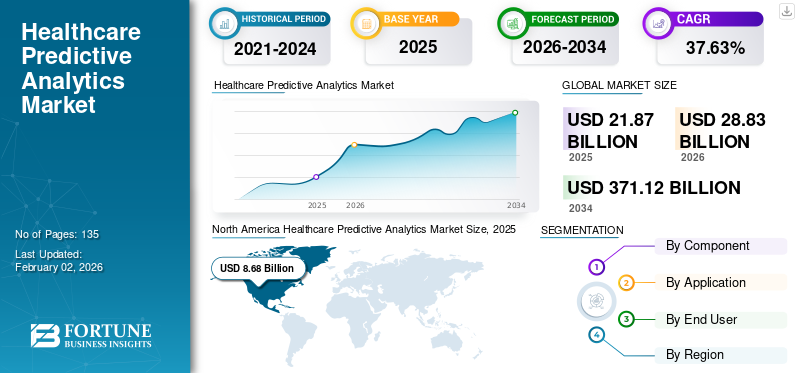
Die Größe des Marktes für prädiktive Analysen im Gesundheitswesen wurde im Jahr 2025 auf 21,87 Milliarden US-Dollar geschätzt und wird voraussichtlich von 28,69 Milliarden US-Dollar im Jahr 2026 auf 203,70 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 27,76 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für prädiktive Analysen im Gesundheitswesen mit einem Marktanteil von 40,65 % im Jahr 2025.
Der Markt steht vor einem exponentiellen Wachstum, da die Nachfrage nach diesen Lösungen in verschiedenen Gesundheitsbereichen steigt. Krankenhäuser, Kostenträger und andere Gesundheitsdienstleister erzeugen durch elektronische Gesundheitsakten, Versicherungsansprüche, medizinische Geräte, Diagnosesysteme usw. große DatenmengenFernüberwachung von PatientenPlattformen. Diese Lösungen helfen Gesundheitsorganisationen, von reaktiver Entscheidungsfindung zu proaktiver Pflegeplanung überzugehen, die Ressourcennutzung zu verbessern, vermeidbare Gesundheitskosten zu senken und verbesserte Patientenergebnisse zu unterstützen. Es wird erwartet, dass die zunehmende Einführung künstlicher Intelligenz, cloudbasierter Gesundheitsplattformen und integrierter klinischer Datensysteme durch wichtige Betreiberunternehmen den Einsatz prädiktiver Analysen in allen Arbeitsabläufen im Gesundheitswesen weiter steigern wird.
- Im Juli 2025 brachte Innovaccer beispielsweise eine KI-gestützte Rückübernahmemanagementlösung auf den Markt, die prädiktive Analysen und fortschrittliche prädiktive Modellierung kombiniert, um Patienten zu identifizieren, bei denen ein hohes Risiko vermeidbarer Wiedereinweisungen ins Krankenhaus besteht. Die Lösung unterstützt außerdem koordinierte Interventionen, Arbeitsabläufe in der Übergangspflege, die Optimierung der Krankenhauskapazität und verbesserte klinische Ergebnisse.
Darüber hinaus beteiligen sich wichtige Akteure wie Oracle Corporation, Merative, Epic Systems Corporation und Optum, Inc. aktiv an der Einführung neuer Produkte, strategischen Kooperationen und Übernahmen sowie an behördlichen Genehmigungen und Investitionsinitiativen, um die Marktpräsenz auszubauen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Neueste Produkteinführungen
|
Produktname |
Name der Firma |
Beschreibung |
|
Oracle Life Sciences KI-Datenplattform |
Oracle Corporation |
Januar 2026:Die generative KI-gestützte Analyseplattform kombiniert organisatorische und öffentliche Daten mit mehr als 129 Millionen anonymisierten Längsschnitt-Gesundheitsakten aus der Praxis. Es unterstützt klinische Forschung, Sicherheitsüberwachung, Analyse auf Populationsebene, Kommerzialisierung und Evidenzgenerierung. |
|
Care Gap und Coding Automation Suite |
Qventus |
Februar 2026:Die Suite nutzt prädiktive Identifizierung, Diagrammanalyse, Workflow-Automatisierung und Echtzeitdokumentation, um verpasste Diagnosen und Versorgungslücken zu erkennen. Seine erste Malnutrition Care Automation-Lösung identifiziert gefährdete Patienten und leitet zeitnahe Interventionen innerhalb der EHR-Workflows ein. |
|
Crimson KI |
Optum, Inc. |
August 2025:Crimson AI ist eine klinische Analyseplattform, die prädiktive Analysen auf chirurgische Eingriffe anwendet. Es analysiert historische und Echtzeitinformationen, um nicht ausgelastete Operationssaalkapazitäten zu identifizieren, Fälle vorherzusagen, die wahrscheinlich länger dauern als erwartet, die Blockauslastung zu optimieren und Entscheidungen zur Personal- und Operationsplanung zu unterstützen. |
|
Population Health Navigator (PHN) |
MedeAnalytics / ZeOmega |
Juli 2025:Population Health Navigator kombiniert prädiktive Analysen mit Pflegemanagement-Workflows, um Gesundheitsorganisationen dabei zu helfen, Patientenrisiken, Versorgungslücken und Interventionsmöglichkeiten zu identifizieren. Es integriert das Health Fabric von MedeAnalytics mit den Care-Management-Funktionen von ZeOmega, um eine Risikostratifizierung und gezieltere Interventionen am Point-of-Care zu ermöglichen. |
Markttrends für prädiktive Analysen im Gesundheitswesen
Die zunehmende Integration von künstlicher Intelligenz und maschinellem Lernen in prädiktive Gesundheitsplattformen ist ein aufstrebender Markttrend
Die Integration von künstlicher Intelligenz und maschinellem Lernen entwickelt sich zu einem der wichtigsten Markttrends. KI- und maschinelle Lernmodelle können diese Datensätze verarbeiten, um verborgene Muster zu identifizieren und die Verschlechterung des Zustands des Patienten, das Fortschreiten der Krankheit, Krankenhauswiederaufnahmen, Behandlungsrisiken und den zukünftigen Ressourcenbedarf vorherzusagen. Aus diesem Grund entwickeln Lösungsanbieter fortschrittliche Plattformen, die Echtzeit-Risikobewertungen und umsetzbare Erkenntnisse direkt in klinischen und administrativen Arbeitsabläufen liefern. Diese Integration hilft medizinischem Fachpersonal, Hochrisikopatienten früher zu identifizieren, die Pflegeplanung zu verbessern, vermeidbare Kosten zu reduzieren und fundiertere Entscheidungen zu treffen, wodurch die Nachfrage nach KI-gestützten prädiktiven Datenanalyselösungen steigt.
- Beispielsweise hat Arcadia im Januar 2025 ein KI-gestütztes System auf den Markt gebrachtPräzisionsmedizinLösung zur Identifizierung von Patienten mit nicht diagnostizierten oder falsch diagnostizierten Erkrankungen und solchen, bei denen das Risiko schlechter gesundheitlicher Folgen besteht. Die Lösung ermöglicht es Gesundheitsdienstleistern, datengesteuerte Erkenntnisse zu nutzen, um Hochrisikopatienten eine angemessene evidenzbasierte Versorgung zu ermöglichen.
|
Auswirkungen von KI auf den Markt für prädiktive Analysen im Gesundheitswesen |
|
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wachsende Menge an Gesundheitsdaten steigert die Nachfrage nach prädiktiven Analyselösungen
Einer der Schlüsselfaktoren für das Wachstum des Marktes für prädiktive Analysen im Gesundheitswesen ist die weit verbreitete Nutzung elektronischer Patientenakten, Systeme für Versicherungsansprüche und anderer Lösungen zur Fernüberwachung von Patienten. Predictive-Analytics-Plattformen helfen dabei, klinische, betriebliche, finanzielle und patientengenerierte Daten zu kombinieren, um Muster zu erkennen und den Krankheitsverlauf, Krankenhauswiederaufnahmen, Behandlungsrisiken und Ressourcenbedarf vorherzusagen. Daher nutzen Krankenhäuser und Kostenträger diese Lösungen, um wachsende Gesundheitsdatensätze in umsetzbare Erkenntnisse umzuwandeln, ein proaktives Patientenmanagement zu unterstützen, die Betriebsplanung zu verbessern und vermeidbare Kosten zu reduzieren. Das anhaltende Wachstum multimodaler Gesundheitsdaten dürfte daher die Nachfrage nach skalierbaren Predictive-Analytics-Plattformen erhöhen.
- Beispielsweise kündigte Health Catalyst im Juli 2025 die Veröffentlichung von 10 KI-integrierten Gesundheitsdaten-Toolkits auf dem Databricks Marketplace an. Die Toolkits umfassen fortschrittliche Modelle für maschinelles Lernen und die Healthcare.AI-Funktionen von Health Catalyst, um Wiederaufnahmen in Krankenhäuser, vermeidbare Besuche in der Notaufnahme, Patientendurchsatz, stationäre Aufenthaltsdauer und chirurgische Ergebnisse vorherzusagen. Die Entwicklung zeigt, wie Gesundheitsorganisationen zunehmend integrierte klinische und betriebliche Datensätze nutzen, um prädiktive Erkenntnisse zu generieren und eine proaktive Entscheidungsfindung zu unterstützen.
|
Rang |
Markttreiber |
Erwartete Auswirkungen auf das Marktwachstum |
CAGR-Beitrag (2026–2034) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Wachsendes Volumen an Gesundheitsdaten und EHR-Integration |
Hoch |
8,80 % |
Hoch |
Hoch |
Hoch |
|
2 |
Fortschritte in den Bereichen KI, maschinelles Lernen und cloudbasierte Analyse |
Hoch |
8,10 % |
Medium |
Hoch |
Hoch |
|
3 |
Steigende Notwendigkeit, Gesundheitskosten zu senken und klinische Ergebnisse zu verbessern |
Hoch |
7,20 % |
Hoch |
Hoch |
Medium |
|
4 |
Steigende Belastung durch chronische Krankheiten und Anforderungen an das Gesundheitsmanagement der Bevölkerung |
Mittelhoch |
6,60 % |
Medium |
Hoch |
Hoch |
|
5 |
Ausbau der Patientenfernüberwachung, Wearables und personalisierter Gesundheitsversorgung |
Medium |
5,80 % |
Medium |
Medium |
Hoch |
|
6 |
Andere |
Niedrig |
4,00 % |
Niedrig |
Niedrig |
Niedrig |
|
Insgesamt positiver Wachstumsbeitrag |
40,50 % |
MARKTBEGRENZUNGEN
Datenschutz- und Cybersicherheitsbedenken schränken das Marktwachstum ein
Gesundheitspflegeprädiktive AnalytikPlattformen verwenden große Mengen sensibler Patienteninformationen. Die Erfassung und Integration dieser Datensätze über Cloud-Plattformen, elektronische Gesundheitsakten, angeschlossene Geräte und Drittsysteme hinweg kann das Risiko von Datenschutzverletzungen und unbefugtem Zugriff erhöhen. Gesundheitsorganisationen müssen daher in Verschlüsselung, Zugangskontrollen, Einhaltung gesetzlicher Vorschriften, Überwachung der Cybersicherheit und Fähigkeiten zur Reaktion auf Vorfälle investieren, bevor sie fortschrittliche Analyselösungen einsetzen. Diese zusätzlichen Kosten und betrieblichen Anforderungen können die Umsetzung verzögern, insbesondere bei kleineren Krankenhäusern und Kliniken. Bedenken hinsichtlich der Patienteneinwilligung, des Dateneigentums sowie potenzieller Reputations- und finanzieller Verluste können Unternehmen auch davon abhalten, die für die Entwicklung genauer Vorhersagemodelle erforderlichen Daten weiterzugeben, wodurch das Marktwachstum gebremst wird.
- Beispielsweise berichtete die UnitedHealth Group im April 2024, dass personenbezogene Daten von dem böswilligen Cyberangriff auf Change Healthcare betroffen sein könnten. Der Vorfall erforderte, dass das Unternehmen betroffene Systeme isolierte, kompromittierte Daten überprüfte, unterbrochene Dienste wiederherstellte und betroffene Personen und Gesundheitsdienstleister unterstützte und dabei die Betriebs- und Datensicherheitsrisiken aufzeigte, die mit vernetzten Gesundheitsinformationssystemen verbunden sind.
|
Rang |
Marktbeschränkung |
Erwartete Auswirkungen auf das Marktwachstum |
CAGR-Beitrag (2026–2034) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Bedenken hinsichtlich Datenschutz, Cybersicherheit und Einhaltung gesetzlicher Vorschriften |
Hoch |
4,20 % |
Hoch |
Hoch |
Medium |
|
2 |
Schlechte Datenqualität, Interoperabilität und Herausforderungen bei der Validierung klinischer Modelle |
Mittelhoch |
3,50 % |
Hoch |
Medium |
Medium |
|
3 |
Hohe Implementierungskosten und Mangel an qualifizierten Analytics-Fachleuten |
Medium |
3,04 % |
Medium |
Medium |
Niedrig |
|
4 |
Andere |
Niedrig |
2,00 % |
Niedrig |
Niedrig |
Niedrig |
|
Insgesamt negative Wachstumsauswirkungen |
12,74 % |
MARKTCHANCEN
Ausbau der Predictive Analytics im personalisierten und präzisen Gesundheitswesen zur Schaffung von Wachstumschancen
Der zunehmende Fokus auf personalisierte und präzise Gesundheitsversorgung wird voraussichtlich erhebliche Chancen für Anbieter prädiktiver Analysen schaffen. These platforms can combine genomic, clinical, laboratory, imaging, claims, and real-world data to estimate an individual patient’s disease risk and likely response to treatment. These insights can help healthcare professionals identify high-risk patients, select suitable therapies, anticipate adverse outcomes, and adjust care plans according to each patient’s characteristics. As hospitals and life science companies expand the use of multiomics and longitudinal patients’ data, demand is likely to increase for analytics platforms capable of generating accurate predictions, offering growth opportunity.
- Im November 2025 brachte BC Platforms beispielsweise BC Catalyst auf den Markt, eine KI-native Analyseplattform, die komplexe genomische und reale klinische Daten in umsetzbare Erkenntnisse umwandelt. Die Plattform soll die Präzisionsmedizinforschung unterstützen und umfangreiche Datenanalysen über den gesamten Lebenszyklus der Arzneimittelentwicklung hinweg ermöglichen und die wachsende Rolle fortschrittlicher Analysen in der personalisierten Gesundheitsversorgung demonstrieren.
HERAUSFORDERUNGEN DES MARKTES
Schwierigkeiten bei der Integration von Predictive Analytics in bestehende IT-Systeme im Gesundheitswesen stellen eine Herausforderung für die Marktexpansion dar
Viele Gesundheitsorganisationen betreiben weiterhin veraltete elektronische Patientenaktensysteme, Abteilungsdatenbanken und klinische Anwendungen, die nicht für die Unterstützung des Echtzeit-Datenaustauschs oder der erweiterten Vorhersagemodellierung konzipiert sind. Unterschiede in Datenformaten, Codierungsstandards, Systemarchitekturen und Anbieterschnittstellen erschweren die Kombination von Informationen aus mehreren Quellen in einer einheitlichen Analyseumgebung. Gesundheitsdienstleister müssen daher vor der Bereitstellung möglicherweise erhebliche Investitionen in Anwendungsprogrammierschnittstellen, Data Warehouses, System-Upgrades und spezielle Integrationsdienste tätigen. Diese Herausforderungen sind besonders für kleinere Krankenhäuser mit begrenzten IT-Budgets und technischem Fachwissen von großer Bedeutung und schränken dadurch die weit verbreitete Einführung von Predictive-Analytics-Plattformen ein.
- Beispielsweise startete Health Catalyst im Mai 2024 Health Catalyst Ignite, ein Ökosystem für Gesundheitsdaten und -analysen der nächsten Generation, das Herausforderungen wie starre Legacy-Technologien, arbeitsintensive Datenaggregation, unzugängliche Daten und fragmentierte Analysetools bewältigen soll. Die Einführung unterstreicht den anhaltenden Bedarf an einer modernen Dateninfrastruktur, bevor Gesundheitsorganisationen fortschrittliche Analyse- und KI-Anwendungen effektiv skalieren können.
|
SWOT-Analyse |
|
|
Stärken |
|
|
Schwächen |
|
|
Gelegenheiten |
|
|
Bedrohungen |
|
Segmentierungsanalyse
Nach Komponente
Breite klinische und betriebliche Anwendbarkeit fördert Dominanz im Software-Segment
Basierend auf der Komponente wird der Markt in Software und Hardware kategorisiert.
Im Jahr 2025 dominierte das Softwaresegment den Markt.SoftwarePlattformen bilden die Kernschicht, die zur Integration von Gesundheitsdaten, zur Erstellung von Vorhersagemodellen, zur Generierung von Risikobewertungen und zur Bereitstellung von Erkenntnissen über Dashboards und klinische Arbeitsabläufe verwendet wird. Gesundheitsorganisationen können die Softwarenutzung auch abteilungsübergreifend ausweiten, ohne entsprechende Investitionen in neue physische Infrastruktur zu tätigen. Darüber hinaus sorgen wiederkehrende Plattform-Upgrades, Analysemodule, KI-Funktionen und abonnementbasierte Lizenzierung für eine anhaltende Nachfrage nach Softwarelösungen.
- Beispielsweise kündigte Google Cloud im Oktober 2024 die allgemeine Verfügbarkeit von Vertex AI Search für das Gesundheitswesen und neue Funktionen für die Healthcare Data Engine an. Die Softwareangebote ermöglichen es Gesundheitsorganisationen, interoperable Längsschnitt-Patientenakten zu erstellen, klinische Erkenntnisse zu gewinnen und Gesundheitsfachkräften einen schnelleren Zugriff auf Daten zu ermöglichen, die für eine fundierte Entscheidungsfindung erforderlich sind.
Es wird erwartet, dass das Hardware-Segment im Prognosezeitraum mit einer jährlichen Wachstumsrate von 25,09 % wächst.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf Antrag
Direkte Auswirkungen auf die Patientenergebnisse unterstützten die Dominanz des Segments klinische Risikovorhersage und Entscheidungsunterstützung
Basierend auf der Anwendung wird der Markt in klinische Risikovorhersage und Entscheidungsunterstützung, Bevölkerungsgesundheits- und Pflegemanagement, Betriebs- und Personalanalysen, Finanz-, Umsatzzyklus- und Betrugsanalysen und andere eingeteilt.
Im Jahr 2025 hatte das Segment der klinischen Risikovorhersage und Entscheidungsunterstützung den größten Marktanteil bei prädiktiven Analysen im Gesundheitswesen. Dieser hohe Anteil wurde aufgrund des wachsenden Bedarfs zur Identifizierung von Hochrisikopatienten zugewiesen. Prädiktive Lösungen können Krankengeschichten, Laborergebnisse, Medikamente, Ansprüche und soziale Determinanten der Gesundheit analysieren, um die Wahrscheinlichkeit eines Krankenhausaufenthalts, einer Wiedereinweisung, eines Fortschreitens der Krankheit oder von Versorgungslücken abzuschätzen. Mithilfe dieser Erkenntnisse können medizinische Fachkräfte Patienten priorisieren, rechtzeitige Interventionen einleiten und geeignete Behandlungspfade auswählen. Folglich stützten der hohe klinische Wert und die unmittelbare Nutzung von Risikoerkenntnissen am Point-of-Care die Marktführerschaft des Segments.
- Beispielsweise führte Oracle im Oktober 2024 bedeutende Verbesserungen an Oracle Health Data Intelligence ein, darunter eine KI-gestützte Patientenpriorisierung und empfohlene nächstbeste Maßnahmen. Die Funktionen helfen Pflegeteams dabei, Patienten zu identifizieren, die am wahrscheinlichsten von der Kontaktaufnahme profitieren, und proaktive Maßnahmen zu ergreifen, um kostspielige Notfallbesuche und Krankenhausaufenthalte zu verhindern.
Das Segment Bevölkerungsgesundheits- und Pflegemanagement wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 29,14 % wachsen.
Durch Bereitstellung
Skalierbarkeit und schnellerer Zugriff auf Gesundheitsdaten fördern die Dominanz cloudbasierter Segmente
Basierend auf der Bereitstellung wird der Markt in Cloud-basiert, On-Premise und Hybrid kategorisiert.
Im Jahr 2025 dominierte das Cloud-basierte Segment den Markt, da prädiktive Analysen im Gesundheitswesen erhebliche Rechenkapazität erfordern, um große und ständig wachsende Datensätze zu verarbeiten. Durch die Cloud-Bereitstellung können Gesundheitsorganisationen Speicher- und Analyseressourcen je nach Datenvolumen skalieren, ohne eine umfangreiche Infrastruktur vor Ort aufbauen und warten zu müssen. Eine schnellere Implementierung, flexible Skalierbarkeit und geringere Vorab-Infrastrukturanforderungen veranlassten Gesundheitsorganisationen daher dazu, sich für cloudbasierte Predictive-Analytics-Lösungen zu entscheiden.
- Beispielsweise erweiterte das Huntsville Hospital Health System im März 2025 seine Beziehung zu Oracle Health und kündigte Pläne zur Bereitstellung von Oracle Health Data Intelligence an. Die Plattform basiert auf der Oracle Cloud-Infrastruktur und integriert klinische, Schadens-, Umsatzzyklus-, Apotheken- und andere Gesundheitsdaten, um eine vorausschauende Pflege, optimierte Pflegepläne und eine verbesserte Patienteneinbindung im gesamten Gesundheitssystem zu unterstützen.
Das Hybridsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 25,61 % wachsen.
Vom Endbenutzer
Durch die hohe Generierung und Nutzung von Patientendaten sind Gesundheitsdienstleister das führende Endbenutzersegment
Basierend auf dem Endverbraucher wird der Markt in Gesundheitsdienstleister, Gesundheitszahler, staatliche und öffentliche Gesundheitsorganisationen und andere kategorisiert.
Im Jahr 2025 dominierte das Segment der Gesundheitsdienstleister den Markt, da Krankenhäuser, Kliniken und Gesundheitssysteme die größten Mengen an klinischen und betrieblichen Daten auf Patientenebene während der routinemäßigen Pflegeerbringung generieren und nutzen. Diese Organisationen benötigen prädiktive Analysen, um eine Verschlechterung der Patientenlage zu erkennen, Wiedereinweisungen zu reduzieren, Betten und Operationssäle zu verwalten, den Personalbedarf vorherzusagen und Behandlungsentscheidungen zu verbessern. Steigende Patientenzahlen, Arbeitskräftemangel, Kapazitätsengpässe und der Druck, die Qualität zu verbessern und gleichzeitig die Kosten zu kontrollieren, haben die Akzeptanz in den Gesundheitssystemen weiter erhöht. Infolgedessen unterstützte das breite Spektrum klinischer und betrieblicher Anwendungen die Dominanz der Gesundheitsdienstleister.
- Beispielsweise entschied sich Ardent Health im Oktober 2024 für die KI-gestützte perioperative Lösung von Qventus, um sein Roboterchirurgieprogramm zu optimieren und die chirurgische Kapazität zu erhöhen. Die Plattform nutztelektronische Gesundheitsakteund Anspruchsdaten, um ungenutzte OP-Zeiten vorherzusagen, Planungsmöglichkeiten zu identifizieren und eine effizientere Nutzung chirurgischer Ressourcen zu unterstützen.
Das Segment Regierung und öffentliche Gesundheitsorganisationen wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 29,88 % wachsen.
Regionaler Ausblick auf den Markt für prädiktive Analysen im Gesundheitswesen
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Healthcare Predictive Analytics Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2024 einen Wert von 6,88 Milliarden US-Dollar und behielt seine Wachstumsdynamik mit einer führenden Position im Jahr 2025 bei 8,89 Milliarden US-Dollar bei. Nordamerika wächst aufgrund der weit verbreiteten Einführung von EHR, einer starken IT-Infrastruktur im Gesundheitswesen und der zunehmenden Nutzung prädiktiver Tools zur Patientenrisikobewertung, Terminplanung, Abrechnung und Krankenhausressourcenplanung.
US-Markt für prädiktive Analysen im Gesundheitswesen
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 10,82 Milliarden US-Dollar geschätzt, was etwa 37,70 % des Weltmarktes ausmacht.
Europa
Europa soll im Prognosezeitraum mit einer jährlichen Wachstumsrate von 27,56 % wachsen, der zweithöchsten aller Regionen, und bis 2026 einen Wert von 7,44 Milliarden US-Dollar erreichen. Das Wachstum Europas wird durch Investitionen in interoperable digitale Gesundheitssysteme und Initiativen unterstützt, die den sicheren Austausch und die sekundäre Nutzung von Gesundheitsdaten ermöglichen.
Britischer Markt für prädiktive Analysen im Gesundheitswesen
Der britische Markt wird im Jahr 2026 auf 1,23 Milliarden US-Dollar geschätzt, was etwa 4,28 % des Weltmarktes ausmacht.
Deutschland Markt für prädiktive Analysen im Gesundheitswesen
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 2,38 Milliarden US-Dollar erreichen, was etwa 8,30 % des Weltmarktes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum hatte im Jahr 2025 den drittgrößten Marktanteil und wird im Jahr 2026 schätzungsweise 6,21 Milliarden US-Dollar erreichen. Der asiatisch-pazifische Raum expandiert aufgrund großer Patientenpopulationen, der zunehmenden Belastung durch chronische Erkrankungen, der Digitalisierung des Gesundheitswesens und steigender Investitionen in KI-basierte klinische und bevölkerungsgesundheitslösungen.
Japan Markt für prädiktive Analysen im Gesundheitswesen
Der japanische Markt wird im Jahr 2026 auf rund 1,85 Milliarden US-Dollar geschätzt, was etwa 6,46 % des Weltmarktes ausmacht.
Markt für prädiktive Analysen im Gesundheitswesen in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 2,66 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 9,26 % des weltweiten Umsatzes ausmacht.
Indischer Markt für prädiktive Analysen im Gesundheitswesen
Der indische Markt wird im Jahr 2026 auf etwa 0,39 Milliarden US-Dollar geschätzt, was etwa 1,37 % des weltweiten Umsatzes ausmacht.
Lateinamerika und der Nahe Osten und Afrika
Für die Regionen Lateinamerika sowie Naher Osten und Afrika wird im Prognosezeitraum ein deutliches Wachstum erwartet. Schätzungen zufolge wird die Region Lateinamerika im Jahr 2026 einen Wert von 1,65 Milliarden US-Dollar erreichen. Die Region verzeichnet ein Wachstum, da Länder ihre öffentlichen Gesundheitssysteme modernisieren, elektronische Aufzeichnungen ausbauen und digitale Tools nutzen, um den Zugang für unterversorgte und abgelegene Bevölkerungsgruppen zu verbessern. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 1,26 Milliarden US-Dollar erreichen.
Südafrikanischer Markt für prädiktive Analysen im Gesundheitswesen
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 0,36 Milliarden US-Dollar erreichen, was etwa 1,26 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Fokus auf Portfolioerweiterung und strategische Innovation durch Schlüsselakteure zur Stärkung der Marktposition
Der Markt für prädiktive Analysen im Gesundheitswesen ist mäßig fragmentiert. Der Wettbewerb wird von Unternehmen angeführt, die Gesundheitsdatenplattformen, prädiktive Modellierungstools, cloudbasierte Analyseinfrastrukturen und Lösungen zur klinischen Entscheidungsunterstützung anbieten.Analyse der Bevölkerungsgesundheitund operative Prognosesoftware. Große Player wie Oracle Corporation, Optum, Inc., SAS Institute Inc., Microsoft Corporation, Epic Systems Corporation, Health Catalyst, Inc., Innovaccer Inc. und Merative stärken ihre Marktpositionen durch die Einführung neuer Produkte, die Entwicklung von KI-Modellen, strategische Kooperationen, Übernahmen und die Integration in elektronische Patientenaktensysteme.
- Beispielsweise führte SAS Institute Inc. im Juni 2025 SAS Health Cost of Care Analytics und neue KI-Modelle für das Gesundheitswesen ein, die sich mit der Medikamenteneinhaltung, der Überprüfung von Krankenakten, der Erstattung, dem Risikomanagement und der Analyse der Pflegekosten befassen.
Weitere namhafte Marktteilnehmer sind spezialisierte Anbieter von Gesundheitsanalysen, Medizintechnikunternehmen, Beratungsunternehmen und regionale Softwareanbieter. Es wird erwartet, dass etablierte Unternehmen aufgrund ihres großen Kundenstamms im Gesundheitswesen, umfangreicher Datensätze, etablierter Cloud-Infrastruktur und der Fähigkeit, Analysen direkt in klinische Arbeitsabläufe zu integrieren, kurzfristig stärkere Marktanteile behalten werden. Im Gegensatz dazu dürften spezialisierte Anbieter wie Health Catalyst, Innovaccer, CitiusTech und Qventus durch gesundheitsorientierte Plattformen, schnellere Implementierung, maßgeschneiderte Vorhersagemodelle und Automatisierung spezifischer klinischer und betrieblicher Arbeitsabläufe konkurrieren.
LISTE DER WICHTIGSTEN PREDICTIVE ANALYTICS-UNTERNEHMEN IM GESUNDHEITSWESEN PROFILIERT
- Oracle Corporation (USA)
- Merativ(UNS.)
- Epic Systems Corporation (USA)
- Optum, Inc. (USA)
- Microsoft Corporation (USA)
- SAS Institute Inc. (USA)
- Inovalon Holdings, Inc. (USA)
- IQVIA Holdings Inc. (USA)
- Amazon Web Services, Inc. (USA)
- Veradigm LLC (USA)
- Google Cloud(UNS.)
- Health Catalyst, Inc. (USA)
- Innovaccer Inc.(UNS.)
- CitiusTech Inc.(UNS.)
- Qventus, Inc. (USA)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- März 2026:Innovaccer Inc. hat Galaxy UM auf den Markt gebracht, eine KI-gestützte Nutzungsmanagementplattform für Kostenträger im Gesundheitswesen. Die Plattform automatisiert Vorabgenehmigungsabläufe, extrahiert Informationen aus klinischen Dokumenten, bewertet die medizinische Notwendigkeit und unterstützt schnellere und transparentere Pflegeentscheidungen.
- November 2025:Lightbeam Health Solutions und Wakely Consulting Group haben ACO Optimization Retrosight (AOR) und ACO Optimization Futuresight (AOF) auf den Markt gebracht, prädiktive Analysetools, die für Accountable-Care-Organisationen entwickelt wurden.
- April 2025:Health Catalyst, Inc. hat Ignite Spark auf den Markt gebracht, eine Gesundheitsdaten- und Analyselösung, die für kommunale, regionale und spezielle Gesundheitssysteme entwickelt wurde. Die Plattform bietet kleineren Gesundheitsorganisationen Zugriff auf integrierte Analyse- und Datenverwaltungsfunktionen, ohne dass eine umfangreiche interne Infrastruktur erforderlich ist.
- März 2025:Die Microsoft Corporation hat neue KI-Funktionen für das Gesundheitswesen in Microsoft Fabric und Azure AI Foundry eingeführt. Die Aktualisierungen umfassten die multimodale Orchestrierung von Gesundheitsdaten und verbesserte dreidimensionale medizinische Bildgebungsmodelle, um eine schnellere Datenanalyse, Diagnose und klinische Entscheidungsfindung zu unterstützen.
- Januar 2025:IQVIA Holdings Inc. ist eine strategische Zusammenarbeit mit der NVIDIA Corporation eingegangen, um fortschrittliche Agenten-KI-Lösungen für das Gesundheitswesen und die Biowissenschaften zu entwickeln. Die Unternehmen einigten sich darauf, die Gesundheitsdaten- und Fachkompetenz von IQVIA mit der KI-Infrastruktur von NVIDIA zu kombinieren, um Forschung, klinische Entwicklung und Entscheidungsfindung im Gesundheitswesen zu verbessern.
BERICHTSBEREICH
|
Wichtige strategische Fragen, die der Bericht beantwortet |
|
Der Predictive Analytics-Bericht für das Gesundheitswesen liefert Marktgrößen und Prognosen für alle im Bericht enthaltenen Segmente. Der Marktausblick beschreibt auch die Marktdynamik und -trends, die voraussichtlich das Marktwachstum im Prognosezeitraum beeinflussen werden. Es bietet Informationen zur Einführung elektronischer Gesundheitsakten, zum Wachstum von Gesundheitsdaten, zur Prävalenz chronischer Krankheiten, zum Einsatz von künstlicher Intelligenz und maschinellem Lernen sowie zur Ausweitung cloudbasierter Analysen in wichtigen Regionen und Ländern. Der Bericht behandelt auch wichtige Branchenentwicklungen, neue Produkteinführungen, strategische Partnerschaften, Kooperationen, Fusionen und Übernahmen großer Unternehmen. Darüber hinaus bietet es eine umfassende Marktanalyse. Es enthält eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen, Produktangeboten, strategischen Initiativen und Profilen der Hauptakteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 27,76 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Komponente, Anwendung, Bereitstellung, Endbenutzer und Region |
| Nach Komponente |
|
|
Auf Antrag
|
|
|
Durch Bereitstellung
|
|
| Vom Endbenutzer |
|
| Nach Region |
|
Forschungsmethodik
1.Bottom-Up-Ansätze
Ansatz 1: Umsätze und Marktanteil der wichtigsten Akteure im Bereich Predictive Analytics im Gesundheitswesen
- Sammlung von Einnahmen aus der Gesundheitsanalyse aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Gewinnmitteilungen, offiziellen Unternehmensankündigungen und anderen öffentlichen Offenlegungen von Schlüsselunternehmen wie Oracle, SAS Institute, Merative, Microsoft, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS und anderen.
- Schätzung der Einnahmen aus prädiktiven Analysen durch Trennung der anwendbaren Einnahmen aus klinischen, betrieblichen, finanziellen, Bevölkerungsgesundheits-, Kostenträger- und Life-Science-Analysen von den umfassenderen Cloud-, EHR-, Beratungs- und IT-Service-Einnahmen.
- Schätzung der Umsätze auf Unternehmensebene basierend auf Umsätzen aus Software-Abonnements, Jahresvertragswerten, Implementierungserlösen, Umsätzen aus Analysediensten, Anzahl der Kunden im Gesundheitswesen, installierten Plattformen und geografischer Präsenz.
- Zuordnung der Unternehmensumsätze zwischen den Regionen anhand der gemeldeten geografischen Umsätze, der Standorte der Kunden im Gesundheitswesen, der Cloud-Verfügbarkeit, der Partnerschaften auf Länderebene, der Regionalbüros und der Produktbereitstellungen.
- Triangulation der Unternehmenseinnahmen mit den IT-Ausgaben im Gesundheitswesen, der EHR-Einführung, der digitalen Reife des Krankenhauses, der wertbasierten Versorgungsdurchdringung, der KI-Einführung und der Verfügbarkeit von Gesundheitsdaten, um den globalen Markt abzuleiten.
- Zuordnung der Umsätze auf Unternehmensebene über die endgültigen Marktsegmente und regionalen Märkte hinweg.
Ansatz 2: Vertriebs- und Vertragsanalyse auf Produktebene
- Identifizierung der wichtigsten Plattformen und Lösungen für prädiktive Analysen im Gesundheitswesen, die von Oracle, SAS, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS, Microsoft, Merative und anderen relevanten Unternehmen angeboten werden.
- Sammlung von Informationen auf Produktebene zu Abonnementpreisen, jährlichen Softwareverträgen, Gebühren pro Benutzer, Gebühren pro Mitglied und Monat, Unternehmenslizenzen, Implementierungsgebühren, Analysemodulen und professionellen Dienstleistungen.
- Schätzung des Softwareumsatzes anhand der Anzahl der Kunden im Gesundheitswesen, des durchschnittlichen jährlichen Vertragswerts, der Anzahl der bereitgestellten Module, der Unternehmensgröße und der Vertragsverlängerungsraten.
- Schätzung der Cloud-basierten Umsätze anhand abonnierter Benutzer, abgedeckter Leben, Datenvolumen, Analyse-Workloads und jährlicher Plattformgebühren.
- Schätzung der Serviceeinnahmen anhand von Implementierungsprojekten, Datenintegrationsanforderungen, Anpassungen, Modellentwicklungsdiensten, Beratungsgebühren und laufendem technischem Support.
- Die Produktumsätze auf Länderebene wurden für Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika geschätzt und aggregiert.
- Zur Schätzung des globalen Marktes wurde die Summe der Umsätze auf Produktebene und ein Zuschlag für kleinere lokale und spezialisierte Anbieter herangezogen.
Ansatz 3: Benutzerakzeptanz- und Monetarisierungsmodell
- Bewertung der Anzahl erreichbarer Krankenhäuser, Gesundheitssysteme, Ärztegruppen, Diagnoseorganisationen, Versicherer, Pharmaunternehmen, öffentlicher Gesundheitsbehörden und anderer Gesundheitsorganisationen in den wichtigsten Ländern.
- Kartierung von Gesundheitsorganisationen nach Größe, digitalem Reifegrad, EHR-Penetration, Cloud-Einführung, Analysefähigkeit und Verfügbarkeit integrierter klinischer und Schadensdaten.
- Schätzung der Einführung prädiktiver Analysen anhand der Anzahl geeigneter Gesundheitsorganisationen, der aktuellen Analysedurchdringung, der Implementierungsraten und der durchschnittlichen Anzahl prädiktiver Anwendungsfälle pro Organisation.
- Schätzung der Einnahmen auf dem Anbietermarkt anhand der Anzahl der übernehmenden Krankenhäuser und Gesundheitssysteme multipliziert mit den durchschnittlichen jährlichen Software- und Serviceausgaben.
- Schätzung des Umsatzes auf dem Zahlermarkt anhand der abgedeckten Mitglieder, der Analysegebühren pro Mitglied, der Risikoanpassungsanforderungen, der Nutzung der Betrugserkennung und der Einführung von Bevölkerungsgesundheitsprogrammen.
- Schätzung der pharmazeutischen und biotechnologischen Nachfrage anhand klinischer Entwicklungsaktivitäten, realer Evidenzprojekte, Sicherheitsüberwachung, Patientenidentifizierungsprogrammen und kommerzieller Analyseausgaben.
- Die Summe der Einnahmen von Anbietern, Kostenträgern, Pharmaunternehmen, Organisationen des öffentlichen Gesundheitswesens und anderen Endverbrauchern wurde verwendet, um den regionalen und globalen Markt zu ermitteln.
2.Top-Down-Ansätze
Ansatz 1: Analyse des übergeordneten Marktes
- Analyse von Muttermärkten wie dem globalen Markt für Gesundheits-IT, dem Markt für Gesundheitsanalysen, dem Markt für Gesundheits-KI, dem Markt für klinische Entscheidungsunterstützung, dem Markt für Bevölkerungsgesundheitsmanagement und dem Markt für Gesundheits-Cloud-Computing.
- Schätzung des Anteils der Ausgaben im Muttermarkt, der speziell auf Predictive-Analytics-Software und zugehörige Dienstleistungen entfällt.
- Anwendung von Faktoren auf Länderebene, darunter IT-Ausgaben im Gesundheitswesen, Einführung von EHR, Cloud-Penetration, Krankenhausdigitalisierung, wertorientierte Pflegebeteiligung, KI-Reife, Interoperabilität und Verfügbarkeit von Gesundheitsdaten.
- Ausschluss deskriptiver Berichtstools, allgemeiner Business Intelligence, eigenständiger EHR-Systeme, Analysen außerhalb des Gesundheitswesens, reiner Infrastruktur-Cloud-Dienste und Analysen ohne Vorhersagefunktion.
- Zur Schätzung des globalen Marktes wurde die Summe der Ausgaben für Predictive Analytics in wichtigen Ländern und Regionen herangezogen.
- Die daraus resultierende Marktschätzung wurde anhand von Umsätzen auf Unternehmensebene, Produktvertragsanalysen, Berechnungen der installierten Basis und Endbenutzerausgaben validiert.
- Die resultierende Marktschätzung wurde anhand von Unternehmensumsätzen, Produktabonnementumsätzen, benutzerbasierten Schätzungen und regionalen Akzeptanzindikatoren validiert.
3.Liste der wichtigsten Quellen
- Jahresberichte, 10-K-Einreichungen, Investorenpräsentationen, Gewinnveröffentlichungen und offizielle Unternehmensmitteilungen
- Oracle, SAS Institute, Merative, Microsoft, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS und andere relevante Unternehmensquellen
- Produktseiten, Preisinformationen, Kundenankündigungen, Offenlegung von Partnerschaften, Fallstudien und Produkteinführungsveröffentlichungen
- WHO, Weltbank, OECD, Eurostat, CDC, CMS, ONC, nationale Gesundheitsministerien und nationale Statistikämter
- FDA, HHS, ONC, Europäische Kommission, MHRA, ICO, PMDA, MHLW, NMPA und andere nationale Regulierungsbehörden
- Krankenhausstatistiken, EHR-Einführungsdaten, Gesundheitsausgaben, versicherte Bevölkerung, wertbasierte Pflegebeteiligung und Indikatoren für die Einführung digitaler Gesundheitsfürsorge
- Klinische Studien, reale Evidenzprogramme, Datenbanken für das öffentliche Beschaffungswesen und staatliche Verträge im Bereich Gesundheitstechnologie
4.Primärinterviews
Angebotsseitige Interviews: 60 %
- Hauptbefragte: Gespräche mit Anbietern von Predictive-Analytics-Plattformen für das Gesundheitswesen, Softwareunternehmen für das Gesundheitswesen, Cloud-Anbietern, Systemintegratoren, Datenverwaltungsunternehmen und Beratungsdienstleistern.
- Zu den wichtigsten Befragten zählen leitende Angestellte, Produktmanager, Datenwissenschaftler, Spezialisten für KI und maschinelles Lernen, Vertriebsleiter, Geschäftsentwicklungsmanager, Implementierungsberater und Vertriebspartner.
- Mithilfe von Interviews wurden jährliche Vertragswerte, Software- und Service-Umsatzanteile, Bereitstellungsmodelle, Kundenvolumina, geografische Umsätze, Implementierungszeiträume und Verlängerungsraten validiert.
- Die Diskussionen befassten sich auch mit Modellentwicklungskosten, Interoperabilität, EHR-Integration, Einhaltung gesetzlicher Vorschriften, Wettbewerbspositionierung, Produktpipelines und zukünftiger Einführung.
Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte:Gespräche mit Krankenhäusern, Gesundheitssystemen, Ärzteverbänden, Krankenversicherern, Pharma- und Biotechnologieunternehmen, öffentlichen Gesundheitsbehörden, Forschungsorganisationen und anderen Endnutzern des Gesundheitswesens.
- Zu den wichtigsten Befragten zählen CIOs, Chief Data Officers, Chief Medical Information Officers, Krankenhausverwalter, Kliniker, Datenanalysten, Bevölkerungsgesundheitsmanager, Kostenträger und Beschaffungsmanager.
- Mithilfe von Interviews wurden Predictive-Analytics-Budgets, bevorzugte Anwendungsfälle, Kaufkriterien, Bereitstellungspräferenzen, Implementierungsherausforderungen, Modellleistung und Kapitalrendite analysiert.
- Nachfrageseitiges Feedback wurde verwendet, um die regionale Akzeptanz, Endbenutzeranteile, Anwendungsmix, Software- und Servicezuteilung, Bereitstellungsmodellanteile und prognostizierte Wachstumsannahmen zu validieren.
- In den Interviews wurden auch Akzeptanzbarrieren, Datenschutzbedenken, Erwartungen an die klinische Wirksamkeit, App-Engagement und regionale Kaufmuster validiert.
- Das Feedback der Nachfrageseite wurde genutzt, um Plattform, Anwendung, Bereitstellungsmodell, Geschäftsmodell, Zahlungsmodell und Endbenutzeraufteilungen zu validieren.

Häufig gestellte Fragen
Fortune Business Insights sagt, dass der globale Markt im Jahr 2025 21,87 Milliarden US-Dollar betrug und bis 2034 voraussichtlich 203,70 Milliarden US-Dollar erreichen wird.
Im Jahr 2025 belief sich der nordamerikanische Markt auf 8,89 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum (2026–2034) voraussichtlich mit einer jährlichen Wachstumsrate von 27,76 % wachsen.
Das Softwaresegment ist nach Komponenten marktführend.
Die zunehmende Integration von KI und das wachsende Volumen an Gesundheitsdaten dürften den Markt antreiben.
Oracle Corporation, Merative, Epic Systems Corporation und Optum, Inc. sind die Top-Player auf dem Markt.
Nordamerika wird voraussichtlich den höchsten Marktanteil halten.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 135
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf