 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"
 Audio-Version anhören
Die globale Größe des Sitagliptin-Marktes wurde im Jahr 2025 auf 3,67 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 3,90 Milliarden US-Dollar im Jahr 2026 auf 5,83 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 5,14 % aufweist. Der asiatisch-pazifische Raum dominierte den Sitagliptin-Markt mit einem Marktanteil von 34,6 % im Jahr 2025.
Aufgrund der steigenden Belastung durch Typ-2-Diabetes und der anhaltenden Nachfrage nach Antidiabetika zur Langzeitanwendung wächst der Weltmarkt stetig. Sitagliptin ist ein DPP-4-Hemmer, der zur Verbesserung der Blutzuckerkontrolle bei Erwachsenen mit Typ-2-Diabetes eingesetzt wird, entweder als Einzeltherapie oder in Kombination mit Metformin. Der Markt wird durch etablierte Markenprodukte wie Januvia, Janumet und Janumet XR unterstützt, während Patentabläufe und die Einführung von Generika den Zugang in preissensiblen Märkten erweitern. Gleichzeitig helfen neue Formulierungen und Vertriebspartnerschaften Unternehmen dabei, die Patientenreichweite, die Therapietreue und die Produktverfügbarkeit in entwickelten und aufstrebenden Regionen zu verbessern.
Darüber hinaus hielten Merck & Co., Inc., Zydus Lifesciences Ltd. und Teva Pharmaceutical Industries Ltd. aufgrund ihrer breiten Portfolios den Großteil des Marktanteils.
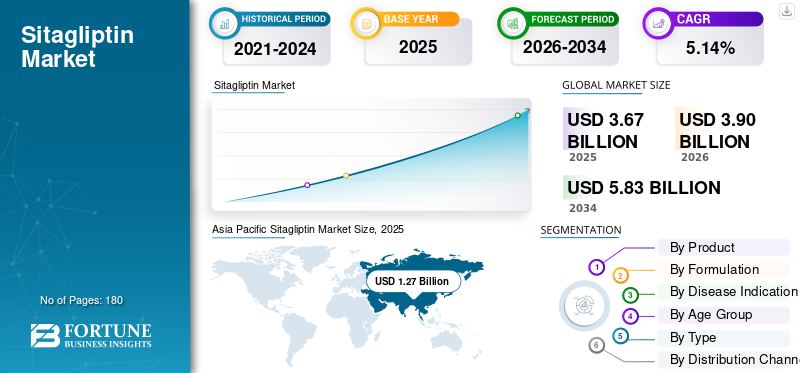
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
 Globale Marktgröße und Prognose
 Marktanteil
 Wichtige regionale Highlights
Asien-Pazifik
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2024 1,18 Milliarden US-Dollar und wird im Jahr 2026 voraussichtlich 1,41 Milliarden US-Dollar erreichen und damit seine führende Position behaupten.
Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 1,27 Milliarden US-Dollar und behauptete damit seine zweitgrößte regionale Position.
Europa
Europa soll bis 2026 ein Volumen von 0,73 Milliarden US-Dollar erreichen, was einem Wachstum von 1,81 % entspricht.
UNS.
Der US-Markt soll bis 2026 ein Volumen von 1,18 Milliarden US-Dollar erreichen.
Japan
Der japanische Markt soll bis 2026 ein Volumen von 0,19 Milliarden US-Dollar erreichen.
Mehr lesen

Zunehmende Verlagerung hin zu generischem Sitagliptin zur Verbesserung der Erschwinglichkeit von Diabetes-Behandlungen
Ein markanter Trend, der auf dem Markt zu beobachten ist, ist die breitere Verfügbarkeit von Generika, da Markenprodukte mit DPP-4-Inhibitoren in Schlüsselmärkten mit dem Ablauf ihrer Patente und dem Verlust ihrer Exklusivität konfrontiert sind. Dieser Wandel ist wichtig, da Typ-2-Diabetes eine Langzeitbehandlung erfordert und kostengünstigere generische Versionen den Patientenzugang verbessern können, insbesondere in preissensiblen Gesundheitssystemen. Da immer mehr Unternehmen Sitagliptin- und Sitagliptin-Metformin-Produkte auf den Markt bringen, wird der Wettbewerb voraussichtlich zunehmen, was die Behandlungskosten senken und das Verschreibungsvolumen erhöhen kann. Gleichzeitig konzentrieren sich Markenanbieter auf Vertriebspartnerschaften und Portfoliozugangsstrategien, um ihre Marktpräsenz in volumenstarken Diabetesmärkten zu schützen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Prävalenz von Typ-2-Diabetes steigert die Nachfrage nach Sitagliptin-basierten Therapien
Es wird erwartet, dass der Weltmarkt wächst, da die Zahl der Erwachsenen mit Typ-2-Diabetes sowohl in Industrie- als auch in Schwellenländern weiter steigt. Dieser wachsende Patientenkreis erhöht den Bedarf an langfristigen blutzuckersenkenden Therapien, insbesondere an oralen Medikamenten, die einfach zu verschreiben und praktisch für den täglichen Gebrauch sind. Da Sitagliptin zur Verbesserung der Blutzuckerkontrolle bei Erwachsenen mit Typ-2-Diabetes eingesetzt wird, fördert die steigende Diagnose- und Behandlungsrate direkt die Nachfrage nach Marken- und Generikaprodukten auf Sitagliptin-Basis. Darüber hinaus führt der langfristige Charakter des Diabetes-Managements zu einer wiederkehrenden Nachfrage nach Rezepten, was das Marktwachstum im Prognosezeitraum unterstützt.
|
Rang |
Markttreiber |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Steigende Prävalenz von Typ-2-Diabetes steigert die Nachfrage nach Sitagliptin-basierten Therapien |
Hoch |
0,72 |
Hoch |
Hoch |
Hoch |
|
2 |
Wachsende Nachfrage nach praktischen oralen Antidiabetika-Therapien |
Hoch |
0,55 |
Hoch |
Hoch |
Medium |
|
3 |
Ausweitung des generischen Sitagliptin zur Verbesserung der Erschwinglichkeit und des Zugangs |
Mittelhoch |
0,48 |
Medium |
Hoch |
Hoch |
|
4 |
Zunehmender Einsatz von Kombinationspräparaten mit fester Dosierung wie Sitagliptin-Metformin |
Medium |
0,38 |
Medium |
Hoch |
Medium |
|
5 |
Größere Verfügbarkeit durch Einzelhandelsapotheken und Online-Apothekenkanäle |
Medium |
0,32 |
Medium |
Medium |
Medium |
|
6 |
Andere |
Niedrig |
0,25 |
Niedrig |
Niedrig |
Niedrig |
|
Gesamter Bruttowachstumsbeitrag |
2,70 |
Zunehmender Generika-Wettbewerb und Verlagerung hin zu neueren Klassen von Diabetes-Medikamenten schränken das Marktwertwachstum ein
Ein Faktor, der das weltweite Wachstum des Sitagliptin-Marktes bremst, ist der zunehmende Druck, da sich die Produktklasse von einem Markenmarkt mit hohem Mehrwert zu einem preislich wettbewerbsfähigeren Generikamarkt entwickelt. Der Patentablauf wichtiger Sitagliptin-Marken wie Januvia und Janumet hat den Markteintritt von Generika in mehreren Märkten gefördert, was die Erschwinglichkeit verbessert, aber die durchschnittlichen Verkaufspreise senkt und das Umsatzwachstum für Markenhersteller begrenzt. Infolgedessen dürfte Sitagliptin weiterhin die Nachfrage nach verschreibungspflichtigen Medikamenten bei geeigneten Typ-2-Diabetes-Patienten aufrechterhalten. Dennoch wird erwartet, dass das Gesamtwachstum des Marktwerts durch den Preisverfall und die stärkere Konkurrenz durch neuere Behandlungsmöglichkeiten gedämpft bleibt.
Ausweitung der Sitagliptin-Kombinationsprodukte in Schwellenmärkten zur Schaffung von Wachstumschancen
Es wird erwartet, dass der Weltmarkt durch Kombinationsprodukte mit fester Dosierung Wachstumschancen erhält, insbesondere in Schwellenländern mit einer großen Zahl an Diabetespatienten. Kombinationsprodukte wie Sitagliptin mit Metformin schaffen Wachstumschancen, da sie die Behandlung vereinfachen, die Pillenlast reduzieren und eine bessere Therapietreue bei Erwachsenen unterstützen, die eine Blutzuckerkontrolle mit mehreren Medikamenten benötigen. Da Markenprodukte vor dem Patentablauf stehen, können Generikahersteller und Vertriebspartner die Verfügbarkeit von Sitagliptin im Einzelhandel, in Krankenhäusern und in Apothekennetzwerken ausweiten und so trotz Preiswettbewerbs ein volumenorientiertes Wachstum erzielen.
Ausgleich von Preisverfall und Mengenwachstum bei der Expansion von generischem Sitagliptin
Es wird erwartet, dass der Weltmarkt vor einer großen Herausforderung steht, wenn es darum geht, das Wertwachstum aufrechtzuerhalten, da Generikaprodukte in wichtigen Märkten expandieren. Der Markteintritt von Generika kann den Patientenzugang und das Verschreibungsvolumen erhöhen, aber auch die durchschnittlichen Verkaufspreise senken, was das Gesamtumsatzwachstum für Markenprodukte von Sitagliptin schwächen kann. Dies stellt für die Hersteller ein schwieriges Gleichgewicht dar, da eine höhere Stücknachfrage den Rückgang der Produktpreise nach dem Verlust der Exklusivität möglicherweise nicht vollständig ausgleichen kann. Darüber hinaus müssen Unternehmen, die auf diesem Markt tätig sind, den Wettbewerb mehrerer Generikaanbieter bewältigen und gleichzeitig auf die stärkere Bevorzugung neuerer Medikamente reagierenDiabetes-MedikamentKlassen. Infolgedessen wächst das Marktvolumen möglicherweise weiter, das Umsatzwachstum dürfte jedoch im Prognosezeitraum unter Druck bleiben.
Die starke Markenbekanntheit und der frühe Markteintritt unterstützten die Dominanz von Januvia
Basierend auf dem Produkt wird der Markt in Januvia, Janumet und andere unterteilt.
Januvia dominierte das Produktsegment im Jahr 2025, da es eine der frühesten und etabliertesten Sitagliptin-Marken für die Behandlung von Typ-2-Diabetes war. Seine lange Präsenz auf dem Markt trug dazu bei, einen starken Bekanntheitsgrad bei Ärzten, Patientenvertrauen und eine breite Akzeptanz von Rezepten aufzubauen. Außerdem bietet es Ärzten die Flexibilität, es je nach den Bedürfnissen des Patienten allein oder zusammen mit anderen Antidiabetika zu verschreiben. Dies trug dazu bei, dass das Produkt eine starke Position behauptete, insbesondere bei Patienten, die eine DPP-4-Inhibitor-Therapie benötigen, aber möglicherweise keine Kombination mit einer festen Dosis benötigen. Die strategische Zusammenarbeit mit anderen operativen Einheiten auf dem Markt zur Erweiterung des Zugangs treibt das Segmentwachstum weiter voran.
Das Segment „Andere“ wird im Prognosezeitraum für den globalen Sitagliptin-Markt voraussichtlich mit einer jährlichen Wachstumsrate von 14,83 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Hoher Verschreibungskomfort und breite Verfügbarkeit unterstützten die Dominanz im Segment der Tabletten mit sofortiger Wirkstofffreisetzung
Aufgrund der Formulierung ist der Markt in Tabletten mit sofortiger Wirkstofffreisetzung, Tabletten mit verlängerter Wirkstofffreisetzung und andere unterteilt.
Im Jahr 2025 dominierten Tabletten mit sofortiger Wirkstofffreisetzung das Formulierungssegment. Das Segment dominierte, da es sich um die am häufigsten verwendeten und am weitesten verbreiteten Darreichungsformen von Sitagliptin handelt. Diese Tabletten sind praktisch für die tägliche Diabetesbehandlung und können von Ärzten einer breiten erwachsenen Patientengruppe leichter verschrieben werden. Ihre einfachere Formulierung unterstützt auch eine breitere Produktion durch Marken- und Generikahersteller, was die Verfügbarkeit in Krankenhäusern, im Einzelhandel und in anderen Bereichen verbessertApothekeKanäle. Infolgedessen blieben Tabletten mit sofortiger Wirkstofffreisetzung aufgrund der einfachen Anwendung, der etablierten Verschreibungsgewohnheiten und der breiteren Produktverfügbarkeit die bevorzugte Formulierung.
Das Segment „Andere“ wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,50 % wachsen.
Die zunehmende Behandlung von Typ-2-Diabetes erfordert eine stärkere Dominanz im Diabetes-Segment
Je nach Krankheitsindikation wird der Markt in Diabetes und andere unterteilt.
Basierend auf der Krankheitsindikation hielt das Diabetes-Segment den größten Marktanteil. Sitagliptin ist in erster Linie zur Verbesserung der Blutzuckerkontrolle bei Patienten mit Typ-2-Diabetes indiziert. Das Segment profitiert von der großen und kontinuierlich behandelten Patientenbasis, da Diabetes eine Langzeittherapie und regelmäßige Medikamenteneinnahme erfordert. Da Sitagliptin bei der Kontrolle des Blutzuckerspiegels hilft und häufig eingesetzt wird, wenn Patienten über eine Änderung des Lebensstils oder Metformin hinaus eine zusätzliche Kontrolle benötigen, bleibt die Nachfrage eng mit dem Behandlungsvolumen bei Diabetes verbunden. Diese direkte therapeutische Relevanz machte Diabetes zur führenden Indikation auf dem Markt.
Das Segment „Andere“ wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 10,02 % wachsen.
Der Patientenpool für Erwachsene mit Typ-2-Diabetes unterstützte die Dominanz des Erwachsenensegments
Nach Altersgruppen ist der Markt in Kinder und Erwachsene unterteilt.
Das Erwachsenensegment dominierte den Marktanteil von Sitagliptin basierend auf der Altersgruppe. Sitagliptin-basierte Therapien werden vor allem bei Typ-2-Diabetes eingesetzt, der häufiger bei Erwachsenen auftritt. Die meisten zugelassenen Sitagliptin-Produkte sind für erwachsene Patienten bestimmt, und die Verschreibung konzentriert sich größtenteils auf Erwachsene, die eine langfristige Blutzuckerkontrolle benötigen. Der Bedarf an bequemen oralen Medikamenten, einer geringen Komplexität der Behandlung und einem kontinuierlichen Krankheitsmanagement unterstützt darüber hinaus den höheren Einsatz von Sitagliptin bei Erwachsenen im Vergleich zu pädiatrischen Patienten. Daher hatte das Erwachsenensegment sowohl aufgrund der Krankheitsprävalenz als auch aufgrund der Ausrichtung der Produktindikationen den dominierenden Anteil.
Das pädiatrische Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,60 % wachsen.
Etablierte innovative Produkte und Ärztevertrauen unterstützten die Dominanz des Markensegments
Nach Typ ist der Markt in Markenprodukte und Generika unterteilt.
Aufgrund der starken Marktpräsenz etablierter Sitagliptin-Marken wie Januvia und Janumet dominierten Markenprodukte das Typensegment. Diese Produkte profitierten von einem früheren Markteintritt, klinischer Vertrautheit, starken Vertriebsnetzen und dem hohen Vertrauen der Ärzte, das sich über Jahre hinweg aufgebaut hatte. In vielen Ländern behaupteten auch Markenprodukte von Sitagliptin eine starke Position, bevor die umfassende Generikasubstitution zunahm. Dadurch hatten Markenprodukte einen größeren Wertanteil, auch wenn die Konkurrenz durch Generika in mehreren Märkten allmählich zunimmt.
Das Generika-Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 14,38 % wachsen.
Das Nachfüllen chronischer Rezepte und der einfache Zugang für Patienten unterstützten die Segmentdominanz von Drogerien und Einzelhandelsapotheken
Auf der Grundlage des Vertriebskanals wird der Markt in Drogerien und Einzelhandelsapotheken, Krankenhausapotheken, Online-Apotheken und andere unterteilt.
Im Jahr 2025 dominierten Drogerien und Einzelhandelsapotheken das Vertriebskanalsegment, da Sitagliptin hauptsächlich zur langfristigen ambulanten Diabetesbehandlung eingesetzt wird. Patienten mit Typ-2-Diabetes benötigen regelmäßig Rezeptnachfüllungen, weshalb Einzelhandelsapotheken der bequemste und am häufigsten genutzte Einkaufskanal sind. Einzelhandelsapothekennetzwerke unterstützen auch eine bessere Verfügbarkeit von Marken-, Generika- und Kombinationsprodukten von Sitagliptin, insbesondere in städtischen und halbstädtischen Märkten. Dieses regelmäßige Nachfüllmuster und die einfache Zugänglichkeit verhalfen Drogerien und Einzelhandelsapotheken zu einem Spitzenmarktanteil.
Darüber hinaus wird erwartet, dass das Segment der Online-Apotheken im Prognosezeitraum mit einer jährlichen Wachstumsrate von 10,62 % wächst.
Nach Regionen ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Asia Pacific Sitagliptin Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2024 mit einer Bewertung von 1,18 Milliarden US-Dollar und behauptete seine dominierende Stellung im Jahr 2025. Darüber hinaus wird geschätzt, dass die Region im Jahr 2026 1,41 Milliarden US-Dollar erreichen wird. Der asiatisch-pazifische Raum wächst aufgrund seines großen Diabetes-Patientenpools schnell, insbesondere in Ländern wie Indien, China und Japan. Steigende Diagnoseraten und ein verbesserter Zugang zu erschwinglichen Generika führen zu einem Anstieg des Behandlungsvolumens.
Der japanische Markt wird im Jahr 2026 auf rund 0,19 Milliarden US-Dollar geschätzt, was etwa 4,81 % des Weltmarktes ausmacht.
Der chinesische Markt wird voraussichtlich zu den größten der Welt gehören. Der Umsatz im Jahr 2026 wird auf rund 0,46 Milliarden US-Dollar geschätzt, was etwa 11,91 % des weltweiten Umsatzes entspricht.
Die Größe des indischen Marktes wird im Jahr 2026 auf etwa 0,32 Milliarden US-Dollar geschätzt, was etwa 8,31 % des weltweiten Umsatzes entspricht.
Nordamerika hielt im Jahr 2024 mit 1,25 Milliarden US-Dollar den zweitgrößten Anteil und behauptete seine Spitzenposition im Jahr 2025 mit 1,27 Milliarden US-Dollar. Der Markt in Nordamerika wächst aufgrund der hohen Prävalenz von Typ-2-Diabetes, einer robusten Gesundheitsinfrastruktur und der starken Nutzung verschreibungspflichtiger oraler Antidiabetika-Therapien. Die breite Verfügbarkeit von Marken- und Generika-Sitagliptin-Produkten unterstützt den kontinuierlichen Zugang der Patienten. Starke Einzelhandelsapothekennetzwerke und Versicherungsschutz unterstützen außerdem die langfristige Nachfüllung von Rezepten.
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 1,18 Milliarden US-Dollar geschätzt, was etwa 30,33 % des Weltmarktes ausmacht.
Prognosen zufolge wird Europa in den kommenden Jahren um 1,81 % wachsen, das dritthöchste Wachstum aller Regionen, und bis 2026 einen Wert von 0,73 Milliarden US-Dollar erreichen. Aufgrund der zunehmenden Alterung der Bevölkerung und steigender Anforderungen an die Diabetes-Behandlung verzeichnet Europa ein Wachstum. Die Region verfügt über eine starke klinische Akzeptanz oraler Diabetestherapien, darunterDPP-4-Inhibitoren, für geeignete Patientengruppen. Die Verfügbarkeit von Generika verbessert auch die Erschwinglichkeit und unterstützt eine breitere Nutzung in allen öffentlichen Gesundheitssystemen.
Die Größe des britischen Marktes wird im Jahr 2026 auf 0,12 Milliarden US-Dollar geschätzt, was etwa 3,05 % des Weltmarktes entspricht.
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,15 Milliarden US-Dollar erreichen, was etwa 3,86 % des Weltmarktes entspricht.
Es wird erwartet, dass die Region Lateinamerika im Prognosezeitraum ein Wachstum dieses Marktes verzeichnen wird und bis 2026 schätzungsweise einen Wert von 0,26 Milliarden US-Dollar erreichen wird. Der Markt in Lateinamerika wächst aufgrund der steigenden Diabetes-Prävalenz und der Verbesserung des Zugangs zu Medikamenten gegen chronische Krankheiten.
Darüber hinaus unterstützen die Expansion des Apothekeneinzelhandels und die breitere Verfügbarkeit generischer oraler Antidiabetika den Patientenzugang. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,09 Milliarden US-Dollar erreichen.
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 0,04 Milliarden US-Dollar erreichen, was etwa 0,91 % des weltweiten Umsatzes ausmacht.
Behördliche Genehmigungen und neue Produktentwicklungen bei Schlüsselunternehmen zur Stärkung des Marktwachstums
Der globale Sitagliptin-Markt ist mäßig konsolidiert, wobei Merck & Co., Inc. aufgrund der starken Markenpräsenz von Januvia, Janumet und Janumet XR eine führende Position behält. Allerdings wird der Markt allmählich wettbewerbsintensiver, da Patentabläufe Generikaherstellern die Möglichkeit eröffnen, kostengünstigere Sitagliptin- und Sitagliptin-Metformin-Produkte auf den Markt zu bringen. Wichtige Unternehmen stärken ihre Präsenz durch Produktzulassungen, Markteinführungen, Vertriebspartnerschaften und erweiterte Generika-Portfolios. Diese Unternehmen konzentrieren sich darauf, die Erschwinglichkeit zu verbessern, den Zugang zu Apotheken zu verbessern und die Verfügbarkeit sowohl von Einzelwirkstoff- als auch von Kombinationstherapien mit fester Dosis von Sitagliptin zu erweitern.
Unter diesen Akteuren sind Zydus Lifesciences, Apotex, Teva, Lupin, Glenmark und Azurity Pharmaceuticals aktiv an den jüngsten Produktentwicklungs- und Vermarktungsaktivitäten beteiligt. Gleichzeitig wird erwartet, dass Generikahersteller im Prognosezeitraum Marktanteile gewinnen, da Gesundheitssysteme und Patienten zunehmend erschwingliche orale Diabetestherapien bevorzugen. Durch diese Verschiebung dürfte der Markt volumenorientierter werden und sich der Wettbewerb auf Preisgestaltung, Formulierungsfreundlichkeit, Produktverfügbarkeit und Vertriebsstärke konzentrieren.
Der globale Sitagliptin-Marktbericht bietet eine detaillierte Bewertung aller Marktsegmente und hebt die wichtigsten Treiber, Trends, Chancen, Einschränkungen und Herausforderungen hervor, die das Branchenwachstum prägen. Es deckt auch die steigende Belastung durch Typ-2-Diabetes, den zunehmenden Einsatz oraler Antidiabetika, die Auswirkungen des Patentablaufs, die Konkurrenz durch Generika und die sich ändernden Behandlungspräferenzen in wichtigen Regionen ab. Der Bericht bietet außerdem eine globale Marktanalyse zur Leistung von Marken- und Generikaprodukten, Formulierungstrends, Vertriebskanaldynamik und Nachfragemustern bei erwachsenen und pädiatrischen Patientengruppen. Es umfasst regionale Marktanalysen, Wettbewerbslandschaften, aktuelle Unternehmensentwicklungen, Produkteinführungen, strategische Partnerschaften und umfassende Profile führender Unternehmen, die auf dem Markt tätig sind.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 5,14 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Produkt, Formulierung, Krankheitsindikation, Altersgruppe, Typ, Vertriebskanal und Region |
| Nach Produkt |
|
| Durch Formulierung |
|
| Durch Krankheitsangabe |
|
| Nach Altersgruppe |
|
| Nach Typ |
|
| Nach Vertriebskanal |
|
| Nach Region |
|
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 3,67 Milliarden US-Dollar und soll bis 2034 5,83 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 1,27 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum mit einer jährlichen Wachstumsrate von 5,14 % wächst.
Das Januvia-Segment führte den Markt nach Produkten an.
Der Haupttreiber des Marktes ist die steigende Prävalenz von Typ-2-Diabetes, die die weltweite Marktnachfrage antreibt.
Merck & Co., Inc., Zydus Lifesciences Ltd. und Teva Pharmaceutical Industries Ltd. gehören zu den führenden Akteuren auf dem Markt.
Nordamerika dominierte den Markt im Jahr 2025.

Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

