 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"El diseño de estrategias de crecimiento está en nuestro ADN"
 Escuchar versión en audio
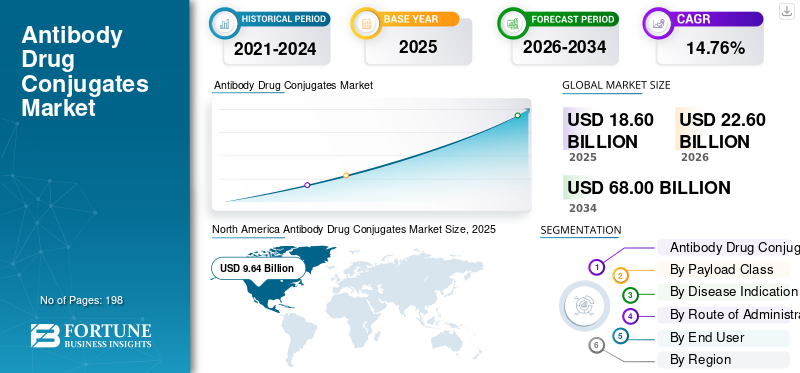
El tamaño del mercado mundial de conjugados anticuerpo-fármaco se valoró en 18,60 mil millones de dólares en 2025 y se prevé que crezca de 22,60 mil millones de dólares en 2026 a 68,00 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 14,76% durante el período previsto. América del Norte dominó el mercado global con una cuota de mercado del 51,83% en 2025.
Los conjugados de anticuerpos y fármacos (ADC, por sus siglas en inglés) representan tratamientos dirigidos contra el cáncer que combinan la especificidad de los anticuerpos monoclonales con la eficacia letal de agentes citotóxicos altamente potentes. El mercado se está expandiendo a medida que los tratamientos contra el cáncer cambian cada vez más hacia terapias individualizadas y más precisas que mejoran la eficacia del tratamiento y al mismo tiempo minimizan el daño innecesario a los tejidos sanos.
Aprobaciones crecientes en tumores sólidos y cánceres de la sangre, una aplicación más amplia de ADC en líneas de tratamiento anteriores y esfuerzos sólidos de avance clínico al liderar farmacéuticolas empresas están facilitando una mayor adopción. La demanda mundial de productos también está aumentando a medida que avanzan las plataformas ADC, con mayor estabilidad del enlazador, tipos de carga más eficientes, como inhibidores de la topoisomerasa I y inhibidores de microtúbulos, y una gama más amplia de objetivos tumorales.
Los actores clave que operan en el mercado global incluyen Daiichi Sankyo Company, Limited, AstraZeneca, Pfizer Inc., Astellas Pharma Inc., Gilead Sciences, Inc. y F. Hoffmann-La Roche Ltd. Sus estrategias incluyen lanzamientos de nuevos productos, aprobaciones regulatorias, asociaciones de codesarrollo, adquisiciones e inversiones en plataformas ADC de próxima generación para fortalecer su presencia en áreas de tratamiento del cáncer de alto crecimiento.
El mercado de conjugados estructurales anticuerpo-fármaco (ADC) está moldeado por avances en oncología dirigida, ingeniería de anticuerpos, química de conectores y potentes cargas citotóxicas. La demanda comercial se concentra en terapias aprobadas, mientras que el desarrollo clínico continúa expandiéndose en distintos tipos de tumores y entornos de tratamiento. El desempeño del mercado depende del beneficio clínico, la prevalencia de los biomarcadores, la secuenciación del tratamiento y la capacidad de gestionar la toxicidad.
Los ADC dirigidos al receptor 2 del factor de crecimiento epidérmico humano (HER2) representan una familia de productos establecida, respaldada por terapias utilizadas en cánceres de mama seleccionados y otros tipos de cáncer. Los productos dirigidos al antígeno 2 de superficie celular del trofoblasto (TROP2) también han adquirido relevancia clínica en el cáncer de mama y de pulmón. Los ADC dirigidos a nectina-4 desempeñan un papel importante en el cáncer urotelial, mientras que los ADC dirigidos a CD30 siguen siendo relevantes en linfomas seleccionados.
La selección de la carga útil influye en la eficacia y la seguridad. Los inhibidores de la topoisomerasa I han ganado importancia en los diseños de ADC más nuevos, mientras que los inhibidores de microtúbulos siguen siendo importantes en productos establecidos. La estabilidad del enlazador, la relación fármaco-anticuerpo, la expresión objetivo, la internalización y la liberación de carga útil afectan colectivamente el rendimiento terapéutico. Estos factores dan forma a la diferenciación de productos e influyen en los costos de desarrollo.
El crecimiento del mercado está respaldado por evidencia clínica, la ampliación de las indicaciones de tratamiento y la inversión farmacéutica en terapias dirigidas. Sin embargo, la categoría enfrenta limitaciones sustanciales. Los eventos adversos, la resistencia, la complejidad de fabricación, los altos costos del tratamiento y la competencia de otras modalidades oncológicas pueden limitar la adopción. Los ADC también requieren controles de producción especializados porque los componentes de anticuerpos, conectores y carga útil deben funcionar como un sistema integrado.
Descargar muestra gratuita para conocer más sobre este informe.
 Tamaño del mercado y pronóstico
 Cuota de mercado
 Aspectos destacados regionales clave
América del norte
América del Norte lideró el mercado con un valor de 9.640 millones de dólares en 2025.
Asia Pacífico
Se espera que Asia Pacífico alcance los 4.740 millones de dólares para 2026, impulsado por la ampliación del acceso a la atención oncológica.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 13,95% durante el período previsto.
A NOSOTROS.
Se prevé que el mercado alcance los 10.660 millones de dólares en 2026, lo que representa el 47,2% de los ingresos mundiales.
Japón
Se estima que el mercado alcanzará los 1.540 millones de dólares en 2026, lo que representa el 6,8% de los ingresos mundiales.
Leer más

Centrarse en el desarrollo de conjugados de fármacos-anticuerpos de próxima generación es una tendencia importante observada en el mercado
El avance de los conjugados anticuerpo-fármaco de próxima generación es una tendencia importante en el mercado mundial de ADC, ya que las empresas apuntan a mejorar la seguridad, la eficacia y la focalización de tumores de los ADC actuales. Los ADC anteriores demostraron beneficios clínicos significativos, pero problemas como la toxicidad fuera del objetivo, los enlaces inestables, la entrega de carga útil limitada y la resistencia en ciertos pacientes subrayaron la necesidad de mejorar los diseños de ADC. En consecuencia, las organizaciones están desarrollando ADC con enlazadores más robustos, conjugación de sitio específico, proporciones más altas entre fármaco y anticuerpo, cargas útiles innovadoras, estructuras de carga doble y mecanismos mejorados de focalización de tumores.
Este movimiento está ayudando a la expansión de las aplicaciones de ADC más allá de objetivos convencionales como HER2 y CD30 hacia objetivos de tumores sólidos emergentes, incluidos TROP2, CLDN6/9, CDH17, VEGF y varios antígenos asociados a tumores. También permite a las empresas colocar ADC en una etapa más temprana de la línea de tratamiento y en cánceres difíciles donde la quimioterapia estándar ofrece pocas ventajas. En consecuencia, se prevé que el avance de los ADC de próxima generación impulse el crecimiento a largo plazo del mercado al mejorar los resultados del tratamiento, ampliar la cobertura del cáncer y crear nuevas oportunidades comerciales para las principales empresas farmacéuticas y biotecnológicas. Estos factores están respaldando el crecimiento general del mercado mundial de conjugados de fármacos con anticuerpos.
Descargar muestra gratuita para conocer más sobre este informe.
La creciente adopción de terapias dirigidas contra el cáncer está impulsando el crecimiento del mercado
La creciente adopción de terapias dirigidas contra el cáncer es un importante impulsor del mercado global, a medida que el tratamiento del cáncer se está alejando de la quimioterapia amplia hacia medicamentos que se dirigen a marcadores tumorales específicos. Los ADC encajan bien en este cambio, ya que combinan un anticuerpo que reconoce un objetivo canceroso con una potente carga útil que mata las células cancerosas de forma más selectiva. Esto ayuda a los oncólogos a utilizar un enfoque de tratamiento más personalizado basado enbiomarcadorescomo HER2, TROP2, Nectin-4, CD30 y receptor alfa de folato.
A medida que las pruebas de biomarcadores se vuelven más comunes en oncología, se pueden combinar más pacientes con terapias ADC que sean adecuadas para su perfil tumoral. Esto está aumentando el uso de ADC en cáncer de mama, cáncer urotelial, cáncer de pulmón, linfoma, cáncer de ovario y cáncer gástrico. El creciente número de aprobaciones y ampliaciones de etiquetas también muestra que los ADC se están moviendo hacia grupos de pacientes más amplios y entornos de tratamiento más tempranos. Por lo tanto, la creciente demanda de atención específica contra el cáncer está respaldando directamente una mayor adopción de medicamentos ADC y fortaleciendo el crecimiento del mercado.
La demanda de conjugados anticuerpo-fármaco (ADC) está respaldada por vías oncológicas cada vez más guiadas por la biología del tumor, el estado de los biomarcadores y la terapia previa. Estos medicamentos combinan el reconocimiento de objetivos con la entrega de carga útil, creando opciones para pacientes cuya enfermedad ha progresado después de los tratamientos establecidos.
Las aprobaciones y ampliaciones de etiquetas pueden ampliar los grupos elegibles, mientras que los resultados de los ensayos dan forma a la secuenciación del tratamiento y la confianza de los médicos. En enero de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos aprobó el ADC datopotamab deruxtecan, dirigido por TROP2, para una población definida de cáncer de mama metastásico, lo que ilustra la expansión continua de opciones específicas.
FDA
Las terapias dirigidas a HER2 se benefician de vías de prueba establecidas y múltiples entornos de tratamiento. La focalización en nectina-4 tiene un papel en el cáncer urotelial avanzado, mientras que el tratamiento dirigido por CD30 sigue siendo importante en linfomas seleccionados. Estas diferencias crean distintos perfiles de demanda comercial.
Los avances en la química de enlazadores, la ingeniería de anticuerpos y el diseño de carga útil respaldan el desarrollo. Un mejor control de la liberación de fármacos y el compromiso con los objetivos pueden mejorar el equilibrio entre eficacia y toxicidad. Las empresas farmacéuticas están invirtiendo en estas capacidades para diferenciar productos y ampliar el alcance terapéutico.
Altos costos de investigación y desarrollo para limitar el crecimiento del mercado
Los elevados gastos de investigación y desarrollo plantean una limitación para el mercado global, ya que el desarrollo de ADC es más complejo que el de muchos medicamentos contra el cáncer estándar. Las empresas deben mejorar el anticuerpo, el conector, la carga útil, la proporción fármaco-anticuerpo, la estabilidad, el perfil de toxicidad y el proceso de producción antes de que un ADC avance de manera efectiva a través de los ensayos clínicos. Esto aumenta los gastos en descubrimiento, investigación preclínica, desarrollo clínico, pruebas analíticas y producción especializada.
El riesgo sigue siendo considerable, ya que numerosos candidatos a ADC podrían fracasar debido a problemas de seguridad, eficacia limitada o dificultades para demostrar distintas ventajas sobre los tratamientos actuales. En consecuencia, los desarrolladores de ADC más pequeños podrían tener que recortar sus esfuerzos de investigación, posponer programas, encontrar socios o centrarse únicamente en los activos más prometedores. Esto puede obstaculizar el crecimiento de la cartera de proyectos y ralentizar el ritmo al que nuevos ADC ingresan al mercado. En consecuencia, si bien los ADC presentan importantes oportunidades comerciales, los gastos sustanciales en I+D y los riesgos de desarrollo pueden limitar la expansión del mercado.
El mercado de conjugados estructurales anticuerpo-fármaco (ADC) enfrenta limitaciones científicas, de fabricación y comerciales. La expresión objetivo puede variar dentro y entre tumores, lo que limita la consistencia de la respuesta al tratamiento. La pérdida de antígeno, la reducción de la captación celular y la alteración del procesamiento intracelular también pueden contribuir a la resistencia, incluso cuando una terapia produce inicialmente un beneficio clínico.
La toxicidad sigue siendo un importante desafío para el desarrollo. Los efectos adversos pueden surgir de la expresión objetivo en tejido sano, exposición involuntaria a la carga útil o las propiedades biológicas del agente citotóxico. Estos riesgos influyen en la selección de la dosis, la duración del tratamiento, la monitorización del paciente y la variedad de pacientes que pueden recibir terapia.
La complejidad de la fabricación añade más presión. Cada ADC combina un anticuerpo, un conector y una potente carga útil, lo que requiere control de la conjugación, la proporción fármaco-anticuerpo, las impurezas, la estabilidad y la consistencia del lote. Los procedimientos especializados de contención y manipulación aumentan las demandas de producción y limitan la cantidad de instalaciones capaces de fabricar estos productos de manera confiable.
Inversiones crecientes en el desarrollo de fármacos oncológicos para ofrecer oportunidades de crecimiento del mercado
Aumentar la financiación enmedicamento oncológicoEl desarrollo está generando una oportunidad significativa para el mercado global, y los ADC ahora se consideran uno de los sectores más atractivos en la terapia dirigida contra el cáncer. Las principales corporaciones farmacéuticas y empresas de biotecnología están impulsando las inversiones en el desarrollo de ADC debido al potencial de estos tratamientos para atacar cánceres de alta prioridad como el cáncer de mama, el cáncer de pulmón, el cáncer de ovario, el cáncer gástrico y el cáncer urotelial. Esta financiación está ayudando a las empresas a crear nuevos objetivos, cargas útiles mejoradas, tecnologías de enlace avanzadas y capacidades de fabricación superiores.
Además, está fomentando mayores acuerdos de licencia, adquisiciones y alianzas estratégicas entre compañías farmacéuticas globales y empresas de biotecnología centradas en ADC. Con una mayor inversión en la investigación de ADC, las empresas pueden acelerar la progresión de los candidatos a ensayos clínicos y examinarlos en una gama más amplia de tipos de tumores y líneas de tratamiento. Esto presenta una perspectiva comercial importante, ya que los ADC eficaces pueden lograr precios elevados, una amplia aplicación en oncología y un crecimiento del ciclo de vida extendido a través de indicaciones adicionales.
El mercado de conjugados anticuerpo-fármaco estructural (ADC) ofrece oportunidades en tumores donde las terapias existentes proporcionan beneficios limitados o se desarrolla resistencia. Los nuevos objetivos pueden ampliar las opciones de tratamiento, pero la selección debe equilibrar la expresión del tumor, la exposición del tejido sano, la internalización y la relevancia clínica.
Las tecnologías de vinculación y conjugación crean una oportunidad. La conjugación específica del sitio y la estabilidad mejorada del conector pueden producir proporciones consistentes entre fármaco y anticuerpo y reducir la liberación de carga útil no deseada. Estos enfoques podrían mejorar la diferenciación si los estudios confirman una ventana terapéutica y la fabricación sigue siendo escalable.
La diversificación de la carga útil puede ayudar a abordar la resistencia y las clases objetivo abarrotadas. Se están investigando mecanismos alternativos, construcciones de doble carga útil y formatos biespecíficos. Su valor depende de si la complejidad añadida mejora la eficacia o la tolerabilidad en lugar de aumentar el costo de desarrollo.
La disponibilidad limitada de instalaciones de producción especializadas plantea un desafío importante para el crecimiento del mercado
La disponibilidad limitada de instalaciones de producción especializadas plantea un desafío importante para el mercado global, ya que la fabricación de ADC requiere habilidades altamente especializadas que están ausentes en las plantas de quimioterapia o productos biológicos convencionales. La producción de ADC requiere conocimientos especializados en la producción de anticuerpos monoclonales, la gestión de cargas útiles muy potentes, la química de los enlazadores,bioconjugación, llenado aséptico, contención y pruebas analíticas. Debido a la alta potencia de las cargas citotóxicas, las instalaciones deben cumplir estrictas normas de seguridad y contención, lo que lleva a una mayor inversión de capital y limita el número de fabricantes calificados. Esto puede causar cuellos de botella a medida que otros candidatos ADC pasen de los ensayos clínicos a la producción comercial. Las empresas de biotecnología más pequeñas pueden enfrentar plazos más prolongados o mayores costos de subcontratación debido a su dependencia de un número limitado de CDMO centradas en ADC. Con una demanda cada vez mayor, las empresas están mejorando su capacidad, pero construir y calificar nuevas instalaciones lleva años. En consecuencia, la falta de instalaciones dedicadas a la fabricación de ADC puede obstaculizar la comercialización y suponer un obstáculo para el mercado.
El mercado de conjugados estructurales anticuerpo-fármaco (ADC) está segmentado por familia objetivo, clase de carga útil, indicación de enfermedad, vía de administración y usuario final. Cada categoría refleja un aspecto diferente del valor comercial: la biología objetivo determina la elegibilidad del paciente, el diseño de la carga útil influye en el rendimiento terapéutico y la indicación de la enfermedad determina el posicionamiento clínico. La administración y el entorno de tratamiento afectan los requisitos de infraestructura, el acceso y el comportamiento de compra.
La fuerte adopción comercial de ADC dirigidos a HER2 impulsó el dominio del segmento
En términos de familia de productos/objetivo, el mercado se divide en ADC dirigidos a HER2, ADC dirigidos a Nectin-4, ADC dirigidos a TROP2, ADC dirigidos a CD30, ADC dirigidos a CD79b, ADC dirigidos al receptor alfa de folato y otros.
ADC dirigidos a HER2
El segmento de ADC dirigidos a HER2 lideró la cuota de mercado mundial de conjugados anticuerpo-fármaco en 2025. Esto se atribuye al importante éxito comercial y a la aplicación clínica más amplia de productos como Enhertu y Kadcyla en cánceres HER2 positivos y HER2 bajos. El predominio del segmento se debe a la importante carga de morbilidad del cáncer de mama, el cáncer gástrico y otros tumores sólidos que expresan HER2, lo que da como resultado un grupo considerable de pacientes elegibles para la terapia dirigida a HER2.
Los ADC dirigidos al receptor 2 del factor de crecimiento epidérmico humano (HER2) representan un segmento establecido, respaldado por el uso clínico en cánceres de mama seleccionados y otras neoplasias malignas que expresan HER2. Su posición comercial se beneficia de vías de prueba establecidas, experiencia clínica acumulada y pautas de tratamiento que definen las poblaciones de pacientes elegibles.
El segmento no es biológicamente uniforme. Los niveles de expresión de HER2, la heterogeneidad del tumor, los tratamientos previos y el entorno de la enfermedad influyen en la selección terapéutica. Los enfoques más nuevos han ampliado la atención más allá de los tumores con mayor expresión, aunque la elegibilidad y el beneficio esperado siguen siendo específicos del producto. La evidencia clínica debe distinguir los efectos del tratamiento entre diferentes categorías de expresión y tipos de tumores.
Además, los ADC dirigidos a HER2 han tenido una mayor aceptación debido a su eficacia demostrada en pacientes con pocas terapias dirigidas previas, particularmente en escenarios de enfermedad metastásica. Se espera que el crecimiento continuo de las pruebas de HER2, el aumento de las aprobaciones de etiquetas y el cambio de estos medicamentos a etapas de tratamiento más tempranas impulsen el crecimiento del segmento durante el período de tiempo proyectado.
Se prevé que el segmento de ADC dirigidos al receptor alfa de folato aumente con una tasa compuesta anual del 27,09% durante el período previsto.
ADC dirigidos por nectina-4
Los ADC dirigidos por nectina-4 ocupan una posición definida en el tratamiento del cáncer urotelial. Enfortumab vedotin combina un anticuerpo dirigido a Nectin-4 con una carga útil que altera los microtúbulos. Su papel clínico ha establecido que este objetivo sea comercialmente relevante, mientras que los regímenes combinados han ampliado su contexto de tratamiento.
La demanda depende de la incidencia de la enfermedad, el diagnóstico, la elegibilidad para el tratamiento, la terapia previa y el reembolso. La atención del cáncer urotelial a menudo implica tratamientos secuenciales, lo que hace que la colocación de un ADC dentro de la vía de tratamiento sea comercialmente importante. La evidencia clínica y los estándares en evolución pueden cambiar el uso en distintos entornos de tratamiento.
La expresión del objetivo y la seguridad siguen siendo consideraciones centrales. La biología de la nectina-4 respalda la administración dirigida, pero los efectos adversos aún pueden limitar la intensidad o la duración del tratamiento. Los médicos sopesan el beneficio clínico, las comorbilidades del paciente y la necesidad de seguimiento.
La posición competitiva del segmento también depende de la disponibilidad de terapias alternativas. Las inmunoterapias, la quimioterapia basada en platino y otros tratamientos dirigidos dan forma a las decisiones de tratamiento. El crecimiento futuro puede provenir de estudios combinados y secuenciaciones de tratamientos revisadas, sujeto a decisiones regulatorias y resultados clínicos.
ADC dirigidos por TROP2
Los ADC dirigidos al antígeno 2 de superficie celular del trofoblasto (TROP2) son un área de desarrollo importante en los tumores sólidos, especialmente en los cánceres de mama y pulmón. Su atractivo comercial refleja la prevalencia objetivo en tipos de tumores seleccionados y el potencial de administrar cargas citotóxicas a las células malignas.
Los productos difieren en la química del conector, las características de la carga útil, la relación fármaco-anticuerpo y la evidencia clínica. Estas distinciones afectan la exposición, la tolerabilidad y los resultados del tratamiento. Los desarrolladores deben mostrar ventajas dentro de entornos de enfermedades específicas en lugar de asumir que apuntar al mismo antígeno produce un rendimiento comparable.
El segmento enfrenta la competencia de terapias establecidas y otros ADC. El crecimiento del mercado depende de la evidencia que respalde el uso en grupos de pacientes definidos, incluidos los pacientes previamente tratados con quimioterapia u otros agentes sistémicos. Los requisitos de biomarcadores pueden variar según el producto y la indicación.
Los fabricantes están evaluando regímenes combinados, líneas de tratamiento anteriores y tipos de tumores adicionales. Estas estrategias pueden ampliar el alcance comercial, pero cada una crea nuevos requisitos clínicos y regulatorios. La participación de mercado dependerá de los resultados comparativos, la tolerabilidad, la duración del tratamiento y el acceso.
ADC dirigidos a CD30
Los ADC dirigidos a CD30 se asocian principalmente con linfomas seleccionados, incluido el linfoma de Hodgkin y ciertos linfomas anaplásicos de células grandes sistémicos. Brentuximab vedotin combina la focalización en CD30 con una carga útil inhibidora de microtúbulos. Su uso clínico establecido proporciona un perfil comercial distinto de los ADC centrados en tumores sólidos.
La demanda está vinculada a la incidencia del linfoma, la elegibilidad del tratamiento, las directrices clínicas y la posición de la terapia dentro de los regímenes combinados. Las decisiones de tratamiento dependen del subtipo de enfermedad, el tratamiento previo, la respuesta y las consideraciones de seguridad específicas del paciente.
Debido a que el objetivo está asociado con neoplasias malignas hematológicas definidas, la población a la que se dirige difiere de la de los objetivos de tumores sólidos ampliamente expresados. El crecimiento depende más de la evidencia de indicaciones específicas y de la secuenciación del tratamiento que de la expansión a cánceres no relacionados.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
El uso clínico establecido de los ADC inhibidores de microtúbulos respaldó el dominio del segmento
Según la clase de carga útil, el mercado se clasifica en ADC inhibidores de la topoisomerasa I, ADC inhibidores de microtúbulos, ADC maitansinoides, ADC que dañan el ADN y otros.
ADC inhibidores de microtúbulos
El segmento de ADC inhibidores de microtúbulos capturó la posición de liderazgo en el mercado global en 2025. Esto se debe a la aprobación temprana y al fuerte uso comercial de los ADC que transportan cargas útiles basadas en auristatina y maitansinoide. El dominio del segmento se debe al uso generalizado de productos como Adcetris, Padcev, Kadcyla, Polivy y Tivdak en linfoma, cáncer urotelial, cáncer de mama, cáncer de cuello uterino y otras indicaciones oncológicas. Estas cargas útiles se utilizan habitualmente porque inhiben la división de las células cancerosas una vez introducidas en las células tumorales, lo que las hace eficaces contra los cánceres de rápido crecimiento.
Además, el sector se ha beneficiado del conocimiento médico reconocido, una aplicación práctica más amplia y varios productos aprobados tanto para tumores sólidos como para cánceres hematológicos. Se prevé que la aplicación actual de ADC inhibidores de microtúbulos en terapias combinadas promueva la aceptación constante de estos medicamentos en el mercado. Además, se espera que el segmento tenga una participación del 36,3% en 2026.
ADC inhibidores de la topoisomerasa I
Se prevé que el segmento de ADC inhibidores de la topoisomerasa I aumente con una tasa compuesta anual del 21,70% durante el período previsto. Los ADC inhibidores de la topoisomerasa I han ganado importancia en el desarrollo de tumores sólidos. Estas cargas útiles interfieren con la replicación del ADN y pueden provocar la muerte celular después de la liberación intracelular. Su uso ha favorecido el desarrollo de ADC dirigidos a HER2, TROP2 y otros antígenos asociados a tumores.
El rendimiento comercial depende de la construcción completa. La estabilidad del enlazador, la carga del fármaco, la distribución de anticuerpos, la internalización y la liberación de carga útil influyen en la exposición terapéutica. La potencia de la carga útil por sí sola no puede establecer una ventaja clínica porque la exposición sistémica y los efectos fuera del objetivo pueden limitar la dosificación.
Esta clase también plantea importantes consideraciones de seguridad. La enfermedad pulmonar intersticial, la mielosupresión, los efectos gastrointestinales y otros eventos adversos pueden requerir seguimiento, según el producto específico. Los perfiles de riesgo varían según las construcciones y no se pueden generalizar únicamente a partir de la clase de carga útil.
Un gran grupo de pacientes y un uso más amplio de ADC en el cáncer de mama condujeron al dominio del segmento
Según la indicación de la enfermedad, el mercado se clasifica en cáncer de mama, cáncer urotelial, linfoma, cáncer de pulmón, cáncer de ovario, cáncer gástrico y gastroesofágico, y otros.
El segmento del cáncer de mama dominó la cuota de mercado en 2025. Esto se debe al gran número de pacientes elegibles para el tratamiento basado en ADC y al fuerte uso de ADC aprobados en entornos metastásicos. Además, factores como la amplia adopción de ADC, el creciente uso de pruebas de biomarcadores, la creciente preferencia por terapias dirigidas y las continuas expansiones de etiquetas están respaldando una mayor adopción de ADC en el cáncer de mama. Además, se espera que el segmento tenga una participación del 39,0% en 2026.
Se prevé que el segmento del cáncer de ovario aumente con una tasa compuesta anual del 28,76% durante el período previsto.
El uso de infusiones en hospitales fomentó el dominio del segmento intravenoso
Según la vía de administración, el mercado se divide en intravenoso y otros.
En 2025, la cuota de mercado estuvo liderada principalmente por el segmento intravenoso. Esto se debe al hecho de que casi todos los conjugados de medicamentos y anticuerpos aprobados se administran mediante infusión intravenosa bajo supervisión médica. El dominio del segmento está relacionado con las intrincadas características de los ADC, que integran anticuerpos monoclonales con potentes cargas útiles y requieren una dosificación, dilución, monitoreo de la infusión y manejo cuidadosos de posibles reacciones relacionadas con la infusión. La administración intravenosa permite a los oncólogos observar de cerca a los pacientes en busca de toxicidades como neutropenia, neuropatía, eventos oculares y efectos secundarios relacionados con el hígado. Además, se espera que el segmento tenga una participación del 99,7% en 2026.
Se prevé que el segmento de otros aumente con una tasa compuesta anual del 26,19% durante el período previsto.
Mercado liderado por hospitales debido a la disponibilidad de infraestructura de atención oncológica avanzada
Según el usuario final, el mercado se segmenta en hospitales, centros de especialidad oncológica, hospitales académicos y de investigación, centros de infusión ambulatoria y otros.
El segmento de hospitales dominó la cuota de mercado en 2025. El dominio del segmento se debe al hecho de que la mayoría de los ADC se administran mediante infusión intravenosa, lo que requiere equipos de oncología capacitados, centros de infusión, monitoreo de dosis y manejo de posibles efectos secundarios. Además, los hospitales suelen contar con recursos para pruebas de diagnóstico, expertos en oncología, unidades de preparación farmacéutica y atención de emergencia, lo que los posiciona como los lugares preferidos para tratamientos complejos contra el cáncer. Numerosos pacientes sometidos a ADC también requieren imágenes de rutina, análisis de sangre y evaluaciones de toxicidad, que generalmente son realizadas por los departamentos de oncología de los hospitales. Además, se espera que el segmento tenga una participación del 51,9% en 2026.
Además, se prevé que los centros de infusión ambulatoria crezcan a una tasa compuesta anual del 19,07% durante el período previsto.
Por geografía, el mercado se divide en América Latina, Asia Pacífico, Europa, América del Norte y Medio Oriente y África.
North America Antibody Drug Conjugates Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte ocupó la mayor parte del mercado mundial, alcanzando 7.650 millones de dólares en 2024. En 2025, la región continuó su dominio, con 9.640 millones de dólares. América del Norte se está expandiendo debido a la fuerte adopción de terapias oncológicas avanzadas, el alto gasto en tratamientos contra el cáncer y la disponibilidad temprana de ADC aprobados.
El mercado estadounidense lideró la región de América del Norte y se proyecta que alcanzará aproximadamente 10,66 mil millones de dólares en 2026, lo que representa alrededor del 47,2% del mercado global.
Se espera que el mercado en Europa crezca a una tasa compuesta anual del 13,95% durante el período previsto. Europa está creciendo de manera constante debido a la creciente adopción de terapias dirigidas contra el cáncer, sólidos sistemas de reembolso en los principales países y un uso cada vez mayor de ADC en el cáncer de mama, el linfoma y el cáncer urotelial.
Se estima que el mercado del Reino Unido en 2026 ascenderá a alrededor de 690 millones de dólares, lo que representa aproximadamente el 3,0 % de los ingresos mundiales.
Se prevé que el tamaño del mercado alemán alcance aproximadamente 1.110 millones de dólares en 2026, lo que equivale a alrededor del 4,9% de las ventas mundiales.
Se espera que el tamaño del mercado de Asia Pacífico alcance una valoración de 4,74 mil millones de dólares para 2026. Se espera que Asia Pacífico crezca debido a factores como mostrar un fuerte crecimiento debido a un gran grupo de pacientes con cáncer, mejorar el acceso a la atención oncológica y aumentar el gasto en atención médica en China, Japón, Corea del Sur, Australia e India.
Se estima que el mercado japonés en 2026 ascenderá a unos 1.540 millones de dólares, lo que representará aproximadamente el 6,8 % de los ingresos mundiales.
Se prevé que el mercado en China alcance los 1.540 millones de dólares en 2026, lo que representa aproximadamente el 6,8% de las ventas mundiales.
Se estima que el mercado indio en 2026 alcanzará alrededor de 250 millones de dólares, lo que representa aproximadamente el 1,1% de los ingresos mundiales.
Se prevé que el crecimiento en las regiones de América Latina y Medio Oriente y África será más lento durante el período previsto. El crecimiento del mercado está impulsado por la creciente carga del cáncer, la creciente cobertura de atención médica privada y el creciente uso de medicamentos oncológicos especializados que respaldan la demanda de ADC. El mercado latinoamericano en 2026 se estima en alrededor de 870 millones de dólares.
En la región de Oriente Medio y África, se prevé que el mercado del CCG alcance aproximadamente 210 millones de dólares en 2026, lo que representa alrededor del 0,9% de los ingresos mundiales.
Sólida cartera de productos de ADC y colaboraciones estratégicas para contribuir al dominio del mercado de los jugadores
El mercado mundial de conjugados de fármacos con anticuerpos presenta un panorama competitivo semiconsolidado, con empresas farmacéuticas líderes como Daiichi Sankyo Company, Limited, AstraZeneca plc, Pfizer Inc., Gilead Sciences, Inc. y F. Hoffmann-La Roche Ltd dominando el mercado. Estos actores se están centrando en ampliaciones de etiquetas regulatorias, acuerdos de codesarrollo, adquisiciones y el desarrollo de canales de ADC de próxima generación para fortalecer sus posiciones en el mercado en cáncer de mama, cáncer urotelial, linfoma, cáncer de ovario y otros tumores sólidos.
Otros participantes importantes incluyen AbbVie Inc., GSK plc, RemeGen, Astellas Pharma Inc. y Jiangsu Hengrui Pharmaceuticals Co., Ltd., entre otros. Estas empresas se están centrando en el lanzamiento de productos ADC, la comercialización regional,ensayo clínicoexpansión y asociaciones estratégicas para capturar oportunidades de crecimiento en el mercado global.
El análisis del mercado global de conjugados de fármacos con anticuerpos incluye una evaluación exhaustiva del tamaño del mercado y pronósticos para cada segmento destacado en el informe. Ofrece información sobre la dinámica del mercado y las tendencias que se espera que impulsen el mercado durante el período de pronóstico. Proporciona una comprensión de factores esenciales, incluido el progreso tecnológico, las innovaciones de productos, el análisis de los proyectos, el entorno regulatorio y el lanzamiento de nuevos productos. Además, detalla asociaciones, fusiones y adquisiciones, así como desarrollos clave en la industria dentro del mercado. El informe de previsión del mercado global también proporciona un panorama competitivo en profundidad, que incluye información sobre la cuota de mercado y los perfiles de los actores activos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 14,76% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por producto/familia objetivo, clase de carga útil, indicación de enfermedad, vía de administración, usuario final y región |
| Por producto/familia objetivo |
|
| Por clase de carga útil |
|
| Por indicación de enfermedad |
|
| Por vía de administración |
|
| Por usuario final |
|
| Por región |
|
Según Fortune Business Insights, el valor del mercado mundial se situó en 18.600 millones de dólares en 2025 y se prevé que alcance los 68.000 millones de dólares en 2034.
En 2025, el valor de mercado en América del Norte ascendía a 9.640 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 14,76% durante el período previsto de 2026-2034.
Por familia de productos/objetivo, se espera que el segmento de ADC dirigidos a HER2 lidere el mercado.
El aumento de las aprobaciones en tumores sólidos y cánceres hematológicos, la ampliación del uso de ADC en líneas de terapia anteriores y la sólida actividad de desarrollo clínico por parte de las principales compañías farmacéuticas están impulsando principalmente la expansión del mercado.
DAIICHI SANKYO COMPANY, LIMITED, AstraZeneca, Pfizer Inc., Gilead Sciences, Inc. y F. Hoffmann-La Roche Ltd son algunos de los actores destacados del mercado global.
América del Norte dominó el mercado en 2025.


(Oferta válida hasta 30th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

