Tamaño del mercado de terapia de células T con CAR, participación y análisis de la industria, por producto (Kymriah, Yescarta, Tecartus, Breyanzi, Abecma, Carvykti y otros), por indicación (linfoma de células B grandes, linfoma folicular, linfoma de células del manto, leucemia linfocítica crónica/linfoma linfocítico pequeño, leucemia linfoblástica aguda de células B, mieloma múltiple y otros), por edad Grupo (pediátrico y adultos), por usuario final (centros hospitalarios de tratamiento de células T con CAR, centros independientes de tratamiento del cáncer y otros) y pronóstico regional, 2026-
 Descargar muestra gratuita

Tamaño y descripción general del mercado de la terapia de células T con CAR
 Escuchar versión en audio
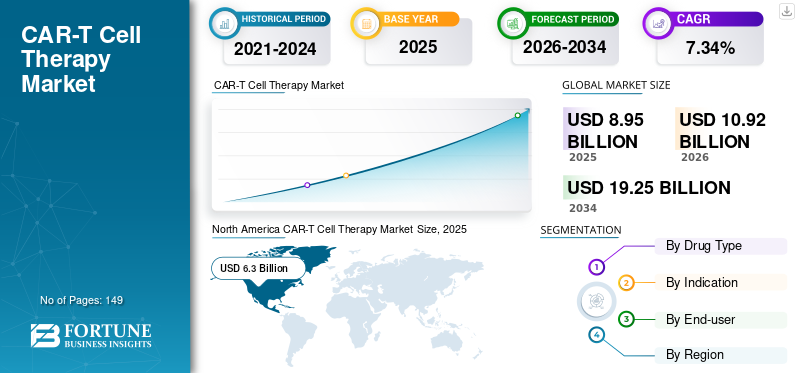
El tamaño del mercado mundial de terapia de células T con CAR se valoró en 8,62 mil millones de dólares en 2025 y se prevé que crezca de 12,08 mil millones de dólares en 2026 a 109,95 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 31,80% durante el período previsto. América del Norte dominó el mercado de la terapia con células T con CAR con una cuota de mercado del 46,98% en 2025.
El mercado mundial de terapia de células T con CAR ha evolucionado desde una plataforma de tratamiento avanzada para cánceres de sangre muy pretratados hasta un ecosistema de inmunoterapia celular de importancia comercial. El crecimiento está respaldado por respuestas clínicas duraderas, la ampliación de las aprobaciones regulatorias, una acreditación más amplia de los centros de tratamiento y una mayor inversión en terapias celulares diseñadas.
Aunque la adopción sigue concentrada en redes especializadas en oncología, el mercado al que se dirige se está ampliando mediante tratamientos de línea más temprana, indicaciones hematológicas adicionales y una mejor capacidad de fabricación. El tamaño del mercado de la terapia de células T con CAR está cada vez más influenciado por la elegibilidad del tratamiento, el rendimiento de la producción, las condiciones de reembolso y la infraestructura clínica, en lugar de solo la prevalencia de los pacientes.
El ecosistema industrial incluye desarrolladores de biotecnología, fabricantes farmacéuticos, proveedores de vectores virales, proveedores de tecnología de procesamiento celular, empresas de logística, centros de tratamiento acreditados y organizaciones especializadas en desarrollo y fabricación por contrato. La captura de valor se está desplazando hacia capacidades integradas que abarcan la recolección de células, la modificación genética, el control de calidad, la coordinación de la cadena de suministro y el monitoreo posterior a la infusión. Esta estructura está influyendo en la cuota de mercado de la terapia de células T con CAR entre empresas con productos comerciales establecidos y redes de fabricación escalables.
La terapia de células T con CAR, que significa terapia de células T con receptor de antígeno quimérico, implica modificar células T especializadas, un componente del sistema inmunológico, para atacar y eliminar específicamente las células cancerosas. El mercado global está preparado para un crecimiento exponencial debido a la creciente adopción de inmunoterapias personalizadas para pacientes con neoplasias malignas hematológicas en recaída o refractarias.
La ampliación de las aprobaciones regulatorias, el uso más amplio en diferentes indicaciones de cáncer de la sangre y la creciente evidencia clínica sobre las respuestas duraderas de los pacientes están alentando a los proveedores de atención médica a integrar la terapia CAR-T en las vías de tratamiento especializado del cáncer. Farmacéuticoy las empresas de biotecnología también están invirtiendo en procesos de fabricación más rápidos, producción descentralizada, plataformas alogénicas o disponibles en el mercado, terapias de doble objetivo y programas para tumores sólidos.
- Por ejemplo, en diciembre de 2025, Bristol Myers Squibb recibió la aprobación de la FDA de EE. UU. para Breyanzi para adultos con linfoma de zona marginal en recaída o refractario. La aprobación convirtió a Breyanzi en la primera y única terapia de células T con CAR aprobada para esta población de pacientes y amplió su uso a un quinto tipo de cáncer. Este desarrollo destaca el creciente enfoque de las compañías farmacéuticas en ampliar las indicaciones de la terapia CAR-T, abordar las necesidades de tratamiento no cubiertas y ampliar el alcance comercial de las plataformas de terapia celular establecidas.
Actores clave, como Johnson & Johnson, Legend Biotech Corporation, Gilead Sciences, Inc. y Bristol-Myers Squibb Company, participan activamente en lanzamientos de nuevos productos, colaboraciones estratégicas, adquisiciones e iniciativas de inversión y aprobación regulatoria para ampliar la presencia en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
Últimos lanzamientos de productos y ampliaciones de indicaciones importantes
|
Nombre del producto |
nombre de empresa |
Descripción |
|
Satricabtagene Autoleucel – Satri-cel |
Terapéutica CARsgen |
Aprobado por la NMPA de China en junio de 2026 para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado positivo para Claudin18.2 y negativo para HER2 después de al menos dos líneas de tratamiento previas. |
|
Aucatzyl – Obecabtagene Autoleucel |
Terapéutica Autolus |
La primera venta comercial en EE. UU. se produjo en enero de 2025, luego de la aprobación de la FDA en noviembre de 2024 para adultos con leucemia linfoblástica aguda precursora de células B en recaída o refractaria. |
|
Breyanzi – Expansión del linfoma de la zona marginal |
Bristol-Myers Squibb |
Recibió la aprobación de la FDA de EE. UU. en diciembre de 2025 para adultos con linfoma de zona marginal refractario o en recaída. Esto amplió la cobertura comercial de Breyanzi a cinco categorías de malignidad de células B. |
|
Carvykti: expansión del mieloma múltiple de línea anterior |
Johnson & Johnson y Legend Biotech |
Aprobado por la FDA en abril de 2024 para pacientes con mieloma múltiple en recaída o refractario después de al menos una línea de tratamiento previa, lo que amplía significativamente su población de pacientes a los que se puede dirigir. |
Tendencias del mercado de la terapia de células T con CAR
El aumento de los candidatos en cartera y de los ensayos clínicos para terapias CAR-T innovadoras emergerá como una tendencia clave del mercado
El mercado global está siendo testigo de un número creciente de candidatos en tramitación yensayos clínicoscentrado en mejorar la seguridad, eficacia, durabilidad y acceso de los pacientes al tratamiento. Las empresas farmacéuticas y de biotecnología están desarrollando terapias CAR-T de doble objetivo y de múltiples objetivos para reducir el escape de antígenos y la recaída de la enfermedad. La investigación clínica también se está expandiendo más allá del cáncer de sangre hacia tumores sólidos y enfermedades autoinmunes, creando nuevas aplicaciones comerciales para la tecnología CAR-T.
Empresas clave están investigando más a fondo diseños de CAR mejorados, técnicas de fabricación más rápidas, interruptores de seguridad y estrategias de tratamiento combinado para reducir los eventos adversos graves y mejorar las respuestas terapéuticas. Se espera que la progresión exitosa de estos candidatos a través del desarrollo clínico amplíe la población de pacientes a la que se puede dirigir y respalde el crecimiento a largo plazo del mercado.
- Por ejemplo, en junio de 2026, Legend Biotech presentó los primeros datos clínicos de fase 1 en humanos para LB2102, una terapia de investigación de células T con CAR dirigida a DLL3 para pacientes con cáncer de pulmón de células pequeñas y carcinoma neuroendocrino de células grandes en recaída o refractario. El candidato demostró una actividad clínica alentadora y un perfil de seguridad manejable, con respuestas reportadas entre pacientes muy pretratados. Este desarrollo destaca el creciente enfoque de las empresas en extender la terapia CAR-T más allá de las neoplasias malignas hematológicas y desarrollar opciones de tratamiento innovadoras para tumores sólidos difíciles de tratar.
Además, varios actores del mercado están estableciendo asociaciones para el desarrollo de la terapia con células T con CAR para el tratamiento del cáncer.
- Por ejemplo, en febrero de 2026, BioNTech SE, una empresa de inmunoterapia, y Autolus Therapeutics plc, unabiofarmacéuticocompañía, formó una asociación destinada a avanzar los programas CAR-T autólogos de ambas compañías hacia la comercialización, pendiente de las aprobaciones regulatorias.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
La creciente prevalencia del cáncer hematológico está impulsando el crecimiento del mercado
Se espera que la creciente carga de leucemia, linfoma y mieloma múltiple aumente la población de pacientes que requieren tratamiento avanzado después del fracaso de las terapias convencionales. Las terapias CAR-T pueden proporcionar respuestas profundas y duraderas en pacientes seleccionados con enfermedad en recaída o refractaria, respaldando su adopción en centros oncológicos especializados. Un mejor diagnóstico, una mayor supervivencia de los pacientes y las recaídas repetidas de la enfermedad también están aumentando el número de pacientes que pueden ser elegibles para el tratamiento CAR-T. Además, se espera que el paso de estas terapias a líneas de tratamiento anteriores amplíe la población de pacientes a la que se dirigen y aumente los volúmenes de tratamiento. En consecuencia, es probable que la creciente carga clínica del cáncer hematológico impulse el crecimiento del mercado de la terapia con células T con CAR en los próximos años.
- Por ejemplo, en abril de 2024, Johnson & Johnson recibió la aprobación de la FDA de EE. UU. para CARVYKTI para pacientes con recaída o refractaria.mieloma múltipleque habían recibido al menos una línea de terapia previa. La indicación ampliada permitió que la terapia se utilizara desde la primera recaída, en comparación con su uso anterior después de múltiples tratamientos previos. El desarrollo destaca cómo la creciente carga de pacientes con mieloma múltiple y la demanda de un tratamiento eficaz para las recaídas están ampliando la población elegible para las terapias CAR-T.
Otro impulsor importante del mercado de la terapia con células T con CAR es la creciente validación clínica de respuestas duraderas en cánceres hematológicos en recaída o refractarios. Los pacientes con opciones de tratamiento limitadas están creando una demanda sostenida de terapias capaces de lograr una remisión profunda, particularmente en los linfomas agresivos de células B, la leucemia linfoblástica aguda y el mieloma múltiple. La ampliación de las aprobaciones está llevando progresivamente la terapia de células T con CAR más allá de entornos de rescate estrictamente definidos.
La inversión en infraestructura de inmunoterapia celular está reforzando el desarrollo del mercado. Las empresas farmacéuticas, las empresas de biotecnología y los sistemas de salud están asignando capital a instalaciones de fabricación, centros de tratamiento especializados, logística criogénica y capacidades de control de calidad. Estas inversiones mejoran la preparación comercial y al mismo tiempo reducen los cuellos de botella operativos que anteriormente restringían el acceso de los pacientes.
La adopción de tratamientos de línea anterior también está ampliando la población elegible. La evidencia clínica que respalda el uso de células T con CAR antes de múltiples rondas de quimioterapia está aumentando la consideración de los médicos y cambiando los algoritmos de tratamiento. Este cambio fortalece las perspectivas de crecimiento del mercado de la terapia con células T con CAR, aunque las limitaciones de reembolso y capacidad siguen siendo relevantes.
El progreso tecnológico proporciona un catalizador adicional de la demanda. Las mejoras en el diseño de vectores, la ingeniería de células T, la automatización de la fabricación y la gestión de la toxicidad están mejorando la coherencia del tratamiento. Plazos de producción más rápidos y una mejor aptitud de las células pueden aumentar el rendimiento del centro de tratamiento y al mismo tiempo reducir la complejidad logística.
|
Rango |
Impulsores del mercado |
Impacto esperado en el crecimiento del mercado |
Contribución estimada al crecimiento bruto del mercado (miles de millones de dólares) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Carga creciente del cáncer hematológico y necesidades insatisfechas entre los pacientes que recaen |
Alto |
31,60 |
Alto |
Alto |
Alto |
|
2 |
Ampliación a líneas de tratamiento anteriores e indicaciones adicionales. |
Alto |
27.10 |
Medio |
Alto |
Alto |
|
3 |
Creciente cartera de proyectos y ensayos clínicos para tumores sólidos y enfermedades no oncológicas |
Alto |
23.20 |
Alto |
Alto |
Medio |
|
4 |
Desarrollo de plataformas CAR-T alogénicas, de fabricación rápida e in vivo |
Medio-Alto |
19.00 |
Medio |
Alto |
Alto |
|
5 |
Aumento de las aprobaciones regulatorias, el apoyo a los reembolsos y la capacidad de los centros de tratamiento. |
Medio |
15.00 |
Medio |
Medio |
Alto |
|
6 |
Otros |
Bajo |
11.00 |
Bajo |
Bajo |
Bajo |
|
Contribución total al crecimiento bruto |
126,90 |
RESTRICCIONES DEL MERCADO
Alto costo de tratamiento de las terapias CAR-T para limitar el crecimiento del mercado
Se espera que el alto costo de la terapia con células T con CAR restrinja su adopción más amplia, particularmente en países con financiación y cobertura de reembolso de atención médica limitadas. Además del costoso producto terapéutico, el costo total del tratamiento incluye la recolección de células T, la modificación y fabricación genética, la hospitalización, la monitorización especializada y el manejo de eventos adversos como el síndrome de liberación de citoquinas. Estos gastos crean una carga financiera considerable para los pacientes, los hospitales, las aseguradoras y los sistemas de salud públicos. La incertidumbre con respecto al reembolso también puede retrasar las derivaciones de pacientes y disuadir a los centros de tratamiento más pequeños de establecer programas CAR-T. En consecuencia, las preocupaciones sobre la asequibilidad y la rentabilidad pueden limitar el acceso de los pacientes a pesar de los importantes beneficios clínicos que ofrecen los tratamientos CAR-T.
- Por ejemplo, en diciembre de 2025, NICE emitió un borrador final de orientación recomendando que el NHS no debería utilizar de forma rutinaria Tecartus de Gilead Sciences para el linfoma de células del manto refractario o en recaída. NICE concluyó que la evidencia disponible no demostraba una relación calidad-precio suficiente y que las estimaciones de costo-efectividad de la terapia estaban por encima del rango considerado como un uso aceptable de los recursos del NHS. La decisión llevó a Gilead a presentar apelaciones, destacando el riesgo de que los altos costos de tratamiento y entrega pudieran eliminar el acceso a una importante opción CAR-T. Aunque NICE acordó posteriormente en junio de 2026 reconsiderar la recomendación, el caso demuestra cómo las evaluaciones desfavorables de rentabilidad pueden restringir el reembolso y la adopción comercial de costosas terapias CAR-T.
El mercado de la terapia con células T con CAR sigue limitado por complejos requisitos de fabricación, altos costos de tratamiento y capacidad de entrega limitada. La producción autóloga depende de la recolección de células específicas del paciente, la modificación genética, las pruebas de calidad y la logística controlada. Las fallas de fabricación, los retrasos en la programación o la calidad celular inadecuada pueden interrumpir los planes de tratamiento y reducir la confianza de los proveedores.
La economía del tratamiento representa otra limitación importante. Los costos del producto van más allá de la terapia en sí e incluyen leucoféresis, linfodepleción, hospitalización, manejo de la toxicidad, monitoreo intensivo y seguimiento a largo plazo. Estos gastos complican las negociaciones de reembolso y restringen la adopción en sistemas de salud con presupuestos de oncología limitados.
La infraestructura clínica también limita la penetración en el mercado. La administración de células T con CAR requiere centros especializados, equipos multidisciplinarios capacitados, acceso a cuidados intensivos y protocolos para controlar el síndrome de liberación de citocinas y el síndrome de neurotoxicidad asociada a células efectoras inmunitarias. Estos requisitos concentran el tratamiento en los principales hospitales académicos y en las redes oncológicas establecidas.
|
Rango |
Restricciones del mercado |
Impacto esperado en el crecimiento del mercado |
Reducción estimada del tamaño del mercado (miles de millones de dólares) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Altos costos de terapia, hospitalización y manejo de eventos adversos. |
Alto |
10,50 |
Alto |
Alto |
Medio |
|
2 |
Proceso de fabricación complejo y largo tiempo de respuesta del tratamiento. |
Medio-Alto |
8.20 |
Alto |
Medio |
Medio |
|
3 |
Toxicidad grave e infraestructura de tratamiento especializada limitada |
Medio |
6.30 |
Medio |
Medio |
Bajo |
|
4 |
Otros |
Bajo |
4.03 |
Bajo |
Bajo |
Bajo |
|
Reducción total del mercado |
29.03 |
OPORTUNIDADES DE MERCADO
Fuerte inversión en I+D en aplicaciones terapéuticas de la terapia con células T con CAR para crear oportunidades de crecimiento en el mercado
Se espera que el desarrollo de terapias CAR-T alogénicas o disponibles en el mercado cree oportunidades de crecimiento sustanciales al abordar las limitaciones de fabricación y accesibilidad de los tratamientos autólogos. Estas terapias utilizan células T obtenidas de donantes sanos. Pueden fabricarse con antelación, almacenarse y suministrarse cuando sea necesario, eliminando la necesidad de producir un tratamiento independiente para cada paciente. Este enfoque puede acortar los períodos de espera del tratamiento, mejorar la consistencia de la fabricación y permitir que un solo lote de producción atienda a varios pacientes.
Una mayor escalabilidad también podría respaldar la prestación de tratamientos en una red más amplia de hospitales y centros oncológicos comunitarios y, al mismo tiempo, reducir potencialmente los costos de producción. Por lo tanto, el desarrollo exitoso en la última etapa de productos listos para usar seguros y duraderos podría ampliar significativamente la población de pacientes elegibles y acelerar la expansión del mercado.
- Por ejemplo, en noviembre de 2025, Caribou Biosciences anunció resultados positivos del ensayo ANTLER de fase 1 para Vispacabtagene Regedleucel, una terapia alogénica CAR-T anti-CD19 en investigación para el linfoma no Hodgkin de células B en recaída o refractario. La empresa también informó que la terapia fue en general bien tolerada y podía administrarse de forma ambulatoria. Estos hallazgos resaltan el potencial de los productos CAR-T disponibles en el mercado para ofrecer un tratamiento escalable y fácilmente disponible con resultados clínicos que se acercan a los de las terapias específicas para cada paciente.
La mayor oportunidad en el mercado de la terapia con células T con CAR radica en ampliar el acceso al tratamiento más allá de los centros académicos altamente especializados. Los centros de fabricación regionales, las redes de tratamiento satélite y las vías de derivación estandarizadas podrían reducir la concentración geográfica y mejorar el rendimiento de los pacientes. Las empresas que apoyan la logística descentralizada, el rastreo de células y la coordinación de centros de tratamiento pueden capturar valor sin desarrollar terapias patentadas.
La expansión de las indicaciones ofrece otra vía de crecimiento sustancial. El desarrollo clínico está avanzando hacia el uso de una línea más temprana, más neoplasias malignas de células B y trastornos de células plasmáticas con una gran necesidad insatisfecha. Los productos que demuestran respuestas duraderas con una toxicidad manejable pueden fortalecer los casos de reembolso y aumentar la adopción por parte de los médicos en poblaciones de tratamiento más amplias.
La tecnología de fabricación representa un segmento de inversión atractivo. Los sistemas automatizados, la entrega de genes no virales, las plataformas de procesamiento cerradas, las pruebas de liberación rápida y la criopreservación mejorada pueden abordar los desafíos de costos y confiabilidad de la industria. Los proveedores que permitan ciclos de producción más cortos pueden beneficiarse de múltiples productos comerciales y programas en tramitación.
DESAFÍOS DEL MERCADO
Toxicidades graves relacionadas con el tratamiento que complican el tratamiento clínico de los pacientes
Las terapias con células CAR-T pueden causar eventos adversos graves, incluido el síndrome de liberación de citocinas, el síndrome de neurotoxicidad asociada a células efectoras inmunitarias, citopenias prolongadas, infecciones graves y neoplasias malignas hematológicas secundarias. Estas complicaciones pueden desarrollarse rápidamente después de la infusión y requieren monitorización continua, tratamiento de apoyo inmediato y acceso a instalaciones de cuidados intensivos. Como resultado, la terapia CAR-T generalmente debe ser administrada por centros especializados con oncólogos, neurólogos, equipos de cuidados críticos capacitados y protocolos establecidos de manejo de la toxicidad. La posibilidad de reacciones potencialmente mortales también puede hacer que los médicos sean cautelosos a la hora de seleccionar pacientes ancianos, médicamente frágiles o que hayan recibido un tratamiento intensivo.
- Por ejemplo, en abril de 2024, la FDA de EE. UU. exigió recuadros de advertencia para todas las terapias CAR-T autólogas dirigidas por BCMA y CD19 aprobadas luego de informes de neoplasias malignas de células T, incluido el linfoma CAR positivo, en pacientes tratados. La agencia también exigió que los pacientes y participantes de ensayos clínicos se sometieran a un seguimiento de por vida para detectar neoplasias malignas secundarias. Esta acción regulatoria destacó el potencial de complicaciones graves de seguridad a largo plazo y aumentó las responsabilidades de monitoreo de los proveedores de atención médica que administran terapias CAR-T.
Análisis de segmentación
Por producto
La estructura de productos del mercado de la terapia de células T con CAR se concentra en torno a seis plataformas comerciales aprobadas: Kymriah, Yescarta, Tecartus, Breyanzi, Abecma y Carvykti. Sus posiciones en el mercado difieren según la cobertura de indicaciones, la ubicación de la línea de tratamiento, los resultados clínicos, la confiabilidad de la fabricación y la familiaridad con el centro de tratamiento. Por lo tanto, la participación de mercado a nivel de producto refleja tanto el desempeño terapéutico como la ejecución comercial en las redes de referencia.
A nivel de producto, el crecimiento futuro del mercado de terapia de células T con CAR dependerá de la expansión de las indicaciones, la escala de fabricación, la durabilidad de la respuesta, la gestión de la seguridad y la capacidad de respaldar el uso más temprano del tratamiento. Es probable que los productos con etiquetas amplias y cadenas de suministro confiables capturen un mayor valor institucional que los productos que dependen de nichos clínicos estrechos.
El segmento Carvykti lideró el mercado debido a su amplia utilidad terapéutica
Carvykti, desarrollado gracias a la colaboración entre Janssen, ahora parte de Johnson & Johnson, y Legend Biotech, ha ganado importancia en el mieloma múltiple debido a su fuerte actividad clínica en pacientes muy pretratados. Su posición en el mercado está respaldada por las expectativas de eficacia, pero la capacidad de fabricación y el acceso al tratamiento siguen siendo limitaciones centrales. El producto ilustra cómo la diferenciación clínica puede generar demanda más rápido de lo que pueden responder las redes de producción.
El segmento Carvykti dominó el mercado en 2025 debido a su sólido desempeño clínico en mieloma múltiple en recaída o refractario. El producto se dirige a una población considerable de pacientes que experimentan progresión de la enfermedad después de la terapia inicial y requieren un tratamiento capaz de producir respuestas profundas y duraderas.
El aumento de la capacidad de fabricación, la activación más amplia de los centros de tratamiento y los continuos lanzamientos internacionales también mejoraron la disponibilidad del producto. Estos factores aumentaron los volúmenes de tratamiento y permitieron que Carvykti creciera más rápidamente que varias terapias CAR-T dirigidas por CD19 establecidas.
- Por ejemplo, en enero de 2026, Legend Biotech Corporation proporcionó una actualización sobre el progreso comercial y clínico reciente de la compañía y describió sus prioridades estratégicas para 2026. Esta actualización mencionó la finalización de la expansión física de las instalaciones de Raritan, que marcan la instalación de fabricación de terapia celular más grande de los EE. UU. y brindan capacidad instalada para respaldar el tratamiento de hasta 10 000 pacientes al año.
Kymriah, desarrollado por Novartis, mantiene su relevancia en la leucemia linfoblástica aguda de células B y en entornos seleccionados de linfoma. Su temprana entrada al mercado sentó un importante precedente clínico y operativo, particularmente en oncología pediátrica. Sin embargo, la competencia se ha intensificado a medida que los productos más nuevos ofrecen indicaciones más amplias en adultos, mejores plazos de fabricación o un mayor impulso comercial.
Yescarta, desarrollado por Kite Pharma, una empresa de Gilead Sciences, ha conseguido una sólida posición en el linfoma de células B grandes. Su adopción se beneficia de amplias relaciones con los centros de tratamiento, la familiaridad establecida de los médicos y el uso cada vez mayor en líneas de tratamiento anteriores. La fortaleza comercial del producto está estrechamente ligada a la capacidad de fabricación y su integración en la cartera de oncología más amplia de Gilead.
Tecartus aborda el linfoma de células del manto y determinadas neoplasias malignas de células B. Su posicionamiento está respaldado por la actividad en poblaciones de pacientes difíciles de tratar y el valor estratégico de ampliar la terapia con células T con CAR a subtipos adicionales de linfoma. Su crecimiento depende de mantener la relevancia clínica a medida que los productos de la competencia ingresan en indicaciones superpuestas.
Breyanzi, desarrollado por Bristol Myers Squibb, se coloca en el linfoma de células B grandes, el linfoma folicular y otros entornos hematológicos aprobados. Su diferenciación está vinculada a la expansión a poblaciones de linfoma más amplias y a la capacidad de la empresa para respaldar el acceso a los centros de tratamiento. La adopción de productos depende cada vez más de la evidencia comparativa, la consistencia de la fabricación y la confianza de los médicos en la selección de pacientes.
Abecma, desarrollado por Bristol Myers Squibb y 2seventy bio, se dirige al mieloma múltiple positivo para BCMA. Compite en un segmento de terapia con células plasmáticas en rápida evolución donde la secuenciación del tratamiento, la exposición previa a nuevos agentes y la aptitud del paciente influyen en la demanda. Su posición comercial se ve afectada por la competencia de Carvykti y el desarrollo de enfoques alternativos dirigidos a BCMA.
Se espera que el otro segmento crezca a una tasa compuesta anual del 45,82% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por indicación
La segmentación de las indicaciones determina el potencial comercial porque la prevalencia de la enfermedad, la secuenciación del tratamiento, la expresión de antígenos, el comportamiento de derivación de los médicos y la elegibilidad de los pacientes varían sustancialmente entre los cánceres hematológicos. El mercado está pasando cada vez más de una terapia de rescate a una intervención más temprana, pero cada indicación presenta requisitos clínicos y operativos distintos.
En todas las indicaciones, el crecimiento del mercado depende de la interacción entre el beneficio clínico y la viabilidad del tratamiento. Las enfermedades con altas tasas de recaída crean demanda, pero los productos también deben ofrecer una toxicidad manejable, una producción confiable y resultados de supervivencia significativos. La expansión de las indicaciones seguirá siendo un mecanismo principal para aumentar el tamaño del mercado.
Amplia disponibilidad de productos y uso de líneas anteriores para impulsar el dominio del segmento de linfoma de células B grandes
Según la indicación, el mercado se divide en linfoma de células B grandes, linfoma folicular, linfoma de células del manto, leucemia linfocítica crónica/linfoma linfocítico pequeño, leucemia linfoblástica aguda de células B, mieloma múltiple y otros.
Se estima que el gran segmento de linfoma de células B dominará el mercado durante el período previsto, debido a la disponibilidad de múltiples terapias comerciales CAR-T para diferentes formas y etapas de tratamiento de la enfermedad. El segmento se ha beneficiado de la introducción relativamente temprana de la terapia CAR-T, creando vías de derivación establecidas y una mayor experiencia médica que en varias indicaciones más nuevas.
El linfoma de células B grandes representa uno de los segmentos de mayor importancia comercial. La categoría incluye linfoma difuso de células B grandes y subtipos agresivos relacionados con necesidades sustanciales insatisfechas después de una recaída o fracaso del tratamiento. La terapia con células T con CAR está ganando importancia en líneas anteriores para pacientes seleccionados, ampliando la población elegible. La adopción es más fuerte cuando los sistemas de derivación pueden identificar rápidamente a los candidatos y los centros de tratamiento pueden gestionar una monitorización compleja posterior a la infusión.
Además, una amplia evidencia del mundo real y datos clínicos a largo plazo han aumentado la confianza de los médicos en el uso de productos CAR-T en un grupo más amplio de pacientes. En consecuencia, la combinación de múltiples productos aprobados, el uso temprano de tratamientos y la infraestructura hospitalaria establecida respaldan la posición líder en el mercado del segmento.
- Por ejemplo, en diciembre de 2025, Kite presentó un análisis que mostraba que Yescarta de segunda línea proporcionó beneficios clínicos consistentes en una amplia población de pacientes con linfoma de células B grandes en recaída o refractario, incluidos pacientes que no eran elegibles para quimioterapia de dosis alta y autotrasplante de células madre. Los hallazgos ampliaron la relevancia clínica de la terapia CAR-T más allá de los pacientes elegibles para trasplante y respaldaron la adopción del tratamiento en una población más amplia de LBCL.
El linfoma folicular ofrece una oportunidad cada vez mayor porque la enfermedad a menudo sigue un curso recurrente y puede volverse resistente después de múltiples terapias. Los productos de células T con CAR pueden proporcionar una opción de tratamiento para pacientes con enfermedades muy pretratadas. Sin embargo, la vía comercial se diferencia del linfoma agresivo porque los médicos comparan la durabilidad del tratamiento con la disponibilidad de otras terapias inmunomoduladoras y dirigidas.
El linfoma de células del manto es un segmento más pequeño pero clínicamente importante. Los pacientes frecuentemente experimentan recaídas después de terapias dirigidas, lo que genera una demanda de intervenciones celulares duraderas. Tecartus ha establecido un papel importante en esta categoría, aunque la aptitud del paciente y el momento del tratamiento afectan la elegibilidad. La expansión del mercado dependerá de la identificación de los pacientes antes de que la progresión de la enfermedad impida la recolección o infusión exitosa de células.
Se espera que el segmento de leucemia linfocítica crónica/linfoma linfocítico pequeño crezca a una tasa compuesta anual del 39,07% durante el período previsto. La leucemia linfocítica crónica y el linfoma linfocítico pequeño representan un segmento técnicamente atractivo pero en desarrollo comercial. Históricamente, estas enfermedades se han beneficiado de medicamentos dirigidos eficaces, incluidos los inhibidores de la quinasa y del BCL-2. Por lo tanto, la terapia con células T con CAR debe demostrar un valor claro en pacientes con resistencia a múltiples fármacos, biología de alto riesgo u opciones restantes limitadas. El desarrollo de productos en este segmento está estrechamente relacionado con la persistencia, el escape de antígenos y la capacidad de tratar pacientes con la función de las células T comprometida.
La leucemia linfoblástica aguda de células B sigue siendo una indicación importante debido a la gran necesidad insatisfecha entre los pacientes en recaída o refractarios, especialmente en poblaciones pediátricas. Kymriah estableció la relevancia comercial de la terapia con células T con CAR en esta enfermedad. La demanda está influenciada por las redes de tratamiento pediátrico, las consideraciones de supervivencia a largo plazo y la necesidad de equilibrar la remisión duradera con la toxicidad y el riesgo de recaída.
El mieloma múltiple se está convirtiendo en uno de los segmentos de mayor importancia estratégica. Los productos dirigidos por BCMA, como Abecma y Carvykti, se dirigen a pacientes que han agotado múltiples terapias previas. El segmento tiene un importante potencial de ingresos debido a la prevalencia de la enfermedad y la intensidad del tratamiento, pero está aumentando la competencia de los anticuerpos biespecíficos, los conjugados anticuerpo-fármaco y las terapias celulares de próxima generación. Un movimiento más temprano podría expandir la demanda y al mismo tiempo ejercer una mayor presión sobre la capacidad de fabricación y los presupuestos de reembolso.
Por grupo de edad
La segmentación por grupos de edad divide el mercado en poblaciones pediátricas y adultas. Los adultos representan la base comercial más grande debido a la prevalencia más amplia de linfoma y mieloma múltiple. Sin embargo, el tratamiento pediátrico sigue siendo estratégicamente importante porque la terapia con células T con CAR ha demostrado un valor sustancial en la leucemia linfoblástica aguda de células B recidivante y otras afecciones de alto riesgo.
En consecuencia, la demanda basada en la edad está vinculada a la elegibilidad clínica más que al tamaño de la población únicamente. Los productos pediátricos requieren evidencia especializada y un seguimiento a largo plazo, mientras que los productos para adultos dependen de una entrega escalable, resultados comparativos y la capacidad de los centros de tratamiento. Las empresas que puedan demostrar un uso seguro en pacientes mayores o médicamente complejos pueden ampliar significativamente el mercado al que se dirigen.
Una gama más amplia de aprobados Las terapias CAR-T para indicaciones de cáncer condujeron al predominio del segmento de adultos
El segmento de adultos capturó la mayor participación de mercado de terapias de células T con CAR en 2025. El segmento representa que la mayoría de las terapias CAR-T disponibles comercialmente están aprobadas para pacientes adultos con linfoma, mieloma múltiple, leucemia linfocítica crónica, linfoma de células del manto y leucemia linfoblástica aguda de células B en adultos.
Los pacientes adultos representan la principal oportunidad de volumen entre el linfoma de células B grandes, el linfoma folicular, el linfoma de células del manto, la leucemia linfocítica crónica y el mieloma múltiple. La adopción de adultos se ve cada vez más afectada por la expansión de la línea de tratamiento, la evaluación de comorbilidad, el estado funcional y la exposición previa a terapias sistémicas. Los pacientes mayores pueden beneficiarse de la terapia con células T con CAR, pero la elegibilidad depende de la fragilidad, la función de los órganos, el riesgo de infección y la capacidad de los centros de tratamiento para brindar un seguimiento intensivo.
El grupo demográfico de adultos representa un mayor número de casos con recaída o refractarios y también se le diagnostica con una serie de indicaciones elegibles. El uso cada vez mayor de la terapia CAR-T entre pacientes en la primera o segunda recaída está ampliando aún más la población adulta a la que se puede dirigir. Por lo tanto, se espera que la aprobación continua de las terapias CAR-T para indicaciones adicionales de linfoma y mieloma en adultos mantenga el liderazgo del mercado en el segmento.
- Por ejemplo, en noviembre de 2024, la FDA de EE. UU. aprobó AUCATZYL (obecabtagene autoleucel) de Autolus Therapeutics, una terapia de células T con CAR dirigida por CD19, para el tratamiento de adultos con leucemia linfoblástica aguda de precursores de células B en recaída o refractaria. La aprobación agregó otra opción CAR-T disponible comercialmente específicamente para pacientes adultos, lo que respalda la expansión continua de la población de tratamiento de adultos a la que se puede dirigir.
Se espera que el segmento pediátrico crezca a una tasa compuesta anual del 28,20% durante el período previsto. Los pacientes pediátricos generalmente son tratados a través de centros académicos altamente especializados con programas de terapia celular establecidos. Las decisiones de tratamiento implican supervivencia a largo plazo, resultados de desarrollo, consideraciones de fertilidad, recuperación inmune y seguimiento de la supervivencia. Por lo tanto, la adopción pediátrica está influenciada por la evidencia clínica y la experiencia institucional más que por una promoción comercial amplia. El segmento también requiere una coordinación de fabricación especializada porque la progresión de la enfermedad puede ser rápida.
Por usuario final
La segmentación de usuarios finales consiste principalmente en centros hospitalarios de tratamiento de células T con CAR y centros independientes de tratamiento del cáncer. La distinción refleja diferencias en infraestructura, complejidad clínica, patrones de derivación y capacidad financiera.
La competencia entre los usuarios finales se basa menos en el número de instalaciones que en la preparación para el tratamiento. Los centros más sólidos combinan la identificación de pacientes, la recolección de células, la capacidad de infusión, el manejo de la toxicidad y el seguimiento a largo plazo dentro de una vía coordinada. A medida que se expande el mercado de la terapia de células T con CAR, los fabricantes y los sistemas de atención médica darán cada vez más prioridad a la integración de la red sobre la activación de sitios aislados.
Requisito de infraestructura especializada para fomentar el crecimiento del segmento de centros de tratamiento CAR-T basados en hospitales
Se estima que los centros de tratamiento CAR-T hospitalarios dominarán el mercado durante el período previsto debido a los complejos requisitos clínicos y operativos que implica la administración de la terapia. Estos centros también brindan acceso inmediato a servicios de cuidados intensivos, apoyo neurológico, instalaciones de transfusión y medicamentos necesarios para controlar el síndrome de liberación de citoquinas y las toxicidades neurológicas. Sus relaciones establecidas con fabricantes, pagadores, laboratorios de procesamiento de células y proveedores de logística simplifican aún más los pedidos y reembolsos de productos.
Los centros hospitalarios de tratamiento de células T con CAR representan actualmente la parte dominante de la actividad de tratamiento. Estas instalaciones suelen contar con acceso a cuidados intensivos, servicios de aféresis, experiencia en trasplantes, apoyo para enfermedades infecciosas, capacidades de respuesta a emergencias y equipos de oncología multidisciplinarios. Su integración en los sistemas hospitalarios académicos o terciarios los hace mejor equipados para manejar el síndrome de liberación de citoquinas, la toxicidad neurológica, las citopenias prolongadas y la atención hospitalaria compleja.
Se espera que el segmento de centros de tratamiento del cáncer independientes crezca a una tasa compuesta anual del 37,79% durante el período previsto. Los centros oncológicos independientes pueden proporcionar servicios seleccionados, pero la dependencia de la infraestructura hospitalaria para la atención de emergencia y el seguimiento multidisciplinario limita su contribución general al mercado. Por tanto, la creciente activación comercial de los centros hospitalarios cualificados apoya directamente su participación dominante.
Los centros independientes de tratamiento del cáncer representan un segmento de expansión emergente. Estas instalaciones pueden mejorar el acceso regional al ofrecer un tratamiento más cercano a los pacientes que no pueden viajar a hospitales académicos. Su participación depende de la acreditación, los arreglos de traslado de emergencia, el personal capacitado, las capacidades de las farmacias y el acceso confiable a cuidados intensivos. Es más probable que los centros independientes adopten la terapia de células T con CAR cuando los fabricantes proporcionan protocolos estandarizados, herramientas de gestión de pacientes y asistencia logística.
- Por ejemplo, en marzo de 2025, Autolus informó que 33 centros de tratamiento habían sido autorizados para administrar Aucatzyl, brindando cobertura a más del 60% de su población objetivo de pacientes en EE. UU. La compañía planeaba expandir la red a aproximadamente 60 centros, cubriendo alrededor del 90% de la población objetivo, para fines de 2025. Este lanzamiento demuestra que la adopción comercial de CAR-T depende significativamente de la activación de centros de tratamiento calificados con la infraestructura necesaria para gestionar el proceso de tratamiento completo.
Perspectivas regionales
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
Análisis del mercado de terapia de células T con CAR de América del Norte
North America CAR-T Cell Therapy Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte dominó el mercado con 3.010 millones de dólares en 2024 y también mantuvo su impulso de crecimiento con la posición de liderazgo en 2025 con 4.050 millones de dólares. El crecimiento del mercado de América del Norte está respaldado por la comercialización temprana de las terapias CAR-T, la presencia de importantesbiotecnologíaempresas y una red bien establecida de centros oncológicos especializados. Estados Unidos continúa ampliando la población de pacientes elegibles mediante aprobaciones que cubren indicaciones adicionales de cáncer y líneas de tratamiento anteriores.
América del Norte sigue siendo el mercado líder de terapia de células T con CAR debido a su infraestructura oncológica avanzada, su sólida capacidad de reembolso, su extensa investigación clínica y sus redes de centros de tratamiento establecidas. La región se beneficia de la comercialización temprana del producto y de la gran familiaridad de los médicos con la inmunoterapia celular. La expansión del mercado está cada vez más ligada a aprobaciones de líneas anteriores, escala de fabricación, negociaciones con los pagadores y un acceso más amplio más allá de los principales hospitales académicos.
Mercado de terapia de células T con CAR de EE. UU.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense alcanzará alrededor de 5.270 millones de dólares en 2026, lo que representa aproximadamente el 43,60% de los ingresos globales. Estados Unidos domina la participación de mercado regional de terapia de células T con CAR a través de su concentración de productos aprobados, centros de tratamiento especializados, inversión en biotecnología y actividad regulatoria. La adopción comercial cuenta con el respaldo de los principales desarrolladores farmacéuticos y amplias redes de ensayos clínicos. Sin embargo, la asequibilidad del tratamiento, la capacidad hospitalaria, los retrasos en la fabricación y la complejidad de los reembolsos siguen influyendo en el acceso de los pacientes y en el ritmo de una mayor penetración en el mercado.
Análisis del mercado europeo de terapia de células T con CAR
Se prevé que Europa crecerá a una tasa compuesta anual del 29,20% en los próximos años, la segunda más alta entre todas las regiones, y alcanzará una valoración de 1.660 millones de dólares en 2026. El crecimiento del mercado está impulsado por la ampliación de las indicaciones autorizadas por la EMA, el apoyo gubernamental a las terapias avanzadas y la inclusión del tratamiento CAR-T en los sistemas sanitarios financiados con fondos públicos.
El mercado europeo de terapia con células T con CAR se está expandiendo gracias a la aprobación regulatoria centralizada, programas nacionales contra el cáncer y una creciente inversión en productos medicinales de terapia avanzada. La adopción varía entre países porque el reembolso, la capacidad de los centros de tratamiento y los presupuestos de atención médica difieren. Los mercados de Europa occidental lideran la implementación comercial, mientras que el crecimiento regional más amplio depende de vías de derivación transfronterizas, asociaciones de fabricación y esfuerzos para reducir las desigualdades en el acceso al tratamiento.
Mercado de terapia de células T con CAR del Reino Unido
Se estima que el mercado del Reino Unido alcanzará los 510 millones de dólares en 2026, lo que representa aproximadamente el 4,24 % de los ingresos mundiales. El mercado de terapia de células T con CAR del Reino Unido está determinado por la puesta en servicio del Servicio Nacional de Salud, centros de tratamiento especializados y una gobernanza clínica centralizada. La adopción se concentra en hospitales acreditados capaces de gestionar las complicaciones de la terapia celular. Las evaluaciones de impacto presupuestario y la planificación de capacidades influyen en el acceso, mientras que la investigación académica respalda el desarrollo de proyectos. La expansión dependerá de mejorar la eficiencia de las derivaciones, la coordinación de la fabricación y la disponibilidad del tratamiento en todas las regiones.
Mercado de terapia de células T con CAR de Alemania
Se prevé que el mercado de Alemania alcance aproximadamente 770 millones de dólares en 2026, lo que equivale a alrededor del 6,40 % de los ingresos mundiales. Alemania representa un importante mercado europeo de terapia con células T con CAR debido a su avanzada infraestructura hospitalaria, centros especializados en oncología y sólidas capacidades de investigación. La adopción cuenta con el apoyo de hospitales universitarios y mecanismos estructurados de reembolso para terapias complejas. El desarrollo del mercado depende de la acreditación de los centros de tratamiento, la disponibilidad de la fuerza laboral clínica y la integración entre los departamentos de hematología, los proveedores de fabricación y las redes nacionales de atención del cáncer.
Análisis del mercado de terapia de células T con CAR de Asia y el Pacífico
Asia Pacífico representó la tercera mayor cuota de mercado en 2025 y se estima que alcanzará los 2110 millones de dólares en 2026. Asia Pacífico está experimentando un fuerte crecimiento debido a su gran población de pacientes elegibles, el aumento de la investigación clínica y el rápido desarrollo de terapias CAR-T de fabricación nacional.
Asia-Pacífico se está convirtiendo en una importante región de crecimiento a medida que China, Japón, Corea del Sur y otros mercados amplían sus capacidades nacionales de terapia celular. La demanda regional se ve respaldada por la creciente incidencia del cáncer, la mejora de la infraestructura oncológica y la inversión en biotecnología respaldada por el gobierno. La fragmentación del mercado sigue siendo significativa, con diferencias en la regulación, el reembolso, la calidad de fabricación y la experiencia clínica que determinan las tasas de adopción y el posicionamiento competitivo.
Mercado japonés de terapia de células T con CAR
Se estima que el mercado japonés en 2026 ascenderá a unos 420 millones de dólares, lo que representará aproximadamente el 3,48 % de los ingresos mundiales. El mercado japonés de terapia de células T con CAR se beneficia de hospitales sofisticados, una fuerte supervisión regulatoria y una investigación avanzada en medicina regenerativa. La adopción sigue concentrada en las principales instituciones de oncología con capacidades de tratamiento especializadas. Las asociaciones nacionales de desarrollo y concesión de licencias están apoyando la expansión del mercado, mientras que los controles de reembolso influyen en la economía comercial. El crecimiento futuro depende de la eficiencia de la fabricación, una cobertura de indicaciones más amplia y la integración en el sistema sanitario altamente estructurado de Japón.
Mercado de terapia de células T con CAR de China
Se prevé que el mercado de China esté entre los más grandes del mundo, con ingresos estimados en 2026 de alrededor de 760 millones de dólares, lo que representa aproximadamente el 6,27 % de las ventas globales. China ha desarrollado un mercado de terapia de células T con CAR en rápida expansión respaldado por empresas de biotecnología nacionales, una importante actividad de investigación clínica y una creciente inversión en la fabricación de células. Los desarrolladores locales están aumentando la competencia a través de la innovación de productos y estrategias de precios. El desarrollo del mercado está influenciado por las aprobaciones regulatorias, el acceso a los hospitales, los estándares de calidad y las limitaciones de reembolso. Las capacidades de producción nacional pueden mejorar la asequibilidad y la disponibilidad regional.
Mercado de terapia de células T con CAR de India
Se estima que el mercado indio alcanzará alrededor de 130 millones de dólares en 2026, lo que representará aproximadamente el 1,07 % de los ingresos mundiales.
Análisis de mercado de terapia de células T con CAR en América Latina, Medio Oriente y África
Se espera que la región de América Latina sea testigo de un crecimiento sólido en este mercado durante el período previsto y se estima que alcance una valoración de 630 millones de dólares en 2026. Los gobiernos, las instituciones académicas y las organizaciones sin fines de lucro trabajan para establecer una producción regional asequible, impulsando el crecimiento del mercado en América Latina. En Oriente Medio y África, se prevé que el CCG alcance los 290 millones de dólares en 2026.
América Latina sigue siendo un mercado emergente de terapia de células T con CAR con una adopción concentrada en Brasil, México y redes oncológicas privadas o académicas seleccionadas. Los altos costos del tratamiento, la infraestructura especializada limitada y las limitaciones de reembolso restringen el acceso amplio. Existen oportunidades de crecimiento a través de centros de tratamiento regionales, asociaciones internacionales, colaboraciones de investigación clínica y acuerdos de transferencia de tecnología que pueden mejorar las capacidades de fabricación y derivación.
El mercado de terapia con células T con CAR de Oriente Medio y África aún se encuentra en una etapa inicial, con el tratamiento concentrado en hospitales bien financiados y centros especializados en cáncer. La adopción está influenciada por productos importados, infraestructura de fabricación limitada, escasez de mano de obra y altos costos de tratamiento. Existe potencial de crecimiento a través de centros médicos respaldados por el gobierno, asociaciones internacionales, redes de referencia regionales e inversiones en infraestructura oncológica avanzada.
Mercado de terapia de células T con CAR de Sudáfrica
Se prevé que el mercado sudafricano alcance aproximadamente 0,06 mil millones de dólares en 2026, lo que representa aproximadamente el 0,50% de los ingresos globales.
Evaluación de oportunidades regionales
|
Región |
Posición actual |
Perspectivas de crecimiento |
Atractivo de la inversión |
Impulsores de oportunidades clave |
|
América del norte |
El mercado regional más grande |
Moderado a alto |
muy alto |
Mayor número de terapias comerciales de células T con CAR, precios elevados de las terapias, fuerte actividad de ensayos clínicos, ampliación de las redes de centros de tratamiento, movimiento hacia líneas de tratamiento más tempranas, amplia cobertura de seguro comercial y aumento de la administración ambulatoria |
|
Europa |
Segundo mercado más grande |
Moderado |
Alto |
Se estableció un marco regulatorio ATMP, sistemas públicos de reembolso, una creciente capacidad de los centros de tratamiento, una ampliación de las aprobaciones para el linfoma y el mieloma múltiple, y un mayor uso de la evaluación de tecnologías sanitarias y el reembolso basado en resultados. |
|
Asia Pacífico |
Región de más rápido crecimiento |
muy alto |
muy alto |
Rápido crecimiento de la industria nacional de células T con CAR de China, aprobación de productos desarrollados localmente, gran población de cáncer a la que se puede abordar, aumento de la inversión en fabricación, mejora de los reembolsos y expansión a tumores sólidos. |
|
América Latina |
Mercado emergente |
Moderado a alto |
Moderado |
Aumento de la incidencia del cáncer, desarrollo gradual de centros de terapia celular, demanda del sector privado, ensayos clínicos regionales, mejora del acceso al diagnóstico y entrada potencial a través de mercados importantes como Brasil y México. |
|
Medio Oriente y África |
Mercado en desarrollo |
Moderado |
Bajo a moderado |
Expansión de los centros oncológicos terciarios en los países del CCG, inversión gubernamental en terapias avanzadas, iniciativas de turismo médico, asociaciones con fabricantes internacionales y creciente demanda de atención oncológica especializada |
PAISAJE COMPETITIVO
El panorama competitivo mundial de la terapia de células T con CAR está liderado por empresas farmacéuticas y de biotecnología establecidas con productos aprobados, redes de fabricación especializadas y amplias capacidades de comercialización de oncología. Los proveedores clave incluyen Novartis, Gilead Sciences a través de Kite Pharma, Bristol Myers Squibb, Johnson & Johnson a través de Janssen, Legend Biotech y 2seventy bio. Sus posiciones competitivas reflejan diferencias en las indicaciones del producto, el rendimiento de fabricación, las relaciones entre los centros de tratamiento, la durabilidad clínica, la gestión de la seguridad y el alcance geográfico.
Novartis mantiene una posición importante a través de Kymriah, respaldada por una experiencia comercial temprana, experiencia en tratamientos pediátricos y relaciones establecidas con centros de hematología especializados. Yescarta y Tecartus de Kite se benefician de una amplia infraestructura comercial y un fuerte posicionamiento en neoplasias malignas agresivas de células B. Bristol Myers Squibb está ampliando su presencia a través de Breyanzi en linfoma y su asociación con 2seventy bio para Abecma en mieloma múltiple, mientras que Johnson & Johnson y Legend Biotech están fortaleciendo el segmento dirigido a BCMA a través de Carvykti.
Los competidores emergentes se están centrando en tecnologías diferenciadas en lugar de replicar modelos autólogos existentes. Empresas como Autolus Therapeutics, Caribou Biosciences, Cellectis, Allogene Therapeutics, Century Therapeutics y Fate Therapeutics están desarrollando enfoques que implican diseños optimizados de células T, edición de genes, plataformas alogénicas o control de fabricación mejorado. La plataforma obe-cel de Autolus ilustra el énfasis competitivo en reducir la toxicidad grave manteniendo al mismo tiempo la actividad antitumoral.
Las estrategias competitivas se centran cada vez más en asociaciones que cubren el suministro de vectores virales, el procesamiento de células, la logística, la habilitación de centros de tratamiento y la comercialización regional. Los desarrolladores también están invirtiendo en automatización de sistemas cerrados, ciclos de fabricación más rápidos, producción descentralizada y generación de evidencia del mundo real. En consecuencia, el posicionamiento en el mercado depende no sólo de la eficacia clínica, sino también del rendimiento confiable de vena a vena, la escalabilidad de la fabricación, la aceptación de los pagadores y la capacidad de respaldar a los hospitales en diversos sistemas de atención médica.
|
Concentración de mercado: mercado global de terapia de células T con CAR |
|
|
|
|
Colaboraciones estratégicas y expansión de la fabricación para fortalecer las posiciones en el mercado
En términos del escenario competitivo, el mercado global de terapia de células T con CAR tiene una estructura competitiva concentrada, con Johnson & Johnson y Legend Biotech, Gilead Sciences a través de Kite Pharma, Bristol Myers Squibb y Novartis ocupando posiciones notables a través de productos comerciales establecidos. La competencia aumenta a medida que las empresas líderes invierten en productos innovadores y plataformas de fabricación más rápidas.
- Por ejemplo, en junio de 2026, Legend Biotech anunció resultados de prueba clínica de concepto para LB2501, su terapia CAR-T de doble objetivo CD19/CD20 en investigación in vivo para el linfoma no Hodgkin de células B en recaída o refractario. Al nivel de dosis evaluado, los seis pacientes respondieron y cinco lograron respuestas completas después de una única infusión sin quimioterapia linfodeplectora.
Otros participantes notables del mercado incluyen Fosun Kite Biotechnology Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Immunoadoptive Cell Therapy Private Limited y Allogene Therapeutics, Inc. Estas empresas compiten principalmente a través de productos de fabricación nacional, plataformas alogénicas y listas para usar, producción rápida o automatizada, objetivos de antígenos diferenciados y expansión a mercados regionales desatendidos.
LISTA DE EMPRESAS CLAVE DEL MERCADO DE Terapia De Células T PARA COCHES PERFILADAS
- Johnson & Johnson(A NOSOTROS.)
- Ciencias de Gilead, Inc.(A NOSOTROS.)
- Compañía Bristol-Myers Squibb (EE. UU.)
- Novartis AG (Suiza)
- Biotecnología de cometas Fosun (China)
- Productos biológicos innovadores (China)
- Autolus Therapeutics (Reino Unido)
- Terapéutica JW (China)
- InmunoACT (India)
- CARsgen Therapeutics Holdings Limited(Porcelana)
- Juventas Cell Therapy Co., Ltd. (China)
- Biotecnología de leyenda(A NOSOTROS.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Junio de 2026:CARsgen Therapeutics Holdings Limited anunció que la Administración Nacional de Productos Médicos aceptó la solicitud de nuevo fármaco de satricabtagene autoleucel, el producto patentado de terapia de células T con CAR humanizado autólogo de Claudin que fue aprobado para el tratamiento de pacientes con adenocarcinoma avanzado de unión gástrica/gastroesofágica (G/GEJA) Claudin positivo y HER2 negativo que han fracasado en al menos dos líneas de terapia anteriores.
- Mayo de 2026:BioOra Limited colaboró con Wellington Zhaotai Therapies Limited para desarrollar y comercializar la novedosa terapia de células T con CAR anti-CD19 de tercera generación de Wellington Zhaotai para el tratamiento de múltiples afecciones (WZTL-002), incluidas neoplasias malignas hematológicas y enfermedades autoinmunes. El acuerdo con Wellington Zhaotai proporcionará a BioOra los derechos exclusivos para comercializar la terapia en todos los mercados fuera de China e India, incluidos EE. UU., Europa y el Reino Unido.
- Enero de 2026:dAlta Limited se asoció con Shanghai Cell Therapy Group Co Ltd para llevar un tratamiento innovador contra el cáncer, BZDS1901, a mercados fuera de China. Esta asociación marca el lanzamiento oficial de la estrategia "De Este a Oeste" de AdCella, que aprovecha la innovación china y la experiencia australiana para acelerar el acceso global a las terapias celulares de próxima generación.
- Enero de 2026:Cellares, la primera Organización Integrada de Desarrollo y Fabricación (IDMO), y City of Hope, una de las organizaciones de investigación y tratamiento del cáncer más grandes y avanzadas de los EE. UU., anunciaron hoy una colaboración para evaluar la fabricación automatizada de la terapia de células T con CAR modificadas genéticamente en investigación de City of Hope dirigida al glioblastoma multiforme, un cáncer cerebral de tumor sólido agresivo con opciones de tratamiento limitadas.
- enero 2026: Nona Biosciences anunció que ha iniciado una colaboración para el descubrimiento de anticuerpos de múltiples objetivos con Link Cell Therapies. Esta colaboración aprovechará la plataforma HCAb Harbor Mice totalmente humana patentada de Nona y su innovadora plataforma de detección de biblioteca HCAb basada en función CAR directa, NonaCarFx, para generar nuevos candidatos a terapia de células T con CAR.
COBERTURA DEL INFORME
El informe global sobre la terapia de células T con CAR proporciona el tamaño del mercado y el pronóstico en todos los segmentos cubiertos en el estudio. Las perspectivas del mercado también analizan las principales dinámicas y tendencias que se espera que influyan en el crecimiento del mercado durante el período de pronóstico. Ofrece información sobre la prevalencia del cáncer hematológico en regiones y países clave, aprobaciones regulatorias, actividad de ensayos clínicos, lanzamientos de nuevos productos y desarrollos relacionados con colaboraciones, acuerdos de licencia, asociaciones, fusiones y adquisiciones. El informe proporciona además un análisis exhaustivo del mercado global de terapia de células T con CAR. Incluye un panorama competitivo detallado con información sobre la participación de mercado, carteras de productos, candidatos en cartera, iniciativas estratégicas y perfiles de empresas líderes.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 31,80% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por producto, indicación, grupo de edad, usuario final y región |
| Por producto |
|
| Por indicación |
|
|
Por grupo de edad
|
|
|
Por usuario final
|
|
| Por región |
|
Metodología de la investigación
1. Enfoques ascendentes
Enfoque 1: Ingresos y participación de mercado de los principales actores de la terapia de células T con CAR
- Recopilación de ingresos por terapia de células T con CAR de informes anuales, presentaciones 10-K y 20-F, presentaciones de inversores, publicaciones de resultados, divulgaciones oficiales de productos y presentaciones regulatorias de empresas clave como Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics y otras.
- Recaudación de ingresos a nivel de productos para Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl y otras terapias comerciales de células T con CAR.
- Ajuste por acuerdos de reparto de ingresos, colaboración, regalías, comercialización conjunta y reparto de beneficios para evitar el doble conteo entre propietarios de productos y socios de desarrollo.
- Asignación geográfica de los ingresos por productos según las ventas estadounidenses e internacionales informadas por la empresa, las fechas de aprobación regulatoria, los plazos de reembolso, la disponibilidad de los centros de tratamiento, los lanzamientos de productos y los volúmenes regionales de pacientes.
- Estimación de ingresos para empresas que no divulgan las ventas a nivel de productos que utilizan infusiones para pacientes, el precio neto del fabricante, la cobertura de los centros de tratamiento, los volúmenes de fabricación y la disponibilidad comercial a nivel de país.
- Para llegar al mercado global se utilizó la suma de los ingresos de la empresa y de los productos, junto con una asignación para productos regionales más pequeños.
- Los ingresos por productos se asignaron a los segmentos bloqueados de Producto, Indicación, Grupo de edad, Usuario final y Geografía.
Enfoque 2: Análisis de ventas y pacientes a nivel de producto
- Identificación de todas las terapias de células T con CAR aprobadas comercialmente en EE. UU., Europa, China, Japón y otros países importantes.
- Recopilación de información a nivel de producto y estimación de ingresos por producto.
- Cálculo separado de las ventas anuales de Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl y productos clasificados en Otros.
- Mapeo de productos aprobados para linfoma de células B grandes, linfoma folicular, linfoma de células del manto, CLL/SLL, leucemia linfoblástica aguda de células B, mieloma múltiple y otras indicaciones.
- Inclusión de terapias en fase de desarrollo solo a partir del año de lanzamiento comercial esperado ajustado por probabilidad.
- Agregación de estimaciones a nivel de producto entre países y regiones para derivar el mercado global de terapia de células T con CAR.
Enfoque 3: Epidemiología y modelo de paciente elegible
- Evaluación de las poblaciones de pacientes diagnosticados anualmente.
- Aplicación de filtros de etapa de la enfermedad, recaída, enfermedad refractaria, tratamiento previo, edad, biomarcador, función de órganos, estado funcional y línea de tratamiento para determinar la población de pacientes elegibles con células T con CAR.
- Estimación de pacientes remitidos a un centro de tratamiento de células T con CAR según el conocimiento de los médicos, los patrones de derivación, la accesibilidad geográfica, la cobertura de seguro y la disponibilidad de centros calificados.
- Cálculo de pacientes tratados y multiplicación de los volúmenes de pacientes tratados por ingresos netos del fabricante del producto específico para calcular el tamaño del mercado a nivel de país.
- Modelado separado de poblaciones pediátricas y adultas basado en etiquetas de productos aprobados y epidemiología de enfermedades.
- Agregación de estimaciones de países en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
2. Enfoques de arriba hacia abajo
Enfoque 1: Análisis del mercado matriz
- Análisis de mercados matrices, como el mercado global de terapias oncológicas, el mercado de neoplasias malignas hematológicas, el mercado de tratamiento del mieloma múltiple, el mercado de tratamiento del linfoma, el mercado de tratamiento de la leucemia y el mercado de terapia celular y génica.
- Estimación de la proporción del gasto farmacéutico atribuible a terapias de células T con CAR administradas comercialmente en los principales países.
- Para estimar el mercado global se utilizó la suma del gasto en oncología atribuible a las células CAR T en países y regiones clave.
- La estimación de mercado resultante se validó con los ingresos de la empresa, las estimaciones de ventas a nivel de producto, los volúmenes de tratamiento de pacientes y la capacidad de los centros de tratamiento.
3. Lista de fuentes clave
- Informes anuales, presentaciones 10-K y 20-F, presentaciones para inversores y publicaciones de resultados
- Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics y otras divulgaciones de la empresa
- S. FDA, EMA, Comisión Europea, MHRA, PMDA, MHLW, NMPA y Health Canada
- gov, OMS, Agencia Internacional para la Investigación del Cáncer, Instituto Nacional del Cáncer, CDC, SEER, Eurostat y registros nacionales de cáncer
- Etiquetas de productos, informes de evaluación, cartas de aprobación, decisiones de reembolso y evaluaciones de tecnología sanitaria.
- Ensayos clínicos publicados, estudios de evidencia del mundo real, divulgaciones de centros de tratamiento y registros de pacientes
- Documentos de precios del fabricante, archivos de reembolso de CMS, documentos de licitación nacional e información sobre adquisiciones hospitalarias.
- Lanzamientos de productos, ampliaciones de etiquetas, anuncios de capacidad de fabricación, asociaciones, adquisiciones y acuerdos comerciales.
4. Lista de fuentes clave
Entrevistas del lado de la oferta: 60%
- Encuestados clave:Conversaciones con fabricantes de terapias de células T con CAR, empresas de biotecnología, desarrolladores de terapias celulares, fabricantes contratados, proveedores de logística y proveedores de tecnología que operan en el mercado.
- Los encuestados clave incluyen altos ejecutivos, jefes comerciales, gerentes de acceso al mercado, directores de fabricación, gerentes de asuntos médicos, gerentes de operaciones de terapia celular, ejecutivos de desarrollo clínico, gerentes de cadena de suministro y profesionales de desarrollo empresarial.
- Se utilizaron entrevistas para validar los ingresos de los productos, los volúmenes de infusión de los pacientes, el precio neto del fabricante, la capacidad de fabricación, las tasas de éxito de los lotes, el tiempo de respuesta, la cobertura de los centros de tratamiento, la disponibilidad regional del producto y las cuotas de mercado competitivas.
- Las discusiones también cubrieron la expansión de nuevas indicaciones, el desarrollo de células CAR T alogénicas e in vivo, la automatización de la fabricación, el reembolso, las limitaciones de capacidad y los desarrollos esperados del mercado.
- Entrevistas del lado de la demanda: 40%
- Encuestados clave:Conversaciones con hematólogos, oncólogos, especialistas en trasplantes, administradores de hospitales, directores de centros de tratamiento autorizados, farmacéuticos, pagadores, gerentes de adquisiciones, organizaciones de apoyo al paciente e investigadores clínicos.
- Se utilizaron entrevistas para analizar el volumen de pacientes elegibles, las tasas de derivación, la selección de productos, las preferencias de línea de tratamiento, la capacidad hospitalaria, el acceso a los reembolsos, los tiempos de espera de los pacientes, los requisitos de gestión de la toxicidad y los resultados del tratamiento.
- Las discusiones del lado de la demanda validaron la proporción de pacientes elegibles que se someten a leucocitaféresis, reciben con éxito una dosis fabricada y completan la infusión de células T con CAR.
Preguntas frecuentes
Fortune Business Insights dice que el tamaño del mercado global se situó en 8.620 millones de dólares en 2025 y se prevé que alcance los 109.950 millones de dólares en 2034.
En 2025, el valor de mercado de América del Norte ascendía a 4.050 millones de dólares.
El mercado exhibirá un rápido crecimiento a una tasa compuesta anual del 31,80% durante el período previsto (2026-2034).
Por productos, el segmento Carvykti dominó el mercado.
La creciente prevalencia del cáncer hematológico está impulsando el crecimiento del mercado.
Gilead Sciences, Inc., Johnson & Johnson, Novartis AG y Bristol-Myers Squibb Company son los principales actores del mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 149
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados