Tamaño, participación y análisis del mercado europeo de computación en la nube, por tipo (nube pública, nube privada y nube híbrida), por servicio (infraestructura como servicio (IaaS), plataforma como servicio (PaaS) y software como servicio (SaaS)), por tipo de empresa (PYMES y grandes empresas), por industria (BFSI, TI y telecomunicaciones, gobierno, bienes de consumo y venta minorista, atención médica, manufactura y otros) y pronóstico regional, 2025-2032
 Descargar muestra gratuita

INFORMACIÓN CLAVE DEL MERCADO
 Escuchar versión en audio
El tamaño del mercado europeo de computación en la nube se valoró en 153,39 mil millones de dólares en 2024 y se prevé que crezca de 177,14 mil millones de dólares en 2025 a 525,42 mil millones de dólares en 2032, exhibiendo una tasa compuesta anual del 16,80% durante el período previsto.
Europa ha sido testigo de un crecimiento significativo en la adopción de la computación en la nube, impulsado por crecientes iniciativas de transformación digital en diversas industrias. Dado que las empresas reconocen el papel fundamental de las soluciones en la nube para mejorar la eficiencia y la innovación, la penetración de la nube se ha expandido constantemente en toda la región. Para 2025, la mayoría de las empresas de los principales países europeos habrán integrado servicios en la nube en sus operaciones, lo que refleja un amplio cambio hacia una infraestructura de TI escalable y flexible.
- Según la Comisión Europea, la adopción de la computación en la nube en Europa ha crecido aproximadamente un 4 % entre 2021 y 2023.
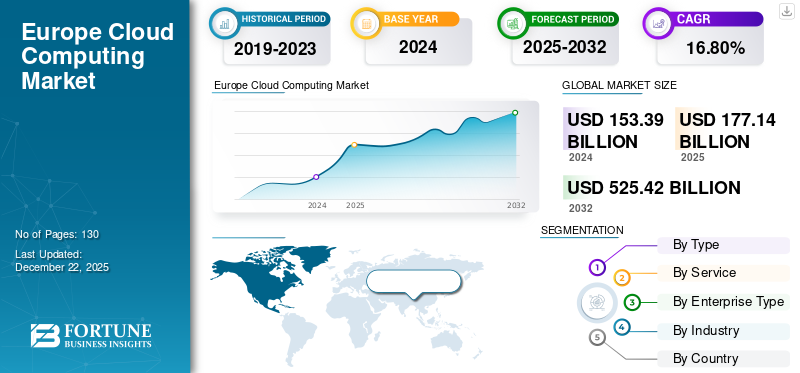
Descargar muestra gratuita para conocer más sobre este informe.
Tendencias del mercado europeo de computación en la nube
Aumento de la demanda de IA y expansión del bordeser un motor clave para el crecimiento del mercado
La creciente integración de las tecnologías de IA está impulsando un cambio fundamental en las necesidades de computación en la nube en toda Europa. Las organizaciones dependen cada vez más de infraestructuras avanzadas de nube y de borde que pueden manejar los requisitos de las aplicaciones de IA de procesamiento de alta velocidad y baja latencia. Esto ha impulsado un fuerte enfoque en la expansióncomputación de bordecapacidades, acercando el procesamiento de datos al lugar donde se generan para respaldar la toma de decisiones en tiempo real.
- Según Medium, el porcentaje de empresas europeas que utilizan activamente la IA aumentó de alrededor del 33% en 2023 al 42% en 2024, y se espera una adopción generalizada en casi todas las empresas para 2030 si esta tendencia continúa.
Conclusiones clave
- Se prevé que el mercado europeo de computación en la nube tendrá un valor de 525.420 millones de dólares en 2032.
- En la segmentación por tipo, la nube pública representó alrededor del 58,4% del mercado europeo de computación en la nube en 2024.
- En la segmentación por servicios, se proyecta que la infraestructura como servicio (IaaS) crezca a una tasa compuesta anual del 18,6% en el período previsto.
- En la segmentación por tipo de empresa, las grandes empresas representaron alrededor del 57,3% del mercado en 2024.
- El mercado de la computación en la nube en Alemania alcanzó un valor de 41,10 mil millones de dólares en 2024.
- En la segmentación por regiones, se prevé que España crezca a una tasa compuesta anual del 21,6% en el período previsto.
Factores de crecimiento de la computación en la nube en Europa
Iniciativas de soberanía de datos y soberanía digital para impulsar el crecimiento del mercado
La soberanía de los datos, el principio de que los datos deben almacenarse, procesarse y regirse de acuerdo con las leyes y valores locales, es un impulso importante y creciente para la adopción de la nube en la región de Europa. Tanto los gobiernos como las empresas europeas desean un control cada vez mayor sobre dónde se almacenan y procesan sus datos y quién tiene acceso a ellos. El deseo de disponer de medios de control ha aumentado a la luz de la vigilancia extranjera que ha afectado a varios países europeos, así como de los inconsistentes requisitos regionales de transferencia de datos.
- Según Cloud Security Alliance, los proveedores de nube en Europa se arriesgan a multas de hasta el 6% de la facturación global por infracciones importantes de la DSA, mientras que las infracciones menores, como las divulgaciones falsas, pueden dar lugar a multas de hasta el 1%, lo que destaca la importancia del cumplimiento normativo.
Restricciones del mercado europeo de computación en la nube
El dominio de los hiperescaladores estadounidenses frena el crecimiento del mercado
El mercado europeo de la nube está fuertemente dominado por hiperescaladores con sede en Estados Unidos, como AWS, Microsoft Azure y Google Cloud. Su escala, alcance global y ofertas de servicios avanzados crean altas barreras de entrada para los proveedores europeos, lo que limita la competencia local y reduce la diversidad del mercado. Este dominio puede desalentar la innovación y dificultar que los actores regionales obtengan una tracción significativa.
- Según CRN, en el segundo trimestre de 2025, AWS, Google Cloud y Microsoft capturaron colectivamente el 63% del mercado global de servicios de infraestructura de nube empresarial.
- Según la asociación francesa de la industria digital, las empresas estadounidenses representan el 80% del gasto anual profesional en computación en la nube de la Unión Europea, por un total de 301 mil millones de dólares.
Análisis de segmentación del mercado europeo de computación en la nube
Por tipo
Según el tipo, el mercado se divide en nube pública, nube privada y nube híbrida.
La nube pública es la más grande de Europacomputación en la nubeparticipación de mercado debido al uso empresarial generalizado y a una infraestructura bien establecida. Sin embargo, se prevé que el segmento de la nube híbrida experimente el crecimiento más rápido durante el período previsto.
Por servicio
Basado en el servicio, el mercado se divide en infraestructura como servicio (IaaS), plataforma como servicio (PaaS) y software como servicio (SaaS).
SaaS continúa dominando el mercado, impulsado por la creciente demanda de soluciones de software rentables basadas en suscripción que admitan la colaboración remota, la gestión de relaciones con los clientes y la planificación de recursos empresariales.
Mientras tanto, el segmento de infraestructura como servicio (IaaS) está experimentando el crecimiento más rápido del mercado europeo de computación en la nube, impulsado por crecientes inversiones en infraestructura digital, especialmente entre nuevas empresas, empresas tecnológicas e instituciones del sector público que buscan escalar rápidamente sin grandes costos iniciales.
Por tipo de empresa
Según el tipo de empresa, el mercado se segmenta en grandes empresas y pymes.
En Europa, la adopción de la nube está profundamente arraigada entre las grandes empresas, que continúan priorizando la inversión en infraestructura escalable y soluciones avanzadas nativas de la nube para respaldar sus ambiciones digitales. Al mismo tiempo, las pequeñas y medianas empresas (PYME) están adoptando tecnologías de nube a un ritmo rápido, alentadas por servicios de nube cada vez más accesibles, flexibles y rentables.
- Según la Comisión Europea, en 2023, el 42,5% de las empresas de la UE compraron servicios de computación en la nube, principalmente para correo electrónico, almacenamiento de archivos y software de oficina.
Por industria
Según la industria, el mercado se segmenta en BFSI, TI ytelecomunicaciones, gobierno, bienes de consumo y venta minorista, atención médica, manufactura y otros.
El sector de TI y telecomunicaciones continúa liderando la adopción de la nube en Europa, utilizando infraestructuras de nube avanzadas para mejorar el procesamiento de datos, actualizar las redes e impulsar la innovación en los servicios digitales.
Al mismo tiempo, el sector sanitario está emergiendo como uno de los que más rápido está adoptando, impulsado por las crecientes necesidades de gestión segura de datos.telesaludsoluciones y cumplimiento normativo.
Por país
Según el país, el mercado está segmentado en Reino Unido, Alemania, Francia, Italia, España, Rusia, Benelux, países nórdicos y resto de Europa.
Alemania lidera el mercado, impulsada por su base industrial avanzada, su sólida infraestructura digital y sus altas tasas de adopción entre empresas de sectores como el manufacturero y el automotriz. El enfoque del país en las iniciativas de Industria 4.0 y la inversión en tecnologías nativas de la nube han solidificado su posición como el mercado de nube más grande de la región.
- Una encuesta revela que el 97% de las empresas alemanas con 50 o más empleados dependen de la computación en la nube.
Mientras tanto, España se perfila como el mercado de más rápido crecimiento en Europa, con la tasa de crecimiento anual compuesta (CAGR) más alta. Este aumento se ve impulsado por los crecientes esfuerzos de digitalización, las políticas gubernamentales de apoyo y la creciente adopción de servicios en la nube entre las pequeñas y medianas empresas.
Lista de empresas clave en el mercado europeo de computación en la nube
Krystal Hosting, IONOS y Hetzner Online se encuentran entre los actores destacados del mercado, reconocidos por su fuerte presencia regional y su compromiso con la soberanía de los datos, la eficiencia energética y la transparencia de precios. Estas empresas atienden principalmente a pequeñas y medianas empresas (PYME), desarrolladores y organizaciones que buscan una infraestructura de nube localizada que cumpla con las estrictas normas europeas de protección de datos.
Otros actores destacados incluyen Scaleway, Clever Cloud y una variedad de proveedores más pequeños pero ágiles que están invirtiendo en soluciones innovadoras como las ecológicas.centros de datos, informática de punta y entornos de nube soberana. Estas empresas están siguiendo activamente estrategias como expandir sus redes de servidores en toda Europa, desarrollar herramientas en la nube específicas para la industria y mejorar las capacidades de atención al cliente.
LISTA DE EMPRESAS CLAVE PERFILADAS
- Krystal Hosting Ltd (Reino Unido)
- DatosBuzz(Reino Unido)
- IONOS Inc. (Alemania)
- Deutsche Telekom AG (Alemania)
- Hetzner Online Gmbh (Alemania)
- Scaleway SAS (Francia)
- Clever Cloud (Francia)
- Retelit S.p.A.(Italia)
- Grupo WIIT(Italia)
- Gigas Hosting S.A. (España)
- Coderland (España)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Agosto de 2025:Amazon Web Services (AWS) anunció que su Nube Soberana Europea, cuyo lanzamiento está previsto para finales de 2025, será operada exclusivamente por ciudadanos de la UE con sede en la UE, garantizando el cumplimiento de las leyes de la UE y las necesidades de soberanía digital.
- Julio de 2025:Microsoft ha llegado a un acuerdo con CISPE que permitirá a los proveedores europeos de nube ofrecer software de Microsoft como Windows Server y SQLServidoren régimen de pago por uso. Esto se produce tras un acuerdo de 21,7 millones de dólares que resolvió disputas antimonopolio sobre las prácticas de Microsoft en Azure. Los miembros de CISPE ahora pueden alojar cargas de trabajo de Microsoft en infraestructura europea sin compartir datos de clientes.
COBERTURA DEL INFORME
El informe del mercado europeo de computación en la nube proporciona un análisis completo del panorama regional. Destaca la dinámica del mercado, los desarrollos regulatorios y las iniciativas estratégicas clave, como fusiones, asociaciones y esfuerzos de soberanía de datos. Además, ofrece información sobre tendencias emergentes, como el cambio hacia una infraestructura de nube verde, el aumento de las soluciones de nube soberana y la creciente influencia de la inteligencia artificial y la informática de punta. Se evalúa en detalle el impacto de estos factores en la demanda de servicios en la nube, junto con el posicionamiento competitivo tanto de los hiperescaladores globales como de los proveedores de nube regionales.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2019-2032 |
|
Año base |
2024 |
|
Año estimado |
2025 |
|
Período de pronóstico |
2025-2032 |
|
Período histórico |
2019-2023 |
|
Índice de crecimiento |
CAGR del 16,80% de 2025 a 2032 |
|
Unidad |
Valor (millones de dólares) |
|
Segmentación |
Por tipo
|
|
Por servicio
|
|
|
Por tipo de empresa
|
|
|
Por industria
|
|
|
Por país
|
Preguntas frecuentes
Fortune Business Insights dice que el mercado valía 153,39 mil millones de dólares en 2024.
Se espera que el mercado muestre una tasa compuesta anual del 16,80% durante el período previsto.
Por industrias, la informática y las telecomunicaciones liderarán el mercado.
Krystal Hosting, IONOS Inc. y Hetzner Online son los principales actores del mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2019-2032
- 2024
- 2019-2023
- 130
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados