Tamaño del mercado de hormonas estimulantes del folículo, participación y análisis de la industria, por tipo (FSH recombinante, FSH de origen urinario y productos combinados de FSH), por producto (folitropina alfa, folitropina beta, urofolitropina y menotropinas), por aplicación (estimulación ovárica controlada para FIV/ICSI, inducción de la ovulación e inducción de infertilidad masculina/espermatogénesis), por grupo de pacientes (hombres y mujeres), por Vía de administración (subcutánea e intramuscular), por canal de distribución (farmacias hospitalarias, farmacias minoristas y droguerías, y
 Descargar muestra gratuita

Tamaño del mercado de hormonas estimulantes del folículo y perspectivas futuras
 Escuchar versión en audio
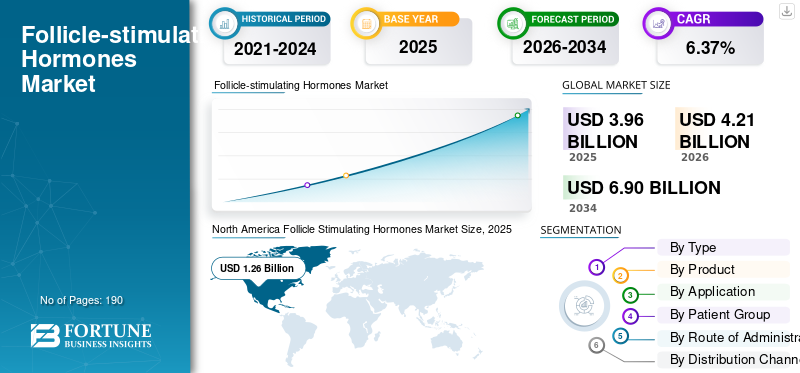
El tamaño del mercado de hormonas estimulantes del folículo se valoró en 3,96 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 4,21 mil millones de dólares en 2026 a 6,90 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 6,37% durante el período previsto.América del Norte dominó el mercado de hormonas folículo estimulantes con una cuota de mercado del 31,81% en 2025.
El crecimiento del mercado está respaldado por la creciente demanda de tratamientos de infertilidad, inducción de la ovulación y tecnologías de reproducción asistida como la fertilización in vitro. Los productos de FSH estimulan el desarrollo folicular y la producción de óvulos en las mujeres y también pueden favorecer la producción de esperma en casos seleccionados de infertilidad masculina. El mercado incluye FSH recombinante, FSH de origen urinario y productos combinados de FSH, y las formulaciones recombinantes se utilizan cada vez más debido a su dosificación estandarizada, opciones de autoadministración y disponibilidad a través de plumas inyectables precargadas. La creciente tasa de infertilidad, el retraso en la paternidad, la ampliación de las redes de clínicas de fertilidad y la mayor conciencia sobre los tratamientos reproductivos están fomentando una adopción más amplia de productos. En abril de 2023, la OMS informó que alrededor del 17,5% de la población adulta, es decir, aproximadamente 1 de cada 6 en todo el mundo, experimenta infertilidad durante su vida, lo que crea una importante necesidad de tratamiento a largo plazo. Desarrollo continuo de protocolos personalizados de estimulación ovárica,biosimilarSe espera que los productos y terapias combinadas mejoren la elección de tratamiento y apoyen el crecimiento del mercado.
- Por ejemplo, en mayo de 2025, Gedeon Richter reforzó su colaboración con Granata Bio al firmar una hoja de términos vinculante para el desarrollo conjunto de Bemfola, el producto de hormona folículo estimulante recombinante de Richter, para el mercado estadounidense. La colaboración combina las capacidades de fabricación y salud reproductiva de Richter con la experiencia clínica, regulatoria y comercial de Granata Bio en EE. UU. El desarrollo destaca el creciente enfoque de los participantes del mercado en ampliar el acceso a terapias recombinantes de FSH y fortalecer su presencia en los principales mercados de tratamientos de fertilidad.
Además, actores clave, como Merck KGaA, Ferring, Organon & Co. y Chemical Works de Gedeon Richter Plc., están participando activamente en lanzamientos de nuevos productos, colaboraciones estratégicas y adquisiciones, así como en aprobaciones regulatorias e iniciativas de inversión para ampliar la presencia en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE HORMONAS ESTIMULANTES DEL FOLICULO
El aumento de las asociaciones industriales para la comercialización de productos de hormonas de fertilidad es una tendencia destacada del mercado
El aumento de las asociaciones de licencia, suministro y comercialización entre compañías farmacéuticas establecidas y desarrolladores de medicamentos para la fertilidad está surgiendo como una tendencia global. Estas colaboraciones y asociaciones permiten a los desarrolladores de productos utilizar las capacidades comerciales de empresas más grandes y, al mismo tiempo, reducir el tiempo y la inversión necesarios para la entrada independiente al mercado. Estas asociaciones son particularmente importantes para los productos de FSH recombinantes y de acción prolongada, ya que su desarrollo requiere fabricación especializada, validación clínica y aprobaciones regulatorias específicas de cada país. Estas colaboraciones pueden acelerar el lanzamiento de productos, ampliar la disponibilidad geográfica y fortalecer la competencia en los sectores de tecnología de reproducción asistida. Por lo tanto, se espera que la actividad continua de la asociación amplíe las opciones de tratamiento y respalde la adopción comercial de formulaciones avanzadas de FSH.
- Por ejemplo, en septiembre de 2024, Organon colaboró con Shanghai Bao Pharmaceutical y Suzhou Centergene Pharmaceuticals para SJ02, un producto de FSH de acción prolongada en investigación. Este desarrollo proporcionó a la empresa los derechos de comercialización del SJ02 en China continental. La asociación combinó la experiencia y la infraestructura comercial de Organon en salud de la mujer.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Ampliación de los volúmenes de tratamiento de FIV/ICSI y ART para impulsar el crecimiento del mercado
Uno de los factores clave que impulsa el crecimiento del mercado de hormonas folículo estimulantes es el creciente número de procedimientos de FIV, ICSI y otros procedimientos de tecnología de reproducción asistida que se llevan a cabo. Se espera que estos procedimientos aumenten directamente la demanda de tecnologías de reproducción asistida y productos de hormonas estimulantes del folículo. La estimulación ovárica controlada es una etapa clave del tratamiento de FIV e ICSI, donde se administran medicamentos a base de FSH para promover el desarrollo de múltiples folículos ováricos y permitir la recolección de suficientehuevospara la fertilización. A medida que las clínicas de fertilidad amplíen su capacidad y más pacientes se sometan a ciclos de tratamiento repetidos, se espera que aumente el consumo de FSH recombinante, FSH derivada de la orina y productos combinados.
- Por ejemplo, en junio de 2026, la Autoridad de Embriología y Fertilización Humana del Reino Unido informó que en 2024, 64.000 pacientes se sometieron a más de 100.000 tratamientos y ciclos de congelación en clínicas autorizadas por HFEA. El número de pacientes de FIV también casi se ha triplicado en los últimos 30 años, lo que indica un crecimiento sostenido en la utilización de ART y respalda la demanda a largo plazo de medicamentos de estimulación ovárica.
[F7EjecutarCBQIL]
RESTRICCIONES DEL MERCADO
Altos costos de bolsillo y reembolsos desiguales obstaculizan la expansión del mercado
Se espera que el alto costo del tratamiento de la infertilidad con tecnología de reproducción asistida y la cobertura de reembolso inconsistente restrinjan la adopción de productos de hormonas folículo estimulantes. Los medicamentos FSH forman una parte importante de los protocolos de estimulación ovárica, pero su costo generalmente se suma a los gastos de consulta, seguimiento, laboratorio y transferencia de embriones. Cuando no se dispone de financiación pública o cobertura de seguro, los pacientes deben financiar ellos mismos una parte sustancial del tratamiento, lo que puede retrasar el inicio del tratamiento, reducir el número de ciclos repetidos y hacer que algunos pacientes interrumpan la terapia. El reembolso también varía considerablemente entre países y autoridades sanitarias locales, lo que da como resultado un acceso desigual según la ubicación y la capacidad financiera de los pacientes. Estas barreras financieras pueden afectar particularmente a los productos premium de FSH recombinantes y combinados, limitando los volúmenes de tratamiento y desacelerando el crecimiento general del mercado.
- Por ejemplo, en junio de 2026, la Autoridad de Embriología y Fertilización Humana del Reino Unido informó que la proporción de ciclos de FIV financiados por el NHS disminuyó del 35% en 2019 al 28% en 2024 y fue solo del 25% en Inglaterra. La reducción indicó que una proporción cada vez mayor de pacientes debe depender de tratamientos financiados con fondos privados, lo que aumenta su exposición a los costos de procedimientos y medicamentos para la fertilidad.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Impacto esperado en el crecimiento del mercado | Reducción estimada del tamaño del mercado (miles de millones de dólares) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High out-of-pocket treatment costs and uneven reimbursement | Alto | 1.05% | Alto | Alto | Medio |
| 2 | Safety risks and need for intensive treatment monitoring | Medio-Alto | 0.70% | Alto | Medio | Medio |
| 3 | Complex biologic manufacturing and regulatory requirements | Medio | 0.58% | Medio | Medio | Alto |
| 4 | Others | Bajo | 0.40% | Bajo | Bajo | Bajo |
| Reducción total del mercado | 2.73% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
OPORTUNIDADES DE MERCADO
Expansión geográfica de productos biosimilares y genéricos de FSH para crear nuevas oportunidades de crecimiento
La expansión de productos biosimilares y genéricos de hormonas estimulantes del folículo en mercados de fertilidad desatendidos y de alto costo presenta una importante oportunidad de crecimiento para los fabricantes. Varios países siguen dependiendo en gran medida de terapias de FSH de marcas premium, lo que limita el acceso al tratamiento para los pacientes que pagan ellos mismos una parte sustancial de los gastos del tratamiento de fertilidad. La introducción de alternativas más asequibles puede reducir los costos de la estimulación ovárica, mejorar la disponibilidad de medicamentos y permitir que un mayor número de pacientes inicien o repitan la FIV y otros ciclos de tratamiento de reproducción asistida. La expansión geográfica a través de acuerdos de licencia y socios comerciales regionales también puede ayudar a los fabricantes a navegar los requisitos regulatorios locales y establecer redes de distribución sin construir una infraestructura comercial independiente. A medida que los médicos y las clínicas de fertilidad ganen confianza en productos comparables de menor costo, se espera que una mayor disponibilidad de terapias genéricas y biosimilares de FSH amplíe la población de pacientes tratados y genere mayores ingresos en el mercado.
- Por ejemplo, en octubre de 2024, Meitheal Pharmaceuticals, Inc. amplió su cartera de biosimilares con un acuerdo de licencia comercial exclusivo con King Friend Industry Co., Ltd. para comercializar y distribuir tres biosimilares en los EE. UU. en diabetes, oncología, fertilidad y trastornos autoinmunes. La expansión planificada en EE. UU. destaca cómo la entrada a mercados dominados por productos de marca puede mejorar el acceso de los pacientes y al mismo tiempo crear nuevas oportunidades comerciales para los fabricantes de FSH biosimilar.
DESAFÍOS DEL MERCADO
La escasez de especialistas en fertilidad e infraestructura ART para restringir la penetración del mercado en las economías emergentes
La disponibilidad limitada de especialistas en fertilidad y enfermeras capacitadas en fertilidad sigue siendo un desafío importante para el mercado en las economías emergentes. Las terapias con hormona estimulante del folículo utilizadas en FIV e ICSI requieren una selección de dosis dirigida por especialistas, pruebas hormonales periódicas yultrasonidoMonitoreo para controlar la respuesta ovárica y reducir los riesgos relacionados con el tratamiento. Sin embargo, los centros de fertilidad y los laboratorios de apoyo a menudo se concentran en las principales áreas urbanas, lo que deja a los pacientes de ciudades más pequeñas y regiones rurales con acceso limitado al tratamiento. La formación clínica inadecuada, la escasez de personal especializado y la insuficiente infraestructura de laboratorio restringen el número de ciclos de TAR que los sistemas de salud pueden realizar. Esto reduce la población tratada elegible y limita la aceptación comercial de productos de FSH recombinantes, derivados de la orina y combinados a pesar de la alta carga subyacente de infertilidad.
- Por ejemplo, un estudio de 2025 publicado por Global Public Health informó que el acceso a la tecnología de reproducción asistida (ART) en el África subsahariana seguía siendo limitado, con servicios disponibles solo en 21 países. Estas brechas de capacidad ilustran cómo la escasez de especialistas capacitados y de instalaciones de ART puede restringir los procedimientos de estimulación ovárica y, en consecuencia, limitar la demanda de medicamentos FSH.
Análisis de segmentación
Por tipo
El segmento de FSH recombinante domina debido a su alta pureza y mayor consistencia en la dosificación
Según el tipo, el mercado se clasifica en FSH recombinante, FSH derivada de la orina, productos combinados de FSH y otros.
En 2025, el segmento de FSH recombinante dominó el mercado debido a su alta pureza, actividad biológica predecible y dosificación constante en todos los ciclos de tratamiento. Estas características permiten a los especialistas en fertilidad ajustar con mayor precisión las dosis de estimulación ovárica según la reserva ovárica, la edad y la respuesta al tratamiento de la paciente. Los productos recombinantes también están ampliamente disponibles en plumas precargadas y en formatos de dosis múltiples, lo que mejora la comodidad de la administración y favorece la adherencia al tratamiento. Su uso establecido en FIV/ICSI, inducción de la ovulación y tratamientos seleccionados de infertilidad masculina crea una base comercial más amplia que las formulaciones derivadas de orina, alentando a los actores clave a innovar en sus ofertas.
- Por ejemplo, en octubre de 2025, Granata Bio Corporation colaboró con Georgetown Equity Partners para desarrollar una terapia con FSH recombinante hipoglicosilada de próxima generación. La inversión en una formulación recombinante avanzada destaca el continuo enfoque comercial y clínico en mejorar la potencia de la FSH, la respuesta al tratamiento y los resultados de los pacientes.
Se espera que el segmento de productos combinados FSH crezca a una tasa compuesta anual del 5,98% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por producto
Segmento de menotropinas/hMG dominado debido a su mayor uso en la estimulación ovárica controlada
Según el producto, el mercado se segmenta en folitropina alfa, folitropina beta, urofolitropina, menotropinas/hMG, corifolitropina alfa y otros.
El segmento de menotropinas/hMG representó la mayor cuota de mercado de hormonas estimulantes del folículo en 2025. Esta alta participación se asignó debido a su uso establecido en la estimulación ovárica controlada y su actividad combinada de FSH y hormona luteinizante. La presencia de ambas actividades hormonales permite a los médicos apoyar el reclutamiento y la maduración folicular dentro de un solo producto de tratamiento, particularmente en mujeres que pueden requerir actividad adicional de LH. El segmento también incluye varios productos de hMG altamente purificados de marca y de menor costo, lo que amplía su disponibilidad en los mercados desarrollados y emergentes. El tratamiento comúnmente implica la administración diaria durante varios días, lo que resulta en un consumo sustancial del producto por ciclo de TAR.
- Por ejemplo, en abril de 2025, Ferring completó la validación formal de un nuevo proceso de fabricación para el activofarmacéuticoIngrediente utilizado en MENOPUR. Estaban avanzando con las presentaciones reglamentarias requeridas. El desarrollo fortalece las capacidades de fabricación integrada de la empresa y respalda el suministro confiable de su producto hMG altamente purificado a medida que la demanda de tratamiento de estimulación ovárica continúa aumentando.
Se proyecta que el segmento de corifolitropina alfa crecerá a una tasa compuesta anual del 8,42% durante el período previsto.
Por aplicación
La estimulación ovárica controlada para FIV/ICSI está dominada por el alto consumo de gonadotropinas por ciclo
Según la aplicación, el mercado se segmenta en estimulación ovárica controlada para FIV/ICSI, inducción de la ovulación, inducción de infertilidad masculina/espermatogénesis, preservación de la fertilidad y otros.
En 2025, la estimulación ovárica controlada para FIV/ICSI ocupó la posición dominante en el mercado. El segmento requiere la administración repetida de medicamentos que contienen FSH para desarrollar múltiples folículos antes de la recuperación de los óvulos, lo que respalda su dominio. En comparación con la inducción de la ovulación convencional, los protocolos de FIV e ICSI generalmente utilizan dosis diarias más altas durante varios días consecutivos, lo que resulta en un mayor consumo de hormonas por paciente. Por lo tanto, el aumento de los volúmenes de FIV/ICSI aumenta directamente la demanda de FSH recombinante, menotropinas y productos combinados. La continua expansión de los centros de fertilidad y la capacidad de ART fortalece aún más la contribución de esta aplicación a los ingresos del mercado.
- Por ejemplo, en abril de 2026, la Sociedad Estadounidense de Medicina Reproductiva informó que los nacimientos por FIV en los EE. UU. habían superado los 100.000 en un solo año. El número récord de nacimientos concebidos mediante FIV indica la creciente escala de utilización de ART y la necesidad asociada de medicamentos de estimulación ovárica.
Se proyecta que el segmento de preservación de la fertilidad crecerá a una tasa compuesta anual del 6,85% durante el período previsto.
Por grupo de pacientes
Segmento femenino dominado debido al uso extensivo en estimulación ovárica e inducción de la ovulación
Según el grupo de pacientes, el mercado se segmenta en hombres y mujeres.
El segmento femenino dominó el mercado ya que aplicaciones que incluyen estimulación FIV/ICSI, inducción de la ovulación y preservación de la fertilidad implican la administración directa de la hormona a las mujeres. Durante el tratamiento con ART, la FSH se utiliza para reclutar y desarrollar múltiples folículos ováricos, lo que la convierte en un componente central de casi todos los ciclos de FIV estimulada convencional. Las pacientes femeninas también pueden requerir ciclos repetidos, ajustes de dosis y tratamientos combinados con productos que contienen LH, lo que aumenta el consumo general de medicamentos.
- Por ejemplo, en noviembre de 2024, la Autoridad de Embriología y Fertilización Humana del Reino Unido informó que el número de mujeres solteras que recibieron tratamiento de FIV o inseminación de donante aumentó de aproximadamente 1.400 en 2012 a 4.800 en 2022. El número de parejas de mujeres del mismo sexo que recibieron tratamiento también aumentó de alrededor de 1.300 a 3.300, lo que demuestra la ampliación de la base de pacientes femeninas para tratamientos de fertilidad.
Se prevé que el segmento masculino crezca a una tasa compuesta anual del 6,45% durante el período previsto.
Por vía de administración
Mercado dominado por el segmento subcutáneo debido a la conveniente autoadministración
Según la vía de administración, el mercado se segmenta en subcutánea e intramuscular.
El segmento subcutáneo captó la mayor parte del mercado en 2025. La mayoría de los productos modernos de FSH recombinante y gonadotropina altamente purificada están diseñados para su administración debajo de la piel. La administración subcutánea es compatible con plumas precargadas, cartuchos multidosis y finos.agujas, permitiendo a los pacientes administrar el tratamiento diario en casa después de recibir la formación adecuada. Esto reduce la dependencia de visitas repetidas a la clínica y permite a las pacientes seguir programas complejos de estimulación ovárica de manera más conveniente. Estas ventajas han animado a los fabricantes y especialistas en fertilidad a favorecer las formulaciones subcutáneas.
- Por ejemplo, en julio de 2024, el Consorcio Escocés de Medicamentos aceptó REKOVELLE, un producto de FSH recombinante suministrado como solución inyectable en una pluma precargada, para su uso en el Servicio Nacional de Salud de Escocia en virtud de acuerdos de acceso acordados. La recomendación ilustró la integración continua de formulaciones de plumas subcutáneas amigables para los pacientes en las vías de tratamiento de fertilidad.
Se proyecta que el segmento intramuscular crecerá a una tasa compuesta anual del 3,27% durante el período previsto.
Por canal de distribución
La administración especializada y las adquisiciones institucionales centralizadas respaldaron el dominio de las farmacias hospitalarias
Según el canal de distribución, el mercado se segmenta en farmacias hospitalarias, farmacias minoristas y droguerías y farmacias en línea.
En 2025, las farmacias hospitalarias predominan como terapias con FSH que generalmente se recetan como parte de un tratamiento de infertilidad dirigido por especialistas y requieren una estrecha coordinación con las clínicas de fertilidad. Las farmacias hospitalarias pueden coordinar la disponibilidad de medicamentos con los ciclos de tratamiento programados, respaldar modificaciones urgentes de dosis y gestionar la adquisición de varios productos utilizados dentro del mismo protocolo de FIV. El tratamiento con gonadotropinas también debe ser realizado por médicos con experiencia en el tratamiento de la infertilidad y requiere acceso a instalaciones de seguimiento adecuadas. Estos factores respaldan la concentración de la dispensación de FSH en los hospitales y en los centros de TAR asociados a los hospitales.
- Por ejemplo, en septiembre de 2025, el programa público de atención de la fertilidad de Victoria, dirigido por el Royal Women's Hospital y ejecutado con la participación de diez servicios de salud, anunció el nacimiento de su bebé número 250. La expansión del tratamiento de fertilidad a través de una red hospitalaria integrada ilustra cómo el aumento de los volúmenes de ART puede fortalecer la adquisición y dispensación institucional de medicamentos de estimulación ovárica a través de canales hospitalarios.
Se proyecta que el segmento de farmacias en línea crecerá a una tasa compuesta anual del 11,49% durante el período previsto.
Perspectivas regionales del mercado de hormonas estimulantes del folículo
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Follicle Stimulating Hormones Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte estaba valorada en 1.190 millones de dólares en 2024 y mantuvo su impulso de crecimiento con una posición de liderazgo en 2025 con 1.260 millones de dólares. Este mercado está experimentando un crecimiento debido a los altos volúmenes de tratamientos de FIV/ICSI, la infraestructura de atención médica avanzada y el aumento de los seguros y los beneficios de fertilidad respaldados por el empleador.
Mercado de hormonas estimulantes del folículo de EE. UU.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense alcanzará alrededor de 1.220 millones de dólares en 2026, lo que representa aproximadamente el 28,99% del mercado mundial.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 5,70% durante los años previstos, la segunda más alta entre todas las regiones, y alcanzará una valoración de 1.420 millones de dólares estadounidenses para 2026. El aumento continuo de los procedimientos de ART respalda el crecimiento del mercado. Además, los programas públicos de fertilidad establecidos y la mejora de los reembolsos en varios países están fortaleciendo la demanda de terapias de estimulación basadas en FSH.
Mercado de hormonas estimulantes del folículo del Reino Unido
Se estima que el mercado del Reino Unido alcanzará los 200 millones de dólares en 2026, lo que representa aproximadamente el 4,72% del mercado mundial.
Mercado de hormonas estimulantes del folículo de Alemania
Se prevé que el mercado de Alemania alcance aproximadamente 240 millones de dólares en 2026, lo que equivale a alrededor del 5,71 % del mercado mundial.
Asia Pacífico
Asia Pacífico representó la tercera mayor participación en el mercado en 2025 y se estima que alcanzará los 1.080 millones de dólares en 2026. La región se está expandiendo debido al retraso en la paternidad, la disminución de las tasas de fertilidad, la creciente concienciación sobre la infertilidad y el rápido crecimiento de las redes privadas de clínicas de fertilidad. Las iniciativas gubernamentales para mejorar el acceso a los tratamientos de fertilidad también están respaldando una mayor adopción de productos FSH. Se prevé que estos factores respalden el crecimiento del mercado regional.
Mercado japonés de hormonas estimulantes del folículo
Se estima que el mercado japonés en 2026 ascenderá a unos 250 millones de dólares, lo que representa aproximadamente el 5,92 % del mercado mundial.
Mercado de hormonas estimulantes del folículo de China
Se prevé que el mercado de China esté entre los más grandes del mundo, con ingresos estimados en 2026 de alrededor de 310 millones de dólares, lo que representa aproximadamente el 7,36 % de las ventas globales.
Mercado de hormonas estimulantes del folículo de la India
Se estima que el mercado indio alcanzará alrededor de 130 millones de dólares en 2026, lo que representa aproximadamente el 3,05 % de los ingresos mundiales.
América Latina y Medio Oriente y África
Se espera que la región de América Latina sea testigo de un crecimiento significativo en este mercado durante el período previsto y alcance una valoración de 160 millones de dólares en 2026. El crecimiento regional está impulsado por una mayor conciencia sobre el tratamiento y una mayor disponibilidad de reproducción asistida en los principales mercados urbanos. En Oriente Medio y África, se prevé que el CCG alcance los 0,06 mil millones de dólares en 2026.
Mercado de hormonas estimulantes del folículo de Sudáfrica
Se prevé que el mercado sudafricano alcance aproximadamente 0,03 mil millones de dólares para 2026, lo que representa aproximadamente el 0,67% de los ingresos globales.
PAISAJE COMPETITIVO
Actores clave de la industria
Centrarse en la expansión de la cartera y la innovación estratégica por parte de actores clave para fortalecer la posición en el mercado
El mercado de las hormonas folículo estimulantes tiene una estructura competitiva moderadamente consolidada, con empresas como Merck KGaA, Ferring, Organon & Co., Chemical Works of Gedeon Richter Plc., IBSA Institut Biochimique SA y Theramex con una importante presencia en el mercado. La posición de liderazgo de estas empresas se atribuye a sus carteras establecidas de gonadotropinas recombinantes y de origen urinario, sus sólidas relaciones con clínicas de fertilidad, su amplia distribución geográfica y su inversión continua en sistemas de administración amigables para los pacientes. Empresas clave también se están centrando en dosificaciones personalizadas de FSH, formulaciones de acción prolongada, desarrollo de biosimilares y acuerdos de licencia estratégica para mejorar la conveniencia del tratamiento y ampliar el acceso en los principales mercados de tratamientos de fertilidad.
- Por ejemplo, en marzo de 2026, Gedeon Richter adquirió una cartera de descubrimientos sobre salud reproductiva de Celmatix, incluido un agonista oral del receptor de FSH, el primero en su clase. El producto en investigación está destinado a respaldar una estimulación ovárica más amigable para el paciente al reducir potencialmente la dependencia de la administración de hormonas inyectables. La adquisición destacó el creciente enfoque de los principales actores del mercado en la innovación externa para fortalecer su posición a largo plazo en el cuidado de la fertilidad.
Se espera que otros actores notables en el mercado global den prioridad a los lanzamientos de biosimilares, los registros regionales de productos, las asociaciones estratégicas y la expansión a los mercados emergentes de fertilidad para fortalecer su posición durante el período de pronóstico.
LISTA DE EMPRESAS CLAVE DE HORMONAS ESTIMULANTES DEL FOLÍCULO
- Merck KGaA (Alemania)
- Ferring (Suiza)
- Organon & Co. (EE. UU.)
- Gedeón Richter Plc. (Hungría)
- IBSA Institut Biochimique SA (Suiza)
- Theramex (Reino Unido)
- Changchun GeneScience Pharmaceutical Co., Ltd. (China)
- LG química(Corea del Sur)
- Mankind Pharma Limited (India)
- Livzon Pharmaceutical Group Inc.(Porcelana)
- Qilu Pharmaceutical Co., Ltd. (China)
- Intas Pharmaceuticals Ltd. (India)
- Gufic Biosciences Limited (India)
- ASKA Pharmaceutical Co., Ltd. (Japón)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Abril de 2026:Mochida Pharmaceutical Co., Ltd. celebró un acuerdo de asociación con Qilu Pharmaceutical Co., Ltd. para desarrollar y comercializar un biosimilar de folitropina alfa en Japón. Mochida liderará el proceso regulatorio y de desarrollo japonés, mientras que ambas compañías colaborarán en el lanzamiento comercial del producto.
- Diciembre de 2025:Anhui Anke Biotechnology colaboró con Shanghai Bao Pharmaceutical para crear un producto FSH-CTP recombinante de acción prolongada. El producto completó su primer envío comercial en noviembre de 2025 y se introdujo en el mercado chino a través de la red de distribución de Anke Biotechnology.
- Julio de 2025:Anhui AnkeBiotecnologíacolaboró con Suzhou Shengji Pharmaceutical, una subsidiaria de Bao Pharmaceutical, para SJ02, una inyección de proteína de fusión humana recombinante FSH-CTP. La asociación otorgó a Anke derechos exclusivos de ventas y marketing en China continental, Hong Kong, Macao y Taiwán.
- Mayo de 2025:Jingze Biopharmaceutical recibió la aprobación de la NMPA de China para Zepanxi, una inyección recombinante de hormona estimulante del folículo humano. El biosimilar de folitropina alfa fue desarrollado para la inducción de la ovulación y la estimulación ovárica controlada en pacientes sometidas a tratamientos de reproducción asistida.
- Octubre de 2024:Celmatix Inc. recibió una nominación por su compuesto líder en su programa de desarrollo de fármacos agonistas del receptor de la hormona estimulante del folículo oral (FSHR). El desarrollo representó un hito importante, con el potencial de transformar los tratamientos de fertilidad tanto para hombres como para mujeres.
COBERTURA DEL INFORME
El informe proporciona un análisis detallado del mercado de hormonas estimulantes del folículo en segmentos clave, incluido el tipo, producto, aplicación, grupo de pacientes, vía de administración y canal de distribución. También examina las principales áreas de tratamiento, como la estimulación ovárica controlada para FIV/ICSI, inducción de la ovulación, infertilidad masculina y preservación de la fertilidad. El informe de mercado también ofrece información sobre el mercado en las principales regiones, incluidas América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África, junto con evaluaciones a nivel de país, cuando corresponda. El informe incluye además la dinámica del mercado, como impulsores clave del crecimiento, restricciones, desafíos, tendencias y oportunidades, junto con el panorama competitivo, lanzamientos recientes de productos, aprobaciones regulatorias, asociaciones, colaboraciones, adquisiciones y estrategias de expansión de cartera adoptadas por las empresas líderes que operan en el mercado.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 6,37% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo, producto, aplicación, grupo de pacientes, vía de administración, canal de distribución y región |
| Por tipo |
|
| Por producto |
|
| Por aplicación |
|
| Por grupo de pacientes |
|
| Por vía administrativa |
|
| Por canal de distribución |
|
| Por región |
|
Metodología de la investigación
1.Enfoques de abajo hacia arriba
Enfoque 1: Ingresos y cuota de mercado de los principales fabricantes de FSH
- Recopilación de ingresos relacionados con la fertilidad y la FSH a partir de informes anuales, presentaciones ante la SEC, presentaciones de inversores, publicaciones de resultados, sitios web de empresas y divulgaciones de productos de Merck KGaA/EMD Serono, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical y otros fabricantes relevantes.
- Mapeo a nivel de producto de GONAL-f, Pergoveris, Menopur, Rekovelle, Follistim/Puregon, Elonva, Bemfola, Ovaleap, Fostimon, Meriofert, Foligraf, Humog y otros productos de FSH.
- Separación de los ingresos por FSH de los ingresos más amplios por medicamentos para la fertilidad utilizando la combinación de productos, las ventas geográficas, la indicación del tratamiento, la forma de dosificación y el desempeño de la marca informado.
- Ajuste por ingresos por licencias, medicamentos para la fertilidad que no son FSH, márgenes de distribuidores, márgenes minoristas, transacciones entre empresas e ingresos por servicios clínicos.
- Estimación de los ingresos no declarados de la empresa utilizando la disponibilidad del producto, la presencia en el país, los volúmenes de tratamiento, el posicionamiento de los precios y la penetración relativa de la marca.
- Suma de los ingresos de los fabricantes a nivel de empresa para estimar el mercado global y calcular las cuotas de mercado indicativas de las empresas.
Enfoque 2: Análisis de ventas, dosis y precio-volumen a nivel de producto
- Identificación de productos de FSH comercializados comercialmente por fabricante, ingrediente activo, dosis, presentación, vía de administración y país.
- Recopilación de volúmenes de productos de licitaciones gubernamentales, registros de adquisiciones hospitalarias, divulgaciones de distribuidores, datos de importación y exportación, indicadores de farmacia e información de producción de la empresa.
- Recopilación de precios de fábrica, precios de venta de fabricantes, precios de reembolso, precios farmacéuticos oficiales y precios de licitación hospitalaria.
- Eliminación de márgenes mayoristas, márgenes minoristas, impuestos, tarifas de dispensación, márgenes de clínicas de fertilidad y cargos administrativos.
- Conversión de plumas, cartuchos, viales, ampollas y jeringas en unidades internacionales estandarizadas y equivalentes de ciclo de tratamiento.
- Aplicación de dosis promedio por ciclo de tratamiento para estimulación FIV/ICSI, inducción de la ovulación, infertilidad masculina y preservación de la fertilidad.
- Estimación del valor de mercado a nivel de producto utilizando: Unidades vendidas × Precio de venta del fabricante por unidad.
- Agregación de ventas de productos por tipo, producto, aplicación, grupo de pacientes, vía de administración, canal de distribución, país, región y mercado global.
Enfoque 3: modelo de paciente, ciclo de tratamiento y epidemiología
- Evaluación de la población en edad reproductiva, prevalencia de infertilidad, casos diagnosticados, pacientes que buscan tratamiento y pacientes masculinos y femeninos elegibles para tratamiento por país.
- Recopilación de ciclos de FIV/ICSI, ciclos de inducción de ovulación, ciclos de preservación de la fertilidad y casos elegibles de inducción de espermatogénesis de registros nacionales de ART y fuentes clínicas.
- Aplicación de la penetración del tratamiento con FSH por indicación y país, considerando la práctica clínica, la asequibilidad, el reembolso y la disponibilidad.
- Asignación de ciclos tratados entre FSH recombinante, FSH derivada de la orina, productos combinados de FSH y otros.
- Mapeo de la utilización de productos entre folitropina alfa, folitropina beta, urofolitropina, menotropinas/hMG, corifolitropina alfa y otros.
- Estimación de la dosis promedio de FSH, número de ciclos de tratamiento por paciente, duración del tratamiento, cancelación del ciclo, ajuste de dosis y desperdicio de producto.
- Multiplicación de los ciclos tratados por unidades promedio consumidas y precios de fabricante específicos de cada país para estimar el valor de mercado.
- Las estimaciones a nivel de país se suman para llegar a los tamaños de mercado regional y global.
2.Enfoques de arriba hacia abajo
Enfoque 1: Análisis de asignación del mercado matriz y del mercado direccionable
- Análisis del mercado mundial de medicamentos para la fertilidad, el mercado de gonadotropinas, el gasto farmacéutico en reproducción asistida y el ecosistema de tratamientos de infertilidad como mercados matrices relevantes.
- Estimación de la proporción atribuible a las gonadotropinas en función de los ciclos de FIV/ICSI, tratamientos de inducción de la ovulación, tratamientos de infertilidad masculina y actividad de preservación de la fertilidad.
- Estimación de la participación de FSH dentro de las gonadotropinas después de excluir hCG independiente, LH independiente, agonistas de GnRH, antagonistas de GnRH, progesterona, estrógeno, clomifeno, letrozol y otras terapias sin FSH.
- Asignación del mercado direccionable entre FSH recombinante, FSH derivada de orina y productos combinados de FSH utilizando protocolos de tratamiento, disponibilidad de productos, reembolso y preferencias de prescripción.
- Asignación regional basada en ciclos de TAR, acceso a tratamientos de infertilidad, infraestructura de clínicas de fertilidad, presencia de fabricantes, cobertura de reembolso y niveles de precios de fabricantes.
- Asignación de países basada en volúmenes de tratamiento, penetración de marcas versus biosimilares, asequibilidad para los pacientes, financiación pública y estructura del canal de distribución.
3.Lista de fuentes clave
- Informes anuales, presentaciones 10-K/20-F, presentaciones para inversores, publicaciones de resultados y carteras de productos de la empresa
- Merck KGaA, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical y otros fabricantes relevantes
- FDA, EMA, Comisión Europea, PMDA, NMPA, CDSCO y TGA
- Sistema Nacional de Vigilancia de ART de los CDC, SART, ASRM, Programa Europeo de Monitoreo de FIV ESHRE, HFEA, ICMART, ANZARD y Sociedad Japonesa de Obstetricia y Ginecología
- OMS, OCDE, Banco Mundial, Eurostat, División de Población de las Naciones Unidas y organismos nacionales de estadística
- Portales de licitaciones gubernamentales, registros de adquisiciones hospitalarias, bases de datos nacionales de precios de medicamentos, calendarios de reembolso y documentos de formulario
- Etiquetas de productos, información de prescripción, aprobaciones regulatorias, pautas clínicas, estudios revisados por pares, información de patentes y bases de datos de importación y exportación.
4.Entrevistas primarias
Entrevistas del lado de la oferta: 60%
- Encuestados clave: Discusiones con fabricantes de FSH, distribuidores de medicamentos para la fertilidad, equipos de adquisiciones hospitalarias, farmacias especializadas, fabricantes contratados y socios comerciales regionales para validar los ingresos de los productos, los precios de los fabricantes, los volúmenes de suministro, la combinación de productos, la estructura de canales, la cobertura geográfica y el posicionamiento competitivo. Los encuestados pueden incluir directores de ventas, ejecutivos de desarrollo empresarial, gerentes de productos, gerentes regionales, profesionales de acceso al mercado, gerentes de cadena de suministro y distribuidores.
Entrevistas del lado de la demanda: 40%
- Encuestados clave:Discusiones con endocrinólogos reproductivos, especialistas en fertilidad, directores de clínicas de FIV, farmacéuticos hospitalarios, embriólogos, personal de adquisiciones y partes interesadas en reembolsos para validar los ciclos de tratamiento, la dosis promedio de FSH, las preferencias de prescripción, la adopción de orina recombinante versus urinaria, la asequibilidad del paciente, las condiciones de reembolso, la duración del tratamiento, las tasas de cancelación y los patrones de utilización a nivel nacional.
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 3.960 millones de dólares en 2025 y se prevé que alcance los 6.900 millones de dólares en 2034.
En 2025, el valor de mercado de América del Norte ascendía a 1.260 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 6,37% durante el período previsto de 2026-2034.
Se espera que el segmento de tipo FSH recombinante lidere el mercado.
La expansión de los volúmenes de tratamiento de FIV/ICSI y ART está impulsando el crecimiento del mercado.
Merck KGaA, Ferring, Organon & Co. y Chemical Works de Gedeon Richter Plc. se encuentran entre los principales actores del mercado global.
América del Norte representó la mayor cuota de mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 190
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados