Tamaño del mercado de combustible de isobutanol, participación y análisis de la industria, por aplicación de combustible (combustibles especiales, mezclas de gasolina, combustible marino, combustible de aviación sostenible y otros), por materia prima (a base de almidón, a base de azúcar, celulósico y otros), por usuario final (marino y especializado, productores de SAF, distribuidores de combustible, automoción, refinerías y otros) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Tamaño del mercado de combustible de isobutanol y perspectivas futuras
 Escuchar versión en audio
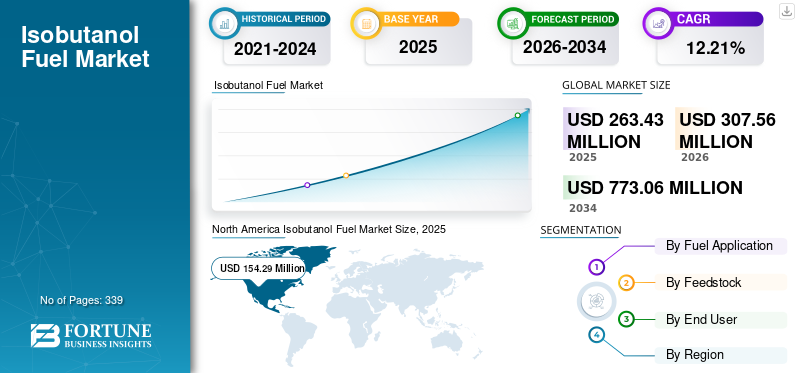
El tamaño del mercado mundial de combustible de isobutanol se valoró en 263,43 millones de dólares en 2025 y se prevé que crezca de 307,56 millones de dólares en 2026 a 773,06 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 12,21% durante el período previsto. América del Norte dominó el mercado del combustible de isobutanol con una participación de mercado del 58,57% en 2025.
El combustible isobutanol es un alcohol de cuatro carbonos renovable o producido convencionalmente que se utiliza directamente como mezcla de gasolina y combustible o como intermediario para producir combustibles de hidrocarburos con bajas emisiones de carbono. En comparación con el etanol, ofrece mayor densidad energética, menor absorción de agua y mejor compatibilidad con la infraestructura existente de almacenamiento y distribución de gasolina. Puede mezclarse con gasolina, usarse en combustibles marinos y especiales, o convertirse a través de rutas de alcohol a aviones en combustible de aviación sostenible. El isobutanol de base biológica se produce comúnmente mediante la fermentación de almidón, azúcar, biomasa celulósica u otras materias primas renovables.
El mercado está impulsado por la creciente demanda de combustibles de mezcla de gasolina con bajas emisiones de carbono, mandatos más estrictos sobre combustibles renovables y un creciente interés en alternativas al etanol convencional. Su mayor densidad de energía, menor absorción de agua y compatibilidad con la infraestructura de combustible existente respaldan la adopción en gasolina, combustibles marinos y aplicaciones especiales. La expansión de la producción sostenible de combustible de aviación también está aumentando la demanda del mercado como materia prima del alcohol para aviones. Además, los avances en la tecnología de fermentación, el uso de materias primas celulósicas y la integración con los existentes.etanolLas plantas están mejorando la escalabilidad comercial y reduciendo los costos de producción.
Empresas líderes en el mercado como Gevo, Butamax Advanced Biofuels, Praj Industries, Axens y LanzaJet están impulsando el crecimiento de la industria. Estas empresas están apoyando el crecimiento a través de inversiones en fermentación, modernización de plantas de etanol y tecnologías de alcohol a chorro.
Descargar muestra gratuita para conocer más sobre este informe.
Tendencias del mercado de combustible de isobutanol
El creciente cambio hacia combustibles de hidrocarburos bajos en carbono y de isobutanol a jet está amplificando el crecimiento del mercado
Una tendencia importante en el mercado es el uso cada vez mayor de isobutanol como intermediario para el combustible de aviación sostenible y otros combustibles de hidrocarburos densos en energía, en lugar de sólo como oxigenado directo de la gasolina. El isobutanol se puede mejorar mediante el procesamiento de alcohol en aviones para convertirlo en combustible de aviación directo que sea compatible con las aeronaves convencionales y la infraestructura de abastecimiento de combustible. Esta tendencia está ganando importancia a medida que las aerolíneas y los gobiernos buscan alternativas escalables para descarbonizar la aviación, donde la electrificación directa sigue siendo difícil. La AIE espera que el consumo mundial de combustible de aviación sostenible aumente de mil millones de litros en 2024 a 9 mil millones de litros en 2030, impulsado principalmente por mandatos en Europa y el Reino Unido, incentivos en los EE. UU. y objetivos de combustible marino en Japón. El mandato del SAF del Reino Unido comenzó con el 2% de la demanda de combustible de aviación en 2025, aumentando al 10% para 2030 y al 22% para 2040. Gevo ha demostrado el potencial comercial de esta vía al producir isobutanol y desarrollar productos renovables de combustible para aviones, isooctano y gasolina a partir de alcoholes renovables. En consecuencia, la demanda futura de isobutanol dependerá cada vez más de la capacidad de mejora del combustible y de la comercialización del proyecto SAF.
DINÁMICA DEL MERCADO
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
Propiedades superiores de combustible y compatibilidad de infraestructura para impulsar el crecimiento del mercado
El principal impulsor del crecimiento del mercado de combustibles de isobutanol es su desempeño favorable en comparación con los combustibles de alcohol convencionales con bajas emisiones de carbono, particularmente el etanol. El isobutanol tiene un mayor contenido energético, menor afinidad por el agua, menor volatilidad y mejor compatibilidad con los sistemas existentes de almacenamiento, tuberías, dispensación y vehículos de gasolina. Estas características permiten a los proveedores de combustible aumentar el contenido renovable y al mismo tiempo reducir algunas de las limitaciones de infraestructura y manejo asociadas con el etanol. El Centro de datos de combustibles alternativos de EE. UU. afirma que el nivel de combustible marino aprobado por la EPA para biobutanol puede alcanzar el 16 % en volumen, siempre que no se incluyan otros oxigenados, mientras que las pruebas del Laboratorio Nacional de Oak Ridge encontraron que los equipos compatibles con mezclas de etanol también son generalmente compatibles con biobutanol.isobutanolPor lo tanto, se puede introducir a través de sistemas existentes de combustible marino en refinerías y terminales sin requerir una red de distribución de combustible completamente nueva.
Por ejemplo, Gevo también registró una venta comercial de gasolina mezclada con isobutanol al por menor en 2015, lo que demuestra que el producto puede ir más allá del desarrollo de laboratorio hacia aplicaciones de combustible para el consumidor. Estas ventajas fortalecen el potencial de crecimiento a largo plazo del mercado.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing demand for sustainable aviation fuel and increasing adoption of alcohol-to-jet pathways using renewable isobutanol as an intermediate. | High | 4.10% | Medium | High | High |
| 2 | Strengthening renewable-fuel mandates, transport decarbonization policies, and corporate commitments to reduce lifecycle emissions. | High | 3.20% | Medium | High | High |
| 3 | Favorable fuel properties, including higher energy density than ethanol, lower water affinity, octane enhancement, and compatibility with existing fuel infrastructure. | High | 2.70% | High | High | Medium-High |
| 4 | Advances in fermentation, engineered microorganisms, product-recovery systems, and retrofitting of existing ethanol plants for isobutanol production. | Medium-High | 2.35% | Medium | High | High |
| 5 | Increasing use of cellulosic biomass, agricultural residues, organic waste, and other non-food feedstocks for low-carbon isobutanol production. | Medium | 1.95% | Medium | Medium-High | High |
| 6 | Others, including growing adoption in marine, racing, off-road and specialty fuels, refinery blending, demonstration programs, and renewable hydrocarbon production. | Medium-Low | 1.50% | Medium-Low | Medium | High |
| Total Positive Growth Contribution | 15.80% | |||||
Source: Fortune Business Insights
Restricciones del mercado
Altos costos de producción y recuperación de productos para limitar el crecimiento del mercado
Los altos costos de producción siguen siendo el obstáculo más importante para una comercialización más amplia del combustible isobutanol. Aunque las rutas de fermentación pueden utilizar la infraestructura existente de procesamiento de almidón y azúcar, el isobutanol normalmente alcanza concentraciones relativamente bajas en el caldo de fermentación, lo que hace que la separación y la purificación consuman mucha energía. La toxicidad del producto también puede inhibir los microorganismos durante la fermentación, restringiendo el rendimiento, la productividad y la utilización de la planta. Como resultado, el isobutanol renovable a menudo sigue siendo más caro que la gasolina convencional, el etanol y los productos establecidos.biocombustiblemezclas a menos que estén respaldadas por políticas de incentivos o aplicaciones de primas. Un proyecto respaldado por el Departamento de Energía de EE. UU. se centró específicamente en la extracción con solventes de membrana integrada en fermentación, ya que la recuperación convencional representa un costo y una carga energética importantes. El proyecto tenía como objetivo una reducción del 50 % en el uso de energía de recuperación de isobutanol y una reducción del 30 % en el consumo de agua de refrigeración, lo que pone de relieve la escala del desafío de eficiencia existente. La investigación del DOE también está evaluando rutas de producción sin células con objetivos que superan el 90% de rendimiento, pero estas tecnologías permanecen en niveles de preparación tecnológica relativamente bajos. Hasta que los títulos de fermentación, los rendimientos, la eficiencia de la separación y las tasas de operación de la planta mejoren sustancialmente, los productores pueden priorizar los productos químicos de mayor valor o los combustibles especiales en lugar del combustible marino de gasolina del mercado masivo, lo que limita el crecimiento del volumen a corto plazo.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
Oportunidades de mercado
Modernización de plantas de etanol existentes para la producción de isobutanol para crear nuevas vías de crecimiento
Una importante oportunidad de mercado reside en la conversión o modernización de las plantas de etanol existentes para producir isobutanol junto con etanol. Este enfoque puede reducir los requisitos de capital, ya que los productores pueden reutilizar los sistemas de manipulación de materias primas, los activos de fermentación, los servicios públicos, los tanques de almacenamiento, la infraestructura logística y las relaciones establecidas con proveedores de maíz o azúcar. Las plantas flexibles pueden cambiar la producción entre etanol, isobutanol y derivados de mayor valor según los precios y la demanda del mercado, mejorando la utilización de los activos y reduciendo el riesgo de comercialización. Las instalaciones de Gevo en Luverne, Minnesota, demuestran este modelo: la producción comercial de isobutanol de base biológica operó junto con el etanol desde 2014, con varios flujos de plantas comunes compartidos para reducir los costos operativos y de capital. La instalación más amplia tiene aproximadamente 18 millones de galones por año de capacidad de producción de etanol e isobutanol y fue modificada específicamente para desarrollar ambos productos. Esta oportunidad es particularmente relevante en América del Norte, Brasil, Europa, China e India, donde ya existe una amplia infraestructura de fermentación y bioetanol. Al integrar la producción de isobutanol en biorrefinerías establecidas, las empresas pueden ingresar a los mercados de gasolina y combustible marino, combustible marino, combustible especial y alcohol para aviones sin construir una instalación completamente nueva, lo que potencialmente acelerará el crecimiento de la capacidad durante 2026-2034.
Desafíos del mercado
Escala comercial limitada y competencia de alternativas establecidas para limitar el crecimiento del mercado
El desafío central para la industria es pasar de una producción técnicamente probada a una operación comercial confiable, a gran escala y consistentemente rentable. El isobutanol compite con el etanol en la gasolina como combustible marino, el diésel renovable en el transporte pesado y múltiples materias primas, incluidos el etanol, los aceites usados y los intermediarios derivados de la biomasa en el combustible de aviación sostenible. Estas alternativas ya cuentan con bases de producción más grandes, contratos de suministro establecidos y un reconocimiento regulatorio más sólido. Aunque Gevo ha operado la producción de isobutanol y ha demostrado aplicaciones de combustible, el número de productores dedicados a escala comercial sigue siendo limitado, lo que genera incertidumbre en torno a la disponibilidad del suministro, los precios y las adquisiciones a largo plazo. La AIE distingue entre disponibles comercialmentebiocombustibles líquidosen el nivel de preparación tecnológica 9 y vías emergentes en los niveles 7 a 8, lo que indica que muchas tecnologías avanzadas de combustibles aún no han logrado un despliegue completamente maduro. Además, el combustible de aviación sostenible representó solo alrededor de mil millones de litros en 2024, una pequeña fracción de la demanda mundial de combustible para aviones, y el isobutanol debe competir con otros alcoholes para participar en ese mercado en crecimiento. Por lo tanto, la industria debe asegurar contratos de suministro a largo plazo, mejorar la confiabilidad de las plantas, establecer un suministro sostenible de materias primas y demostrar rentabilidad antes de que la adopción pueda expandirse más allá de las aplicaciones de nicho y respaldadas por políticas.
Análisis de segmentación
Por aplicación de combustible
La incorporación de alcohol a la gasolina convencional impulsó el crecimiento del segmento de mezclas de gasolina
Según la aplicación de combustible, el segmento de mercado cubre combustibles especiales, mezclas de gasolina, combustible marino, combustible de aviación sostenible y otros.
El segmento de mezclas de gasolina representó el 51,31% de la cuota de mercado de combustible de isobutanol en 2025. Como el alcohol se puede incorporar a la gasolina convencional como oxigenante renovable y componente que mejora el octanaje. En comparación con el etanol, el isobutanol ofrece mayor densidad energética, menor volatilidad, menor absorción de agua y mejor compatibilidad con los equipos de almacenamiento y distribución. En los EE. UU., dos disposiciones de la Ley de Aire Limpio permiten mezclas de biobutanol de hasta un 12,5 % por volumen, mientras que una exención de la EPA permite mezclas que contienen hasta un 16 % de biobutanol en las condiciones aplicables de contenido de oxígeno. La norma ASTM D7862 también establece requisitos de calidad del combustible para el butanol destinado a mezclarse con gasolina en concentraciones de hasta el 12,5%. Estas disposiciones reglamentarias proporcionan un marco práctico para la comercialización, particularmente a través de refinerías, terminales y distribuidores de combustible. Sin embargo, la expansión del mercado sigue limitada por mayores costos de producción y la competencia del etanol, que se beneficia de una capacidad de producción mucho mayor y de mandatos establecidos. Por lo tanto, se espera que la mezcla de gasolina siga siendo la aplicación dominante en el corto plazo, aunque su crecimiento puede ser más lento que la demanda emergente de combustible de aviación.
El combustible de aviación sostenible es el segmento de más rápido crecimiento con una tasa compuesta anual del 13,10% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por materia prima
Las grandes operaciones de terminales de combustible y las instalaciones de combustible marino condujeron al dominio del segmento celulósico
Según la materia prima, el mercado se segmenta en a base de almidón, a base de azúcar, celulósico y otros.
El segmento a base de almidón representó el 40,44% de la cuota de mercado en 2025. Las materias primas a base de almidón representan la ruta más establecida para producir combustible de isobutanol, particularmente en América del Norte y partes de Asia Pacífico. El maíz, el trigo, la yuca y otros cultivos ricos en almidón pueden hidrolizarse en azúcares fermentables y procesarse mediante fermentación microbiana utilizando una infraestructura similar a la de las plantas de etanol convencionales. El Centro de Datos de Combustibles Alternativos de EE. UU. señala que las primeras instalaciones de biobutanol a escala de demostración fueron modernizaciones de plantas de etanol de maíz existentes y que el proceso de producción es ampliamente comparable con la fermentación de etanol a base de maíz. Esto le da al isobutanol a base de almidón una ventaja en términos de logística de materia prima, mano de obra capacitada, activos de fermentación y sistemas de almacenamiento y distribución existentes. Sin embargo, el segmento enfrenta competencia de los productores de etanol por las mismas materias primas agrícolas, junto con preocupaciones sobre el uso de alimentos versus combustible, la volatilidad de los precios de los cultivos y las necesidades de tierra. Por lo tanto, se espera que las rutas basadas en almidón sigan siendo dominantes en el corto plazo, aunque su crecimiento puede ser más lento que el de las rutas celulósicas, ya que el apoyo político favorece cada vez más los combustibles con menores emisiones en su ciclo de vida.
El segmento celulósico es el segmento de más rápido crecimiento con una tasa compuesta anual del 13,11% durante el período previsto.
Por usuario final
Integración del isobutanol en las operaciones de mezcla de gasolina para impulsar el crecimiento del segmento
Según el usuario final, el mercado se segmenta en productos marinos y especializados, productores de SAF, distribuidores de combustible, automoción, refinerías y otros.
El segmento de refinerías representó la mayor cuota de mercado del 26,52% en 2025. Se espera que las refinerías sigan siendo la categoría de usuario final más grande, ya que pueden integrar el isobutanol en las operaciones de mezcla de gasolina o utilizarlo como intermediario para producir hidrocarburos renovables como el isooctano, componentes derivados del isobutileno y combustible para aviones. La contribución de octano del isobutanol, su presión de vapor relativamente baja y su reducida sensibilidad al agua pueden proporcionar a los refinadores una mayor flexibilidad de formulación que algunos oxigenados convencionales. También puede respaldar el cumplimiento de los requisitos de combustibles renovables e intensidad de carbono cuando la vía de producción califica según las regulaciones aplicables. Gevo identifica el isobutanol como una molécula plataforma que puede convertirse químicamente mediante operaciones unitarias comerciales en isobutileno, que posteriormente puede respaldar la producción de isooctano, combustible para aviones, lubricantes y otros hidrocarburos. Las refinerías también poseen la infraestructura de mezcla, almacenamiento, control de calidad y distribución necesaria para manejar volúmenes de combustible comercial. Sin embargo, la adopción está limitada por la competitividad de los precios, el suministro incierto, la competencia del etanol y los hidrocarburos renovables y la necesidad de preservar las especificaciones del combustible terminado.
Los productores de SAF son el segmento de más rápido crecimiento con una tasa compuesta anual del 13,87% durante el período previsto.
Perspectivas regionales del mercado de combustible de isobutanol
Por regiones, el mercado se ha estudiado en América del Norte, Europa, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Isobutanol Fuel Market Size, 2025 (USD Million)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte es la región dominante en el mercado y en 2025 estaba valorada en 154,29 millones de dólares, lo que representa aproximadamente el 58,57% de los ingresos globales. América del Norte tiene el entorno de comercialización más desarrollado para el combustible de isobutanol, respaldado por una amplia capacidad de procesamiento de maíz, experiencia avanzada en fermentación y una red establecida de distribución de combustibles renovables. En los EE. UU., dos disposiciones de la Ley de Aire Limpio permiten la mezcla de biobutanol con gasolina hasta un 12,5% por volumen, mientras que una exención de la EPA permite mezclas de hasta un 16% en condiciones específicas de contenido de oxígeno. La actividad regional también está respaldada por la investigación sobre motores marinos, combustibles especiales, gasolina renovable y conversión de alcohol en aviones.
Mercado de combustible de isobutanol de EE. UU.
El mercado estadounidense estaba valorado en 133,09 millones de dólares en 2025 y se estima que alcanzará los 154,71 millones de dólares en 2026. Estados Unidos tiene la base de comercialización a corto plazo más sólida para el combustible de isobutanol, respaldada por la capacidad de fermentación a base de maíz, la regulación de los combustibles renovables y una infraestructura establecida de mezcla de combustibles. Las disposiciones federales permiten mezclas de gasolina con biobutanol de hasta el 12,5 % por volumen, mientras que una exención de la EPA permite mezclas de hasta el 16 %, lo que respalda el uso en gasolina, combustibles marinos y especiales.
Europa
Europa representó 49,05 millones de dólares en 2025, lo que representa aproximadamente el 18,62% de los ingresos globales. El desarrollo del mercado europeo está estrechamente relacionado con la regulación avanzada de los biocombustibles y la expansión de las tecnologías sostenibles.combustible de aviación. ReFuelEU Aviation exige que SAF represente al menos el 2% del combustible de aviación suministrado en los aeropuertos de la UE a partir de 2025, aumentando al 6% para 2030 y al 70% para 2050. Este marco puede fomentar la demanda de intermediarios de alcohol renovables, incluido el isobutanol, mientras que las políticas europeas favorecen cada vez más las materias primas celulósicas y basadas en residuos sobre los combustibles convencionales basados en cultivos.
Mercado de combustible de isobutanol en Alemania
Alemania estaba valorada en 12,44 millones de dólares en 2025 y se estima que alcanzará los 14,61 millones de dólares en 2026. La oportunidad de Alemania está impulsada principalmente por el marco de aviación ReFuelEU de la UE y las industrias avanzadas de biorrefinación, química y automotriz del país. La UE exige que SAF represente el 2% del combustible suministrado en los aeropuertos cubiertos a partir de 2025 y el 6% para 2030, respaldando la demanda potencial de isobutanol celulósico y conversión de alcohol en aviones.
Mercado de combustible de isobutanol del Reino Unido
El mercado del Reino Unido estaba valorado en 7,30 millones de dólares en 2025 y se estima que alcanzará los 8,55 millones de dólares en 2026. El Reino Unido ofrece un potencial creciente para el combustible de aviación derivado del isobutanol a medida que su Mandato SAF entró en vigor el 1 de enero de 2025. La política obliga a los proveedores de combustible de aviación a aumentar progresivamente el uso de combustible con bajas emisiones de carbono, creando oportunidades para las vías del alcohol a los aviones, aunque el isobutanol debe competir con el etanol y otras materias primas SAF.
Asia Pacífico
El mercado de Asia Pacífico estaba valorado en 39,68 millones de dólares en 2025, lo que representa aproximadamente el 15,06% del mercado mundial. Asia Pacífico ofrece un fuerte potencial a largo plazo debido a su gran demanda de combustible para automóviles, sus industrias azucareras y de almidón establecidas y su creciente inversión encombustible de aviación sostenible.Japón ha establecido el objetivo de reemplazar el 10% del combustible utilizado por las aerolíneas nacionales con SAF para 2030 y ha creado un consejo público-privado en el que participan refinerías, aerolíneas, aeropuertos, empresas comerciales y agencias gubernamentales. China, India, Australia y el sudeste asiático también poseen activos de fermentación y bioetanol que potencialmente podrían respaldar la futura producción de isobutanol.
Mercado de combustible de isobutanol de China
China sigue siendo el contribuyente dominante en Asia Pacífico, valorado en 17,68 millones de dólares en 2025, y se estima que alcanzará los 21,19 millones de dólares en 2026. China está desarrollando un SAF más amplio y un ecosistema de aviación con bajas emisiones de carbono que podría crear una demanda futura de isobutanol renovable. Su piloto nacional SAF comenzó en septiembre de 2024 con 12 vuelos operados por Air China, China Eastern y China Southern desde cuatro aeropuertos, mientras que la participación se expandió hasta 2025.
Mercado de combustible de isobutanol de la India
La India estaba valorada en 7,28 millones de dólares en 2025 y se estima que alcanzará los 8,70 millones de dólares en 2026. La India tiene un fuerte potencial de materia prima e infraestructura debido a sus grandes industrias de azúcar, melaza, cereales y etanol. Las plantas de etanol existentes podrían potencialmente adaptarse para la producción de isobutanol, mientras que la ampliación de los programas de biocombustibles y las capacidades de refinería brindan rutas hacia la mezcla de gasolina y la futura producción de SAF; sin embargo, la actividad comercial del isobutanol sigue siendo limitada.
Mercado de combustible de isobutanol de Japón
Japón estaba valorado en 5,03 millones de dólares en 2025 y se estima que alcanzará los 5,99 millones de dólares en 2026. La oportunidad del isobutanol de Japón se concentra en el combustible de aviación sostenible y las cadenas de suministro de alcohol renovable importado. El gobierno pretende sustituir el 10% del combustible utilizado por las aerolíneas japonesas con SAF para 2030 y está coordinando a refinerías, aerolíneas,aeropuertos, empresas comerciales y organismos públicos para establecer la producción y distribución nacionales.
América Latina
América Latina representó 14,28 millones de dólares en 2025, lo que representa aproximadamente el 5,42% de los ingresos globales. América Latina está bien posicionada para la producción de biorrefinerías integradas y basadas en azúcar debido a sus extensas industrias de caña de azúcar, melaza, maíz y etanol. La Ley de Combustibles del Futuro de Brasil creó el programa ProBioQAV para fomentar la investigación, producción, comercialización y uso de combustibles de aviación sostenibles. El gobierno espera que el marco político más amplio atraiga al menos BRL 260 mil millones en inversión privada y evite 705 millones de toneladas de emisiones de dióxido de carbono para 2037, respaldando oportunidades para vías de alcohol renovables.
Medio Oriente y África
Oriente Medio y África estaba valorado en 6,14 millones de dólares en 2025. Oriente Medio y África sigue siendo un mercado emergente para el combustible de isobutanol, con las mayores oportunidades vinculadas a los centros de aviación, los sistemas de refinación, el transporte marítimo y las aplicaciones de combustibles especiales. Los países del CCG tienen importantes aeropuertos internacionales e infraestructura de exportación de combustible que podrían respaldar futuras cadenas de suministro de alcohol a aviones y SAF. Los países africanos ofrecen caña de azúcar, melaza, residuos agrícolas y otros recursos de biomasa, pero la comercialización se ve limitada por una capacidad limitada de biorrefinación avanzada, una recolección fragmentada de materias primas, un apoyo político insuficiente y mayores requisitos de financiamiento.
Mercado de combustible de isobutanol del CCG
El mercado del CCG, que estaba valorado en 2,79 millones de dólares en 2025 y se estima que alcanzará los 0,28 millones de dólares en 2026. El CCG representa un mercado emergente donde el combustible de isobutanol se está desarrollando junto con iniciativas más amplias de diversificación energética. Se espera que aumenten las inversiones en terminales de combustible, combustibles especiales e infraestructura logística a medida que los países integren gradualmente combustibles renovables y con bajas emisiones de carbono en su sector de mezcla de gasolina.
PAISAJE COMPETITIVO
Actores clave de la industria
Las tecnologías patentadas y la experiencia operativa piloto y comercial están aumentando la participación de mercado para las empresas
El mercado mundial de combustible de isobutanol está liderado por empresas como Gevo, Butamax Advanced Biofuels, Praj Industries, Axens y Green Biologics. Estas empresas se consideran participantes líderes, ya que en conjunto cubren las principales etapas de la cadena de valor del combustible de isobutanol, incluida la tecnología de producción de fermentación, la producción de alcohol renovable, la modernización de plantas de etanol, la ingeniería de procesos, la mejora de combustible y la conversión de alcohol en jet. Sus tecnologías patentadas, experiencia operativa piloto y comercial, asociaciones estratégicas y capacidad para integrar la producción de isobutanol con las existentes.bioetanoly la infraestructura de refinerías fortalecen su posición competitiva. También están respaldando el crecimiento del mercado al mejorar los rendimientos de la producción, reducir los costos de recuperación, validar el rendimiento del combustible y desarrollar aplicaciones en mezclas de gasolina, combustible marino, combustibles especiales y combustible de aviación sostenible.
Lista de empresas clave de combustible de isobutanol descritas en el informe
- Gevo Inc.(A NOSOTROS.)
- Butamax Advanced Biofuels LLC (EE.UU.)
- Praj Industries Limited (India)
- Cobalt Technologies, Inc. (EE. UU.)
- Green Biologics Limited (Reino Unido)
- Cathay Biotech Inc. (China)
- Celtic Renewables Limited (Reino Unido)
- Godavari Biorefineries Limited (India)
- Equipos y sistemas de proceso Raj Pvt. Limitado. Limitado.(India)
- LanzaJet, Inc. (EE.UU.)
- Axens SA(Francia)
- Honeywell UOP (EE. UU.)
- BASF SE (Alemania)
- Compañía química Eastman(A NOSOTROS.)
- Corporación Mitsubishi Chemical Group (Japón)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Julio de 2026:Axens anunció el proyecto ERA, la primera instalación SAF a escala industrial de Francia basada en bioetanol avanzado y su tecnología Jetanol. La planta prevista tendrá una capacidad de producción de 50.000 toneladas al año y se espera que entre en funcionamiento en 2030. El proyecto fortalece la demanda comercial de energías renovables.alcohol a chorrotecnologías que también pueden procesar isobutanol con bajas emisiones de carbono.
- Enero de 2026:Praj Industries demostró con éxito su proceso integrado de etanol a chorro utilizando la tecnología Jetanol de Axens en las instalaciones de demostración de Praj Matrix SAF en India. La plataforma había demostrado previamente el bioisobutanol como materia prima y ahora está validada tanto para isobutanol como para etanol. Esto amplía la flexibilidad de la materia prima y mejora la preparación comercial de la producción de SAF derivados del alcohol.
- Febrero de 2025:Taiyo Oil seleccionó la tecnología de etanol a chorro de Honeywell UOP para una instalación SAF propuesta en sus operaciones de Okinawa en Japón. La instalación tiene como objetivo una producción de aproximadamente 200 millones de litros de SAF al año y representa la primera licencia de tecnología ETJ y el primer proyecto de ingeniería básica de Honeywell en Asia Pacífico. El desarrollo apoya una comercialización más amplia de combustibles de aviación renovables a base de alcohol.
- Febrero de 2025:Gevo y Axens ampliaron su alianza estratégica para acelerar el desarrollo y la comercialización de combustibles de hidrocarburos renovables a través del alcohol hasta el jet y vías relacionadas. La colaboración combina las capacidades de contabilidad de carbono y alcohol renovable de Gevo con la tecnología comercial Jetanol, los catalizadores y la ingeniería de procesos de Axens. También incluye el desarrollo de la tecnología de etanol a olefinas de Gevo para combustibles y productos químicos renovables.
- Noviembre de 2024:Celtic Renewables envió el primer camión cisterna con bioacetona y biobutanol producidos de forma sostenible desde su biorrefinería de Grangemouth en Escocia. El envío comercial se realizó tras una financiación de más de 81,2 millones de dólares y se suministró en virtud de un acuerdo a largo plazo con el distribuidor de productos químicos Caldic. El hito demostró la conversión a escala comercial de residuos industriales y agrícolas en productos de butanol renovables.
COBERTURA DEL INFORME
El informe de mercado de combustible de isobutanol proporciona un análisis completo del mercado, centrándose en aspectos clave como las empresas líderes, los procesos de productos y las cinco fuerzas de Porter. Además, el informe proporciona información valiosa sobre las tendencias del mercado y destaca desarrollos clave de la industria. Además de los factores mencionados anteriormente, el informe también abarca varios factores que contribuyeron al crecimiento del mercado en los últimos años.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
ALCANCE Y SEGMENTACIÓN DEL INFORME
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 12,21% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
|
Segmentación |
Por aplicación de combustible
|
|
Por materia prima
|
|
|
Por usuario final
|
|
|
Por región
|
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 263,43 millones de dólares en 2025 y se prevé que alcance los 773,06 millones de dólares en 2034.
Se espera que el mercado muestre una tasa compuesta anual del 12,21% durante el período previsto de 2026-2034.
El segmento de refinerías lideró el mercado en términos de usuario final.
Las propiedades superiores del combustible y la compatibilidad de la infraestructura están impulsando el mercado global.
Gevo, Butamax Advanced Biofuels, Praj Industries, Axens y LanzaJet son los actores destacados del mercado.
América del Norte es la región líder en el mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 339
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.





Informes relacionados