 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"El diseño de estrategias de crecimiento está en nuestro ADN"
 Escuchar versión en audio
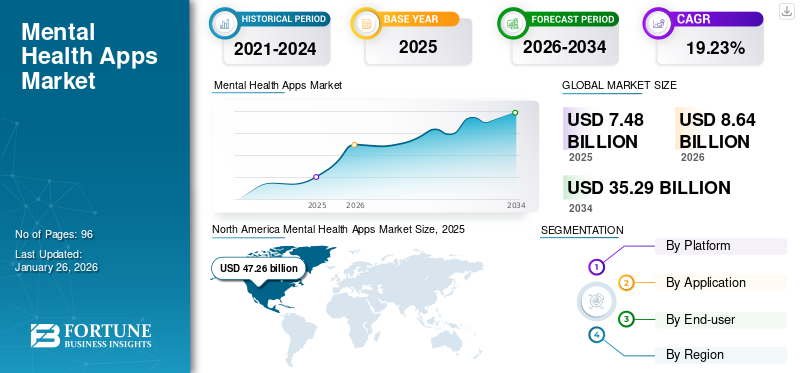
El tamaño del mercado mundial de aplicaciones de salud mental se valoró en 7,50 mil millones de dólares en 2025 y se prevé que crezca de 8,68 mil millones de dólares en 2026 a 25,45 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 14,39% durante el período previsto. América del Norte dominó la industria mundial de aplicaciones de salud mental y representó el 47,2% de la cuota de mercado en 2025.
El mercado global comprende diversas aplicaciones utilizadas para la reducción del estrés, el apoyo a la ansiedad y la depresión y el asesoramiento virtual. La carga de los trastornos de salud mental, como la depresión, la ansiedad, el trastorno bipolar, el trastorno de estrés postraumático (TEPT) y la esquizofrenia, está aumentando significativamente. Estas aplicaciones de salud mental ayudan a diagnosticar, prevenir y controlar estos trastornos. La demanda de estas aplicaciones está aumentando a medida que las personas enfrentan crecientes problemas de salud mental. Estas aplicaciones ayudan a mejorar el acceso a recursos de salud mental, fomentar la intervención temprana, respaldar la participación regular y ampliar la atención más allá de los entornos clínicos convencionales.
Además, los principales actores, como Teladoc Health, Inc., Headspace, Inc., Calm y Lyra Health, Inc., están buscando activamente colaboraciones y adquisiciones estratégicas, así como iniciativas de inversión para ampliar sus ofertas, mejorar el acceso al mercado y fortalecer su presencia en el mercado.
Las estimaciones mundiales para 2025 sitúan las condiciones de salud mental entre más de mil millones de personas en todo el mundo, lo que pone de relieve una brecha de acceso que los servicios digitales pueden ayudar a abordar, pero que no pueden resolver por sí solos. Las aplicaciones de salud mental ahora se ubican entre el bienestar del consumidor y la atención formal, y abarcan la meditación, el sueño, el seguimiento del estado de ánimo, la autoayuda estructurada, el apoyo conversacional y la navegación terapéutica en línea. Su valor depende de hacer coincidir cada función con las necesidades de los usuarios y hacer que el paso a la atención profesional sea sencillo para más usuarios.
El mercado se está dividiendo en productos de bienestar para el consumidor, intervenciones digitales basadas en evidencia y plataformas de atención integrada. Calm y Headspace combinan contenido de atención plena con un soporte más amplio; Talkspace conecta a los usuarios con terapeutas autorizados; Wysa y Woebot Health se centran en el soporte conversacional digital; Lyra Health combina la distribución de empleadores con redes clínicas. La retención determinará la durabilidad.
Los beneficios de los empleadores, los planes de salud, los proveedores de atención médica y los servicios públicos pueden reducir la fricción en las adquisiciones, pero requieren apoyo para la implementación, un diseño accesible y presentación de informes responsables.
Las interfaces conversacionales pueden reducir la fricción y guiar a los usuarios hacia ejercicios relevantes, pero también pueden producir tranquilidad inexacta, desdibujar la línea entre bienestar y tratamiento, o fomentar una dependencia excesiva. La privacidad, la escalada humana y los límites explícitos deben diseñarse en el producto en lugar de agregarse después del lanzamiento.
Las investigaciones indican que las intervenciones con teléfonos inteligentes pueden mejorar algunos síntomas de depresión y ansiedad, aunque los efectos promedio son generalmente modestos y los resultados varían según la intervención. Los compradores deben examinar los estudios publicados, las poblaciones objetivo, los procesos de eventos adversos, la accesibilidad y la gobernanza de datos antes de realizar la adquisición.
Descargar muestra gratuita para conocer más sobre este informe.
 Tamaño y pronóstico del mercado global
 Cuota de mercado
 Aspectos destacados regionales clave
América del norte
América del Norte lideró el mercado, respaldada por una alta penetración de teléfonos inteligentes y una fuerte adopción de servicios de salud digitales.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 13,70% y alcanzará los 1.990 millones de dólares en 2026.
Asia Pacífico
Se estima que Asia Pacífico alcanzará los 1.820 millones de dólares en 2026, impulsado por la adopción de teléfonos inteligentes y la creciente concienciación sobre la salud mental.
A NOSOTROS.
Se estima que el mercado alcanzará los 3,74 mil millones de dólares en 2026, lo que representa aproximadamente el 43,07% de los ingresos globales.
Japón
Se estima que el mercado alcanzará los 940 millones de dólares en 2026, lo que representará aproximadamente el 10,86% de los ingresos globales.
Leer más

La ampliación del uso de aplicaciones de salud mental en los programas de bienestar de los empleados será una tendencia importante del mercado
Los empleadores están integrando cada vez más aplicaciones de salud mental en los programas de bienestar en el lugar de trabajo para ayudar a los empleados a controlar el estrés, el agotamiento y otros problemas de salud emocional. El creciente enfoque en la productividad, la retención, la reducción del ausentismo y la satisfacción en el lugar de trabajo de los empleados está alentando a las empresas a ofrecer apoyo de salud mental basado en aplicaciones como parte de sus paquetes de beneficios.
Además, las plataformas digitales permiten a los empleadores ampliar el apoyo a fuerzas de trabajo remotas, híbridas y geográficamente dispersas. A medida que las organizaciones buscan soluciones de salud mental accesibles y escalables, la adopción de aplicaciones de salud mental patrocinadas por los empleadores está surgiendo como una tendencia del mercado global.
Las aplicaciones de salud mental están pasando de bibliotecas de contenido a soporte personalizado, servicios integrados y vías clínicas. La distinción estratégica es si la personalización ayuda a los usuarios a actuar de manera adecuada o simplemente genera más interacción.
La inteligencia artificial conversacional se está convirtiendo en una interfaz. Puede simplificar la navegación, ayudar a los usuarios a reflexionar y recomendar recursos. Sin embargo, las revelaciones emocionales crean mayores obligaciones en torno a la privacidad, los límites de respuesta, la transparencia y la escalada. El apoyo humano sigue siendo importante cuando las necesidades exceden el alcance previsto del producto.
Los productos líderes combinarán interfaces adaptables con contenido basado en evidencia, limitaciones transparentes y rutas hacia la atención profesional. Las marcas de consumo se están expandiendo a beneficios para empleadores, planes de salud, asesoramiento y terapia, mientras que las plataformas clínicas añaden herramientas autoguiadas. Esto amplía el alcance pero aumenta las demandas de implementación, los requisitos de presentación de informes y la responsabilidad de las transferencias.
Los compradores necesitan cada vez más distinguir el bienestar general de las intervenciones terapéuticas y evaluar los productos en términos de privacidad, fundamento clínico, usabilidad, accesibilidad e integración. Los datos portátiles pueden ayudar a personalizar las indicaciones, pero la inferencia sensible requiere consentimiento e interpretación.
Los comerciales ganadores no serán aquellos que maximicen el tiempo frente a la pantalla. Harán que el soporte sea más accesible, preservarán la confianza del usuario y demostrarán que la personalización mejora la experiencia de atención sin exagerar la capacidad clínica.
|
Impacto de la IA en el mercado de aplicaciones de salud mental |
|
Descargar muestra gratuita para conocer más sobre este informe.
Disponibilidad limitada de profesionales de la salud mental para aumentar la demanda de soluciones de apoyo digital
La escasez y la distribución desigual de profesionales capacitados en salud mental están limitando el acceso a una atención oportuna en varios países. Por lo tanto, los largos períodos de espera, los altos costos de consulta y la disponibilidad limitada de especialistas en las zonas rurales alientan a las personas a utilizar aplicaciones de salud mental para obtener apoyo inmediato. Estas plataformas brindan ejercicios de terapia autoguiados, asesoramiento en salud mental, seguimiento de síntomas, meditación y consultas virtuales sin necesidad de visitas frecuentes en persona.
Aunque estas aplicaciones no reemplazan el tratamiento profesional para afecciones graves, pueden respaldar la intervención temprana, ampliar el alcance de los médicos y atender a personas con necesidades de salud mental de leves a moderadas. Por lo tanto, se espera que la continua escasez de profesionales de la salud mental aumente la adopción de soluciones de apoyo digital escalables.
Las aplicaciones de salud mental abordan barreras que los servicios convencionales no resuelven: costo, estigma, viajes, programación y capacidad clínica limitada. Los ejercicios autoguiados brindan a los usuarios un punto de partida accesible, mientras que la navegación digital puede ayudarlos a encontrar apoyo profesional.
Los empleadores y los planes de salud tienen un incentivo para ofrecer soporte antes, reducir la fricción de navegación y conectar a los miembros con los beneficios existentes. Los proveedores de atención médica pueden usar aplicaciones entre citas para reforzar los planes de tratamiento, recopilar reflejos de síntomas y respaldar la continuidad, siempre que la responsabilidad clínica siga siendo explícita.
La inteligencia artificial añade un impulsor de adopción. Las interfaces conversacionales pueden facilitar la navegación por la información y adaptar las recomendaciones a los objetivos de una persona. La personalización es más creíble cuando se basa en contenido validado, comunica incertidumbre y ofrece apoyo humano cuando el usuario necesita más que una herramienta autoguiada.
|
Rango |
Impulsores del mercado |
Impacto esperado en el crecimiento del mercado |
Contribución estimada al crecimiento bruto del mercado (miles de millones de dólares) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Escasez de profesionales de la salud mental y acceso limitado a la atención convencional |
Alto |
5.10 |
Alto |
Alto |
Alto |
|
2 |
Aumento de la prevalencia y la concienciación sobre la ansiedad, la depresión, el estrés y el agotamiento |
Alto |
4.35 |
Medio |
Alto |
Alto |
|
3 |
Creciente adopción de teléfonos inteligentes, Internet y salud digital |
Alto |
3.70 |
Alto |
Alto |
Medio |
|
4 |
Integración de IA para un apoyo de salud mental personalizado y continuo |
Medio-Alto |
3.20 |
Medio |
Alto |
Alto |
|
5 |
Aumento de la adopción por parte de empleadores, aseguradoras y proveedores de atención médica |
Medio |
2,80 |
Medio |
Medio |
Alto |
|
6 |
Otros |
Bajo |
1,85 |
Bajo |
Bajo |
Bajo |
|
Contribución total al crecimiento bruto |
21.00 |
|
Nombre del producto |
nombre de empresa |
Descripción |
|
Tee |
Talkspace, Inc. |
Tee es un compañero de salud mental basado en inteligencia artificial desarrollado para adultos que buscan apoyo en tiempo real para el estrés, la ansiedad, las relaciones y los desafíos de la vida cotidiana. Incorpora características de identificación de riesgos, supervisión médica y vías para la intervención humana cuando se detectan situaciones de mayor riesgo. |
|
Espacio de cabeza en Apple Watch |
Espacio de cabeza |
Presentada el 13 de mayo de 2026, la experiencia actualizada de Apple Watch ofrece meditaciones personalizadas, indicaciones de respiración háptica, una función SOS de toque para calmarse y contenido de apoyo para dormir. Con el permiso del usuario, puede utilizar información de Apple Health, como la variabilidad del ritmo cardíaco, para personalizar las indicaciones de atención plena. |
|
Cuidado de la koa 360 |
Salud de Koa |
Koa Care 360 es una plataforma digital unificada de salud mental que brinda prevención, autocuidado y tratamiento clínico a través de vías de atención personalizadas. La plataforma combina intervenciones digitales basadas en evidencia, terapia en línea, navegación de atención y análisis a nivel de población, al tiempo que permite a los empleadores y planes de salud conectar a los usuarios con recursos de salud mental apropiados a través de un único punto de acceso digital. |
|
Lyra AI |
Salud Lyra |
Lyra AI brinda apoyo conversacional continuo para inquietudes leves a moderadas, como agotamiento, estrés y dificultades para dormir. La solución incluye capacidades de señalización de riesgos y vías de escalada que conectan a los miembros con el equipo de atención humana de Lyra. |
La creciente preocupación por la privacidad de los datos de los usuarios y la ciberseguridad restringirá la adopción en el mercado
Una de las principales preocupaciones que obstaculiza el crecimiento del mercado mundial de aplicaciones de salud mental es la privacidad de los datos. Las aplicaciones de salud mental recopilan información altamente confidencial, incluidas las condiciones emocionales de los usuarios, patrones de comportamiento, síntomas, interacciones terapéuticas, detalles de medicamentos e identificadores personales.
Prácticas débiles de protección de datos, intercambio no autorizado con terceros yciberseguridadPor lo tanto, las infracciones pueden exponer a los usuarios a violaciones de la privacidad y al uso indebido de información médica confidencial. Estos riesgos pueden disuadir a las personas de compartir información completa y precisa a través de plataformas digitales, reduciendo así la eficacia del apoyo a la salud mental basado en aplicaciones. Por lo tanto, se espera que las crecientes preocupaciones con respecto a la seguridad y el uso comercial de datos confidenciales de salud mental restrinjan la confianza de los usuarios y la adopción en el mercado.
Las aplicaciones de salud mental manejan divulgaciones sensibles, incluidos estados emocionales, síntomas, rutinas de medicación e historiales personales. Un consentimiento deficiente, una retención poco clara, un intercambio opaco o una reutilización con fines publicitarios pueden dañar a los usuarios y socavar la confianza institucional. Los compradores necesitan reglas para la recopilación, el almacenamiento, el acceso, la eliminación, los incidentes de seguridad y las prácticas de capacitación de modelos de datos.
La evidencia clínica presenta una segunda limitación. Los productos varían desde contenido de bienestar general hasta intervenciones destinadas a condiciones definidas, pero el marketing a menudo desdibuja estas categorías. La evidencia de una intervención no puede validar automáticamente otra. Los equipos de adquisiciones deben revisar los estudios publicados, las poblaciones previstas, las limitaciones y las medidas de resultados.
La inteligencia artificial introduce riesgos adicionales. Un sistema conversacional puede generar orientación inexacta, reforzar interpretaciones dañinas o no reconocer una angustia urgente. Son esenciales límites claros, procedimientos de escalamiento probados, gobernanza clínica y supervisión humana. Las aplicaciones deben revelar límites y proporcionar rutas de ayuda.
|
Rango |
Restricciones del mercado |
Impacto esperado en el crecimiento del mercado |
Reducción estimada del tamaño del mercado (miles de millones de dólares) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Preocupaciones por la privacidad de los datos, la ciberseguridad y la confianza del usuario |
Alto |
1,50 |
Alto |
Alto |
Medio |
|
2 |
Validación clínica limitada, preocupaciones de seguridad e incertidumbre regulatoria. |
Medio-Alto |
1.20 |
Alto |
Medio |
Medio |
|
3 |
Baja participación a largo plazo, desgaste de aplicaciones y fatiga de suscripción |
Medio |
0,95 |
Medio |
Medio |
Bajo |
|
4 |
Otros |
Bajo |
0,58 |
Bajo |
Bajo |
Bajo |
|
Reducción total del mercado |
4.23 |
Ampliación de aplicaciones específicas para enfermedades de ansiedad, depresión, trastorno de estrés postraumático y trastornos por uso de sustancias para crear oportunidades de mercado
Se espera que el desarrollo de aplicaciones diseñadas para condiciones específicas de salud mental cree importantes oportunidades de crecimiento para los participantes del mercado. A diferencia de las aplicaciones de bienestar general, las plataformas para afecciones específicas pueden proporcionar ejercicios de terapia cognitivo-conductual específicos, evaluaciones de síntomas, apoyo para la prevención de recaídas, recordatorios de medicamentos y atención guiada por un médico en función de las necesidades de un grupo de pacientes en particular. Esta especialización puede mejorar la relevancia clínica, la participación de los usuarios y la confianza entre los proveedores de atención médica. Se espera que la introducción de aplicaciones clínicamente validadas en múltiples indicaciones amplíe la población a la que se dirige y respalde nuevos modelos de ingresos basados en recetas, patrocinados por empleadores y basados en proveedores de atención médica.
La oportunidad está entre reconocer la angustia y recibir apoyo. Los programas autoguiados pueden brindar psicoeducación, ejercicios estructurados, reflexión sobre el estado de ánimo, relajación y orientación sobre el sueño sin necesidad de un médico para cada interacción.
Los empleadores, los planes de salud y los proveedores ofrecen distribución a través de relaciones de confianza. Los programas de los empleadores pueden conectar a los usuarios con los beneficios, mientras que los médicos pueden recomendar ejercicios digitales entre sesiones. Las asociaciones de pagadores también pueden respaldar la navegación, la clasificación y el seguimiento, siempre que se proteja la privacidad individual y la responsabilidad clínica permanezca clara.
Las oportunidades de productos incluyen ejercicios cognitivo-conductuales basados en evidencia, material adaptado culturalmente, interfaces multilingües, diseño accesible, entrega con poco ancho de banda y apoyo especializado para el sueño, el estrés y el bienestar emocional. La inteligencia artificial gobernada puede reducir la fricción en la navegación y personalizar el descubrimiento de recursos, pero no debe implicar un diagnóstico ni reemplazar el tratamiento.
La dificultad para mantener la participación de los usuarios a largo plazo sigue siendo un desafío importante para el crecimiento del mercado
Las aplicaciones de salud mental pueden lograr altas descargas y activaciones iniciales; sin embargo, sigue siendo difícil mantener un uso regular durante varias semanas o meses. Los usuarios pueden suspender una aplicación cuando su contenido se vuelve repetitivo, no se adapta a sus necesidades cambiantes, requiere una participación diaria frecuente o proporciona una guía humana limitada. La disminución del compromiso reduce la adherencia al tratamiento y restringe la capacidad de las aplicaciones para generar mejoras mensurables en los resultados de salud mental. Por lo tanto, las empresas deben invertir continuamente en personalización, recordatorios, diseño centrado en el usuario y soporte humano adecuado para retener a los usuarios y construir modelos de ingresos sostenibles.
|
Análisis FODA |
|
|
Fortalezas |
|
|
Debilidades |
|
|
Oportunidades |
|
|
Amenazas |
|
El segmento de Android está dominado debido a su gran base de usuarios global y su mayor accesibilidad a los dispositivos
Según la plataforma, el mercado se clasifica en iOS, Android, basado en web y otros.
Androide
Android amplía el acceso a todos los tipos de dispositivos, niveles de precios, idiomas y condiciones de conectividad. La fragmentación aumenta las demandas de pruebas y puede afectar las notificaciones, la accesibilidad y el rendimiento en hardware antiguo. Los compradores deben examinar las actualizaciones de seguridad, el consumo de datos, la calidad del idioma y la facilidad de uso. El alcance sólo importa cuando las personas pueden utilizar el producto de manera confiable y comprender sus directrices.
Por plataforma, el segmento de Android dominó la cuota de mercado de aplicaciones de salud mental en 2025. El dominio se atribuye al amplio alcance global de la plataforma en las economías desarrolladas y emergentes. La amplia disponibilidad de dispositivos hace que las aplicaciones de salud mental sean accesibles a una población más amplia, incluidos los usuarios de mercados sensibles a los precios, donde los teléfonos inteligentes asequibles son el principal medio de acceso.salud digitalservicios. Como resultado, los proveedores de aplicaciones de salud mental pueden lograr mayores volúmenes de descarga, expandirse a regiones desatendidas y llegar a consumidores más allá de los grupos de usuarios de teléfonos inteligentes premium, respaldando la participación de mercado líder del segmento.
iOS
Se espera que el segmento iOS crezca a una tasa compuesta anual del 14,67% durante el período previsto. Las aplicaciones de iOS compiten a través de un diseño pulido, accesibilidad, controles de notificaciones e integración de dispositivos. Las conexiones portátiles pueden respaldar la reflexión del sueño o indicaciones oportunas, pero la inferencia emocional requiere un consentimiento claro. Los compradores empresariales deben evaluar la compatibilidad de la administración de dispositivos, los controles de identidad, la separación de datos y las políticas para teléfonos personales o administrados. La interfaz debe ayudar a las personas a completar actividades útiles y encontrar apoyo profesional cuando sea necesario.
Basado en web
Los servicios basados en web se adaptan a portales de empleadores, programas clínicos, universidades y flujos de trabajo de proveedores. Pueden ofrecer paneles de control para médicos y administradores sin necesidad de instalar aplicaciones. La autenticación segura, la gestión de sesiones, la accesibilidad y el diseño responsivo son esenciales en los dispositivos compartidos. Los compradores deben evaluar la integración de registros, la exportación de datos y la privacidad de las notificaciones. Los productos web funcionan mejor cuando conectan soporte y referencias sin crear otro destino desconectado.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
La alta carga de afecciones comunes de salud mental respaldó el dominio del segmento de gestión de la depresión y la ansiedad
Según la aplicación, el mercado se clasifica en manejo de la depresión y la ansiedad, manejo del estrés y el agotamiento, meditación y atención plena, sueño y relajación, seguimiento del estado de ánimo y bienestar emocional, y otros.
Manejo de la depresión y la ansiedad
Las aplicaciones para la depresión y la ansiedad van desde la psicoeducación hasta la terapia cognitivo-conductual estructurada, la activación conductual, la reflexión de los síntomas y la autoayuda guiada. Sus implicaciones clínicas exceden las del contenido amplio de bienestar. Los compradores deben distinguir la evidencia relevante de los testimonios y las métricas de participación. La elegibilidad, las limitaciones, la medición de resultados y las vías de atención profesional deben ser claras. La detección y el escalamiento necesitan aportes clínicos; La realización de ejercicios nunca debe considerarse un sustituto de una evaluación urgente cuando aparece un riesgo grave.
El segmento de gestión de la depresión y la ansiedad capturó una participación significativa en el mercado en 2025, debido a la aparición generalizada de estas condiciones. Síntomas como preocupación persistente, mal humor, falta de concentración, alteraciones del sueño y angustia emocional se pueden monitorear y gestionar a través de herramientas digitales. Estas aplicaciones brindan a los usuarios soporte inmediato antes, durante o junto con el tratamiento profesional, atendiendo así a una población más grande que las aplicaciones desarrolladas para afecciones de salud mental menos comunes. La creciente brecha de tratamiento también alienta a las personas que experimentan síntomas leves a moderados a comenzar con soporte basado en aplicaciones de fácil acceso. Dado que la ansiedad y los trastornos depresivos representan una parte sustancial de la carga mundial de salud mental, las aplicaciones que abordan estas afecciones generan grandes volúmenes de descargas y una demanda frecuente de los usuarios.
Manejo del estrés y el agotamiento
Las aplicaciones para el estrés y el agotamiento sirven a empleados, cuidadores, estudiantes y personas que enfrentan una presión sostenida. Los ejercicios de respiración, llevar un diario, el reencuadre cognitivo y la relajación pueden ofrecer apoyo práctico. Los programas en el lugar de trabajo deben proteger las divulgaciones individuales del uso indebido del empleador. Los informes agregados no deben exponer información de salud identificable. Los productos también deben reconocer que la carga de trabajo excesiva y la mala gestión no pueden resolverse únicamente con ejercicios de resiliencia. Los compradores deben examinar la confidencialidad, la accesibilidad, la calidad del compromiso y las opciones de referencia.
Sueño y relajación
Se espera que el segmento de sueño y relajación crezca a una tasa compuesta anual del 16,82% durante el período previsto. Las aplicaciones para dormir ofrecen historias, paisajes sonoros, respiración, rutinas y educación conductual. Pueden respaldar hábitos más saludables, pero el insomnio persistente o los síntomas relacionados pueden requerir evaluación. La integración portátil y el sonido adaptable pueden personalizar las experiencias, mientras que los datos del sueño necesitan un consentimiento claro y limitaciones de uso. Los compradores deben revisar las afirmaciones, la orientación sobre referencias, la privacidad y la calidad del contenido. Las bibliotecas de audio son fáciles de imitar; Un diseño confiable y un asesoramiento basado en evidencia son más difíciles de sostener.
Seguimiento del estado de ánimo y bienestar emocional
Los rastreadores del estado de ánimo registran sentimientos, desencadenantes, hábitos, rutinas de medicación y cambios contextuales. Sin embargo, el registro repetido puede resultar engorroso o fomentar la reflexión, y las interpretaciones automatizadas pueden generar falsas certezas. Los productos deben explicar las tendencias cuidadosamente, permitir la exportación y eliminación, y hacer que el intercambio entre médicos sea opcional. Las señales de riesgo necesitan validación y revisión humana. El valor reside en la reflexión útil, no en acumular datos sensibles o implicar silenciosamente un diagnóstico.
La accesibilidad y la menor dependencia del apoyo profesional permitieron que dominara el segmento autoguiado
Según el modelo de prestación, el mercado se clasifica en autoguiado, asistido por terapeuta/entrenador e híbrido.
Autoguiado
Los productos autoguiados brindan ejercicios, lecciones, recordatorios, sugerencias de reflexión y evaluaciones sin contacto humano de rutina. Se adaptan al bienestar, la prevención y la autoayuda estructurada para los usuarios adecuados. La rendición de cuentas sigue siendo limitada y la motivación es importante. Los diseñadores deben evitar notificaciones manipuladoras, describir los límites del producto y explicar cuándo se necesita atención profesional. Los compradores deben examinar los resultados junto con la finalización y los comentarios. Una menor intensidad del servicio no elimina la responsabilidad por la seguridad, la privacidad y el marketing honesto.
Según el modelo de prestación, el segmento autoguiado tuvo la mayor cuota de mercado en 2025. El segmento permite a los usuarios acceder de forma independiente a recursos de salud mental sin esperar a un terapeuta ni concertar consultas programadas. Las aplicaciones autoguiadas brindan sesiones de meditación, módulos educativos, ejercicios cognitivo-conductuales, seguimiento del estado de ánimo, registro de un diario y programas de bienestar estructurados que se pueden completar según el tiempo y el ritmo preferidos del usuario. El modelo es particularmente adecuado para personas que buscan atención preventiva, manejo del estrés, apoyo para el bienestar emocional o asistencia con síntomas leves. Se espera que la creciente adopción de estas aplicaciones autoguiadas impulse el crecimiento segmentario en los próximos años.
Asistido por terapeuta o coach
La entrega asistida combina herramientas digitales con coaching, mensajes de terapeutas, registros o sesiones en vivo. El apoyo humano puede contextualizar la información del usuario, reforzar la adherencia y reconocer las necesidades cambiantes. También agrega costos de personal, programación, verificación de credenciales y requisitos jurisdiccionales. Los compradores deben distinguir el coaching del tratamiento autorizado y aclarar la supervisión, las expectativas de respuesta, los procedimientos de emergencia y la responsabilidad clínica. Los modelos efectivos asignan atención humana donde el juicio agrega valor en lugar de crear trabajo administrativo no estructurado.
Híbrido
Se espera que el segmento híbrido crezca a una tasa compuesta anual del 19,69% durante el período previsto. La entrega híbrida combina recursos autoguiados con soporte humano y escalamiento adecuado a las necesidades del usuario. Puede conectar intervenciones más ligeras con el entrenamiento o la atención clínica. El modelo operativo debe definir clasificación, transferencias, consentimiento, acceso a registros, tiempos de respuesta y responsabilidad. Los sistemas fragmentados obligan a los usuarios a coordinar su propia atención. El valor híbrido proviene de la continuidad y las transiciones comprensibles, no simplemente de agrupar contenido con citas.
Facilidad de acceso directo a las aplicaciones y mayor alcance para el consumidor. Dominio del segmento B2C respaldado
Según el modelo de negocio, el mercado se clasifica en B2C, B2B, B2B2C e híbrido.
B2C
Los servicios de empresa a consumidor se venden directamente a individuos a través de acceso gratuito o membresías pagas. La distribución directa ofrece retroalimentación rápida sobre la incorporación y la experiencia del producto, pero expone a los proveedores a costos de adquisición, cancelaciones, tarifas de plataforma y cambios en la disposición a pagar. La confianza del consumidor es importante porque las revelaciones son íntimas. El crecimiento no debería depender de estímulos motivados por la angustia o de renovaciones confusas. Los inversores deben distinguir la retención basada en un beneficio significativo de la fricción o la dependencia emocional.
Por modelo de negocio, el segmento B2C dominó el mercado en 2025. La mayoría de las aplicaciones de salud mental pueden ser descargadas y compradas directamente por los consumidores a través deaplicación móviltiendas y sitios web de empresas. Este modelo permite a las empresas llegar a los usuarios sin depender de contratos con el empleador, cobertura de seguro, adquisiciones hospitalarias o aprobación institucional. Los consumidores pueden seleccionar aplicaciones según sus necesidades personales, comenzar con una prueba y actualizar a programas premium que cubren meditación, manejo de la ansiedad, sueño, mejora del estado de ánimo o bienestar emocional. Como resultado, el modelo B2C respalda una adquisición de clientes más rápida, una amplia disponibilidad geográfica y un mayor control sobre el posicionamiento y los precios de los productos.
B2B
Los contratos entre empresas sirven a empleadores, universidades, organizaciones e instituciones de atención médica. Los compradores pueden proporcionar distribución y conectar aplicaciones con beneficios existentes, pero requieren revisiones de seguridad, accesibilidad, soporte de implementación e informes creíbles. Los paneles de control de los empleadores deben utilizar información agregada sin exponer divulgaciones individuales. El valor del contrato depende del compromiso, la capacidad del servicio, la renovación y el costo administrativo. El acceso institucional no garantiza la adopción: los programas exitosos combinan comunicaciones claras, uso confidencial, soporte al usuario y evaluación definida.
B2B2C
Los modelos de empresa a empresa y a consumidor distribuyen aplicaciones a través de planes de salud, aseguradoras, plataformas de beneficios, proveedores o servicios públicos. Los intermediarios pueden mejorar la credibilidad y reducir la fricción en las adquisiciones. También agregan reglas de elegibilidad, requisitos de presentación de informes y trabajo de integración. Los proveedores deben respaldar el consentimiento, las referencias, las comunicaciones con los miembros y una responsabilidad clara por las necesidades no resueltas. Los compradores deben verificar que la disponibilidad conduzca a la activación y al soporte adecuado en lugar de asumir que la distribución por sí sola produce resultados.
Híbrido
Se espera que el segmento híbrido crezca a una tasa compuesta anual del 18,70% durante el período previsto. Las empresas híbridas combinan suscripciones directas con contratos con empleadores, distribución de planes de salud, relaciones con proveedores o licencias. La diversidad de canales puede reducir la dependencia de una fuente y conectar el contenido de bienestar con los servicios clínicos. La complejidad aumenta cuando los permisos, los precios, los informes y los niveles de servicio varían según el cliente. Los ejecutivos deben revisar la contribución del canal, los costos de implementación, la exposición a la renovación y las cargas de personalización. Una base segura compartida permite flexibilidad sin debilitar la coherencia clínica o la responsabilidad.
Acceso recurrente a contenido continuamente actualizado Dominio del segmento basado en suscripción compatible
Según el modelo de pago, el mercado se clasifica en freemium, basado en suscripción, compra única y otros.
Freemium
Los modelos Freemium brindan contenido o ejercicios básicos sin costo y cobran por programas avanzados, personalización o acceso profesional. La entrada gratuita reduce las barreras, pero la conversión depende del valor percibido. La publicidad o el uso de datos opacos pueden socavar la credibilidad. Los compradores deben verificar qué recopila el nivel gratuito, qué permanece accesible y si los avisos premium aprovechan las dificultades. La información de seguridad esencial nunca debe ocultarse detrás del pago. Las ofertas pagadas deben ser transparentes.
Basado en suscripción
Las suscripciones generan ingresos recurrentes por contenido, seguimiento, entrenamiento o servicios clínicos. Financian el desarrollo continuo, pero las cancelaciones aumentan cuando el compromiso se desvanece o los beneficios parecen confusos. Los precios transparentes, la cancelación sencilla y los términos de renovación claros protegen la confianza. Los compradores deben comparar el costo con el uso real, la disponibilidad del servicio y las alternativas. Las suscripciones duraderas reflejan un servicio útil continuo, no una colección de funciones que los usuarios rara vez abren.
Por modelo de pago, el segmento basado en suscripción representó la mayor proporción en 2025. El apoyo a la salud mental generalmente requiere un compromiso continuo. Las suscripciones mensuales y anuales brindan a los usuarios acceso continuo a programas guiados, ejercicios de terapia, bibliotecas de meditación, contenido para dormir, soporte basado en inteligencia artificial, seguimiento del progreso y funciones recientemente agregadas. Para los desarrolladores, los pagos recurrentes generan ingresos más predecibles y proporcionan fondos para el desarrollo de contenido, revisión clínica, mantenimiento de la plataforma y personalización. Las aplicaciones de suscripción también pueden ofrecer diferentes niveles de precios, lo que permite a las empresas atender tanto a usuarios ocasionales de bienestar como a consumidores que requieren un soporte más completo.
Compra única
Las compras únicas se adaptan a cursos independientes, materiales descargables o programas diseñados para completarse. Los usuarios reciben un costo definido sin facturación recurrente, mientras que los proveedores tienen menos ingresos por soporte continuo. El mantenimiento, la seguridad, la accesibilidad y las actualizaciones clínicas aún requieren recursos. Los compradores deben confirmar la duración del acceso, los compromisos de actualización, los términos de reembolso y los cambios futuros en las directrices. Este modelo se adapta mejor a la educación limitada que los servicios que requieren seguimiento, escalamiento o supervisión clínica continua.
Se espera que el segmento de otros crezca a una tasa compuesta anual del 20,46% durante el período previsto.
La comodidad, la privacidad y el acceso continuo respaldan el dominio del segmento de entornos de atención domiciliaria
Según el usuario final, el mercado se clasifica en proveedores de atención médica, entornos de atención domiciliaria y otros.
Proveedores de atención médica
Los proveedores de atención médica utilizan aplicaciones para psicoeducación, reflexión de síntomas, práctica entre sesiones, apoyo en lista de espera y continuidad del tratamiento. Las herramientas digitales deben reforzar los flujos de trabajo clínicos en lugar de transferir decisiones a algoritmos. Los compradores deben evaluar la evidencia, el consentimiento, la interoperabilidad de registros, los paneles de control de los médicos, el control de acceso, la retención y la escalada. Los líderes clínicos deben definir poblaciones y exclusiones adecuadas. La información útil generada por la aplicación es comprensible y procesable, no otra bandeja de entrada. La adopción depende de la adecuación a las rutinas de atención y de la confianza entre los médicos y los pacientes.
Configuración de atención domiciliaria
Los usuarios de atención domiciliaria incluyen personas que gestionan el bienestar diario, familias que apoyan a familiares y cuidadores que coordinan rutinas entre citas. Las aplicaciones pueden ampliar el acceso cuando los viajes, el estigma, los costos o la escasez local limitan los servicios. Los entornos domésticos varían en conectividad, privacidad, idioma, acceso para discapacitados y disponibilidad de cuidadores. La navegación sencilla, el rendimiento con poco ancho de banda, el lenguaje accesible y la participación opcional del cuidador mejoran la usabilidad. Las aplicaciones deben complementar la atención domiciliaria, nunca implicar que el monitoreo automatizado reemplace la evaluación o la atención humana.
El segmento de entornos de atención domiciliaria dominó el mercado en 2025. Estas aplicaciones permiten a los usuarios acceder a ejercicios de terapia, meditación, seguimiento del estado de ánimo, entrenamiento y consultas virtuales desde la privacidad de sus hogares. El uso en el hogar elimina la necesidad de viajar a las clínicas, reduce las barreras de programación y permite a las personas buscar apoyo durante las noches, los fines de semana o los períodos de angustia emocional inmediata. El entorno familiar familiar también puede hacer que los usuarios se sientan más cómodos al discutir inquietudes delicadas y completar programas autoguiados con regularidad.
Se espera que el segmento de proveedores de atención médica crezca a una tasa compuesta anual del 14,56% durante el período previsto.
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Medio Oriente y África.
North America Mental Health Apps Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte mantuvo la participación líder en 2024 con 3.080 millones de dólares y mantuvo su posición de liderazgo en 2025 con 3.540 millones de dólares. Alto teléfono inteligenteLa penetración, la fuerte conciencia sobre la salud mental y la adopción generalizada de servicios de salud digitales son algunos de los factores que respaldan el crecimiento del mercado en América del Norte.
Norteamérica combina marcas de bienestar para el consumidor, programas patrocinados por empleadores, terapia digital y distribución de planes de salud. Los compradores quieren cada vez más aplicaciones que conecten la asistencia autoguiada con la atención profesional y al mismo tiempo preserven la privacidad. Estados Unidos impulsa gran parte de la actividad tecnológica y comercial de la región; Canadá agrega vías de atención orientadas al público, mientras que la oportunidad de México depende de la asequibilidad, la localización y el acceso a los servicios. Las adquisiciones empresariales harán hincapié en la evidencia, la seguridad, la accesibilidad y los resultados mensurables.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense ascenderá a unos 3.740 millones de dólares en 2026, lo que representa aproximadamente el 43,07% del mercado mundial. Estados Unidos combina suscripciones directas al consumidor con beneficios para los empleadores, relaciones con los pagadores y terapia en línea. Los productos compiten en reconocimiento de marca, compromiso, credibilidad clínica e integración. Las obligaciones regulatorias varían según el uso previsto, lo que hace esencial una separación clara entre las afirmaciones médicas y de bienestar. Los compradores examinarán el manejo de datos confidenciales, los límites de la IA, la escalada de la crisis, la accesibilidad y los resultados. La distribución de los empleadores puede ampliar el alcance, pero la renovación depende del valor demostrado y de la confianza de los usuarios.
Se prevé que Europa crecerá a una tasa compuesta anual del 13,70 % en los próximos años, la segunda más alta entre todas las regiones, y alcanzará una valoración de 1990 millones de dólares en 2026. La creciente atención pública al bienestar mental y la creciente aceptación de la atención sanitaria mental a distancia están impulsando la adopción de aplicaciones de salud mental en toda Europa.
El mercado europeo de aplicaciones de salud mental refleja diversos sistemas de salud nacionales, expectativas de privacidad, requisitos lingüísticos y políticas de reembolso. El Reglamento General de Protección de Datos crea una base importante para la gobernanza de los datos personales, mientras que el software con fines médicos puede enfrentar requisitos adicionales. El éxito comercial dependerá de la localización, la evidencia clínica, la interoperabilidad y la adecuación de las adquisiciones. Las asociaciones de atención sanitaria pública pueden mejorar el alcance, pero las vías de adopción diferirán materialmente entre los sistemas nacionales y los mercados individuales.
Se estima que el mercado del Reino Unido alcanzará los 480 millones de dólares en 2026, lo que representa aproximadamente el 5,53 % del mercado mundial. El Reino Unido combina suscripciones privadas de bienestar con servicios del NHS, beneficios para empleadores y terapia en línea. Las herramientas digitales pueden respaldar la navegación en la lista de espera, la autoayuda guiada y la práctica entre sesiones, pero deben complementar las vías de atención establecidas. Las adquisiciones del NHS enfatizan la evidencia, la accesibilidad, la seguridad y la interoperabilidad. Los proveedores necesitarán acuerdos de escalamiento claros y reclamos realistas. Las oportunidades más sólidas conectan el soporte digital con servicios locales en lugar de operar como bibliotecas de contenidos aisladas.
Se prevé que el mercado de Alemania alcance aproximadamente 480 millones de dólares en 2026, lo que equivale a alrededor del 5,48% del mercado mundial. Alemania ofrece una ruta distintiva para aplicaciones de orientación clínica a través de su marco DiGA, que permite prescribir y reembolsar aplicaciones de salud digitales elegibles a través del seguro médico obligatorio. Ese camino premia la evidencia, la protección de datos y la calidad médica en lugar del mero atractivo para el consumidor. Los productos de bienestar funcionan de manera diferente. Los proveedores deben distinguir las aplicaciones clínicas de las herramientas de estilo de vida y prepararse para la documentación, la integración, la aceptación de los médicos y la participación sostenida del paciente.
Se estima que Asia Pacífico alcanzará los 1.820 millones de dólares en 2026 y se asegurará un lugar de liderazgo en el mercado. Una gran población que utiliza teléfonos inteligentes, una creciente concienciación sobre la salud mental y el acceso limitado a profesionales en varios países están aumentando la demanda de soporte basado en aplicaciones. La expansión de plataformas asequibles, multilingües y adaptadas localmente está mejorando aún más la adopción en Asia Pacífico.
Asia-Pacífico es heterogénea y abarca sistemas de salud maduros, grandes poblaciones móviles y mercados con acceso desigual a los servicios clínicos. La localización es fundamental: el idioma, el contexto cultural, la asequibilidad, la conectividad y las actitudes hacia la salud mental determinan la adopción. Los empleadores y los ecosistemas de salud digital pueden ampliar el alcance, mientras que las normas regulatorias difieren significativamente entre jurisdicciones. Los productos necesitarán contenido específico de la región, controles de privacidad, asociaciones clínicas y caminos claros hacia el soporte profesional en todos los mercados.
Se estima que el mercado japonés alcanzará alrededor de 940 millones de dólares en 2026, lo que representa aproximadamente el 10,86% del mercado mundial. La oportunidad de Japón combina programas de salud mental en el lugar de trabajo, bienestar del consumidor y apoyo digital dentro de un sistema de salud maduro. Los productos deben tener en cuenta el idioma, la privacidad, la usabilidad y la comodidad variable con la divulgación. La distribución en el lugar de trabajo puede generar alcance, pero los empleadores no deben acceder a divulgaciones personales identificables. Las asociaciones clínicas locales y el contenido culturalmente apropiado mejorarán la credibilidad. Las aplicaciones deben aclarar cuándo el soporte autoguiado es insuficiente y cómo los usuarios llegan a profesionales calificados.
Se prevé que el mercado de China esté entre los más grandes del mundo, con ingresos estimados en 2026 en alrededor de 300 millones de dólares, lo que representa aproximadamente el 3,49 % de las ventas globales. El panorama de las aplicaciones de salud mental en China está determinado por las plataformas móviles, los ecosistemas digitales, la evolución de la gobernanza de los datos y los esfuerzos públicos para ampliar el apoyo psicológico. La localización y el cumplimiento de la plataforma son fundamentales. Los productos deben proporcionar límites de contenido claros, moderación adecuada y vías para la asistencia humana. El alcance de la distribución no establecerá credibilidad clínica. Los compradores y socios evaluarán el manejo de datos, la confiabilidad del servicio, la adecuación cultural y la distinción entre bienestar y tratamiento.
Se estima que el mercado indio alcanzará alrededor de 120 millones de dólares en 2026, lo que representará aproximadamente el 1,39 % de los ingresos mundiales.
Se espera que las regiones de América Latina y Medio Oriente y África sean testigos de un crecimiento en este mercado durante el período de pronóstico. Se estima que el mercado en América Latina alcanzará una valoración de 560 millones de dólares en 2026. La escasez de profesionales de la salud mental y los altos costos de los tratamientos están alentando a los consumidores a utilizar alternativas digitales asequibles. Mejorar el acceso a Internet y aumentar la conciencia sobre la ansiedad, la depresión y el estrés en el lugar de trabajo están respaldando la expansión del mercado.
Oriente Medio y África abarcan diferentes sistemas de salud, idiomas, conectividad y niveles de capacidad clínica. Las aplicaciones pueden ampliar la psicoeducación, la autoayuda guiada y la navegación asistencial, pero deben adaptarse a la cultura local y a la disponibilidad de servicios. El diseño de bajo ancho de banda, la privacidad, el acceso asequible y las asociaciones confiables darán forma a su adopción. Los ministerios, los empleadores, las organizaciones no gubernamentales y los médicos locales pueden apoyar el despliegue, mientras que las vías de escalada deben reflejar los servicios disponibles.
América Latina tiene necesidades de salud mental insatisfechas, mientras que el acceso, la asequibilidad y la disponibilidad de especialistas varían entre países. La localización en español y portugués, la entrega de datos bajos y el diseño móvil primero influirán en la adopción. Los empleadores, las agencias de salud pública, las universidades y los proveedores locales pueden proporcionar distribución. El éxito comercial requiere contenidos culturalmente adaptados, precios transparentes, salvaguardias de la privacidad y vías claras de crisis. Las asociaciones con médicos ayudarán a que los productos aborden las diferencias en los sistemas de atención y las expectativas de los usuarios.
Se prevé que el mercado del CCG alcance los 110 millones de dólares en 2026.
Se prevé que el mercado sudafricano alcance aproximadamente 0,08 mil millones de dólares para 2026, lo que representa aproximadamente el 0,96% de los ingresos globales.
|
Organismo Regulador |
Región |
Descripción |
|
FDA de EE. UU. |
A NOSOTROS. |
La FDA regula las aplicaciones de salud mental que realizan una función de dispositivo médico, como diagnosticar, tratar, monitorear o brindar recomendaciones de tratamiento específicas para el paciente para una condición de salud mental. |
|
Comisión Europea, autoridades competentes de la UE, organismos notificados y autoridades de protección de datos |
Europa |
Las aplicaciones de salud mental con un fin médico previsto pueden considerarse software de dispositivos médicos según el Reglamento (UE) 2017/745. Los fabricantes deben establecer el propósito previsto del software, determinar su clasificación de riesgo, generar evidencia clínica, implementar sistemas de vigilancia de calidad y poscomercialización y obtener el marcado CE a través de un organismo notificado cuando sea necesario. |
|
Agencia de Productos Farmacéuticos y Dispositivos Médicos (PMDA) y Ministerio de Salud, Trabajo y Bienestar (MHLW) |
Japón |
Según la Ley PMD de Japón, el software destinado a diagnosticar o tratar una enfermedad puede regularse como software como dispositivo médico. La PMDA realiza revisiones científicas, consultas regulatorias, evaluaciones de cumplimiento y evaluaciones de seguridad posteriores a la comercialización, mientras que el MHLW otorga la autorización de comercialización correspondiente. |
|
Administración Nacional de Productos Médicos (NMPA) y Administración del Ciberespacio de China (CAC) |
Porcelana |
La NMPA regula el software de salud mental que califica como dispositivo médico. Los productos están sujetos a presentación o registro de acuerdo con su clasificación de dispositivos médicos, y los productos de mayor riesgo requieren una revisión formal de seguridad, efectividad, evidencia clínica, documentación de software y sistemas de gestión de calidad antes de su comercialización. |
Innovación de productos y expansión de plataformas por parte de empresas clave para fortalecer la competencia en el mercado
El mercado mundial de aplicaciones de salud mental está moderadamente fragmentado, con competencia liderada por empresas que ofrecen aplicaciones de meditación y atención plena, terapia virtual, asesoramiento en salud mental, apoyo basado en inteligencia artificial, terapias digitales y plataformas de atención patrocinadas por los empleadores.
Los principales proveedores globales incluyen Headspace, Calm, BetterHelp, Talkspace, Lyra Health, Spring Health y Wysa, mientras que actores emergentes y especializados como Woebot Health, Limbic y Happify Health compiten a través de propuestas clínicas, de inteligencia artificial o de salud conductual más limitadas. Las plataformas más sólidas combinan cada vez más contenido autoguiado con coaching, terapia, evaluación, referencias e informes al empleador.
Actores importantes como Teladoc Health, Inc., Headspace, Inc., Calm y Lyra Health, Inc., están fortaleciendo sus posiciones en el mercado mediante lanzamientos de productos.inteligencia artificialintegración, expansión de servicios clínicos, asociaciones con empleadores y planes de salud, y una mayor disponibilidad geográfica. Se espera que el creciente enfoque en la atención personalizada, el compromiso continuo, los resultados clínicos mensurables y la integración de herramientas autoguiadas con apoyo profesional mejoren la aceptación comercial y fortalezcan la competencia entre las empresas líderes.
La competencia de aplicaciones de salud mental se está dividiendo en cuatro niveles a medida que las marcas de bienestar se expanden hacia la atención clínica.
Care Continuum Advantage conecta el apoyo autoguiado, la atención humana y la escalada adecuada al mismo tiempo que protege la privacidad y la responsabilidad clínica.
Líderes:
Headspace y Calm combinan marcas de consumo con una distribución en expansión. Headspace ofrece atención plena, coaching, terapia y Ebb; La calma abarca la meditación, el sueño y Calm Health. La asociación LifeStance de Calm Health agrega vías de derivación a médicos autorizados, mientras que su relación con Solera amplía la distribución de beneficios. La competencia está yendo más allá de las bibliotecas de contenidos hacia la navegación sanitaria.
Visionarios:
Wysa y Woebot Health se centran en apoyo conversacional e intervenciones digitales estructuradas. La diferenciación depende de la evidencia, la IA limitada, las revelaciones claras y la escalada. Lyra Health conecta herramientas digitales con atención patrocinada por el empleador y apoyo especializado. Los compradores distinguirán los resultados validados y la gobernanza de la fluidez del chatbot.
Retadores:
Talkspace combina el acceso digital a terapeutas autorizados con una prestación orientada al pago. BetterHelp compite a través del asesoramiento en línea, mientras que el escrutinio regulatorio anterior sobre las prácticas de datos confidenciales muestra cómo las fallas en la confianza dañan la reputación. Los proveedores emergentes se diferencian a través de programas, asesoramiento y referencias para enfermedades específicas.
Jugadores de nicho:
Daylio, Finch y los productos especializados para dormir o meditación se centran en la reflexión del estado de ánimo, la formación de hábitos o contenido específico. Los proveedores locales también crean aplicaciones para poblaciones y flujos de trabajo particulares. Su ventaja es la relevancia; su limitación es la distribución y la integración clínica.
Otros participantes notables en el mercado incluyen Big Health, Meru Health, Wysa, MindDoc y Woebot Health. Se espera que estas empresas se centren en programas digitales clínicamente validados, IA conversacional, atención híbrida humana y digital, aplicaciones para enfermedades específicas, seguimiento del estado de ánimo, gamificación e integración con sistemas de derivación clínica. Se espera que el mercado siga estando fuertemente impulsado por la innovación, y que los actores establecidos mantengan posiciones más sólidas a corto plazo debido a las grandes bases de suscriptores, las relaciones con los empleadores, las redes clínicas y las marcas reconocidas. Por el contrario, es probable que las empresas especializadas compitan a través de soluciones para condiciones específicas, contenido adaptado culturalmente, evidencia clínica más sólida y experiencias de usuario más enfocadas.
Las asociaciones se están convirtiendo en una ruta principal para escalar. Headspace se ha expandido a través de ecosistemas de empleadores y planes de salud, mientras que Lyra ha desarrollado la distribución a través de plataformas de beneficios y organizaciones de atención médica. Talkspace también ha ampliado su red de socios a través de atención virtual, servicios especializados y navegación de beneficios.
El informe de mercado global de aplicaciones de salud mental proporciona el tamaño del mercado y el pronóstico para todos los segmentos incluidos en el estudio, como la plataforma, la aplicación, el modelo de entrega, el modelo de negocio, el modelo de pago, el usuario final y la geografía. Las perspectivas del mercado también detallan los principales impulsores, restricciones, tendencias, oportunidades y desafíos que se espera que influyan en el crecimiento del mercado durante el período de pronóstico. Ofrece información sobre la prevalencia de ansiedad, depresión, estrés, trastornos del sueño y otras afecciones de salud mental en las principales regiones y países. El informe cubre además desarrollos clave de la industria, lanzamientos de nuevas aplicaciones y funciones, integración de inteligencia artificial, asociaciones, colaboraciones, fusiones y adquisiciones. También proporciona un análisis completo del mercado global. Incluye un panorama competitivo detallado con información sobre las cuotas de mercado estimadas, carteras de productos, iniciativas estratégicas y perfiles de empresas líderes.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 14,39% de 2026 a 2034 |
| Unidad | Valor (miles de millones de dólares) |
| Segmentación | Por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y región |
| Por plataforma |
|
| Por aplicación |
|
| Por modelo de entrega |
|
| Por modelo de negocio |
|
| Por modelo de pago |
|
| Por usuario final |
|
| Por región |
América del Norte (por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y país)
Europa (por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y país/subregión)
Asia Pacífico (por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y país/subregión)
América Latina (por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y país/subregión)
Medio Oriente y África (por plataforma, aplicación, modelo de entrega, modelo de negocio, modelo de pago, usuario final y país/subregión)
|
Enfoque 1: Ingresos y participación de mercado de los principales actores de las aplicaciones de salud mental
Enfoque 2: Suscripción a nivel de producto y análisis de ventas
Enfoque 3: Modelo de monetización y adopción del usuario
Enfoque 1: Mercado matriz y análisis de ingresos de pruebas endocrinas direccionables
Entrevistas del lado de la oferta: 60%

Fortune Business Insights dice que el valor de mercado se situó en 7.500 millones de dólares en 2025 y se prevé que alcance los 25.450 millones de dólares en 2034.
En 2025, el valor de mercado en América del Norte ascendía a 3.540 millones de dólares.
Se prevé que el mercado exhiba una tasa compuesta anual del 14,39% durante el período previsto de 2026-2034.
Por plataforma, el segmento de Android lideró el mercado.
La disponibilidad limitada de profesionales de la salud mental aumenta la demanda de soluciones de soporte digital e impulsa el crecimiento del mercado.
Teladoc Health, Inc., Headspace, Inc., Calm y Lyra Health, Inc. son los principales actores del mercado.


(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

