Tamaño del mercado de semiconductores de E/S ópticas, participación y análisis de la industria, por tipo de producto (chilets de E/S ópticas, motores ópticos integrados, circuitos integrados de transmisores ópticos y circuitos integrados de receptores ópticos), por arquitectura de integración (en el troquel, en el paquete, co-empaquetado, cerca del paquete y E/S ópticas montadas en placa), por capacidad de transmisión de datos (hasta 400 Gbps, 400-800 Gbps, 800 Gbps-1.6 Tbps y más de 1,6 Tbps), por industria de uso final (centros de datos y computación en la nube, computación de alto rendimien
 Descargar muestra gratuita

TAMAÑO DEL MERCADO DE SEMICONDUCTOR DE E/S ÓPTICAS Y PERSPECTIVAS FUTURAS
 Escuchar versión en audio
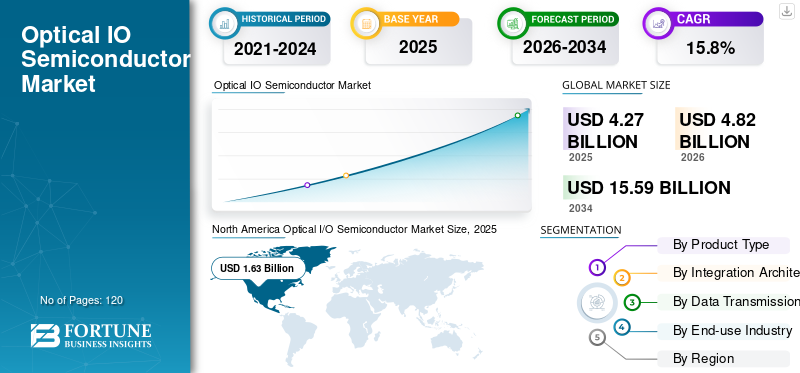
El tamaño del mercado de semiconductores de E/S ópticas se valoró en 4,27 mil millones de dólares en 2025 y se prevé que crezca de 4,82 mil millones de dólares en 2026 a 15,59 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 15,8% durante el período previsto. América del Norte dominó el mercado de semiconductores de E/S ópticas con una cuota de mercado del 38,17% en 2025.
El mercado consta de dispositivos semiconductores, chips ópticos, circuitos integrados fotónicos, circuitos integrados de transmisores, circuitos integrados de receptores y motores ópticos que transforman señales eléctricas en señales ópticas y viceversa. Este equipo permite una transferencia de datos rápida y de baja latencia entre procesadores, memoria, conmutadores de red, placas de circuito y sistemas informáticos.
La principal fuerza impulsora del mercado es el crecimiento acelerado de la IA y los sistemas informáticos de alto rendimiento, que requieren interconexiones ópticas energéticamente eficientes para superar las restricciones de ancho de banda, potencia y distancia de las interfaces eléctricas convencionales.
Además, muchos actores clave del mercado, como Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation y Ayar Labs, Inc., que operan en el mercado, se están centrando en asociaciones estratégicas e innovación continua de productos para desarrollar conjuntamente silicio.fotónica, chiplet óptico y soluciones ópticas empaquetadas que aceleran la comercialización y al mismo tiempo reducen los costos de integración y los riesgos técnicos.
Descargar muestra gratuita para conocer más sobre este informe.
IMPACTO DE LA IA GENERATIVA
El creciente despliegue de IA generativa en semiconductores está acelerando el cambio hacia las interconexiones ópticas
El auge de la IA generativa influye significativamente en el mercado, ya que entrenar y ejecutar modelos grandes requiere numerosas GPU y aceleradores capaces de transferir datos rápidamente. A medida que el número de clústeres de IA sigue creciendo, las limitaciones de las interconexiones de cobre tradicionales se vuelven evidentes en términos de ancho de banda, distancia de transmisión, latencia y consumo de energía; por lo tanto, la demanda de chiplets de E/S ópticas, circuitos fabricados con fotónica de silicio, motores ópticos, DSP ópticos y ópticas de integración está aumentando a un ritmo rápido. El desarrollo de la IA generativa también es una fuerza impulsora hacia la conectividad de 800G, 1,6Tbps y de varios terabits entre aceleradores, conmutadores, sistemas de memoria y bastidores en los centros de datos. Como resultado, se espera que la IA y las instalaciones informáticas de alto rendimiento representen el sector de aplicaciones de más rápido crecimiento para los semiconductores ópticos de E/S. Por ejemplo,
- En marzo de 2025, NVIDIA lanzó sus conmutadores de red de fotónica de silicio Spectrum-X Photonics y Quantum-X Photonics para conectar millones de GPU en fábricas de IA, ofreciendo 1,6 Tbps por puerto y hasta 3,5 veces mayor eficiencia energética.
TENDENCIAS DEL MERCADO DE SEMICONDUCTOR DE E/S ÓPTICAS
La creciente adopción de ópticas empaquetadas es una tendencia de mercado emergente
La óptica empaquetada incluye motores fotónicos en el mismo paquete con interruptorCircuitos integrados de aplicaciones específicas (ASIC),Los procesadores y/o aceleradores muestran que las señales eléctricas recorren menos distancia antes de transformarse en señales ópticas. Como consecuencia, esta plataforma ofrece mejor densidad, ancho de banda, eficiencia energética, calidad de señal y escalabilidad en comparación con los módulos ópticos tradicionales que se conectan al sistema. Su implementación se está acelerando notablemente gracias a la IA y el big data, que necesitan conectividad de 800 Gbps, 1,6 Tbps y multiterabit de un mayor número de procesadores. Por ejemplo,
- En mayo de 2025, Broadcom lanzó su línea de productos ópticos empaquetados de tercera generación con capacidad de 200 Gbps por carril para redes de ampliación y ampliación de IA de próxima generación.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
La rápida expansión de la IA y la infraestructura informática de alto rendimiento impulsa el crecimiento del mercado
El rápido desarrollo de la IA generativa, los modelos de lenguaje más grandes y las nuevas soluciones informáticas de alto rendimiento conducirán a un crecimiento en la cantidad de GPU y aceleradores interconectados en clústeres de centros de datos. Estos procesadores a menudo requieren un rápido intercambio de datos con memoria, almacenamiento y conmutadores de red, lo que genera una gran carga en las interconexiones eléctricas clásicas. Los semiconductores de E/S ópticas pueden proporcionar mayores anchos de banda, distancias de transmisión más largas y un mejor consumo de energía, obteniendo así una mayor importancia para escalar la creciente cantidad de hardware informático de IA de gran tamaño. Por lo tanto, crecerá la necesidad de chips de E/S ópticas, chips fotónicos de silicio, DSP ópticos, controladores láser, chips receptores y motores ópticos integrados. En consecuencia, la inversión en fábricas de IA e infraestructuras informáticas aceleradas seguirá siendo el principal impulsor de la E/S óptica.mercado de semiconductorescrecimiento. Por ejemplo,
- En diciembre de 2024, Ayar Labs obtuvo 155 millones de dólares en financiación Serie D de inversores como AMD Ventures, Intel Capital y NVIDIA para acelerar la fabricación en gran volumen de su tecnología de E/S ópticas integradas.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
RESTRICCIONES DEL MERCADO
El alto costo y la complejidad de la integración fotónica-electrónica heterogénea pueden obstaculizar el crecimiento del mercado
Para lograr soluciones de E/S ópticas, se deben combinar varios componentes vitales, incluidos circuitos integrados fotónicos, circuitos integrados de control electrónico, láseres, motores ópticos, sustratos e interfaces de fibra. Las diferencias en los materiales utilizados para producir diferentes componentes, procesos de fabricación, comportamiento térmico y dimensiones de varios componentes hacen que el embalaje sea más difícil que en los semiconductores tradicionales.embalaje. La alineación precisa de las fibras, el control de la deformación del sustrato, la coplanaridad, la gestión térmica y las pruebas multidominio pueden aumentar el costo de las unidades de fabricación. Por lo tanto, sólo las empresas con mucho dinero y experiencia pueden participar en la fabricación de dichos envases.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
OPORTUNIDADES DE MERCADO
La transición hacia 1,6 Tbps y conectividad multiterabit crea nuevas oportunidades para el crecimiento del mercado
El cambio de 400G y 800G a 1,6 Tbps y redes multiterabit presenta una gran oportunidad para los fabricantes de semiconductores ópticos de E/S. Los centros de datos de IA ahora necesitan conexiones de mayor ancho de banda para dar cabida a cantidades cada vez mayores de GPU, aceleradores, conmutadores, dispositivos de almacenamiento y nodos informáticos. Este cambio aumenta la demanda de DSP ópticos de 200G por carril, SerDes, circuitos integrados fotónicos, controladores láser, amplificadores de transimpedancia y motores fotónicos de silicio. También permite a los fabricantes de semiconductores producir artículos especiales para las áreas de óptica enchufable, óptica empaquetada, óptica lineal e interfaces ópticas basadas en chiplets. Los fabricantes que puedan encontrar una manera de reducir su consumo de energía y el costo por bit transferido ocuparán un lugar más fuerte en la infraestructura de centros de datos de hiperescala e inteligencia artificial de próxima generación. Por ejemplo,
- En marzo de 2026, Marvell amplió su plataforma DSP óptica de 1,6T con soluciones de semiconductores Ara T, Ara X, Petra y Aquila M diseñadas para diferentes aplicaciones de conectividad de centros de datos de IA de gran volumen.
Análisis de segmentación
Por tipo de producto
El creciente uso de transceptores de 400G y 800G impulsa el crecimiento del segmento de circuitos integrados de transmisores ópticos
Según el tipo de producto, el mercado se divide en chiplets de E/S ópticas, motores ópticos integrados, circuitos integrados de transmisores ópticos y circuitos integrados de receptores ópticos.
Los circuitos integrados de transmisores ópticos captaron la mayor participación de mercado en 2025. Esto se debe a su uso generalizado en transceptores ópticos de 800G y 400G.centro de datosconexiones, redes de telecomunicaciones y sistemas informáticos rápidos. Su infraestructura de producción eficiente y su importancia en moduladores y láseres crearon una demanda para sus aplicaciones, que superó la de los motores ópticos integrados emergentes y los chiplets de E/S ópticas.
Se prevé que el segmento de chiplets de E/S ópticas crezca a la tasa compuesta anual más alta del 17,5% durante el período previsto. A medida que la IA y los sistemas informáticos de alto rendimiento integran cada vez más la conectividad fotónica directamente con procesadores, aceleradores y memoria para lograr una mayor densidad de ancho de banda, menor latencia y una mejor eficiencia energética.
Por arquitectura de integración
El uso generalizado de soluciones ópticas conectables aumenta el dominio del segmento de E/S ópticas montadas en placa
Según la arquitectura de integración, el mercado se clasifica en E/S ópticas integradas, E/S ópticas en paquete, E/S ópticas empaquetadas, E/S ópticas en paquete cercano y E/S ópticas montadas en placa.
Las E/S ópticas montadas en placa representaron la mayor cuota de mercado en 2025. Esto se debe a la creciente adopción de transceptores enchufables y motores ópticos maduros por parte de los centros de datos.telecomunicacionesredes y sistemas informáticos empresariales. El ecosistema establecido para la producción, la presencia de interfaces estándar, la simplicidad de reemplazo y la baja complejidad de implementación contribuyeron a una mayor popularidad de las E/S ópticas montadas en placa en comparación con las arquitecturas emergentes de E/S ópticas integradas y empaquetadas conjuntamente.
Se prevé que las E/S ópticas empaquetadas crezcan a la CAGR más alta del 24,1% durante el período previsto. A medida que los centros de datos de IA integran cada vez más motores ópticos directamente con procesadores y ASIC de conmutación para lograr una mayor densidad de ancho de banda, un menor consumo de energía y una escalabilidad mejorada.
Por capacidad de transmisión de datos
Una amplia base instalada conduce al dominio de soluciones de hasta 400 Gbps
Según la capacidad de transmisión de datos, el mercado se divide en hasta 400 Gbps, entre 400 Gbps y 800 Gbps, entre 800 Gbps y 1,6 Tbps y por encima de 1,6 Tbps.
Hasta 400 Gbps representaron la mayor participación de mercado en 2025. Esto se debe a su gran base instalada en redes empresariales, infraestructura de telecomunicaciones, centros de datos en la nube y las frecuentes instalaciones de transceptores ópticos. Su menor costo, su cadena de suministro de proveedores establecida, su compatibilidad y su rendimiento adecuado para la carga de trabajo habitual la hicieron más accesible que las tecnologías de 800 Gbps y 1,6 Tbps lanzadas recientemente.
Se prevé que más de 1,6 Tbps crecerá a la CAGR más alta del 27,9% durante el período previsto. Esto se debe a la expansión de la IA y a que los clústeres informáticos de alto rendimiento requieren enlaces ópticos de varios terabits para conectar arquitecturas de aceleradores, memorias y conmutadores cada vez más densos con menor consumo de energía y mayor ancho de banda.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por industria de uso final
Expansión de los centros de datos en la nube y de hiperescala que respaldan el dominio del segmento
Según la industria de uso final, el mercado se clasifica en centros de datos ycomputación en la nube, infraestructura informática de alto rendimiento e inteligencia artificial, telecomunicaciones, automoción, industria y robótica, y otros (aeroespacial y defensa, atención sanitaria, etc.).
Los centros de datos y la computación en la nube dominaron el mercado en 2025 al utilizar enlaces de fibra óptica de alta velocidad para conectar todos los servidores, dispositivos de almacenamiento, conmutadores y sitios. El mayor uso de la computación en la nube, los sistemas a gran escala y los centros de datos con capacidad para aplicaciones de inteligencia artificial contribuyeron al crecimiento de la demanda de circuitos integrados ópticos, DSP, circuitos fotónicos de silicio y motores ópticos integrados.
Se prevé que la infraestructura informática y de inteligencia artificial de alto rendimiento crezca a una tasa compuesta anual moderada del 18,3% durante el período previsto. Dado que los clústeres de aceleradores en rápida expansión requieren conectividad óptica de ancho de banda ultra alto, baja latencia y eficiencia energética entre GPU, procesadores, memoria y conmutadores de red.
Perspectivas regionales del mercado de semiconductores de E/S ópticas
Por geografía, el mercado se clasifica en América del Norte, América del Sur, Europa, Oriente Medio y África y Asia Pacífico.
América del norte
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte tuvo la mayor participación de mercado de semiconductores de E/S ópticas en 2024, con un valor de 1,48 mil millones de dólares, y también mantuvo la participación líder en 2025, con 1,63 mil millones de dólares. Se espera que el mercado crezca debido a la presencia de varios proveedores de servicios en la nube a hiperescala, así como de empresas centradas en la construcción de aceleradores de inteligencia artificial, semiconductores de redes y computadoras de alto rendimiento. Además, también se ha visto beneficiada por la comercialización temprana de chips de E/S ópticas, tecnología fotónica de silicio, procesadores de señales digitales de alta velocidad y ópticas empaquetadas conjuntamente por empresas como Broadcom, NVIDIA, Intel, Marvell y Ayar Labs. Por ejemplo,
- En marzo de 2025, Lightmatter lanzó su superchip fotónico 3D Passage M1000, que ofrece hasta 114 Tbps de ancho de banda óptico total para la infraestructura de IA de próxima generación. El producto está diseñado para conectar miles de GPU dentro de un solo dominio.
Mercado de semiconductores de E/S ópticas de EE. UU.
Teniendo en cuenta la fuerte contribución de América del Norte y el dominio estadounidense dentro de la región, el mercado estadounidense puede estimarse analíticamente en alrededor de 1.460 millones de dólares en 2026, lo que representa aproximadamente el 30,3% de las ventas globales.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Europa
En Europa, se prevé que el mercado registre una tasa de crecimiento del 13,9% durante el período previsto, que es la cuarta más alta entre todas las regiones, y alcanzará una valoración de 950 millones de dólares en 2026. Los mercados europeos cuentan con el respaldo de su actual entorno de investigación en fotónica de silicio, sus capacidades de fabricación de semiconductores y las iniciativas respaldadas por la UE para aumentar la producción de circuitos integrados fotónicos y embalajes avanzados. El aumento de la inversión en centros de datos de IA,informática de alto rendimiento, la infraestructura de telecomunicaciones, así como las interconexiones ópticas energéticamente eficientes, están contribuyendo a la creciente demanda regional de chipsets de E/S ópticas, circuitos integrados de transmisores, circuitos integrados de receptores y motores ópticos integrados.
Mercado de semiconductores de E/S ópticas del Reino Unido
Se estima que el mercado del Reino Unido en 2026 ascenderá a alrededor de 170 millones de dólares, lo que representa aproximadamente el 3,5 % de los ingresos mundiales.
Mercado alemán de semiconductores de E/S ópticas
Se prevé que el mercado de Alemania alcance aproximadamente 210 millones de dólares en 2026, lo que equivale a alrededor del 4,4% de las ventas mundiales.
Asia Pacífico
Se estima que la región de Asia Pacífico alcanzará los 1.680 millones de dólares en 2026 y se espera que crezca a la tasa compuesta anual más alta del 19,7% durante el período previsto. El crecimiento de este mercado depende de la presencia significativa de instalaciones de fabricación de semiconductores, producción de fotónica de silicio, diversas empresas de embalaje y fabricantes de componentes ópticos en la región, especialmente en Taiwán, China, Japón y Corea del Sur. El rápido crecimiento del número de centros de datos de inteligencia artificial y sistemas en la nube está aumentando significativamente la demanda de componentes ópticos de E/S como circuitos integrados ópticos, motores ópticos y circuitos integrados de transmisores y receptores de alta velocidad. Por ejemplo,
- En abril de 2025, ASE, con sede en Taiwán, demostró un dispositivo óptico empaquetado que integra múltiples motores ópticos con un ASIC en un solo paquete, logrando un consumo de energía inferior a 5 pJ/bit. La plataforma admite aplicaciones de red de 1,6 Tbps y 3,2 Tbps y puede integrar CPU, GPU y XPU con conectividad óptica.
Mercado de semiconductores de E/S ópticas de China
Se prevé que el mercado de China sea uno de los más grandes del mundo, con unos ingresos estimados en 2026 de alrededor de 410 millones de dólares, lo que representa aproximadamente el 8,5 % de las ventas mundiales. Esto se debe a que la expansión de la infraestructura informática de IA, los centros de datos en la nube y las redes de telecomunicaciones en China ha generado una demanda de tecnologías que incluyen DSP ópticos, circuitos integrados de transmisores y receptores, dispositivos fotónicos de silicio y motores ópticos integrados.
Mercado japonés de semiconductores de E/S ópticas
Se estima que el mercado japonés en 2026 ascenderá a unos 320 millones de dólares, lo que representa aproximadamente el 6,6 % de los ingresos mundiales.
Mercado de semiconductores de E/S ópticas de la India
Se estima que el mercado de la India en 2026 ascenderá a unos 210 millones de dólares, lo que representa aproximadamente el 4,4 % de los ingresos mundiales.
Sudamerica
Se espera que América del Sur sea testigo de un crecimiento moderado en este espacio de mercado durante el período previsto. Se prevé que el mercado de América del Sur alcance una valoración de 150 millones de dólares en 2026. Esto se debe al aumento del número de regiones de nube, instalaciones de colocación, redes de telecomunicaciones y cables submarinos; especialmente en Brasil, Chile, Colombia y Argentina. Las crecientes inversiones en centros de datos e infraestructura digital preparados para la IA están impulsando lentamente la demanda de circuitos integrados de transmisores y receptores ópticos de alta velocidad, así como de motores ópticos integrados y DSP ópticos. En América del Sur, Brasil alcanzará un valor de 0,07 mil millones de dólares en 2026.
Medio Oriente y África
Se estima que Oriente Medio y África alcanzarán los 230 millones de dólares en 2026 y crecerán a una tasa de crecimiento destacada del 17,3% durante el período previsto. El crecimiento del mercado está respaldado por programas soberanos de inteligencia artificial, expansión de la nube a hiperescala y grandes inversiones en centros de datos en Arabia Saudita, los Emiratos Árabes Unidos, Qatar y otros países del Golfo, lo que aumenta la demanda de conectividad óptica de gran ancho de banda. La expansión de la infraestructura de telecomunicaciones, además de la tecnología de fibra óptica, está desempeñando un papel importante en la promoción de los circuitos integrados de transmisores y receptores ópticos, así como de las tecnologías DSP en África. En Oriente Medio y África, se prevé que el CCG alcance un valor de 0,08 mil millones de dólares en 2026.
PAISAJE COMPETITIVO
Actores clave de la industria
Centrarse en promover las asociaciones de chipsets de E/S ópticas y fotónica de silicio por parte de actores clave para impulsar la competencia en el mercado
El mercado de semiconductores de E/S ópticas tiene una estructura de mercado semiconsolidada, con actores destacados como Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation y Ayar Labs, Inc. que ocupan posiciones importantes. Estas empresas están invirtiendo en chipsets de E/S ópticas y fotónica de silicio.circuitos integrados, DSP ópticos, circuitos integrados de transmisor y receptor, y motores ópticos empaquetados conjuntamente para abordar los crecientes requisitos de ancho de banda y eficiencia energética en los centros de datos de IA y los sistemas informáticos de alto rendimiento.
Otros actores notables en el mercado incluyen Lightmatter, Inc., RANOVUS Inc., Coherent Corp., MACOM Technology Solutions Holdings, Inc. y Semtech Corporation. Estas empresas están fortaleciendo sus carteras de semiconductores ópticos a través de innovación de productos, empaques avanzados, asociaciones de fundición y colaboraciones en ecosistemas. Estos esfuerzos respaldan un mayor ancho de banda, menor latencia, eficiencia energética mejorada y conectividad óptica escalable en aplicaciones de inteligencia artificial, nube, telecomunicaciones y computación avanzada.
LISTA DE EMPRESAS CLAVE DE SEMICONDUCTOR DE E/S ÓPTICAS PERFILADAS
- Broadcom Inc. (EE. UU.)
- Tecnología Marvell, Inc.(A NOSOTROS.)
- Corporación Intel(A NOSOTROS.)
- Corporación NVIDIA(A NOSOTROS.)
- Ayar Labs, Inc. (EE. UU.)
- Lightmatter, Inc. (EE. UU.)
- RANOVUS Inc. (Canadá)
- Coherent Corp. (EE.UU.)
- MACOM Technology Solutions Holdings, Inc. (EE. UU.)
- Corporación Semtech(A NOSOTROS.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Marzo de 2026:NVIDIA firmó una asociación estratégica de varios años con Lumentum y anunció una inversión de 2 mil millones de dólares para expandir la investigación en óptica avanzada, la capacidad de componentes láser y la fabricación en Estados Unidos.
- Marzo de 2026:Ayar Labs se asoció con Wiwynn para desarrollar sistemas de inteligencia artificial a escala de bastidor conectados ópticamente que integran motores ópticos TeraPHY y fuentes de luz remotas SuperNova. La arquitectura conjunta está diseñada para escalar a 1024 aceleradores de IA y más, y cada acelerador admite más de 100 Tbps de conectividad óptica.
- Febrero de 2026:Marvell completó la adquisición de Celestial AI, agregando la plataforma de interconexión óptica Photonic Fabric de la compañía a su cartera de semiconductores para centros de datos. La adquisición fortalece las capacidades de Marvell en E/S ópticas a nivel de paquete, de sistema y de rack para una conectividad ampliable de IA de alto ancho de banda y baja latencia.
- Mayo de 2025:HUMAIN y NVIDIA anunciaron una asociación para construir fábricas de IA en Arabia Saudita con una capacidad proyectada de hasta 500 MW y varios cientos de miles de GPU avanzadas en cinco años.
- Abril de 2025:Intel dio a conocer unfotónica-de-siliciotransmisor que utiliza un único láser de cuatro longitudes de onda heterogéneamente integrado y cuatro moduladores de microanillos de alta velocidad, lo que reduce la huella del láser aproximadamente cuatro veces.
- Marzo de 2025:Broadcom amplió su cartera de interconexión óptica con el DSP Sian3 de 3 nm y 200 G por carril, el DSP Sian2M con controladores VCSEL integrados, una interfaz óptica XPU-CPO de 6,4 Tbps y tecnología sobre óptica PCIe Gen6.
- Marzo de 2025:Soitec anunció la expansión de su tecnología Photonics-SOI para acelerar las soluciones de conectividad óptica integrada para centros de datos de IA, incluidas aplicaciones ópticas empaquetadas.
COBERTURA DEL INFORME
El análisis de mercado de semiconductores de E/S ópticas incluye un estudio exhaustivo del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Incluye detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Proporciona información sobre aspectos clave, incluida una descripción general de los avances tecnológicos, los candidatos en desarrollo, el entorno regulatorio y los lanzamientos de productos. Además, detalla asociaciones, fusiones y adquisiciones, así como desarrollos clave de la industria y prevalencia por regiones clave. El informe de investigación de mercado global también proporciona un panorama competitivo detallado con información sobre la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 15,8% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo de producto, arquitectura de integración, capacidad de transmisión de datos, industria de uso final y región |
| Por tipo de producto |
|
| Por arquitectura de integración |
|
| Por capacidad de transmisión de datos |
|
| Por industria de uso final |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 4.270 millones de dólares en 2025 y se prevé que alcance los 15.590 millones de dólares en 2034.
Se espera que el mercado crezca a una tasa compuesta anual del 15,8% durante el período previsto de 2026-2034.
En 2025, el valor del mercado de América del Norte se situó en 1.630 millones de dólares.
Por capacidad de transmisión de datos, se espera que el segmento de hasta 400 Gbps lidere el mercado.
La rápida expansión de la IA y la infraestructura informática de alto rendimiento impulsa el crecimiento del mercado.
Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation y Ayar Labs, Inc. son los principales actores del mercado global.
América del Norte dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 120
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados