 Descargar muestra gratuita




Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"Estrategias inteligentes, dando velocidad a su trayectoria de crecimiento"
 Escuchar versión en audio
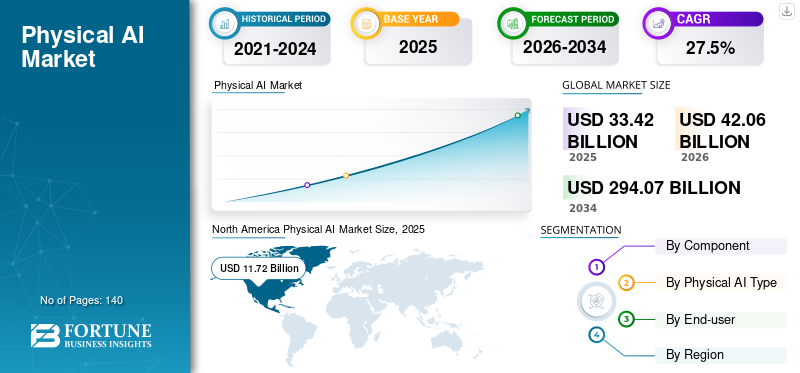
El tamaño del mercado físico de IA se valoró en 33,42 mil millones de dólares en 2025 y se proyecta que crecerá de 42,06 mil millones de dólares en 2026 a 294,07 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 27,5% durante el período previsto. América del Norte dominó el mercado mundial de la IA física con una participación de mercado del 35,06 % en 2025. La IA física está trasladando la automatización de la programación fija a sistemas adaptativos que perciben, razonan y actúan en entornos industriales y comerciales.
La IA física es una rama de la inteligencia artificial que permite a las máquinas y sistemas autónomos percibir, comprender, razonar y actuar en el mundo físico. Al combinar modelos de IA con sensores, razonamiento, simulación y actuadores conscientes de la física, la IA física permite que sistemas como robots, vehículos autónomos, drones y máquinas inteligentes tomen decisiones, ejecuten acciones físicas y se adapten a las condiciones cambiantes del mundo real bajo limitaciones como la física, el tiempo, la seguridad y la incertidumbre.
La IA física está trasladando la IA empresarial del soporte de decisiones digitales a máquinas que detectan, razonan, actúan y aprenden dentro de entornos operativos. Según la Federación Internacional de Robótica (IFR), en 2024 se instalaron 542.000 robots industriales en todo el mundo, más del doble que hace una década. La base instalada proporciona a la IA física una gran base industrial en lugar de un mercado totalmente nuevo.
El cambio estratégico no es simplemente “más robots”. Es la convergencia de la robótica, los modelos básicos, la simulación, la informática de punta, la visión y la orquestación de flotas. Google DeepMind presentó Gemini Robotics en marzo de 2025, ampliando las capacidades multimodales de Gemini al control robótico. NVIDIA presentó GR00T N1 el mismo mes, combinando un modelo de base humanoide con herramientas de simulación y datos sintéticos.
El mercado incluye hardware, software y servicios que permiten a las máquinas y sistemas sentir, comprender, decidir y actuar en el mundo físico. Cubre robótica, vehículos y máquinas autónomos, visión artificial y espacios inteligentes, y otros sistemas especializados. La IA física se utiliza en la fabricación, la automoción y el transporte, la logística y el almacenamiento, la atención sanitaria y las ciencias biológicas, la construcción y la infraestructura, la agricultura, el gobierno y la defensa, y otras industrias. Combina inteligencia artificial con sensores, informática, sistemas de control y herramientas de automatización para respaldar la interacción en tiempo real, mejorar la eficiencia operativa y realizar tareas físicas con mayor inteligencia e independencia.
La creciente demanda de automatización industrial, sistemas autónomos, fabricación inteligente y toma de decisiones basada en inteligencia artificial está impulsando el crecimiento del mercado. NVIDIA Corporation, ABB Ltd, FANUC CORPORATION y YASKAWA Electric Corporation son algunos de los principales actores del mercado.
Por lo tanto, la IA física es una cuestión de asignación de capital: ¿qué flujos de trabajo pueden generar ganancias de productividad duraderas después de incluir los costos de integración, seguridad, mantenimiento y mano de obra? En los próximos años, la utilización, la confiabilidad, la interoperabilidad y el valor operativo recurrente importarán más que la novedad del prototipo. La política regional, la disponibilidad de mano de obra, la densidad manufacturera y los ecosistemas tecnológicos locales separarán aún más los programas escalables de los pilotos aislados.
Descargar muestra gratuita para conocer más sobre este informe.
 Tamaño y pronóstico del mercado global
 Cuota de mercado
 Aspectos destacados regionales clave
América del norte
América del Norte lideró el mercado, respaldada por un fuerte desarrollo de la inteligencia artificial, empresas de robótica avanzada y un alto gasto en automatización.
Asia Pacífico
Se prevé que Asia Pacífico registre la CAGR más alta, impulsada por la rápida automatización de las fábricas, la producción de productos electrónicos y la inversión en infraestructura de inteligencia artificial.
Europa
Europa tiene una importante cuota de mercado, respaldada por su sólida base de fabricación, automoción, robótica y automatización industrial.
A NOSOTROS.
El mercado estaba valorado en alrededor de 9.890 millones de dólares en 2025, lo que representa aproximadamente el 29,6% de las ventas mundiales.
Japón
El mercado estaba valorado en alrededor de 1.930 millones de dólares en 2025, lo que representa aproximadamente el 5,8% del mercado mundial.
Leer más

Uso creciente de gemelos digitales y simulación para el desarrollo de IA física
Las empresas utilizan cada vez más gemelos digitales y herramientas de simulación para entrenar, probar y mejorar las máquinas antes de utilizarlas en el mundo real. Estas herramientas crean copias virtuales de fábricas, almacenes, robots, vehículos y otros objetos o piezas físicas. Los desarrolladores pueden probar los movimientos, la seguridad, la navegación, la percepción robótica y la inspección de calidad de los robots sin detener las operaciones reales. La simulación también admite modelos básicos, aprendizaje reforzado, visión por computadora y fusión de sensores multimodales mediante la creación de datos sintéticos para el entrenamiento de IA. Esta amplia pila de tecnología ayuda a las empresas a reducir el tiempo de desarrollo, mejorar la seguridad e implementar máquinas más inteligentes más rápidamente en las principales industrias.
Según la Federación Internacional de Robótica (IFR), el 74% de las nuevas instalaciones de robots industriales en 2024 se realizaron en Asia, lo que destaca la gran base instalada de la región que respalda el desarrollo físico de la IA. La tendencia dominante son los modelos visión-lenguaje-acción, o VLA, que conectan percepción, razonamiento y movimiento. Durante el período de pronóstico, las arquitecturas VLA se convertirán en una capa de software central para tareas robóticas de mayor variación, lo que reducirá la dependencia de la programación específica de tareas.
Google DeepMind presentó Gemini Robotics en marzo de 2025, mientras que Figure presentó Helix en febrero de 2025. Ambos movimientos señalan un cambio hacia modelos que interpretan entornos y generan acciones en lugar de clasificar texto o imágenes.
Otra tendencia es el desarrollo comercial basado en simulación. NVIDIA presentó GR00T N1 y marcos de simulación compatibles en marzo de 2025, enfatizando datos sintéticos y capacitación basada en física. Los entornos digitales prepararán cada vez más los sistemas antes de su implementación en el mundo real. La IA física está pasando de optimizar máquinas individuales a coordinar robots, horarios, rutas, colas de trabajo e intervenciones humanas.
Descargar muestra gratuita para conocer más sobre este informe.
La creciente demanda de automatización en todas las industrias impulsa el crecimiento del mercado
Las empresas están utilizando robótica impulsada por IA, robótica autónoma, IA de visión y máquinas inteligentes para mejorar la velocidad, la precisión, la seguridad y la productividad. El uso de sistemas, vehículos y robots autónomos está aumentando en fábricas, almacenes, redes de transporte, granjas, hospitales y obras de construcción. Estas tecnologías utilizan inteligencia artificial para realizar tareas repetitivas, arriesgadas y complejas con menos esfuerzo humano. La creciente escasez de mano de obra y la necesidad de tomar decisiones en tiempo real también están respaldando la adopción física de la IA. A medida que aumenta la inversión en todas las industrias, se espera que el mercado mundial de IA física se beneficie de un uso más amplio de máquinas inteligentes.
Según la Federación Internacional de Robótica, en 2024 se instalaron 542.000 robots industriales en todo el mundo, mientras que el stock operativo mundial alcanzó los 4,66 millones de unidades, un 9 % más que en 2023, lo que confirma una base de automatización establecida. La escasez de mano de obra es el catalizador inmediato. IFR identifica la escasez de personal como un factor clave para los robots de servicios profesionales, mientras que la logística ya representa una gran aplicación operativa.
Durante el período de pronóstico, los fabricantes y operadores logísticos con mano de obra limitada acelerarán la adopción donde la IA física ejecuta tareas repetitivas mientras maneja una mayor variación ambiental.
Otro factor determinante es la generalización del modelo. Google DeepMind presentó Gemini Robotics en marzo de 2025, conectando el razonamiento multimodal con la acción robótica. NVIDIA presentó GR00T N1 el mismo mes, combinando un modelo de base humanoide con herramientas de simulación y datos sintéticos. En conjunto, estos desarrollos hacen que la robótica pase de una programación fija a un comportamiento adaptable.
Las redes industriales, la visión artificial, la informática de punta, los gemelos digitales y el software para flotas proporcionan las bases para la implementación. Los compradores pueden agregar inteligencia sin reemplazar todos los activos instalados. La IA física se evaluará cada vez más como una capa de productividad sobre la automatización existente. La demanda provendrá de fábricas, almacenes, entornos de inspección y sistemas de movilidad autónomos donde los flujos de trabajo producen datos.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Clasificación de impacto general | Contribución CAGR (2026-2034) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for automation across manufacturing, logistics, automotive, and other industries is increasing the use of robots, autonomous machines, and smart systems. | Alto | 7.2% | Alto | Alto | Alto |
| 2 | Rapid advances in AI models, computer vision, edge AI, robot learning, and real-time decision-making are improving the performance of Physical AI systems. | Alto | 6.4% | Alto | Alto | Alto |
| 3 | Growing use of robots and autonomous machines in factories, warehouses, transport, and industrial operations is supporting wider market adoption. | Alto | 5.8% | Medio | Alto | Alto |
| 4 | Increasing use of digital twins, simulation, vision AI, and smart spaces is helping companies test, train, and deploy Physical AI systems faster. | Alto | 5.4% | Medio | Alto | Alto |
| 5 | Rising investments, partnerships, and product development by AI, robotics, and automation companies are expanding the Physical AI ecosystem. | Medio | 4.9% | Medio | Alto | Alto |
| 6 | Others (growing use in healthcare, agriculture, construction, government, defense, and other sectors) are creating new growth opportunities. | Medio | 4.6% | Bajo | Medio | Alto |
| Contribución total al crecimiento positivo | 34.30% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
Los altos costos de integración y la compleja implementación limitan el crecimiento del mercado
El alto costo y la complejidad de implementar sistemas físicos de IA pueden limitar el crecimiento del mercado de IA física. Las empresas suelen necesitar sensores avanzados, software de inteligencia artificial,computación de bordey equipos técnicos capacitados para instalar y administrar estas soluciones. La integración con máquinas, redes y sistemas de control existentes puede resultar difícil. Este proceso a menudo requiere un gasto significativo en diseño, pruebas, programación, capacitación y mantenimiento del sistema. A las pequeñas y medianas empresas les puede resultar difícil gestionar estos costes. La integración compleja también puede aumentar el tiempo de implementación y los riesgos técnicos, lo que ralentiza la adopción en industrias sensibles a los costos.
La mayor limitación sigue siendo la fiabilidad. Los sistemas físicos encuentran contacto, obstrucciones, degradación de sensores, cambios en el diseño, latencia de la red y actividad humana que los puntos de referencia no capturan por completo. Las implementaciones a escala requerirán casos de seguridad documentados, pruebas de integración, procedimientos de anulación humana y controles del ciclo de vida antes de una implementación más amplia en entornos operativos regulados, sensibles a la seguridad y orientados al cliente.
La IA física debe conectarse con los sistemas de ejecución de fabricación, los sistemas de gestión de almacenes, los controles industriales, la ciberseguridad, el mantenimiento y los procedimientos de la fuerza laboral. Cada interfaz agrega esfuerzo de ingeniería, pruebas y puntos de falla. Los robots necesitan datos de interacción en diversos entornos, pero recopilarlos sigue siendo más lento que recopilar datos de entrenamiento digitales. La simulación y los datos sintéticos reducen la carga, pero no pueden eliminar la validación física en entornos de producción.
Las máquinas de uso general incluyen sensores, cómputo, actuadores, baterías y requisitos de mantenimiento. Por lo tanto, los compradores exigirán pruebas de que las máquinas mantienen una utilización productiva en tareas cambiantes.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución negativa a la CAGR (2026-2034) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High costs of robots, sensors, AI hardware, software, integration, and maintenance can limit adoption, especially among small and medium-sized companies. | Alto | -2.1% | Alto | Alto | Medio |
| 2 | Safety, reliability, and regulatory concerns can slow the deployment of robots, autonomous vehicles, and other Physical AI systems in real-world environments. | Alto | -1.8% | Alto | Alto | Medio |
| 3 | Shortage of skilled professionals and difficulty in connecting Physical AI systems with existing machines and software increase deployment complexity. | Alto | -1.5% | Alto | Medio | Medio |
| 4 | Others (cybersecurity risks, data privacy concerns, uncertain return on investment, and long deployment cycles) can reduce adoption in some industries. | Medio | -1.4% | Medio | Medio | Bajo |
| Impacto total negativo en el crecimiento | -6.80% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
El creciente uso de la IA física en la atención sanitaria crea nuevas oportunidades de crecimiento
El sector de la salud ofrece una gran oportunidad de crecimiento a medida que los hospitales y centros de atención están comenzando a utilizar máquinas inteligentes, robots de servicio y sistemas basados en la visión para ayudar a los médicos, enfermeras y pacientes. Los robots humanoides pueden apoyar las tareas hospitalarias de rutina y también pueden ayudar con el movimiento, el parto, la rehabilitación y las actividades de atención básica del paciente. La IA física puede reducir la carga de trabajo del personal médico y mejorar la velocidad de las operaciones diarias. Se espera que la creciente demanda de atención médica, el envejecimiento de la población y la escasez de personal respalden un uso más amplio de máquinas inteligentes. A medida que los hospitales invierten en automatización, las empresas pueden expandirse hacia nuevas aplicaciones y servicios de atención médica.
La manufactura es el área de expansión más clara. Las células robóticas existentes proporcionan entornos estructurados. La IA física puede ampliar la automatización al equipamiento, la inspección, el cuidado de las máquinas, el ensamblaje de modelos mixtos y las excepciones.
La logística es la segunda gran oportunidad porque los almacenes generan datos de transacciones densos y tiempos de ciclo medidos. La manipulación adaptativa ampliará la automatización. La atención sanitaria se expandirá selectivamente según el flujo de trabajo. La robótica médica está creciendo, pero la validación clínica limitará la autonomía no supervisada. La fabricación farmacéutica ofrece un puente más temprano porque los entornos de producción están estandarizados y repetibles.
La construcción, la agricultura, los servicios públicos y la infraestructura son la frontera. Los sistemas de visión y las máquinas autónomas abordan la inspección, los trabajos peligrosos, el monitoreo y el movimiento. Los modelos de servicio crean oportunidades. IFR informa una creciente adopción de robots como servicio, lo que permite a las empresas adquirir capacidad a través de acuerdos recurrentes en lugar de poseer todos los activos.
La IA física se está fragmentando en un mercado estratificado que abarca hardware, inteligencia, servicios, categorías de máquinas y flujos de trabajo de usuarios finales. Según la Federación Internacional de Robótica (IFR), la robótica industrial proporciona una base madura, mientras que la robótica médica y de servicios amplía el entorno operativo. La pregunta es dónde la inteligencia expande las tareas empresariales viables.
Los compradores empresariales evaluarán cada vez más la IA física a través de la economía de las tareas, la seguridad, la interoperabilidad, la utilización y la velocidad de implementación, en lugar de solo las especificaciones del robot.
El hardware lidera debido a la fuerte demanda de infraestructura física de IA
Según los componentes, el mercado se divide en hardware, software y servicios.
Hardware
En 2025, el hardware lideró el mercado con una participación del 55,2%, ya que los robots, las máquinas autónomas y los espacios inteligentes requieren procesadores, sensores, cámaras, controladores, actuadores y dispositivos informáticos de vanguardia para funcionar. El hardware también conlleva un alto valor por instalación porque se necesitan varias piezas físicas para construir e implementar estos sistemas.
El hardware sigue siendo la base física de la IA física, y abarca cuerpos de robots, sensores, actuadores, baterías, procesadores de borde, conectividad, seguridad y efectores finales. La demanda está yendo más allá de las máquinas con funciones fijas hacia plataformas diseñadas para una percepción, manipulación, actualizaciones de software y colaboración más ricas. La distinción es entre hardware optimizado para un movimiento y hardware que admite inteligencia cambiante.
Software
El software se está convirtiendo en la capa de inteligencia porque la IA física debe percibir entornos, interpretar instrucciones, planificar acciones y controlar el movimiento. Google DeepMind presentó Gemini Robotics, conectando el razonamiento multimodal con la acción robótica en entornos físicos. NVIDIA presentó GR00T N1 el mismo mes, combinando un modelo básico humanoide con simulación y herramientas de datos sintéticos para el desarrollo de robots.
El conjunto de valor se está desplazando hacia el software que transfiere capacidades entre tareas. Los compradores examinarán la portabilidad, la propiedad, la latencia, la ciberseguridad, las excepciones, la evaluación y la integración. La pregunta es si el software reduce el esfuerzo de ingeniería y al mismo tiempo mejora la ejecución.
Se proyecta que el segmento de software crecerá a la CAGR más alta del 29,6% durante el período de pronóstico a medida que las empresas están aumentando el uso de modelos de inteligencia artificial, herramientas de simulación, software de percepción, aprendizaje de robots y plataformas de control autónomo. El software también se puede actualizar y agregar a las máquinas existentes más fácilmente, lo que respalda una adopción más rápida en todas las industrias.
Servicios
Los servicios pasarán del soporte de instalación a la gestión operativa recurrente a medida que la IA física se amplíe en todas las instalaciones. Los servicios convierten la capacidad física de la IA en operaciones confiables. La integración, la ingeniería del sitio, la validación de la seguridad, el rediseño del flujo de trabajo, la capacitación de los operadores, el mantenimiento y la gestión de flotas siguen siendo esenciales porque las máquinas inteligentes deben conectarse con los controles y sistemas empresariales existentes. IFR identifica el robot como servicio como un modelo de adquisiciones en expansión.
La robótica es el tipo de IA física dominante impulsada por una amplia adopción industrial
Según el tipo de IA física, el mercado se segmenta en robótica, vehículos y máquinas autónomos, IA de visión y espacios inteligentes, entre otros.
Robótica
En 2025, la robótica ocupó la mayor parte (46,9%) del mercado de la IA física, ya que los robots industriales, los robots colaborativos, los robots móviles y los robots de servicios ya tienen una gran base instalada en fábricas, almacenes y otros lugares de trabajo. Según la Federación Internacional de Robótica, en 2024 había alrededor de 4,66 millones de robots industriales funcionando en todo el mundo, lo que demuestra la gran base existente para la robótica. Las empresas operarán carteras de robots híbridos que combinarán automatización fija para tareas estables con máquinas adaptables para variabilidad.
La robótica sigue siendo la categoría de IA física más amplia y abarca armas industriales, robots colaborativos, sistemas móviles, humanoides, máquinas médicas y plataformas especializadas. Los robots convencionales seguirán siendo dominantes cuando la precisión, la repetibilidad y el rendimiento superen la flexibilidad. Las máquinas de uso general abordarán objetos, diseños, secuencias y excepciones variables.
Vehículos y máquinas autónomos
Los vehículos y máquinas autónomos extienden la IA física a almacenes, carreteras, puertos, granjas, minas y sitios industriales. Combinan percepción, localización, planificación, control y gestión de flotas. La adopción depende de si los entornos se pueden mapear, monitorear y expandir.
La estrategia internacional de Waymo muestra que la autonomía se extiende más allá de la tecnología de los vehículos y abarca el mapeo, las operaciones de la flota, la regulación, las interfaces con el cliente y la validación de la seguridad. El acuerdo de Mobileye para adquirir Mentee Robotics muestra una convergencia entre la experiencia en conducción autónoma y la robótica humanoide.
Las máquinas autónomas escalarán más rápido cuando los entornos operativos puedan limitarse, monitorearse, validarse y expandirse progresivamente.
Visión AI y espacios inteligentes
Se espera que el segmento de visión artificial y espacios inteligentes crezca a la tasa compuesta anual más alta del 30,2% durante el período de pronóstico, ya que las empresas están utilizando cámaras de inteligencia artificial, visión por computadora, IA de vanguardiay sistemas de monitoreo inteligentes para comprender los entornos físicos en tiempo real. Estos sistemas a menudo se pueden agregar a fábricas, almacenes, edificios y espacios públicos existentes sin reemplazar la infraestructura física completa, lo que permite una expansión más rápida.
Vision AI y los espacios inteligentes llevan la inteligencia más allá de las máquinas individuales a fábricas, almacenes, campus, hospitales, tiendas e infraestructura. Las cámaras, los sensores de profundidad, los procesadores de borde, los modelos espaciales y los gemelos digitales pueden aumentar los activos existentes. Las aplicaciones sólidas incluyen inspección, monitoreo de seguridad, seguimiento de activos, control de calidad y observación de procesos.
Esta categoría también crea una carga de gobernanza porque los entornos inteligentes observan a las personas y las operaciones. Los compradores requerirán retención disciplinada, controles de acceso, ciberseguridad y reglas de capacitación de modelos. La oportunidad es más fuerte cuando la información visual desencadena una acción operativa.
Vision AI se expandirá más rápidamente allí donde la detección existente pueda convertirse en decisiones operativas de circuito cerrado en lugar de alertas independientes.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
La fabricación es el principal usuario final debido al alto uso de la automatización y a una importante inversión
Según el usuario final, el mercado se subdivide en manufactura, automoción y transporte, logística y almacenamiento, atención médica y ciencias biológicas, construcción e infraestructura, agricultura, gobierno y defensa, y otros.
Fabricación
En 2025, el segmento manufacturero dominó con una cuota de mercado del 29,0%. Las fábricas ya utilizan una gran cantidad de robots, sistemas de visión artificial, equipos automatizados y tecnologías de producción inteligentes. Las industrias electrónica, automotriz, metalúrgica, de maquinaria, alimentaria y otras industrias manufactureras continúan invirtiendo en automatización para mejorar la productividad, la calidad y la seguridad, y IFR reportó 542,076 instalaciones de robots industriales en todo el mundo en 2024.
La fabricación sigue siendo el principal campo de pruebas porque las fábricas proporcionan procesos repetibles, datos densos y un rendimiento mensurable. La automatización existente crea una plataforma natural para inteligencia adicional. El próximo ciclo de adopción se extenderá a la inspección, el equipamiento, el cuidado de las máquinas, la intralogística, el montaje y el manejo de excepciones.
El trabajo de robótica humanoide de BMW ilustra la automatización flexible dentro de entornos de producción establecidos. La implicación es una cobertura de tareas más amplia, no un reemplazo de la automatización madura. Los fabricantes favorecerán los sistemas adaptativos donde la variabilidad encarece la programación convencional.
La fabricación liderará una adopción a gran escala en la que los sistemas adaptativos mejoren la flexibilidad sin forzar el reemplazo total de la automatización establecida.
Automoción y transporte
La automoción conecta la robótica industrial con la movilidad autónoma. Las plantas proporcionan entornos estructurados para la inspección, el movimiento, el apoyo al montaje y la atención, mientras que el transporte añade mapeo, percepción, inteligencia de flotas y operaciones autónomas.
La iniciativa de Waymo en Tokio muestra cómo la movilidad autónoma requiere socios locales, mapeo, preparación regulatoria y disciplina operativa. La transacción de Mobileye refuerza la convergencia entre la autonomía del vehículo y la inteligencia incorporada.
La automoción seguirá siendo un puente estratégico entre la robótica industrial, la movilidad autónoma y la inteligencia incorporada.
Logística y Almacenamiento
La logística y el almacenamiento tienen una fuerte adaptación física a la IA porque el movimiento, la selección, la clasificación, el escaneo y la inspección generan transacciones mensurables. Los robots móviles automatizan el transporte, mientras que los sistemas más nuevos se centran en la manipulación y las excepciones. Los almacenes proporcionan entornos controlados donde se puede monitorear, medir y ampliar la autonomía. IFR identifica el transporte y la logística como una importante aplicación de robótica de servicios profesionales.
El trabajo humanoide de la figura ilustra un manejo adaptable. La adopción progresará desde un movimiento estructurado hacia una manipulación más compleja, con sistemas de visión y orquestación de flotas que conectarán las máquinas en sistemas de flujo de trabajo.
La logística pasará de la automatización del transporte a la manipulación adaptativa a medida que mejore la fiabilidad de la manipulación.
Salud y ciencias biológicas
La atención médica y las ciencias biológicas adoptarán la IA física de manera selectiva porque la seguridad, la validación y la confiabilidad del flujo de trabajo son fundamentales. IFR identifica la robótica médica en cirugía, rehabilitación, diagnóstico y automatización de laboratorio.
Las oportunidades incluyen logística hospitalaria, monitoreo de ambientes estériles, manejo de laboratorio y sistemas de asistencia. La fabricación farmacéutica ofrece un puente a corto plazo porque los procesos de producción están estructurados y controlados por la calidad. Los entornos clínicos se moverán más lentamente cuando la autonomía afecte los resultados de los pacientes. La adopción de la atención médica avanzará más rápido cuando la IA física aumente a los profesionales o automatice los procesos operativos controlados.
Construcción e infraestructura
La construcción y la infraestructura representan una frontera física de la IA más difícil porque el terreno, los materiales, el clima y los flujos de trabajo cambian continuamente. Las primeras aplicaciones se centrarán en topografía, inspección, monitoreo, prefabricación, equipos autónomos y sustitución de tareas peligrosas.
Vision AI puede entrar antes que la autonomía total porque aumenta los procesos existentes. Los gemelos digitales pueden respaldar las pruebas previas a la implementación, mientras que las máquinas autónomas pueden abordar rutas repetidas y mantenimiento. Las empresas de servicios públicos ofrecen oportunidades similares a través de la inspección de activos distribuidos. La adopción de infraestructura se concentrará primero en flujos de trabajo de inspección y mantenimiento repetibles antes de una construcción totalmente autónoma.
Agricultura
Se prevé que la agricultura registre la CAGR más alta del 31,7% para el período previsto, ya que las granjas adoptan cada vez más máquinas autónomas, drones, equipos robóticos, visión de inteligencia artificial y sistemas de agricultura de precisión. Se espera que la creciente escasez de mano de obra, la necesidad de mejorar la producción agrícola y la demanda de un uso más eficiente del agua, los fertilizantes y otros recursos respalden una adopción más rápida de la IA física en la agricultura.
La agricultura adoptará la IA física donde la escasez de mano de obra, el valor de los cultivos y los requisitos de precisión respaldan la automatización. IFR identifica a los robots agrícolas como una categoría establecida de robots de servicios, pero las condiciones difieren materialmente de las de las fábricas. Los sistemas de visión respaldan el seguimiento, el tratamiento, la cosecha y la identificación de enfermedades de los cultivos, mientras que las máquinas autónomas amplían sus capacidades a las operaciones de campo.
La estacionalidad sigue siendo la principal limitación económica. Las plataformas multifunción, el arrendamiento flexible y los modelos de servicios cobrarán mayor relevancia. Las grandes granjas y los entornos controlados conducirán a la estandarización de los flujos de trabajo. La agricultura dará prioridad a la autonomía multifunción que aumenta la utilización anual de activos a lo largo de los ciclos operativos estacionales.
Gobierno y Defensa
El gobierno y la defensa implementarán IA física en vigilancia, logística, inspección, mantenimiento y trabajos peligrosos. La robótica comercial proporciona la base tecnológica, mientras que los usuarios gubernamentales añaden requisitos de ciberseguridad, comunicaciones resilientes, cadenas de suministro seguras, pruebas y control humano.
El Ministerio de Economía, Comercio e Industria de Japón está avanzando en el trabajo de políticas de inteligencia artificial y robótica centrado en la implementación social y entornos amigables con los robots. Esto muestra cómo la IA física se está convirtiendo en parte de la competitividad industrial y la planificación de capacidades nacionales. La adopción gubernamental y de defensa favorecerá arquitecturas seguras y resilientes que combinen la escala de tecnología comercial con controles específicos de la misión.
Por geografía, el mercado se clasifica en América del Norte, América del Sur, Asia Pacífico, Europa y Medio Oriente y África.
North America Physical AI Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte tiene la mayor cuota de mercado de IA física debido al fuerte desarrollo de la IA, las empresas de robótica avanzada, el alto gasto en automatización y la adopción temprana de sistemas autónomos. Estados Unidos también tiene una gran base de empresas de tecnología, integradores de sistemas, proveedores de nube y usuarios industriales. La fuerte inversión en fabricación, defensa, logística, atención sanitaria y movilidad autónoma respalda aún más el amplio uso de estas soluciones.
La región tiene una base de robótica madura, mientras que Estados Unidos ofrece profundas concentraciones de desarrolladores de tecnología y ecosistemas de implementación. La adopción se centrará en la flexibilidad de fabricación, el almacenamiento, el transporte autónomo, la inspección, la infraestructura y las aplicaciones de defensa, donde la integración puede producir mejoras operativas mensurables en las instalaciones y redes empresariales.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
El mercado estadounidense estaba valorado en alrededor de 9.890 millones de dólares en 2025, lo que representa aproximadamente el 29,6% de las ventas mundiales. Estados Unidos sigue siendo el mercado central de IA física de la región, respaldado por la informática avanzada, la investigación en robótica, la logística, la fabricación, la conducción autónoma y el desarrollo respaldado por empresas. El país conserva una importante base instalada de robots industriales. La demanda favorecerá cada vez más los sistemas que conectan la percepción, la planificación, el control de máquinas y los flujos de trabajo empresariales. La fabricación, el almacenamiento, la movilidad, la infraestructura y la defensa seguirán siendo entornos de implementación importantes en las principales instalaciones empresariales y redes operativas.
Se espera que Asia Pacífico crezca a la CAGR más alta durante el cronograma proyectado debido a la rápidaautomatización de fábrica, una fuerte producción de productos electrónicos, un creciente uso de robots y una mayor inversión en infraestructura de inteligencia artificial. China, Japón, Corea del Sur e India están expandiendo fábricas inteligentes, máquinas autónomas, automatización logística e inteligencia artificial visual. La creciente actividad manufacturera y el apoyo gubernamental a las tecnologías avanzadas también están creando una fuerte demanda en toda la región.
Asia Pacífico sigue siendo el centro de la actividad mundial de implementación y fabricación de robótica. La región representa la mayoría de las nuevas instalaciones de robots industriales. China, Japón, Corea del Sur e India combinan la escala de fabricación con ecosistemas de inteligencia artificial y robótica en expansión. La competencia física de la IA conectará cada vez más la producción de robots, los semiconductores, los modelos básicos, la simulación y el software industrial. El apoyo a las políticas reforzará la localización y la comercialización en los mercados industriales, las cadenas de suministro emergentes y los ecosistemas tecnológicos.
El mercado japonés estaba valorado en alrededor de 1.930 millones de dólares en 2025, lo que representa aproximadamente el 5,8% del mercado mundial. Japón combina décadas de experiencia en robótica con una creciente política centrada en las máquinas habilitadas para IA y la implementación social. El país conserva una de las bases operativas de robots industriales más grandes del mundo. La IA física se expandirá a la manufactura, la logística, la atención médica, la agricultura y los servicios. Los compradores valorarán la confiabilidad, la seguridad, la automatización compacta, la colaboración entre humanos y máquinas y la tecnología adecuada para entornos operativos con mano de obra limitada a medida que la robótica se expande a flujos de trabajo físicos en toda la sociedad y la industria.
El mercado de China estaba valorado en 4.430 millones de dólares en 2025, aproximadamente el 13,3% de las ventas mundiales, lo que lo convierte en uno de los más grandes del mundo.
El mercado indio estaba valorado en 1.020 millones de dólares en 2025, lo que representa aproximadamente el 3,1% de los ingresos mundiales. India está ampliando su ecosistema físico de IA a través de fábricas inteligentes, automatización logística, máquinas autónomas, visión industrial y aplicaciones relacionadas. Los fabricantes locales, los proveedores de tecnología, las instituciones de investigación y los programas de políticas están apoyando la comercialización. La ventaja competitiva dependerá de la escala de fabricación, la integración de componentes, las capacidades de software y la velocidad de implementación en las cadenas de suministro nacionales.
Europa tiene una importante cuota de mercado impulsada por una sólida base de fabricación, automoción, robótica y automatización industrial. La región se beneficia de una alta densidad de robots, habilidades de ingeniería avanzadas y un amplio uso de sistemas de fábricas inteligentes. Alemania, Francia, Italia y otros países continúan invirtiendo en producción digital, robótica, visión artificial y sistemas industriales inteligentes.
Europa combina una profunda base de automatización industrial con presión para mejorar la productividad, la resiliencia y la competitividad manufacturera. Europa occidental mantiene una alta densidad de robots en relación con otras regiones importantes. Alemania sigue siendo el principal centro industrial, mientras que Italia, Francia, España y el Reino Unido aportan ecosistemas distintos. La adopción de la IA física hará hincapié en la seguridad, la eficiencia energética, la productividad de la fuerza laboral, la deslocalización cercana y la alineación regulatoria en entornos industriales avanzados y cadenas de suministro.
El mercado del Reino Unido estaba valorado en 1.440 millones de dólares en 2025, lo que representa aproximadamente el 4,3% del mercado mundial. El Reino Unido tiene una base de robótica industrial más pequeña, pero se beneficia de sólidas capacidades de investigación, software, logística, ingeniería y sistemas autónomos. La política gubernamental vincula cada vez más la robótica con la productividad y la innovación. La adopción de la IA física se centrará en la logística, la fabricación avanzada, la atención sanitaria, la infraestructura y los sistemas autónomos, particularmente donde los modelos de adquisiciones flexibles puedan respaldar el despliegue comercial en logística, fabricación y atención sanitaria.
El mercado alemán alcanzó los 2.110 millones de dólares en 2025, alrededor del 6,3% de las ventas mundiales. Alemania sigue siendo el principal mercado de robótica industrial de Europa, respaldado por proveedores de automóviles, maquinaria, electrónica, productos químicos e industriales. La IA física ampliará la automatización establecida a la inspección, la manipulación flexible, el cuidado de las máquinas, la intralogística y los flujos de trabajo colaborativos. Las iniciativas humanoides de BMW ilustran el creciente interés en las máquinas adaptativas. Los compradores darán prioridad a la confiabilidad, la integración de los trabajadores, la ingeniería de seguridad y la compatibilidad con los controles de fábrica y el software de producción existentes en todas las instalaciones de fabricación y equipos operativos avanzados de Alemania.
Se espera que la región de Medio Oriente y África registre la segunda CAGR más alta a medida que los gobiernos y las empresas aumenten el gasto en ciudades inteligentes, automatización, sistemas de defensa e infraestructura digital. Los países del CCG están invirtiendo en inteligencia artificial, transporte autónomo, edificios inteligentes, logística y proyectos industriales. El creciente interés en las tecnologías avanzadas, combinado con una base de mercado actual más pequeña, respalda una adopción más rápida de la IA física en toda la región.
Medio Oriente y África desarrollarán una demanda física de IA en torno a la logística, la energía, la infraestructura, la agricultura, la inspección y la seguridad. Las economías del Golfo están haciendo hincapié en la infraestructura inteligente y los sistemas autónomos, mientras que los mercados africanos presentan oportunidades en minería, logística y agricultura. La adopción dependerá de los socios de integración, la financiación, las capacidades técnicas y la preparación de la fuerza laboral. Las plataformas importadas con un fuerte soporte local tendrán ventajas prácticas para las implementaciones.
El mercado del CCG alcanzó los 680 millones de dólares en 2025, lo que representa aproximadamente el 2,0% de los ingresos mundiales.
América Latina sigue siendo un mercado emergente de IA física, con una adopción concentrada en la automoción, la logística, la agricultura, la minería y el procesamiento industrial. México proporciona la plataforma manufacturera más sólida, mientras que Brasil ofrece oportunidades más amplias en agricultura, recursos y logística. El nearshoring respaldará la inversión en automatización, particularmente cuando los fabricantes exportadores buscan calidad y capacidad constantes. La integración de sistemas, el financiamiento, el talento técnico y las redes de servicios determinarán la preparación para el despliegue a medida que se modernicen las cadenas de suministro.
América del Sur tiene una participación de mercado menor, ya que los niveles de automatización, la infraestructura de inteligencia artificial y el gasto en tecnología siguen siendo más bajos que en América del Norte, Europa y Asia Pacífico. La adopción de la IA física se concentra principalmente en Brasil y en industrias seleccionadas como la manufactura, la agricultura, la minería, la automoción y la logística. La inversión limitada, el menor uso de robots y la adopción digital más lenta restringen el tamaño general del mercado de la región.
El mercado de Brasil estaba valorado en 1.100 millones de dólares en 2025, lo que representa aproximadamente el 3,3% del mercado mundial.
Las asociaciones entre robótica e inteligencia artificial aumentan la competencia en el mercado y permiten a las empresas construir mejores sistemas
La competencia en el mercado de la IA física está creciendo a medida que las empresas desarrollan robots más inteligentes, máquinas autónomas, sistemas de visión de IA y software para uso en el mundo real. Las empresas líderes están invirtiendo en modelos de IA, informática de punta, simulación,gemelos digitales, herramientas de seguridad y aprendizaje de robots para mejorar el rendimiento y reducir el tiempo de implementación. También están aumentando las asociaciones entre empresas de inteligencia artificial, fabricantes de robots, fabricantes y proveedores de software. Estas asociaciones ayudan a las empresas a combinar habilidades, mejorar productos y llegar a más industrias.
La competencia de IA física se está consolidando en torno a cuatro niveles: líderes, visionarios, retadores y jugadores especializados. El campo de batalla decisivo está avanzando desde la diferenciación mecánica hacia la inteligencia, la simulación, la seguridad, los datos y el despliegue.
Líderes
NVIDIA está estableciendo una posición de plataforma al conectar computación acelerada, simulación, modelos mundiales, software de robótica y ecosistemas de socios. Sus anuncios de robótica de marzo de 2026 incorporaron a fabricantes de robots industriales, desarrolladores de humanoides, empresas de robótica quirúrgica y especialistas en máquinas autónomas a una pila de IA física. Amazon representa un modelo de liderazgo diferente, que combina la implementación de robótica con software que coordina las operaciones de almacén. La ventaja estratégica es la integración del flujo de trabajo en lugar del diseño de robots.
Visionarios
Google DeepMind y Figure están avanzando en la inteligencia incorporada de propósito general. La familia Gemini Robotics de Google DeepMind conecta el razonamiento multimodal con la acción robótica, mientras que el programa Helix de Figure se centra en el control humanoide generalista. Su posicionamiento se centra en la adaptabilidad del modelo, la destreza, el razonamiento incorporado y la transferencia entre encarnaciones robóticas. En julio de 2026, Google DeepMind avanzó en el control de todo el cuerpo, la destreza y la colaboración entre múltiples robots a través de Gemini Robotics 2.
Retadores
Mobileye está ampliando su experiencia en conducción autónoma a la robótica humanoide a través de su acuerdo para adquirir Mentee Robotics en enero de 2026. Agility Robotics está comercializando Digit en torno a flujos de trabajo industriales y logísticos, enfatizando la operación compatible con humanos y la preparación para el despliegue. La estrategia del retador es más estrecha que una pila de infraestructura, pero más sólida cuando la experiencia en el dominio acelera la adopción.
Jugadores de nicho
Los especialistas en sensores, actuadores, controles industriales, seguridad, simulación, gemelos digitales e integración de sistemas siguen siendo estratégicamente importantes. Sus productos a menudo se integran dentro de plataformas más grandes, creando influencia sin poseer la pila completa.
En conjunto, estos movimientos representan un cambio estructural de los proveedores de robots independientes a la competencia en el ecosistema. La posición ganadora dependerá cada vez más de la interoperabilidad, los datos de implementación, la evidencia de seguridad, la portabilidad del software y el valor recurrente del flujo de trabajo.
El informe de investigación de mercado de IA física proporciona una evaluación del tamaño del mercado, pronósticos, segmentación, impulsores de crecimiento, desafíos, tendencias clave y desarrollos importantes. El informe cubre componentes clave, incluidos hardware, software y servicios utilizados en sistemas físicos de IA. También estudia los principales tipos, incluida la robótica, los vehículos y máquinas autónomos, la visión artificial y los espacios inteligentes, y otros sistemas. Además, el informe examina la demanda en manufactura, automoción y transporte, logística y almacenamiento, atención médica y ciencias biológicas, construcción e infraestructura, agricultura, gobierno y defensa, y otras industrias. El informe también analiza la participación de mercado, los lanzamientos de productos, las asociaciones, las fusiones y adquisiciones, las inversiones, las estrategias comerciales y las empresas líderes que operan en las principales regiones del mundo.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 27,5% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por componente, tipo de IA física, usuario final y región |
| Por componente |
|
| Por tipo de IA física |
|
| Por usuario final |
|
| Por región |
|
Fortune Business Insights dice que el valor del mercado global se situó en 33.420 millones de dólares en 2025 y se prevé que alcance los 294.070 millones de dólares en 2034.
En 2025, el valor de mercado de América del Norte ascendía a 11.720 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 27,5% durante el período previsto.
Por usuario final, el segmento de fabricación lidera el mercado.
La creciente demanda de automatización, la escasez de mano de obra, los avances en la IA generativa y la robótica, y el aumento de la inversión en fábricas inteligentes y sistemas autónomos son algunos de los factores clave que impulsan el crecimiento del mercado.
NVIDIA Corporation, ABB Ltd, FANUC CORPORATION y YASKAWA Electric Corporation son los principales actores del mercado.
América del Norte tenía la mayor cuota de mercado en 2025.
La creciente implementación de robots habilitados para IA, máquinas autónomas, IA de vanguardia y sistemas de visión inteligentes en operaciones industriales y comerciales respaldará la adopción de productos.

(Oferta válida hasta 31st Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

