Tamaño del mercado de tanques de compensación de acero inoxidable, participación y análisis de la industria, por tipo (tanques de compensación de agua caliente y tanques de compensación de agua enfriada), por configuración del tanque (tanques de compensación verticales y tanques de compensación horizontales), por capacidad del tanque (hasta 100 litros, 101 a 300 litros, 301 a 500 litros, 501 a 1000 litros y más de 1000 litros), por usuario final (residencial, Comercial e Industrial) y Pronóstico Regional, 2026 – 2034
 Descargar muestra gratuita

Tamaño del mercado de tanques de compensación de acero inoxidable y perspectivas futuras
 Escuchar versión en audio
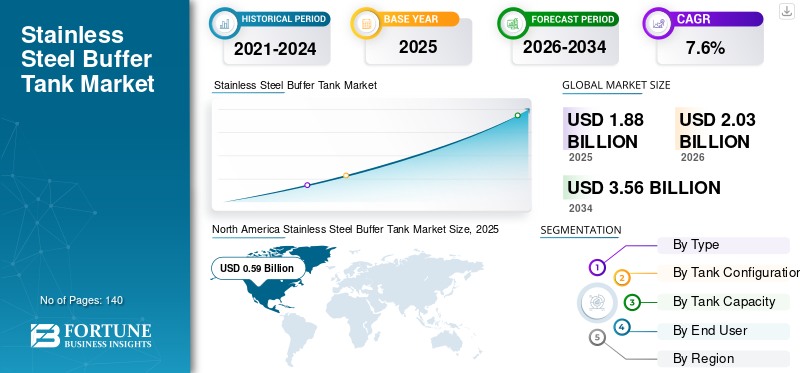
El tamaño del mercado mundial de tanques intermedios de acero inoxidable se valoró en 1,88 mil millones de dólares en 2025 y se prevé que crezca de 2,03 mil millones de dólares en 2026 a 3,56 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 7,6% durante el período previsto. América del Norte dominó el mercado de tanques intermedios de acero inoxidable con una participación de mercado del 31,38% en 2025.
El mercado comprende la fabricación y venta comercial de tanques de almacenamiento resistentes a la corrosión diseñados para almacenar temporalmente agua caliente o fría, proporcionar separación hidráulica, estabilizar el flujo del sistema y mantener el volumen mínimo de agua requerido en instalaciones de calefacción y refrigeración. Los tanques de compensación hidrónicos se fabrican comúnmente con AISI 304, 304L, 316 o 316L.acero inoxidabley se suministran en configuraciones verticales u horizontales, atmosféricas o de presión nominal, aisladas o no aisladas. Dependiendo de los requisitos del sistema, los fabricantes ofrecen tanques de compensación ASME y tanques de compensación no ASME que incorporan conexiones de dos o cuatro puertos, serpentines internos de intercambio de calor, deflectores de distribución de flujo, elementos calefactores eléctricos, dispositivos de alivio de presión, sensores de temperatura inteligentes, salidas de aire y controles integrados de fábrica.
Los diseños avanzados cuentan cada vez más con soldadura láser automatizada, aislamiento de poliuretano de alto rendimiento, protección anticondensación, estratificación térmica optimizada, conectividad del sistema de gestión de edificios, monitoreo digital y herramientas digitales de dimensionamiento de tanques para mejorar la eficiencia energética, la flexibilidad de instalación, la resistencia a la corrosión y la vida útil. El crecimiento del mercado está respaldado por el creciente despliegue de bombas de calor aire-agua, calderas de condensación de bajo volumen de agua, sistemas de agua fría, expansión de la calefacción urbana e instalaciones de sistemas hidrónicos energéticamente eficientes. Los tanques de compensación reducen los ciclos cortos del compresor, la caldera y el enfriador al equilibrar las diferencias entre la producción del equipo y las cargas variables del edificio. También mejoran la estabilidad hidráulica en propiedades residenciales, edificios comerciales, hospitales, hoteles, centros de datos, plantas de fabricación, instalaciones institucionales y edificios con certificación LEED, donde el cumplimiento de estrictas normas de eficiencia energética es cada vez más importante.
- Por ejemplo, en marzo de 2025, Caleffi anunció la presentación de su gama completa de productos de gestión de agua y componentes de bombas de calor en ISH 2025. La cartera de la empresa incluye el separador hidráulico de tanque intermedio de acero inoxidable montado en la pared Serie 5485, diseñado para mantener un volumen mínimo de agua del sistema y respaldar el funcionamiento eficiente de la bomba de calor.
AERCO International, Niles Steel Tank, HTP Comfort Solutions, Caleffi S.p.A., Cordivari S.r.l. y Cemline Corporation se encuentran entre las principales empresas. AERCO ofrece tanques de compensación con certificación ASME para sistemas de calderas de bajo volumen, mientras que Niles ofrece tanques de compensación de agua enfriada verticales y horizontales con construcción opcional de acero inoxidable dúplex y 316L.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE TANQUES DE COMPENSACIÓN DE ACERO INOXIDABLE
La creciente adopción de diseños de tanques multifuncionales y optimizados para bombas de calor está remodelando el desarrollo de productos
El mercado está siendo testigo de un cambio de los recipientes de almacenamiento independientes convencionales hacia tanques de almacenamiento compactos y multifuncionales de acero inoxidable diseñados específicamente parabombas de calor, sistemas de calefacción híbridos y aplicaciones reversibles de calefacción y refrigeración. Los fabricantes están integrando separación hidráulica, amortiguación térmica, conexiones de flujo múltiple, serpentines internos de intercambio de calor, provisiones de calefacción eléctrica, puertos de sensores y aislamiento avanzado dentro de un solo conjunto de tanque. Estas configuraciones ayudan a mantener un volumen mínimo de agua del sistema, reducen los ciclos frecuentes del compresor, equilibran los caudales primario y secundario no coincidentes y mejoran el funcionamiento de la bomba de calor en condiciones de carga parcial. Los modelos verticales delgados y montados en la pared que ahorran espacio también están ganando protagonismo en modernizaciones residenciales y salas de plantas comerciales donde el espacio de instalación es limitado. Los grados de acero inoxidable como AISI 304 y 316L ofrecen ventajas adicionales en aplicaciones que requieren resistencia a la corrosión, manejo higiénico del agua y mayor vida útil del equipo. El desarrollo de productos avanza hacia tanques compatibles con frío y calor que puedan soportar el funcionamiento durante todo el año sin requerir recipientes de calefacción y refrigeración separados. La disponibilidad de aislamiento, conexiones hidráulicas, puertos de monitoreo y accesorios modulares instalados de fábrica simplifica la instalación y reduce la complejidad de las tuberías en el sitio. Esta tendencia está fortaleciendo el papel de los tanques de compensación como componentes integrados de gestión de energía en lugar de equipos pasivos de almacenamiento de agua.
- Por ejemplo, en febrero de 2025, Cordivari anunció que exhibiría sus últimos sistemas de confort doméstico basados en bombas de calor en ISH 2025, incluidos acumuladores térmicos dedicados diseñados para respaldar la calefacción, la refrigeración y la producción de agua caliente sanitaria.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
La expansión de los centros de datos y la infraestructura de agua helada de alta capacidad impulsan el crecimiento del mercado
El mercado se está beneficiando de la rápida expansión de los centros de datos, hospitales, instalaciones industriales, hoteles, laboratorios y grandes edificios comerciales que dependen de una infraestructura confiable de refrigeración por agua helada. Estas instalaciones experimentan cargas térmicas fluctuantes y requieren un flujo de agua estable entre enfriadores, equipos de refrigeración y sistemas de distribución posteriores. Los tanques intermedios de acero inoxidable brindan almacenamiento temporal de agua enfriada, separación hidráulica y estabilización del flujo, lo que ayuda a reducir los ciclos cortos del enfriador y a mantener la continuidad del enfriamiento durante cambios repentinos de carga. Su resistencia a la corrosión y su larga vida útil los hacen adecuados para instalaciones de misión crítica donde la falla del equipo o la interrupción del enfriamiento pueden provocar pérdidas operativas sustanciales. La demanda también se ve respaldada por el desarrollo de instalaciones informáticas de alta densidad, que requieren sistemas de refrigeración y refrigeración cada vez más sofisticados.sistemas de gestión térmica. La expansión de las plantas de refrigeración urbana y de agua enfriada centralizada está aumentando aún más la demanda de tanques intermedios de capacidad media y grande en aplicaciones comerciales e industriales.
- Por ejemplo, en abril de 2025, la Agencia Internacional de Energía proyectó que el consumo mundial de electricidad de los centros de datos se duplicaría con creces hasta aproximadamente 945 TWh para 2030, lo que refleja el rápido desarrollo de la infraestructura de los centros de datos y la necesidad asociada de sistemas de refrigeración avanzados.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Impacto esperado en el crecimiento del mercado | Contribución estimada de CAGR | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid adoption of heat pumps and hydronic HVAC systems to drive demand for buffer tanks | Alto | 0.77% | Alto | Alto | Alto |
| 2 | Expansion of commercial buildings, district heating & cooling, and industrial infrastructure | Alto | 0.61% | Medio | Alto | Alto |
| 3 | Increasing focus on energy-efficient thermal storage and HVAC system optimization | Medio-Alto | 0.49% | Medio | Alto | Alto |
| 4 | Rising demand for corrosion-resistant stainless steel tanks across industrial applications | Medio-Alto | 0.29% | Medio | Alto | Alto |
| 5 | Expansion of data centers and high-capacity chilled-water infrastructure to drive market growth | Medio | 0.19% | Medio | Medio | Alto |
| 6 | Others (water treatment projects, renewable energy integration, replacement demand, smart building adoption, etc.) | Bajo | 0.14% | Bajo | Medio | Medio |
| Contribución total al crecimiento positivo | 2.49% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
RESTRICCIONES DEL MERCADO
Los mayores costos de material, fabricación y certificación restringen el crecimiento del mercado
El crecimiento del mercado de tanques intermedios de acero inoxidable se ve limitado por el mayor costo de adquisición de los tanques de acero inoxidable en comparación con los de acero dulce.acero al carbono, acero revestido y alternativas de polímeros. La fabricación de tanques de acero inoxidable con clasificación de presión requiere materias primas certificadas, conformado de precisión, soldadura automatizada o calificada, inspección de soldadura, pasivación, pruebas hidrostáticas, validación de alivio de presión y trazabilidad detallada del material. Los costos aumentan aún más cuando los compradores especifican construcción AISI 316L, dimensiones personalizadas, configuraciones horizontales, serpentines internos, acabados de superficies sanitarias, aislamiento de alto rendimiento o instrumentación integrada de fábrica. Los tanques de gran capacidad también pueden generar gastos sustanciales de transporte, elevación, cimentación, tuberías y puesta en servicio. Estos factores pueden desalentar la adopción entre clientes residenciales y pequeños comerciales sensibles a los costos, particularmente en sistemas de circuito cerrado donde los tanques de acero dulce tratados pueden proporcionar un rendimiento aceptable. Los fabricantes también deben gestionar la volatilidad de los precios del acero inoxidable, la producción personalizada de bajo volumen y los diferentes requisitos de certificación de recipientes a presión en todos los países, lo que puede ampliar los cronogramas de entrega y reducir la flexibilidad de precios.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución negativa a la CAGR (2026-2034) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | Alto | 1.4% | Alto | Alto | Medio |
| 2 | Safety validation, regulatory approval and liability challenges | Medio-Alto | 1.2% | Alto | Alto | Medio |
| 3 | Cybersecurity, system reliability and public acceptance concerns | Alto | 0.8% | Medio | Medio | Medio |
| 4 | Others | Bajo | 0.3% | Bajo | Bajo | Bajo |
| Impacto negativo | 3.70% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
OPORTUNIDADES DE MERCADO
Ampliar las aplicaciones de procesamiento de alta pureza y reutilización de agua industrial para crear nuevas oportunidades de crecimiento
El aumento de la inversión en conservación de agua, reutilización de agua industrial y sistemas de gestión de líquidos de alta pureza está creando nuevas oportunidades para los fabricantes de tanques intermedios de acero inoxidable más allá de las aplicaciones HVAC convencionales. Las plantas de alimentos y bebidas, las instalaciones farmacéuticas, las fábricas de semiconductores, los laboratorios de biotecnología, los fabricantes de cosméticos y las instalaciones de tratamiento de agua requieren recipientes intermedios para equilibrar los flujos de proceso fluctuantes, mantener un suministro continuo y almacenar temporalmente agua tratada, purificada o de ósmosis inversa. Los tanques de acero inoxidable son muy adecuados para estas aplicaciones debido a su resistencia a la corrosión, superficies limpiables, trazabilidad de materiales y compatibilidad con los requisitos de procesamiento higiénico. Los fabricantes pueden capturar una demanda de mayor valor ofreciendo construcción AISI 316L, superficies electropulidas, geometrías de tanques drenables, conexiones sanitarias, compatibilidad con limpieza in situ, monitoreo de nivel integrado y clasificaciones de presión específicas de la aplicación. La expansión de los sistemas descentralizados de tratamiento y reutilización del agua también podría generar demanda de tanques intermedios compactos instalados entre las etapas de filtración, purificación, dosificación y producción.
- Por ejemplo, en junio de 2025, la Comisión Europea adoptó su Estrategia de Resiliencia Hídrica, que busca mejorar la eficiencia hídrica en la Unión Europea en un 10% para 2030 y promover la inversión en sistemas modernos y eficientes.infraestructura inteligente.
DESAFÍOS DEL MERCADO
Requisitos de certificación fragmentada y dimensionamiento específico de la aplicación para desafiar la expansión del mercado
La adopción comercial de tanques intermedios de acero inoxidable se ve desafiada por la ausencia de un diseño único estandarizado adecuado para cada aplicación de procesos industriales, de calefacción, refrigeración y agua potable. La capacidad del tanque se debe calcular según el flujo del sistema, la producción térmica, el volumen operativo mínimo, el diferencial de temperatura, los límites de ciclo del equipo y el comportamiento de carga máxima. Un tamaño incorrecto puede reducir la eficiencia térmica, ocupar espacio de instalación innecesario o no evitar el ciclo de la caldera, el enfriador y la bomba de calor. Los fabricantes también deben modificar las disposiciones de conexión, las clasificaciones de presión, los sistemas de aislamiento, las bobinas internas, los grados de acero inoxidable, la instrumentación y las estructuras de soporte de acuerdo con las especificaciones específicas del sitio. La comercialización transfronteriza se complica aún más por los diferentes códigos de recipientes a presión, aprobaciones de agua potable, calificaciones de soldadura, reglas de trazabilidad de materiales y requisitos de inspección.
Análisis de segmentación
Por tipo
Los tanques intermedios de agua caliente dominan debido a la amplia base de calentamiento hidrónico y la alta demanda de almacenamiento térmico
Por tipo, el mercado se segmenta en tanques de compensación de agua caliente y tanques de compensación de agua fría.
Los tanques de compensación de agua caliente representaron la mayor participación de mercado en 2025, respaldados por su uso extensivo en sistemas de bombas de calor, calderas de condensación, calefacción de biomasa, instalaciones solares térmicas, subestaciones de calefacción urbana y sistemas hidrónicos híbridos. Estos tanques almacenan el exceso de energía térmica, mantienen un volumen mínimo de agua del sistema, equilibran las diferencias entre la generación y el consumo de calor y reducen los ciclos frecuentes del generador durante la operación de carga parcial. Su amplia aplicabilidad en edificios residenciales, hoteles, hospitales, complejos de apartamentos, instalaciones educativas y redes de calefacción industrial crea una base instalada considerablemente mayor que los sistemas de agua helada. La construcción de acero inoxidable respalda aún más la adopción en proyectos que requieren resistencia a la corrosión, altas temperaturas de funcionamiento, rendimiento higiénico y una vida útil más larga.
- Por ejemplo, en mayo de 2025, Automatic Heating Global adquirió Simons Boilers para ampliar su cartera de productos de calefacción, fortalecer las capacidades de fabricación y ampliar su servicio y alcance de exportación en aplicaciones de calefacción comercial.
Se prevé que los tanques de reserva de agua enfriada registren una tasa compuesta anual alta del 8,2% durante el período previsto, impulsada por la expansión.centros de datos, instalaciones de refrigeración comerciales, hospitales, sistemas de refrigeración de procesos industriales y redes de refrigeración de distrito. Estos tanques ayudan a estabilizar las temperaturas del agua enfriada, mantener los volúmenes de flujo requeridos, reducir los ciclos cortos del compresor y mejorar el rendimiento del enfriador bajo cargas de enfriamiento fluctuantes.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por configuración del tanque
El segmento de tanques intermedios verticales lidera debido a su tamaño compacto y su amplia idoneidad para la instalación
Por configuración de tanque, el mercado se segmenta en tanques de compensación verticales y tanques de compensación horizontales.
Los tanques de compensación verticales representaron la mayor participación de mercado en 2025, impulsado por su uso generalizado en instalaciones residenciales de bombas de calor, salas de calderas comerciales, plantas de agua enfriada y sistemas hidrónicos industriales. Su estructura vertical requiere un espacio comparativamente limitado, lo que los hace adecuados para salas de máquinas donde la densidad de equipos es alta. Los diseños verticales también apoyan la estratificación térmica natural al mantener capas de temperatura a lo largo de la altura del tanque, mejorando así la utilización efectiva de la energía almacenada de calefacción o refrigeración. Los fabricantes suelen ofrecer tanques verticales como modelos estandarizados y fácilmente configurables con múltiples puertos de conexión, opciones de aislamiento, deflectores internos y construcción con clasificación de presión. Su disposición de soporte más simple, su integración de tuberías más sencilla y su disponibilidad en rangos de capacidad pequeños y grandes fortalecen aún más la adopción en nuevas instalaciones y proyectos de modernización de HVAC.
Se proyecta que los tanques de compensación horizontales registren la CAGR más alta del 8,7% durante el período de pronóstico, respaldado por la creciente demanda en instalaciones con altura de techo restringida, espacios mecánicos en la azotea, patines de equipos modulares y sitios de modernización donde el espacio libre vertical es insuficiente.
Por capacidad del tanque
Los tanques de 101 a 300 litros son los más preferidos debido a su amplia compatibilidad residencial y comercial ligera
Por capacidad del tanque, el mercado se segmenta en hasta 100 litros, 101 a 300 litros, 301 a 500 litros, 501 a 1.000 litros y más de 1.000 litros.
El segmento de 101 a 300 litros tuvo la mayor participación de mercado de tanques intermedios de acero inoxidable en 2025, debido a su amplia idoneidad para bombas de calor residenciales, edificios multifamiliares, pequeñas instalaciones comerciales, sistemas de calderas híbridas e instalaciones hidrónicas de capacidad media. Los tanques dentro de este rango proporcionan suficiente masa térmica para reducir los ciclos del generador y estabilizar el flujo del sistema sin requerir el espacio sustancial, el soporte estructural y los gastos de instalación asociados con los recipientes más grandes. El segmento también se beneficia de una amplia disponibilidad de modelos verticales estandarizados, aislamiento aplicado de fábrica, múltiples disposiciones de conexión, control de temperatura.sensorpuertos e intercambiadores de calor internos opcionales. Su equilibrio entre volumen de almacenamiento, compatibilidad de equipos, flexibilidad de instalación y costo de adquisición respalda una adopción generalizada tanto en nuevas instalaciones de HVAC como en proyectos de modernización de edificios.
Se proyecta que el segmento de hasta 100 litros registre la CAGR más alta del 8,5% durante el período de pronóstico, respaldado por la creciente demanda de tanques de compensación compactos en modernizaciones de bombas de calor residenciales, apartamentos, pequeñas salas mecánicas y propiedades comerciales con espacio limitado.
Por uso final
El dominio del segmento comercial está liderado por una amplia implementación de HVAC en edificios grandes
Por usuario final, el mercado se segmenta en residencial, comercial e industrial.
El segmento comercial tuvo la mayor participación de mercado en 2025, respaldado por un amplio despliegue de tanques de compensación de acero inoxidable en hospitales, hoteles, instituciones educativas, edificios de oficinas, centros comerciales, centros de datos, instalaciones deportivas y propiedades multifamiliares. Estas instalaciones operan sistemas centralizados de calefacción y agua fría con cargas térmicas variables, múltiples circuitos de distribución y frecuentes fluctuaciones en los requisitos de flujo de agua. Los tanques de compensación ayudan a mantener un volumen mínimo del sistema, proporcionan separación hidráulica, estabilizan las temperaturas de suministro y reducen los ciclos excesivos de calderas, enfriadores y bombas de calor comerciales. Los proyectos comerciales también suelen utilizar tanques de mayor capacidad, con clasificación de presión, aislados y con múltiples puertos, lo que genera precios de venta promedio más altos que las instalaciones residenciales.
Se prevé que el segmento residencial registre la CAGR más alta del 8,5% durante el período previsto, impulsado por el aumento de las instalaciones de bombas de calor compactas, sistemas de calefacción híbridos y redes hidrónicas de bajo volumen de agua en casas y apartamentos individuales.
Perspectivas regionales del mercado de tanques intermedios de acero inoxidable
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América del Sur y Oriente Medio y África.
América del norte
North America Stainless Steel Buffer Tank Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte estaba valorada en 590 millones de dólares en 2025, respaldada por la infraestructura comercial HVAC, refrigeración industrial, calefacción hidrónica, centros de datos, atención médica, hotelería e institucional establecida en la región. La demanda es particularmente fuerte para los tanques intermedios de acero inoxidable con capacidad de presión utilizados para mantener un volumen mínimo de agua del sistema, estabilizar el flujo y reducir los ciclos en calderas, enfriadores y bombas de calor. La región también se beneficia de una alta actividad de reemplazo en edificios comerciales y plantas mecánicas antiguas, donde la resistencia a la corrosión y la vida útil prolongada de los equipos respaldan la adopción de tanques de acero inoxidable 304 y 316L. Los estrictos requisitos para recipientes a presión, la certificación ASME generalizada, los canales de ingeniería establecidos y las sólidas capacidades de fabricación nacional fortalecen aún más el valor del mercado regional. Los grandes proyectos comerciales e industriales también generan demanda de tanques personalizados con clasificaciones de alta presión, aislamiento aplicado en fábrica, soportes sísmicos y conexiones para aplicaciones específicas.
Mercado de tanques de compensación de acero inoxidable de EE. UU.
Se espera que Estados Unidos domine el mercado con unos ingresos estimados de alrededor de 500 millones de dólares en 2026, debido a su gran base instalada de empresas comerciales.sistemas de climatización, plantas de agua enfriada, calderas hidrónicas, bombas de calor e infraestructura de enfriamiento de procesos industriales. Los hospitales, universidades, hoteles, complejos de oficinas, instalaciones de fabricación y centros de datos en rápida expansión requieren una distribución térmica estable y un rendimiento de refrigeración continuo, lo que respalda la demanda de tanques intermedios de capacidad media y grande. Los compradores estadounidenses también demuestran una fuerte preferencia por los recipientes a presión certificados por ASME, la fabricación nacional, los plazos de entrega cortos y el soporte de ingeniería personalizado.
Europa
Se espera que Europa sea testigo de un crecimiento constante durante el período previsto, respaldado por la calefacción hidrónica generalizada, la renovación de edificios, la infraestructura de energía urbana y la transición hacia sistemas de calefacción de baja temperatura. La demanda está influenciada por el ecosistema de bombas de calor y eficiencia de edificios de Alemania, la actividad de modernización comercial del Reino Unido, la infraestructura institucional y de calefacción urbana de Francia, la base manufacturera de almacenamiento térmico establecida en Italia y la fuerte adopción de tecnologías de calefacción hidrónica y renovable por parte de los países nórdicos. Los proyectos europeos requieren cada vez más tanques intermedios de agua caliente y fría compactos, altamente aislados y reversibles que puedan integrarse con bombas de calor, sistemas solares térmicos y equipos de calefacción híbridos. Los estrictos requisitos en materia de equipos a presión, trazabilidad de materiales, eficiencia energética y sostenibilidad también respaldan la demanda de diseños duraderos de acero inoxidable.
Mercado de tanques intermedios de acero inoxidable del Reino Unido
Se estima que el Reino Unido tendrá alrededor de 0,07 mil millones de dólares en 2026, lo que representa aproximadamente el 3,4% del mercado mundial.
Mercado de tanques intermedios de acero inoxidable de Alemania
Se prevé que Alemania alcance aproximadamente 140 millones de dólares en 2026, lo que equivale a alrededor del 6,3% del mercado mundial.
Asia Pacífico
Asia Pacífico representó más de 520 millones de dólares en 2025 a nivel mundial, respaldado por el aumento de las instalaciones de bombas de calor, el desarrollo de edificios comerciales, las necesidades de refrigeración industrial, los proyectos de energía urbana y la sustitución de la infraestructura de calefacción convencional. China representa el mercado más grande de la región debido a su extensa base manufacturera, la expansión del sector de la construcción comercial y la creciente adopción de sistemas centralizados de calefacción y agua helada. Japón y Corea del Sur siguen siendo mercados de alto valor, respaldados por tecnologías hidrónicas avanzadas, estrictos requisitos de calidad de los productos y la demanda de sistemas térmicos compactos y energéticamente eficientes. India y el sudeste asiático están ganando impulso a medida que los hospitales,hoteles, centros de datos, plantas de fabricación e instalaciones institucionales invierten en infraestructura HVAC moderna. Australia y Nueva Zelanda también contribuyen al crecimiento a través de programas de electrificación de edificios y el creciente despliegue de sistemas comerciales de bombas de calor que requieren almacenamiento térmico y equilibrio hidráulico.
Mercado de tanques intermedios de acero inoxidable de China
Se prevé que el mercado de China seguirá siendo dominante en Asia Pacífico, con unos ingresos estimados en 2026 de alrededor de 230 millones de dólares, lo que representa aproximadamente el 11,6% del mercado mundial.
Mercado de tanques intermedios de acero inoxidable de Japón
Se estima que en 2026 Japón alcanzará unos 100 millones de dólares, lo que representará el 4,9% del mercado mundial.
Mercado de tanques intermedios de acero inoxidable de la India
Se estima que el mercado indio en 2026 ascenderá a unos 0,07 mil millones de dólares, lo que representa aproximadamente el 3,3% del mercado mundial.
Medio Oriente y África
Oriente Medio y África cuentan con el apoyo de la expansión de la infraestructura de refrigeración urbana, construcción comercial, hostelería, atención sanitaria y HVAC industrial. Los países del CCG lideran la demanda regional debido a sus extensos sistemas centralizados de agua helada en todo el país.aeropuertos, hoteles, centros comerciales, torres residenciales y desarrollos de uso mixto. Los tanques de compensación de acero inoxidable ayudan a estabilizar el flujo de agua, reducir los ciclos de refrigeración y resistir las condiciones costeras corrosivas. Sudáfrica contribuye a través de mejoras comerciales de HVAC, hospitales, instalaciones mineras y plantas industriales, mientras que el norte de África gana demanda del turismo, el procesamiento de alimentos, el tratamiento de agua y el desarrollo urbano.
Mercado de tanques intermedios de acero inoxidable del CCG
Se prevé que el mercado del CCG alcance alrededor de 0,04 mil millones de dólares en 2026, lo que representa el 2,0% del mercado mundial.
Sudamerica
América del Sur cuenta con el apoyo de una creciente infraestructura de refrigeración comercial, refrigeración industrial, procesamiento de alimentos, atención médica, hotelería y tratamiento de agua. Brasil lidera la demanda regional debido a su gran base de construcción y fabricación comercial, mientras que Argentina contribuye a través de proyectos energéticos y de modernización de HVAC industriales. Chile y Perú generan demanda adicional de instalaciones mineras, hospitales, hoteles y plantas de proceso que requieren almacenamiento térmico resistente a la corrosión y equilibrio hidráulico. Se prefieren los tanques de acero inoxidable donde la calidad del agua, la humedad, la durabilidad y el mantenimiento reducido son fundamentales.
Mercado de tanques de compensación de acero inoxidable de Brasil
Se prevé que Brasil alcance aproximadamente 0,07 mil millones de dólares en 2026, lo que representa el 3,5% del mercado mundial.
PAISAJE COMPETITIVO
Actores clave de la industria
La amplitud de productos, la ingeniería personalizada y las capacidades de certificación impulsan la ventaja competitiva
El mercado de tanques intermedios de acero inoxidable está moderadamente fragmentado, y la competencia está determinada por la capacidad del tanque, el grado del acero inoxidable, la presión nominal, el aislamiento térmico, la configuración de la conexión, la capacidad de personalización, la cobertura geográfica y el soporte de ingeniería posventa. Los principales fabricantes compiten entre modelos residenciales y comerciales estandarizados, recipientes industriales de gran capacidad, tanques de presión con certificación ASME, sistemas de amortiguación de bombas de calor y soluciones personalizadas de almacenamiento de agua fría y caliente.
La diferenciación competitiva depende cada vez más de la capacidad de ofrecer AISI 304, 316L y construcción de acero inoxidable dúplex, configuraciones verticales y horizontales, conexiones hidráulicas de dos y cuatro puertos, bobinas internas, aislamiento de fábrica e instrumentación para aplicaciones específicas. AERCO ofrece tanques de compensación con certificación ASME en varias capacidades y configuraciones de conexión, mientras que Niles Steel Tank enfatiza la fabricación personalizada de acero inoxidable, pruebas no destructivas, pasivación y electropulido. Automatic Heating Global suministra tanques intermedios de acero inoxidable 316 para circuitos de calefacción y agua fría, mientras que Cordivari ofrece sistemas intermedios compactos y de piso diseñados para la integración de bombas de calor.
- Por ejemplo, en octubre de 2025, Caleffi inauguró su nueva sede alemana en Mülheim para fortalecer la colaboración con clientes, socios y especialistas técnicos y ampliar su presencia regional en el mercado hidrónico.
LISTA DE EMPRESAS CLAVE DE TANQUES DE COMPENSACIÓN DE ACERO INOXIDABLE
- AERCO Internacional, Inc.(A NOSOTROS.)
- Calefacción automática Global Pty Ltd.(Australia)
- Corporación Cemline(A NOSOTROS.)
- Compañía Wessels(A NOSOTROS.)
- Tanque de acero Niles (EE. UU.)
- Worthington Enterprises, Inc. (EE. UU.)
- Chiltrix Inc. (Estados Unidos)
- Hamilton Engineering Company, Inc. (EE. UU.)
- Industrias Flexcon (EE. UU.)
- HTP Comfort Solutions LLC (EE. UU.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Abril de 2026:Cordivari reconfirmó su calificación EcoVadis Silver, ubicándola entre el 15 % de las mejores empresas evaluadas y reforzando su posicionamiento de sostenibilidad en el almacenamiento térmico y la fabricación de productos hidrónicos.
- Enero de 2026:Bradford White Corporation, la empresa matriz de Niles Steel Tank, lanzó el comercial eF Series Turbocalentador de aguaampliar su cartera de agua caliente comercial de alta eficiencia y fortalecer su posición en sistemas integrados de almacenamiento y calentamiento de agua.
- Enero de 2026:Worthington Enterprises completó la adquisición de LSI Group, fortaleciendo su segmento de productos de construcción y ampliando sus capacidades de fabricación en edificios comerciales y componentes relacionados con HVAC.
- julio 2025: Bradford White Corporation lanzó el calentador de agua eléctrico híbrido con bomba de calor AeroTherm Serie G2, ampliando su cartera de calentamiento de agua residencial con eficiencia energética y respaldando la demanda de soluciones de almacenamiento térmico compatibles con bombas de calor.
- junio 2025: Worthington Enterprises adquirió Elgen Manufacturing por aproximadamente 93 millones de dólares, ampliando su cartera de componentes comerciales de HVAC, su huella de fabricación nacional y sus capacidades de distribución de contratistas en toda América del Norte.
COBERTURA DEL INFORME
El informe de investigación de mercado global de tanques intermedios de acero inoxidable proporciona un análisis completo del tamaño del mercado y los pronósticos en todos los segmentos. Ofrece información detallada sobre las tendencias del mercado, impulsores, restricciones, oportunidades, desafíos, avances tecnológicos, panorama regulatorio y desarrollos competitivos que se espera que influyan en el crecimiento del mercado durante el período de pronóstico. El informe evalúa segmentos de mercado, analiza el desempeño del mercado a nivel regional y nacional, las tendencias de envío, los precios y el posicionamiento competitivo. Además, el informe incluye un panorama competitivo detallado que cubre análisis de participación de mercado, evaluación comparativa de productos, iniciativas estratégicas, perfiles de empresas, desarrollos recientes y estrategias de expansión de fabricantes de proveedores líderes que operan en el mercado global.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 7,6% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo, configuración del tanque, capacidad del tanque, usuario final y región |
| Por tipo |
|
| Por configuración del tanque |
|
| Por capacidad del tanque |
|
| Por usuario final |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 2.030 millones de dólares en 2026 y se prevé que alcance los 3.560 millones de dólares en 2034.
En 2025, el valor de mercado de América del Norte ascendía a 590 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 7,6% durante el período previsto.
Por usuario final, el segmento comercial lidera el mercado.
La adopción de bombas de calor, la expansión de HVAC, la demanda de almacenamiento térmico y la resistencia a la corrosión son algunos de los factores clave que impulsan el crecimiento del mercado.
AERCO International, Automatic Heating Global, Cemline Corporation, Wessels Company y Caleffi S.p.A. se encuentran entre los principales actores del mercado.
América del Norte tenía la mayor cuota de mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




Informes relacionados