Tamaño del mercado de gafas de EE. UU., participación y análisis de la industria, por tipo de producto (gafas {monturas y lentes}, gafas de sol {planas y graduadas} y lentes de contacto {tóricas, multifocales y esféricas}), por canal de distribución (tiendas minoristas, tiendas en línea y clínicas oftálmicas) y pronóstico de país, 2025-2032
 Descargar muestra gratuita

INFORMACIÓN CLAVE DEL MERCADO
 Escuchar versión en audio
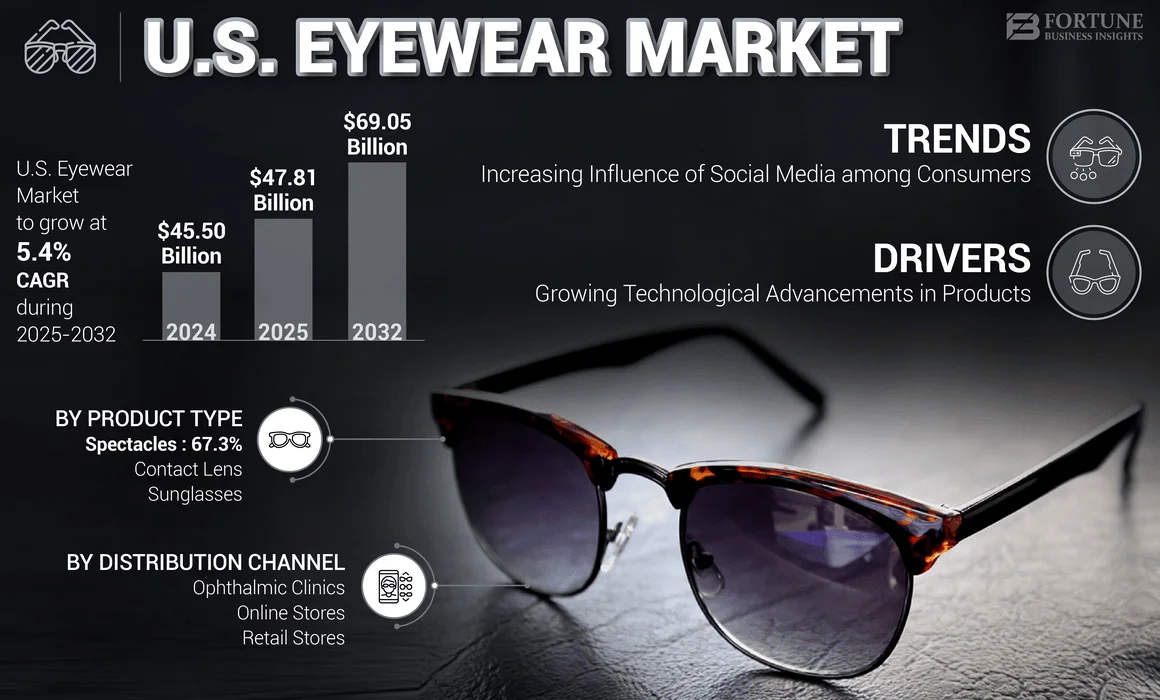
El tamaño del mercado de gafas de EE. UU. se valoró en 45,50 mil millones de dólares en 2024 y se espera que crezca de 47,81 mil millones de dólares en 2025 a 69,05 mil millones de dólares en 2032, exhibiendo una tasa compuesta anual del 5,4% durante el período previsto.
Gafas incluye productos como gafas de sol, lentes de contacto y gafas. El mercado está muy influenciado por los cambios en las preferencias de los clientes y la creciente adopción de accesorios de lujo entre la población adulta. Además, la alta prevalencia de anomalías de la visión y la creciente conciencia sobre las enfermedades oculares que conducen a la creciente necesidad de corrección de la visión han aumentado la demanda de productos correctivos.gafasentre la población estadounidense.
- Por ejemplo, según las estadísticas de 2024 publicadas por los Centros para el Control y la Prevención de Enfermedades (CDC), se informó que alrededor de 12 millones de personas de 40 años o más tienen problemas de visión en los EE. UU.
La creciente prevalencia de discapacidad visual entre la población de pacientes ha permitido a los actores clave centrarse en iniciativas de I+D para desarrollar e introducir productos innovadores en el mercado. EssilorLuxottica, Johnson & Johnson Services Inc., The Cooper Companies Inc. y Alcon, entre otras, son algunas empresas conocidas que operan en el mercado. Se espera que estas marcas se expandan en el mercado debido a su creciente enfoque en lanzamientos de productos, adquisiciones y colaboraciones, contribuyendo así al tamaño del mercado de gafas de EE. UU.
El mercado está preparado para un crecimiento continuo, impulsado por las necesidades de salud, las tendencias de la moda y los avances tecnológicos. Las empresas que se adaptan a las preferencias de los consumidores, adoptan la innovación y navegan eficazmente por los panoramas regulatorios probablemente tendrán éxito en este mercado dinámico.
Dinámica del mercado
Impulsores del mercado
Aumento de la prevalencia de trastornos oculares para impulsar el crecimiento del mercado
Existe una prevalencia cada vez mayor de trastornos oculares como presbicia, miopía y otros entre los pacientes del país. La creciente prevalencia de estos trastornos oculares está dando como resultado una creciente demanda de corrección de la visión entre estos pacientes en el mercado. Según un informe publicado por los Centros para el Control y la Prevención de Enfermedades (CDC), los errores de refracción son los trastornos oculares más comunes en los EE. UU. Además, la degeneración macular relacionada con la edad en adultos es la principal causa de ceguera.
- Por ejemplo, según los datos de 2023 publicados por el Centro Nacional de Información Biotecnológica (NCBI), aproximadamente 13,0 millones de personas en EE. UU. tienen miopía alta.
Se espera que este factor aumente el volumen de exámenes oculares. Además, es probable que el creciente enfoque en iniciativas para crear conciencia sobre la corrección de la visión entre las agencias gubernamentales nacionales y los actores clave respalde la tasa de adopción de productos de corrección de la visión en los EE. UU.
- Por ejemplo, según las estadísticas de 2023 publicadas por el Vision Council, alrededor del 75% de las personas en los EE. UU. utilizan diferentes correcciones de la visión.
Además, se estima que el aumento en la adopción de lentes multifocales entre la población de edad avanzada impulsará la demanda del producto, particularmente en los estados desarrollados de EE. UU. como Nueva York, Los Ángeles y Chicago, respaldando así el crecimiento del mercado de gafas de EE. UU.
Restricciones del mercado
Las estrictas leyes regulatorias limitan el crecimiento del mercado
La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA, por sus siglas en inglés) ha clasificado las monturas de gafas, las gafas de sol, los lentes para gafas y las lupas.gafascomo dispositivos médicos de Clase 1. Estos productos se fabrican, importan y venden en los EE. UU. y deben cumplir con todas las pautas de la FDA 21 CFR. Sin embargo, si no se cumplen los requisitos, puede resultar en la detención del dispositivo en el puerto de entrada de EE. UU.
Además, los errores específicos al elegir la concentración adecuada para los anteojos de venta libre y la presencia de opciones de tratamiento alternativas, como la cirugía LASIK y otras, pueden reducir en cierta medida la tasa de adopción de estos productos en los EE. UU. Productos como las lentes de contacto ofrecen beneficios a corto plazo a los usuarios. Sin embargo, el uso prolongado de lentes de contacto se asocia con una serie de efectos secundarios. Estos factores están cambiando la preferencia de los pacientes con problemas de visión y errores de refracción hacia productos alternativos para la corrección de la visión. Estas alternativas incluyen la cirugía LASIK y otras. La cirugía LASIK a menudo se considera una solución transformadora para la corrección de la visión entre la población de pacientes. Además, los avances tecnológicos están perfeccionando continuamente el procedimiento de LASIK, haciéndolos más seguros, más precisos y capaces de abordar una gama más amplia de discapacidades visuales.
- Por ejemplo, según los datos proporcionados por Marietta Eye Clinic en septiembre de 2023, cada año se realizan alrededor de 70.000 procedimientos quirúrgicos LASIK en los EE. UU.
Oportunidades de mercado
Los crecientes avances tecnológicos en los productos son una tendencia emergente en el mercado
Los principales actores del mercado están aumentando su inversión en I+D para desarrollar e introducir productos avanzados para la corrección de la visión y satisfacer las necesidades insatisfechas de la población que sufre errores de refracción, lo que ha dado lugar a una creciente adopción de estos productos.
- Por ejemplo, según el informe anual de 2024 de Cooper Companies Inc., Cooper Vision aumentó sus gastos de I+D de 73,4 millones de dólares en 2023 a 82,9 millones de dólares en 2024. El aumento se destinó principalmente al desarrollo de estos productos, tecnología de fabricación y mejoras de procesos.
Además, los fabricantes también se están centrando en desarrollar productos tecnológicamente avanzados, incluidas lentes de contacto inteligentes y gafas de alta visión, entre otros, para el tratamiento de diversas afecciones oculares y la corrección de la visión.
Por lo tanto, la creciente población de pacientes con discapacidad visual y la creciente demanda de estos productos con fines estéticos está impulsando la demanda de productos tecnológicamente avanzados como gafas de sol, lentes de contacto y otros. Además, se prevé que el creciente enfoque de los actores del mercado en la introducción de tecnologías novedosas en estos productos impulse la demanda y, posteriormente, impulse el crecimiento del mercado durante el período de pronóstico.
Desafíos del mercado
Reembolso limitado de productos que obstaculizan el crecimiento del mercado
Los usuarios compran productos como lentes de contacto y gafas con gastos de bolsillo. La mayoría de los proveedores de seguros no cubren anteojos ni lentes de contacto en las pólizas de seguro médico.
- Por ejemplo, los Centros de Servicios de Medicare y Medicaid (Medicare) de EE. UU. no ofrecen cobertura para anteojos y lentes de contacto. Sólo proporciona cobertura parcial para lentes correctoras si el paciente ha sido sometido a una cirugía de cataratas para implantar una lente intraocular.
Además, los costos crecientes asociados con estos productos y soluciones, en comparación con otras opciones de corrección de la visión, incluida la cirugía y otras, se encuentran entre los principales factores que obstaculizan la adopción de estos productos entre la población general. Además, según las estadísticas de 2024 publicadas por Overnight Glasses, el par de anteojos promedio cuesta alrededor de USD 351,0 sin seguro en los EE. UU.
Otros desafíos destacados
Consolidación del mercado:Actores clave como EssilorLuxottica tienen un importante control del mercado, lo que genera preocupaciones sobre una menor competencia y precios más altos para los consumidores. En octubre de 2024, EssilorLuxottica enfrentó demandas de consumidores por prácticas monopólicas, que la empresa ha negado.
Productos falsificados:La proliferación de productos falsificados plantea riesgos para la seguridad del consumidor y afecta la reputación de la marca, lo que desafía a las empresas a implementar medidas eficaces contra la falsificación.
Tendencias del mercado de gafas de EE. UU.
La creciente influencia de las redes sociales entre los consumidores es una tendencia de mercado emergente
La industria ha experimentado una tremenda transformación con la llegada de Internet y el auge de las redes sociales. Plataformas como Instagram, Snapchat y Facebook se han convertido en la nueva pasarela de moda que ayuda a comprender las tendencias actuales a través de encuestas a consumidores y otros. Celebridades, personas influyentes y jóvenes utilizan estas plataformas para mostrar su estilo, influyendo así en las ventas de estos productos. Además, los actores clave están colaborando con personas influyentes para promover productos en el mercado, respaldando así la creciente tasa de adopción de estos productos.
Esta estrategia ha demostrado ser eficaz para impulsar las ventas de las principales marcas e influir en el comportamiento del consumidor. Por ejemplo, en febrero de 2022, Zyloware Corporation anunció una asociación con la icónica marca de moda HALSTON para lanzar la colección H Halston, que incluye gafas de sol y otros en el mercado.
Otras tendencias destacadas
Cansancio ocular digital:El uso generalizado de dispositivos digitales ha provocado un aumento de la fatiga visual digital, lo que ha llevado a los consumidores a buscar soluciones correctivas de la visión que reduzcan las molestias y protejan la visión.
Integración de moda:La industria óptica ha evolucionado más allá de los fines correctivos y se ha convertido en un accesorio de moda. Los consumidores ahora buscan monturas elegantes que complementen su estilo, lo que lleva a una fusión de funcionalidad y moda en los diseños de estos productos.
Expansión del comercio electrónico:El auge de las compras online ha transformado el panorama minorista. Los consumidores aprecian la conveniencia de las funciones de prueba virtual y la entrega a domicilio, lo que lleva a los minoristas tradicionales a mejorar su presencia en línea.
Descargar muestra gratuita para conocer más sobre este informe.
Impacto del COVID-19
La pandemia de COVID-19 afectó negativamente al mercado en 2020. Esta industria depende en gran medida de las cadenas de suministro, particularmente de centros de fabricación como China. Además, muchas fábricas operaron a capacidad reducida debido a problemas de salud, escasez de mano de obra y cierres durante la pandemia. Esto provocó retrasos en la producción e interrupciones en la cadena de suministro que exacerbaron aún más la disponibilidad de estos productos en diferentes países, lo que provocó una disminución en el crecimiento del mercado.
Además, los actores del mercado informaron de una disminución significativa de los ingresos durante la pandemia de COVID-19. Tuvo un impacto considerable en la vida cotidiana, incluido el uso de gafas de sol, anteojos y lentes de contacto.
- Por ejemplo, Alcon Inc. generó unos ingresos netos de 6.736,0 millones de dólares en 2020, experimentando una disminución del 8,5% en comparación con los 7.362,0 millones de dólares en 2019.
Proteccionismo comercial
El mercado está influenciado por las políticas comerciales internacionales, incluidos los aranceles y las regulaciones de importación, que pueden afectar el precio y la disponibilidad de estos productos. Las disputas comerciales y las medidas proteccionistas pueden llevar a las empresas a reconsiderar sus cadenas de suministro y estrategias de fabricación para mitigar los riesgos potenciales.
Análisis de segmentación
Por tipo de producto
El creciente número de lanzamientos de productos llevó al dominio del segmento de gafas
El mercado se divide en gafas de sol, gafas ylentes de contactosegún el tipo de producto. El segmento de gafas de sol se clasifica además en planos y recetados, el segmento de gafas en monturas y lentes, y el segmento de lentes de contacto en tóricos, esféricos y multifocales.
El segmento de gafas dominó el mercado de gafas de EE. UU. participación en 2024. La creciente prevalencia de trastornos oculares como la miopía y otros, el creciente desarrollo de la infraestructura sanitaria y los crecientes lanzamientos de productos para gafas de sol planas, gafas graduadas y otros entre los actores clave son algunos de los principales factores que respaldan el crecimiento del mercado.
- Por ejemplo, en mayo de 2024, los Centros para el Control y la Prevención de Enfermedades (CDC) declararon que casi el 6,8% de los niños menores de 18 años en los EE. UU. han sido diagnosticados con afecciones oculares y visuales, y casi el 3,0% de ellos con ceguera o problemas de visión. Esto está impulsando el uso de gafas entre los clientes, contribuyendo al crecimiento del segmento.
Se proyecta que el segmento de gafas de sol registre un crecimiento más lento durante el período de pronóstico. La creciente demanda de gafas de sol, especialmente entre los consumidores de la generación millennial y la Generación Z, y los crecientes avances tecnológicos en estos productos han contribuido a su adopción en el mercado. Se prevé que esto, junto con un número creciente de actores clave que se centran en adquisiciones y fusiones entre otros actores para fortalecer su presencia, estimule el crecimiento del segmento en los próximos años.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por canal de distribución
La disponibilidad de varias opciones para estos productos en las tiendas minoristas genera un crecimiento segmentario
Según el canal de distribución, el mercado se segmenta en tiendas minoristas, tiendas en línea y clínicas oftálmicas.
Las tiendas minoristas dominaron el mercado en 2024. El crecimiento se debe a la disponibilidad de una amplia variedad de opciones, incluidas opciones económicas y marcas de diseñador premium para monturas y lentes ópticas en establecimientos minoristas en los EE. UU.
También se espera que el segmento de tiendas en línea crezca al ritmo más rápido durante el período de pronóstico. Existe una tendencia creciente a adquirir estos productos a través de canales online debido a ciertos beneficios como descuentos, políticas de devolución, entre otros. Se prevé que esta tendencia impulse la cantidad de productos vendidos en tiendas en línea durante el período previsto de 2025-2032. Además, los actores de la industria óptica se centran en asociaciones con minoristas ópticos para brindar a los consumidores una forma nueva y más reflexiva de comprar estos productos.
- En enero de 2024, Pair Eyewear, la marca óptica personalizable directamente al cliente que reinventa la industria, se asoció con National Vision, Inc. para presentar productos personalizables, elegantes y accesibles en los EE. UU.
Panorama competitivo
Actores clave de la industria
El mercado está muy fragmentado y hay numerosos actores que operan en él. EssilorLuxottica dominó el mercado debido a un creciente enfoque en el lanzamiento de productos para fortalecer su presencia en el mercado. Además, el creciente enfoque de la empresa en la participación en conferencias sobre atención médica para mostrar datos relacionados con su producto es un factor adicional que fortalece su posición en el mercado.
- En agosto de 2023, EssilorLuxottica lanzó la serie Varilux XR de Essilor, una innovadora lente con capacidad de respuesta ocular impulsada por IA, cuyo objetivo es establecer nuevos estándares en claridad visual, comodidad y adaptabilidad.
Por otro lado, las adquisiciones estratégicas y las colaboraciones entre los actores, incluidos Alcon Inc., Johnson & Johnson Services, Inc. y Bausch + Lomb, están contribuyendo a la creciente cuota de mercado de las empresas. Por ejemplo, en enero de 2024, Johnson & JohnsonCuidado de la visión, Inc. se asoció con el Capitán Jason Chambers para compartir su viaje con las lentes de contacto ACUVUE con sus seguidores en las redes sociales para aumentar la reputación de marca de su producto.
Lista de empresas clave de gafas de EE. UU. perfiladas
- Johnson & Johnson Services, Inc. (EE. UU.)
- Alcón (Suiza)
- Carl Zeiss Meditec AG(Alemania)
- Fielmann AG (Alemania)
- EssilorLuxottica(Francia)
- GRUPO SAFILO S.P.A. (Italia)
- ElToneleroCompanies, Inc. (EE. UU.)
- Bausch + Lomb (Canadá)
- Corporación HOYA(Japón)
Desarrollos clave de la industria
- julio 2024 –Cooper Companies Inc. lanzó sus nuevos lentes de contacto Clariti 1 Day Multifocal 3 Add en los EE. UU. para brindar comodidad durante todo el día, facilidad de ajuste y agudeza visual óptima en todas las distancias para todos los niveles de presbicia. Esto amplió la cartera de productos de la empresa en el mercado.
- julio 2024 –Fielmann AG anunció la finalización de la adquisición previamente anunciada de Shopko Optical para expandir su negocio en el mercado estadounidense.
- Mayo 2024 –Bausch + Lomb lanzó las lentes esclerales Zenlens ECHO en EE. UU., promocionando la cartera de productos de la empresa.
- Septiembre 2023 –GRUPO SAFILO S.P.A. y Amazon lanzó las nuevas Carrera Smart Glasses con tecnología Alexa, que combinan el diseño italiano con una funcionalidad innovadora. Las gafas utilizan audio de oído abierto para una entrega de sonido discreta y ofrecen hasta seis horas de reproducción multimedia con una carga completa.
- abril 2023 –Johnson & Johnson Vision Care, Inc. presentó 30 nuevos conjuntos de datos científicos sobre miopía, tecnologías refractivas, LIO y más en la reunión de 2023 de la Asociación para la Investigación en Visión y Oftalmología, ampliando su gama de productos a través de I+D.
COBERTURA DEL INFORME
El informe proporciona una descripción general y un análisis completos del mercado. Se centra en aspectos clave, como una descripción estadística de la epidemiología de las enfermedades oculares y el lanzamiento de nuevos productos. Además, incluye información del mercado sobre desarrollos clave de la industria, lanzamientos de nuevos productos y el impacto de la pandemia de COVID-19 en el mercado. Además, también analiza la dinámica del mercado y otras tendencias clave de la industria. El informe también estudia varios factores que han contribuido al crecimiento del mercado en los últimos tiempos.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2019-2032 |
|
Año base |
2024 |
|
Año estimado |
2025 |
|
Período de pronóstico |
2025-2032 |
|
Período histórico |
2019-2023 |
|
Índice de crecimiento |
CAGR del 5,4% entre 2025 y 2032 |
|
Unidad |
Valor (millones de dólares) |
|
Segmentación |
Por tipo de producto
|
|
Por canal de distribución
|
Preguntas frecuentes
Fortune Business Insights dice que el mercado estadounidense valía 45.500 millones de dólares en 2024.
Se espera que el mercado muestre una tasa compuesta anual del 5,4% durante el período previsto de 2025-2032.
Por tipo de producto, el segmento de gafas fue el segmento líder en el mercado.
EssilorLuxottica, Alcon (una parte de Novartis AG) y Johnson and Johnson Services, Inc. son los principales actores del mercado.
El segmento minorista lidera y domina el mercado en 2024.
Póngase en contacto con nuestras expertas Habla con un experto


- 2019-2032
- 2024
- 2019-2023
- 60
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados