Taille du marché des substituts de café, part et analyse de l'industrie, par type de produit (substitut de café à base de chicorée, substitut de café à base de céréales, substitut de café à base de plantes et de racines, substitut de café à base de fruits et de graines, et autres), par forme (poudre/granulés, concentrés liquides et prêts à boire), par nature (biologique et conventionnelle), par canal de distribution (B2B et B2C [supermarchés et hypermarchés, commodités Magasins, magasins de produits de santé spécialisés, vente au détail en ligne et autres]) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 15th Oct 2026)

Analyse de l’industrie des substituts du café 2026-2034
 Écouter la version audio
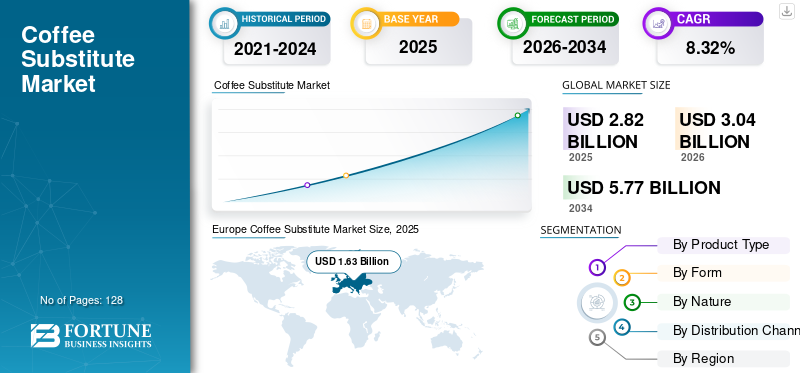
La taille du marché mondial des substituts du café était évaluée à 2,82 milliards USD en 2025 et devrait passer de 3,04 milliards USD en 2026 à 5,77 milliards USD d’ici 2034, avec un TCAC de 8,32 % au cours de la période de prévision. L'Europe a dominé le marché des substituts du café avec une part de marché de 57,80 % en 2025.
Le marché des substituts de café évolue d'un créneau traditionnel de boissons sans caféine à une plate-forme d'ingrédients plus large façonnée par la résilience de l'offre, la science sensorielle, l'économie de la formulation et l'évolution des formats de boissons. La chicorée reste une base commerciale importante car la législation européenne reconnaît spécifiquement la chicorée et les extraits de chicorée utilisés dans les substituts du café. Les conditions de torréfaction sont également soumises à des contrôles de sécurité alimentaire car le traitement thermique peut influencer la formation d'acrylamide.
Le marché s'élargit néanmoins au-delà des formulations classiques de chicorée et de céréales. Une recherche publiée en 2025 identifie les racines, les graines, les fruits et d’autres matières végétales comme intrants de substitution potentiels, tout en soulignant la réplication sensorielle, la sécurité et l’efficacité des processus comme des défis persistants en matière de développement.
Pour les acheteurs B2B, la proposition commerciale est de plus en plus pratique. Les fabricants de produits alimentaires évaluent la cohérence des ingrédients, le comportement de torréfaction, les performances aromatiques, la compatibilité de transformation, le statut réglementaire et la fiabilité de l'approvisionnement. Les opérateurs de restauration ajoutent la cohérence de la préparation et le contrôle des coûts à cet ensemble de décisions.
La technologie devient de plus en plus importante au stade de la formulation. Des recherches scientifiques récentes pointent vers l’intelligence artificielle, le traitement non thermique et l’optimisation avancée des processus comme outils potentiels pour améliorer la saveur, la sécurité et la durabilité. Ces technologies restent moins matures que les systèmes de torréfaction et d’extraction conventionnels, leur argumentaire d’investissement nécessite donc une validation minutieuse.
Les perspectives de marché sont donc positives mais sélectives. Les ingrédients établis conservent des avantages en termes de familiarité réglementaire et de savoir-faire en matière de fabrication, tandis que les intrants émergents rivalisent grâce à des profils sensoriels différenciés, des récits de durabilité et une économie d'approvisionnement potentiellement plus forte.
Les estimations de la taille et de la part de marché doivent être traitées avec prudence car les estimations commerciales accessibles au public utilisent des définitions et des méthodologies différentes. L’analyse de marché la plus défendable est basée sur l’adoption de la formulation, la capacité de production, les progrès réglementaires, les partenariats B2B et l’expansion des applications.
Les substituts de café font référence à des boissons formulées pour reproduire le goût, l'arôme, la couleur, la sensation en bouche et l'expérience d'infusion du café sans dépendre entièrement des grains de café torréfiés. Ces produits sont généralement fabriqués à partir de racine de chicorée grillée, d'orge, de seigle, de grains maltés, de racine de pissenlit, de racine de bardane, de figues, de dattes, de caroube, de glands, de soja, de lupin et d'autres ingrédients d'origine végétale.
Les effets néfastes d’une consommation excessive de caféine, notamment les troubles du sommeil, l’anxiété, l’acidité, l’inconfort digestif, l’augmentation du rythme cardiaque et la sensibilité aux stimulants, encouragent les consommateurs soucieux de leur santé à se tourner vers des boissons sans caféine ou à faible teneur en caféine. Cette tendance soutient la demande de substituts de café à base de chicorée, de céréales, de plantes et de racines sur le marché mondial.
La demande du marché mondial est soutenue par la présence d'entreprises et de marques leaders telles que Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc., Dandy Blend, The Hain Celestial Group, AyurSome Foods, Anthony's Goods, Lima Food et Naturata AG. Ces sociétés maintiennent une position active dans les boissons à base de céréales torréfiées,chicoréeproduits, alternatives au café aux herbes, boissons sans caféine et mélanges de boissons naturels axés sur la santé.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des substituts du café
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 2,82 milliards de dollars
- Taille du marché en 2026 : 3,04 milliards USD
- Taille du marché prévue pour 2034 : 5,77 milliards de dollars
- TCAC : 8,32 % (2026-2034)
 Part de marché
- L'Europe a dominé le marché avec une part de 57,80 % en 2025.
- Le segment des substituts de café à base de chicorée détenait la plus grande part de marché, évaluée à 0,97 milliard de dollars en 2025.
- Le segment des boissons prêtes à boire devrait connaître la croissance la plus rapide, avec un TCAC de 11,02 % au cours de la période de prévision.
 Faits saillants régionaux
Asie-Pacifique
L’Asie-Pacifique représentait 0,54 milliard de dollars en 2025 et devrait atteindre 1,30 milliard de dollars d’ici 2034, enregistrant la croissance la plus rapide avec un TCAC de 10,21 %.
Amérique du Nord
L’Amérique du Nord a généré 0,41 milliard de dollars en 2025 et devrait atteindre 0,88 milliard de dollars d’ici 2034, soit une croissance de 8,86 %.
Europe
L’Europe a généré 1,63 milliard de dollars en 2025 et devrait atteindre 3,08 milliards de dollars d’ici 2034.
NOUS.
Le marché américain a atteint 0,32 milliard de dollars en 2025.
Japon
Le marché japonais devrait connaître une croissance constante au cours de la période de prévision.
En savoir plus

Dynamique clé du marché
Tendances du marché
Demande croissante d’alternatives au café sans caféine, faciles à digérer et fonctionnelles pour façonner les tendances de l’industrie
Une tendance majeure qui façonne le marché est le passage de simples produits de « remplacement du café » à des boissons sans caféine et axées sur le bien-être. Les consommateurs recherchent de plus en plus de produits qui offrent l'expérience sensorielle torréfiée, amère et corsée du café, sans problèmes liés à la caféine tels que l'acidité, la nervosité, les troubles du sommeil ou l'inconfort digestif. En conséquence, la demande augmente pour le café à base de chicorée, le café à la racine de pissenlit, les boissons à l'orge torréfiée, les alternatives au café à base de figues, les mélanges de champignons et les mélanges de café aux herbes.
Le marché s’oriente vers l’ingénierie de formulation plutôt que vers la simple imitation du café. Les développeurs commerciaux combinent de plus en plus plusieurs intrants végétaux pour équilibrer l’arôme, l’amertume, la couleur, la sensation en bouche, le coût et la résilience de l’approvisionnement. Des recherches récentes ont montré que des mélanges de chicorée, de betterave sucrière, de pois et d'autres ingrédients peuvent produire des profils sensoriels plus acceptables que des substituts individuels.
Une autre tendance est un plus grand contrôle scientifique de la torréfaction. Les substituts de café à base de lupin, par exemple, nécessitent un traitement thermique suffisant pour la formation de l'arôme, tandis que des températures plus élevées peuvent augmenter considérablement la formation d'acrylamide. L’optimisation de la torréfaction est donc à la fois une question sensorielle et de sécurité alimentaire.
La technologie va au-delà du développement de procédés conventionnels. Une étude réalisée en 2025 identifie l’intelligence artificielle et les technologies non thermiques émergentes, notamment le traitement à haute pression, les champs électriques pulsés, les ultrasons et la lumière pulsée, comme outils potentiels pour améliorer la qualité, la sécurité et la durabilité des substituts. Ces approches restent à un stade précoce par rapport aux systèmes de torréfaction établis.
Les substituts à base de chicorée gagnent du terrain car la racine de chicorée contient naturellement de l'inuline, une fibre prébiotique associée au bien-être digestif. Cela permet aux marques de commercialiser ces produits comme des alternatives sans caféine et comme des boissons axées sur la santé intestinale.
- Par exemple, des marques telles que Teeccino et Dandy Blend positionnent leurs produits autour d'une consommation sans caféine, d'une saveur torréfiée, d'ingrédients à base de plantes et de bienfaits digestifs. Ces attributs rendent ces produits adaptés à une utilisation en soirée et aux consommateurs cherchant à réduire leur consommation de café.
Facteurs du marché
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La volatilité croissante des prix du café soutient la demande pour ce produit
L’un des principaux moteurs du marché mondial est la volatilité croissante et la pression à la hausse des prix du café. Alors que le café conventionnel devient plus cher en raison des perturbations météorologiques, de l'incertitude des récoltes, des coûts logistiques et du déséquilibre entre l'offre et la demande, les consommateurs et les fabricants sont de plus en plus ouverts aux boissons alternatives moins coûteuses et sans café, telles que le café à la chicorée, les boissons à l'orge torréfiée, les boissons à base de seigle, le café au pissenlit, les mélanges de café aux herbes et les substituts de café à base de céréales.
- Selon l'Organisation internationale du café, le prix indicatif composite de l'OIC était en moyenne de 299,61 cents américains/livre en décembre 2024, soit une augmentation de 10,7 % par rapport à novembre 2024. Le même rapport note que la moyenne annuelle pour 2024 s'élevait à 229,34 cents américains/livre, soit environ 40 % de plus que l'année précédente. Cette forte variation des prix montre à quel point le café est devenu plus exposé à la pression sur les coûts et à l’instabilité des prix.
Le principal moteur du marché est la flexibilité de la formulation. Les fabricants de produits alimentaires peuvent combiner de la chicorée torréfiée, des céréales, des racines et d’autres matières végétales pour créer des boissons aux caractéristiques sensorielles semblables à celles du café, tout en réduisant la dépendance à l’égard du café comme seule source d’intrants torréfiés. Les règles européennes reconnaissent explicitement la chicorée torréfiée et d'autres substituts de café torréfié, soutenant le traitement commercial établi de cette catégorie.
L’économie de l’offre renforce cette proposition. Les substituts du café offrent aux équipes d'approvisionnement des options supplémentaires en matière de matières premières lorsque les prix, la disponibilité ou les conditions d'approvisionnement du café deviennent moins attractifs. L’avantage n’est pas automatique : les ingrédients de substitution doivent offrir des performances de saveur, de rendement et de transformation prévisibles avant que les équipes d’achat ne modifient les formulations établies.
La clarté de la réglementation est un autre facteur. La législation européenne prévoit des catégories définies pour les substituts du café et établit des attentes spécifiques en matière de sécurité alimentaire pour les produits à base de céréales et de chicorée. Cela donne aux fabricants une voie de conformité plus claire tout en faisant du contrôle de la torréfaction une exigence essentielle de la production.
Restrictions du marché
Défis d’appariement des goûts et forte préférence pour l’expansion du marché des limites de café régulier
Une contrainte majeure affectant la croissance du marché mondial des substituts du café est la difficulté d’adapter le profil sensoriel complet du café conventionnel. Le café a une combinaison complexe d'amertume, d'arôme torréfié, d'acidité, de corps, d'arrière-goût et de caractéristiques de crème difficiles à reproduire avec de la chicorée, de l'orge, du seigle, de la racine de pissenlit, des figues, des dattes ou des mélanges d'herbes. En conséquence, de nombreux substituts de café sont acceptés par les consommateurs soucieux de leur bien-être ou sensibles à la caféine, mais ils peuvent avoir du mal à convertir les buveurs de café réguliers qui attendent un arôme fort, une torréfaction intense et une sensation en bouche familière.
La principale contrainte est la parité sensorielle. Les substituts du café doivent reproduire suffisamment d’arôme, d’amertume, de corps, de couleur et d’arrière-goût pour générer une consommation répétée. Les ingrédients alternatifs peuvent donner de bons résultats individuellement, mais perdre leur acceptation lorsqu'ils sont incorporés dans des formulations commerciales. Cela crée un obstacle à la qualification pour les fabricants B2B, où les coûts de reformulation et les tests auprès des consommateurs peuvent dépasser l'avantage initial des ingrédients.
La maîtrise de la torréfaction est une autre contrainte matérielle. Le traitement à haute température est essentiel pour développer la saveur de torréfaction, mais il crée également des exigences en matière de gestion de l'acrylamide. Les règles de l'Union européenne exigent que les entreprises alimentaires produisant des substituts du café identifient les conditions de torréfaction critiques et intègrent des contrôles appropriés dans les systèmes de sécurité alimentaire.
De plus, les substituts de café à base de céréales à base d'orge, de seigle, de malt ou deblésont confrontés à des défis d’étiquetage parmi les consommateurs sensibles au gluten.
- Aux États-Unis, les règles de la FDA autorisent qu'un produit soit étiqueté « sans gluten » uniquement s'il contient moins de 20 parties par million de gluten et ne contient pas de blé, de seigle, d'orge ou leurs hybrides croisés à moins d'être traités pour éliminer le gluten. Ces exigences créent des défis supplémentaires en matière de formulation et d'étiquetage pour les fabricants de boissons à base de céréales torréfiées ciblant les segments de consommateurs clean label, soucieux des allergènes ou sans gluten.
Opportunités de marché
Des alternatives de café prêtes à boire et fonctionnelles pour créer un nouveau potentiel de croissance
Une opportunité majeure sur le marché mondial réside dans l’expansion d’alternatives de café prêtes à boire et fonctionnelles. Traditionnellement, les substituts du café étaient principalement consommés sous forme de produits infusés à chaud à base de chicorée, d'orge, de seigle, de malt, de racine de pissenlit ou de mélanges d'herbes. Cependant, les marques ont désormais la possibilité de présenter ces produits dans des formats prêts-à-boire pratiques tels que les lattes de chicorée, les boissons à l'orge torréfiée, les alternatives au café glacé aux herbes, les boissons à base d'avoine sans caféine et les boissons fonctionnelles axées sur la santé intestinale.
L’opportunité la plus intéressante n’est pas une autre boisson générique sans caféine ; c'est l'industrialisation d'ingrédients de substitution différenciés qui résout un problème mesurable de formulation, d'approvisionnement ou de transformation.
La diversification des ingrédients est la première opportunité. La recherche s'étend au-delà de la chicorée et des céréales établies et s'intéresse au lupin, aux graines de tamarin, aux graines de dattes, aux légumineuses, aux racines et à d'autres matériaux sous-utilisés. Des études récentes démontrent que ces apports peuvent générer des arômes de torréfaction et des caractéristiques sensorielles semblables à celles du café, bien que la réplication reste incomplète.
Les formulations hybrides offrent une voie plus pratique commercialement. Mélanger des ingrédients de substitution avec du café peut réduire la dépendance aux grains conventionnels tout en conservant des caractéristiques sensorielles reconnaissables. Cette approche donne également aux fabricants un plus grand contrôle sur les aspects économiques de la formulation et le positionnement des produits.
Une deuxième opportunité est l’optimisation des processus. La torréfaction reste l'étape critique de conversion car la température affecte directement la génération d'arômes, la dégradation des acides aminés et la formation d'acrylamide. L'étude sur le lupin de 2025 démontre clairement le compromis : le développement de l'arôme nécessite une chaleur importante, tandis qu'une intensité thermique excessive augmente les problèmes de contamination du processus.
- Par exemple, en août 2023, Minus Coffee, basée à San Francisco, a fabriqué une infusion froide durable « sans grains » qui évite l'utilisation des cultures de café traditionnelles grâce à un processus de fermentation innovant. Leur recette spécifique vise à reproduire l’expérience traditionnelle du café avec des émissions d’eau et de carbone considérablement réduites. Le breuvage signature repose sur un mélange exclusif d'ingrédients torréfiés et recyclés, notamment des graines de dattes, des graines de tournesol, du malt de millet, de la chicorée, de la caroube et des lentilles rôties.
Analyse de segmentation du marché
Par type de produit
Le segment des substituts de café à base de chicorée a dominé le marché en raison de son goût prononcé de café, de son positionnement sans caféine et de son utilisation domestique de longue date.
En fonction du type de produit, le marché est segmenté en substitut de café à base de chicorée, substitut de café à base de céréales, substitut de café à base de plantes et de racines, substitut de café à base de fruits et de graines, etc.
Substitut de café à base de chicorée
Le segment des substituts de café à base de chicorée a dominé la part de marché mondiale des substituts de café, évaluée à 0,97 milliard de dollars en 2025, en raison de sa forte saveur torréfiée, de son profil naturel sans caféine, de sa légère amertume et de sa longue histoire d'utilisation comme prolongement et remplacement du café. La chicorée est largement utilisée dans les poudres instantanées, les granulés, les mélanges torréfiés, les mélanges pour boissons solubles et les combinaisons café-chicorée en raison de sa capacité à fournir de la couleur, du corps et des notes torréfiées.
La chicorée est l'archétype de produit le plus établi car son comportement de torréfaction, son amertume, sa contribution en couleur et son utilisation historique fournissent aux fabricants une base technique familière. La demande provient des formulateurs de boissons, des fournisseurs de services alimentaires, des producteurs de marques privées et des marques ciblant une consommation sans caféine. La législation européenne fournit un cadre défini pour la chicorée et les extraits de chicorée, réduisant ainsi l'incertitude réglementaire pour les applications établies. L'adoption dépend de la consistance de la torréfaction, de la teneur en inuline, de la taille des particules, de la solubilité, de l'arôme et de la compatibilité avec les systèmes de mélange.
Substitut de café à base de céréales
Les substituts à base de céréales utilisent de l'orge torréfiée, du seigle, du blé, du malt, de l'avoine ou des céréales apparentées pour créer de la couleur, des notes grillées et un profil de boisson familier. Leur avantage commercial réside dans leur connaissance de la fabrication et dans une large disponibilité des matières premières. Les fabricants de produits alimentaires peuvent utiliser l’infrastructure existante de torréfaction, de broyage, de mélange et d’instanciation avec une refonte limitée des processus.
La demande est plus forte là où l’abordabilité et le goût familier l’emportent sur le positionnement haut de gamme. Les équipes d'approvisionnement évaluent les prix des céréales, l'humidité, les exigences de stockage, les contrôles des allergènes et la cohérence des lots. Les considérations liées au gluten peuvent restreindre certaines applications, en particulier lorsque du blé, de l'orge ou du seigle sont utilisés. Les conditions de torréfaction nécessitent également un contrôle discipliné, car le traitement thermique affecte à la fois les performances sensorielles et la formation d'acrylamide.
Jusqu’en 2034, les produits à base de céréales devraient rester importants dans les formulations axées sur la valeur et dans la restauration institutionnelle. La différenciation concurrentielle dépendra d’une torréfaction contrôlée, d’une gestion des allergènes, d’un étiquetage propre et de mélanges qui réduisent l’écart sensoriel avec le café.
Substitut de café à base de plantes et de racines
Les produits à base de plantes et de racines comprennent le pissenlit, la bardane, les racines grillées, les plantes et les matières végétales mélangées. Leur plus forte demande provient des marques de boissons spécialisées et des consommateurs à la recherche de produits sans caféine avec un positionnement botanique distinctif. Pour les acheteurs B2B, l’attrait réside dans la différenciation des formulations plutôt que dans la simple substitution des coûts.
L'adoption est limitée par la variabilité des saveurs, la familiarité des ingrédients, le statut réglementaire et la fragmentation de l'approvisionnement. Les ingrédients botaniques peuvent nécessiter un travail de spécification plus approfondi que les céréales ou la chicorée établies. Les fabricants doivent également distinguer les utilisations alimentaires autorisées des allégations de santé non étayées, en particulier lorsque les produits sont commercialisés autour du bien-être.
Le segment offre un potentiel d'innovation grâce à l'assemblage et à la torréfaction contrôlée. Les fournisseurs qui combinent expertise botanique et analyses sensorielles peuvent créer des profils différenciés tout en réduisant la variabilité des lots. D’ici 2034, le segment devrait gagner des parts de marché dans les portefeuilles de boissons haut de gamme et fonctionnelles, mais la pénétration du marché de masse dépendra d’une saveur reproductible et d’un approvisionnement évolutif.
Substitut de café à base de fruits et de graines
Le segment des substituts de café à base de fruits et de graines devrait croître au TCAC le plus rapide de 10,67 % de 2026 à 2034, soutenu par l'intérêt croissant pour les figues, les dattes,caroube, boissons à base de glands, de lupin et de graines de café. Les substituts à base de fruits et de graines utilisent des matériaux tels que des dattes, des figues, des caroubes, des glands, des graines de tamarin ou d'autres sous-produits agricoles. La catégorie est attrayante car elle peut relier l’innovation en matière de boissons aux objectifs d’économie circulaire et à la disponibilité régionale des ingrédients.
La demande est tirée par les marques à la recherche de nouveaux profils sensoriels, de récits de surcyclage et de sources de matières premières différenciées. Pourtant, les équipes d’approvisionnement examineront minutieusement la disponibilité saisonnière, les contrôles de contamination, les exigences de prétraitement et la validation de la sécurité alimentaire. Certains matériaux nécessitent également une torréfaction ou un traitement supplémentaire avant d'obtenir des caractéristiques de boisson acceptables.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par formulaire
Le segment des poudres/granulés a dominé le marché en raison de sa durée de conservation plus longue, de sa préparation facile et de sa forte adéquation à la consommation domestique.
En fonction de la forme, le marché est segmenté en poudre/granulés, concentrés liquides et prêts à boire.
Poudre/granulés
Le segment des poudres/granulés a dominé le marché mondial, évalué à 2,21 milliards de dollars en 2025, en raison de sa commodité, de sa durée de conservation plus longue, de ses coûts de stockage inférieurs, de sa facilité de transport et de son aptitude à la préparation instantanée de boissons. Les formats de poudre et de granulés sont particulièrement courants dans les substituts de chicorée, de céréales, d'orge, de malt et de café aux herbes, car ils se dissolvent facilement dans l'eau chaude ou le lait et correspondent aux habitudes de consommation établies des ménages.
Les formats de poudre et de granulés restent attractifs sur le plan opérationnel car ils offrent une gestion relativement efficace du transport, du stockage, du dosage et de la durée de conservation. Ils s'adaptent aux systèmes établis de fabrication de boissons instantanées et de préparation de services alimentaires, ce qui les rend particulièrement adaptés aux achats B2B.
Les fabricants évaluent la taille des particules, la densité apparente, la dissolution, la stabilité à l'humidité, la compatibilité des emballages et la rétention de la saveur. L’économie de production favorise également les ingrédients secs concentrés lorsque les coûts de transport et d’entrepôt sont élevés. La principale limitation est la dépendance à la préparation : les consommateurs et les opérateurs doivent toujours contrôler la température, le dosage et le mélange de l’eau.
Concentrés liquides
Les concentrés liquides offrent une flexibilité de formulation et peuvent fournir une préparation rapide pour les applications de restauration, de fabrication de boissons et de prêts à servir. Leur attrait commercial augmente là où la vitesse, la précision du dosage et la cohérence de la saveur comptent plus que l'efficacité du stockage.
Les principales contraintes sont la teneur en eau, le poids de l’emballage, la stabilité en conservation, le contrôle microbien et l’économie logistique. Les fabricants doivent mettre en place des systèmes robustes de conservation et de remplissage tout en maîtrisant les coûts de transport. Les acheteurs comparent donc l’avantage de commodité à une chaîne d’approvisionnement plus complexe.
D’ici 2034, les concentrés liquides devraient être adoptés là où la préparation centralisée des boissons et le dosage précis justifient la charge logistique supplémentaire. Les partenariats avec les opérateurs de restauration et les fabricants de boissons peuvent accélérer la qualification.
Prêt à boire
Le segment des boissons prêtes à boire, évalué à 0,39 milliard de dollars en 2025, devrait connaître la croissance la plus rapide de 11,02 % entre 2026 et 2034.
Les formats prêts à boire déplacent la concurrence de la performance des ingrédients vers l'économie du produit fini. Ils offrent une consommation immédiate, un contrôle des portions et une délivrance sensorielle constante sans nécessiter d'équipement de brassage. Cela les rend pertinents pour les canaux de commodité, de lieu de travail, de voyage et de restauration.
Les acheteurs B2B se concentrent sur la stabilité de la formulation, la compatibilité des emballages, la durée de conservation, les économies de remplissage et la vitesse de distribution. Le format est également confronté à une concurrence intense de la part du café, du thé, des boissons fonctionnelles et d'autres produits non alcoolisés conventionnels.
Par nature
Le segment conventionnel a dominé le marché en raison de sa plus grande disponibilité, de ses prix compétitifs et de sa forte présence dans les rayons de la grande distribution.
Basé sur la nature, le marché est segmenté en biologique et conventionnel.
Organique
Le segment biologique, évalué à 0,69 milliard de dollars en 2025, devrait croître au TCAC le plus rapide de 9,64 % entre 2026 et 2034. Les substituts biologiques ciblent les acheteurs haut de gamme qui recherchent des intrants agricoles certifiés et des contrôles de production plus stricts. La demande est plus forte là où les détaillants et les marques utilisent les références biologiques dans le cadre de stratégies d’approvisionnement plus larges. L'adoption dépend de la certification, de la ségrégation, de la traçabilité et de la disponibilité fiable de matières premières conformes.
La principale contrainte est le coût. Les acheteurs B2B exigent une prime défendable.
Conventionnel
Le segment conventionnel a dominé le marché mondial des substituts de café, évalué à 2,13 milliards de dollars en 2025, en raison de sa large disponibilité, de son approvisionnement établi en matières premières, de ses prix plus bas et de sa forte présence dans les supermarchés, les hypermarchés, les magasins de proximité et les rayons de boissons au détail grand public. Les produits conventionnels à base de chicorée et de céréales sont largement utilisés par les consommateurs sensibles aux prix et les acheteurs des services alimentaires qui exigent un goût constant et des formulations abordables.
Les substituts conventionnels bénéficient d’une plus grande disponibilité des matières premières, d’une infrastructure de transformation établie et d’une moindre complexité d’approvisionnement. Ils restent attractifs pour les formulations grand public et les applications de restauration où une qualité constante et une discipline en matière de coûts sont des exigences principales.
Le segment fait l’objet d’une surveillance croissante en ce qui concerne l’approvisionnement en ingrédients, les auxiliaires technologiques et les pratiques environnementales. Les fabricants ont donc besoin d’une traçabilité plus forte, même sans certification biologique.
Par canal de distribution
Le segment B2C a dominé le marché en raison de la forte consommation domestique de poudres instantanées
En fonction du canal de distribution, le marché est segmenté en B2B et B2C.
B2C
Le segment B2C a dominé le marché mondial, évalué à 1,96 milliard de dollars en 2025, en raison de la forte consommation des ménages de poudres instantanées, de chicorée torréfiée, de café en grains, de café aux herbes et de boissons alternatives de bien-être. Au sein du B2C, les supermarchés et hypermarchés restent le sous-canal le plus important, évalué à 1,05 milliard de dollars en 2025, en raison d'une forte visibilité en rayon, d'une large portée auprès des consommateurs et de rayons de boissons bien établis. Les supérettes soutiennent l’impulsion et Boisson prêt-à-boireachats, tandis que la vente au détail en ligne devrait croître au TCAC le plus rapide de 11,00 % au cours de la période 2026-2034.
Le B2C reste pertinent car la demande des consommateurs détermine le succès. Les marques doivent gérer l’éducation, l’emballage, la distribution et les achats répétés. Les canaux en ligne peuvent aider les formulations de niche à atteindre les consommateurs sans distribution de détail nationale immédiate. Cependant, l’essai auprès des consommateurs ne garantit pas une adoption durable. Le goût, la commodité de préparation, le prix et la valeur perçue restent déterminants.
B2B
Le segment B2B était évalué à 0,86 milliard de dollars en 2025 et devrait croître à un TCAC de 7,44 %, soutenu par la demande croissante des cafés, des hôtels, des restaurants, des opérateurs de restauration, des fabricants de marques privées et des formulateurs de boissons qui utilisent des substituts de café dans les mélanges de boissons, les produits de boulangerie et les applications de boissons fonctionnelles.
Le B2B est stratégiquement important car les acheteurs industriels peuvent générer des volumes récurrents et influencer les normes de formulation. Les clients comprennent des fabricants de boissons, des producteurs de marques privées, des cafés, des hôtels, des exploitants de services alimentaires et des distributeurs d'ingrédients. L'adoption est régie par la qualification technique, le coût livré, les performances sensorielles, la documentation réglementaire et la continuité de l'approvisionnement.
Le cycle d’approvisionnement est plus long que celui du commerce de détail. Les acheteurs ont souvent besoin d'échantillons, d'essais pilotes, d'audits qualité et de documentation. Cela augmente les coûts de changement une fois la qualification terminée.
D’ici 2034, les opportunités B2B devraient se développer à mesure que les fabricants recherchent des intrants alternatifs et de nouveaux formats de boissons. Les fournisseurs disposant d’équipes technico-commerciales, de laboratoires d’application et d’une logistique fiable seront mieux positionnés que les négociants en matières premières.
Aperçus régionaux
Au niveau régional, le marché est étudié en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique.
Analyse du marché des substituts de café en Amérique du Nord
Europe Coffee Substitute Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord était évaluée à 0,41 milliard USD en 2025 et devrait atteindre 0,88 milliard USD d’ici 2034, avec une croissance à un TCAC de 8,86 % au cours de la période de prévision. La croissance est tirée par la demande croissante d'alternatives au café sans caféine, de boissons digestives, de produits de chicorée biologiques, de café aux herbes, de substituts de café à base de céréales et de boissons de bien-être prêtes à boire aux États-Unis et au Canada.
L’Amérique du Nord représente une opportunité en développement pour les substituts du café, soutenue par l’expérimentation croissante de produits, l’innovation en matière de boissons haut de gamme et la demande d’alternatives sans caféine. Le marché est plus fragmenté que les catégories de substituts européennes matures. Les fabricants sont de plus en plus compétitifs grâce à la qualité des formulations, à la commodité et aux ingrédients différenciés. L’adoption commerciale devrait rester concentrée dans les boissons de spécialité, les circuits de produits naturels et les applications de restauration avant qu’une pénétration plus large ne se développe.
Marché des substituts du café aux États-Unis
Les États-Unis dominent le marché nord-américain, évalué à environ 0,32 milliard de dollars en 2025, soutenu par la forte demande des consommateurs pour des boissons sans caféine, des alternatives au café sans acide, des mélanges de café aux herbes, des produits biologiques et des boissons fonctionnelles prêtes à boire.
Les États-Unis offrent les plus grandes opportunités de commercialisation de la région en raison de leur vaste secteur des boissons emballées, de leurs réseaux sophistiqués d’aliments spécialisés et de leur intérêt établi pour les produits fonctionnels et sans caféine. Les acheteurs B2B donnent la priorité aux ingrédients évolutifs, à une saveur constante, à un traitement propre et à la documentation réglementaire. Les substituts émergents peuvent gagner du terrain grâce aux boissons prêtes à boire, aux formats instantanés et aux formulations hybrides qui réduisent la dépendance au café sans nécessiter un remplacement sensoriel complet.
Analyse du marché des substituts de café en Europe
L'Europe a dominé le marché mondial et était évaluée à 1,63 milliard de dollars en 2025. La région devrait atteindre 3,08 milliards de dollars d'ici 2034, avec un TCAC de 7,34 % au cours de la période de prévision. La croissance est soutenue par l'utilisation culturelle de longue date du café de chicorée, du café en grains, du café de malt, des boissons à l'orge torréfiée et des boissons chaudes à base de céréales dans des pays comme l'Allemagne, la France, l'Italie, l'Espagne, la Pologne et le Royaume-Uni.
L’Europe reste la région la plus structurellement implantée pour les substituts du café, soutenue par une consommation de longue date de chicorée et de boissons torréfiées à base de céréales. Les cadres réglementaires prévoient un traitement plus clair des catégories de substitution établies et des contrôles de traitement. Les fabricants rivalisent grâce à la cohérence sensorielle, au raffinement de la formulation et à la provenance des ingrédients. La région doit rester un marché de référence en matière de qualification de produits, de formulations premium et d'innovation en matière de boissons torréfiées sans caféine.
Marché allemand des substituts du café
Le marché allemand était évalué à environ 0,36 milliard de dollars en 2025, soutenu par la forte familiarité des consommateurs avec le café en grains, le café de malt, les mélanges de chicorée et les boissons chaudes sans caféine. L'Allemagne représente un marché européen important car les boissons à base de céréales torréfiées et de chicorée sont devenues familières avec les consommateurs. Les fabricants bénéficient d’une infrastructure de transformation alimentaire développée et d’une distribution de détail sophistiquée.
Les opportunités commerciales se concentrent de plus en plus sur des ingrédients de qualité supérieure, un positionnement biologique et une torréfaction contrôlée. Les acheteurs B2B mettent l’accent sur des spécifications cohérentes, une documentation sur la sécurité alimentaire et un approvisionnement fiable. L’innovation se concentrera probablement sur des mélanges qui améliorent l’arôme et la sensation en bouche.
Marché des substituts du café au Royaume-Uni
Le marché britannique était évalué à environ 0,25 milliard de dollars en 2025, stimulé par la demande d'alternatives au café sans caféine, de boissons de bien-être digestif, de mélanges de café aux herbes et de boissons chaudes clean label. Le Royaume-Uni présente une opportunité axée sur l'innovation, façonnée par les boissons de spécialité, le positionnement bien-être et les chaînes de restauration établies. Les produits de substitution concurrencent le café, le thé, les boissons fonctionnelles et les formulations à teneur réduite en caféine.
Les fabricants exigent une forte différenciation sensorielle et des formats de préparation pratiques. Les produits prêts à boire et instantanés offrent des voies de développement attrayantes, tandis que les fournisseurs d'ingrédients peuvent se différencier grâce à la traçabilité, au support de formulation et à un traitement cohérent à l'échelle industrielle.
Analyse du marché des substituts de café en Asie-Pacifique
L’Asie-Pacifique était évaluée à 0,54 milliard USD en 2025 et devrait atteindre 1,30 milliard USD d’ici 2034, avec une croissance au TCAC le plus rapide de 10,21 % au cours de la période de prévision. La croissance est tirée par l’urbanisation croissante, l’augmentation des bienfaits pour la santé, la culture croissante des cafés, l’expansion de la consommation de boissons emballées et le développement rapide des canaux de vente au détail d’épicerie et de bien-être en ligne.
L’Asie-Pacifique offre d’importantes opportunités à long terme car les fabricants peuvent s’appuyer sur divers intrants agricoles, notamment les céréales, les racines, les graines et les plantes. L'adoption variera considérablement selon le pays et la culture des boissons. Le Japon et la Corée du Sud privilégient les produits techniquement raffinés, tandis que les marchés émergents d’Asie du Sud-Est offrent un plus grand potentiel d’expérimentation. Les fournisseurs régionaux peuvent bénéficier de formulations localisées, mais la standardisation de la qualité et le traitement évolutif restent des exigences essentielles en matière de commercialisation.
Marché japonais des substituts du café
Japan provides a technically sophisticated environment for alternative roasted beverages, with consumers accustomed to diverse tea, grain, and functional beverage formats. Le succès commercial nécessite une consistance exceptionnelle, des profils de saveurs restreints et une préparation pratique. Les fabricants peuvent tirer parti des capacités avancées de torréfaction, d’extraction et de conditionnement pour développer des produits haut de gamme. La principale opportunité réside dans des formulations différenciées plutôt que dans une imitation directe du café conventionnel.
Marché chinois des substituts du café
La Chine était évaluée à environ 0,14 milliard USD en 2025, soutenue par une croissance rapide des boissons emballées, des boissons bien-être, du commerce électronique et de la consommation dans les cafés. La Chine présente une opportunité de développement soutenue par l’expansion de l’innovation en matière de boissons, la consommation urbaine et l’intérêt pour des formats fonctionnels diversifiés.
Les fabricants nationaux peuvent exploiter de vastes ressources agricoles pour les formulations de céréales, de racines, de graines et de plantes. L'adoption par le marché reste sensible au goût et au prix. Les fournisseurs B2B devraient donner la priorité aux profils sensoriels localisés, à l’approvisionnement évolutif en ingrédients et aux partenariats avec des fabricants de boissons établis plutôt que de s’appuyer uniquement sur des formulations importées.
Marché indien des substituts du café
L’Inde était évaluée à environ 0,18 milliard USD en 2025, soutenue par la demande croissante de boissons axées sur la santé, de boissons aux herbes, de boissons à base de céréales torréfiées et de produits naturels sans caféine.
Analyse du marché des substituts de café en Amérique latine, au Moyen-Orient et en Afrique
L’Amérique du Sud était évaluée à 0,09 milliard USD en 2025 et devrait atteindre 0,18 milliard USD d’ici 2034, avec une croissance à un TCAC de 8,16 % au cours de la période de prévision. La croissance dans la région est tirée par la diversification des boissons, la disponibilité croissante au détail de produits naturels et l'intérêt croissant des consommateurs pour des alternatives de café abordables. Bien que l’Amérique du Sud soit une région productrice majeure de café, les consommateurs sensibles aux prix et les acheteurs soucieux de leur bien-être soutiennent la demande de céréales torréfiées, de chicorée et de café aux herbes.
L’Amérique latine présente un environnement de substitution plus complexe car le café a une profonde importance agricole, culturelle et commerciale. Le remplacement direct pourrait donc se heurter à une résistance des consommateurs plus forte que sur les marchés non centrés sur le café. Les opportunités sont plus crédibles dans les boissons hybrides, les formulations à teneur réduite en caféine et les produits utilisant des sous-produits agricoles régionaux. L’approvisionnement local, l’abordabilité et les profils sensoriels familiers seront au cœur de l’adoption commerciale dans la région.
Le marché du Moyen-Orient et de l’Afrique était évalué à 0,15 milliard de dollars en 2025 et devrait atteindre 0,34 milliard de dollars d’ici 2034, avec une croissance de 9,78 % au cours de la période de prévision. La croissance est soutenue par l'expansion du commerce de détail moderne, la demande croissante de boissons sans caféine, la consommation croissante de boissons à base de plantes et la croissance des catégories de boissons spécialisées axées sur la santé. La région a également une forte acceptation culturelle des infusions à base de plantes etboissons à base de plantes, qui soutient l'adoption de produits dans les canaux des ménages et de la restauration.
Le Moyen-Orient et l’Afrique offrent de nouvelles opportunités grâce aux boissons sans caféine, aux formulations à base de plantes et aux céréales, racines et graines d’origine locale. L’adoption reste limitée par une distribution fragmentée et une infrastructure de traitement inégale. Les fournisseurs peuvent bénéficier d’un avantage grâce à des partenariats régionaux, des formats de longue conservation et des ingrédients adaptés aux préférences locales. Les circuits de restauration et institutionnels peuvent constituer des points d’entrée pratiques avant une expansion plus large du commerce de détail.
Marché des substituts du café au Brésil
Le Brésil domine le marché sud-américain, évalué à environ 0,05 milliard de dollars en 2025, soutenu par sa culture du café mature, sa diversification croissante des boissons au détail et sa demande croissante d'alternatives abordables sans caféine.
Paysage concurrentiel de l’industrie des substituts du café
Les principaux acteurs se concentrent sur le positionnement sans caféine et la certification biologique pour élargir leur portefeuille de produits
Le paysage concurrentiel du marché mondial est façonné par des facteurs tels que la formulation du produit, l’approvisionnement en ingrédients, la similitude du goût avec celui du café, le positionnement sans caféine, la certification biologique, les allégations relatives au bien-être digestif, la disponibilité au détail et la visibilité de la marque en ligne. Les entreprises élargissent leur portefeuille de produits avec des ingrédients tels que la chicorée torréfiée, l'orge, le seigle, le malt, la racine de pissenlit, la caroube, la figue, la datte, le champignon et des mélanges d'herbes multi-ingrédients conçus pour offrir une expérience gustative semblable à celle du café, sans la teneur en caféine du café conventionnel.
Le marché connaît également une activité plus forte dans la vente au détail en ligne, où les petites marques peuvent toucher les consommateurs sensibles à la caféine, les acheteurs de produits de bien-être et les utilisateurs de boissons à base de plantes sans dépendre entièrement de l'espace physique des étagères. À mesure que la concurrence s'intensifie, les entreprises devraient continuer à investir dans une solubilité améliorée, un goût plus doux, des formulations à faible teneur en acide, des produits prêt-à-boire et des formats de boissons hybrides combinant des ingrédients de substitution du café avec du lait végétal, des plantes et des ingrédients fonctionnels.
L'industrie des substituts du café reste fragmentée, avec une concurrence répartie entre les transformateurs d'ingrédients établis, les entreprises de boissons spécialisées, les marques de produits biologiques et les développeurs de formulations émergentes. La part de marché est moins influencée par l’échelle de fabrication seule que par les performances sensorielles, la cohérence des ingrédients, les aspects économiques de l’approvisionnement, la préparation réglementaire et l’accès à une distribution établie.
Les partenariats stratégiques deviennent importants car les ingrédients émergents manquent souvent d’infrastructures de transformation et de distribution établies. Les développeurs d’ingrédients peuvent donc s’associer aux torréfacteurs, aux fabricants de boissons, aux opérateurs de restauration et aux instituts de recherche pour accélérer la qualification et la validation commerciale.
La technologie crée un autre niveau de concurrence. Des recherches récentes mettent en évidence l’intelligence artificielle, l’analyse sensorielle avancée et les technologies de traitement émergentes comme outils potentiels pour améliorer le développement de formulations et le contrôle des processus. Ces capacités restent inégalement commercialisées, ce qui crée une opportunité pour les fournisseurs techniquement compétents de se différencier avant que le marché ne se standardise.
Les barrières à l’entrée restent importantes. Les nouveaux fournisseurs doivent prouver la sécurité alimentaire, la répétabilité sensorielle, la cohérence des matières premières, l'évolutivité de la production et l'économie commerciale avant que les principaux acheteurs B2B ne modifient les formulations qualifiées.
Les perspectives du marché favorisent donc les entreprises qui combinent innovation en matière d’ingrédients et exécution industrielle. La nouveauté peut susciter un intérêt initial, mais les achats répétés dépendent de performances constantes, d'un approvisionnement fiable et d'un coût de livraison compétitif.
Liste des principales sociétés de substitution du café profilées
- Nestlé S.A. (Suisse)
- Leroux(France)
- World Finer Foods, LLC (États-Unis)
- Teeccino Caffé Inc.(NOUS.)
- Mélange Dandy(NOUS.)
- The Hain Celestial Group, Inc. (États-Unis)
- Anthony's Goods (États-Unis)
- Naturata AG (Allemagne)
- Lima Food (Belgique)
- AyurSome Foods (Inde)
Développements clés de l’industrie :
- Juin 2026 :La marque britannique de café de spécialité Lost Sheep Coffee a élargi sa gamme de café glacé prêt à boire avec un nouveau latte décaféiné glacé à la canne à sucre avec fibres. Le produit combine du café décaféiné de spécialité, du lait écrémé, des fibres de racine de chicorée et 4,3 g de sucre pour 100 g, le positionnant comme une option de café prêt-à-boire plus fonctionnelle plutôt que comme un simple latte glacé pratique.
- Août 2025 :Prefer Brews, une société de café basée à Singapour, a levé 4,2 millions de dollars en financement de pré-série A pour développer le café et le cacao sans grains à l'échelle mondiale. Le cycle a été codirigé par At One Ventures et Chancery Hill Capital, et la société a également annoncé des partenariats avec Ajinomoto et The Coffee Ferm.
- Janvier 2025 :Minus Coffee a lancé Minus Instant Vanilla Oat Milk Latte, une alternative au café instantané sans grains à base d'ingrédients recyclés tels que des graines de dattes et des pépins de raisin. Le produit contient 50 mg de caféine, 6 grammes de protéines végétales et de la L-théanine.
- Mars 2025 :Spadel, par l'intermédiaire de son fonds de capital-risque La Source, a acquis une participation dans Cherico, une startup française dont l'objectif est de ramener les boissons à base de chicorée dans la consommation grand public. L’objectif stratégique était de fournir un soutien financier et stratégique pour développer une alternative au café d’origine locale et sans caféine. La capacité impliquée était la plateforme de boissons à base de chicorée de Cherico, soutenue par une culture européenne et un positionnement autour de boissons alternatives à faibles intrants.
- Décembre 2025 :Nexture a élargi son portefeuille d'ingrédients de réduction et de remplacement du café, en positionnant la chicorée torréfiée, le malt d'orge, la caroube, le ginseng et d'autres matériaux torréfiés pour les applications de produits laitiers, de produits laitiers alternatifs et de crème glacée. L’objectif stratégique était de proposer aux fabricants de produits alimentaires des solutions flexibles de réduction du café dans plusieurs catégories de produits. Les capacités impliquées comprenaient des matières premières torréfiées alternatives, des ingrédients recyclés, des substituts sans caféine et des systèmes de formulation pour les applications de café hybride.
- Février 2026 :Koppie a progressé vers une production à l'échelle commerciale, en annonçant une capacité de 1 000 tonnes et l'achèvement du développement de produits pour les applications interentreprises. L’objectif stratégique était de fournir aux fabricants un ingrédient de café hybride évolutif capable de réduire la dépendance au café conventionnel tout en conservant les profils sensoriels familiers. Les capacités impliquées comprenaient les grains Koppie, les mélanges d'espresso et de filtres, les concentrés pour boissons prêtes à boire, les glaces, les applications de boulangerie et la correspondance sensorielle spécifique à l'origine.
- Août 2025 :La Food Safety and Standards Authority of India (FSSAI) a mis à jour les spécifications réglementaires pour le café et les produits à base de café et de chicorée, y compris des exigences définies en matière d'étiquetage pour les mélanges de café et de chicorée. L'objectif stratégique était de renforcer l'identité et la transparence du produit dans une catégorie où la chicorée est largement utilisée comme ingrédient de mélange. Le développement impliquait des déclarations de composition standardisées et des contrôles réglementaires régissant les produits à base de café et de chicorée vendus en Inde.
Couverture du rapport
Le rapport sur l’industrie mondiale du marché des substituts de café analyse le marché en profondeur et met en évidence des aspects cruciaux tels que les tendances du marché mondial des substituts de café, la dynamique du marché, les chaînes d’approvisionnement, les entreprises de premier plan, les investissements dans la recherche et le développement et l’utilisation finale. En plus de cela, le rapport fournit également un aperçu de l’analyse du marché mondial des substituts de café et met en évidence les développements importants du secteur.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 8,32 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
|
Segmentation |
Par type de produit
|
|
Par formulaire
|
|
|
Par nature
|
|
|
Par canal de distribution
|
|
|
Par région
|
Questions fréquentes
Fortune Business Insights indique que le marché mondial était évalué à 2,82 milliards de dollars en 2025 et devrait atteindre 5,77 milliards de dollars d'ici 2034.
Avec un TCAC de 8,32 %, le marché mondial affichera une croissance constante au cours de la période de prévision.
En termes de forme, le segment des poudres/granulés domine le marché.
L’Europe détenait la plus grande part de marché en 2025.
La volatilité croissante des prix du café est un facteur clé qui stimule le marché.
Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc. et Dandy Blend sont les principaux acteurs du marché.
La demande croissante d’alternatives au café sans caféine, conviviales pour la digestion et fonctionnelles est une tendance clé de l’industrie.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 128
-
(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés