Taille, part et analyse du marché européen du cloud computing, par type (cloud public, cloud privé et cloud hybride), par service (infrastructure en tant que service (IaaS), plate-forme en tant que service (PaaS) et logiciel en tant que service (SaaS)), par type d'entreprise (PME et grandes entreprises), par industrie (BFSI, informatique et télécommunications, gouvernement, biens de consommation et vente au détail, soins de santé, fabrication et autres) et prévisions régionales, 2025-2032
 Télécharger un échantillon gratuit

APERÇUS CLÉS DU MARCHÉ
 Écouter la version audio
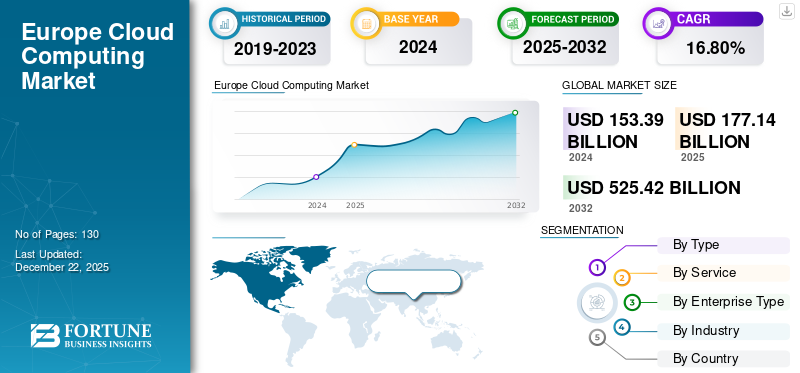
La taille du marché européen du cloud computing était évaluée à 153,39 milliards de dollars en 2024 et devrait passer de 177,14 milliards de dollars en 2025 à 525,42 milliards de dollars d’ici 2032, soit un TCAC de 16,80 % sur la période de prévision.
L’Europe a connu une croissance significative de l’adoption du cloud computing, tirée par la multiplication des initiatives de transformation numérique dans divers secteurs. Les entreprises reconnaissant le rôle essentiel des solutions cloud dans l’amélioration de l’efficacité et de l’innovation, la pénétration du cloud s’est régulièrement développée dans la région. D’ici 2025, la majorité des entreprises des principaux pays européens auront intégré des services cloud dans leurs opérations, reflétant une évolution générale vers une infrastructure informatique évolutive et flexible.
- Selon la Commission européenne, l'adoption du cloud computing en Europe a augmenté d'environ 4 points de pourcentage entre 2021 et 2023.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Tendances du marché européen du cloud computing
Augmentation de la demande en IA et expansion de la périphérieêtre un moteur clé de la croissance du marché
L’intégration croissante des technologies d’IA entraîne une évolution fondamentale des besoins en matière de cloud computing à travers l’Europe. Les organisations s'appuient de plus en plus sur des infrastructures cloud et de périphérie avancées capables de répondre aux exigences des applications d'IA à faible latence et à traitement rapide. Cela a incité à se concentrer fortement sur l'expansioninformatique de pointecapacités, rapprochant le traitement des données de l’endroit où elles sont générées pour soutenir la prise de décision en temps réel.
- Selon Medium, le pourcentage d’entreprises européennes utilisant activement l’IA est passé d’environ 33 % en 2023 à 42 % en 2024, avec une adoption généralisée attendue dans presque toutes les entreprises d’ici 2030 si cette tendance se poursuit.
Points clés à retenir
- Le marché européen du cloud computing devrait représenter 525,42 milliards de dollars en 2032.
- Dans la segmentation par type, le cloud public représentait environ 58,4 % du marché européen du cloud computing en 2024.
- Dans la segmentation par service, l'infrastructure en tant que service (IaaS) devrait croître à un TCAC de 18,6 % au cours de la période de prévision.
- Dans la segmentation par type d’entreprise, les grandes entreprises représentaient environ 57,3 % du marché en 2024.
- Le marché du cloud computing en Allemagne représentait 41,10 milliards de dollars en 2024.
- Dans la segmentation par région, l'Espagne devrait croître à un TCAC de 21,6 % au cours de la période de prévision.
Facteurs de croissance du cloud computing en Europe
Initiatives en matière de souveraineté des données et de souveraineté numérique pour stimuler la croissance du marché
La souveraineté des données, le principe selon lequel les données doivent être stockées, traitées et régies conformément aux lois et valeurs locales, constitue un élan important et croissant pour l'adoption du cloud dans la région européenne. Les gouvernements et les entreprises européens souhaitent toujours plus de contrôle sur l’endroit où leurs données sont stockées, traitées et qui y a accès. Le désir de disposer de moyens de contrôle s'est accru à la lumière de la surveillance étrangère qui a touché un certain nombre de pays européens, ainsi que des exigences régionales incohérentes en matière de transfert de données.
- Selon Cloud Security Alliance, les fournisseurs de cloud en Europe risquent des amendes allant jusqu'à 6 % du chiffre d'affaires mondial en cas de violations majeures du DSA, tandis que des violations mineures telles que de fausses divulgations peuvent entraîner des amendes allant jusqu'à 1 %, soulignant l'importance de la conformité réglementaire.
Restrictions du marché européen du cloud computing
La domination des hyperscalers américains freine la croissance du marché
Le marché européen du cloud est fortement dominé par les hyperscalers basés aux États-Unis tels qu'AWS, Microsoft Azure et Google Cloud. Leur ampleur, leur portée mondiale et leurs offres de services avancées créent des barrières à l’entrée élevées pour les fournisseurs européens, limitant la concurrence locale et réduisant la diversité du marché. Cette domination peut décourager l’innovation et rendre difficile pour les acteurs régionaux d’acquérir une influence significative.
- Selon CRN, au deuxième trimestre 2025, AWS, Google Cloud et Microsoft ont collectivement capturé 63 % du marché mondial des services d'infrastructure cloud d'entreprise.
- Selon l’Association française des industries du numérique, les entreprises américaines représentent 80 % des dépenses annuelles professionnelles de cloud computing de l’Union européenne, soit 301 milliards de dollars.
Analyse de la segmentation du marché du cloud computing en Europe
Par type
En fonction du type, le marché est divisé en cloud public, cloud privé et cloud hybride.
Le cloud public détient le plus grand nombre d'Europeinformatique en nuagepart de marché en raison d’une utilisation généralisée par les entreprises et d’une infrastructure bien établie. Cependant, le segment du cloud hybride devrait connaître la croissance la plus rapide au cours de la période de prévision.
Par service
Basé sur le service, le marché est divisé en infrastructure en tant que service (IaaS), plate-forme en tant que service (PaaS) et logiciel en tant que service (SaaS).
Le SaaS continue de dominer le marché, stimulé par la demande croissante de solutions logicielles rentables par abonnement qui prennent en charge la collaboration à distance, la gestion de la relation client et la planification des ressources de l'entreprise.
Parallèlement, le segment de l'infrastructure en tant que service (IaaS) connaît la croissance la plus rapide du marché européen du cloud computing, alimentée par l'augmentation des investissements dans les infrastructures numériques, en particulier parmi les startups, les entreprises technologiques et les institutions du secteur public qui cherchent à évoluer rapidement sans coûts initiaux élevés.
Par type d'entreprise
En fonction du type d’entreprise, le marché est segmenté en grandes entreprises et PME.
En Europe, l’adoption du cloud est profondément ancrée parmi les grandes entreprises, qui continuent de donner la priorité aux investissements dans des infrastructures évolutives et des solutions cloud natives avancées pour soutenir leurs ambitions numériques. Dans le même temps, les petites et moyennes entreprises (PME) adoptent rapidement les technologies cloud, encouragées par des services cloud de plus en plus accessibles, flexibles et rentables.
- Selon la Commission européenne, en 2023, 42,5 % des entreprises de l'UE ont acheté des services de cloud computing, principalement pour la messagerie électronique, le stockage de fichiers et les logiciels de bureau.
Par industrie
Basé sur l’industrie, le marché est segmenté en BFSI, IT ettélécommunications, gouvernement, biens de consommation et vente au détail, soins de santé, fabrication et autres.
Le secteur de l'informatique et des télécommunications continue de dominer l'adoption du cloud en Europe, en utilisant des infrastructures cloud avancées pour améliorer le traitement des données, mettre à niveau les réseaux et stimuler l'innovation dans les services numériques.
Dans le même temps, le secteur de la santé apparaît comme l'un des secteurs à la croissance la plus rapide, alimenté par les besoins croissants en matière de gestion sécurisée des données,télésantésolutions et conformité réglementaire.
Par pays
En fonction des pays, le marché est segmenté au Royaume-Uni, en Allemagne, en France, en Italie, en Espagne, en Russie, au Benelux, dans les pays nordiques et dans le reste de l’Europe.
L'Allemagne est en tête du marché, grâce à sa base industrielle avancée, sa solide infrastructure numérique et ses taux d'adoption élevés parmi les entreprises dans des secteurs tels que l'industrie manufacturière et l'automobile. L’accent mis par le pays sur les initiatives Industrie 4.0 et les investissements dans les technologies cloud natives ont consolidé sa position de plus grand marché cloud de la région.
- Une enquête révèle que 97 % des entreprises allemandes de 50 salariés ou plus dépendent du cloud computing.
Pendant ce temps, l’Espagne apparaît comme le marché à la croissance la plus rapide d’Europe, avec le taux de croissance annuel composé (TCAC) le plus élevé. Une telle hausse est alimentée par les efforts croissants de numérisation, les politiques gouvernementales favorables et l’adoption croissante des services cloud par les petites et moyennes entreprises.
Liste des entreprises clés sur le marché européen du cloud computing
Krystal Hosting, IONOS et Hetzner Online font partie des acteurs de premier plan du marché, reconnus pour leur forte présence régionale et leur engagement en faveur de la souveraineté des données, de l'efficacité énergétique et de la transparence des prix. Ces sociétés s'adressent principalement aux petites et moyennes entreprises (PME), aux développeurs et aux organisations à la recherche d'une infrastructure cloud localisée conforme aux réglementations européennes strictes en matière de protection des données.
D'autres acteurs notables incluent Scaleway, Clever Cloud et une gamme de fournisseurs plus petits mais agiles qui investissent dans des solutions innovantes telles que les solutions vertes.centres de données, Edge Computing et environnements cloud souverains. Ces entreprises poursuivent activement des stratégies telles que l'expansion de leurs réseaux de serveurs à travers l'Europe, le développement d'outils cloud spécifiques à l'industrie et l'amélioration des capacités de support client.
LISTE DES ENTREPRISES CLÉS PROFILÉES
- Krystal Hosting Ltd (Royaume-Uni)
- DataBuzz(ROYAUME-UNI.)
- IONOS Inc. (Allemagne)
- Deutsche Telekom AG (Allemagne)
- Hetzner Online Gmbh (Allemagne)
- Scaleway SAS (France)
- Clever Cloud (France)
- Retelit S.p.A.(Italie)
- Groupe WIIT(Italie)
- Gigas Hosting S.A. (Espagne)
- Coderland (Espagne)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Août 2025 :Amazon Web Services (AWS) a annoncé que son cloud souverain européen, dont le lancement est prévu d'ici fin 2025, sera exploité exclusivement par des citoyens européens basés dans l'UE, garantissant ainsi le respect des lois de l'UE et des besoins de souveraineté numérique.
- Juillet 2025 :Microsoft a conclu un accord avec CISPE, permettant aux fournisseurs de cloud européens de proposer des logiciels Microsoft tels que Windows Server et SQL.Serveursur une base de paiement à l'utilisation. Cela fait suite à un règlement de 21,7 millions de dollars résolvant des différends antitrust concernant les pratiques Azure de Microsoft. Les membres du CISPE peuvent désormais héberger des charges de travail Microsoft sur une infrastructure européenne sans partager les données client.
COUVERTURE DU RAPPORT
Le rapport sur le marché européen du cloud computing fournit une analyse complète du paysage régional. Il met en évidence la dynamique du marché, les évolutions réglementaires et les initiatives stratégiques clés telles que les fusions, les partenariats et les efforts de souveraineté des données. En outre, il offre un aperçu des tendances émergentes telles que la transition vers une infrastructure cloud verte, la montée en puissance des solutions cloud souveraines et l'influence croissante de l'IA et de l'informatique de pointe. L'impact de ces facteurs sur la demande de services cloud est évalué en détail, ainsi que le positionnement concurrentiel des hyperscalers mondiaux et des fournisseurs cloud régionaux.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2019-2032 |
|
Année de référence |
2024 |
|
Année estimée |
2025 |
|
Période de prévision |
2025-2032 |
|
Période historique |
2019-2023 |
|
Taux de croissance |
TCAC de 16,80% de 2025 à 2032 |
|
Unité |
Valeur (en milliards USD) |
|
Segmentation |
Par type
|
|
Par service
|
|
|
Par type d'entreprise
|
|
|
Par industrie
|
|
|
Par pays
|
Questions fréquentes
Fortune Business Insights indique que le marché valait 153,39 milliards de dollars en 2024.
Le marché devrait afficher un TCAC de 16,80 % au cours de la période de prévision.
Par secteur d’activité, l’informatique et les télécommunications devraient dominer le marché.
Krystal Hosting, IONOS Inc. et Hetzner Online sont les principaux acteurs du marché.
Contactez nos experts Parlez à un expert


- 2019-2032
- 2024
- 2019-2023
- 130
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés