Taille, part et analyse de l’industrie du marché des hormones folliculo-stimulantes, par type (FSH recombinante, FSH d’origine urinaire et produits combinés de FSH), par produit (Follitropin Alfa, Follitropin Beta, Urofollitropin et Menotropins), par application (stimulation ovarienne contrôlée pour la FIV/ICSI, l’induction de l’ovulation et l’infertilité masculine/induction de la spermatogenèse), par groupe de patients (hommes et femmes), par voie de Administration (sous-cutanée et intramusculaire), par canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en lig
 Télécharger un échantillon gratuit

Taille du marché des hormones folliculo-stimulantes et perspectives d’avenir
 Écouter la version audio
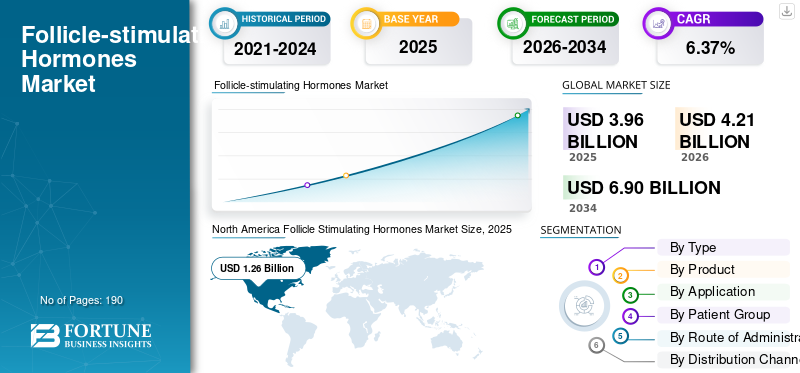
La taille du marché des hormones folliculo-stimulantes était évaluée à 3,96 milliards USD en 2025. Le marché devrait passer de 4,21 milliards USD en 2026 à 6,90 milliards USD d’ici 2034, avec un TCAC de 6,37 % au cours de la période de prévision.L’Amérique du Nord a dominé le marché des hormones folliculo-stimulantes avec une part de marché de 31,81 % en 2025.
La croissance du marché est soutenue par la demande croissante de traitement de l’infertilité, d’induction de l’ovulation et de technologies de procréation assistée telles que la fécondation in vitro. Les produits FSH stimulent le développement folliculaire et la production d’ovules chez les femmes et peuvent également soutenir la production de spermatozoïdes dans certains cas d’infertilité masculine. Le marché comprend la FSH recombinante, la FSH d'origine urinaire et les produits combinés de FSH, avec des formulations recombinantes de plus en plus utilisées en raison de leur dosage standardisé, de leurs options d'auto-administration et de leur disponibilité sous forme de stylos injecteurs préremplis. Le taux d’infertilité croissant, le report de la parentalité, l’expansion des réseaux de cliniques de fertilité et la sensibilisation croissante au traitement de la reproduction encouragent une adoption plus large des produits. En avril 2023, l’OMS a signalé qu’environ 17,5 % de la population adulte, soit environ 1 personne sur 6 dans le monde, souffre d’infertilité au cours de sa vie, ce qui crée un besoin important de traitement à long terme. Poursuite du développement de protocoles personnalisés de stimulation ovarienne,biosimilaireLes produits et les thérapies combinées devraient améliorer le choix de traitement et soutenir la croissance du marché.
- Par exemple, en mai 2025, Gedeon Richter a renforcé sa collaboration avec Granata Bio en signant une feuille de conditions contraignante pour le co-développement de Bemfola, le produit d'hormone folliculo-stimulante recombinante de Richter, pour le marché américain. La collaboration combine les capacités de fabrication et de santé reproductive de Richter avec l’expertise clinique, réglementaire et commerciale de Granata Bio aux États-Unis. Cette évolution met en évidence l’intérêt croissant des acteurs du marché pour élargir l’accès aux thérapies recombinantes à base de FSH et renforcer leur présence sur les principaux marchés des traitements de fertilité.
En outre, des acteurs clés, tels que Merck KGaA, Ferring, Organon & Co. et Chemical Works de Gedeon Richter Plc., participent activement aux lancements de nouveaux produits, aux collaborations stratégiques et aux acquisitions, ainsi qu'aux approbations réglementaires et aux initiatives d'investissement visant à étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES HORMONES FOLLICULAIRES STIMULANTES
L’augmentation des partenariats industriels pour la commercialisation des produits à base d’hormones de fertilité est une tendance importante du marché
L’augmentation des partenariats de licence, d’approvisionnement et de commercialisation entre des sociétés pharmaceutiques établies et des développeurs de médicaments contre la fertilité apparaît comme une tendance mondiale. Ces collaborations et partenariats permettent aux développeurs de produits d'utiliser les capacités commerciales des grandes entreprises tout en réduisant le temps et l'investissement requis pour une entrée indépendante sur le marché. Ces partenariats sont particulièrement importants pour les produits FSH recombinants et à action prolongée, car leur développement nécessite une fabrication spécialisée, une validation clinique et des approbations réglementaires spécifiques à chaque pays. De telles collaborations peuvent accélérer les lancements de produits, étendre la disponibilité géographique et renforcer la concurrence dans les secteurs des technologies de procréation assistée. La poursuite des activités de partenariat devrait donc élargir les options de traitement et soutenir l’adoption commerciale de formulations avancées de FSH.
- Par exemple, en septembre 2024, Organon a collaboré avec Shanghai Bao Pharmaceutical et Suzhou Centergene Pharmaceuticals pour SJ02, un produit expérimental FSH à action prolongée. Ce développement a fourni à l'entreprise les droits de commercialisation du SJ02 en Chine continentale. Le partenariat combinait l’expertise d’Organon en matière de santé des femmes et l’infrastructure commerciale.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Expansion des volumes de traitements de FIV/ICSI et de TAR pour stimuler la croissance du marché
L’un des facteurs clés à l’origine de la croissance du marché des hormones folliculo-stimulantes est le nombre croissant de procédures de FIV, d’ICSI et d’autres procédures de procréation assistée. Ces procédures devraient accroître directement la demande de technologies de procréation assistée et de produits à base d’hormones folliculo-stimulantes. La stimulation ovarienne contrôlée est une étape clé du traitement de FIV et d'ICSI, où des médicaments à base de FSH sont administrés pour favoriser le développement de multiples follicules ovariens et permettre la collecte de suffisamment de follicules ovariens.œufspour la fertilisation. À mesure que les cliniques de fertilité augmentent leur capacité et que davantage de patients subissent des cycles de traitement répétés, la consommation de FSH recombinante, de FSH d'origine urinaire et de produits combinés devrait augmenter.
- Par exemple, en juin 2026, la Human Fertilisation & Embryology Authority du Royaume-Uni a signalé qu'en 2024, 64 000 patients avaient subi plus de 100 000 traitements et cycles de congélation dans des cliniques agréées HFEA. Le nombre de patientes FIV a également presque triplé au cours des 30 dernières années, ce qui indique une croissance soutenue de l'utilisation du TAR et soutient la demande à long terme de médicaments destinés à stimuler les ovaires.
[F7ExécuterCBQIL]
RESTRICTIONS DU MARCHÉ
Des coûts élevés et des remboursements inégaux qui entravent l’expansion du marché
Le coût élevé des technologies de procréation assistée pour le traitement de l’infertilité et la couverture de remboursement incohérente devraient restreindre l’adoption de produits à base d’hormones folliculo-stimulantes. Les médicaments FSH constituent une part importante des protocoles de stimulation ovarienne, mais leur coût s'ajoute généralement aux frais de consultation, de suivi, de laboratoire et de transfert d'embryons. En l’absence de financement public ou de couverture d’assurance, les patients doivent financer eux-mêmes une partie importante du traitement, ce qui peut retarder le début du traitement, réduire le nombre de cycles répétés et amener certains patients à interrompre le traitement. Le remboursement varie également considérablement selon les pays et les autorités sanitaires locales, ce qui entraîne un accès inégal en fonction de la localisation des patients et de leur capacité financière. Ces barrières financières peuvent particulièrement affecter les produits premium de FSH recombinante et combinée, limitant les volumes de traitement et ralentissant la croissance globale du marché.
- Par exemple, en juin 2026, la Human Fertilisation and Embryology Authority du Royaume-Uni a signalé que la proportion de cycles de FIV financés par le NHS était passée de 35 % en 2019 à 28 % en 2024 et n’était que de 25 % en Angleterre. Cette réduction indique qu'un nombre croissant de patients doivent dépendre de traitements financés par le secteur privé, augmentant ainsi leur exposition aux coûts des médicaments et des procédures de fertilité.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Réduction estimée de la taille du marché (en milliards USD) (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High out-of-pocket treatment costs and uneven reimbursement | Élevé | 1.05% | Élevé | Élevé | Moyen |
| 2 | Safety risks and need for intensive treatment monitoring | Moyen-élevé | 0.70% | Élevé | Moyen | Moyen |
| 3 | Complex biologic manufacturing and regulatory requirements | Moyen | 0.58% | Moyen | Moyen | Élevé |
| 4 | Others | Faible | 0.40% | Faible | Faible | Faible |
| Réduction totale du marché | 2.73% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
OPPORTUNITÉS DE MARCHÉ
Expansion géographique des produits FSH biosimilaires et génériques pour créer de nouvelles opportunités de croissance
L’expansion des produits biosimilaires et génériques à base d’hormones folliculo-stimulantes sur des marchés de fertilité mal desservis et coûteux présente une opportunité de croissance significative pour les fabricants. Plusieurs pays continuent de dépendre fortement des thérapies FSH de marque haut de gamme, limitant l’accès au traitement pour les patientes qui paient elles-mêmes une part substantielle des dépenses liées aux traitements de fertilité. L’introduction d’alternatives plus abordables peut réduire les coûts de stimulation ovarienne, améliorer la disponibilité des médicaments et permettre à un plus grand nombre de patientes de commencer ou de répéter la FIV et d’autres cycles de traitement de procréation assistée. L'expansion géographique grâce à des accords de licence et à des partenaires commerciaux régionaux peut également aider les fabricants à s'adapter aux exigences réglementaires locales et à établir des réseaux de distribution sans construire une infrastructure commerciale indépendante. À mesure que les médecins et les cliniques de fertilité gagnent en confiance dans des produits comparables à moindre coût, une plus grande disponibilité de thérapies FSH biosimilaires et génériques devrait accroître la population de patients traités et générer des revenus de marché plus élevés.
- Par exemple, en octobre 2024, Meitheal Pharmaceuticals, Inc. a élargi son portefeuille de biosimilaires grâce à un accord de licence commerciale exclusive avec King Friend Industry Co., Ltd. pour commercialiser et distribuer trois biosimilaires aux États-Unis dans les domaines du diabète, de l'oncologie, de la fertilité et des maladies auto-immunes. L'expansion prévue aux États-Unis met en évidence la manière dont l'entrée sur des marchés dominés par des produits de marque peut améliorer l'accès des patients tout en créant de nouvelles opportunités commerciales pour les fabricants de FSH biosimilaires.
LES DÉFIS DU MARCHÉ
Pénurie de spécialistes de la fertilité et d’infrastructures ART pour restreindre la pénétration du marché dans les économies émergentes
La disponibilité limitée de spécialistes de la fertilité et d’infirmières qualifiées en fertilité reste un défi majeur pour le marché des économies émergentes. Les thérapies hormonales folliculo-stimulantes utilisées en FIV et en ICSI nécessitent une sélection de dose dirigée par un spécialiste, des tests hormonaux réguliers etultrasonsurveillance pour gérer la réponse ovarienne et réduire les risques liés au traitement. Cependant, les centres de fertilité et les laboratoires connexes sont souvent concentrés dans les grandes zones urbaines, laissant les patients des petites villes et des régions rurales avec un accès limité au traitement. Une formation clinique inadéquate, une pénurie de personnel spécialisé et une infrastructure de laboratoire insuffisante limitent le nombre de cycles de TARV que les systèmes de santé peuvent réaliser. Cela réduit la population traitée éligible et limite l’adoption commerciale de produits FSH recombinants, dérivés de l’urine et combinés malgré le fardeau sous-jacent élevé de l’infertilité.
- Par exemple, une étude de 2025 publiée par Global Public Health a révélé que l’accès aux technologies de procréation assistée (TAR) en Afrique subsaharienne restait limité, avec des services disponibles dans seulement 21 pays. Ces lacunes en matière de capacités illustrent comment le manque de spécialistes qualifiés et d’installations de TARV peut restreindre les procédures de stimulation ovarienne et, par conséquent, limiter la demande de médicaments FSH.
Analyse de segmentation
Par type
Le segment de la FSH recombinante est dominé en raison de sa grande pureté et d'une plus grande cohérence de dosage
En fonction du type, le marché est classé en FSH recombinante, FSH d’origine urinaire, produits combinés de FSH et autres.
En 2025, le segment de la FSH recombinante dominait le marché en raison de sa haute pureté, de son activité biologique prévisible et de son dosage constant tout au long des cycles de traitement. Ces caractéristiques permettent aux spécialistes de la fertilité d’ajuster plus précisément les doses de stimulation ovarienne en fonction de la réserve ovarienne de la patiente, de son âge et de sa réponse au traitement. Les produits recombinants sont également largement disponibles sous forme de stylos préremplis et de formats à doses multiples, ce qui améliore la commodité d'administration et favorise l'observance du traitement. Leur utilisation établie dans la FIV/ICSI, l'induction de l'ovulation et certains traitements de l'infertilité masculine crée une base commerciale plus large que les formulations d'origine urinaire, encourageant les acteurs clés à innover dans leurs offres.
- Par exemple, en octobre 2025, Granata Bio Corporation a collaboré avec Georgetown Equity Partners pour développer une thérapie FSH recombinante hypoglycosylée de nouvelle génération. L'investissement dans une formulation recombinante avancée met en évidence l'accent commercial et clinique continu sur l'amélioration de la puissance de la FSH, de la réponse au traitement et des résultats pour les patients.
Le segment des produits combinés FSH devrait croître à un TCAC de 5,98 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par produit
Segment ménotropines/hMG dominé en raison de son utilisation plus élevée dans la stimulation ovarienne contrôlée
En fonction du produit, le marché est segmenté en follitropine alfa, follitropine bêta, urofollitropine, ménotropines/hMG, corifollitropine alfa et autres.
Le segment des ménotropines/hMG représentait la plus grande part de marché des hormones folliculo-stimulantes en 2025. Cette part élevée a été attribuée en raison de son utilisation établie dans la stimulation ovarienne contrôlée et de son activité combinée de FSH et d’hormone lutéinisante. La présence des deux activités hormonales permet aux cliniciens de soutenir le recrutement et la maturation folliculaires au sein d'un seul produit de traitement, en particulier chez les femmes qui peuvent nécessiter une activité supplémentaire de LH. Le segment comprend également plusieurs produits hMG hautement purifiés de marque et à moindre coût, élargissant ainsi sa disponibilité sur les marchés développés et émergents. Le traitement implique généralement une administration quotidienne pendant plusieurs jours, ce qui entraîne une consommation importante de produit par cycle de TAR.
- Par exemple, en avril 2025, Ferring a finalisé la validation formelle d'un nouveau procédé de fabrication pour l'actifpharmaceutiqueingrédient utilisé dans MENOPUR. Ils progressaient avec les soumissions réglementaires requises. Ce développement renforce les capacités de fabrication intégrées de l’entreprise et soutient un approvisionnement fiable de son produit hMG hautement purifié alors que la demande de traitement de stimulation ovarienne continue d’augmenter.
Le segment de la corifollitropine alfa devrait croître à un TCAC de 8,42 % au cours de la période de prévision.
Par candidature
Stimulation ovarienne contrôlée pour la FIV/ICSI dominée en raison de la consommation élevée de gonadotrophines par cycle
En fonction des applications, le marché est segmenté en stimulation ovarienne contrôlée pour la FIV/ICSI, l’induction de l’ovulation, l’induction de l’infertilité masculine/de la spermatogenèse, la préservation de la fertilité et autres.
En 2025, la stimulation ovarienne contrôlée pour la FIV/ICSI occupait la position dominante sur le marché. Ce segment nécessite l’administration répétée de médicaments contenant de la FSH pour développer plusieurs follicules avant le prélèvement des ovules, renforçant ainsi sa domination. Par rapport à l'induction conventionnelle de l'ovulation, les protocoles de FIV et d'ICSI utilisent généralement des doses quotidiennes plus élevées sur plusieurs jours consécutifs, ce qui entraîne une plus grande consommation d'hormones par patiente. Par conséquent, l’augmentation des volumes de FIV/ICSI augmente directement la demande de FSH recombinante, de ménotropines et de produits combinés. L’expansion continue des centres de fertilité et des capacités de TAR renforce encore la contribution de cette application aux revenus du marché.
- Par exemple, en avril 2026, l’American Society for Reproductive Medicine a signalé que les naissances par FIV aux États-Unis avaient dépassé 100 000 en une seule année. Le nombre record de naissances conçues par FIV indique l’ampleur croissante de l’utilisation du TAR et le besoin associé de médicaments de stimulation ovarienne.
Le segment de la préservation de la fertilité devrait croître à un TCAC de 6,85 % au cours de la période de prévision.
Par groupe de patients
Le segment féminin est dominé en raison d'une utilisation intensive dans la stimulation ovarienne et l'induction de l'ovulation
En fonction du groupe de patients, le marché est segmenté en hommes et femmes.
Le segment féminin a dominé le marché, car les applications telles que la stimulation FIV/ICSI, l'induction de l'ovulation et la préservation de la fertilité impliquent l'administration directe de l'hormone aux femmes. Pendant le traitement ART, la FSH est utilisée pour recruter et développer plusieurs follicules ovariens, ce qui en fait un élément central de presque tous les cycles de FIV stimulés conventionnels. Les patientes peuvent également avoir besoin de cycles répétés, d'ajustements de dose et d'un traitement combiné avec des produits contenant de la LH, augmentant ainsi la consommation globale de médicaments.
- Par exemple, en novembre 2024, la Human Fertilisation and Embryology Authority du Royaume-Uni a signalé que le nombre de femmes célibataires bénéficiant d’un traitement de FIV ou d’insémination par donneur est passé d’environ 1 400 en 2012 à 4 800 en 2022. Le nombre de couples de même sexe recevant un traitement a également augmenté d’environ 1 300 à 3 300, démontrant l’élargissement de la base de patientes féminines pour le traitement de fertilité.
Le segment masculin devrait croître à un TCAC de 6,45 % au cours de la période de prévision.
Par voie d'administration
Marché dominé par le segment sous-cutané en raison d’une auto-administration pratique
En fonction de la voie d’administration, le marché est segmenté en sous-cutanée et intramusculaire.
Le segment sous-cutané a conquis la majeure partie du marché en 2025. La plupart des produits modernes de FSH recombinante et de gonadotrophines hautement purifiées sont conçus pour être administrés sous la peau. L'administration sous-cutanée est compatible avec les stylos préremplis, les cartouches multidoses et les finesaiguilles, permettant aux patients d'administrer un traitement quotidien à domicile après avoir reçu une formation appropriée. Cela réduit la dépendance aux visites répétées à la clinique et permet aux patientes de suivre plus facilement des programmes complexes de stimulation ovarienne. Ces avantages ont incité les industriels et les spécialistes de la fertilité à privilégier les formulations sous-cutanées.
- Par exemple, en juillet 2024, le Scottish Medicines Consortium a accepté REKOVELLE, un produit de FSH recombinante fourni sous forme de solution injectable dans un stylo prérempli, pour utilisation au sein du NHS Scotland dans le cadre d’accords d’accès convenus. La recommandation illustre l’intégration continue de formulations de stylos sous-cutanés adaptées aux patients dans les parcours de traitement de la fertilité.
Le segment intramusculaire devrait croître à un TCAC de 3,27 % au cours de la période de prévision.
Par canal de distribution
L’administration spécialisée et les achats institutionnels centralisés ont soutenu la domination des pharmacies hospitalières
En fonction du canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies et drogueries de détail et pharmacies en ligne.
En 2025, les pharmacies hospitalières dominent, car les thérapies FSH sont généralement prescrites dans le cadre d'un traitement spécialisé contre l'infertilité et nécessitent une coordination étroite avec les cliniques de fertilité. Les pharmacies hospitalières peuvent coordonner la disponibilité des médicaments avec les cycles de traitement programmés, prendre en charge les modifications urgentes des doses et gérer l'approvisionnement de plusieurs produits utilisés dans le même protocole de FIV. Le traitement aux gonadotrophines doit également être entrepris par des médecins expérimentés dans la gestion de l'infertilité et nécessite l'accès à des installations de surveillance appropriées. Ces facteurs soutiennent la concentration de la dispensation de FSH dans les hôpitaux et les centres de TAR associés aux hôpitaux.
- Par exemple, en septembre 2025, le programme Public Fertility Care de Victoria, dirigé par le Royal Women’s Hospital et mis en œuvre avec dix services de santé participants, a annoncé la naissance de son 250e bébé. L’expansion du traitement de la fertilité grâce à un réseau hospitalier intégré illustre comment l’augmentation des volumes de TARV peut renforcer l’approvisionnement institutionnel et la distribution de médicaments de stimulation ovarienne par le biais des canaux hospitaliers.
Le segment des pharmacies en ligne devrait croître à un TCAC de 11,49 % au cours de la période de prévision.
Perspectives régionales du marché des hormones folliculo-stimulantes
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Follicle Stimulating Hormones Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord était valorisée à 1,19 milliard USD en 2024 et a maintenu sa dynamique de croissance avec une position de leader en 2025 à 1,26 milliard USD. Ce marché connaît une croissance en raison des volumes élevés de traitements de FIV/ICSI, des infrastructures de santé avancées et de l'augmentation des assurances et des prestations de fertilité soutenues par l'employeur.
Marché américain des hormones folliculo-stimulantes
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 1,22 milliard de dollars en 2026, soit environ 28,99 % du marché mondial.
Europe
L’Europe devrait connaître une croissance de 5,70 % TCAC au cours des années de prévision, la deuxième plus élevée parmi toutes les régions, et atteindre une valorisation de 1,42 milliard de dollars d’ici 2026. L’augmentation continue des procédures de TAR soutient la croissance du marché. En outre, les programmes publics de fertilité établis et l’amélioration du remboursement dans plusieurs pays renforcent la demande de thérapies de stimulation basées sur la FSH.
Marché britannique des hormones folliculo-stimulantes
Le marché britannique est estimé à 0,20 milliard de dollars en 2026, soit environ 4,72 % du marché mondial.
Marché allemand des hormones folliculo-stimulantes
Le marché allemand devrait atteindre environ 0,24 milliard de dollars en 2026, soit environ 5,71 % du marché mondial.
Asie-Pacifique
L’Asie-Pacifique représentait la troisième plus grande part du marché en 2025 et devrait atteindre 1,08 milliard de dollars en 2026. La région se développe en raison du retard de la parentalité, de la baisse des taux de fécondité, de la sensibilisation croissante à l’infertilité et de la croissance rapide des réseaux privés de cliniques de fertilité. Les initiatives gouvernementales visant à améliorer l’accès aux traitements de fertilité soutiennent également une plus grande adoption des produits FSH. Ces facteurs devraient soutenir la croissance du marché régional.
Marché japonais des hormones folliculo-stimulantes
Le marché japonais en 2026 est estimé à environ 0,25 milliard de dollars, soit environ 5,92 % du marché mondial.
Marché chinois des hormones folliculo-stimulantes
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,31 milliard de dollars en 2026, soit environ 7,36 % des ventes mondiales.
Marché indien des hormones folliculo-stimulantes
Le marché indien est estimé à environ 0,13 milliard de dollars en 2026, soit environ 3,05 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
La région Amérique latine devrait connaître une croissance significative de ce marché au cours de la période de prévision et atteindre une valorisation de 0,16 milliard USD en 2026. La croissance régionale est tirée par une sensibilisation croissante au traitement et une disponibilité croissante de la procréation assistée sur les principaux marchés urbains. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,06 milliard de dollars en 2026.
Marché des hormones folliculo-stimulantes en Afrique du Sud
Le marché sud-africain devrait atteindre environ 0,03 milliard de dollars d'ici 2026, ce qui représente environ 0,67 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Focus sur l’expansion du portefeuille et l’innovation stratégique des principaux acteurs pour renforcer la position sur le marché
Le marché des hormones folliculostimulantes a une structure concurrentielle modérément consolidée, avec des sociétés telles que Merck KGaA, Ferring, Organon & Co., Chemical Works of Gedeon Richter Plc.., IBSA Institut Biochimique SA et Theramex détenant une présence significative sur le marché. La position de leader de ces sociétés est attribuée à leurs portefeuilles établis de gonadotrophines recombinantes et dérivées de l'urine, à leurs relations solides avec les cliniques de fertilité, à leur large répartition géographique et à leurs investissements continus dans des systèmes d'administration conviviaux pour les patients. Les principales entreprises se concentrent également sur le dosage personnalisé de FSH, les formulations à action prolongée, le développement de biosimilaires et les accords de licence stratégiques pour améliorer la commodité du traitement et élargir l'accès aux principaux marchés du traitement de la fertilité.
- Par exemple, en mars 2026, Gedeon Richter a acquis auprès de Celmatix un portefeuille de découvertes en matière de santé reproductive, comprenant un agoniste oral des récepteurs FSH, premier de sa catégorie. Le produit expérimental est destiné à soutenir une stimulation ovarienne plus conviviale pour les patientes en réduisant potentiellement la dépendance à l'égard de l'administration d'hormones injectables. Cette acquisition a mis en évidence l'intérêt croissant des principaux acteurs du marché pour l'innovation externe afin de renforcer leur position à long terme dans le domaine des soins de fertilité.
D’autres acteurs notables du marché mondial devraient donner la priorité aux lancements de biosimilaires, aux enregistrements de produits régionaux, aux partenariats stratégiques et à l’expansion sur les marchés émergents de la fertilité afin de renforcer leur position au cours de la période de prévision.
LISTE DES PRINCIPALES ENTREPRISES D'HORMONE FOLLICULE STIMULANTE
- Merck KGaA (Allemagne)
- Ferring (Suisse)
- Organon & Co. (États-Unis)
- Gédéon Richter Plc. (Hongrie)
- IBSA Institut Biochimique SA (Suisse)
- Theramex (Royaume-Uni)
- Changchun GeneScience Pharmaceutical Co., Ltd. (Chine)
- LG Chimie(Corée du Sud)
- Mankind Pharma Limited (Inde)
- Groupe Pharmaceutique Livzon Inc.(Chine)
- Qilu Pharmaceutical Co., Ltd. (Chine)
- Intas Pharmaceuticals Ltd. (Inde)
- Gufic Biosciences Limited (Inde)
- ASKA Pharmaceutical Co., Ltd. (Japon)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Avril 2026 :Mochida Pharmaceutical Co., Ltd. a conclu un accord de partenariat avec Qilu Pharmaceutical Co., Ltd. pour développer et commercialiser un biosimilaire de follitropine alfa au Japon. Mochida dirigera le processus de développement et de réglementation au Japon, tandis que les deux sociétés collaboreront au lancement commercial du produit.
- Décembre 2025 :Anhui Anke Biotechnology a collaboré avec Shanghai Bao Pharmaceutical pour un produit FSH-CTP recombinant à action prolongée. Le produit a achevé sa première expédition commerciale en novembre 2025 et a été introduit sur le marché chinois via le réseau de distribution d’Anke Biotechnology.
- Juillet 2025 :Anhui AnkeBiotechnologiea collaboré avec Suzhou Shengji Pharmaceutical, une filiale de Bao Pharmaceutical, pour SJ02, une injection de protéine de fusion FSH-CTP humaine recombinante. Le partenariat accorde à Anke des droits exclusifs de vente et de marketing en Chine continentale, à Hong Kong, Macao et Taiwan.
- Mai 2025 :Jingze Biopharmaceutical a reçu l’approbation de la NMPA chinoise pour Zepanxi, une injection d’hormone folliculo-stimulante humaine recombinante. Le biosimilaire de la follitropine alfa a été développé pour l'induction de l'ovulation et la stimulation ovarienne contrôlée chez les patientes suivant un traitement de procréation assistée.
- Octobre 2024 :Celmatix Inc. a reçu une nomination pour son composé principal dans son programme de développement de médicaments agonistes du récepteur oral de l'hormone folliculo-stimulante (FSHR). Ce développement représente une étape majeure, avec le potentiel de transformer les traitements de fertilité pour les hommes et les femmes.
COUVERTURE DU RAPPORT
Le rapport fournit une analyse détaillée du marché des hormones folliculo-stimulantes sur des segments clés, notamment le type, le produit, l’application, le groupe de patients, la voie d’administration et le canal de distribution. Il examine également les principaux domaines de traitement tels que la stimulation ovarienne contrôlée pour la FIV/ICSI, l'induction de l'ovulation, l'infertilité masculine et la préservation de la fertilité. Le rapport de marché offre également des informations sur le marché dans les principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique latine, le Moyen-Orient et l'Afrique, ainsi que des évaluations au niveau des pays, le cas échéant. Le rapport inclut en outre la dynamique du marché, telle que les principaux moteurs de croissance, les contraintes, les défis, les tendances et les opportunités, ainsi que le paysage concurrentiel, les lancements récents de produits, les approbations réglementaires, les partenariats, les collaborations, les acquisitions et les stratégies d’expansion de portefeuille adoptées par les principales entreprises opérant sur le marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,37 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type, produit, application, groupe de patients, voie d'administration, canal de distribution et région |
| Par type |
|
| Par produit |
|
| Par candidature |
|
| Par groupe de patients |
|
| Par voie d'administration |
|
| Par canal de distribution |
|
| Par région |
|
Méthodologie de recherche
1.Approches ascendantes
Approche 1 : Revenus et part de marché des principaux fabricants de FSH
- Collecte des revenus liés à la fertilité et à la FSH à partir des rapports annuels, des dépôts auprès de la SEC, des présentations aux investisseurs, des publications sur les résultats, des sites Web des sociétés et des divulgations de produits de Merck KGaA/EMD Serono, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical et d'autres fabricants concernés.
- Cartographie au niveau des produits de GONAL-f, Pergoveris, Menopur, Rekovelle, Follistim/Puregon, Elonva, Bemfola, Ovaleap, Fostimon, Meriofert, Foligraf, Humog et d'autres produits FSH.
- Séparation des revenus de la FSH des revenus plus larges des médicaments contre la fertilité en fonction de la gamme de produits, des ventes géographiques, de l'indication du traitement, de la forme posologique et des performances de la marque déclarées.
- Ajustement pour les revenus de licence, les médicaments de fertilité non FSH, les marges des distributeurs, les majorations de détail, les transactions interentreprises et les revenus des services cliniques.
- Estimation des revenus non déclarés de l'entreprise en utilisant la disponibilité des produits, l'empreinte nationale, les volumes de traitement, le positionnement des prix et la pénétration relative de la marque.
- Somme des revenus des fabricants au niveau de l’entreprise pour estimer le marché mondial et calculer les parts de marché indicatives de l’entreprise.
Approche 2 : Analyse des ventes au niveau du produit, du dosage et du prix-volume
- Identification des produits FSH commercialisés par fabricant, ingrédient actif, dosage, présentation, voie d'administration et pays.
- Collecte des volumes de produits issus des appels d'offres gouvernementaux, des dossiers d'approvisionnement des hôpitaux, des divulgations des distributeurs, des données d'import-export, des indicateurs pharmaceutiques et des informations sur la production de l'entreprise.
- Collecte des prix départ usine, des prix de vente des fabricants, des prix de remboursement, des prix pharmaceutiques officiels et des prix d'appel d'offres hospitaliers.
- Suppression des marges des grossistes, des marges des détaillants, des taxes, des frais d'exécution d'ordonnance, des majorations des cliniques de fertilité et des frais administratifs.
- Conversion de stylos, cartouches, flacons, ampoules et seringues en unités internationales standardisées et équivalents de cycle de traitement.
- Application d'une dose moyenne par cycle de traitement pour la stimulation FIV/ICSI, l'induction de l'ovulation, l'infertilité masculine et la préservation de la fertilité.
- Estimation de la valeur marchande au niveau du produit en utilisant : Unités vendues × Prix de vente unitaire du fabricant.
- Agrégation des ventes de produits par type, produit, application, groupe de patients, voie d'administration, canal de distribution, pays, région et marché mondial.
Approche 3 : Modèle de patient, de cycle de traitement et d’épidémiologie
- Évaluation de la population en âge de procréer, de la prévalence de l'infertilité, des cas diagnostiqués, des patients recherchant un traitement et des patients masculins et féminins éligibles au traitement, par pays.
- Collection de cycles de FIV/ICSI, de cycles d'induction de l'ovulation, de cycles de préservation de la fertilité et de cas d'induction de la spermatogenèse éligibles provenant des registres nationaux de TAR et de sources cliniques.
- Application de la pénétration du traitement FSH par indication et pays, en tenant compte de la pratique clinique, de l'abordabilité, du remboursement et de la disponibilité.
- Répartition des cycles traités entre FSH recombinante, FSH d'origine urinaire, produits combinés de FSH et autres.
- Cartographie de l'utilisation des produits pour la follitropine alfa, la follitropine bêta, l'urofollitropine, les ménotropines/hMG, la corifollitropine alfa et autres.
- Estimation de la dose moyenne de FSH, du nombre de cycles de traitement par patient, de la durée du traitement, de l'annulation du cycle, de l'ajustement de la dose et du gaspillage de produit.
- Multiplication des cycles traités par les unités moyennes consommées et les prix des fabricants spécifiques au pays pour estimer la valeur marchande.
- Les estimations au niveau national sont additionnées pour arriver à la taille des marchés régionaux et mondiaux.
2.Approches descendantes
Approche 1 : Analyse de l’allocation du marché parent et du marché adressable
- Analyse du marché mondial des médicaments contre la fertilité, du marché des gonadotrophines, des dépenses pharmaceutiques pour la procréation assistée et de l’écosystème du traitement de l’infertilité en tant que marchés parents pertinents.
- Estimation de la proportion attribuable aux gonadotrophines sur la base des cycles de FIV/ICSI, des traitements d'induction de l'ovulation, du traitement de l'infertilité masculine et de l'activité de préservation de la fertilité.
- Estimation de la part de FSH dans les gonadotrophines après exclusion de l'hCG autonome, de la LH autonome, des agonistes de la GnRH, des antagonistes de la GnRH, de la progestérone, des œstrogènes, du clomifène, du létrozole et d'autres thérapies non FSH.
- Répartition du marché adressable entre les produits FSH recombinants, FSH d'origine urinaire et FSH combinés en utilisant les protocoles de traitement, la disponibilité des produits, le remboursement et les préférences de prescription.
- Allocation régionale basée sur les cycles de TARV, l'accès aux traitements contre l'infertilité, l'infrastructure des cliniques de fertilité, la présence du fabricant, la couverture de remboursement et les niveaux de prix du fabricant.
- Répartition des pays en fonction des volumes de traitement, de la pénétration des produits de marque par rapport aux biosimilaires, de l'accessibilité financière pour les patients, du financement public et de la structure des canaux de distribution.
3.Liste des sources clés
- Rapports annuels, dépôts 10-K/20-F, présentations aux investisseurs, publications de résultats et portefeuilles de produits de l'entreprise
- Merck KGaA, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical et autres fabricants concernés
- FDA, EMA, Commission européenne, PMDA, NMPA, CDSCO et TGA
- Système national de surveillance du TARV du CDC, SART, ASRM, Programme européen de surveillance de la FIV ESHRE, HFEA, ICMART, ANZARD et Société japonaise d'obstétrique et de gynécologie
- OMS, OCDE, Banque mondiale, Eurostat, Division de la population des Nations Unies et agences statistiques nationales
- Portails d'appels d'offres gouvernementaux, dossiers de passation des marchés des hôpitaux, bases de données nationales sur les prix des médicaments, calendriers de remboursement et documents de formulaire
- Étiquettes de produits, informations de prescription, approbations réglementaires, directives cliniques, études évaluées par des pairs, informations sur les brevets et bases de données d'import-export
4.Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants : Discussions avec les fabricants de FSH, les distributeurs de médicaments de fertilité, les équipes d'approvisionnement des hôpitaux, les pharmacies spécialisées, les fabricants sous contrat et les partenaires commerciaux régionaux pour valider les revenus des produits, les prix des fabricants, les volumes d'approvisionnement, la gamme de produits, la structure des canaux, la couverture géographique et le positionnement concurrentiel. Les personnes interrogées peuvent inclure des directeurs commerciaux, des responsables du développement commercial, des chefs de produits, des directeurs régionaux, des professionnels de l'accès au marché, des responsables de la chaîne d'approvisionnement et des distributeurs.
Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des endocrinologues de la reproduction, des spécialistes de la fertilité, des directeurs de cliniques de FIV, des pharmaciens d'hôpitaux, desembryologistes, du personnel d'approvisionnement et des acteurs du remboursement pour valider les cycles de traitement, la posologie moyenne de FSH, les préférences de prescription, l'adoption des produits recombinants par rapport aux produits urinaires, l'abordabilité des patients, les conditions de remboursement, la durée du traitement, les taux d'annulation et les modèles d'utilisation au niveau national.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 3,96 milliards de dollars en 2025 et devrait atteindre 6,90 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Amérique du Nord s’élevait à 1,26 milliard de dollars.
Le marché devrait croître à un TCAC de 6,37 % sur la période de prévision 2026-2034.
Le segment de type FSH recombinant devrait dominer le marché.
L’expansion des volumes de traitements de FIV/ICSI et de TAR stimule la croissance du marché.
Merck KGaA, Ferring, Organon & Co. et Chemical Works de Gedeon Richter Plc. font partie des acteurs majeurs du marché mondial.
L’Amérique du Nord représentait la plus grande part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés