 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
 Écouter la version audio
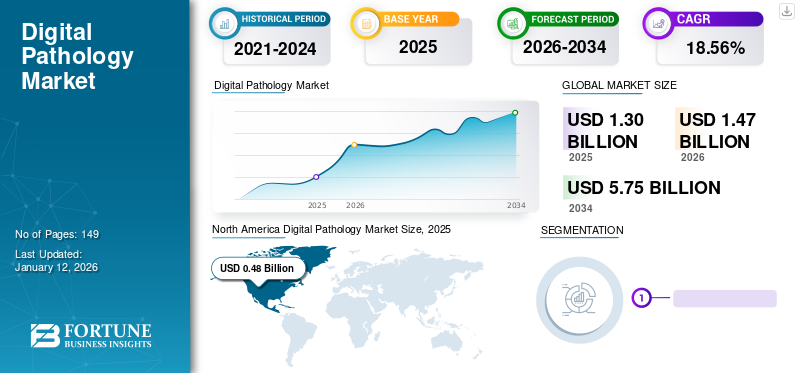
La taille du marché mondial de la pathologie numérique était évaluée à 1,3 milliard USD en 2025 et devrait passer de 1,47 milliard USD en 2026 à 5,75 milliards USD d’ici 2034, avec un TCAC de 18,56 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché avec une part de 36,74 % en 2025. De plus, la taille du marché américain de la pathologie numérique devrait croître considérablement, pour atteindre une valeur estimée à 1,30 milliard de dollars d’ici 2032, grâce à la numérisation croissante du flux de travail en pathologie.
Le marché de la pathologie numérique évolue d’une niche de numérisation de lames vers un segment intégré d’infrastructure de diagnostic et de recherche. L’adoption ne dépend pas seulement de l’achat d’un scanner. Les laboratoires doivent coordonner l'acquisition d'images, les logiciels de flux de travail, le stockage, la capacité du réseau, l'examen des pathologistes et l'intégration du système d'information. L’opportunité commerciale s’étend donc au matériel, aux logiciels, à la gestion des données et aux services analytiques.
Le diagnostic clinique reste une application centrale, en particulier dans les services de pathologie qui recherchent une consultation à distance, une revue d'images standardisée et une meilleure coordination des cas. La recherche pharmaceutique ajoute un flux de demande distinct. Les diapositives numériques prennent en charge les flux de travail d'évaluation des biomarqueurs, d'études translationnelles, de pathologie toxicologique et de développement de médicaments. Ces milieux de recherche peuvent adopter de nouveaux outils plus rapidement que les laboratoires de diagnostic réglementés, bien que les exigences diffèrent selon les cas d'utilisation.
Les outils d'analyse d'images peuvent faciliter la quantification, l'identification des régions tumorales, la détection des cellules et certaines tâches de classement. Leur valeur dépend de la validation, de la qualité des données, de la pertinence clinique et de l'intégration dans les flux de travail établis. Les algorithmes formés sur des ensembles de données restreints peuvent fonctionner de manière incohérente selon les protocoles de coloration, les modèles de scanner, les types de tissus et les populations de patients.
La croissance du marché dépend également de l’économie opérationnelle. Les scanners à haut débit nécessitent un investissement en capital, tandis que les fichiers images créent des obligations persistantes en matière de stockage et de cybersécurité. Les laboratoires doivent évaluer le coût total de possession, y compris les contrats de service, les licences logicielles, la mise en œuvre, la formation du personnel et la maintenance du système. Les avantages tels qu’une manipulation réduite des diapositives ou une consultation plus rapide doivent être mesurés par rapport aux flux de travail de base locaux.
La pathologie numérique est un domaine qui utilise des outils numériques pour collecter, interpréter, analyser et partager des informations. Les lames numériques sont créées soit à partir d'un appareil de numérisation de lames entières à partir d'appareils préalablement préparés, soit directement avec un microscope numérique. La lame numérique est ensuite utilisée pour l'analyse via des algorithmes à haut débit, partagée par liaison radio (OTA) ou stockée pour une utilisation ultérieure.
La prévalence croissante des maladies chroniques et l’augmentation des admissions à l’hôpital pour traitement soutiennent la demande de tests pathologiques. En outre, la charge de travail croissante devrait favoriser l’adoption d’outils numériques dans l’écosystème traditionnel de la pathologie. De plus, les applications croissantes de ces dispositifs dans la médecine moderne et la sensibilisation croissante aux nouveaux diagnostics devraient accroître le bassin de patients pour le diagnostic et soutenir la croissance du marché.
La pandémie de COVID-19 a accéléré la progression du marché en raison d’une augmentation considérable de la numérisation des systèmes pathologiques. La croissance du marché a également été attribuée à l’augmentation significative de l’adoption de ces appareils, à des réglementations favorables pour les cas d’utilisation d’urgence et à la baisse des visites en personne chez les pathologistes et les médecins. Le marché mondial a connu un taux de croissance de 31,2 % en 2020, contre 11,6 % en 2019. Des confinements fréquents et des règles de distanciation sociale ont été imposés par les gouvernements pour contrôler la propagation du coronavirus, ce qui a entraîné une réduction significative du nombre de consultations de patients en personne.
Cependant, en 2021, le volume de patients a rebondi à ses niveaux d’avant la pandémie grâce à une couverture vaccinale plus élevée au sein de la population générale. On estime que le marché connaîtra un fort taux de croissance en 2022 et pourrait enregistrer un TCAC important au cours de la période de prévision en raison de la forte adoption de ces produits et services.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
 Taille et prévisions du marché mondial
 Part de marché
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord détenait une part de 36,74 %, atteignant 0,48 milliard de dollars en 2025.
Europe
L'Europe représentait 25,47 % du marché, évalué à 0,33 milliard de dollars en 2025.
Asie-Pacifique
L'Asie-Pacifique détenait une part de 21,80 % et atteignait 0,28 milliard de dollars en 2025.
NOUS.
Le marché devrait atteindre 0,50 milliard de dollars en 2026.
Japon
Le marché devrait atteindre 0,09 milliard de dollars en 2026.
En savoir plus

L'intégration de l'intelligence artificielle transformera le marché
L’adoption croissante deIntelligence artificielleLes outils numériques basés sur les consommateurs clés en raison d’une demande plus élevée de gestion des flux de travail constituent une tendance clé sur le marché mondial. L’intérêt croissant des grandes entreprises impliquées dans le brevetage de technologies innovantes d’offrir une plate-forme personnalisée aux principales parties prenantes leur confère un avantage concurrentiel sur le marché. De plus, les principaux fabricants impliqués dans le développement de solutions utilisant l’apprentissage automatique et l’IA devraient soutenir la demande croissante de solutions avancées en pathologie, alimentant ainsi la croissance du marché.
Le marché de la pathologie numérique évolue des scanners de lames autonomes vers des plateformes intégrées combinant acquisition d'images, gestion des flux de travail, analyses et accès sécurisé aux données. Les acheteurs évaluent de plus en plus la manière dont ces composants fonctionnent ensemble, plutôt que de comparer les spécifications des scanners isolément. L'intégration avec les systèmes d'information de laboratoire et les dossiers de santé électroniques devient une considération importante en matière d'approvisionnement.
L'intelligence artificielle remodèle la différenciation des logiciels. Les outils d'analyse d'images prennent de plus en plus en charge des tâches telles que le comptage cellulaire, la classification des tissus, la quantification des tumeurs et l'évaluation des biomarqueurs. La valeur commerciale dépend de l'utilisation clinique prévue, des preuves de validation et de la capacité à fonctionner sur divers échantillons et conditions de laboratoire. La surveillance humaine reste essentielle lorsque les algorithmes éclairent les décisions de diagnostic.
Le déploiement basé sur le cloud attire de plus en plus l'attention alors que les laboratoires recherchent un stockage évolutif, une consultation à distance et un accès centralisé aux bibliothèques d'images. Les architectures hybrides restent pertinentes là où la résidence des données, les politiques de cybersécurité, les limitations du réseau ou les exigences informatiques locales limitent l'adoption complète du cloud. Les fournisseurs doivent équilibrer l’évolutivité avec un accès fiable et une gouvernance des données à long terme.
En outre, plusieurs entreprises s’efforcent d’obtenir les approbations réglementaires pour les dispositifs médicaux intégrés à l’IA afin de lancer des produits sur le marché et d’améliorer leurs opérations en pathologie.
De plus, des initiatives stratégiques visant à développer et à normaliser des plateformes de partage afin de permettre un transfert transparent de données à travers l’industrie devraient soutenir l’adoption de l’intelligence artificielle en pathologie et, par la suite, la croissance du marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Le fardeau croissant des maladies chroniques pour stimuler le progrès du marché
On estime que l’incidence plus élevée des maladies chroniques et l’augmentation ultérieure du nombre de tests soutiennent l’adoption du produit. L’adoption croissante des produits, ainsi que les efforts croissants des acteurs du marché pour répondre au besoin croissant de diagnostics, devraient stimuler la croissance du marché.
La demande en pathologie numérique augmente à mesure que les laboratoires recherchent des flux de travail de diagnostic plus flexibles et un meilleur accès à l'expertise spécialisée. L’imagerie de lames entières permet d’examiner des échantillons de tissus à distance, facilitant ainsi la consultation dans les réseaux hospitaliers et les équipes de pathologie géographiquement dispersées. Cette capacité devient précieuse lorsque les capacités spécialisées sont limitées ou que les charges de travail fluctuent.
Les volumes croissants de diagnostics du cancer soutiennent également les investissements. Les services de pathologie ont besoin de processus fiables pour examiner des échantillons complexes, coordonner des équipes multidisciplinaires et gérer des volumes de cas croissants. Les flux de travail numériques peuvent améliorer la récupération des lames et faciliter les deuxièmes avis, même si les gains de temps réels dépendent de la qualité de la mise en œuvre et de la complexité du cas.
La recherche pharmaceutique constitue une autre source de demande. Les diapositives numériques prennent en charge l'évaluation des tissus, les études de biomarqueurs, la toxicologie préclinique et la recherche translationnelle. Les référentiels d'images centralisés aident les équipes de recherche à comparer les spécimens entre les sites et à conserver les enregistrements d'examen. Ces fonctionnalités peuvent réduire les frictions logistiques dans les études distribuées.
De plus, les applications croissantes de ces plateformes, notamment dans le domaine de l’analyse prédictive, devraient augmenter la croissance du marché.
De tels lancements de produits répondront à la demande croissante pour ces systèmes avec les avantages supplémentaires deapprentissage automatique.
De plus, l’approbation croissante des outils numériques devrait stimuler l’adoption de ces appareils, augmentant ainsi la croissance du marché. De plus, l’augmentation des programmes de recherche financés par les gouvernements pour soutenir l’innovation dans les outils numériques en pathologie devrait stimuler la croissance du marché.
Numérisation croissante du flux de travail en pathologie pour propulser les progrès du marché
La demande croissante de numérisation en pathologie a donné lieu à une concurrence entre les principaux acteurs du marché. Ce facteur, combiné au besoin croissant de découverte de médicaments grâce à l'utilisation d'algorithmes à haut débit sur le marché, a incité les principaux acteurs à investir dans le développement de nouveaux outils pour rationaliser leur charge de travail et personnaliser leurs solutions.
Les investissements croissants des entreprises nationales et des acteurs de l’industrie pour lancer de nouveaux outils, ainsi que le nombre croissant de lancements de produits pour répondre à la demande croissante d’outils de diagnostic numérisés, devraient soutenir la croissance du marché.
Coûts initiaux élevés pour l’installation d’appareils visant à entraver la croissance du marché
Bien que l’intégration et l’utilisation de ces systèmes dans la médecine moderne présentent des avantages et des applications en pathologie, la numérisation des outils entraîne un coût initial élevé pour l’installation et la formation permettant d’utiliser ces systèmes afin de régulariser le flux de travail. Les appareils numériques sont coûteux et nécessitent un logiciel pour analyser, partager et stocker les données, ce qui peut soit entraîner des coûts individuels, soit faire partie d'une offre de produits système complet de bout en bout.
Les coûts de mise en œuvre élevés restent un obstacle majeur à l’adoption de la pathologie numérique. Les scanners de lames entières, les logiciels de gestion d'images, l'infrastructure informatique et le stockage à long terme nécessitent des investissements substantiels. Les laboratoires doivent également prévoir un budget pour la validation, la maintenance, la cybersécurité, la formation du personnel et l'intégration avec les systèmes d'information de laboratoire existants. Ces coûts peuvent être difficiles à justifier lorsque le volume de dossiers est faible ou que les budgets d'investissement sont limités.
L'interopérabilité technique crée un autre défi. Les plates-formes de scanner, les formats d'image, les visionneuses et les outils d'analyse peuvent différer en termes de compatibilité et de performances. L'intégration de systèmes provenant de plusieurs fournisseurs peut nécessiter une configuration et des tests supplémentaires. Une mauvaise interopérabilité peut fragmenter les flux de travail, limiter l’échange de données et accroître la dépendance à l’égard de fournisseurs spécifiques.
De plus, les laboratoires de pathologie de petite et même moyenne taille peuvent difficilement se permettre des images de lames entières (WSI) en raison du prix énorme des scanners à haut débit. En moyenne, les WSI coûtaient environ 237 000 USD par pièce dans le monde en 2020.
Ces dernières années, un nombre croissant de pathologistes prennent leur retraite par rapport au nombre de pathologistes rejoignant le marché du travail. Ce facteur a directement affecté le marché en raison d'une grave pénurie de pathologistes. Ainsi, le coût élevé de ces outils de pathologie et de leur installation a diminué le nombre de consommateurs qui adoptent et se forment à ces systèmes, affectant ainsi négativement le marché.
Le marché de la pathologie numérique offre des opportunités aux laboratoires qui ont besoin d'une consultation à distance, d'une capacité de diagnostic évolutive et de flux de travail basés sur l'image plus cohérents. Les réseaux hospitaliers régionaux peuvent centraliser l’examen par des spécialistes tout en conservant la préparation des échantillons au niveau local. Les laboratoires de référence peuvent utiliser une infrastructure numérique partagée pour coordonner les charges de travail, prendre en charge les deuxièmes avis et améliorer l'accès à l'expertise surspécialisée.
L'intelligence artificielle crée des opportunités d'automatisation ciblée des flux de travail. Les outils qui quantifient les biomarqueurs, identifient les régions tissulaires ou mesurent les caractéristiques cellulaires peuvent réduire le travail manuel répétitif dans des applications appropriées. Le succès commercial dépendra de performances validées, de limites cliniques claires et de l'intégration avec l'examen des pathologistes. Les développeurs qui démontrent des résultats fiables sur les scanners, les colorations et les populations de patients peuvent parvenir à une adoption plus forte.
La recherche pharmaceutique représente un autre segment attractif. L'analyse numérique des lames peut prendre en charge la toxicologie préclinique, la recherche translationnelle, l'évaluation des biomarqueurs et les études multicentriques. Les fournisseurs peuvent se différencier grâce à l'annotation d'images, à l'analyse quantitative, à l'auditabilité et à une collaboration sécurisée. Les déploiements de recherche peuvent également permettre de tester les flux de travail avant de poursuivre des applications de diagnostic clinique plus exigeantes.
Les services cloud et gérés créent des opportunités pour les laboratoires manquant de ressources informatiques internes substantielles. L'hébergement sécurisé, l'archivage, la maintenance du système et l'accès à distance peuvent réduire le besoin d'infrastructure locale. Les fournisseurs doivent toujours s’occuper de la résidence des données, de la cybersécurité, de la connectivité et des coûts prévisibles à long terme.
Les marchés émergents pourraient bénéficier de centres régionaux de diagnostic et de réseaux de télépathologie, en particulier là où l’accès aux spécialistes est inégal. Les partenariats entre hôpitaux, fournisseurs de technologies et établissements universitaires peuvent soutenir la mise en œuvre et la formation.
Le marché de la pathologie numérique est segmenté par produit, application et utilisateur final. Ces catégories reflètent différentes décisions d’achat et exigences de déploiement. La segmentation des produits identifie l'infrastructure technologique ; la segmentation des applications capture le but de l'utilisation de l'image ; et la segmentation des utilisateurs finaux révèle qui finance, exploite et bénéficie des flux de travail numériques.
Le matériel de pathologie numérique connaîtra une adoption robuste en raison de la forte demande de résultats de pathologie en temps opportun
En fonction du produit, le marché est segmenté en matériel, logiciels et systèmes de stockage.
Matériel
Le matériel constitue la base de la conversion des lames de verre en images numériques. Les décisions d'achat dépendent du débit, de la qualité des images, de l'automatisation, des types d'échantillons et de l'intégration avec les opérations du laboratoire. La capacité du scanner à elle seule ne détermine pas son adéquation. Les laboratoires doivent évaluer l'ensemble du processus, y compris la préparation des lames, le chargement, le contrôle de la qualité des images, le transfert des fichiers et l'examen.
Le segment du matériel devrait dominer le marché avec une part de 58,10 % en 2026. L’augmentation du nombre de laboratoires effectuant des tests in vitro et le besoin croissant de résultats rapides sont responsables de la demande croissante de produits matériels, qui devrait stimuler la croissance du segment.
Le segment du matériel est ensuite sous-segmenté en scanners, puces à ADN tissulaires et autres. La demande croissante de bases de données numériques pour stocker les spécimens à travers le monde devrait stimuler la croissance du segment au cours de la période de prévision.
Les scanners d’imagerie de lames entières sont au cœur des déploiements cliniques et de recherche. Leurs capacités varient en fonction de la vitesse de numérisation, de la résolution, de la configuration des objectifs, de la capacité des lames, de la gestion de la mise au point et de la prise en charge de différentes préparations de tissus. Les laboratoires à haut débit peuvent donner la priorité au chargement automatisé et au traitement par lots. Les établissements plus petits peuvent préférer des systèmes compacts prenant en charge des flux de travail de consultation ou de diagnostic sélectionnés.
La rentabilité du scanner dépend de son utilisation. Un instrument de grande capacité peut offrir un coût par diapositive attractif lorsque les volumes sont importants, mais une capacité sous-utilisée peut affaiblir les rendements. Les équipes d'approvisionnement doivent évaluer les charges de travail de pointe, la disponibilité des services, la redondance et l'effet des temps d'arrêt des scanners sur la rotation du laboratoire.
Le segment des scanners devrait enregistrer le taux de croissance le plus rapide au cours de la période de prévision en raison de la collaboration croissante entre les acteurs de l'industrie pour les lancements et la distribution.
Les instruments de micropuces tissulaires soutiennent la recherche en disposant des carottes de tissus sélectionnées provenant de plusieurs blocs donneurs dans un bloc receveur. Les lames résultantes permettent aux chercheurs d’évaluer de nombreux spécimens dans des conditions de coloration et d’imagerie comparables. Bien que l’équipement de micropuces tissulaires ne remplace pas la numérisation de lames entières, il complète les flux de travail de pathologie numérique utilisés dans les études de biomarqueurs et la recherche translationnelle.
La demande est liée à la recherche pharmaceutique, à la pathologie universitaire et aux programmes de laboratoire qui nécessitent des comparaisons de tissus standardisées. La valeur commerciale dépend de la précision du placement des carottes, du suivi des échantillons, de la reproductibilité et de la compatibilité avec la coloration et l’analyse d’images en aval. L'enregistrement et l'annotation numériques peuvent renforcer l'utilité des microréseaux tissulaires en reliant les caractéristiques de l'image aux métadonnées des échantillons.
Logiciel
Le logiciel relie l'acquisition d'images à l'examen, à l'analyse, au reporting et à la gestion à long terme. Son rôle est de plus en plus stratégique car les laboratoires ont besoin de plus que de simples visualisations d’images. Ils nécessitent un accès sécurisé, une organisation des cas, un contexte de diagnostic, une auditabilité et une compatibilité avec les systèmes existants.
Le segment des logiciels devrait croître régulièrement au cours de la période de prévision en raison de la demande croissante d’algorithmes basés sur l’intelligence artificielle (IA) sur le marché en raison de leurs applications croissantes dans le traitement des données pathologiques et l’analyse assistée. Le segment des logiciels est en outre sous-segmenté en gestion des pathologies, visionneuses de microscopie numérique, analyseurs d'images et autres.
La prévalence croissante des maladies infectieuses a alimenté la demande dediagnostic in vitrotests, ce qui entraîne une charge de travail plus élevée pour les pathologistes. Les logiciels, tels que les visionneuses de microscopie, les analyseurs d'images et autres, peuvent aider les pathologistes à diagnostiquer les maladies, réduisant ainsi la charge de travail et améliorant la qualité du diagnostic.
Le logiciel de gestion des pathologies coordonne les cas, les images, les utilisateurs, l'état des examens, les annotations et les processus de reporting. Selon la plateforme, il peut s'intégrer aux systèmes d'information de laboratoire, au suivi des échantillons et aux outils de gestion de la qualité.
La demande est plus forte lorsque plusieurs sites ou départements partagent les responsabilités de diagnostic. L’attribution centralisée des dossiers peut améliorer la visibilité de la charge de travail et simplifier la consultation. Cependant, le logiciel doit refléter les procédures de déconnexion locales, les autorisations d'accès et les règles de reporting. Des flux de travail mal configurés peuvent introduire des étapes supplémentaires plutôt que d’améliorer l’efficacité.
Les visionneuses de microscopie numérique permettent aux pathologistes et aux chercheurs de parcourir des images haute résolution, d'ajuster le grossissement, d'annoter les tissus et de collaborer à distance. Les performances dépendent de la vitesse de rendu, de la navigation dans les images, de la qualité d'affichage et des conditions du réseau.
Les utilisateurs cliniques ont besoin d’un examen fiable de cas de diagnostic représentatifs. Les équipes de recherche peuvent accorder davantage d’importance à l’annotation, à la mesure et à l’interprétation partagée. Les spectateurs doivent également préserver l’accès aux métadonnées et maintenir un lien clair entre l’image numérique et le spécimen original.
De plus, le nombre croissant d’approbations réglementaires et le lancement de ces produits par des acteurs clés sont quelques-uns des facteurs qui propulsent la croissance du segment.
Systèmes de stockage
La pathologie numérique génère de gros fichiers d’images qui doivent rester sécurisés, consultables et accessibles. L'infrastructure de stockage peut inclure des serveurs locaux, des systèmes connectés au réseau, des environnements de cloud privé, des services de cloud public ou des configurations hybrides.
La sélection dépend du volume d'images, de la politique de rétention, de la fréquence d'accès, de la sensibilité des données et de la fiabilité du réseau. Les cas fréquemment examinés peuvent nécessiter un accès rapide, tandis que les diapositives plus anciennes peuvent être déplacées vers des niveaux d'archivage moins coûteux si la récupération reste possible. La sauvegarde et la reprise après sinistre doivent protéger à la fois les images et les métadonnées associées.
Les coûts de stockage vont au-delà de la capacité initiale. La réplication, la cybersécurité, la migration, le transfert de données et l'administration continue peuvent représenter des dépenses considérables. Les laboratoires doivent modéliser la croissance du volume des lames et de la durée de rétention avant de choisir une architecture.
Le segment des systèmes de stockage devrait croître à un rythme soutenu tout au long de la période de prévision en raison de la forte demande de stockage de données clés pour les partager et les analyser à l'avenir et accéder aux données à distance en un instant. En outre, l’introduction de nouveaux outils numériques par des entreprises leaders alimente l’adoption de produits sur le marché.
Les analyseurs d'images appliquent des méthodes informatiques pour identifier, classer ou quantifier les caractéristiques des images de tissus. Les applications incluent la numération cellulaire, la mesure de régions tumorales, la notation immunohistochimique et les évaluations de biomarqueurs sélectionnés. Certains outils utilisent des modèles d’intelligence artificielle, tandis que d’autres s’appuient sur un traitement d’images basé sur des règles.
L'évaluation commerciale doit se concentrer sur l'utilisation spécifique prévue. Un modèle validé pour un type de tissu, une tache ou un scanner peut ne pas fonctionner aussi bien dans un autre contexte. Les différences dans la préparation, la coloration et les populations de patients peuvent modifier les résultats.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
La croissance du segment de la découverte de médicaments est attribuée à la forte demande de médicaments potentiels en pipeline
En fonction des applications, le marché est segmenté en diagnostic de maladies, découverte de médicaments et autres.
Découverte de médicaments
La découverte et le développement de médicaments créent une demande pour la pathologie numérique dans les études précliniques, la pathologie toxicologique, la recherche sur les biomarqueurs et la médecine translationnelle. Les sociétés pharmaceutiques et les organismes de recherche sous contrat utilisent des images numériques pour examiner les résultats des tissus au sein d’équipes de recherche réparties.
Les référentiels d'images centralisés peuvent prendre en charge un examen cohérent et conserver les enregistrements pour une analyse ultérieure. Les outils d’imagerie quantitative peuvent également aider les chercheurs à évaluer les effets du traitement, les réponses tissulaires et les modèles de biomarqueurs. Ces applications nécessitent une acquisition d’images reproductibles et des liens fiables entre les images, les métadonnées d’étude et les résultats expérimentaux.
Les contextes de recherche peuvent permettre une expérimentation plus flexible que les diagnostics cliniques de routine. Néanmoins, les études réglementées nécessitent une documentation appropriée, un accès contrôlé et des processus validés. Les fournisseurs sont en concurrence grâce à leurs capacités analytiques, à l'intégration des données, aux pistes d'audit et à la compatibilité avec les systèmes de recherche.
Le segment de la découverte de médicaments devrait enregistrer le TCAC le plus élevé au cours de la période de prévision en raison de la demande croissante de médicaments potentiels pour traiter des maladies potentiellement mortelles. De plus, plusieurs applications des outils pathologiques émergent dans la découverte de médicaments, comme le criblage à haut débit.
Diagnostic de la maladie
Le segment du diagnostic des maladies devrait représenter 54,96 % de la part de marché en 2026 en raison de la charge croissante des tests pathologiques parmi la population de patients et de la sensibilisation croissante au diagnostic précoce pour anticiper le risque d’une maladie et prendre des mesures préventives. De plus, les collaborations croissantes entre entreprises pour améliorer le diagnostic des maladies potentiellement mortelles soutiennent également la croissance du marché.
Le diagnostic des maladies est une application essentielle car les diapositives numériques peuvent prendre en charge l'examen primaire, la consultation, l'assurance qualité et les discussions de cas multidisciplinaires. L'adoption dépend de la validation clinique, des exigences réglementaires et de l'acceptation du flux de travail. Les laboratoires doivent être assurés que la qualité des images prend en charge les tâches de diagnostic prévues et que les systèmes de reporting préservent la traçabilité.
La pathologie du cancer est un cas d'utilisation important car l'évaluation des tissus implique souvent une interprétation spécialisée, une évaluation des biomarqueurs et une coordination entre les équipes de soins. L’accès numérique peut faciliter le partage de cas complexes. Pourtant, les avantages diagnostiques dépendent de la qualité des protocoles de préparation, de numérisation et d’examen des échantillons.
En outre, plusieurs entreprises lancent des logiciels pour relever les défis liés aux flux de travail de tests moléculaires manuels, dans le but de rationaliser les tests de diagnostic de routine pour une standardisation et des résultats plus rapides.
Par conséquent, les applications croissantes des outils numériques dans la découverte de médicaments et le diagnostic des maladies, comme le dépistage à haut débit,apprentissage profond, et le diagnostic du cancer, entre autres, devraient stimuler la croissance du segment.
Les flux de travail numériques peuvent également prendre en charge la gestion de la charge de travail. Les cas peuvent être acheminés vers les spécialistes appropriés et les images archivées peuvent être récupérées sans déplacer les lames de verre entre les sites. Cependant, les laboratoires doivent tenir compte des coûts de mise en œuvre, de la capacité des scanners, des performances du réseau et de l'adaptation du personnel.
L'intelligence artificielle peut faciliter certaines tâches de diagnostic, notamment la quantification et l'identification de régions d'intérêt. Sa contribution doit être évaluée en fonction de l'utilisation prévue et des preuves cliniques. Les algorithmes ne doivent pas être considérés comme interchangeables selon les types de tissus ou les questions cliniques.
Le segment des hôpitaux et des cliniques est en tête grâce à l'adoption généralisée des services de pathologie numérique et à l'augmentation des admissions de patients
En fonction de l’utilisateur final, le marché mondial est segmenté en hôpitaux et cliniques, laboratoires cliniques et autres.
Hôpitaux et cliniques
Le segment des hôpitaux et cliniques devrait détenir une part de marché dominante de 62,18 % en 2026. La domination du segment est attribuée au nombre croissant d’admissions de patients et de services de pathologie offerts par les grands hôpitaux. De plus, les initiatives visant à introduire des produits avancés grâce à des partenariats avec des hôpitaux clés et à une adoption accrue d'outils numériques en raison de l'augmentation de la fréquentation des patients devraient stimuler la croissance du segment.
Les hôpitaux et les réseaux de santé intégrés adoptent la pathologie numérique pour prendre en charge le diagnostic, la consultation spécialisée et les soins coordonnés. Leurs décisions d'investissement impliquent souvent plusieurs départements, notamment la pathologie, les technologies de l'information, les achats et la direction clinique.
Les grands réseaux peuvent répartir les charges de travail spécialisées entre les sites et améliorer l’accès à l’expertise surspécialisée. Cependant, la mise en œuvre doit tenir compte des systèmes existants, de la gouvernance clinique, de la cybersécurité et de la transition des flux de travail établis sur lames de verre.
Les principaux hôpitaux aux États-Unis, au Royaume-Uni et dans d’autres pays développés ont installé des outils et des systèmes de pathologie pour améliorer le flux de travail, ce qui a joué un rôle essentiel pour attirer un large bassin de patients.
Laboratoires cliniques
Le segment des laboratoires cliniques devrait également croître au cours de la période d'analyse en raison du nombre croissant de laboratoires développant des bases de données en numérisant des lames à l'aide d'outils numériques. De plus, les principaux fournisseurs de solutions numériques collaborent entre eux pour élargir leur portefeuille de produits en proposant des solutions personnalisées. On estime que ces facteurs favorisent la croissance du segment.
Les laboratoires cliniques sont des acheteurs importants car ils traitent des volumes de diagnostics de routine et peuvent exploiter des services centralisés pour plusieurs prestataires de soins de santé. Les installations à haut débit peuvent bénéficier d’une numérisation automatisée, d’un acheminement des cas et d’un stockage centralisé des images. L’économie de l’adoption dépend du volume, du personnel, de la fiabilité du service et de la refonte du flux de travail. Les laboratoires doivent comparer les coûts d’exploitation numériques avec les processus existants, notamment le transport des lames, l’archivage physique, les délais de consultation et les activités de contrôle qualité.
L'accréditation, la validation et l'intégration avec les systèmes d'information des laboratoires sont des considérations centrales. Les acheteurs évaluent également la redondance des scanners, les contrats de service et la continuité des activités. Ces facteurs peuvent influencer la sélection du fournisseur autant que les spécifications du scanner de titres.
Certains des principaux acteurs du secteur introduisent également de nouvelles solutions de pathologie numérique pour améliorer les flux de travail des laboratoires cliniques.
En outre, l’adoption accrue de la télépathologie pendant la pandémie pour le diagnostic à distance a également donné l’occasion aux laboratoires cliniques de mieux faire connaître ces produits auprès des principaux consommateurs.
Géographiquement, le marché est étudié en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
North America Digital Pathology Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’incidence croissante de maladies chroniques, telles que les troubles cardio-diabétiques, et l’augmentation de la population gériatrique, qui court un risque plus élevé de développer de tels troubles, devraient accroître la demande de tests pathologiques. La charge croissante des tests, associée à la demande croissante de rationalisation de la charge de travail, devrait améliorer l’adoption des outils numériques par les pathologistes de la région. Le marché américain devrait atteindre 0,5 milliard de dollars d’ici 2026. Le marché nord-américain a généré 0,48 milliard de dollars en 2025, ce qui représente 36,74 % du paysage du marché mondial, et devrait atteindre 0,54 milliard de dollars en 2026.
Le marché nord-américain de la pathologie numérique bénéficie d’infrastructures de soins de santé établies, d’importantes charges de travail de diagnostic et d’une forte activité de recherche pharmaceutique. L'adoption est soutenue par les réseaux hospitaliers, les laboratoires de référence et les organismes de recherche qui recherchent un examen à distance et une analyse basée sur l'image. Les décisions d'approvisionnement mettent l'accent sur la préparation réglementaire, l'interopérabilité, la cybersécurité et la preuve de la valeur du flux de travail. Des budgets inégaux et des coûts d’intégration peuvent encore ralentir le déploiement, en particulier parmi les petits laboratoires et les cabinets de pathologie indépendants à l’échelle nationale.
De plus, les acteurs du marché mettent davantage l’accent sur des stratégies de croissance inorganique, telles que des partenariats et des collaborations pour lancer des outils numériques innovants permettant de gérer les flux de travail et de répondre à la demande croissante de solutions personnalisées. Ce sont les principaux facteurs responsables de la croissance du marché nord-américain.
Marché de la pathologie numérique aux États-Unis
Le marché américain est façonné par les grands systèmes de santé, les laboratoires de référence spécialisés et la demande en matière de recherche pharmaceutique. Les acheteurs évaluent ensemble le débit du scanner, l’intégration logicielle, les coûts de stockage et la validation clinique. Les outils d’intelligence artificielle suscitent l’intérêt pour la quantification et la prise en charge des flux de travail, mais leur déploiement dépend des preuves et de la gouvernance de l’utilisation prévue. Le remboursement, les cycles d’approvisionnement institutionnels et les systèmes de laboratoire existants influencent la vitesse d’adoption et l’analyse de rentabilisation d’une mise en œuvre à grande échelle.
L'Europe occupe la deuxième position en termes de part de marché. L’augmentation du nombre de patients préférant les outils numériques à la pathologie traditionnelle et les développements stratégiques, tels que le brevetage d’une technologie exclusive par des acteurs clés de l’industrie, stimulent la croissance du marché régional. De plus, l’adoption croissante de produits technologiquement avancés dans la région, l’augmentation des approbations réglementaires et les lancements de produits sont quelques-uns des facteurs qui stimulent l’expansion du marché.
Le marché européen de la pathologie numérique reflète de solides capacités de recherche, des systèmes de santé diversifiés et un intérêt pour les services de diagnostic connectés. L'adoption varie en fonction des achats nationaux, des modalités de remboursement, des exigences en matière de protection des données et de la capacité des laboratoires locaux. Les fournisseurs doivent prendre en charge l’interopérabilité et une gouvernance claire des données dans tous les contextes institutionnels. Les hôpitaux universitaires et les centres de recherche pharmaceutique répondent à une demande importante, tandis que les achats fragmentés et les différentes voies de mise en œuvre peuvent allonger les cycles de vente et compliquer le déploiement à l'échelle régionale.
L'Europe a contribué à hauteur de 25,47 % au marché mondial en 2025, avec une valorisation de 0,33 milliard de dollars, et devrait atteindre 0,37 milliard de dollars en 2026.
Marché allemand de la pathologie numérique
Le marché allemand devrait atteindre 0,11 milliard de dollars d’ici 2026. Le marché allemand est influencé par une infrastructure hospitalière avancée, des services de pathologie établis et une solide base de recherche en sciences de la vie. Les décisions d'adoption nécessitent souvent une évaluation minutieuse de la sécurité des données, de l'intégration du flux de travail et de la validation clinique. Les hôpitaux et les laboratoires peuvent déployer des systèmes numériques pour la consultation, la recherche ou certaines voies de diagnostic avant d'en étendre l'utilisation. Le soutien des fournisseurs, l’interopérabilité avec les systèmes de laboratoire et des preuves claires des coûts d’exploitation restent des facteurs importants dans l’approvisionnement et la mise à l’échelle.
Marché de la pathologie numérique au Royaume-Uni
Le marché britannique devrait atteindre 0,05 milliard de dollars d’ici 2026. Le marché britannique est façonné par les priorités centralisées des services de santé, les pressions en matière de capacité de diagnostic et les réseaux de pathologie. Les plateformes numériques peuvent prendre en charge l’examen intersites et la collaboration entre spécialistes, mais leur mise en œuvre nécessite un alignement sur les politiques d’approvisionnement, de gouvernance clinique et de sécurité de l’information. Les instituts de recherche créent également une demande d’analyse d’images et de référentiels de diapositives partagés. L'adoption dépend d'un financement durable, d'une refonte des flux de travail, de la formation et de la preuve que les systèmes améliorent la prestation de services sans ajouter de complexité.
Le marché de la pathologie numérique en Asie-Pacifique devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision. On estime que le nombre croissant de chaînes de soins de santé s’associant à des entreprises clés pour gérer le volume croissant de tests dans les laboratoires de diagnostic augmentera la croissance du marché régional. De plus, l’augmentation des investissements des institutions publiques et privées, ainsi que la croissance des infrastructures de santé, accélèrent l’adoption d’outils et de solutions numériques par les principales parties prenantes.
L’Asie-Pacifique présente des conditions d’adoption variées, depuis les hôpitaux de recherche avancée jusqu’aux systèmes de santé construisant une infrastructure numérique. La demande est influencée par les besoins en matière de diagnostic du cancer, la modernisation des laboratoires, la recherche pharmaceutique et la répartition de la main-d'œuvre spécialisée. Les grandes institutions peuvent investir dans des plateformes intégrées, tandis que les petits fournisseurs sont souvent confrontés à des contraintes de capital et de connectivité. Les partenariats locaux, le stockage évolutif, la formation et la prise en charge des exigences réglementaires régionales peuvent déterminer l'efficacité avec laquelle les fournisseurs se développent sur divers marchés.
De plus, la population croissante de patients stimule la croissance du marché dans les pays asiatiques. Le marché indien devrait atteindre 0,05 milliard de dollars d’ici 2026. L’Asie-Pacifique représentait 0,28 milliard de dollars en 2025, soit 21,80 % de la part de marché mondiale, et devrait atteindre 0,32 milliard de dollars en 2026.
Marché japonais de la pathologie numérique
Le marché japonais devrait atteindre 0,09 milliard de dollars d’ici 2026. Le marché japonais de la pathologie numérique est soutenu par une technologie de santé avancée, une population vieillissante et de solides capacités de recherche médicale. Les hôpitaux et les laboratoires évaluent la qualité des images, la fiabilité du système et l'intégration avec les flux de travail cliniques établis. L’examen numérique peut faciliter la collaboration et la recherche entre spécialistes, mais son adoption nécessite une validation et une formation du personnel. Les fournisseurs doivent démontrer des avantages pratiques, un support technique fiable et une gestion sécurisée des images médicales sensibles au sein de la gouvernance institutionnelle.
Marché chinois de la pathologie numérique
Le marché chinois devrait atteindre 0,07 milliard de dollars d’ici 2026. Le marché chinois est influencé par la numérisation des hôpitaux, une demande importante en matière de diagnostic, le développement technologique national et la recherche pharmaceutique. L'adoption varie entre les grandes institutions urbaines et les établissements moins dotés en ressources. Les acheteurs prennent en compte la capacité des scanners, la localisation des logiciels, la gouvernance des données et l'intégration avec les systèmes hospitaliers. Les fournisseurs nationaux peuvent rivaliser grâce à un support et des prix locaux, tandis que les fournisseurs internationaux proposent des plates-formes établies et des capacités spécialisées. La conformité réglementaire et la capacité de mise en œuvre restent des déterminants importants du déploiement.
En 2025, le Moyen-Orient et l'Afrique détenaient 7,33 % du marché mondial, atteignant une valorisation de 0,09 milliard USD, et devrait atteindre 0,1 milliard USD en 2026. Le marché du Moyen-Orient et de l'Afrique varie considérablement en termes d'investissement dans les soins de santé, de connectivité et de capacité en pathologie spécialisée. Les principaux hôpitaux et centres de recherche pourraient adopter des systèmes numériques pour la consultation et les diagnostics avancés, tandis que les établissements plus petits se heurtent à des obstacles en matière d’infrastructure et de financement. Un déploiement évolutif, une formation, une gestion sécurisée des données et un support local fiable influenceront l’adoption. Les partenariats avec des centres spécialisés peuvent contribuer à élargir l’accès à l’expertise.
L’Amérique latine a contribué pour environ 0,11 milliard de dollars au marché mondial en 2025, soit une part de 8,66 %, et devrait atteindre 0,13 milliard de dollars en 2026. Le marché de la pathologie numérique en Amérique latine se développe de manière inégale, reflétant les différences en matière d’investissement dans les soins de santé, de disponibilité des spécialistes et d’infrastructure numérique. Les groupes hospitaliers privés, les laboratoires de référence et les centres de recherche peuvent mener l’adoption. Les coûts d’équipement élevés, les limitations de connectivité et les budgets limités peuvent retarder un déploiement plus large. Les fournisseurs peuvent soutenir la croissance grâce à des partenaires de services régionaux, des modèles d'infrastructure flexibles, des formations et des preuves que les flux de travail numériques améliorent la consultation, la gestion de la qualité ou la coordination de la recherche.
Les régions d’Amérique latine, du Moyen-Orient et d’Afrique se développent régulièrement sur le marché mondial. L’afflux croissant de patients en raison de la croissancetourisme médicalet l’adoption croissante de la numérisation devraient stimuler la croissance du marché régional. De plus, des facteurs tels que l’augmentation des dépenses de santé des patients et l’augmentation des applications d’outils numériques, tels que l’examen des cas à distance, l’éducation virtuelle, la diminution du temps de réponse et l’amélioration du flux de travail, sont quelques-unes des principales raisons qui devraient stimuler la croissance du marché dans ces régions.
De vastes portefeuilles de produits et l'augmentation des activités commerciales inorganiques des principaux acteurs stimuleront la concurrence sur le marché
F. Hoffmann-La Roche Ltd., Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH et 3DHISTECH Ltd. représentaient la part de marché la plus élevée en 2023. La domination de ces entreprises est attribuée à leur solide portefeuille d'outils numériques et à leurs investissements croissants en recherche et développement pour lancer des outils technologiquement avancés. De plus, des collaborations stratégiques avec des fournisseurs de services clés et un canal de distribution bien établi sont les autres facteurs clés qui animent le marché. Les principales entreprises opérant sur le marché se concentrent sur l’introduction de produits technologiquement avancés afin d’acquérir un avantage concurrentiel sur les autres entreprises.
La concurrence sur le marché de la pathologie numérique s'étend aux fabricants de scanners, aux développeurs de logiciels, aux spécialistes de l'intelligence artificielle et aux fournisseurs d'infrastructures. Le positionnement sur le marché dépend de la qualité des images, de l'intégration des flux de travail, de la conformité réglementaire, de la fiabilité du service et de la capacité à prendre en charge de grands référentiels d'images. Peu de fournisseurs contrôlent chaque niveau, ce qui crée des opportunités de partenariats et de plateformes interopérables.
Les participants établis comprennent Leica Biosystems, Hamamatsu Photonics, Roche, Evident et 3DHISTECH. Leurs capacités couvrent l’imagerie de lames entières, les flux de travail de laboratoire et les technologies de pathologie associées. Philips a développé des solutions de pathologie numérique pour les environnements cliniques, tandis que Roche combine l'expertise en diagnostic avec des capacités de pathologie numérique et informatique. Le positionnement des fournisseurs diffère selon la géographie, l’application clinique, l’orientation de la recherche et l’infrastructure installée.
La concurrence logicielle est de plus en plus importante. Sectra fournit des capacités d'imagerie d'entreprise qui incluent la pathologie, tandis que Proscia se concentre sur la gestion des images pathologiques et les flux de travail informatiques. Ces plates-formes rivalisent grâce à l'accès aux images, à l'organisation des cas, à l'intégration analytique et à la compatibilité avec les systèmes de laboratoire. Leur valeur dépend de performances fiables dans les opérations de routine, et pas simplement du nombre de fonctionnalités disponibles.
De plus, plusieurs sociétés, telles que PaigeAI, Inc, PathAi, Aiforia et d'autres, se concentrent sur la fourniture de solutions personnalisées sur le marché pour intégrer et analyser les données de divers appareils.
Les entreprises émergentes se spécialisent dans l’analyse d’images et l’intelligence artificielle. Paige développe des technologies de pathologie informatique, tandis qu'Aiforia propose une analyse d'images basée sur l'intelligence artificielle pour des applications cliniques et de recherche. Ces entreprises cherchent à se différencier grâce à des tâches analytiques spécifiques, notamment la classification des tissus et la quantification des biomarqueurs. Leurs perspectives commerciales dépendent des preuves de validation, de l’intégration avec les plates-formes existantes et des performances sur divers échantillons et paramètres de laboratoire.
Les partenariats connectent de plus en plus les fabricants de scanners, les fournisseurs de logiciels, les sociétés d'infrastructure cloud, les chercheurs pharmaceutiques et les réseaux de soins de santé. Ces dispositions peuvent réduire les charges d’intégration et élargir l’accès aux outils analytiques. Cependant, des responsabilités floues en matière de maintenance, de portabilité des données et de mises à jour des algorithmes peuvent créer des risques opérationnels à long terme.
Le rapport d’étude de marché mondial fournit une analyse détaillée du marché. Il se concentre sur des aspects clés, tels que les entreprises, les produits, les applications et les utilisateurs finaux leaders. De plus, il offre un aperçu des dernières tendances du marché de la pathologie numérique et met en évidence les développements clés du secteur. Outre les facteurs mentionnés ci-dessus, le rapport englobe plusieurs facteurs qui ont contribué à la croissance du marché ces dernières années.
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2021-2034 |
|
Année de référence |
2025 |
|
Période de prévision |
2026-2034 |
|
Période historique |
2021-2024 |
|
Taux de croissance |
TCAC de 18,56 % de 2026 à 2034 |
|
Unité |
Valeur (milliards USD) |
|
Segmentation |
Par produit
|
|
Par candidature
|
|
|
Par utilisateur final
|
|
|
Par géographie
|
Fortune Business Insights indique que le marché mondial s'élevait à 1,3 milliard de dollars en 2025 et devrait atteindre 5,75 milliards de dollars d'ici 2034.
En 2025, la taille du marché en Amérique du Nord s'élevait à 0,48 milliard de dollars.
Le marché devrait enregistrer un TCAC de 18,56% pendant la période de prévision.
Par produit, le segment du matériel dominera le marché.
La prévalence croissante des maladies chroniques et les applications croissantes des outils numériques dans le diagnostic sont les principaux facteurs qui animent le marché.
F. Hoffmann La Roche Ltd, Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH et 3DHISTECH Ltd. sont les principaux acteurs du marché.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

