Taille du marché des endoscopes ORL, part et analyse de l’industrie, par produit (laryngoscope, nasopharyngoscope, sinuscopes, otoscopes et autres), par type (portées flexibles et étendues rigides), par utilisation (réutilisables et jetables), par utilisateur final (hôpitaux et ASC, cliniques ORL et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des scopes ORL et perspectives d’avenir
 Écouter la version audio
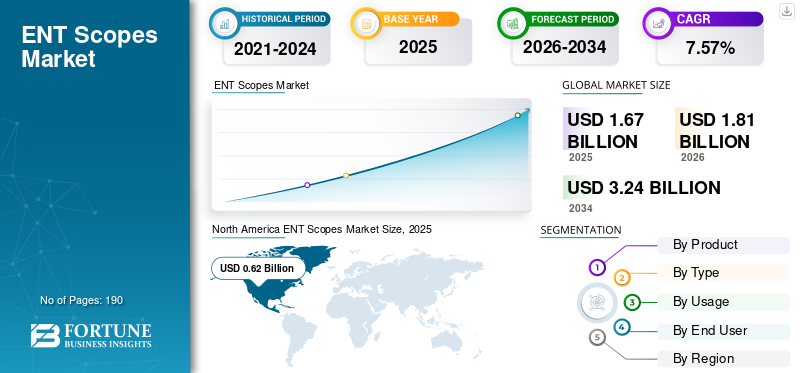
La taille du marché mondial des scopes ORL était évaluée à 1,67 milliard USD en 2025 et devrait passer de 1,81 milliard USD en 2026 à 3,24 milliards USD d’ici 2034, avec un TCAC de 7,57 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des endoscopes ORL avec une part de marché de 37,13 % en 2025.
Les endoscopes ORL sont couramment utilisés pour la rhinolaryngoscopie, les examens transnasaux, la chirurgie endoscopique fonctionnelle des sinus, les biopsies et d'autres procédures mini-invasives. Les prestataires de soins de santé utilisent de plus en plus la visualisation endoscopique pour le diagnostic et le traitement des troubles affectant l'oreille, la cavité nasale, les sinus, le pharynx, le larynx et les glandes salivaires. Le marché assiste également à une évolution des oscilloscopes optiques conventionnels vers des systèmes vidéo haute définition, des oscilloscopes flexibles de faible diamètre, des plates-formes d'imagerie portables et des appareils à usage unique.endoscopes. L’adoption croissante des examens ORL en cabinet et des procédures chirurgicales mini-invasives encourage les fabricants à élargir leurs portefeuilles d’endoscopes réutilisables et jetables, renforçant ainsi la croissance du marché mondial.
- Par exemple, en octobre 2025, Olympus a lancé le rhinolaryngoscope vidéo flexible à usage unique E-SteriScope dans la région Europe, Moyen-Orient et Afrique. Le produit a élargi le portefeuille d'endoscopie ORL de la société et a fourni aux établissements de santé une plus grande flexibilité pour choisir entre des endoscopes réutilisables et à usage unique en fonction des exigences de procédure et de flux de travail.
Des acteurs clés, tels que Olympus Corporation, KARL STORZ SE & Co. KG, HOYA Corporation et Stryker Corporation, participent activement aux lancements de nouveaux produits, aux collaborations stratégiques, aux acquisitions et aux initiatives d'investissement pour étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des oscilloscopes ORL
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 1,67 milliard de dollars
- Taille du marché en 2026 : 1,81 milliard de dollars
- Taille du marché prévue pour 2034 : 3,24 milliards de dollars
- TCAC : 7,57 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché des endoscopes ORL avec une part de 37,13 % en 2025.
- Le segment des nasopharyngoscopes devrait croître à un TCAC de 9,00 % entre 2026 et 2034.
- Le segment des produits jetables devrait croître au TCAC le plus rapide de 12,17 % entre 2026 et 2034.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord a maintenu sa position de leader avec un marché de 0,62 milliard de dollars en 2025, soutenu par une forte demande de technologies avancées de diagnostic ORL.
Europe
L’Europe devrait croître à un TCAC de 6,60 % et atteindre 0,52 milliard de dollars en 2026, ce qui en ferait la deuxième région à la croissance la plus élevée.
Asie-Pacifique
L’Asie-Pacifique devrait atteindre 0,49 milliard de dollars en 2026, soutenu par l’expansion des infrastructures de santé et l’adoption croissante des appareils de diagnostic ORL.
NOUS.
Le marché américain est estimé à 0,61 milliard de dollars en 2026, représentant environ 33,88 % des revenus mondiaux.
Japon
Le marché japonais est estimé à 0,11 milliard de dollars en 2026, soit environ 6,04 % du chiffre d'affaires mondial.
En savoir plus

TENDANCES DU MARCHÉ DES SCOPES ORL
L’adoption croissante des endoscopes ORL à usage unique pour réduire les risques de contamination croisée est une tendance clé du marché
Les prestataires de soins de santé adoptent de plus en plus des endoscopes ORL à usage unique pour réduire les risques d'infection associés à des dispositifs réutilisables insuffisamment nettoyés ou endommagés. Ces endoscopes sont fournis stériles et jetés après chaque procédure, éliminant ainsi le besoin de nettoyage, de désinfection, de réparation et de stockage entre les patients. Leur conception prête à l'emploi améliore également la disponibilité des oscilloscopes et permet aux cliniciens d'effectuer des examens dans des cliniques externes, des services d'urgence et des établissements de soins hospitaliers sans attendre le retraitement. De plus, les améliorations apportées à la qualité de l'imagerie, à la portabilité et à l'ergonomie des appareils rendent les endoscopes jetables adaptés à un plus large éventail de procédures de diagnostic et de visualisation des voies respiratoires. Ces avantages encouragent les hôpitaux et les cliniques spécialisées à intégrer des dispositifs à usage unique aux côtés de systèmes réutilisables, devenant ainsi une tendance clé du marché mondial.
- Par exemple, en juillet 2025, FUJIFILM Pharmaceuticals U.S.A., Inc. a reçu la désignation de médicament orphelin de la FDA américaine pour le FF-10832, une formulation liposomale expérimentale de gemcitabine, destinée au traitement du cancer des voies biliaires. Ce développement reflète l’investissement pharmaceutique croissant dans les technologies avancées d’administration de médicaments pour les cancers rares, notamment le cancer de la vésicule biliaire.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’augmentation du fardeau des maladies ORL et des besoins en matière de diagnostic pour stimuler la croissance du marché
La prévalence croissante des otites, des troubles auditifs, des affections chroniques des sinus, de l’obstruction nasale, des troubles de la voix et des maladies liées à la gorge crée un besoin accru d’examens et de diagnostics ORL en temps opportun. Les endoscopes ORL permettent aux médecins de visualiser directement le conduit auditif, la cavité nasale, les sinus, le pharynx et le larynx, les aidant ainsi à identifier les anomalies, à évaluer la gravité de la maladie, à obtenir des échantillons de tissus et à déterminer le traitement approprié. L'Organisation mondiale de la santé rapporte que plus de 1,5 milliard de personnes dans le monde vivent avec un certain degré de perte auditive, dont environ 430 millions de personnes souffrent d'une perte auditive invalidante. De plus, plus de 80 % des besoins mondiaux en matière de soins auditifs et auditifs restent non satisfaits, ce qui indique un potentiel important pour l’expansion des infrastructures de diagnostic et des services spécialisés. À mesure que les références de patients et les volumes de dépistage augmentent, les hôpitaux et les cliniques ORL devraient investir dans des endoscopes rigides, flexibles et vidéo, stimulant ainsi la croissance du marché mondial des endoscopes ORL.
- Par exemple, en juin 2024, KARL STORZ a reçu l’autorisation de la FDA américaine et la certification européenne MDR pour Solo+, un dispositif de placement de tube auriculaire à usage unique développé pour les patients souffrant d’infections chroniques de l’oreille moyenne. La société a déclaré que le produit élargirait sa gamme ORL et prendrait en charge un traitement plus efficace dans les contextes de soins alternatifs, reflétant les efforts des fabricants pour faire face au fardeau croissant des affections ORL courantes.
|
Rang |
Facteurs du marché |
Impact attendu sur la croissance du marché |
Contribution estimée à la croissance brute du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Augmentation du fardeau des maladies ORL et des besoins en matière de diagnostic |
Haut |
0,48 |
Haut |
Haut |
Haut |
|
2 |
Expansion des procédures ORL ambulatoires et en clinique. |
Haut |
0,38 |
Moyen |
Haut |
Haut |
|
3 |
Remplacement technologique de la base installée réutilisable |
Haut |
0,32 |
Haut |
Haut |
Moyen |
|
4 |
Adoption rapide des rhinolaryngoscopes flexibles jetables. |
Moyen-élevé |
0,27 |
Moyen |
Haut |
Haut |
|
5 |
Expansion des infrastructures de santé et des capacités spécialisées dans les marchés émergents |
Moyen |
0,23 |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
0,15 |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance brute |
1,83 |
RESTRICTIONS DU MARCHÉ
Coûts élevés de possession et de retraitement des endoscopes ORL réutilisables pour limiter l’expansion du marché
Les endoscopes ORL réutilisables nécessitent un investissement substantiel dans l'endoscope, le processeur vidéo, le moniteur d'imagerie, les armoires de stockage et l'équipement de retraitement automatisé. Les établissements de santé supportent également des dépenses récurrentes pourdésinfectants, équipements de protection, personnel formé, maintenance, surveillance microbiologique et réparations de l'oscilloscope. Des manipulations fréquentes et des cycles de nettoyage répétés peuvent endommager la puce de la caméra, les fils de commande, le tube d'insertion et d'autres composants délicats, entraînant des réparations coûteuses et une indisponibilité temporaire de l'appareil. Ces dépenses augmentent le coût total par examen, en particulier dans les petits hôpitaux et les cliniques ORL avec de faibles volumes d'interventions, où les coûts fixes sont répartis sur un moins grand nombre de patients. Par conséquent, les contraintes budgétaires et le coût total de possession élevé peuvent retarder le remplacement ou l’adoption de systèmes avancés d’endoscopes ORL réutilisables, freinant ainsi la croissance du marché.
- Par exemple, une étude de 2024 publiée dans Frontiers in Surgery a estimé le coût de la rhinolaryngoscopie réutilisable à 54,6 USD par procédure, dont 14,6 USD pour les biens d'équipement, 32,0 USD pour les réparations et 8,1 USD pour le retraitement. L'étude a également indiqué que le retraitement manuel nécessitait en moyenne 14 minutes par procédure, soulignant la charge financière et opérationnelle associée à la maintenance des endoscopes ORL réutilisables.
|
Rang |
Restrictions du marché |
Impact attendu sur la croissance du marché |
Réduction estimée de la taille du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Coûts élevés d’acquisition, de réparation et de retraitement pour les systèmes réutilisables |
Haut |
0,18 |
Haut |
Haut |
Moyen |
|
2 |
Achats fragmentés et sensibilité aux prix |
Moyen-élevé |
0,10 |
Haut |
Moyen |
Moyen |
|
3 |
Fardeau de la conformité réglementaire et du système qualité |
Moyen |
0,07 |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
0,05 |
Faible |
Faible |
Faible |
|
Réduction totale du marché |
0,40 |
OPPORTUNITÉS DE MARCHÉ
Extension des solutions de visualisation ORL portables et bureautiques pour créer des opportunités de croissance
La disponibilité croissante de systèmes de visualisation compacts et portables crée d’importantes opportunités de croissance pour le marché mondial. Les systèmes d'endoscopie traditionnels sont généralement concentrés dans les hôpitaux et les salles d'intervention dédiées en raison de leur grande empreinte matérielle et des exigences en matière d'infrastructure de soutien. En revanche, les endoscopes ORL portables dotés d'unités d'affichage intégrées ou compactes peuvent être utilisés dans les cabinets de médecins, les cliniques ambulatoires, les services d'urgence, les services d'hospitalisation et les consultations au chevet. Ces systèmes permettent des examens plus rapides, réduisent les références de patients vers les services d'endoscopie hospitaliers et soutiennent la décentralisation du diagnostic ORL de routine. L'intégration de la documentation numérique, de l'imagerie de haute qualité et des endoscopes à usage unique peut simplifier davantage les flux de travail et rendre la visualisation ORL plus accessible aux petites cliniques et établissements de santé. Par conséquent, les fabricants proposant des systèmes abordables, portables et faciles à utiliser peuvent étendre leur présence dans les contextes de soins ambulatoires et alternatifs.
- Par exemple, en décembre 2025, Ambu a présenté le laryngoscope vidéo SureSight Mobile, doté d'un écran intégré pour une utilisation mobile lors de procédures émergentes et imprévues dans différents contextes cliniques. Ce lancement reflète le développement croissant d'appareils de visualisation portables qui permettent aux cliniciens d'effectuer des procédures sans dépendre de tours d'imagerie fixes.
LES DÉFIS DU MARCHÉ
Équilibrer le contrôle des infections, les coûts du cycle de vie et la durabilité entre les endoscopes ORL réutilisables et à usage unique est un défi clé du marché
Les prestataires de soins de santé ont du mal à choisir entre des endoscopes ORL réutilisables et à usage unique, car chaque option présente des compromis cliniques, financiers et environnementaux différents. Les endoscopes à usage unique peuvent réduire les risques de contamination croisée, éliminer les exigences de retraitement et améliorer la disponibilité immédiate des appareils. Cependant, leurs achats répétés,conditionnement, le transport et l'élimination peuvent augmenter les dépenses d'exploitation et les déchets médicaux, en particulier dans les services d'ORL à volume élevé. Les endoscopes réutilisables peuvent offrir des coûts à long terme et un impact environnemental inférieurs lorsqu'ils sont utilisés fréquemment, mais ils nécessitent des investissements importants dans l'infrastructure de retraitement, le personnel formé, la maintenance et les réparations. Ces facteurs concurrents rendent difficile pour les hôpitaux et les cliniques ORL d'établir une stratégie d'approvisionnement standardisée, créant un défi opérationnel et de durabilité pour le marché mondial.
- Par exemple, les directives de durabilité environnementale publiées par ENT UK en 2024 indiquaient que les nasoendoscopes réutilisables sont généralement plus respectueux de l'environnement et plus rentables à long terme que les appareils à usage unique. Les lignes directrices estiment qu'un champ d'application réutilisable pourrait atteindre une empreinte carbone plus faible après environ six utilisations, soulignant le défi consistant à équilibrer la commodité du contrôle des infections avec la production de déchets et la durabilité du cycle de vie.
Analyse de segmentation
Par produit
Le marché dominé par le laryngoscope car il améliore la visualisation glottique
En fonction du produit, le marché est classé en laryngoscope, nasopharyngoscope, sinusscopes, otoscopes et autres.
Le segment des laryngoscopes a dominé la part de marché des endoscopes ORL en 2025, en raison de son utilisation intensive dans l'évaluation des voies respiratoires, l'intubation endotrachéale, l'examen laryngé et la gestion des voies respiratoires de routine et difficiles. Ces dispositifs sont nécessaires dans les salles d'opération, les unités de soins intensifs, les services d'urgence et les procédures ORL, ce qui donne lieu à une base de procédures plus large que les oscilloscopes conçus pour des zones anatomiques spécifiques. La transition croissante de la laryngoscopie directe à la vidéo-laryngoscopie améliore également la visualisation glottique, prend en charge la documentation clinique et permet à l'équipe soignante de visualiser la procédure simultanément. Par conséquent, la combinaison de volumes élevés de procédures, d’utilisation d’urgence et d’adoption croissante de systèmes vidéo a généré une forte demande de laryngoscopes.
- Par exemple, en mai 2026, Olympus Corporation a lancé le Vathin E-SteriScope au Canada. Le vidéorhinolaryngoscope flexible à usage unique est utilisé dans les procédures oto-rhino-laryngologiques.
Le segment des nasopharyngoscopes devrait croître à un TCAC de 9,0 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type
Une plus grande accessibilité anatomique et une plus grande polyvalence des procédures ont renforcé la domination des oscilloscopes flexibles
En fonction du type, le marché est segmenté en portées flexibles et portées rigides.
En 2025, les endoscopes flexibles dominaient le marché, car leurs tubes d'insertion orientables permettaient aux cliniciens de naviguer dans l'anatomie incurvée et étroite de la cavité nasale, du pharynx et du larynx avec un inconfort limité pour le patient. Ils peuvent être utilisés pour des examens transnasaux chez des patients éveillés et facilitent le dépistage, le diagnostic, la stroboscopie, l'évaluation de la déglutition et certaines procédures thérapeutiques. Leur diamètre fin et leur compatibilité avec les processeurs vidéo les rendent adaptés aux hôpitaux et aux cabinets ORL en cabinet. Cette capacité à prendre en charge plusieurs applications cliniques via une plate-forme à endoscope unique augmente l'utilisation des équipements et encourage les prestataires de soins de santé à préférer les endoscopes flexibles aux appareils rigides pour les examens de routine.
- Par exemple, en octobre 2024, PENTAX Medical (Europe, Moyen-Orient et Afrique) s'est associé à SPIGGLE & THEIS Medizintechnik pour distribuer son portefeuille d'endoscopie ORL en Allemagne. Le portefeuille comprend la série flexible de nasopharyngo-laryngoscopes vidéo VNL-J10, qui prend en charge les procédures diagnostiques, thérapeutiques, FEES et stroboscopie.
Le segment des lunettes rigides devrait croître à un TCAC de 6,12 % au cours de la période de prévision.
Par utilisation
Des conditions économiques favorables dans les installations à volume élevé ont alimenté la domination des oscilloscopes réutilisables
En fonction de l’utilisation, le marché est segmenté en réutilisables et jetables.
En 2025, les endoscopes réutilisables dominaient le marché en raison de leur longue durée de vie et de leur rentabilité par procédure favorable lorsqu'ils étaient utilisés pour un grand nombre d'examens. Les hôpitaux dotés de services de traitement des endoscopes établis peuvent répartir les coûts d'acquisition, de maintenance et de retraitement entre des procédures répétées, rendant ainsi les systèmes réutilisables financièrement efficaces au fil du temps. Ces appareils offrent également généralement une imagerie avancée, une grande maniabilité et une compatibilité avec les processeurs, les sources lumineuses et les systèmes de documentation existants. En conséquence, les grands établissements de santé continuent de s’appuyer sur des endoscopes réutilisables pour les charges de travail diagnostiques et chirurgicales de routine, malgré la disponibilité croissante d’alternatives jetables.
- Par exemple, en septembre 2025, Olympus a lancé la plateforme d’imagerie VISERA S aux États-Unis pour les applications ORL et urologiques. Le système est compatible avec une large gamme d'endoscopes flexibles et rigides, y compris les vidéorhinolaryngoscopes diagnostiques et thérapeutiques, et combine plusieurs modes d'imagerie au sein d'une seule plateforme. Olympus a déclaré que cette compatibilité pourrait améliorer la rentabilité tout en offrant une meilleure qualité d'image et une meilleure intégration des flux de travail, démontrant ainsi pourquoi les établissements de santé continuent d'investir dans des systèmes de visualisation réutilisables basés sur des oscilloscopes.
Le segment jetable devrait croître à un TCAC de 12,17 % au cours de la période de prévision.
Par utilisateur final
Des volumes de procédures élevés et une infrastructure avancée ont stimulé la domination des hôpitaux et des ASC
En fonction de l’utilisateur final, le marché est segmenté en hôpitaux et ASC, cliniques ORL et autres.
En 2025, les hôpitaux et les ASC dominaient le marché, car ils effectuaient une grande partie des endoscopies diagnostiques, de la gestion des voies respiratoires, de la chirurgie des sinus, des procédures laryngées, des biopsies et d'autres interventions ORL mini-invasives. Ces installations possèdent des salles d'opération, des systèmes d'imagerie, un support d'anesthésie, une infrastructure de retraitement et des équipes cliniques formées nécessaires à l'utilisation d'endoscopes ORL avancés. Leur débit de patients plus élevé soutient également l’investissement dans plusieurs endoscopes réutilisables, processeurs vidéo, systèmes de navigation et technologies intégrées pour salles d’opération. En outre, la transition continue des procédures ORL adaptées vers la chirurgie ambulatoire augmente l'utilisation du champ d'application dans les ASC, tandis que les hôpitaux restent essentiels pour l'augmentation des cas.
- Par exemple, en mars 2025, KARL STORZ a annoncé avoir installé 20 blocs opératoires intégrés dans les hôpitaux Star Médica au Mexique, et des installations supplémentaires sont prévues dans les trois années suivantes. Le projet comprenait une intégration avancée en salle d'opération etlogicielsolutions, reflétant l’investissement continu des hôpitaux dans la visualisation endoscopique et l’infrastructure chirurgicale.
Le segment des cliniques ORL devrait croître à un TCAC de 8,40 % au cours de la période de prévision.
Perspectives régionales du marché des oscilloscopes ORL
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America ENT Scopes Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a dominé le marché avec 0,59 milliard de dollars en 2024 et a maintenu sa domination en 2025 avec 0,62 milliard de dollars. L’infrastructure hospitalière avancée, les volumes élevés de procédures ORL et l’adoption rapide des oscilloscopes vidéo, à usage unique et en bureau stimulent la croissance du marché.
Marché américain des endoscopes ORL
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 0,61 milliard de dollars en 2026, ce qui représente environ 33,88 % des revenus mondiaux.
Europe
L'Europe devrait connaître une croissance de 6,60 % TCAC dans les années à venir, la deuxième plus élevée parmi toutes les régions, et atteindre une valorisation de 0,52 milliard de dollars en 2026. La croissance est soutenue par des services de soins ORL établis, une population vieillissante et un recours croissant à des procédures mini-invasives et ambulatoires. Les hôpitaux modernisent également leurs systèmes de visualisation pour améliorer la précision du diagnostic et l'efficacité des procédures.
Marché britannique des endoscopes ORL
Le marché britannique est estimé à 0,10 milliard de dollars en 2026, ce qui représente environ 5,31 % des revenus mondiaux.
Marché allemand des endoscopes ORL
Le marché allemand devrait atteindre environ 0,11 milliard de dollars en 2026, soit environ 6,16 % des revenus mondiaux.
Asie-Pacifique
L'Asie-Pacifique a dominé le marché en 2025 et devrait atteindre 0,49 milliard de dollars en 2026. Une importante population de patients, l'augmentation des diagnostics de maladies ORL, l'expansion des réseaux hospitaliers et l'amélioration de l'accès aux soins spécialisés augmentent l'utilisation du champ d'application. L’investissement croissant dans les soins de santé et l’adoption de systèmes d’endoscopie avancés soutiennent davantage la croissance régionale.
Marché japonais des endoscopes ORL
Le marché japonais en 2026 est estimé à environ 0,11 milliard de dollars, soit environ 6,04 % des revenus mondiaux.
Le marché chinois des endoscopes ORL
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,16 milliard de dollars en 2026, soit environ 8,87 % des ventes mondiales.
Marché indien des endoscopes ORL
Le marché indien est estimé à environ 0,06 milliard de dollars en 2026, soit environ 3,49 % des revenus mondiaux.
Amérique latine, Moyen-Orient et Afrique
La région Amérique latine devrait connaître une croissance modérée de ce marché au cours de la période de prévision et devrait atteindre une valorisation de 0,08 milliard de dollars en 2026. Les pays de la région améliorent leurs infrastructures de diagnostic, créent de nouvelles cliniques spécialisées et modernisent leurs hôpitaux publics et privés. D’importants besoins non satisfaits en matière de soins auditifs et auditifs créent également une demande d’équipements d’examen ORL accessibles. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,03 milliard de dollars en 2026.
Marché des endoscopes ORL en Afrique du Sud
Le marché sud-africain devrait atteindre environ 0,01 milliard de dollars en 2026, ce qui représente environ 0,72 % des revenus mondiaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Approbations de produits et partenariats stratégiques entre des entreprises clés pour intensifier la concurrence sur le marché
La forte présence de fabricants mondiaux d’endoscopie, de sociétés de gestion des voies respiratoires et de fournisseurs spécialisés de dispositifs ORL caractérise le marché mondial des endoscopes ORL. Les entreprises se concentrent sur le renforcement de leur portefeuille de produits grâce à des systèmes d'imagerie vidéo avancés, au lancement de scopes à usage unique, à l'expansion de produits pédiatriques, aux approbations réglementaires, aux partenariats de distribution et à l'expansion géographique. La concurrence croissante entre les endoscopes réutilisables et jetables encourage les fabricants à améliorer la qualité de la visualisation, la portabilité, le confort du patient, le contrôle des infections et la rentabilité globale. Ces stratégies compétitives aident les entreprises à répondre aux exigences des hôpitaux, des centres de chirurgie ambulatoire, des cliniques ORL et des établissements de soins en cabinet tout en élargissant leur clientèle éligible.
- Par exemple, en avril 2025, KARL STORZ a lancé le modèle à usage unique Slimline C-MAC S.vidéo-laryngoscopeavec un profil de lame plus étroit pour la visualisation des voies respiratoires. Le produit combine un imageur électronique réutilisable avec des lames jetables. Il est compatible avec les moniteurs C-MAC existants de la société, démontrant comment l'innovation produit et la compatibilité des plates-formes soutiennent l'expansion du portefeuille sur le marché de l'ORL et de la visualisation des voies respiratoires.
Des acteurs majeurs tels que Olympus Corporation, KARL STORZ SE & Co. KG, Stryker Corporation et Ambu A/S sont en concurrence grâce à l'innovation de produits, aux mises à niveau des systèmes d'imagerie, à la technologie à usage unique, aux partenariats stratégiques et à l'expansion géographique. Les entreprises disposant d’un large portefeuille de produits réutilisables et jetables, de relations établies avec les hôpitaux, de réseaux de distribution solides et de plates-formes de visualisation intégrées devraient maintenir une position concurrentielle sur le marché.
LISTE DES ENTREPRISES CLÉS DU PÉRIMÈTRE ENT PROFILÉES
- Olympus Corporation (Japon)
- KARL STORZ SE & Co. KG(Allemagne)
- Société HOYA (Japon)
- Stryker Corporation (États-Unis)
- Ambu A/S(Danemark)
- Société FUJIFILM(Japon)
- Richard Wolf GmbH (Allemagne)
- Baxter International Inc.(NOUS.)
- HEINE Optotechnik GmbH & Co. KG (Allemagne)
- Rudolf Riester GmbH.(Allemagne)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juin 2026 :Medtronic a lancé le nouveau laryngoscope vidéo McGRATH MAC+, offrant la prochaine innovation inspirée par les cliniciens en matière de laryngoscopie vidéo. Le développement vise à répondre au besoin clinique d’intubation avec succès au premier passage.
- Juillet 2025 :Verathon a lancé GlideScope ClearFit, un vidéo-laryngoscope conçu pour offrir des capacités de gestion des voies respiratoires à moindre coût. Le produit combine un bâton vidéo réutilisable avec une sélection de six couvercles à usage unique, parmi lesquels les options de style Mac, Miller et Hyperangle, pour s'adresser à un large éventail de types de patients et de contextes cliniques.
- Mars 2025 :Rudolf Riester GmbH s'est associé à l'UNICEF (Fonds des Nations Unies pour l'enfance) pour les domaines de produits des laryngoscopes, des thermomètres de fièvre, des otoscopes,ophtalmoscopes, mesure manuelle de la pression artérielle et autres produits.
- Février 2025 :JEDMED Corporation a collaboré avec Otologic Technologies pour fournir le premier otoscope numérique au monde compatible avec l'IA. Le développement visait à améliorer la précision du diagnostic et le patient
COUVERTURE DU RAPPORT
Le rapport sur le marché des oscilloscopes ORL fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui façonnent la croissance de l’industrie. Il couvre également les avancées technologiques dans les domaines ORL, les développements majeurs de l’industrie, l’analyse des parts de marché et les profils complets des principales entreprises. Le rapport évalue également les tendances des classes de médicaments, la tranche d’âge, l’adoption de marques et de génériques, la dynamique des tranches d’âge et les performances des canaux de distribution dans les régions clés. Il comprend une analyse du marché mondial, y compris les développements de pipelines, les approbations réglementaires, les lancements de produits, les tendances en matière de prix et de remboursement, ainsi que les stratégies concurrentielles adoptées par les principales sociétés pharmaceutiques. L'étude met également en évidence les modèles de croissance régionaux en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique, ainsi que les facteurs clés soutenant l'adoption dans chaque région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,57 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par produit, type, utilisation, utilisateur final et région |
| Par produit |
|
| Par Type |
|
| Par Utilisation |
|
| Par Utilisateur final |
|
| Par région |
|
Méthodologie de recherche
1.Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs du domaine ORL
- Collecte des revenus liés au périmètre ENT à partir des rapports annuels, des dépôts réglementaires, des présentations aux investisseurs, des divulgations de bénéfices, des sites Web des entreprises, des catalogues de produits et des documents des distributeurs.
- Analyse des portefeuilles de produits d'Olympus, KARL STORZ, PENTAX Medical, Stryker, Ambu, FUJIFILM, Richard Wolf, Welch Allyn, HEINE, XION et d'autres fabricants concernés.
- Cartographie des offres de l'entreprise en matière de laryngoscopes, nasopharyngoscopes, sinusscopes, otoscopes et autres étendues spécifiques à l'ORL.
- Estimation des revenus du périmètre ORL dans des segments commerciaux plus larges de l’endoscopie, de la visualisation, des dispositifs chirurgicaux et des instruments de diagnostic.
- Évaluation de l'exposition de l'entreprise sur des périmètres flexibles par rapport à des périmètres rigides et des périmètres réutilisables par rapport à des périmètres jetables.
- Évaluation de la présence géographique, de l'empreinte de fabrication, du réseau de distributeurs, de la pénétration des hôpitaux, de la couverture des cliniques ORL et de la base installée.
- Estimation des revenus au niveau de l'entreprise à l'aide des ventes unitaires, de la gamme de produits, de l'ASP du fabricant, de la demande de remplacement et de l'utilisation du contenu jetable.
- Ajustement pour les ventes OEM, de marque privée et de distributeur afin d'éviter une double comptabilisation.
- Somme et triangulation des revenus au niveau de l’entreprise pour dériver le marché mondial et régional des scopes ORL.
Approche 2 : Analyse du volume et de la consommation des procédures ORL
- Collection de volumes au niveau national pour la laryngoscopie, la nasopharyngoscopie, l'endoscopie nasale, l'endoscopie sinusale, l'otoscopie et les interventions chirurgicales ORL.
- Estimation de la proportion d'interventions réalisées avec des scopes flexibles par rapport aux scopes rigides.
- Séparation des procédures réalisées avec des dispositifs réutilisables de celles réalisées avec des endoscopes jetables ou à usage unique.
- Évaluation des procédures ORL effectuées dans les hôpitaux, les ASC, les cliniques ORL, les services d'urgence et d'autres établissements de soins de santé professionnels.
- Estimation de l'utilisation des périmètres réutilisables sur la base des procédures annuelles par périmètre, du délai de retraitement, des exigences en matière de périmètre de sauvegarde et de la capacité opérationnelle.
- Estimation de la demande d'endoscopes jetables en fonction du volume de procédures, de la pénétration des endoscopes à usage unique, des endoscopes consommés par procédure et du prix de vente du fabricant.
- Cartographie de la croissance des procédures avec la sinusite chronique, les troubles de la voix, les problèmes d'audition, les troubles des voies respiratoires supérieures et d'autres fardeaux de maladies ORL.
- Ajustement pour tenir compte des examens répétés, des procédures incomplètes, du gaspillage de portée et des variations dans les modèles de pratique des médecins.
- Calcul de la valeur marchande en multipliant la consommation estimée de l'appareil par l'ASP au niveau du fabricant.
Approche 3 : Analyse de la base installée, du cycle de remplacement et de l’approvisionnement en installations
- Collecte du nombre d'hôpitaux, d'ASC, de cliniques ORL, de services ORL, de centres ambulatoires et d'autres établissements de santé pertinents par pays.
- Estimation du nombre moyen de laryngoscopes, nasopharyngoscopes, sinusscopes et otoscopes installés par établissement.
- Segmentation de la base installée en oscilloscopes flexibles, oscilloscopes rigides, oscilloscopes réutilisables et systèmes compatibles avec les oscilloscopes jetables.
- Évaluation du nombre de spécialistes ORL, de salles d'examen, de salles d'opération et de salles de procédures pris en charge par chaque établissement.
- Estimation de la demande annuelle de remplacement en fonction de la durée de vie de l'appareil, de l'intensité d'utilisation, des dommages accidentels, de la détérioration de la qualité de l'image, de l'obsolescence technologique et de la fréquence de retraitement.
- Estimation de la demande de nouvelles installations résultant de l'agrandissement des hôpitaux, des nouvelles cliniques ORL, des salles d'intervention supplémentaires et de la modernisation des services ORL.
- Évaluation des achats annuels de produits jetables par établissement en fonction du débit des procédures et des politiques de contrôle des infections.
- Application des ASP au niveau du fabricant par produit, type d'utilisation, type d'installation, région et pays.
- Calcul des revenus des appareils réutilisables à partir de la demande de remplacement et des nouvelles installations.
- Calcul du chiffre d’affaires total du marché en combinant les achats à portée réutilisable et la consommation à portée jetable.
2.Approches descendantes
Approche 1 : Analyse du marché parent des appareils d’endoscopie
- Évaluation des marchés plus larges de l'endoscopie, de la visualisation médicale, des dispositifs de diagnostic ORL et des équipements chirurgicaux mini-invasifs à l'aide des revenus du segment de l'entreprise et des données institutionnelles officielles.
- Estimation des dépenses au niveau national en dispositifs médicaux, équipements d'endoscopie, services d'ORL, visualisation chirurgicale et infrastructure de diagnostic hospitalier.
- Analyse de la part des dépenses plus larges en endoscopie et visualisation attribuables spécifiquement aux applications ORL.
- Répartition de la part ORL en fonction des volumes d'interventions, de la densité des spécialistes ORL, des infrastructures hospitalières, des portefeuilles de produits des entreprises et de l'activité des marchés publics.
- Suppression des produits hors champ d'application, notamment les tours d'endoscopie, les processeurs autonomes, les moniteurs, les têtes de caméra, les sources de lumière, les systèmes de navigation, les instruments électriques et les microscopes chirurgicaux.
- Retrait des laryngoscopes de gestion des voies respiratoires, des bronchoscopes, des endoscopes gastro-intestinaux et autres endoscopes non ORL.
- Estimation de la part attribuable aux laryngoscopes, nasopharyngoscopes, sinusscopes, otoscopes et autres scopes spécifiques ORL.
- Répartition de la valeur marchande entre les périmètres flexibles et rigides, les périmètres réutilisables et jetables et les catégories finalisées d'utilisateurs finaux.
- Estimation des marchés nationaux en utilisant les dépenses de santé, l'intensité des procédures ORL, l'activité d'importation de dispositifs, la densité hospitalière et l'adoption de la technologie médicale.
- Agrégation des valeurs au niveau national pour les estimations du marché régional et mondial.
- Comparaison de l'estimation descendante avec les trois approches ascendantes pour identifier la surestimation ou la sous-estimation.
3. Liste des sources clés
- Sources réglementaires et institutionnelles : FDA, Commission européenne, PMDA, NMPA, CDSCO, TGA, OMS, OCDE, Banque mondiale et Eurostat.
- Sources de l'entreprise : rapports annuels, présentations aux investisseurs, documents déposés, catalogues de produits et communiqués de presse.
- Associations industrielles et cliniques liées à l'ORL, à l'endoscopie et aux dispositifs médicaux.
- Données de validation du marché : approbations de produits, lancements, appels d'offres, activité d'approvisionnement, base installée, cycles de remplacement et volumes de procédures.
4.Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants :Dirigeants de fabricants de périmètre ORL, gestionnaires de produits et de portefeuilles, directeurs régionaux des ventes, distributeurs de dispositifs médicaux, fournisseurs OEM et de marques privées, représentants commerciaux du canal hospitalier, spécialistes des achats et des appels d'offres, personnel de fabrication et de chaîne d'approvisionnement.
Entretiens côté demande : 40 %
- Répondants clés :ORL et chirurgiens ORL, responsables des achats hospitaliers, administrateurs d'ASC, propriétaires et gestionnaires de cliniques ORL, équipes d'ingénierie biomédicale, personnel de prévention des infections, responsables de blocs opératoires, responsables des achats du secteur public.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 1,67 milliard de dollars en 2025 et devrait atteindre 3,24 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Amérique du Nord s'élevait à 0,62 milliard de dollars.
Le marché devrait croître à un TCAC de 7,57 % au cours de la période de prévision 2026-2034.
Par produit, le segment des laryngoscopes domine le marché.
La charge croissante des maladies ORL et les besoins en matière de diagnostic stimulent la croissance du marché.
Olympus Corporation, KARL STORZ SE & Co. KG et Stryker Corporation comptent parmi les principaux acteurs du marché.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés