Taille du marché du traitement du psoriasis, part et analyse de l’industrie, par classe de médicaments (inhibiteurs du TNF, inhibiteurs de l’interleukine [inhibiteurs de l’IL-17, de l’IL-23/p19 et de l’IL-12/23 p40], inhibiteurs de la PDE4, inhibiteurs de JAK et corticostéroïdes), par indication (psoriasis en plaques, polyarthrite psoriasique, psoriasis en gouttes et inverse psoriasis), par type de produit (produits biologiques et non biologiques), par voie d'administration (orale, parentérale/systémique et topique), par groupe d'âge (pédiatrique et adultes), par canal de distribution (pharmac
 Télécharger un échantillon gratuit

Taille du marché du traitement du psoriasis et perspectives d’avenir
 Écouter la version audio
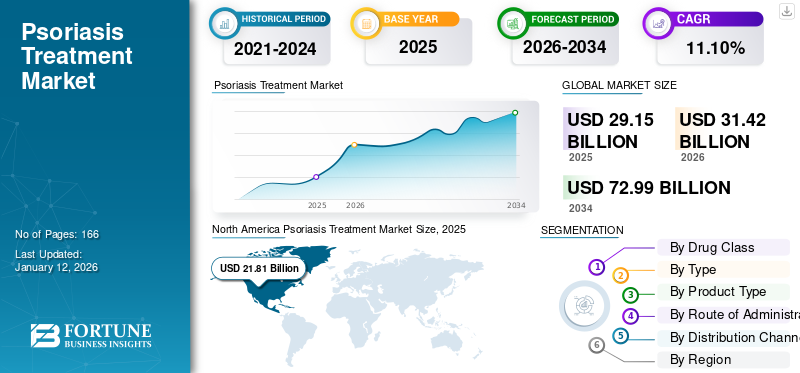
La taille du marché mondial du traitement du psoriasis était évaluée à 29,26 milliards USD en 2025. Le marché devrait passer de 31,51 milliards USD en 2026 à 59,89 milliards USD d’ici 2034, avec un TCAC de 8,36 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché du traitement du psoriasis avec une part de marché de 74,74 % en 2025.
Le psoriasis est une maladie inflammatoire auto-immune caractérisée par une surproduction de cellules cutanées, entraînant des démangeaisons et une affection cutanée douloureuse accompagnée de lésions rouges et de formation de plaques. Le marché mondial se développe à mesure que les patients et les prestataires de soins de santé passent du contrôle des symptômes à court terme à la gestion de la maladie à long terme grâce à des thérapies ciblées et pratiques. Cette croissance est principalement due à la prise de conscience croissante du psoriasis en tant que maladie inflammatoire systémique et à la demande croissante d’un meilleur nettoyage de la peau, d’une diminution des poussées et d’une meilleure qualité de vie. De plus, l’utilisation croissante de l’IL-17, de l’IL-23, du TYK2 et de mécanismes topiques avancés aide les médecins à traiter les patients qui ne répondent pas de manière adéquate aux thérapies conventionnelles. Ensemble, ces facteurs font que les solutions de traitement du psoriasis deviennent une partie importante des soins dermatologiques chroniques. Le marché est témoin de collaborations stratégiques entre acteurs clés pour commercialiser son potentiel de croissance.
- Par exemple, en novembre 2025, Medidata a élargi sa collaboration avec CTI Clinical Trial and Consulting pour utiliser Medidata Patient Experience pour des études centrées sur le patient dans les domaines de l'oncologie, du métabolisme, du système cardiovasculaire, du SNC et du système immunitaire. Le partenariat visait à soutenir des programmes plus flexibles et plus conviviaux pour les patients.essais cliniquesen améliorant l'engagement numérique et les flux de travail d'essai décentralisés.
En outre, des acteurs majeurs, tels qu'AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. et Pfizer Inc., participent activement à des collaborations et acquisitions stratégiques pour élargir leurs offres, en se concentrant sur la recherche et le développement ainsi que sur l'expansion du pipeline pour améliorer l'accès au marché et renforcer leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DU TRAITEMENT DU PSORIASIS
L'utilisation croissante des inhibiteurs de l'IL-17 et de l'IL-23 pour le traitement du psoriasis modéré à sévère est une tendance importante observée sur le marché
Une tendance clé du marché mondial observée est l’adoption croissante des inhibiteurs des voies de l’IL-17 et de l’IL-23. Cette classe de médicaments a acquis une importance significative dans le parcours thérapeutique en raison du contrôle durable de la maladie. Les patients atteints d’une maladie plus grave nécessitent un contrôle plus fort des voies immunitaires pour réduire les rechutes et améliorer leur qualité de vie. Ces inhibiteurs ciblent une voie inflammatoire clé impliquée dans la formation de plaque, devenant ainsi hautement privilégiés pour un contrôle durable avec des schémas posologiques pratiques, motivés par les lancements de thérapies innovantes et les approbations réglementaires d'entreprises clés.
Alors que les dermatologues ciblent de plus en plus PASI 90, PASI 100, l’élimination complète et la rémission à long terme, les entreprises renforcent les preuves cliniques et élargissent les étiquettes des produits pour ces produits biologiques. L'approbation réglementaire pour le lancement de nouveaux produits dans ce segment renforce encore son potentiel de croissance.
- Par exemple, en mai 2025, Arcutis Biotherapeutics, Inc. a reçu l'approbation de la FDA des États-Unis pour la demande supplémentaire de nouveau médicament (sNDA) pour la mousse topique ZORYVE (roflumilast) à 0,3 % pour le traitement du psoriasis en plaques du cuir chevelu et du corps chez les patients adultes et pédiatriques de 12 ans et plus. Par conséquent, cette tendance devrait façonner les futures normes de traitement du psoriasis modéré à sévère et soutenir l’adoption de thérapies haut de gamme.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Prévalence croissante du psoriasis chronique pour propulser la croissance du marché
Le psoriasis est une maladie chronique à médiation immunitaire qui provoque une inflammation cutanée récurrente, des démangeaisons, des douleurs, des desquamations et des plaques visibles, affectant souvent la qualité de vie et nécessitant des soins continus. Le marché devrait croître à mesure que le fardeau mondial des patients continue de générer une demande constante d’options de traitement efficaces à long terme. Le nombre croissant de patients est particulièrement important pour le psoriasis modéré à sévère, où les patients peuvent ne pas répondre de manière adéquate au traitement topique conventionnel ou à la photothérapie et peuvent nécessiter un traitement systémique avancé. À mesure que la sensibilisation s’améliore, de plus en plus de patients entrent dans les parcours de soins en dermatologie et en rhumatologie, ce qui accroît le recours aux thérapies ciblées. Aussi,biosimilairesaméliorent l’abordabilité et contribuent à élargir l’accès à la thérapie biologique dans les contextes où les coûts sont sensibles. Ces facteurs stimulent la croissance du marché mondial du traitement du psoriasis.
- Par exemple, la National Psoriasis Foundation a rapporté en décembre 2022 que 125 millions de personnes dans le monde, soit 2 à 3 % de la population mondiale, souffrent de psoriasis. Cette base de patients importante et inégalement répartie soutient la demande continue de thérapies topiques, orales, biologiques et biosimilaires améliorées.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing Prevalence of Chronic Psoriasis and Large Treated Patient Pool | High | 2.30% | High | High | High |
| 2 | Rising Adoption of Biologics and Interleukin Inhibitors for Moderate-to-Severe Psoriasis | High | 2.05% | Medium | High | High |
| 3 | Strong Product Innovation and Expanding Pipeline of Oral, Topical, and Targeted Therapies | High | 1.85% | High | High | Medium |
| 4 | Growing Demand for Long-term Disease Control and Better Skin Clearance | Medium-High | 1.55% | Medium | High | High |
| 5 | Expansion of Biosimilars and Improved Access to Advanced Therapies | Medium | 1.20% | Medium | Medium | High |
| 6 | Others | Low | 0.65% | Low | Medium | Medium |
| Total Positive Growth Contribution | 9.60% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Le coût élevé des thérapies biologiques et systémiques avancées limite une adoption plus large du traitement du psoriasis
Le marché est confronté à une adoption limitée en raison du coût élevé des produits biologiques et des thérapies systémiques. Une adoption aussi faible restreint le marché, car ces thérapies restent coûteuses pour de nombreux patients, payeurs et systèmes de santé. Le psoriasis modéré à sévère nécessite souvent un traitement à long terme, de sorte que les prix mensuels ou par dose élevés peuvent rapidement devenir un fardeau récurrent en termes d'accessibilité financière. Même lorsque ces thérapies offrent une meilleure clairance de la peau et un meilleur contrôle de la maladie que les options plus anciennes, l'accès peut dépendre de l'approbation de l'assurance, de l'inscription sur le formulaire, de l'autorisation préalable, des programmes d'assistance aux patients et des dépenses personnelles.
- Par exemple, en décembre 2025, Clinics in Dermatology a publié un article intitulé « Accès équitable aux thérapies biologiques dans une clinique de filet de sécurité pour le psoriasis : une étude de cohorte rétrospective » qui rapportait que l’accès aux thérapies biologiques pour le psoriasis reste inégal parmi les patients non assurés ou sous-assurés, malgré les systèmes de filet de sécurité et l’aide des fabricants.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost of Biologic and Advanced Systemic Therapies | High | 0.95% | High | High | Medium |
| 2 | Reimbursement and Access Barriers in Price-sensitive Markets | Medium-High | 0.70% | High | Medium | Medium |
| 3 | Treatment Switching and Variable Patient Response | Medium | 0.50% | Medium | Medium | Low |
| 4 | Others | Low | 0.29% | Low | Low | Medium |
| Total Negative Growth Impact | 2.44% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Opportunités croissantes sur les marchés émergents avec des pools de patients non diagnostiqués et une sensibilisation croissante pour offrir des opportunités lucratives
L’opportunité importante pour la croissance du marché mondial réside dans la prise de conscience croissante des marchés émergents. Dans ces pays en développement, une grande partie des patients restent non diagnostiqués, sous-traités ou pris en charge uniquement avec des thérapies topiques de base. Dans de nombreux pays en développement, l’accès limité à la dermatologie, la faible sensibilisation au psoriasis en tant que maladie chronique à médiation immunitaire, la stigmatisation sociale et les obstacles à l’accessibilité financière retardent le diagnostic et l’orientation vers un spécialiste. À mesure que les systèmes de santé s'améliorent etdermatologieLa sensibilisation augmente, un plus grand nombre de patients atteints de psoriasis modéré à sévère sont susceptibles d'entrer dans des parcours de traitement formels, créant ainsi un plus grand bassin adressable pour les thérapies sur ordonnance. Des entreprises clés participent à des collaborations stratégiques pour organiser des campagnes visant à accroître la notoriété et à stimuler la croissance du marché.
- Par exemple, en août 2025, Boehringer Ingelheim International GmbH, en partenariat avec la National Psoriasis Foundation, a lancé une nouvelle campagne visant à accroître la sensibilisation et l'éducation sur le psoriasis pustuleux généralisé (GPP).
LES DÉFIS DU MARCHÉ
Accès inégal aux thérapies avancées selon les régions pour contester la croissance du marché
Le marché pourrait être confronté à des défis de croissance car l’accès aux thérapies avancées reste inégal selon les pays et les systèmes de santé. L'adoption de ces thérapies dépend fortement de la couverture de remboursement, de la disponibilité des spécialistes, de l'inclusion dans le formulaire et de l'abordabilité des patients, entre autres facteurs. Dans les marchés développés, les patients ont un meilleur accès aux dermatologues, aux pharmacies spécialisées, à la surveillance biologique et aux parcours de traitement pris en charge par les payeurs. Cependant, sur de nombreux marchés émergents et sensibles aux prix, les patients peuvent rester dépendants des thérapies topiques, des médicaments systémiques conventionnels ou d'un traitement retardé en raison des coûts élevés des produits biologiques et d'un remboursement limité. Cela crée un fossé entre l’innovation clinique et la disponibilité de traitements réels. En conséquence, même lorsque les thérapies les plus récentes démontrent une forte clairance cutanée et un contrôle de la maladie à long terme, leur adoption peut rester limitée si les systèmes de santé ne peuvent pas soutenir un large accès.
- Par exemple, en septembre 2025, l’OMS a souligné que les thérapies biologiques offrent des avantages importants. Pourtant, leurs coûts élevés limitent l’accès à de nombreux patients dans le monde, en particulier dans les pays à revenu faible ou intermédiaire, où les budgets de santé limités rendent les biosimilaires importants pour améliorer l’accessibilité financière.
Analyse de segmentation
Par classe de médicament
Leader du segment des inhibiteurs d'interleukines en raison de leur forte efficacité ciblée dans le traitement du psoriasis modéré à sévère
En fonction de la classe de médicaments, le marché est classé dans les inhibiteurs du TNF, les inhibiteurs des interleukines, les inhibiteurs de la PDE4, les inhibiteurs de TYK2, les inhibiteurs de JAK, les corticostéroïdes, les analogues de la vitamine D, les rétinoïdes et autres.
Le segment des inhibiteurs d’interleukines a dominé la part de marché mondiale du traitement du psoriasis. La part élevée est attribuée à la préférence croissante des prestataires de soins de santé pour les produits biologiques ciblés qui agissent sur les voies de l'IL-17, de l'IL-23 et de l'IL-12/23. Ces thérapies sont largement utilisées dans le psoriasis en plaques modéré à sévère, car elles assurent une plus grande clairance cutanée et un meilleur contrôle de la maladie à long terme que de nombreux traitements systémiques conventionnels. De plus, l’arrivée des biosimilaires de l’ustékinumab améliore l’abordabilité et élargit l’accès à la thérapie biologique à base d’interleukine.
- Par exemple, en mars 2025, Hansoh Pharma a annoncé les derniers résultats de phase 2 pour HS-20137, un anticorps monoclonal ciblant l'IL-23 développé avec Qyuns Therapeutics, pour le psoriasis en plaques.
Le segment des inhibiteurs de TYK2 devrait croître à un TCAC de 34,96 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par indication
Le segment du psoriasis en plaques domine en raison du grand bassin de patients et de la forte demande de traitement
Sur la base des indications, le marché est segmenté en psoriasis en plaques, rhumatisme psoriasique, psoriasis en gouttes, psoriasis inversé, psoriasis pustuleux, psoriasis érythrodermique et autres.
En 2025, le segment du psoriasis en plaques détenait la part dominante car il s’agit de la forme de psoriasis la plus couramment traitée. Le segment représente également le plus grand bassin de patients éligibles aux thérapies topiques, orales, biologiques et biosimilaires. En outre, des taux de diagnostic plus élevés, une forte innovation en matière de produits et l’utilisation croissante de thérapies systémiques chez les patients atteints d’une maladie modérée à grave soutiennent la croissance du segment. De plus, de nouvelles approbations topiques renforcent les options de traitement pour les patients atteints de psoriasis en plaques léger à sévère.
- Par exemple, en avril 2025, Santé Canada a approuvé NDUVRA (crème de tapinarof, 1 %) pour le traitement topique du psoriasis en plaques chez les adultes, ajoutant ainsi une nouvelle option non stéroïdienne au segment.
Le segment du rhumatisme psoriasique devrait croître à un TCAC de 11,51 % au cours de la période de prévision pour le marché mondial.
Par type de produit
Leader du segment des produits biologiques grâce à une clairance cutanée plus élevée et un contrôle des maladies à long terme
En fonction du type de produit, le marché est segmenté en produits biologiques et non biologiques.
Le segment des produits biologiques détenait la plus grande part du marché. La position dominante du segment s'explique par le rôle important des produits biologiques dans le traitement du psoriasis modéré à sévère, en particulier chez les patients qui ne répondent pas de manière adéquate au traitement topique, à la photothérapie ou aux médicaments systémiques conventionnels. Les produits biologiques sont préférés car ils ciblent des voies immunitaires spécifiques et soutiennent des réponses durables dans la gestion des maladies chroniques. Les approbations et les lancements de biosimilaires renforcent encore ce segment en réduisant les barrières financières et en augmentant l’accès aux traitements.
- Par exemple, en novembre 2025, Hikma Pharmaceuticals a lancé STARJEMZA (ustekinumab-hmny) aux États-Unis, un biosimilaire faisant référence à Stelara, renforçant la concurrence biologique dans le psoriasis en plaques et l'arthrite psoriasique.
Le segment des produits non biologiques devrait croître à un TCAC de 13,79 % au cours de la période de prévision.
Par voie d'administration
Les thérapies parentérales dominent en raison de la forte adoption des produits biologiques injectables
En fonction de la voie d’administration, le marché est segmenté en orale, parentérale/systémique et topique.
Le segment parentéral/systémique détenait la part dominante en raison de l'utilisation élevée de produits biologiques injectables et de biosimilaires dans le traitement du psoriasis en plaques modéré à sévère et de l'arthrite psoriasique. Ces thérapies sont généralement utilisées pour les patients nécessitant un contrôle immunitaire systémique, ce qui augmente leur valeur par rapport aux options topiques et orales. Le segment est également soutenu par des seringues préremplies, des auto-injecteurs et des voies biologiques remboursées qui améliorent la poursuite du traitement à long terme.
- Par exemple, en mai 2026, Samsung Bioepis a lancé la seringue d’Ustekinumab BS 45 mg pour injection S.C. « NIPRO » au Japon, favorisant ainsi un accès plus large à la thérapie biologique sous-cutanée. De tels développements stimulent davantage la croissance du segment.
Le segment oral devrait croître à un TCAC de 14,24 % au cours de la période de prévision.
Par tranche d'âge
Un plus grand bassin de patients dans le segment adulte pour mener la croissance
En fonction du groupe d’âge, le marché est divisé en pédiatrie et adultes.
Le segment des adultes dominait le marché mondial en fonction de la tranche d’âge. Le psoriasis est plus fréquemment diagnostiqué dans les populations adultes. Les patients adultes sont davantage susceptibles de recevoir un traitement systémique à long terme. Ce pool de traitements éligibles plus large, combiné à une couverture de remboursement plus large et à une plus grande familiarité des médecins avec la thérapie systémique pour adultes, devrait soutenir la domination continue du segment des adultes.
- Par exemple, en décembre 2025, Takeda a annoncé des résultats positifs de phase 3 pour le zasocitinib, un inhibiteur oral de TYK2 une fois par jour, chez les adultes atteints de psoriasis en plaques modéré à sévère. Les études ont satisfait à tous les critères d'évaluation principaux et secondaires, soutenant l'innovation continue axée sur les patients adultes atteints de psoriasis nécessitant un traitement systémique.
Le segment de la pédiatrie devrait croître à un TCAC de 11,14 % au cours de la période de prévision.
Par canal de distribution
Le segment des pharmacies spécialisées est dirigé grâce à la prescription et à la surveillance de produits biologiques dirigées par des spécialistes
En fonction du canal de distribution, le marché est segmenté en hôpitauxpharmacies, pharmacies spécialisées, pharmacies de détail et pharmacies en ligne.
En 2025, les pharmacies spécialisées ont dominé le marché en raison de la part importante des produits biologiques, des biosimilaires et des thérapies systémiques avancées qui nécessitent une prescription spécialisée, une approbation de remboursement, un dépistage de base et une surveillance de la sécurité à long terme. Les patients atteints de psoriasis modéré à sévère sont généralement traités par des parcours de soins dermatologiques ou rhumatologiques, ce qui souligne l'importance des filières spécialisées pour accéder à des thérapies de grande valeur.
- Par exemple, en avril 2025, LEO Pharma s'est associée à l'Institut Parker de l'hôpital universitaire de Copenhague pour faire progresser la recherche et l'innovation en dermatologie médicale. La collaboration visait à découvrir des molécules qui pourraient potentiellement être intégrées dans des efforts plus larges de recherche et de développement pharmaceutique.
Le segment des pharmacies en ligne devrait croître à un TCAC de 16,08 % au cours de la période de prévision.
Perspectives régionales du marché du traitement du psoriasis
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Psoriasis Treatment Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la part dominante en 2024 avec 20,32 milliards USD et a maintenu sa position de leader en 2025 avec 21,87 milliards USD. Le marché régional est en croissance en raison de taux de diagnostic élevés, d'un accès important à la dermatologie et de l'adoption rapide de produits biologiques, de biosimilaires et de thérapies systémiques orales.
Marché américain du traitement du psoriasis
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 0,49 milliard de dollars en 2026, soit environ 69,08 % du marché mondial.
Europe
L'Europe devrait croître à un TCAC de 7,82 % au cours des années à venir, le deuxième plus élevé parmi toutes les régions, et atteindre une valorisation de 4,35 milliards de dollars d'ici 2026. Le marché européen a mis en place des systèmes de remboursement et des directives cliniques solides qui stimulent la croissance. L’adoption croissante de l’IL-17, de l’IL-23 et des thérapies orales avancées améliore le contrôle de la maladie à long terme chez les patients modérés à sévères.
Marché britannique du traitement du psoriasis
Le marché britannique est estimé à 0,64 milliard de dollars en 2026, soit environ 2,02 % du marché mondial.
Marché allemand du traitement du psoriasis
Le marché allemand devrait atteindre environ 1,05 milliard de dollars en 2026, soit environ 3,34 % du marché mondial.
Asie-Pacifique
Le marché de l’Asie-Pacifique devrait atteindre 2,21 milliards de dollars en 2026 et assurer la position de troisième plus grande région du marché. Le marché est en croissance grâce à un large bassin de patients, des diagnostics améliorés et un meilleur accès aux soins dermatologiques en Chine, en Inde, au Japon, en Corée du Sud et en Australie. Le développement local de produits biologiques, les lancements de biosimilaires et l’augmentation des dépenses de santé soutiennent une adoption plus rapide des thérapies avancées.
Marché japonais du traitement du psoriasis
Le marché japonais est estimé à environ 0,61 milliard de dollars en 2026, soit environ 1,92 % du marché mondial.
Marché chinois du traitement du psoriasis
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,74 milliard de dollars en 2026, soit environ 2,34 % des ventes mondiales.
Marché indien du traitement du psoriasis
Le marché indien est estimé à environ 0,24 milliard de dollars en 2026, soit environ 0,76 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
Les régions d’Amérique latine, du Moyen-Orient et d’Afrique devraient connaître une croissance considérable de ce marché au cours de la période de prévision. Le marché en Amérique latine est estimé à 0,81 milliard de dollars. Le marché est en croissance dans ces régions en raison de la sensibilisation croissante au psoriasis, de l'amélioration des soins spécialisés et de l'expansion progressive de l'accès aux thérapies biologiques et systémiques.
Marché du traitement du psoriasis du CCG
Le marché du CCG devrait atteindre 0,30 milliard de dollars en 2026.
Marché du traitement du psoriasis en Afrique du Sud
Le marché sud-africain devrait atteindre environ 0,07 milliard de dollars d'ici 2026, ce qui représente environ 0,23 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Focus sur la concurrence axée sur l’innovation et l’expansion des biosimilaires pour façonner la croissance du marché
Le marché mondial du traitement du psoriasis est modérément consolidé, avec une concurrence menée par des sociétés proposant des produits biologiques, des biosimilaires, des thérapies systémiques orales et des traitements topiques avancés. Des acteurs majeurs tels que AbbVie, Novartis, Johnson & Johnson, Eli Lilly, UCB, Amgen, Sun Pharma, Almirall, LEO Pharma, Arcutis et Bristol Myers Squibb renforcent leur position sur le marché grâce au lancement de produits, à l'expansion des labels, aux données cliniques à long terme et à l'expansion géographique. Le marché est principalement motivé par l’évolution vers les inhibiteurs de l’IL-17 et de l’IL-23, la demande croissante d’un nettoyage cutané plus profond, l’utilisation croissante de biosimilaires pour améliorer l’abordabilité et la préférence croissante des patients pour les options topiques orales et non stéroïdiennes.
- Par exemple, en mars 2026, Johnson & Johnson a annoncé l'approbation par la FDA américaine d'ICOTYDE (icotrokinra), un peptide oral une fois par jour ciblant le récepteur de l'IL-23 pour le psoriasis en plaques modéré à sévère. Le produit offre une option systémique innovante pour les patients qui suivent des thérapies topiques et qui ont besoin d'un contrôle plus fort de la maladie.
Parmi les autres acteurs notables du marché figurent Teva, Alvotech, Sandoz, Celltrion, Biocon Biologics, Formycon, Fresenius Kabi, Organon, Takeda et Boehringer Ingelheim. Ces sociétés devraient se concentrer sur les lancements de biosimilaires, les thérapies orales ciblées, les produits topiques non stéroïdiens, les indications rares du psoriasis et l'expansion sur les marchés émergents. Les entreprises spécialisées sont en concurrence grâce à des mécanismes différenciés, à une meilleure commodité de dosage et à des thérapies destinées aux populations de psoriasis difficiles à traiter.
LISTE DES PRINCIPALES ENTREPRISES DE TRAITEMENT DU PSORIASIS PROFILÉES DANS LE RAPPORT
- AbbVie Inc. (États-Unis)
- Novartis SA(Suisse)
- Johnson & Johnson Services, Inc.(NOUS.)
- Pfizer Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
- LEO Pharma A/S(Danemark)
- Amgen Inc. (États-Unis)
- UCB S.A.(Belgique)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Almirall, S.A (Espagne)
- Arcutis Biotherapeutics, Inc. (États-Unis)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mars 2026 :Bristol Myers Squibb a reçu l'approbation de la FDA américaine pour Sotyktu (deucravacitinib) pour le traitement des adultes atteints d'arthrite psoriasique (RP) active. Sotyktu, un inhibiteur oral sélectif de la tyrosine kinase 2 (TYK2), est approuvé pour le RP.
- Mars 2026 :Johnson & Johnson a reçu l'approbation de la FDA américaine pour ICOTYDE (icotrokinra) pour le traitement du psoriasis en plaques modéré à sévère chez les adultes et les patients pédiatriques de 12 ans et plus.
- Février 2026 :Pfizer Inc. a collaboré avec ArrotexMédicamentspour Enbrel (étanercept) en Australie. Aux termes de l’accord, Arrotex sera chargé de représenter Enbrel de Pfizer auprès des pharmacies, des hôpitaux et des réseaux de prescripteurs australiens. Enbrel est approuvé pour le traitement de l'arthrite et du psoriasis.
- Novembre 2025 :Hikma Pharmaceuticals a lancé STARJEMZA (ustekinumab-hmny) aux États-Unis, un biosimilaire faisant référence à Stelara, renforçant la compétition biologique dans le psoriasis en plaques et l'arthrite psoriasique.
- Octobre 2025 :Fangzhou Inc. a collaboré avec Shanghai Fosun Pharmaceutical (Group) Co., Ltd pour établir un vaste partenariat dans la gestion des maladies chroniques basée sur l'IA, axé sur le psoriasis et d'autres maladies auto-immunes.
- Octobre 2025 :Organon Canada a lancé NDUVRA (crème de tapinarof, 1 %) pour le traitement topique du psoriasis en plaques chez l'adulte. Ce développement marque une étape importante pour les patients au Canada, offrant une nouvelle option de traitement pour ceux qui souffrent de cette maladie chronique.
COUVERTURE DU RAPPORT
Le rapport fournit une analyse détaillée du marché mondial du traitement du psoriasis sur l’ensemble de la chaîne de valeur des soins pharmaceutiques et dermatologiques. Le rapport couvre des segments de marché clés et évalue également les principaux facteurs soutenant la croissance du marché. De plus, le rapport examine les contraintes et les défis du marché. Le rapport analyse en outre le positionnement concurrentiel, les lancements de produits récents, les approbations réglementaires, les partenariats, les collaborations, les acquisitions et les avancées du pipeline par les principaux acteurs du marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 8,36 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par classe de médicament, indication, type de produit, voie d'administration, groupe d'âge, canal de distribution et région |
| Par classe de médicament |
|
| Par indication |
|
| Par type de produit |
|
| Par voie d'administration |
|
| Par tranche d'âge |
|
| Par canal de distribution |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 29,26 milliards de dollars en 2025 et devrait atteindre 59,89 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Amérique du Nord s’élevait à 21,87 milliards de dollars.
Le marché devrait croître à un TCAC de 8,36 % au cours de la période de prévision 2026-2034.
Le segment des inhibiteurs d’interleukine devrait dominer le marché.
Prévalence croissante du psoriasis chronique pour stimuler la demande et propulser la croissance du marché.
AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. et Pfizer Inc. sont les principaux acteurs du marché mondial.
L’Amérique du Nord détenait la plus grande part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés