Taille du marché du carburant isobutanol, part et analyse de l’industrie, par application de carburant (carburants spéciaux, mélange d’essence, carburant marin, carburant d’aviation durable et autres), par matière première (à base d’amidon, à base de sucre, cellulosique et autres), par utilisateur final (marin et spécialisé, producteurs de SAF, distributeurs de carburant, automobile, raffineries et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des carburants isobutanol et perspectives d’avenir
 Écouter la version audio
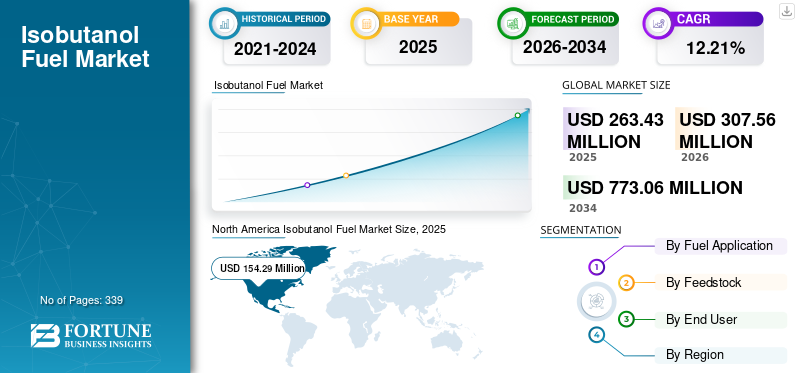
La taille du marché mondial des carburants isobutanol était évaluée à 263,43 millions de dollars en 2025 et devrait passer de 307,56 millions de dollars en 2026 à 773,06 millions de dollars d’ici 2034, avec un TCAC de 12,21 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des carburants isobutanol avec une part de marché de 58,57 % en 2025.
Le carburant isobutanol est un alcool à quatre carbones renouvelable ou produit de manière conventionnelle, utilisé directement comme mélange d'essence-carburant ou comme intermédiaire pour la production de carburants à base d'hydrocarbures à faible teneur en carbone. Comparé à l’éthanol, il offre une densité énergétique plus élevée, une absorption d’eau plus faible et une meilleure compatibilité avec les infrastructures existantes de stockage et de distribution d’essence. Il peut être mélangé à de l’essence, utilisé dans des carburants marins et spécialisés, ou converti par des voies alcool-jet en carburant d’aviation durable. L'isobutanol d'origine biologique est généralement produit par fermentation d'amidon, de sucre, de biomasse cellulosique ou d'autres matières premières renouvelables.
Le marché est stimulé par la demande croissante de carburants de mélange d'essence à faible teneur en carbone, par des mandats plus stricts en matière de carburants renouvelables et par un intérêt croissant pour les alternatives à l'éthanol conventionnel. Sa densité énergétique plus élevée, sa faible absorption d’eau et sa compatibilité avec l’infrastructure de carburant existante favorisent son adoption dans l’essence, les carburants marins et les applications spécialisées. L’expansion de la production durable de carburant d’aviation augmente également la demande du marché en tant que matière première d’alcool pour le jet. En outre, les progrès dans la technologie de fermentation, l'utilisation de matières premières cellulosiques et l'intégration avec les systèmes existantséthanolles usines améliorent l’évolutivité commerciale et réduisent les coûts de production.
Des entreprises leaders sur le marché telles que Gevo, Butamax Advanced Biofuels, Praj Industries, Axens et LanzaJet stimulent la croissance du secteur. Ces entreprises soutiennent la croissance en investissant dans la fermentation, la modernisation des usines d'éthanol et les technologies de transformation de l'alcool en jet.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Tendances du marché des carburants isobutanol
La transition croissante vers les carburants isobutanol-jet et les hydrocarbures à faible teneur en carbone amplifie la croissance du marché
Une tendance majeure sur le marché est l’utilisation croissante de l’isobutanol comme intermédiaire pour le carburant d’aviation durable et d’autres carburants à base d’hydrocarbures à forte densité énergétique, plutôt que comme simple oxygénant direct de l’essence. L'isobutanol peut être valorisé par transformation de l'alcool en jet en carburant d'aviation compatible avec les avions et les infrastructures de ravitaillement conventionnels. Cette tendance gagne en importance à mesure que les compagnies aériennes et les gouvernements recherchent des alternatives évolutives pour décarboner l’aviation, où l’électrification directe reste difficile. L'AIE s'attend à ce que la consommation mondiale durable de carburant d'aviation augmente de 1 milliard de litres en 2024 à 9 milliards de litres en 2030, principalement en raison des mandats en Europe et au Royaume-Uni, des incitations aux États-Unis et des objectifs en matière de carburant marin au Japon. Le mandat du SAF au Royaume-Uni a commencé à 2 % de la demande de carburant d'aviation en 2025, pour atteindre 10 % d'ici 2030 et 22 % d'ici 2040. Gevo a démontré le potentiel commercial de cette voie en produisant de l'isobutanol et en développant du carburéacteur renouvelable, de l'isooctane et des produits à base d'essence à partir d'alcools renouvelables. Par conséquent, la demande future d’isobutanol dépendra de plus en plus de la capacité de valorisation du carburant en aval et de la commercialisation du projet SAF.
DYNAMIQUE DU MARCHÉ
Facteurs du marché
[QJXaWxCSNon]
Propriétés supérieures du carburant et compatibilité des infrastructures pour stimuler la croissance du marché
Le principal moteur de la croissance du marché des carburants isobutanol est sa performance favorable par rapport aux carburants alcoolisés conventionnels à faible teneur en carbone, en particulier l’éthanol. L'isobutanol a une teneur énergétique plus élevée, une affinité avec l'eau plus faible, une volatilité plus faible et une meilleure compatibilité avec les systèmes existants de stockage, de pipeline, de distribution et de véhicules d'essence. Ces caractéristiques permettent aux fournisseurs de carburant d'augmenter le contenu renouvelable tout en réduisant certaines des limitations de manipulation et d'infrastructure associées à l'éthanol. Le centre de données américain sur les carburants alternatifs indique que le niveau de biobutanol de carburant marin approuvé par l'EPA peut atteindre 16 % en volume, à condition qu'aucun autre composé oxygéné ne soit inclus, tandis que les tests du laboratoire national d'Oak Ridge ont révélé que les équipements compatibles avec les mélanges d'éthanol sont également généralement compatibles avec le biobutanol.Isobutanolpeut donc être introduit via les systèmes de carburant marin des raffineries et des terminaux existants sans nécessiter un réseau de distribution de carburant entièrement nouveau.
Par exemple, Gevo a également enregistré une vente commerciale d'essence mélangée à de l'isobutanol au détail en 2015, démontrant que le produit peut aller au-delà du développement en laboratoire pour atteindre des applications de carburant grand public. Ces avantages renforcent le potentiel de croissance à long terme du marché.
[Pourquoi VPKDN]
Restrictions du marché
Coûts élevés de production et de récupération des produits pour limiter la croissance du marché
Les coûts de production élevés restent le principal obstacle à une commercialisation plus large du carburant isobutanol. Bien que les voies de fermentation puissent utiliser les infrastructures existantes de transformation de l'amidon et du sucre, l'isobutanol atteint généralement des concentrations relativement faibles dans le bouillon de fermentation, ce qui rend la séparation et la purification gourmandes en énergie. La toxicité des produits peut également inhiber les micro-organismes pendant la fermentation, limitant ainsi le rendement, la productivité et l'utilisation des plantes. En conséquence, l’isobutanol renouvelable reste souvent plus cher que l’essence conventionnelle, l’éthanol et les produits établis.biocarburantmélanges à moins qu’ils ne soient soutenus par des incitations politiques ou des demandes de primes. Un projet soutenu par le Département américain de l'énergie s'est concentré spécifiquement sur l'extraction par solvant membranaire intégrée à la fermentation, car la récupération conventionnelle représente un coût et une charge énergétique importants. Le projet visait une réduction de 50 % de la consommation d’énergie pour la récupération de l’isobutanol et de 30 % de la consommation d’eau de refroidissement, soulignant l’ampleur du défi d’efficacité existant. Les recherches du DOE évaluent également des voies de production acellulaires avec des objectifs dépassant 90 % de rendement, mais ces technologies restent à des niveaux de maturité technologique relativement faibles. Jusqu'à ce que les titres de fermentation, les rendements, l'efficacité de la séparation et les taux d'exploitation des usines s'améliorent considérablement, les producteurs peuvent donner la priorité aux produits chimiques ou aux carburants spéciaux de plus grande valeur plutôt qu'à l'essence marine du marché de masse, limitant ainsi la croissance des volumes à court terme.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
Opportunités de marché
Modernisation des usines d'éthanol existantes pour la production d'isobutanol afin de créer de nouvelles voies de croissance
Une opportunité de marché importante réside dans la conversion ou la modernisation des usines d’éthanol existantes pour produire de l’isobutanol parallèlement à l’éthanol. Cette approche peut réduire les besoins en capitaux, car les producteurs peuvent réutiliser les systèmes de manutention des matières premières, les actifs de fermentation, les services publics, les réservoirs de stockage, les infrastructures logistiques et les relations établies avec les fournisseurs de maïs ou de sucre. Les usines flexibles peuvent déplacer la production entre l'éthanol, l'isobutanol et les dérivés de plus grande valeur en fonction des prix du marché et de la demande, améliorant ainsi l'utilisation des actifs et réduisant le risque de commercialisation. L'usine de Gevo à Luverne, dans le Minnesota, illustre ce modèle : la production commerciale d'isobutanol à base biologique s'est déroulée parallèlement à l'éthanol à partir de 2014, avec plusieurs flux d'usines communs partagés pour réduire les coûts d'investissement et d'exploitation. L'installation plus vaste dispose d'une capacité de production d'environ 18 millions de gallons par an d'éthanol et d'isobutanol et a été modifiée spécifiquement pour développer les deux produits. Cette opportunité est particulièrement pertinente en Amérique du Nord, au Brésil, en Europe, en Chine et en Inde, où il existe déjà de vastes infrastructures de fermentation et de bioéthanol. En intégrant la production d’isobutanol dans des bioraffineries établies, les entreprises peuvent pénétrer sur les marchés de l’essence, du carburant marin, du carburant marin, des carburants spéciaux et de l’alcool pour jet sans construire une installation entièrement nouvelle, ce qui pourrait accélérer la croissance de la capacité au cours de la période 2026-2034.
Défis du marché
Échelle commerciale limitée et concurrence des alternatives établies pour limiter la croissance du marché
Le principal défi pour l’industrie consiste à passer d’une production techniquement éprouvée à une exploitation commerciale fiable, à grande échelle et constamment rentable. L'isobutanol est en concurrence avec l'éthanol dans l'essence, le carburant marin, le diesel renouvelable dans les transports lourds et plusieurs matières premières, notamment l'éthanol, les huiles usagées et les intermédiaires dérivés de la biomasse dans le carburant d'aviation durable. Ces alternatives possèdent déjà des bases de production plus larges, des contrats d’approvisionnement établis et une reconnaissance réglementaire plus forte. Bien que Gevo ait exploité la production d'isobutanol et démontré des applications de carburant, le nombre de producteurs dédiés à l'échelle commerciale reste limité, créant une incertitude quant à la disponibilité de l'approvisionnement, aux prix et à l'approvisionnement à long terme. L'AIE fait une distinction entre les produits disponibles dans le commercebiocarburants liquidesau niveau de maturité technologique 9 et les voies émergentes aux niveaux 7 à 8, ce qui indique que de nombreuses technologies avancées en matière de carburants n'ont pas encore atteint leur déploiement pleinement mature. De plus, le carburant d’aviation durable ne représentait qu’environ 1 milliard de litres en 2024, soit une petite fraction de la demande mondiale de carburéacteur, et l’isobutanol doit rivaliser avec d’autres alcools pour participer à ce marché en pleine croissance. L’industrie doit donc conclure des contrats d’approvisionnement à long terme, améliorer la fiabilité des usines, établir un approvisionnement durable en matières premières et démontrer la rentabilité avant que l’adoption puisse s’étendre au-delà des applications de niche et soutenues par les politiques.
Analyse de segmentation
Par application de carburant
L’incorporation d’alcool dans l’essence conventionnelle a stimulé la croissance du segment des mélanges d’essence
Basé sur les applications de carburant, le segment de marché couvre les carburants spéciaux, les mélanges d’essence, le carburant marin, le carburant aviation durable et autres.
Le segment des mélanges d’essence représentait 51,31 % de la part de marché des carburants isobutanol en 2025. Comme l’alcool peut être incorporé à l’essence conventionnelle en tant que composant renouvelable oxygéné et augmentant l’indice d’octane. Comparé à l'éthanol, l'isobutanol offre une densité énergétique plus élevée, une volatilité plus faible, une absorption d'eau réduite et une meilleure compatibilité avec les équipements de stockage et de distribution. Aux États-Unis, deux dispositions du Clean Air Act autorisent les mélanges de biobutanol jusqu'à 12,5 % en volume, tandis qu'une dérogation de l'EPA autorise les mélanges contenant jusqu'à 16 % de biobutanol dans les conditions de teneur en oxygène applicables. La norme ASTM D7862 établit également des exigences de qualité pour le butanol destiné à être mélangé à de l'essence à des concentrations allant jusqu'à 12,5 %. Ces dispositions réglementaires fournissent un cadre pratique pour la commercialisation, notamment par l'intermédiaire des raffineries, des terminaux et des distributeurs de carburant. Néanmoins, l’expansion du marché reste limitée par des coûts de production plus élevés et par la concurrence de l’éthanol, qui bénéficie d’une capacité de production beaucoup plus importante et de mandats établis. Le mélange d’essence devrait donc rester l’application dominante à court terme, même si sa croissance pourrait être plus lente que la demande émergente de carburant aviation.
Le carburant d’aviation durable est le segment qui connaît la croissance la plus rapide, avec un TCAC de 13,10 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par matière première
Les vastes opérations de terminaux de carburant et les installations de carburant marin ont conduit à la domination du segment cellulosique
Sur la base des matières premières, le marché est segmenté en matières premières à base d’amidon, à base de sucre, cellulosiques et autres.
Le segment à base d’amidon représentait 40,44 % de la part de marché en 2025. Les matières premières à base d’amidon représentent la voie la plus établie pour produire du carburant isobutanol, en particulier en Amérique du Nord et dans certaines parties de l’Asie-Pacifique. Le maïs, le blé, le manioc et d'autres cultures riches en amidon peuvent être hydrolysés en sucres fermentescibles et traités par fermentation microbienne en utilisant une infrastructure similaire à celle des usines d'éthanol conventionnelles. Le centre de données américain sur les carburants alternatifs note que les premières installations de démonstration de biobutanol étaient des rénovations d'usines d'éthanol de maïs existantes et que le processus de production est largement comparable à la fermentation de l'éthanol à base de maïs. Cela donne à l'isobutanol à base d'amidon un avantage en termes de logistique des matières premières, de main-d'œuvre qualifiée, d'actifs de fermentation et de systèmes de stockage et de distribution existants. Cependant, le segment est confronté à la concurrence des producteurs d'éthanol pour les mêmes matières premières agricoles, ainsi qu'à des préoccupations concernant l'utilisation de produits alimentaires plutôt que de carburant, la volatilité des prix des cultures et les besoins en terres. Les filières à base d'amidon devraient donc rester dominantes à court terme, même si leur croissance pourrait être plus lente que les filières cellulosiques, le soutien politique favorisant de plus en plus les carburants dont les émissions pendant le cycle de vie sont moindres.
Le segment cellulosique est le segment qui connaît la croissance la plus rapide, avec un TCAC de 13,11 % au cours de la période de prévision.
Par utilisateur final
Intégration de l'isobutanol dans les opérations de mélange d'essence pour propulser la croissance du segment
En fonction de l'utilisateur final, le marché est segmenté en produits marins et spécialisés, producteurs de SAF, distributeurs de carburant, automobile, raffineries et autres.
Le segment des raffineries représentait la plus grande part de marché de 26,52 % en 2025. Les raffineries devraient rester la plus grande catégorie d'utilisateurs finaux, car elles peuvent intégrer l'isobutanol dans les opérations de mélange d'essence ou l'utiliser comme intermédiaire pour produire des hydrocarbures renouvelables tels que l'isooctane, les composants dérivés de l'isobutylène et le carburéacteur. L’apport d’octane de l’isobutanol, sa pression de vapeur relativement faible et sa sensibilité réduite à l’eau peuvent offrir aux raffineurs une plus grande flexibilité de formulation que certains composés oxygénés conventionnels. Il peut également soutenir le respect des exigences en matière de carburants renouvelables et d’intensité carbone lorsque la filière de production est admissible en vertu des réglementations applicables. Gevo identifie l'isobutanol comme une molécule plate-forme qui peut être convertie chimiquement par des opérations unitaires commerciales en isobutylène, qui peut ensuite soutenir la production d'isooctane, de carburéacteur, de lubrifiants et d'autres hydrocarbures. Les raffineries possèdent également l’infrastructure de mélange, de stockage, de contrôle qualité et de distribution nécessaire pour gérer les volumes de carburant commercial. Cependant, l'adoption est limitée par la compétitivité des prix, l'approvisionnement incertain, la concurrence de l'éthanol et des hydrocarbures renouvelables et la nécessité de préserver les spécifications du carburant fini.
Les producteurs de SAF sont le segment qui connaît la croissance la plus rapide avec un TCAC de 13,87 % au cours de la période de prévision.
Perspectives régionales du marché des carburants isobutanol
Par région, le marché a été étudié en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
Amérique du Nord
North America Isobutanol Fuel Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord est la région dominante du marché et en 2025, elle était évaluée à 154,29 millions de dollars, soit environ 58,57 % des revenus mondiaux. L'Amérique du Nord possède l'environnement de commercialisation le plus développé pour le carburant isobutanol, soutenu par une vaste capacité de transformation du maïs, une expertise avancée en matière de fermentation et un réseau de distribution de carburants renouvelables établi. Aux États-Unis, deux dispositions du Clean Air Act autorisent le mélange de biobutanol avec de l'essence jusqu'à 12,5 % en volume, tandis qu'une dérogation de l'EPA autorise des mélanges jusqu'à 16 % dans des conditions spécifiées de teneur en oxygène. L'activité régionale est également soutenue par la recherche sur les moteurs marins, les carburants spéciaux, l'essence renouvelable et la conversion de l'alcool en jet.
Marché américain des carburants isobutanol
Le marché américain était évalué à 133,09 millions de dollars en 2025 et devrait atteindre 154,71 millions de dollars en 2026. Les États-Unis disposent de la base de commercialisation à court terme la plus solide pour le carburant isobutanol, soutenue par une capacité de fermentation à base de maïs, une réglementation des carburants renouvelables et une infrastructure établie de mélange de carburants. Les dispositions fédérales autorisent des mélanges d'essence de biobutanol jusqu'à 12,5 % en volume, tandis qu'une dérogation de l'EPA autorise des mélanges jusqu'à 16 %, ce qui soutient leur utilisation dans l'essence, les carburants marins et les carburants spéciaux.
Europe
L'Europe représentait 49,05 millions de dollars en 2025, soit environ 18,62 % des revenus mondiaux. Le développement du marché européen est étroitement lié à une réglementation avancée des biocarburants et à l’expansion des énergies durables.carburant aviation. ReFuelEU Aviation exige que le SAF représente au moins 2 % du carburant d'aviation fourni dans les aéroports de l'UE à partir de 2025, passant à 6 % d'ici 2030 et à 70 % d'ici 2050. Ce cadre peut encourager la demande d'alcools intermédiaires renouvelables, y compris l'isobutanol, tandis que les politiques européennes favorisent de plus en plus les matières premières à base de déchets et cellulosiques par rapport aux carburants conventionnels à base de cultures.
Marché allemand des carburants isobutanol
L’Allemagne était évaluée à 12,44 millions de dollars en 2025 et devrait atteindre 14,61 millions de dollars en 2026. Les opportunités de l’Allemagne dépendent principalement du cadre ReFuelEU Aviation de l’UE et des industries avancées du pays dans le domaine du bioraffinage, de la chimie et de l’automobile. L’UE exige que le SAF représente 2 % du carburant fourni dans les aéroports couverts à partir de 2025 et 6 % d’ici 2030, soutenant ainsi la demande potentielle d’isobutanol cellulosique et de conversion d’alcool en jet.
Marché britannique des carburants isobutanol
Le marché britannique était évalué à 7,30 millions de dollars en 2025 et devrait atteindre 8,55 millions de dollars en 2026. Le Royaume-Uni offre un potentiel croissant pour le carburant d'aviation dérivé de l'isobutanol depuis que son mandat SAF est entré en vigueur le 1er janvier 2025. La politique oblige les fournisseurs de carburant d'aviation à augmenter progressivement leur consommation de carburant à faible teneur en carbone, créant ainsi des opportunités pour les filières alcool-jet, bien que l'isobutanol doit rivaliser avec l'éthanol et d'autres matières premières SAF.
Asie-Pacifique
Le marché de l’Asie-Pacifique était évalué à 39,68 millions de dollars en 2025, soit environ 15,06 % du marché mondial. L’Asie-Pacifique offre un fort potentiel à long terme en raison de sa forte demande de carburants automobiles, de ses industries de l’amidon et du sucre bien établies et des investissements croissants dans ce secteur.carburant d’aviation durable.Le Japon s'est fixé pour objectif de remplacer 10 % du carburant utilisé par les compagnies aériennes nationales par du SAF d'ici 2030 et a créé un conseil public-privé réunissant les raffineurs, les compagnies aériennes, les aéroports, les sociétés commerciales et les agences gouvernementales. La Chine, l’Inde, l’Australie et l’Asie du Sud-Est possèdent également des actifs en matière de fermentation et de bioéthanol qui pourraient potentiellement soutenir la production future d’isobutanol.
Marché chinois des carburants isobutanol
La Chine reste le principal contributeur en Asie-Pacifique, évalué à 17,68 millions de dollars en 2025, et devrait atteindre 21,19 millions de dollars en 2026. La Chine développe un écosystème plus large de SAF et d’aviation à faible émission de carbone qui pourrait créer une demande future d’isobutanol renouvelable. Son projet pilote national SAF a débuté en septembre 2024 avec 12 vols opérés par Air China, China Eastern et China Southern à partir de quatre aéroports, tandis que la participation s'est étendue jusqu'en 2025.
Marché indien des carburants isobutanol
L’Inde était évaluée à 7,28 millions de dollars en 2025 et devrait atteindre 8,70 millions de dollars en 2026. L’Inde dispose d’un fort potentiel en matière de matières premières et d’infrastructures en raison de ses grandes industries du sucre, de la mélasse, des céréales et de l’éthanol. Les usines d'éthanol existantes pourraient potentiellement être adaptées à la production d'isobutanol, tandis que l'expansion des programmes de biocarburants et des capacités de raffinage ouvre la voie au mélange d'essence et à la production future de SAF ; cependant, l’activité commerciale de l’isobutanol reste limitée.
Marché japonais des carburants isobutanol
Le Japon était évalué à 5,03 millions de dollars en 2025 et devrait atteindre 5,99 millions de dollars en 2026. Les opportunités japonaises en matière d’isobutanol sont concentrées dans les chaînes d’approvisionnement en carburant d’aviation durable et en alcool renouvelable importé. Le gouvernement vise à remplacer 10 % du carburant utilisé par les compagnies aériennes japonaises par du SAF d'ici 2030 et coordonne les raffineurs, les compagnies aériennes,aéroports, des sociétés commerciales et des organismes publics pour établir la production et la distribution nationales.
l'Amérique latine
L'Amérique latine représentait 14,28 millions de dollars en 2025, soit environ 5,42 % des revenus mondiaux. L’Amérique latine est bien placée pour la production de bioraffineries intégrées à base de sucre en raison de ses vastes industries de canne à sucre, de mélasse, de maïs et d’éthanol. La loi brésilienne sur le carburant du futur a créé le programme ProBioQAV pour encourager la recherche, la production, la commercialisation et l’utilisation de carburant d’aviation durable. Le gouvernement s'attend à ce que le cadre politique plus large attire au moins 260 milliards de BRL d'investissements privés et évite 705 millions de tonnes d'émissions de dioxyde de carbone d'ici 2037, soutenant ainsi les opportunités de filières d'alcool renouvelables.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique étaient évalués à 6,14 millions de dollars en 2025. Le Moyen-Orient et l'Afrique restent un marché émergent pour le carburant isobutanol, avec les plus fortes opportunités liées aux hubs aéronautiques, aux systèmes de raffinage, au transport maritime et aux applications de carburants spéciaux. Les pays du CCG disposent d’aéroports internationaux majeurs et d’infrastructures d’exportation de carburant qui pourraient soutenir les futures chaînes d’approvisionnement de l’alcool aux avions à réaction et des SAF. Les pays africains offrent de la canne à sucre, de la mélasse, des résidus agricoles et d’autres ressources de biomasse, mais la commercialisation est limitée par une capacité limitée de bioraffinerie avancée, une collecte fragmentée des matières premières, un soutien politique insuffisant et des besoins de financement plus élevés.
Marché des carburants isobutanol du CCG
Le marché du CCG, évalué à 2,79 millions de dollars en 2025, devrait atteindre 0,28 million de dollars en 2026. Le CCG représente un marché émergent où le carburant isobutanol se développe parallèlement à des initiatives plus larges de diversification énergétique. Les investissements dans les terminaux de carburant, les carburants spéciaux et les infrastructures logistiques devraient augmenter à mesure que les pays intègrent progressivement les carburants renouvelables et à faible teneur en carbone dans leur secteur de mélange d’essence.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les technologies propriétaires et l’expérience d’exploitation pilote et commerciale représentent une part de marché en plein essor pour les entreprises
Le marché mondial des carburants isobutanol est dirigé par des sociétés telles que Gevo, Butamax Advanced Biofuels, Praj Industries, Axens et Green Biologics. Ces entreprises sont considérées comme des acteurs de premier plan car elles couvrent collectivement les principales étapes de la chaîne de valeur du carburant isobutanol, notamment la technologie de production par fermentation, la production d'alcool renouvelable, la modernisation des usines d'éthanol, l'ingénierie des procédés, la valorisation du carburant et la conversion de l'alcool en jet. Leurs technologies exclusives, leur expérience d'exploitation pilote et commerciale, leurs partenariats stratégiques et leur capacité à intégrer la production d'isobutanol aux systèmes existantsbioéthanolet les infrastructures de raffinage renforcent leur position concurrentielle. Ils soutiennent également la croissance du marché en améliorant les rendements de production, en réduisant les coûts de récupération, en validant les performances du carburant et en développant des applications dans les domaines du mélange d'essence, du carburant marin, des carburants spéciaux et du carburant d'aviation durable.
Liste des principales sociétés de carburant isobutanol présentées dans le rapport
- Gevo Inc.(NOUS.)
- Butamax Advanced Biofuels LLC (États-Unis)
- Praj Industries Limited (Inde)
- Cobalt Technologies, Inc. (États-Unis)
- Green Biologics Limited (Royaume-Uni)
- Cathay Biotech Inc. (Chine)
- Celtic Renewables Limited (Royaume-Uni)
- Godavari Biorefineries Limited (Inde)
- Équipements et systèmes de processus Raj Pvt. Ltd.(Inde)
- LanzaJet, Inc. (États-Unis)
- Axens SA(France)
- Honeywell UOP (États-Unis)
- BASF SE (Allemagne)
- Compagnie chimique Eastman(NOUS.)
- Mitsubishi Chemical Group Corporation (Japon)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2026 :Axens a annoncé le projet ERA, la première installation SAF française à l'échelle industrielle basée sur le bioéthanol avancé et sa technologie Jetanol. L'usine prévue aura une capacité de production de 50 000 tonnes par an et devrait entrer en service en 2030. Le projet renforce la demande commerciale d'énergies renouvelables.alcool au jettechnologies capables également de traiter l’isobutanol à faible teneur en carbone.
- Janvier 2026 :Praj Industries a démontré avec succès son processus intégré d'éthanol en jet utilisant la technologie Jetanol d'Axens dans l'installation de démonstration Praj Matrix SAF en Inde. La plateforme avait déjà démontré le bio-isobutanol comme matière première et est désormais validée pour l'isobutanol et l'éthanol. Cela élargit la flexibilité des matières premières et améliore la préparation commerciale de la production de SAF dérivés de l'alcool.
- Février 2025 :Taiyo Oil a sélectionné la technologie éthanol-jet de Honeywell UOP pour une installation SAF proposée dans ses opérations d'Okinawa au Japon. L’installation vise la production d’environ 200 millions de litres de SAF par an et représente la première licence technologique ETJ et le premier projet d’ingénierie de base de Honeywell en Asie-Pacifique. Ce développement soutient une commercialisation plus large de carburants d’aviation renouvelables à base d’alcool.
- Février 2025 :Gevo et Axens ont élargi leur alliance stratégique pour accélérer le développement et la commercialisation de carburants à base d'hydrocarbures renouvelables via l'alcool-jet et les voies associées. La collaboration combine les capacités de comptabilité des alcools et du carbone renouvelables de Gevo avec la technologie commerciale Jetanol, les catalyseurs et l’ingénierie des procédés d’Axens. Cela comprend également le développement de la technologie de transformation de l’éthanol en oléfines de Gevo pour les carburants et produits chimiques renouvelables.
- Novembre 2024 :Celtic Renewables a expédié le premier camion-citerne de bioacétone et de biobutanol produits de manière durable depuis sa bioraffinerie de Grangemouth en Écosse. L'expédition commerciale faisait suite à un financement de plus de 81,2 millions de dollars et a été fournie dans le cadre d'un accord à long terme avec le distributeur de produits chimiques Caldic. Cette étape importante a démontré la conversion à l'échelle commerciale de résidus industriels et agricoles en produits butanol renouvelables.
COUVERTURE DU RAPPORT
Le rapport sur le marché du carburant isobutanol fournit une analyse complète du marché, en se concentrant sur des aspects clés tels que les principales entreprises, les processus de produits et les cinq forces de Porter. De plus, le rapport fournit des informations précieuses sur les tendances du marché et met en évidence les principaux développements du secteur. Outre les facteurs mentionnés ci-dessus, le rapport englobe également plusieurs facteurs qui ont contribué à la croissance du marché au cours des dernières années.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
PORTÉE ET SEGMENTATION DU RAPPORT
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 12,21 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
|
Segmentation |
Par application de carburant
|
|
Par matière première
|
|
|
Par utilisateur final
|
|
|
Par région
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 263,43 millions de dollars en 2025 et devrait atteindre 773,06 millions de dollars d'ici 2034.
Le marché devrait afficher un TCAC de 12,21 % au cours de la période de prévision 2026-2034.
Le segment des raffineries domine le marché en termes d’utilisateurs finaux.
Les propriétés supérieures des carburants et la compatibilité des infrastructures stimulent le marché mondial.
Gevo, Butamax Advanced Biofuels, Praj Industries, Axens et LanzaJet sont les principaux acteurs du marché.
L’Amérique du Nord est la région leader sur le marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 339
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.





Rapports associés