Taille du marché des semi-conducteurs d'E/S optiques, part et analyse de l'industrie, par type de produit (chips d'E/S optiques, moteurs optiques intégrés, circuits intégrés d'émetteur optique et circuits intégrés de récepteur optique), par architecture d'intégration (E/S optiques sur puce, en boîtier, co-emballées, proches du boîtier et montées sur carte), par capacité de transmission de données (jusqu'à 400 Gbit/s, 400-800 Gbit/s, 800 Gbit/s-1,6) Tbps et plus de 1,6 Tbps), par secteur d'utilisation finale (centres de données et cloud computing, infrastructure de calcul et d'IA haute performa
 Télécharger un échantillon gratuit

TAILLE DU MARCHÉ DES SEMI-CONDUCTEURS D'E/S OPTIQUES ET PERSPECTIVES FUTURES
 Écouter la version audio
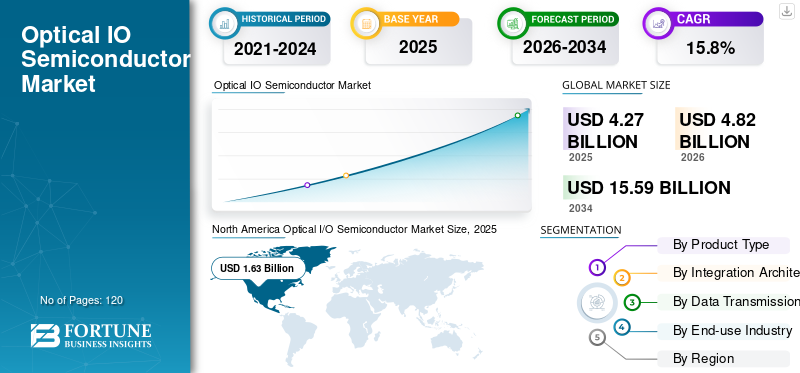
La taille du marché des semi-conducteurs d’E/S optiques était évaluée à 4,27 milliards de dollars en 2025 et devrait passer de 4,82 milliards de dollars en 2026 à 15,59 milliards de dollars d’ici 2034, avec un TCAC de 15,8 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des semi-conducteurs d’E/S optiques avec une part de marché de 38,17 % en 2025.
Le marché se compose de gadgets semi-conducteurs, de chipsets optiques, de circuits intégrés photoniques, de circuits intégrés émetteurs, de circuits intégrés récepteurs et de moteurs optiques qui transforment les signaux électriques en signaux optiques et vice versa. Cet équipement permet un transfert de données rapide et à faible latence entre les processeurs, la mémoire, les commutateurs réseau, les circuits imprimés et les systèmes informatiques.
Le principal moteur du marché est la croissance accélérée de l’IA et des systèmes de calcul haute performance, qui nécessitent des interconnexions optiques économes en énergie pour surmonter les restrictions de bande passante, de puissance et de distance des interfaces électriques conventionnelles.
En outre, de nombreux acteurs clés du marché, tels que Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation et Ayar Labs, Inc., opérant sur le marché, se concentrent sur des partenariats stratégiques et une innovation continue de produits pour développer conjointement du silicium.photonique, des chipsets optiques et des solutions optiques co-packagées qui accélèrent la commercialisation tout en réduisant les coûts d'intégration et les risques techniques.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
IMPACT DE L’IA GÉNÉRATIVE
Le déploiement croissant de l’IA générative dans les semi-conducteurs accélère la transition vers les interconnexions optiques
L’essor de l’IA générative influence considérablement le marché, car la formation et l’exécution de grands modèles nécessitent de nombreux GPU et accélérateurs capables d’un transfert de données rapide. À mesure que le nombre de clusters d'IA continue de croître, les limites des interconnexions traditionnelles en cuivre deviennent évidentes en termes de bande passante, de distance de transmission, de latence et de consommation d'énergie ; ainsi, la demande de chipsets d'E/S optiques, de circuits fabriqués à l'aide de photonique sur silicium, de moteurs optiques, de DSP optiques et d'optiques d'intégration augmente à un rythme rapide. Le développement de l’IA générative constitue également un moteur vers une connectivité 800G, 1,6 Tbit/s et multi-térabit entre les accélérateurs, les commutateurs, les systèmes de mémoire et les racks des centres de données. En conséquence, les installations d’IA et de calcul haute performance devraient représenter le secteur d’application à la croissance la plus rapide pour les semi-conducteurs d’E/S optiques. Par exemple,
- En mars 2025, NVIDIA a lancé ses commutateurs réseau silicium-photonique Spectrum-X Photonics et Quantum-X Photonics pour connecter des millions de GPU dans les usines d'IA, offrant 1,6 Tb/s par port et une efficacité énergétique jusqu'à 3,5 fois supérieure.
TENDANCES DU MARCHÉ DES SEMI-CONDUCTEURS D'E/S OPTIQUES
L’adoption croissante de l’optique co-packagée est une tendance émergente du marché
Les optiques co-packagées intègrent des moteurs photoniques dans le même boîtier avec interrupteurCircuits intégrés spécifiques à une application (ASIC),Les processeurs et/ou les accélérateurs montrent que moins de distance est parcourue par les signaux électriques avant d'être transformés en signaux optiques. En conséquence, cette plate-forme offre une meilleure densité, bande passante, efficacité énergétique, qualité du signal et évolutivité par rapport aux modules optiques traditionnels qui se branchent sur le système. Sa mise en œuvre s'accélère sensiblement en raison de l'IA et du Big Data, qui nécessitent 800 Gbit/s, 1,6 Tbit/s et une connectivité multi-térabit d'un plus grand nombre de processeurs. Par exemple,
- En mai 2025, Broadcom a lancé sa gamme de produits optiques co-packagés de troisième génération avec une capacité de 200 Gbit/s par voie pour les réseaux évolutifs et évolutifs de l'IA de nouvelle génération.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion rapide de l’IA et de l’infrastructure de calcul haute performance stimule la croissance du marché
Le développement rapide de l'IA générative, des plus grands modèles de langage et des nouvelles solutions de calcul haute performance entraînera une augmentation du nombre de GPU et d'accélérateurs interconnectés dans les clusters de centres de données. De tels processeurs nécessitent souvent un échange de données rapide avec les commutateurs de mémoire, de stockage et de réseau, entraînant ainsi une charge élevée sur les interconnexions électriques classiques. Les semi-conducteurs d'E/S optiques peuvent fournir des bandes passantes plus élevées, des distances de transmission plus longues et une meilleure consommation d'énergie, revêtant ainsi une plus grande importance pour la mise à l'échelle de la quantité croissante de matériel informatique d'IA de grande taille. Par conséquent, le besoin en chipsets d’E/S optiques, en puces photoniques au silicium, en DSP optiques, en pilotes laser, en puces réceptrices et en moteurs optiques intégrés va croître. Par conséquent, les investissements dans les usines d’IA et les infrastructures informatiques accélérées continueront d’être le principal moteur des E/S optiques.marché des semi-conducteurscroissance. Par exemple,
- En décembre 2024, Ayar Labs a obtenu un financement de série D de 155 millions de dollars auprès d'investisseurs tels qu'AMD Ventures, Intel Capital et NVIDIA pour accélérer la fabrication en grand volume de sa technologie d'E/S optiques intégrées.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Le coût élevé et la complexité de l’intégration photonique-électronique hétérogène pourraient entraver la croissance du marché
Pour obtenir des solutions d'E/S optiques, un certain nombre de composants essentiels doivent être combinés, notamment les circuits intégrés photoniques, les circuits intégrés de contrôle électronique, les lasers, les moteurs optiques, les substrats et les interfaces de fibre. Les différences dans les matériaux utilisés dans la production des différents composants, les processus de fabrication, le comportement thermique et les dimensions des différents composants rendent l'emballage plus difficile que celui des semi-conducteurs traditionnels.conditionnement. L'alignement précis des fibres, le contrôle du gauchissement du substrat, la coplanarité, la gestion thermique et les tests multidomaines peuvent augmenter le coût des unités de fabrication. Ainsi, seules les entreprises disposant de beaucoup d’argent et d’expérience peuvent participer à la fabrication de tels emballages.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
La transition vers une connectivité de 1,6 Tbit/s et multi-térabit crée de nouvelles opportunités de croissance du marché
Le passage des réseaux 400G et 800G à 1,6 Tbit/s et aux réseaux multi-térabits présente une énorme opportunité pour les fabricants de semi-conducteurs d'E/S optiques. Les centres de données d’IA ont désormais besoin de connexions à bande passante plus élevée pour accueillir un nombre croissant de GPU, d’accélérateurs, de commutateurs, de périphériques de stockage et de nœuds informatiques. Ce changement augmente la demande de DSP optiques de 200 G par voie, de SerDes, de circuits intégrés photoniques, de pilotes laser, d'amplificateurs de transimpédance et de moteurs photoniques au silicium. Cela permet également aux fabricants de semi-conducteurs de produire des articles spéciaux pour les domaines de l'optique enfichable, de l'optique co-packagée, de l'optique linéaire et des interfaces optiques basées sur des chipsets. Les fabricants qui parviennent à trouver un moyen de réduire leur consommation d’énergie et leur coût par bit transféré occuperont une place plus importante dans l’infrastructure de centre de données hyperscale et d’IA de nouvelle génération. Par exemple,
- En mars 2026, Marvell a étendu sa plate-forme DSP optique 1,6T avec les solutions semi-conductrices Ara T, Ara X, Petra et Aquila M conçues pour différentes applications de connectivité de centres de données d'IA à grand volume.
Analyse de segmentation
Par type de produit
L’utilisation croissante des émetteurs-récepteurs 400G et 800G stimule la croissance du segment des circuits intégrés d’émetteurs optiques
En fonction du type de produit, le marché est divisé en chipsets d’E/S optiques, moteurs optiques intégrés, CI d’émetteur optique et CI de récepteur optique.
Les circuits intégrés d'émetteurs optiques ont conquis la plus grande part de marché en 2025. Cela est dû à leur utilisation généralisée dans les émetteurs-récepteurs optiques 800G et 400G,centre de donnéesconnexions, réseaux de télécommunications et systèmes informatiques rapides. Son infrastructure de production efficace et importante en modulateurs et lasers a créé une demande pour leurs applications, qui a dépassé celle des moteurs optiques intégrés émergents et des chipsets d'E/S optiques.
Le segment des chipsets d’E/S optiques devrait croître au TCAC le plus élevé de 17,5 % au cours de la période de prévision. Alors que l’IA et les systèmes informatiques hautes performances intègrent de plus en plus la connectivité photonique directement aux processeurs, aux accélérateurs et à la mémoire pour obtenir une plus grande densité de bande passante, une latence plus faible et une efficacité énergétique améliorée.
Par architecture d'intégration
L'utilisation généralisée de solutions optiques enfichables renforce la domination des segments d'E/S optiques montés sur carte
Sur la base de l'architecture d'intégration, le marché est classé en E/S optiques sur puce, E/S optiques en boîtier, E/S optiques co-packagées, E/S optiques proches du boîtier et E/S optiques montées sur carte.
Les E/S optiques montées sur carte représentaient la plus grande part de marché en 2025. Cela est dû à l'adoption croissante d'émetteurs-récepteurs enfichables et de moteurs optiques matures par les centres de données,télécommunicationsréseaux et systèmes informatiques d’entreprise. L'écosystème de production établi, la présence d'interfaces standard, la simplicité de remplacement et la faible complexité de mise en œuvre ont contribué à la plus grande popularité des E/S optiques montées sur carte par rapport aux architectures émergentes d'E/S optiques intégrées au boîtier et aux architectures d'E/S optiques co-packagées.
Les E/S optiques co-packagées devraient croître au TCAC le plus élevé de 24,1 % au cours de la période de prévision. Alors que les centres de données d'IA intègrent de plus en plus de moteurs optiques directement aux commutateurs ASIC et aux processeurs pour obtenir une densité de bande passante plus élevée, une consommation d'énergie réduite et une évolutivité améliorée.
Par capacité de transmission de données
Une base installée étendue permet de dominer des solutions allant jusqu'à 400 Gbit/s
Sur la base de la capacité de transmission de données, le marché est divisé en 400 Gbit/s maximum, 400 Gbit/s supérieur à 800 Gbit/s, 800 Gbit/s supérieur à 1,6 Tbit/s et 1,6 Tbit/s supérieur.
Jusqu'à 400 Gbit/s représentaient la plus grande part de marché en 2025. Cela est dû à sa large base installée dans les réseaux d'entreprise, les infrastructures de télécommunications, les centres de données cloud et les installations d'émetteurs-récepteurs optiques répandues. Son coût inférieur, sa chaîne d'approvisionnement établie de fournisseurs, sa compatibilité et ses performances adéquates pour la charge de travail habituelle l'ont rendu plus accessible que les technologies 800 Gbps et 1,6 Tbps récemment lancées.
Au-dessus de 1,6 Tb/s, on prévoit une croissance au TCAC le plus élevé de 27,9 % au cours de la période de prévision. Cela est dû au fait que l’IA en expansion et les clusters de calcul haute performance nécessitent des liaisons optiques de plusieurs térabits pour connecter des architectures d’accélérateurs, de mémoire et de commutation de plus en plus denses avec une consommation d’énergie inférieure et une bande passante plus élevée.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par secteur d'utilisation finale
Expansion des centres de données cloud et hyperscale prenant en charge la domination du segment
Sur la base de l'industrie d'utilisation finale, le marché est classé en centres de données etinformatique en nuage, infrastructure de calcul haute performance et d'IA, télécommunications, automobile, industrie & robotique, et autres (aérospatiale & défense, santé, etc.).
Les centres de données et le cloud computing ont dominé le marché en 2025 en utilisant des liaisons fibre optique haut débit pour connecter tous les serveurs, périphériques de stockage, commutateurs et sites. L'utilisation accrue du cloud computing, des systèmes à grande échelle et des centres de données capables d'applications d'IA a contribué à la croissance de la demande de circuits intégrés optiques, de DSP, de circuits silicium-photoniques et de moteurs optiques intégrés.
L’infrastructure de calcul haute performance et d’IA devrait croître à un TCAC modéré de 18,3 % au cours de la période de prévision. Les clusters d'accélérateurs en expansion rapide nécessitent une connectivité optique à très large bande passante, à faible latence et économe en énergie entre les GPU, les processeurs, la mémoire et les commutateurs réseau.
Perspectives régionales du marché des semi-conducteurs d’E/S optiques
Par géographie, le marché est classé en Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient, Afrique et Asie-Pacifique.
Amérique du Nord
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la plus grande part de marché des semi-conducteurs d’E/S optiques en 2024, avec une valeur de 1,48 milliard de dollars, et a également conservé la première part en 2025, avec 1,63 milliard de dollars. Le marché devrait croître en raison de la présence de plusieurs fournisseurs de services cloud hyperscale ainsi que d'entreprises axées sur la construction d'accélérateurs d'IA, de semi-conducteurs de mise en réseau et d'ordinateurs hautes performances. En outre, il a également bénéficié de la commercialisation précoce de chipsets d'E/S optiques, de la technologie photonique sur silicium, de processeurs de signaux numériques à haute vitesse et d'optiques co-packagées par des sociétés telles que Broadcom, NVIDIA, Intel, Marvell et Ayar Labs. Par exemple,
- En mars 2025, Lightmatter a lancé sa superpuce photonique 3D Passage M1000, offrant jusqu'à 114 Tb/s de bande passante optique totale pour l'infrastructure d'IA de nouvelle génération. Le produit est conçu pour connecter des milliers de GPU au sein d’un seul domaine.
Marché américain des semi-conducteurs d’E/S optiques
Sur la base de la forte contribution de l’Amérique du Nord et de la domination des États-Unis dans la région, le marché américain peut être estimé analytiquement à environ 1,46 milliard de dollars en 2026, ce qui représente environ 30,3 % des ventes mondiales.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Europe
En Europe, le marché devrait enregistrer un taux de croissance de 13,9 % au cours de la période de prévision, soit le quatrième taux de croissance le plus élevé parmi toutes les régions, et atteindre une valorisation de 0,95 milliard de dollars d'ici 2026. Les marchés européens sont soutenus par son environnement de recherche existant en photonique sur silicium, ses capacités de fabrication de semi-conducteurs et les initiatives soutenues par l'UE en faveur de l'augmentation de la production de circuits intégrés photoniques et d'emballages avancés. La hausse des investissements dans les centres de données IA,calcul haute performance, les infrastructures de télécommunications ainsi que les interconnexions optiques économes en énergie contribuent à la demande régionale croissante de chipsets d'E/S optiques, de circuits intégrés d'émetteur, de circuits intégrés de récepteur et de moteurs optiques intégrés.
Marché britannique des semi-conducteurs d’E/S optiques
Le marché britannique en 2026 est estimé à environ 0,17 milliard de dollars, ce qui représente environ 3,5 % des revenus mondiaux.
Marché allemand des semi-conducteurs d’E/S optiques
Le marché allemand devrait atteindre environ 0,21 milliard de dollars en 2026, soit environ 4,4 % des ventes mondiales.
Asie-Pacifique
La région Asie-Pacifique devrait atteindre 1,68 milliard de dollars en 2026 et devrait croître au TCAC le plus élevé de 19,7 % au cours de la période de prévision. La croissance de ce marché repose sur la présence importante d’usines de fabrication de semi-conducteurs, de production de photonique sur silicium, de diverses sociétés d’emballage et de fabricants de composants optiques dans la région, notamment à Taiwan, en Chine, au Japon et en Corée du Sud. Le nombre croissant de centres de données d'intelligence artificielle et de systèmes cloud augmente considérablement la demande de composants d'E/S optiques tels que les circuits intégrés optiques, les moteurs optiques et les circuits intégrés d'émetteurs et de récepteurs à grande vitesse. Par exemple,
- En avril 2025, ASE, basée à Taiwan, a présenté un dispositif optique co-packagé qui intègre plusieurs moteurs optiques avec un ASIC dans un seul boîtier, atteignant une consommation d'énergie inférieure à 5 pJ/bit. La plate-forme prend en charge les applications réseau de 1,6 Tbps et 3,2 Tbps et peut intégrer des CPU, des GPU et des XPU avec une connectivité optique.
Marché chinois des semi-conducteurs d’E/S optiques
Le marché chinois devrait être l’un des plus importants au monde, avec des revenus estimés à environ 0,41 milliard de dollars en 2026, soit environ 8,5 % des ventes mondiales. Cela est dû à l'expansion de l'infrastructure informatique de l'IA, des centres de données cloud et des réseaux de télécommunications en Chine, qui a généré une demande pour des technologies telles que les DSP optiques, les circuits intégrés émetteurs et récepteurs, les dispositifs photoniques sur silicium et les moteurs optiques intégrés.
Marché japonais des semi-conducteurs d’E/S optiques
Le marché japonais en 2026 est estimé à environ 0,32 milliard de dollars, ce qui représente environ 6,6 % des revenus mondiaux.
Marché indien des semi-conducteurs d’E/S optiques
Le marché indien en 2026 est estimé à environ 0,21 milliard de dollars, ce qui représente environ 4,4 % des revenus mondiaux.
Amérique du Sud
L’Amérique du Sud devrait connaître une croissance modérée dans cet espace de marché au cours de la période de prévision. Le marché sud-américain devrait atteindre une valorisation de 0,15 milliard de dollars en 2026. Cela est dû à l'augmentation du nombre de régions cloud, d'installations de colocation, de réseaux de télécommunications et de câbles sous-marins ; notamment au Brésil, au Chili, en Colombie et en Argentine. Les investissements croissants dans les centres de données et les infrastructures numériques prêtes pour l’IA poussent lentement la demande de circuits intégrés d’émetteurs et de récepteurs optiques à grande vitesse ainsi que de moteurs optiques intégrés et de DSP optiques. En Amérique du Sud, la valeur du Brésil devrait atteindre 0,07 milliard de dollars en 2026.
Moyen-Orient et Afrique
Le Moyen-Orient et l’Afrique devraient atteindre 0,23 milliard de dollars en 2026 et connaître un taux de croissance important de 17,3 % au cours de la période de prévision. La croissance du marché est soutenue par des programmes souverains d'IA, l'expansion du cloud à grande échelle et d'importants investissements dans les centres de données en Arabie saoudite, aux Émirats arabes unis, au Qatar et dans d'autres pays du Golfe, augmentant la demande de connectivité optique à large bande passante. L’expansion des infrastructures de télécommunication ainsi que la technologie de la fibre optique jouent un rôle important dans la promotion des circuits intégrés d’émetteurs et de récepteurs optiques ainsi que des technologies DSP en Afrique. Au Moyen-Orient et en Afrique, la valeur du CCG devrait atteindre 0,08 milliard de dollars en 2026.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Focus sur l’avancement des partenariats entre les acteurs clés en matière de puces d’E/S optiques et de photonique sur silicium pour propulser la concurrence sur le marché
Le marché des semi-conducteurs d'E/S optiques présente une structure de marché semi-consolidée, avec des acteurs de premier plan tels que Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation et Ayar Labs, Inc. détenant des positions importantes. Ces entreprises investissent dans les chipsets d'E/S optiques, la photonique sur siliciumcircuits intégrés, des DSP optiques, des circuits intégrés d'émetteur et de récepteur et des moteurs optiques co-packagés pour répondre aux exigences croissantes en matière de bande passante et d'efficacité énergétique dans les centres de données d'IA et les systèmes informatiques hautes performances.
Parmi les autres acteurs notables du marché figurent Lightmatter, Inc., RANOVUS Inc., Coherent Corp., MACOM Technology Solutions Holdings, Inc. et Semtech Corporation. Ces entreprises renforcent leurs portefeuilles de semi-conducteurs optiques grâce à l'innovation de produits, à des emballages avancés, à des partenariats avec des fonderies et à des collaborations au sein de l'écosystème. Ces efforts prennent en charge une bande passante plus élevée, une latence plus faible, une efficacité énergétique améliorée et une connectivité optique évolutive entre les applications d’IA, de cloud, de télécommunications et d’informatique avancée.
LISTE DES PRINCIPALES ENTREPRISES DE SEMI-CONDUCTEURS D'E/S OPTIQUES PROFILÉES
- Broadcom Inc. (États-Unis)
- Marvell Technology, Inc.(NOUS.)
- Société Intel(NOUS.)
- Société NVIDIA(NOUS.)
- Ayar Labs, Inc. (États-Unis)
- Lightmatter, Inc. (États-Unis)
- RANOVUS Inc. (Canada)
- Coherent Corp. (États-Unis)
- MACOM Technology Solutions Holdings, Inc. (États-Unis)
- Société Semtech(NOUS.)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mars 2026 :NVIDIA a conclu un partenariat stratégique pluriannuel avec Lumentum et a annoncé un investissement de 2 milliards de dollars pour développer la recherche en optique avancée, la capacité de composants laser et la fabrication aux États-Unis.
- Mars 2026 :Ayar Labs s'est associé à Wiwynn pour développer des systèmes d'IA à l'échelle d'un rack connectés optiquement intégrant des moteurs optiques TeraPHY et des sources de lumière distantes SuperNova. L'architecture commune est conçue pour s'adapter à 1 024 accélérateurs d'IA et au-delà, chaque accélérateur prenant en charge plus de 100 Tbit/s de connectivité optique.
- Février 2026 :Marvell a finalisé l'acquisition de Celestial AI, ajoutant la plate-forme d'interconnexion optique Photonic Fabric de la société à son portefeuille de semi-conducteurs pour centres de données. Cette acquisition renforce les capacités de Marvell en matière d’E/S optiques au niveau du package, du système et du rack pour une connectivité évolutive de l’IA à large bande passante et à faible latence.
- Mai 2025 :HUMAIN et NVIDIA ont annoncé un partenariat pour construire des usines d'IA en Arabie Saoudite avec une capacité projetée allant jusqu'à 500 MW et plusieurs centaines de milliers de GPU avancés sur cinq ans.
- Avril 2025 :Intel a dévoilé unsilicium-photoniqueémetteur utilisant un seul laser à quatre longueurs d'onde intégré de manière hétérogène et quatre modulateurs à micro-anneaux à grande vitesse, réduisant ainsi l'empreinte laser d'environ quatre fois.
- Mars 2025 :Broadcom a élargi son portefeuille d'interconnexions optiques avec le DSP Sian3 3 nm 200G par voie, le DSP Sian2M avec pilotes VCSEL intégrés, une interface optique XPU-CPO de 6,4 Tbit/s et la technologie PCIe Gen6-over-optics.
- Mars 2025 :Soitec a annoncé l'expansion de sa technologie Photonique-SOI pour accélérer les solutions de connectivité optique intégrées pour les centres de données d'IA, y compris les applications optiques co-packagées.
COUVERTURE DU RAPPORT
L’analyse du marché des semi-conducteurs d’E/S optiques comprend une étude complète de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il fournit des informations sur les aspects clés, notamment un aperçu des avancées technologiques, des candidats en développement, de l'environnement réglementaire et des lancements de produits. De plus, il détaille les partenariats, les fusions et acquisitions, ainsi que les principaux développements du secteur et la prévalence par régions clés. Le rapport d’étude de marché mondial fournit également un paysage concurrentiel détaillé avec des informations sur la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 15,8 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de produit, architecture d'intégration, capacité de transmission de données, secteur d'utilisation finale et région |
| Par type de produit |
|
| Par architecture d'intégration |
|
| Par capacité de transmission de données |
|
| Par secteur d'utilisation finale |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 4,27 milliards de dollars en 2025 et devrait atteindre 15,59 milliards de dollars d'ici 2034.
Le marché devrait croître à un TCAC de 15,8 % au cours de la période de prévision 2026-2034.
En 2025, la valeur du marché nord-américain s'élevait à 1,63 milliard de dollars.
En termes de capacité de transmission de données, le segment jusqu'à 400 Gbit/s devrait dominer le marché.
L’expansion rapide de l’infrastructure de l’IA et du calcul haute performance stimule la croissance du marché.
Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation et Ayar Labs, Inc. sont les principaux acteurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 120
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés