 Télécharger un échantillon gratuit




Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
 Écouter la version audio
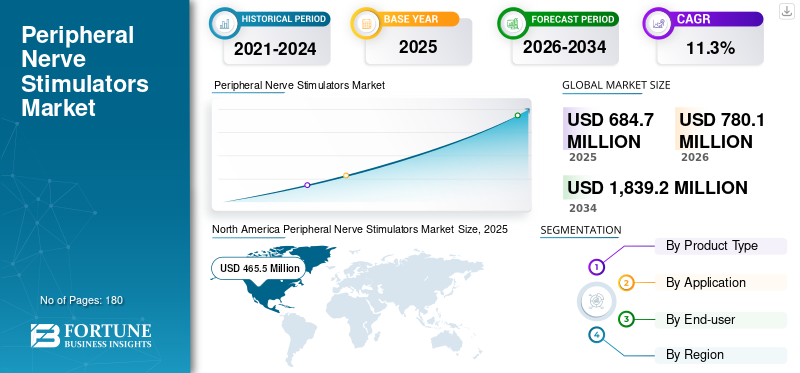
La taille du marché mondial des stimulateurs des nerfs périphériques était évaluée à 684,7 millions de dollars en 2025 et devrait passer de 780,1 millions de dollars en 2026 à 1 839,2 millions de dollars d’ici 2034, soit un TCAC de 11,3 % au cours de la période de prévision.L’Amérique du Nord a dominé le marché des stimulateurs de nerfs périphériques avec une part de marché de 67,98 % en 2025.
Le marché mondial est en croissance à mesure que les prestataires de soins de santé recherchent des moyens plus ciblés et moins dépendants des médicaments pour gérer la douleur et les troubles nerveux. Les stimulateurs nerveux périphériques (SNP) délivrent des impulsions électriques contrôlées à des nerfs spécifiques en dehors du cerveau et de la moelle épinière pour aider à réduire les signaux de douleur ou à améliorer la fonction nerveuse. Ces dispositifs sont utilisés dans la gestion de la douleur chronique, de la douleur post-chirurgicale, de la douleur post-traumatique et de certains troubles neurologiques ou fonctionnels. La demande de produits augmente en raison du fardeau élevé de la douleur chronique, des préoccupations croissantes concernant la consommation à long terme d’opioïdes et de l’adoption croissante de thérapies de neuromodulation mini-invasives. Le marché bénéficie également d'améliorations dans la conception des dispositifs portables et implantables,batterieperformances, contrôle sans fil et utilisation croissante en milieu ambulatoire.
En outre, SPR Therapeutics, Inc., Boston Scientific Corporation, Curonix LLC et Medtronic plc détenaient la plus grande part de marché en 2025, en raison de la présence limitée d’autres acteurs sur le marché et de la consolidation du marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
 Taille et prévisions du marché mondial
 Part de marché
 Faits saillants régionaux
Amérique du Nord
L'Amérique du Nord a généré 465,5 millions de dollars de revenus en 2025, conservant ainsi sa position de premier marché régional.
Europe
L’Europe devrait enregistrer la deuxième croissance la plus élevée au monde, atteignant 111,7 millions de dollars d’ici 2026, avec un TCAC de 10,4 % sur la période de prévision.
Asie-Pacifique
L’Asie-Pacifique devrait atteindre 106,8 millions de dollars en 2026, ce qui en ferait le troisième plus grand marché régional.
NOUS.
Aux États-Unis, le marché devrait atteindre 488,5 millions de dollars d’ici 2026.
Japon
Japon Le marché devrait générer environ 25,0 millions de dollars de revenus d'ici 2026.
En savoir plus

L’évolution vers des plateformes PNS ambulatoires, sans fil et adaptées aux patients remodèle l’adoption des produits
Le marché s’oriente de plus en plus vers des modèles de traitement ambulatoires et conviviaux. Les systèmes de neuromodulation antérieurs étaient souvent associés à une implantation en milieu hospitalier et à une gestion à long terme des dispositifs. Pourtant, de nouvelles technologies PNS sont conçues pour un placement plus simple, un contrôle à distance et un confort amélioré pour le patient. Les stimulateurs externes ou portables, le transfert de puissance sans fil, la programmation basée sur des applications et les petits composants implantés deviennent des différenciateurs importants des produits. Ces innovations aident les médecins à utiliser le SNP dans un plus large éventail de contextes de soins, notamment les centres de chirurgie ambulatoire et les cliniques spécialisées contre la douleur.
Le marché constate également une plus grande importance accordée aux modèles de traitement temporaires, dans lesquels les patients reçoivent une stimulation pendant une période définie plutôt que de s'engager immédiatement dans un implant permanent. Ceci est particulièrement pertinent pour les douleurs postopératoires, les douleurs post-traumatiques et certains cas de douleur chronique. En parallèle, les fabricants se concentrent sur une meilleure ergonomie, des conceptions portables discrètes, des systèmes rechargeables ou sans batterie et des interfaces de programmation simplifiées. Ces tendances améliorent l'acceptation des patients et la confiance des médecins, tout en favorisant une adoption plus rapide par les spécialistes de la douleur à la recherche d'alternatives adaptées aux flux de travail ambulatoires.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Augmentation du fardeau de la douleur chronique pour accroître le besoin de thérapies de neuromodulation ciblées
Le nombre croissant de patients souffrant de douleurs chroniques est l’un des principaux moteurs de la croissance du marché des stimulateurs des nerfs périphériques. La douleur chronique est souvent difficile à gérer uniquement avec les thérapies conventionnelles, en particulier lorsque les patients ne répondent pas de manière adéquate aux médicaments, à la physiothérapie, aux injections ou aux procédures de radiofréquence. Dans de nombreux pays, les médecins tentent également de réduire la dépendance aux traitements aux opioïdes à long terme en raison des risques de dépendance, de tolérance, d’effets secondaires et de contrôle réglementaire. Cela a créé une demande plus forte pour des options ciblées de gestion de la douleur basées sur des appareils, telles que la stimulation nerveuse périphérique. Le PNS offre une approche ciblée étant donné qu’il stimule le nerf périphérique affecté plutôt que d’affecter largement le système nerveux central ou l’ensemble du corps. La thérapie est de plus en plus utilisée pour des conditions telles quedouleur neuropathique, douleurs post-amputation, douleurs à l'épaule, douleurs au genou, douleurs nerveuses périphériques liées au bas du dos et autres douleurs réfractaires.
L'adoption du produit est en outre soutenue par la croissance des pratiques interventionnelles contre la douleur, le nombre de médecins formés à la neuromodulation et les paramètres de procédures ambulatoires. À mesure que de plus en plus de cliniciens se familiarisent avec les systèmes PNS temporaires, portables et implantables, le marché devrait se développer régulièrement dans les systèmes de santé développés et émergents.
Le coût élevé des appareils et les remboursements inégaux peuvent limiter un accès plus large aux patients
Malgré un fort intérêt clinique, les contraintes affectant l’expansion du marché sont liées au coût, au remboursement et à l’accès. Les systèmes PNS portables implantables et avancés peuvent être coûteux, en particulier lorsque le coût total comprend les sondes, les stimulateurs, les contrôleurs, les accessoires de programmation et les consommables liés à la procédure. Dans les pays où le remboursement est limité ou irrégulier, les hôpitaux et les cliniques peuvent se montrer prudents dans l'adoption de ces systèmes, en particulier si les payeurs exigent des preuves solides d'un bénéfice clinique à long terme avant d'approuver la couverture. Même sur les marchés développés, les politiques de remboursement peuvent différer selon l’indication, le type de produit, le contexte de soins et le payeur, créant ainsi une incertitude pour les médecins et les patients. Ceci est particulièrement important pour les technologies PNS les plus récentes, dont l’adoption commerciale peut évoluer plus rapidement que les mises à jour des politiques des payeurs. Les coûts directs peuvent également limiter le recours aux patients, en particulier sur les marchés émergents et dans les contextes privés.
En outre, certains prestataires de soins de santé peuvent continuer à utiliser des alternatives établies telles que des médicaments, des blocs nerveux, une ablation par radiofréquence, une thérapie physique ou une stimulation de la moelle épinière, en fonction des protocoles locaux et du soutien au remboursement. Ces facteurs peuvent ralentir la pénétration du marché, en particulier en dehors des États-Unis et de certains pays européens.
L'expansion des systèmes PNS mini-invasifs et portables peut élargir la base de patients traitables
Une opportunité de marché majeure réside dans l’utilisation croissante de systèmes de stimulation nerveuse périphérique peu invasifs, externes ou portables. Les thérapies implantables traditionnelles de neuromodulation nécessitent souvent des procédures plus complexes, ce qui peut limiter leur utilisation chez les patients qui ne sont pas prêts pour des implants permanents ou qui ont besoin d'un contrôle de la douleur à court terme. Les systèmes PNS plus récents comblent cette lacune en proposant des configurations temporaires, percutanées, alimentées en externe ou portables qui peuvent être utilisées en ambulatoire. Cela élargit la base de patients potentiels pour inclure les patients souffrant de douleurs post-chirurgicales, les patients souffrant de douleurs post-traumatiques et les patients souffrant de douleurs chroniques qui peuvent bénéficier d'une option moins invasive avant de passer à un traitement permanent. Ces systèmes peuvent également prendre en charge des flux de travail plus rapides dans les centres de chirurgie ambulatoire et les cliniques spécialisées contre la douleur.
Les marchés émergents offrent une autre opportunité importante, car les hôpitaux privés et les cliniques spécialisées investissent dans des technologies avancées de gestion de la douleur. L’Asie-Pacifique, l’Amérique latine et le Moyen-Orient devraient connaître une adoption progressive à mesure que la sensibilisation s’améliore, que la formation des médecins se développe et que les fabricants d’appareils renforcent leurs réseaux de distribution. Les entreprises capables de proposer des plateformes PNS cliniquement validées, rentables et faciles à utiliser bénéficieront probablement de ce changement.
Les lacunes en matière de données probantes, les besoins en formation des médecins et la concurrence des thérapies établies contre la douleur restent des obstacles majeurs
Le marché est encore confronté à des défis pratiques qui pourraient affecter le rythme d’adoption. L’un des principaux défis réside dans la nécessité de disposer de preuves cliniques et concrètes plus solides pour différentes indications, cibles anatomiques et groupes de patients. Alors que le SNP a gagné du terrain dans le traitement de la douleur chronique et dans certaines applications post-chirurgicales, les payeurs et les comités hospitaliers exigent souvent des preuves claires sur la durabilité du soulagement de la douleur, l'amélioration fonctionnelle, la réduction de l'utilisation de médicaments et la rentabilité.
Un autre défi concerne la formation des médecins. Le placement réussi du PNS dépend de la sélection appropriée des patients, du ciblage nerveux, de la programmation du dispositif et du suivi, ce qui signifie que l'adoption peut rester concentrée parmi les médecins interventionnels expérimentés en douleur et les spécialistes en neuromodulation.
Le marché est également en concurrence avec plusieurs options de traitement établies, notamment les blocs nerveux, les injections de stéroïdes, l'ablation par radiofréquence, la physiothérapie, les thérapies pharmacologiques et la stimulation de la moelle épinière. Dans certains cas, les médecins peuvent préférer des procédures familières avec des voies de remboursement établies. L'observance du patient et le confort du dispositif peuvent également affecter les résultats, en particulier pour les systèmes portables ou alimentés en externe. Pour surmonter ces obstacles, les entreprises devront investir dans la formation clinique, l’engagement des payeurs, les études de résultats et la conception de produits plus simples.
Durée de traitement plus longue pour soutenir la croissance du segment implantable du SNP
En fonction du type de produit, le marché est segmenté en stimulateurs nerveux périphériques implantables et stimulateurs nerveux périphériques externes/portables.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le segment des stimulateurs nerveux périphériques implantables représentait une part de marché dominante en 2025 en raison de leur plus forte contribution aux revenus, de leur durée de traitement plus longue et de leur utilisation chez les patients souffrant de douleurs chroniques ou réfractaires. Ces systèmes ont généralement des prix de vente moyens plus élevés que les systèmes externes ou portables, car ils comprennent des sondes implantables, des générateurs d'impulsions ou des microstimulateurs, des contrôleurs et des composants de programmation. Ils sont souvent utilisés lorsque les patients nécessitent un traitement prolongé et n’ont pas obtenu un soulagement adéquat grâce aux traitements conservateurs.
De plus, le segment des stimulateurs nerveux périphériques externes/portables devrait croître à un TCAC de 13,7 % au cours de la période de prévision.
Une grande population souffrant de douleur chronique a poussé la domination du segment de la gestion de la douleur chronique
Par application, le marché est classé en gestion de la douleur chronique, douleur aiguë post-chirurgicale et post-traumatique, troubles neurologiques et fonctionnels, etc.
Le segment de la gestion de la douleur chronique détenait la part de marché la plus élevée en 2025, étant donné qu’il représente le cas d’utilisation le plus important et le plus établi commercialement pour la stimulation des nerfs périphériques. De nombreux patients souffrant de douleurs neuropathiques chroniques ou de douleurs nerveuses périphériques restent sous-traités malgré les médicaments, les injections, la physiothérapie et d'autres interventions. Le PNS constitue une option ciblée pour les patients qui ont besoin d’un soulagement à plus long terme sans recourir fortement à des médicaments systémiques. De plus, le segment devrait détenir une part de 70,1 % en 2026.
De plus, le segment des troubles neurologiques et fonctionnels devrait croître à un TCAC de 13,6 % au cours de la période de prévision.
Le volume de procédures et la disponibilité des spécialistes maintiennent le segment des hôpitaux et des ASC en tête
Sur la base de l’utilisateur final, le marché est classé en hôpitaux et ASC, cliniques spécialisées et autres.
Le segment des hôpitaux et des ASC a capturé la part de marché la plus élevée des stimulateurs de nerfs périphériques en 2025, car la plupart des placements PNS impliquent une procédure clinique, une imagerie ou un guidage anatomique, des conditions de placement stériles et des spécialistes formés. Les hôpitaux ont créé des services de gestion de la douleur, de neurologie, d'orthopédie et de chirurgie qui prennent en charge l'orientation des patients et l'implantation de dispositifs. En outre, le segment devrait détenir une part de 59,7 % en 2026.
En outre, le segment des cliniques spécialisées devrait croître à un TCAC de 12,7 % au cours de la période de prévision.
Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
North America Peripheral Nerve Stimulators Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord a détenu le chiffre d'affaires le plus important en 2024, avec une valeur de 406,9 millions de dollars, et a atteint 465,5 millions de dollars en 2025. L'Amérique du Nord devrait rester la principale région du marché en raison de l'adoption massive de technologies avancées de gestion de la douleur, de la disponibilité favorable de spécialistes interventionnels formés de la douleur et d'une meilleure connaissance des thérapies de neuromodulation. Les États-Unis représentent une part importante, soutenue par une importante population de patients souffrant de douleur chronique, une préférence croissante pour la gestion de la douleur non opioïde et la commercialisation plus rapide des systèmes PNS implantables et externes/portables.
En 2026, le marché américain devrait atteindre une valeur de 488,5 millions de dollars, soit 62,6 % du chiffre d’affaires mondial total.
Le marché européen devrait afficher un TCAC de 10,4 % sur la période de prévision, le deuxième plus élevé au monde, atteignant 111,7 millions de dollars d'ici 2026. L'Europe devrait connaître une croissance régulière en raison de l'adoption croissante de thérapies de neuromodulation dans des pays majeurs tels que l'Allemagne, le Royaume-Uni, la France, l'Italie, l'Espagne et les pays scandinaves. La croissance du marché régional est tirée par la prévalence croissante des douleurs chroniques, le recours croissant aux procédures ambulatoires de gestion de la douleur et l’intérêt clinique croissant pour les alternatives au traitement médicamenteux de la douleur à long terme. L’Allemagne et le Royaume-Uni devraient rester d’importants contributeurs de revenus en raison d’une infrastructure spécialisée plus solide et de l’adoption accrue de dispositifs médicaux avancés.
Le marché britannique devrait atteindre 20,2 millions de dollars d’ici 2026, soit 2,6 % des revenus du marché mondial.
Le marché allemand devrait atteindre environ 25,6 millions de dollars d’ici 2026, ce qui représente environ 3,3 % du chiffre d’affaires mondial.
En 2026, le marché de la région Asie-Pacifique devrait être évalué à 106,8 millions de dollars, ce qui le placerait au troisième rang mondial. L’Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide, principalement en raison de sa large base de patients, de la prévalence croissante de la douleur chronique, de l’amélioration de l’accès aux technologies médicales avancées et de l’expansion des infrastructures de santé privées. Des pays comme la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie constatent une demande croissante de solutions spécialisées de gestion de la douleur à mesure que la sensibilisation à la neuromodulation augmente.
Le marché japonais devrait générer environ 25,0 millions de dollars de revenus d’ici 2026, contribuant ainsi à hauteur de près de 3,2 % au marché mondial.
Le marché chinois devrait atteindre environ 28,3 millions de dollars d'ici 2026, contribuant ainsi à hauteur d'environ 3,6 % aux revenus mondiaux.
Le marché indien devrait contribuer au marché à hauteur d’environ 8,9 millions de dollars d’ici 2026, ce qui correspond à environ 1,1 % des revenus mondiaux.
L'Amérique latine, le Moyen-Orient et l'Afrique devraient connaître une croissance modérée du marché, l'Amérique latine devant atteindre environ 20,5 millions de dollars d'ici 2026. Le marché de l'Amérique latine devrait croître progressivement, mené par le Brésil et le Mexique, où les hôpitaux privés et les cliniques spécialisées adoptent de plus en plus de technologies avancées de gestion de la douleur. La région est confrontée à un fardeau croissant de douleurs chroniques, de troubles musculo-squelettiques, de neuropathies liées au diabète et de douleurs post-chirurgicales, ce qui soutient la demande de stimulateurs. Le marché du Moyen-Orient et de l'Afrique devrait croître à partir d'une base plus petite, avec une adoption principalement concentrée dans les pays du CCG, en Afrique du Sud et dans les hôpitaux privés haut de gamme. La croissance du marché est soutenue par l'augmentation des investissements dans les infrastructures de soins de santé avancées, l'augmentation du tourisme médical dans la région du Golfe et la demande croissante de solutions modernes de gestion de la douleur.
D’ici 2026, le marché du CCG devrait générer environ 7,1 millions de dollars, soit près de 0,9 % des revenus mondiaux.
Une innovation produit robuste pour renforcer la position sur le marché des acteurs de premier plan
Le marché mondial des stimulateurs de nerfs périphériques est modérément consolidé, avec quelques sociétés spécialisées axées sur le SNP en tête de l'adoption. En revanche, les grands acteurs opérant sur le marché se font concurrence grâce à des portefeuilles plus larges de gestion de la douleur. Des sociétés telles que SPR Therapeutics, Inc., Boston Scientific Corporation, Curonix LLC et Medtronic plc comptent parmi les principaux acteurs qui façonnent le marché.
La concurrence sur le marché est principalement motivée par les preuves cliniques, la conception des produits, la facilité de placement, l'accès au remboursement, la formation des médecins et la portée commerciale. Les sociétés spécialisées dans le SNP sont en concurrence en proposant des systèmes ciblés pour la douleur chronique et post-chirurgicale, tandis que les grandes sociétés de technologie médicale bénéficient de relations hospitalières établies, d'équipes commerciales de neuromodulation et d'une infrastructure procédurale plus large. Le marché constate une nette évolution vers des plateformes PNS mini-invasives, temporaires, sans fil et portables, ce qui aide les entreprises à étendre leur utilisation au-delà des systèmes implantables traditionnels.
De plus, d'autres acteurs clés, tels que Abbott Laboratories, Bioventus Inc., BlueWind Medical Ltd. et Valencia Technologies Corporation, rivalisent grâce aux progrès technologiques continus et au développement de produits via des essais cliniques.
Le rapport fournit une analyse approfondie de tous les segments de marché, mettant en évidence les principaux moteurs, opportunités, contraintes et défis. Il fournit également des informations sur les avancées technologiques, l’analyse des parts de marché des entreprises et les profils des principales entreprises. En outre, le rapport mondial offre un aperçu des tendances de croissance du marché et met en évidence les principaux développements du secteur. Outre les facteurs susmentionnés, le rapport englobe plusieurs facteurs qui ont contribué à la croissance et à l’avancement du marché au cours des dernières années.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 11,3 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
| Segmentation | Par type de produit, application, utilisateur final et région |
| Par type de produit |
|
| Par candidature |
|
| Par utilisateur final |
|
| Par région |
|
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 684,7 millions de dollars en 2025 et devrait atteindre 1 839,2 millions de dollars d'ici 2034.
En 2025, la valeur du marché nord-américain s'élevait à 465,5 millions de dollars.
Le marché devrait afficher un TCAC de 11,3 % au cours de la période de prévision 2026-2034.
Le segment des stimulateurs nerveux périphériques implantables était en tête du marché par type de produit en 2025.
Les facteurs clés qui animent le marché sont le fardeau croissant de la douleur chronique et le besoin de thérapies de neuromodulation ciblées.
SPR Therapeutics, Inc., Boston Scientific Corporation, Curonix LLC et Medtronic plc sont les principaux acteurs du marché.
L'Amérique du Nord domine le marché en termes de part de marché.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

