 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
 Écouter la version audio
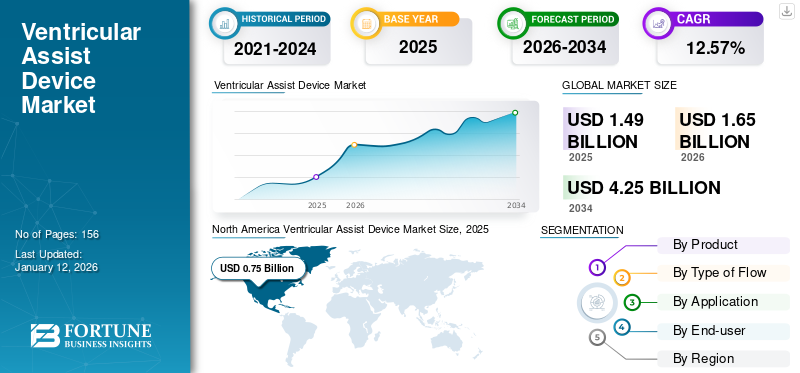
La taille du marché des dispositifs d’assistance ventriculaire était évaluée à 1,49 milliard USD en 2025. Le marché devrait passer de 1,64 milliard USD en 2026 à 3,54 milliards USD d’ici 2034, avec un TCAC de 10,1 % au cours de la période de prévision.
Des dispositifs d'assistance ventriculaire (VAD) sont implantés chez les patients atteints d'insuffisance cardiaque présentant des symptômes graves pour leur fournir une assistance circulatoire mécanique en pompant le sang des cavités cardiaques vers tout le corps. La prévalence croissante de l’insuffisance cardiaque alimente la demande mondiale pour ces dispositifs.
Abbott, ABIOMED et Berlin Heart détenaient la plus grande part de marché mondiale en 2025. L’attention accrue des acteurs du marché sur les initiatives de R&D visant à développer des dispositifs efficaces contribue à leur domination.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Développements technologiques croissants pour alimenter la demande de systèmes d’assistance circulatoire mécanique
Les progrès technologiques dans le secteur de la santé aident les professionnels de la santé à enregistrer et surveiller régulièrement les données cliniques grâce à l'intelligence artificielle avec un minimum d'erreurs. Les capacités hautes performances deintelligence artificielle (IA)les algorithmes transformeront les perspectives du marché.
L’IA peut être utile pour déterminer le risque de maladies cardiovasculaires, ce qui peut être utilisé pour améliorer la prévision des risques et le traitement chez les patients. Il peut également être utilisé pendant les interventions chirurgicales pour analyser l’anatomie du patient, les facteurs de risque, les antécédents de maladie et d’autres facteurs susceptibles d’améliorer les résultats des interventions chirurgicales.
En chirurgie cardiothoracique, les algorithmes d’apprentissage automatique peuvent surpasser les scores de risque opératoire standards pour prédire la mortalité intra-hospitalière après des interventions cardiaques. Ainsi, le développement de la technologie dans les procédures cardiaques est susceptible de propulser l’adoption des dispositifs d’assistance ventriculaire.
Les évolutions technologiques des dispositifs médicaux ont amélioré l’efficacité de ces dispositifs. Ainsi, le taux d’infection via les appareils est simultanément réduit. Les appareils les plus récents, tels que HeartMate III et DuraHeart, présentent des fonctionnalités telles que des vitesses de rotation plus faibles, des tailles plus petites, une efficacité plus élevée et une conception anatomique améliorée. La pompe LVAD est implantée chirurgicalement dans le corps du patient et connectée à un contrôleur externe et à une source d'alimentation via une transmission percutanée qui sort à travers la peau. Il fournit un soutien circulatoire mécanique aux patients dont le cœur est affaibli et aide à pomper le sang oxygéné du ventricule gauche vers l'aorte ascendante. Ainsi, le développement de ces dispositifs efficaces sur le marché devrait propulser la croissance du marché au cours de la période de prévision.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Prévalence croissante de l'insuffisance cardiaque pour augmenter la demande de VAD
L'insuffisance cardiaque est l'une des principales causes de mortalité dans le monde, touchant plus de 1 à 2 % de la population des pays occidentaux. Par exemple, l’American Heart Association a rapporté en mai 2025 qu’environ 6,7 millions d’adultes vivaient avec une insuffisance cardiaque, et ce nombre devrait dépasser 8 millions d’ici 2030.
Lorsque les médicaments ne sont pas très efficaces dans le traitement de la maladie et que la transplantation cardiaque n'est pas réalisable, des dispositifs mécaniques d'assistance circulatoire sont également utilisés pour faciliter la circulation cardiaque, qui est utilisée soit pour remplacer partiellement ou complètement la fonction d'un cœur défaillant, les systèmes d'assistance mécanique comprennent le VAD, le cœur artificiel total (TAH), les pompes d'oxygénateur à membrane extracorporelle (ECMO) etPompes à ballonnet intra-aortique (IABP).
La prévalence croissante et l’augmentation des cas de décès dus à une insuffisance cardiaque ont accru la demande de VAD, car il peut être utilisé à la fois comme passerelle vers la transplantation et comme thérapie de destination.
En outre, pour alimenter la demande croissante de VAD, les acteurs du marché se sont concentrés sur le lancement de nouveaux produits et l’expansion de leur capacité de production. Par exemple, en juin 2021, Abbott a élargi l’offre de son dispositif d’assistance ventriculaire, HeartMate 3, pour répondre à la demande croissante. Un tel scénario devrait stimuler la croissance du marché mondial des dispositifs d’assistance ventriculaire au cours de la période de prévision.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Contribution estimée à la croissance brute du marché (en milliards USD) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing prevalence of heart failure increases the demand for VADs | Élevé | 0.78 | Élevé | Élevé | Élevé |
| 2 | Persistent shortage of donor hearts and increasing utilization of VADs for BTT, BTC, and destination therapy | Élevé | 0.62 | Élevé | Élevé | Élevé |
| 3 | Technological advancements in VAD systems, including magnetically levitated pumps, improved hemocompatibility, miniaturization, and connected monitoring | Moyen-élevé | 0.50 | Moyen | Élevé | Élevé |
| 4 | Expansion of advanced heart-failure/VAD centers and improving reimbursement and healthcare infrastructure, particularly in emerging markets | Moyen-élevé | 0.36 | Moyen | Moyen | Élevé |
| 5 | Increasing product approvals, geographic commercialization, and replacement/reimplantation demand from the expanding installed VAD base | Moyen | 0.31 | Moyen | Moyen | Moyen |
| 6 | Others (pediatric VAD adoption, clinical guideline expansion, remote monitoring, hospital investment, patient awareness and competitive market entry) | Faible | 0.18 | Faible | Faible | Moyen |
| Impact négatif total sur la croissance | 2.75 | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Coût élevé associé à l’utilisation du VAD pour limiter son adoption
La disponibilité limitée de donneurs de cœur et la prévalence croissante de l’insuffisance cardiaque ont accru la pénétration de ces dispositifs. Cependant, les coûts élevés associés à l’implantation de ces dispositifs limitent leur adoption.
Les coûts aussi élevés associés à l’implantation de ces dispositifs ont limité leur adoption par la population de patients à l’échelle mondiale.
Parfois, ces dispositifs peuvent cesser de fonctionner efficacement après l'implantation. Par exemple, un VAD pourrait ne pas pomper le sang efficacement ou l’alimentation électrique pourrait tomber en panne. Ces problèmes nécessitent des soins médicaux immédiats et peuvent nécessiter le remplacement de la pompe. De tels facteurs limitent la pénétration du produit.
Par conséquent, les coûts élevés et autres complications associés au dispositif pourraient limiter son adoption au cours de la période de prévision.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Réduction estimée de la taille du marché (en milliards USD) (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost Associated with the Use of VAD | Élevé | 0.34 | Élevé | Élevé | Élevé |
| 2 | Risk of bleeding, infection, stroke, pump thrombosis, and other device-related complications | Moyen-élevé | 0.28 | Élevé | Élevé | Moyen |
| 3 | Limited availability of specialized VAD centers, trained cardiothoracic surgeons and multidisciplinary heart-failure teams in several countries. | Moyen-élevé | 0.15 | Moyen | Moyen | Élevé |
| 4 | Others (regulatory delays, stringent clinical requirements, product recalls, patient-selection limitations and supply-chain constraints) | Faible | 0.08 | Faible | Faible | Faible |
| Réduction totale du marché | 0.85 | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Expansion de la thérapie de destination parmi les patients non éligibles à la transplantation pour créer de nouvelles opportunités de marché
Ces dernières années, il y a eu une demande croissante de dispositifs d'assistance ventriculaire gauche (LVAD) comme thérapie de destination (DT), car ils fournissent une assistance circulatoire mécanique à long terme aux patients atteints d'insuffisance cardiaque avancée qui ne sont pas des candidats appropriés à une transplantation cardiaque en raison de leur âge avancé, de comorbidités ou d'autres facteurs cliniques.
La couverture actuelle de CMS comprend des LVAD approuvés par la FDA pour une assistance circulatoire mécanique à long terme, y compris la thérapie de destination, ce qui crée en outre une opportunité significative pour les VAD en tant que thérapie de destination (DT).
Risque de saignement, d'infection, de thrombose et d'autres complications liées au dispositif pour limiter l'adoption
Malgré des améliorations substantielles dans la conception et l'hémocompatibilité du VAD, le dispositif et les complications liées au traitement restent un défi important pour une adoption plus large des dispositifs d'assistance ventriculaire. En outre, les patients recevant des LVAD durables nécessitent une anticoagulation prolongée et une gestion continue du dispositif, ce qui augmente les coûts globaux du traitement. De plus, plusieurs complications persistent même avec les dispositifs contemporains à sustentation magnétique.
Cela pourrait décourager les patients et les médecins éligibles de choisir la thérapie VAD, ce qui devrait constituer un défi majeur pour l’expansion du marché.
Augmenter les implantations pour stimuler la croissance du segment LVAD
En fonction du produit, le marché est divisé en dispositif d’assistance ventriculaire gauche (LVAD), dispositif d’assistance ventriculaire droit et dispositif d’assistance bi-ventriculaire.
Le segment LVAD représentait la part de marché la plus élevée en 2025 en raison du nombre de procédures d’implantation parmi les patients dans le monde. Les acteurs du marché se concentrent sur le développement de ces dispositifs destinés aux patients souffrant d'insuffisance cardiaque et d'autres maladies cardiovasculaires, car ils aident le cœur à fonctionner en soutenant les cavités cardiaques des patients. Par exemple, en septembre 2025, AdventHealth a rejoint l’essai pivot INNOVATE et a réalisé sa première implantation de BrioVAD, élargissant ainsi l’évaluation clinique du LVAD durable de nouvelle génération.
Le segment des dispositifs d’assistance biventriculaire (Bi-VAD) devrait croître à un TCAC de 7,6 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Haute efficacité associée à l’utilisation de dispositifs à flux continu pour accélérer la croissance du segment
En fonction du type de flux, le marché est segmenté en flux pulsatile et flux continu.
Le segment du flux continu détenait une part de marché importante en 2025 en raison des avantages du flux continu. Les appareils à flux continu présentent des avantages tels qu'une maintenance réduite, un bruit minimal, des remplacements rares et quelques pièces mobiles. Les avantages des dispositifs à flux continu augmentent leur demande auprès des médecins et des chercheurs. Pour répondre à la demande du marché, les principaux acteurs, tels que Heart Inc., ont lancé DuraHeart LVAD, un appareil à flux continu.
Le segment des flux pulsatiles devrait croître à un TCAC substantiel de 9,2 % au cours de la période de prévision.
Utilisation croissante de l’assistance circulatoire mécanique à long terme pour stimuler le segment des thérapies de destination
En termes d’application, le marché est segmenté en pont vers la transplantation (BTT), pont vers la candidature (BTC), thérapie de destination (DT) et pont vers le rétablissement (BTR).
Le segment de la thérapie de destination (DT) représentait la part de marché la plus élevée des dispositifs d’assistance ventriculaire en 2025, en raison d’une augmentation de l’incidence de l’insuffisance cardiaque au stade final. La DT est une alternative à la greffe qui peut améliorer la capacité fonctionnelle, prolonger la vie des patients et soulager les symptômes de l'insuffisance cardiaque. Les LVAD ont leur application comme thérapie de destination pour le traitement des patients qui ne peuvent pas subir de traitement cardiaque.transplantation. La disponibilité limitée de donneurs de cœur et les complications associées aux chirurgies de transplantation cardiaque ont alimenté la croissance du segment. De plus, le segment devrait représenter 45,7 % du marché d’ici 2026.
Cependant, le segment du pont vers la transplantation (BTT) connaît une croissance plus élevée de 10,7 % au cours de la période de prévision.
Les hôpitaux et centres de chirurgie ambulatoire (ASC) représenteront la plus grande part en raison de la demande en procédures chirurgicales
En termes d’utilisateur final, le marché est segmenté en hôpitaux et ASC et cliniques spécialisées et autres. Le segment des hôpitaux et des ASC devrait détenir la part dominante du marché au cours de la période de prévision en raison d’une augmentation des séjours à l’hôpital des patients subissant des chirurgies cardiaques telles que la pose d’un dispositif ou des procédures d’implantation.
Le segment des cliniques spécialisées et autres devrait croître à un TCAC de 13,8 % au cours de la période de prévision.
North America Ventricular Assist Device Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a dominé le marché mondial et a généré un chiffre d’affaires de 0,75 milliard de dollars en 2025, et en 2024, la valeur du marché régional était de 0,69 milliard de dollars. La domination de ce marché régional est attribuable à la prévalence croissante des maladies cardiovasculaires et aux volumes de transplantation cardiaque dans la région. De plus, un nombre croissant de collaborations et d'accords entre les principaux acteurs mettant l'accent sur le développement de ce marché ont alimenté l'adoption de ces appareils dans la région.
En 2026, les États-Unis devraient atteindre 0,81 milliard de dollars, soit environ 49,3 % des ventes mondiales.
L’Europe devrait enregistrer un TCAC de 10,1 % au cours de la période de prévision, le deuxième plus élevé au monde. Le marché devrait atteindre 0,51 milliard USD en 2026. La croissance de la région est attribuée à des investissements plus élevés pour le développement de dispositifs d’assistance ventriculaire et à la présence d’acteurs clés dans la région.
La région Asie-Pacifique sera probablement le troisième marché en importance avec une valeur de 0,19 milliard de dollars en 2026 et connaîtra une croissance rapide au cours de la période de prévision en raison des progrès des établissements de santé et des politiques gouvernementales favorables.Dispositif médicalles entreprises investissent dans la région pour ces appareils afin d’accroître leur adoption sur le marché, ce qui devrait stimuler la croissance du marché.
Le Japon devrait atteindre environ 0,04 milliard de dollars de revenus en 2026, ce qui représente près de 2,4 % des ventes mondiales.
En 2026, la Chine devrait atteindre 0,08 milliard de dollars, soit environ 4,9 % des ventes mondiales.
En 2026, l’Inde devrait atteindre 0,01 milliard de dollars, soit environ 0,7 % des ventes mondiales.
L’Amérique latine, le Moyen-Orient et l’Afrique représentaient une part de marché comparativement plus faible, l’Amérique latine représentant une valeur de 0,06 milliard de dollars en 2026. Cette part est due à la pénétration croissante des principaux acteurs en Amérique latine. De plus, la croissance du marché du Moyen-Orient et de l'Afrique est attribuée aux programmes de sensibilisation lancés par les organisations gouvernementales, conduisant à une augmentation des taux de diagnostic et de traitement de l'insuffisance cardiaque dans la région.
Les entreprises réalisant de fortes ventes de VAD pour stimuler la concurrence sur le marché
Abbott, ABIOMED et Berlin Heart font partie des principaux acteurs du marché et ont conquis une part de marché mondiale considérable en 2025.
Cela est dû aux fortes ventes d’appareils des entreprises et à la réputation bien établie de leur marque. De plus, la société se concentre fortement sur les initiatives stratégiques dans le but d’élargir son offre de produits à l’échelle mondiale.
D’autres acteurs importants présents sur le marché se concentrent sur l’obtention de l’approbation des organismes de réglementation pour élargir le portefeuille de produits et renforcer leurs parts de marché au cours de la période de prévision.
De plus, plusieurs entreprises ont leurs produits en phase de R&D. Le lancement de ces produits devrait permettre de conquérir des parts de marché significatives dans les années à venir.
Le rapport de recherche fournit un paysage concurrentiel détaillé. Il comprend le nombre d’implantations de VAD et les développements clés du secteur tels que les partenariats, les fusions et les acquisitions. De plus, il se concentre sur des points clés tels que les lancements de nouveaux produits sur le marché. En outre, le rapport couvre une analyse régionale des différents segments, des profils d’entreprise des principaux acteurs du marché et des tendances du marché. Le rapport comprend des informations quantitatives et qualitatives contribuant à la croissance du marché.
[Par exempleXrDf883T]
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 10,1 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par produit, type de flux, application, utilisateur final et région |
| Par produit |
|
| Par type de flux |
|
| Par candidature |
|
| Par utilisateur final |
|
| Par région |
|
Selon Fortune Business Insights, le marché mondial devrait passer de 1,49 milliard de dollars en 2025 à 3,54 milliards de dollars d'ici 2034.
Le marché devrait afficher un TCAC de 10,1 % au cours de la période de prévision (2026-2034).
Le segment des dispositifs d’assistance ventriculaire gauche devrait dominer le marché par produit.
Les facteurs clés qui animent le marché sont la prévalence croissante de l’insuffisance cardiaque dans le monde.
Abbott, ABIOMED et Berlin Heart sont les principaux acteurs du marché.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

